¿Son siempre los casas de apuestas las ganadoras? Delphi Digital interpreta la ola especulativa de la próxima década.
 Tapbit Wire
En resumen
La especulación se convierte en un tema clave de inversión para la próxima década. Históricamente, ha estado impulsada por dos fuerzas: la «especulación orientada a la construcción», derivada de revoluciones tecnológicas, y la «especulación tipo lotería», generada por presiones fiscales, monetarias y socioeconómicas. En el pasado, ambas actuaban normalmente por separado; ahora aceleran simultáneamente.
La IA impulsa ambos motores especulativos a la vez. Por un lado, los gigantes tecnológicos invierten cientos de miles de millones en infraestructura (potencia computacional, electricidad y centros de datos), generando una oleada inversora similar a las de los ferrocarriles y la internet; por otro, la IA eleva los costos energéticos, agrava las presiones fiscales y financieras y reduce las perspectivas laborales de los jóvenes, reforzando indirectamente la búsqueda de oportunidades de alto riesgo y alta rentabilidad.
Las criptomonedas se convierten en la infraestructura de la actividad especulativa. Si la IA justifica la especulación, la tecnología cripto provee las herramientas. Contratos perpetuos, monedas memes, mercados de predicción y activos tokenizados han reducido drásticamente las barreras para crear y operar productos financieros, permitiendo que una creciente variedad de activos se negocie las 24 horas y globalmente.
La demanda especulativa traspasa clases de activos tradicionales. Las apuestas deportivas, las opciones con vencimiento diario, los mercados de predicción, las criptomonedas y el trading social parecen pertenecer a mercados distintos, pero reflejan la misma necesidad: convertir juicios sobre eventos futuros en posiciones negociables con potencial de retorno. Estas actividades convergen progresivamente en las mismas plataformas de trading.
La estrategia central es «comprar la casa, no las fichas». En lugar de apostar por la próxima empresa de IA exitosa, el próximo token en alza o el próximo evento viral, concéntrese en plataformas capaces de generar ingresos constantes a partir de la actividad de trading. El informe analiza los modelos de negocio y el potencial de crecimiento de plataformas como Robinhood, Hyperliquid, Lighter, Kalshi y Polymarket.
Las plataformas de trading no garantizan beneficios. El crecimiento del volumen no se traduce necesariamente en ganancias; la competencia por comisiones, los riesgos regulatorios, los incentivos para operaciones ficticias y los ciclos de mercado pueden erosionar su valor. Es crucial distinguir entre acciones de la plataforma y tokens de plataforma: incluso si un token incluye mecanismo de recompra con comisiones, no equivale a poseer acciones de la bolsa.
La oportunidad a largo plazo radica en la infraestructura especulativa, no en ningún ciclo de mercado específico. Históricamente, tanto las burbujas ferroviaria como la de internet causaron pérdidas masivas de capital, pero dejaron infraestructuras de valor duradero. Delphi Digital considera que futuras burbujas especulativas podrían estallar, pero las redes supervivientes de emparejamiento, liquidación y distribución se convertirán en activos clave que capturarán continuamente la demanda de trading.
El texto original es el siguiente:
Históricamente, la especulación ha estado impulsada por dos fuerzas. Hoy, ambos motores funcionan simultáneamente con intensidad sin precedentes y son impulsados por el mismo conjunto de tecnologías.
En 1841, el periodista escocés Charles Mackay publicó «Memorias de las extraordinarias ilusiones populares». La frase más difundida del libro aparece al inicio: «Se ha dicho con acierto que los hombres piensan en rebaños; se verá que también se vuelven locos en rebaños, mientras recuperan la razón lentamente, uno a uno».
El libro narra la Burbuja del Misisipi, la Burbuja del Mar del Sur, la manía holandesa de los tulipanes, las cacerías de brujas, los alquimistas y las Cruzadas. En los 185 años transcurridos, esta frase se ha usado repetidamente para describir una oleada tras otra de frenesí especulativo: acciones ferroviarias, valores de radio, acciones de internet, bienes raíces, acciones memes, criptomonedas y opciones de día cero.
La observación de Mackay sobre el comportamiento gregario fue acertada, pero subestimó su papel en la sociedad humana. Describió el comportamiento colectivo como una efervescencia pasajera alejada de la vida normal, suponiendo que las personas caerían en ella y luego volverían gradualmente a la razón.
Pero, en los mercados, el comportamiento gregario es la norma. Cuando nadie sabe qué depara el futuro, los precios los determinan conjuntamente personas que se observan y anticipan mutuamente. Desde el nacimiento de los mercados, esta regla no ha cambiado.
El periodista financiero Edwin Lefèvre lo describió con menos moralina. En «Recuerdos de un operador de bolsa», su narrador —inspirado en el legendario trader Jesse Livermore— afirma sin rodeos: «No hay nada nuevo en Wall Street. No puede haberlo, porque la especulación es tan antigua como las colinas. Todo lo que ocurre hoy en la bolsa ya ocurrió antes y volverá a ocurrir».
Los instrumentos financieros cambian constantemente, pero el comportamiento humano que los rodea ha permanecido esencialmente inalterado.
Siempre que las personas puedan comprar y vender algún tipo de derecho sobre rendimientos futuros, existirá la especulación. La verdadera diferencia entre épocas radica en su intensidad y en lo que la gente cree estar comprando.
Este artículo parte de una pregunta sencilla: ¿Es la especulación una reacción social al cambio tecnológico o una reacción al deterioro del orden político y monetario?
La historia muestra que ambos factores pueden desencadenarla, y la mayoría de los episodios especulativos más famosos han estado impulsados principalmente por una de estas fuerzas. A veces, una nueva tecnología hace que las posibilidades futuras parezcan mucho más amplias que el presente; otras, sistemas fiscales y políticos tensionados empujan al público hacia operaciones especulativas diseñadas y promovidas por el propio sistema.
Hoy ambas fuerzas actúan simultáneamente a alta velocidad, y la misma tecnología las impulsa. Por eso consideramos la especulación como un tema invertible. En lugar de apostar directamente por un activo especulativo, es mejor poseer plataformas que ofrezcan servicios de emparejamiento y liquidación para esas operaciones.
I. El fantasma de la especulación
Benjamin Graham, maestro de Warren Buffett, aprendió la diferencia entre inversión y especulación a un alto costo.
Entre 1929 y 1932, la sociedad de inversión que dirigía perdió cerca del 70 %. Durante casi toda su carrera posterior, trató de evitar que se aplicara con ligereza la palabra «inversión» a cualquier activo recién adquirido.
En 1934, Graham y David Dodd propusieron en «Análisis de valores» una definición que sigue siendo la referencia clásica para distinguir inversión de especulación: «Una operación de inversión es aquella que, tras un análisis exhaustivo, garantiza la seguridad del capital y un rendimiento adecuado. Las operaciones que no cumplen estos requisitos son especulativas.»
No obstante, Graham sabía bien que Wall Street nunca usaría estos términos estrictamente según ese estándar. Más tarde escribió: «En el uso generalizado de Wall Street, cualquiera que compre o venda valores se convierte en inversor, sin importar qué valores se compren o vendan, con qué propósito, a qué precio o si la transacción se realiza al contado o con margen.»
Aun así, Graham nunca consideró la especulación un pecado. Escribió en «El inversor inteligente»: «La especulación pura no es ilegal, ni inmoral, ni rentable para la mayoría de las personas.»
Además, señaló que cierto grado de especulación es tanto necesario como inevitable. Al fin y al cabo, alguien debe asumir los riesgos que no pueden eliminarse totalmente mediante modelos. Lo que realmente rechazaba era la confusión de conceptos.
El operador de Wall Street Fred Schwed, quien perdió gran parte de su fortuna en la caída de 1929, resumió la distinción en dos frases en su libro de 1940 «¿Dónde están los yates de los clientes?»: «Especular es un intento, probablemente infructuoso, de convertir poco dinero en mucho. Invertir es un intento, que debería tener éxito, de evitar que mucho dinero se convierta en poco.»
John Maynard Keynes especuló intensamente con sus fondos personales. Su interés no estaba en los atributos morales de la especulación, sino en su mecanismo operativo.
En el capítulo 12 de «Teoría general», Keynes comparó la inversión profesional con un concurso de belleza organizado entonces por periódicos: los lectores debían elegir las seis caras más bellas entre cien fotos, y el ganador no era quien escogía las más bellas objetivamente, sino quien más se acercaba al promedio de todas las elecciones.
Keynes explicó: «No se trata de elegir las que, según nuestro mejor juicio, son realmente las más bellas, ni tampoco las que la opinión media considera genuinamente más bellas. Hemos llegado al tercer nivel, donde empleamos nuestra inteligencia para anticipar lo que la opinión media espera que sea la opinión media.»
Agregó que algunas personas incluso llegan a los niveles cuarto y quinto de predicción. Desde esta perspectiva, la especulación consiste esencialmente en juzgar cómo juzgarán los demás, siendo los flujos de efectivo del activo solo un factor de referencia.
El economista de la Universidad de Yale y premio Nobel Robert Shiller explicó posteriormente cómo se difunden esas expectativas.
En «Exuberancia irracional» y «Economía narrativa», propuso que las historias suelen propagarse más rápido que los datos financieros. Lo que realmente impulsa los precios de los activos son habitualmente relatos sobre una «nueva era»: los precios de la vivienda solo pueden subir; internet lo cambiará todo; una moneda que el gobierno no puede imprimir arbitrariamente es mejor que el dinero fiduciario.
Verdaderas o falsas, mientras una historia sea fácil de repetir, tiene potencial para mover los precios.
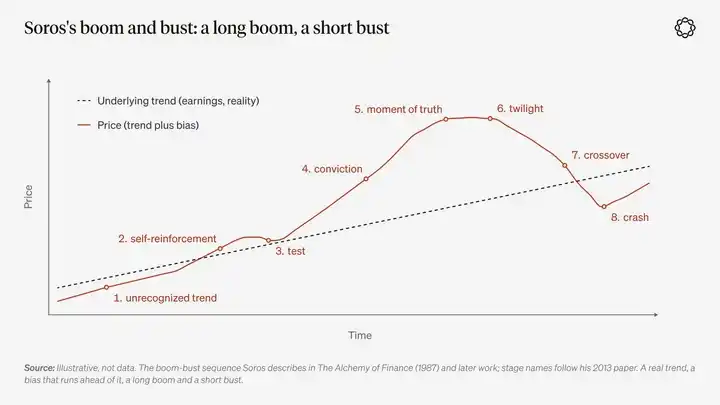
George Soros, famoso desde 1992 por vender corto la libra esterlina, construyó su carrera operando este bucle de retroalimentación. Llamó a este mecanismo «reflexividad».
En un discurso de 2009, Soros señaló: «Toda burbuja tiene dos componentes: una tendencia subyacente que prevalece en la realidad y una concepción errónea relacionada con esa tendencia.»
Cuando ambos factores se refuerzan mutuamente, los precios al alza parecen convertirse en pruebas que respaldan el juicio original. Como lo describió Soros, la fase de auge es «larga y gradual», mientras que la fase de colapso es «breve y abrupta, porque la liquidación forzosa de posiciones insostenibles refuerza aún más la caída.»
Antes de que la tendencia se invierta, las masas no son tan irracionales como sugiere Mackay. Simplemente participan en un proceso que puede seguir generando rendimientos durante un tiempo, y dichos rendimientos suelen ser muy sustanciales. El propio éxito de Soros es prueba de ello.
Estos cuatro pensadores discrepaban en muchos aspectos, pero sobre el comportamiento colectivo llegaron, en última instancia, a conclusiones más cercanas entre sí de lo que sus respectivos métodos sugerirían: los precios a corto plazo los determinan las expectativas de los participantes del mercado sobre la conducta de los demás. Mientras esta conducta siga generando rendimientos, la masa parece racional.
Sin embargo, ninguno respondió cabalmente a una pregunta: ¿qué impulsa inicialmente la acción colectiva?
II. Dos grandes motores especulativos
Una masa necesita una razón para actuar, y dicha razón suele surgir de la brecha entre dos mundos: el mundo real ya reflejado en los precios de los activos y el mundo que podría emerger en el futuro.
Históricamente, esta brecha se ha formado principalmente de dos maneras.
La primera es el cambio tecnológico.
Los ferrocarriles redujeron drásticamente los costos de transporte y distancia; la electricidad reorganizó la producción fabril; y hoy, los modelos de IA capaces de leer y escribir están transformando la percepción del valor del trabajo administrativo.
Las personas discrepan sobre cuándo ocurrirá dicho cambio y quiénes capturarán finalmente las nuevas ganancias; los mercados líquidos son donde esas discrepancias se precian y negocian.
Podemos denominar esto Especulación Constructiva.
Alguien construirá eventualmente un panorama industrial completamente nuevo; quienes lleguen primero obtendrán estatus y rendimientos, mientras que el capital suele fluir rápidamente, aunque de forma tosca. Las redes de fibra óptica se desplegaron así exactamente, y los centros de datos también se construyen de esta manera. Al mismo tiempo, gran parte del capital también se destruirá en el proceso.
La segunda fuerza proviene del sistema político y monetario.
Cuando un país enfrenta presión fiscal o cuando un régimen político tiene objetivos específicos, comienza a ofrecer al público algún tipo de apuesta: convertir la deuda de guerra en acciones corporativas; comprar viviendas porque la propiedad es política nacional; o mantener cualquier activo distinto del efectivo.
A nivel doméstico, este cambio se manifiesta así: la trayectoria vital habitual ya no da a las personas confianza de poder tener una vida digna en el futuro. El poder adquisitivo real del dinero parece estar disminuyendo más rápido de lo que indican los datos oficiales, y los ingresos salariales ya no permiten adquirir una vivienda en la misma etapa de la vida que la generación anterior.
Podemos llamarla Especulación Lotérica.
En este punto, esperar pacientemente suena cada vez más como un consejo dado por quienes ya poseen activos. La única opción restante parece ser un boleto de lotería: si se logra un premio enorme, pero de probabilidad extremadamente baja, la vida podría cambiar por completo; y si se fracasa, el resultado apenas difiere del estado inicial del especulador.
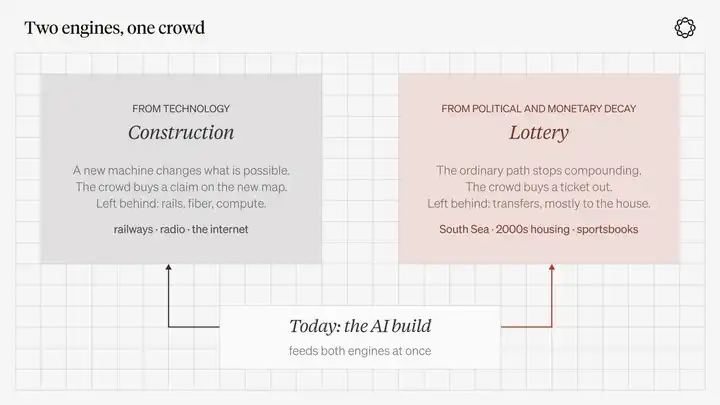
Descripción del gráfico: Estas son dos formas en que los grupos construyen una narrativa compartida. Conducta similar, pero resultados distintos.
Ninguno de estos conceptos es despectivo; describen por qué las personas participan en la especulación, no qué activos compran.
Una acción ferroviaria de 1845 pertenece principalmente a la narrativa constructiva, pero también contiene sueños al estilo de la lotería sobre riqueza repentina. Una apuesta deportiva combinada es esencialmente un billete de lotería, salvo que ha aprendido a hablar el lenguaje de los mercados financieros. Un contrato perpetuo sobre un índice bursátil puede pertenecer a cualquiera de ambas categorías, según quién sea la contraparte y por qué ingresa al mercado.
Mackay observó efectivamente estas dos fuerzas, pero no les puso nombre.
Abrió su capítulo sobre las Cruzadas escribiendo que cada época tiene su propia locura peculiar: «algún plan, proyecto o fantasía que atrae a las personas por el deseo de beneficio, la necesidad de emoción o el mero poder de la imitación. Si ninguno de estos factores está presente, entonces causas políticas o religiosas, o ambas juntas, también impulsarán a la gente hacia alguna forma de locura».
El deseo de beneficio en torno a proyectos corresponde a la especulación constructiva; el impulso de las fuerzas políticas corresponde al segundo motor. La imitación es, por sí misma, comportamiento grupal y no le importa qué fuerza inició todo el proceso.
William Quinn y John Turner propusieron también una división similar en su libro de 2020 «Boom and Bust».
Su «triángulo de burbujas» incluye tres elementos: negociabilidad del activo, dinero y crédito, y especulación. Además, una burbuja necesita un detonante, normalmente una nueva tecnología o una política gubernamental.
Según su análisis, las burbujas impulsadas por financiación bancaria suelen causar los daños más graves, mientras que las desencadenadas por progreso tecnológico tienen más probabilidades de dejar algo genuinamente útil tras estallar.
III. ¿Qué hacían realmente las multitudes especulativas en la historia?
Si la afirmación de Lefèvre de que «no hay nada nuevo en Wall Street» es cierta, entonces la forma más valiosa de estudiar la historia consiste en identificar las causas de cada oleada de frenesí especulativo, examinar qué dejó tras de sí y observar cuán raro es, en realidad, que ambos motores principales actúen con fuerza simultáneamente.
La manía de los tulipanes: un activo comercial emergente en una república próspera
La manía holandesa de los tulipanes (1636-1637) es una de las historias más conocidas sobre burbujas financieras y uno de los eventos que los historiadores han reexaminado con mayor intensidad.
La historiadora Anne Goldgar descubrió en su libro de 2007 «Tulipmania» que los principales participantes eran un pequeño grupo de comerciantes y artesanos especializados de Haarlem y Ámsterdam, que intercambiaban entre sí un bien de lujo.
Más tarde afirmó: «No encontré a nadie que se arruinara por ello».
Los daños de esta fiebre se concentraron principalmente en el nivel de confianza y reputación. Sin embargo, en aquella época sí existían tres condiciones: un bien de consumo estético emergente, contratos a futuro sobre bulbos aún no extraídos y una república comercial próspera con un sólido marco jurídico capaz de negociar promesas futuras.
Los tulipanes no fueron una innovación tecnológica, pero la novedad puede considerarse una rama menor de la especulación constructiva. Un nuevo producto y un mercado de contratos a futuro bastaron para generar una multitud especulativa en un entorno donde el orden político funcionaba normalmente.
La mayoría de los fenómenos denominados «burbujas» en mercados alcistas normales son similares a este, y los daños reales causados suelen ser mucho menores de lo que posteriormente describen las narrativas.
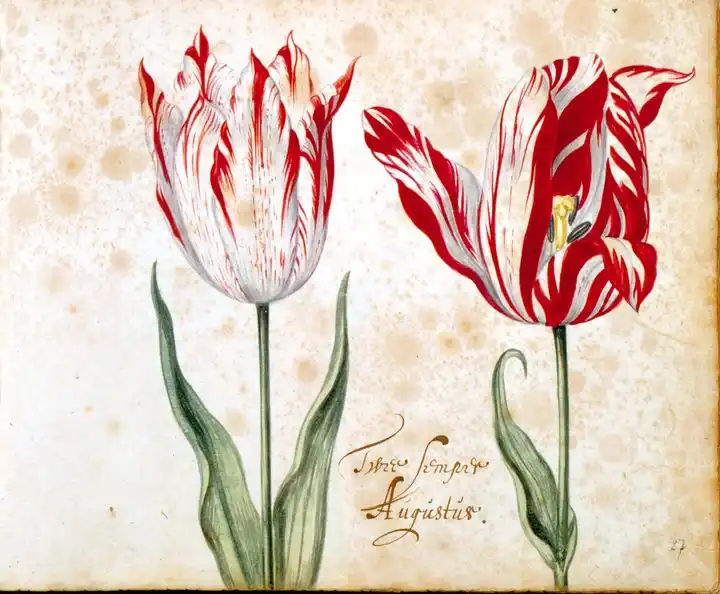
Leyenda: Semper Augustus, la variedad más famosa del comercio de tulipanes de 1636-1637, imagen tomada de un catálogo de tulipanes del siglo XVII.
La burbuja de la Compañía del Mar del Sur y John Law: empaquetar la deuda fiscal nacional como acciones
La situación en 1720 fue completamente distinta y la tecnología tuvo casi nula participación. Tras finalizar la Guerra de Sucesión Española, tanto Gran Bretaña como Francia cargaban una enorme deuda que los sistemas fiscales existentes no podían atender fácilmente. Ambos países intentaron refinanciarla mediante compañías comerciales.
En Londres, la Compañía del Mar del Sur propuso sacar la deuda pública de los libros contables mediante una conversión de deuda en acciones. El alza de los precios accionarios hizo que los tenedores de deuda aceptaran con más facilidad el canje, lo que impulsó aún más los precios y facilitó la siguiente ronda de conversión.
El precio de las acciones de la Compañía del Mar del Sur subió de unos 128 libras esterlinas en enero de ese año a cerca de 1.000 libras a finales de junio. Durante la suspensión veraniega de los registros de transferencias bursátiles, el mercado siguió operando mediante cotizaciones a plazo. Sin embargo, para otoño, la acción había perdido la mayor parte de sus ganancias.
En París, John Law fue más lejos: integró un banco real, un sistema de dinero fiduciario y la Compañía del Misisipi en un mecanismo financiero unificado.
Durante varios meses, este mecanismo pareció haber refinanciado a un país al borde del colapso fiscal bajo la dirección de un escocés astuto. Pero, en última instancia, el dinero fiduciario debe ser canjeable por un valor real más allá del papel mismo y no puede sostenerse indefinidamente emitiendo más dinero fiduciario.
Francia sufrió esta crisis con mayor gravedad que Gran Bretaña, pues su sistema monetario formaba parte integral de toda la especulación.
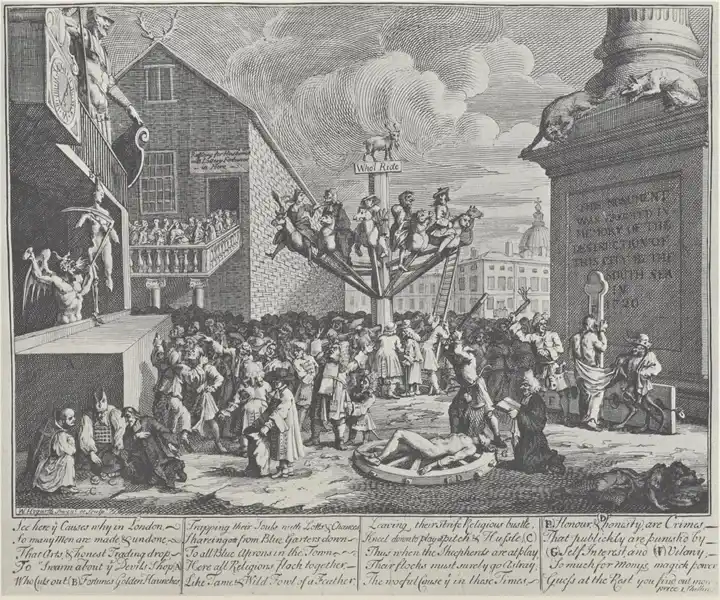
Leyenda: Grabado satírico de William Hogarth «La burbuja de la Compañía del Mar del Sur», creado en 1721 y publicado en 1724. Especuladores montan una noria bajo un letrero que dice «¿Quién sube?». El Mal azota el Honor; el Interés propio ata la Honestidad a una rueda de tortura, y el monumento se reinaugura en memoria de los daños causados por la Compañía del Mar del Sur a la ciudad.
Este es el patrón típico del segundo motor especulativo: la deuda pública se convierte en oportunidades privadas de beneficio, mientras que, al final, el riesgo lo asume el público.
La política habitacional de la década de 2000 aplicó otra versión de este patrón mediante hipotecas. La narrativa monetaria de las criptomonedas surge desde la dirección opuesta: cuando la moneda oficial sigue depreciándose, el mercado empieza a apresurarse a adoptar otra unidad monetaria.
Incluso sin respaldar la narrativa casi religiosa, no resulta difícil comprender la estructura subyacente: cuando un grupo deja de confiar en la reserva oficial de valor, estará dispuesto a comprar la historia de una alternativa mejor.
Fiebre ferroviaria: tecnología real, dinero barato y un Parlamento permisivo
Gran Bretaña a mediados de la década de 1840 fue el prototipo histórico de toda manía especulativa tecnológica posterior.
La locomotora de vapor era una tecnología real. Ya en 1830, el Ferrocarril de Liverpool y Manchester ya operaba servicios de pasajeros remunerados. Posteriormente, el dinero se volvió cada vez más barato.
En 1844, el Banco de Inglaterra redujo los tipos de interés del 4 % al 2,5 %; los inversores podían suscribir acciones ferroviarias con solo un pequeño depósito; y el Parlamento británico aprobó nuevas líneas ferroviarias más rápido de lo que los ingenieros podían realizar los estudios topográficos.
Andrew Odlyzko, matemático especializado en archivos históricos ferroviarios, halló mediante análisis estadístico que la extensión de nuevas vías ferroviarias aprobadas por el Parlamento británico fue de 805 millas en 1844, aumentó a 2.700 millas en 1845 y alcanzó 4.538 millas en 1846.
Para 1847, el Reino Unido gastaba aproximadamente 44 millones de libras anuales en construcción ferroviaria, mientras que el presupuesto anual total del gobierno central era entonces de solo unos 50 millones de libras.
En «Dombey e hijo», Dickens retrata una época saturada de elementos ferroviarios: «Hoteles ferroviarios, oficinas ferroviarias, pensiones y casas de huéspedes ferroviarias; planos ferroviarios, mapas, vistas paisajísticas, papel de envolver, botellas, cajas de sándwiches y horarios de trenes».
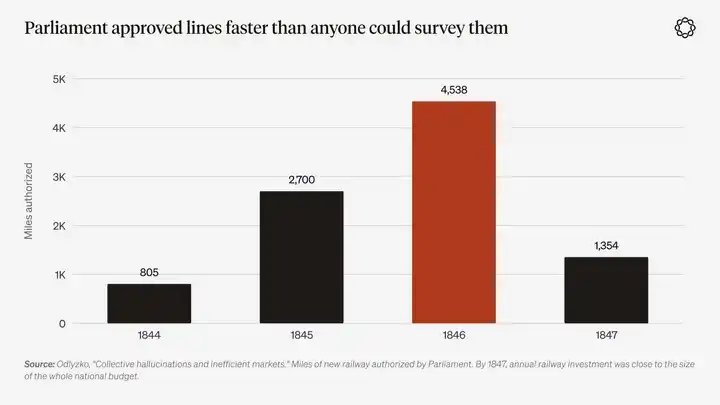
Leyenda del gráfico: Extensión de nuevas vías ferroviarias aprobadas por el Parlamento británico, datos de «Alucinaciones colectivas y mercados ineficientes» de Odlyzko. Para 1847, la inversión ferroviaria anual se acercaba al presupuesto total del gobierno central.
El propio papel de Mackay en esta manía constituye un episodio bastante irónico de la historia financiera.
Odlyzko revisó el «Glasgow Argus», periódico editado por Mackay entre 1844 y 1847, y descubrió que el autor de la obra más famosa sobre la locura colectiva fue, de hecho, «uno de los promotores más entusiastas de la fiebre ferroviaria».
En octubre de 1845, cuando los precios ferroviarios estaban cerca de su máximo, el periódico de Mackay seguía diciendo a sus lectores: «Quienes lanzan advertencias se equivocan; no hay absolutamente ninguna razón para temer una especulación ferroviaria legítima».
No obstante, al revisar su libro en 1852, Mackay mencionó la manía especulativa más grave que había experimentado personalmente en una sola nota al pie.
Si alguien especializado en el comportamiento grupal no lo percibía claramente estando en medio de la masa, otros no deberían sobreestimar su propia capacidad para identificar la euforia colectiva.
Otras conclusiones de investigación de Odlyzko son aún más relevantes hoy. En sus palabras, los accionistas ferroviarios sufrieron, al final, «una decepción extremadamente severa».
No obstante, la red ferroviaria se construyó y dejó a Gran Bretaña lo que Odlyzko llama «la mejor infraestructura de transporte del mundo». El despilfarro de capital se debió principalmente al momento de la inversión y a la elección de rutas, no a la creación de cosas inútiles de la nada. Esta es precisamente la forma clásica de especulación constructiva.
Para las inversiones en IA, la lección histórica no es que «los ferrocarriles tuvieron éxito, así que hay que comprar laboratorios de IA».
La verdadera lección es: cuando una tecnología de propósito general, dinero barato y responsables políticos ansiosos por respaldar proyectos de construcción coinciden, generan simultáneamente exceso de capacidad y redes de infraestructura útiles a largo plazo.
El activo que elijas puede resultar ganador o llegar a cero, pero la construcción a gran escala dejará tras de sí infraestructura física útil.
Los años veinte: una explosión tecnológica impulsada por dinero prestado
En los años veinte, el mismo motor especulativo se reactivó, pero con mayor apalancamiento.
La radio, los automóviles, la electrificación y la producción industrial en masa fueron avances tecnológicos reales, como los ferrocarriles. La Radio Corporation of America (RCA) se convirtió en la acción representativa de la narrativa de la «nueva era» de esa época. Hoy, un puñado de empresas de chips de memoria y semiconductores, junto con los laboratorios pioneros de IA que las respaldan, desempeñan un papel similar.
El economista de Harvard John Kenneth Galbraith, al escribir *La gran crisis de 1929* una generación después, se negó a atribuir una burbuja tan masiva simplemente a un recorte de tasas del Banco Central.
Para él, lo más relevante fue el estado de ánimo social de la época: una convicción generalizada de que también las personas comunes merecían hacerse ricas. Décadas después, añadió dos factores poco considerados hasta entonces: «la memoria financiera es extremadamente corta» y «la falsa asociación entre dinero e inteligencia».
El combustible de esta fiebre fue el crédito, y crédito caro. Los préstamos de correduría superaron los 8500 millones de dólares, y en marzo de 1929 las tasas de interés a corto plazo alcanzaron brevemente el 20 %.
La gente estaba dispuesta a pagar esos altos intereses porque esperaba rendimientos varios veces superiores al costo del préstamo. Los fondos de inversión compraban acciones entre sí y empaquetaban esta propiedad circular como creación de valor.
Walter Bagehot, editor victoriano de *The Economist*, describió 70 años antes la materia prima básica de este fenómeno: «En momentos determinados, mucha gente tonta tiene mucho dinero tonto».
Según su explicación, ese dinero empieza a buscar a quienes puedan devorarlo (fase de «dinero excedente»); al encontrar su objetivo, nace la «especulación»; y cuando el dinero se consume por completo, surge el «pánico».
Del septiembre de 1929 al julio de 1932, el índice Dow Jones Industrial Average cayó un 89 %.
Hoy, el equivalente de las operaciones con margen de los años veinte son instrumentos apalancados que nunca se denominan préstamos: opciones con vencimiento diario, mecanismos de financiación de contratos perpetuos y posiciones apalancadas diez veces, abiertas con unos toques en el móvil usando como garantía efectivo nominal.
Tras estallar una burbuja, la narrativa oficial suele necesitar un villano: vendedores en corto, extranjeros o banqueros centrales. Admitir que toda la sociedad participó en un «concurso de belleza» choca con la idea de que la riqueza mide la inteligencia.
El pensador francés René Girard se fascinó especialmente por el comportamiento mimético y construyó su teoría de la mimesis cultural en torno a la imitación y los mecanismos de chivo expiatorio. Después, otros académicos introdujeron esta teoría en economía.
Peter Thiel estudió con Girard en la Universidad de Stanford y fue el primer inversor externo de Facebook. También ha usado el marco teórico de Girard para explicar dicha inversión. Los ciclos de auge y caída encajan notablemente bien en esta teoría.
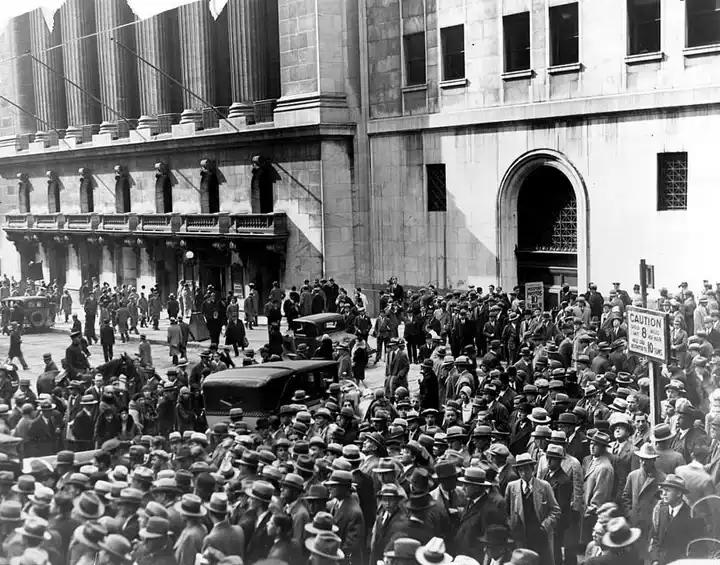
Leyenda: Multitudes reunidas frente a la Bolsa de Valores de Nueva York tras el crack de 1929.
La burbuja de Internet y la burbuja inmobiliaria: dos fuerzas impulsoras distintas
La burbuja de Internet a finales de los años noventa podría describirse como la fiebre ferroviaria entrando en la era del ratón.
Internet sí cambió permanentemente el mundo, y la narrativa de la «nueva era» descrita por Shiller impulsó juegos keynesianos de expectativas: los participantes del mercado creían que otros también considerarían obsoletas las herramientas tradicionales de valoración.
De marzo de 2000 a octubre de 2002, el índice Nasdaq Composite cayó un 78 %; la mayoría de las empresas cotizadas abandonaron finalmente el mercado, pero los cables de fibra óptica enterrados subsistieron.
Amazon fue un proyecto orientado a la construcción que sobrevivió con éxito la fase especulativa al azar. Pets.com fue un boleto de lotería vendido con la misma retórica publicitaria. Durante el desarrollo de la burbuja, la multitud no pudo distinguir entre ambos en tiempo real. Y esta incertidumbre es precisamente el fundamento que permite persistir al «concurso de belleza».
El auge inmobiliario posterior fue impulsado por un motor distinto y ganó impulso continuo mediante políticas públicas.
Según Shiller, la propiedad de vivienda se configuró como un objetivo nacional de desarrollo: una narrativa social contagiosa existente mucho antes de ser empaquetada en productos financieros estructurados.
Tras la explosión de la burbuja puntocom, la Reserva Federal flexibilizó su política monetaria; instituciones hipotecarias respaldadas por el gobierno y presiones políticas ampliaron conjuntamente los canales de financiación para la compra de viviendas; bancos y el sistema bancario paralelo asumieron apalancamiento sustancial.
Entre 2000 y el pico de 2006, los precios nacionales de las viviendas en EE.UU. subieron cerca de un 85 % y luego cayeron un 27 %. Este es el caso más típico de la advertencia de Quinn y Turner sobre los riesgos de burbujas financiadas por bancos.
Criptomonedas: ambas fuerzas impulsoras desde el inicio
Como activo, las criptomonedas han estado impulsadas desde su origen por dos motores especulativos.
La narrativa fundacional de Bitcoin es esencialmente una protesta contra un sistema monetario que hace sentir que mantener efectivo equivale a perder riqueza constantemente. Y las monedas estables se han convertido en una forma para residentes de ciudades como Lagos y São Paulo de mantener dólares estadounidenses sin necesidad de una cuenta bancaria estadounidense.
Ya en mayo de 2020 señalamos: «Las condiciones para una devaluación generalizada de las monedas están tomando forma ante nuestros ojos».
En diciembre de ese año, calificamos aún más a Bitcoin como «posiblemente el activo con mayor exposición apalancada a la devaluación generalizada de las monedas».
Chainalysis, en su informe anual más reciente, contabilizó flujos transfronterizos de fondos en monedas estables por unos 220 000 millones de dólares, un aumento del 78 % interanual. Las monedas estables representan ahora el 96 % del valor de transferencias entre particulares dentro de países.
Además, la tecnología subyacente de las criptomonedas también constituye una narrativa de construcción. Gestiona aproximadamente 300 000 millones de dólares en monedas estables y soporta sistemas de negociación por órdenes que nunca cierran.
El mismo símbolo bursátil de una criptomoneda suele incorporar ambas narrativas. El debate sobre si Bitcoin es una tecnología, una cobertura o una creencia jamás terminará, porque las comunidades implicadas nunca necesitan elegir entre estas explicaciones.
Pero, para la lógica inversora central de este artículo, el segundo papel de las criptomonedas es más importante: ellas mismas son también una tecnología que genera actividad especulativa.
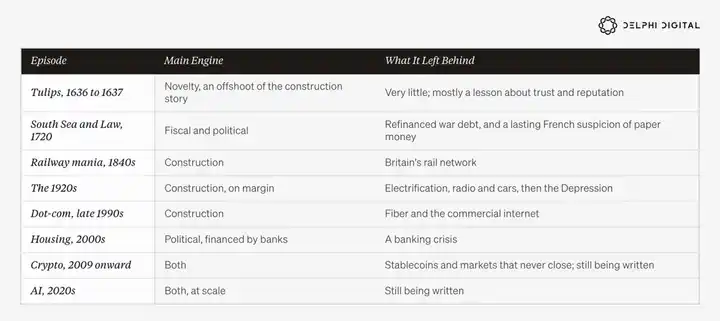
Al mirar retrospectivamente esta historia, cada manía especulativa importante fue impulsada principalmente por un solo motor.
Tulipanes, ferrocarriles, radio e internet fueron narrativas de expansión tecnológica ocurridas dentro de sistemas políticos y monetarios generalmente funcionales. La bonanza de los años veinte dependió de dinero prestado para impulsar la expansión tecnológica y terminó, en última instancia, en una grave crisis.
La burbuja de la Compañía del Mar del Sur, el sistema financiero de John Law y la bonanza inmobiliaria fueron narrativas impulsadas por políticas públicas con escasa incorporación de nuevas tecnologías importantes.
En estos casos, las oportunidades especulativas se ofrecieron al público desde arriba, ya fuera para refinanciar la deuda pública o para elevar las tasas de propiedad de vivienda.
Las criptomonedas están impulsadas simultáneamente por ambas fuerzas, aunque hasta hace poco su tamaño relativo respecto a la economía global siguió siendo pequeño.
Hoy han cambiado dos cosas.
Primero, ambos motores operan con fuerza al mismo tiempo. Segundo, los motores político y monetario ya no se impulsan únicamente desde arriba, sino también fuertemente desde el nivel doméstico y popular, pues un número creciente de hogares ya no confía en que el camino tradicional de progreso personal siga siendo viable.
Este segundo cambio explica en buena medida por qué hoy la demanda especulativa es tan amplia.
IV. Dos motores especulativos operando simultáneamente
El motor tipo lotería: vivienda, deuda y empleo
Tras la crisis financiera de 2008 y nuevamente tras la pandemia de 2020, las políticas enviaron dos señales a toda una generación: el poder adquisitivo del efectivo se erosionará progresivamente y las caídas de los mercados de activos se tratarán como emergencias que exigirán intervención política.
Los déficits fiscales ya no son una condición ocasional, sino un régimen político normalizado.
En el año fiscal 2025, el déficit fiscal federal estadounidense alcanzó 1,8 billones de dólares, aproximadamente el 5,8 % del PIB, pese a que la economía estadounidense no estaba en recesión. La Oficina de Presupuesto del Congreso estima que el déficit fiscal se amplió aún más, a unos 2 billones de dólares, en el año fiscal 2026, que finaliza en septiembre.
Los pagos anuales netos por intereses de la deuda federal estadounidense ya alcanzan aproximadamente 1 billón de dólares, superando los gastos en defensa.
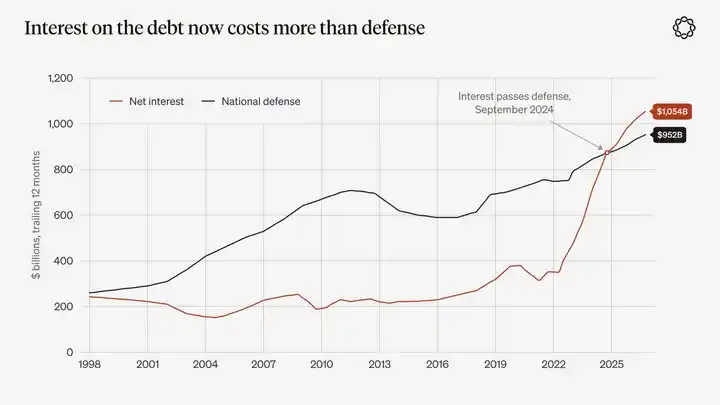
Descripción del gráfico: Pagos netos por intereses y gastos en defensa del gobierno federal estadounidense, totales acumulados en los últimos 12 meses. Fuente: Informe Mensual del Tesoro de EE.UU. Los pagos netos por intereses superaron por primera vez los gastos en defensa en septiembre de 2024 y han permanecido por encima desde diciembre de 2024.
Durante la década de 2010, los precios al consumidor se mantuvieron generalmente moderados, pero la liquidez excesiva fluyó hacia los mercados de activos: bienes raíces, acciones de largo vencimiento y diversos activos escasos. Tras 2020, la presión inflacionaria apareció simultáneamente en bienes de consumo y precios de activos.
Las restricciones de zonificación y la insuficiente oferta habitacional son factores clave que explican el problema inmobiliario estadounidense. Además, desde 2008, las tasas de interés reales no han estado cerca de cero todos los años.
Pero lo que este artículo realmente analiza es: cuando los ingresos salariales ya no permiten a una familia adquirir su primera vivienda en el mismo plazo que la generación anterior, ¿qué opciones les quedan?
El método de medición del Pew Research Center es el más intuitivo.
Entre 1975 y 2000, para los hogares dirigidos por personas menores de 40 años, la relación entre el valor medio de la vivienda y los ingresos medios del hogar se mantuvo durante mucho tiempo en torno a 2,5 veces. Esta relación alcanzó 3,6 veces en el pico de la burbuja inmobiliaria de 2006, bajó a 2,9 veces en 2019, volvió a subir a 3,6 veces en 2022 y seguía en 3,5 veces en 2024.
El Centro Conjunto de Estudios sobre Vivienda de Harvard comparó los ingresos totales de los hogares con los precios de venta de viviendas y halló que, en 2024, el precio medio nacional de venta de una vivienda unifamiliar en Estados Unidos equivalía a 5 veces los ingresos medios del hogar. En San José, Los Ángeles, San Francisco y Honolulu, esta relación superó las 10 veces.
La última encuesta de la Asociación Nacional de Agentes Inmobiliarios muestra que la proporción de compradores primerizos en las transacciones inmobiliarias totales cayó a un mínimo histórico del 21 %, mientras que la edad mediana de los compradores primerizos alcanzó un récord de 40 años.
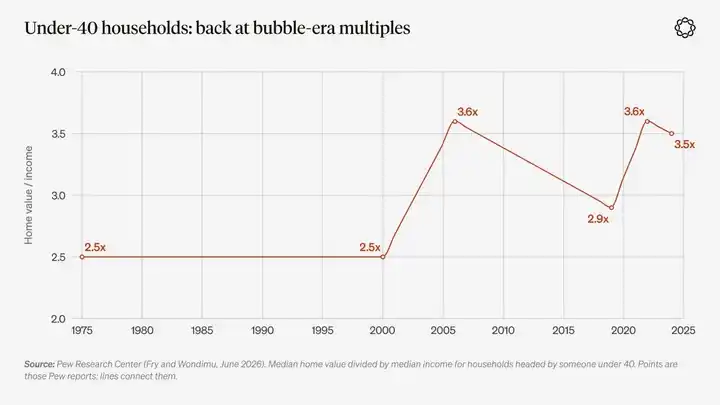
Descripción del gráfico: Relación entre el valor medio de la vivienda y los ingresos medios de los hogares dirigidos por personas menores de 40 años. Fuente: Centro de Investigaciones Pew, Fry y Wondimu, junio de 2026.
Con estos niveles de precios, el significado económico del ahorro comienza a cambiar. Para una familia, cero dólares y 10 000 dólares parecen no diferir mucho, pues en ambos casos es insuficiente para pagar una entrada. Pero aún hay una brecha enorme entre 10 000 dólares y una vivienda.
En muchos sentidos, el antiguo pacto social —trabajar duro, acumular ahorros, comprar una vivienda y luego aumentar la riqueza mediante la apreciación patrimonial— ha quedado roto por decisiones políticas y monetarias. Esto también ha modificado lo que las personas consideran comportamiento racional.
Los jóvenes lo sienten con mayor intensidad, y entre ellos, los hombres jóvenes acuden en gran número a plataformas de apuestas deportivas, aplicaciones de operaciones con opciones y mercados de predicción.
El Centro de Investigaciones Pew halló que, en el último año, el 36 % de los hombres menores de 30 años participaron en apuestas deportivas, frente al 22 % de todos los adultos estadounidenses. Una encuesta de la Fundación FINRA revela que, entre los inversores menores de 35 años, el 43 % ha operado con opciones; entre los inversores de 55 años o más, esta proporción es solo del 10 %.
Factores biológicos y culturales explican parte de las diferencias. Incluso antes del sistema monetario actual, los hombres jóvenes siempre asumieron mayores riesgos. Pero el bloqueo de las vías tradicionales de acumulación patrimonial probablemente también contribuye a la rápida expansión de este comportamiento, junto con otros dos factores: la legalización del juego y la proliferación de smartphones.
En mayo de 2024, en el punto álgido de la fiebre de las monedas meme, describimos este fenómeno: una generación joven «con fuertes deudas, viviendas inalcanzables y salarios erosionados rápidamente por la inflación», para la cual «la única forma de ganar en esta nueva competencia por la riqueza parece ser obtener retornos de 100 veces».
Cuando se pregunta a las personas por qué eligen inversiones de alto riesgo, sus respuestas son muy directas.
Un estudio de Northwestern Mutual de 2026 halló que, entre los encuestados de la Generación Z atraídos por activos de alto riesgo, el 80 % afirmó haber participado porque sentía que su situación financiera personal había quedado rezagada.
Pero esto no significa que toda una generación haya abandonado los métodos tradicionales de acumulación de riqueza. El Instituto Urbano encontró que solo el 17 % de la Generación Z participó en apuestas deportivas el año pasado, y la mayoría de los jóvenes sigue usando métodos convencionales para ahorrar.
Sin embargo, este tema de inversión no necesita atraer a la inmensa mayoría: basta con una minoría suficientemente numerosa, motivada y equipada con smartphones.
Según datos de la Asociación Estadounidense de Juegos, las apuestas deportivas legales en Estados Unidos pasaron de 6 600 millones de dólares en 2018 a 166 900 millones en 2025.
En mayo de 2018, la sentencia del Tribunal Supremo estadounidense en el caso Murphy contra NCAA cambió el panorama jurídico de las apuestas deportivas. Ya existía la demanda, y dicha sentencia le dio un canal legal, además de crear una nueva fuente de ingresos fiscales para los gobiernos estatales.
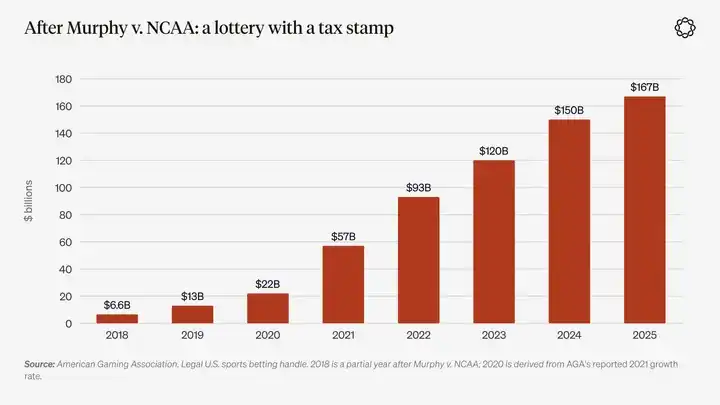
Descripción del gráfico: Apuestas deportivas legales en Estados Unidos. Fuente: Asociación Estadounidense de Juegos. Los datos de 2018 corresponden solo a parte del año tras la sentencia; los de 2020 se estiman según la tasa de crecimiento publicada para 2021.
En el primer semestre de este año, el impulso especulativo derivado del factor monetario se debilitó algo. Pero el 19 de agosto, el Departamento del Tesoro estadounidense anunció que duplicaría al menos el tamaño de las recompras de bonos del Tesoro a largo plazo como «apoyo a la liquidez», reforzando nuevamente este factor.
El día del anuncio, Scott Freeman, de Delphi, calificó la medida como «la misma operación consolidada del balance general que la flexibilización cuantitativa, pero ejecutada desde un edificio distinto».
En octubre de 2025, un informe de investigación de JPMorgan difundió ampliamente el término «operación de devaluación». Pocos días después, los precios del oro superaron los 4 000 dólares por onza.
De hecho, veníamos analizando esta lógica de inversión desde 2019. En nuestro panorama macroeconómico de diciembre de ese año, propusimos que «una nueva ronda de políticas globales de devaluación de monedas fiduciarias está en sus fases iniciales».
En enero de 2025, cuando los precios del oro se acercaban a los 2 700 dólares por onza, volvimos a calificarlos como «uno de los gráficos más relevantes en la actualidad».
En enero de 2026, los precios del oro alcanzaron un máximo cercano a 5.600 USD por onza. Desde entonces, el oro ha cedido aproximadamente una cuarta parte de sus ganancias, la Reserva Federal aplicó su primer aumento de tasas desde 2023 y el rendimiento del bono estadounidense a 10 años cerró por encima del 5,3 % a principios de octubre, su nivel más alto en más de dos décadas.
Mantener efectivo ahora ofrece nuevamente un rendimiento cierto, y quienes interpretaron la apuesta contra la devaluación como una subida unidireccional del oro también han aceptado la corrección del mercado.
Sin embargo, las tasas de interés más altas no han reabierto la escalera tradicional de acumulación de riqueza. Para los compradores de viviendas, cuyos precios alcanzan 3,5 veces los ingresos familiares, las tasas más altas hacen que las hipotecas sean aún menos asequibles.
Mientras tanto, la economía estadounidense opera a pleno empleo, pero el déficit fiscal sigue cerca del 6 % del PIB. El Gobierno debe refinanciar su deuda a tasas más altas, mientras que la demanda creciente de financiación para IA compite por el mismo pool de ahorros.
Por tanto, el actual motor especulativo al estilo de lotería ya no depende principalmente del oro, sino que se sustenta más en la vivienda, el empleo y la presión fiscal. Y la IA afecta simultáneamente a los tres ámbitos.
El motor de construcción: la mayor oleada de inversión privada en construcción en décadas
La narrativa de construcción de esta década tiene un nombre claro: IA. ¿O debería llamarse ahora SI (superinteligencia)?
Sea como fuere, Microsoft, Alphabet, Amazon y Meta gastaron colectivamente unos 416 000 millones USD en inversiones de capital en 2025, un incremento de aproximadamente dos tercios respecto a 2024.
Según las previsiones publicadas por estas cuatro empresas, sus gastos totales en inversiones de capital para 2026 se proyectan entre 720 000 y 745 000 millones USD, sin incluir aún los gastos de Oracle.
Esta escala equivale a aproximadamente el 2,3 % del PIB estadounidense, aunque parte de la inversión se realiza en el extranjero y gran parte del hardware debe importarse. Esta proporción supera más del doble el ~1 % del PIB registrado en el pico de la fiebre inversora en telecomunicaciones y es comparable a la inversión ferroviaria estadounidense de las décadas de 1870 y 1880. Hoy, lo que sustenta este auge inversor son principalmente los balances de cuatro empresas.
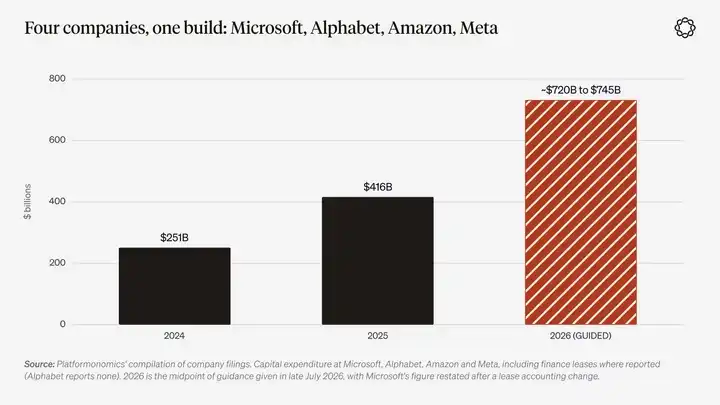
Nota del gráfico: Inversión en activos fijos de Microsoft, Alphabet, Amazon y Meta, incluidos los gastos revelados en arrendamientos financieros. Los datos de 2024 y 2025 provienen de la agregación de informes financieros corporativos realizada por Platformonomics; para 2026 se usa el punto medio de las previsiones empresariales emitidas a finales de julio de ese año.
El economista Jason Furman calculó que, en el primer semestre de 2025, la inversión en equipos y software de procesamiento de información contribuyó al 92 % del crecimiento del PIB estadounidense. Sin embargo, esa cifra representa una contribución bruta.
Como gran parte del hardware depende de importaciones, economistas de Goldman Sachs y de la Reserva Federal señalan que, al excluir dichas importaciones, la contribución neta es mucho menor.
En cualquier caso, la magnitud de esta ola constructiva ya es suficiente para obligar a todo el sistema económico, la red eléctrica y el Gobierno a asignar recursos en torno a ella.
Soros podría argumentar que sí existe aquí una tendencia real subyacente: la expansión de la potencia informática y de la infraestructura eléctrica. Pero al mismo tiempo, también podría haber una creencia errónea: el mercado supone que los ingresos correspondientes se materializarán según un cronograma que coincida con la depreciación de los activos.
El alza de los precios de los activos financia más proyectos de construcción, y la inversión creciente refuerza la credibilidad de la narrativa original.
Al final, muchas inversiones accionarias podrían resultar tan decepcionantes como lo fueron las acciones ferroviarias en su momento, pero parte de la infraestructura creada mediante inversiones de capital perdurará a largo plazo, tal como sobrevivió la red ferroviaria.
La estrategia de inversión más intuitiva es poseer directamente los activos clave de esta ola constructiva: energía, chips y, en última instancia, los laboratorios de IA que sobrevivan.
Desde la perspectiva de qué permanecerá tras el fin de la burbuja, este enfoque es correcto. También analizaremos este tema con mayor detalle en informes posteriores de nuestra serie anual de perspectivas. Pero esta estrategia ignora el impacto de la ola constructiva sobre todos los espectadores.
Cuanto más posibilidades futuras genere una tecnología, mayor será la demanda de contratos financieros que permitan apostar por distintos resultados futuros.
Los futuros perpetuos, las opciones con vencimiento el mismo día y los contratos vinculados a eventos centrados en acciones de fabricantes de chips, decisiones sobre tasas de interés y novedades sobre inteligencia artificial son precisamente cómo los inversores enfrentan esta incertidumbre. Después de todo, nadie puede saber de antemano qué empresas que participan hoy en la construcción de infraestructura de IA se convertirán en la próxima Amazon y cuáles en la próxima Pets.com.
Donde se cruzan dos motores
En la mayoría de los episodios especulativos del pasado, el motor tecnológico y el político funcionaban mayormente por separado. Pero hoy, la magnitud de la ola de construcción de IA es suficiente para impulsar ambos simultáneamente.
Actúa principalmente mediante cuatro canales: facturas eléctricas, gobierno, mercado de bonos y mercado laboral.
El primer canal son las facturas eléctricas.
En 2023, los centros de datos representaron cerca del 4,4 % del consumo eléctrico estadounidense. El Laboratorio Nacional Lawrence Berkeley proyecta actualmente que para 2030 esta cifra alcanzará el 12 %.
La red PJM abarca 13 estados estadounidenses y Washington, D.C., y sirve a aproximadamente 67 millones de personas. Cada año, la red celebra subastas para fijar precios de capacidad de generación futura.
Para el año de entrega 2024/25, el mercado de capacidad cerró en 28,92 USD por megavatio-día. Para 2025/26, ese precio saltó a 269,92 USD y desde entonces se ha mantenido cerca del tope de unos 330 USD.
El monitor independiente del mercado de PJM señaló que los centros de datos contribuyeron solos con 9300 millones de USD en costos adicionales en la primera ronda de fuertes aumentos de precios.
Durante los cinco años hasta marzo de 2026, los precios residenciales de la electricidad en EE.UU. subieron acumulativamente un 40 %. Las mejoras de la red y los precios de los combustibles fueron los principales impulsores, mientras que los aumentos en los precios del mercado de capacidad representaron una participación creciente.
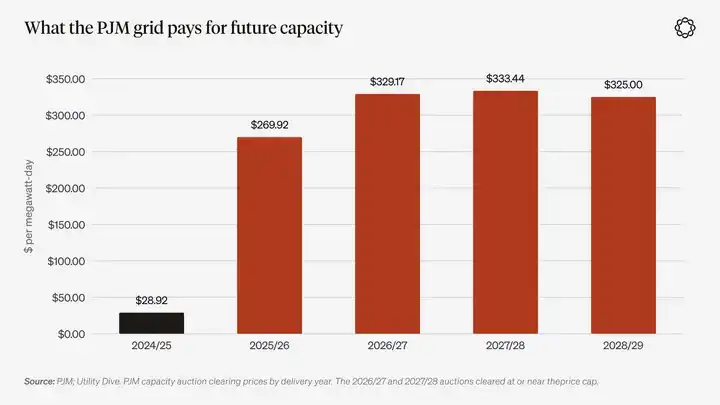
Descripción del gráfico: precios de cierre de las subastas del mercado de capacidad de PJM por año de entrega. Los años 2026/27, 2027/28 y 2028/29 alcanzaron todos el tope de precios. Fuente: PJM, Utility Dive.
El asunto de las facturas eléctricas evolucionó rápidamente hacia un tema político.
En noviembre de 2025, Nueva Jersey y Virginia eligieron gobernadores que hicieron de los costos eléctricos un eje central de sus campañas. La gobernadora de Nueva Jersey, Mikie Sherrill, prometió declarar una «emergencia por costos de servicios públicos». La gobernadora de Virginia, Abigail Spanberger, prometió exigir que los centros de datos asuman íntegramente sus propios costos eléctricos.
En enero de este año, el presidente estadounidense publicó que el público estadounidense no debería «pagar la cuenta» por esto. Posteriormente, Microsoft se comprometió a cubrir íntegramente sus propios costos eléctricos y a reducir su uso de incentivos fiscales locales.
En el año fiscal 2025, la exención del impuesto sobre ventas para centros de datos en Virginia le costó al estado 1600 millones de USD en ingresos fiscales.
Organizaciones locales que se oponen a la construcción de centros de datos se encuentran casi en todas partes. Según Data Center Watch, solo en el primer trimestre de 2026, los proyectos de centros de datos bloqueados o retrasados alcanzaron una escala de aproximadamente 130 000 millones de USD.
El 29 de septiembre, la Comisión Federal de Regulación de Energía (FERC) de EE.UU. aprobó parcialmente la propuesta de respaldo de PJM para adquirir energía adicional para centros de datos y exigió modificaciones al mecanismo de asignación de costos.
El presidente de la comisión afirmó que los reguladores «no aceptarán un mecanismo de adquisición gravemente defectuoso, propuesto apresuradamente en el último momento y que podría tener un impacto multibillonario en los consumidores».
El patrón emergente aquí es: las ganancias corresponden a empresas privadas, pero parte de los costos de electricidad, líneas de transmisión e incluso plantas eléctricas termina finalmente en cuentas públicas o semipúblicas y se paga mediante facturas eléctricas de los usuarios, exenciones fiscales y créditos tributarios.
La narrativa que sustenta este acuerdo es que dicha infraestructura es necesaria para la competencia nacional.
La burbuja del Mar del Sur fue exactamente lo opuesto: transformar deuda pública en capital privado y venderlo al público. Sin embargo, existe una clara similitud entre ambas: el sector privado se beneficia de los posibles rendimientos, mientras que el balance del sector público brinda respaldo.
El sector inmobiliario logró esto mediante préstamos hipotecarios, mientras que la IA ha alcanzado un mecanismo similar a través de la red eléctrica.
Por supuesto, este acuerdo enfrenta oposición. AEP en Ohio exige ahora que los grandes centros de datos paguen al menos el 85 % de su capacidad reservada. Los gobernadores de la región PJM también exigen que los centros de datos asuman los costos del suministro eléctrico adicional.
Por tanto, el foco actual del debate es qué proporción de costos debe reasignarse a los operadores de centros de datos.
El segundo canal es el cambio en el papel del gobierno.
El gobierno ya no es solo regulador de la oleada de construcción de IA, sino que ha comenzado a poseer directamente parte de esos activos.
En agosto de 2025, el gobierno federal estadounidense adquirió una participación del 9,9 % en Intel, financiada principalmente con subvenciones no desembolsadas previamente de la Ley CHIPS.
Nvidia y AMD acordaron pagar al gobierno una parte de sus ingresos por ventas de chips a China a cambio de licencias de exportación. La proporción inicial acordada fue del 15 %; cuando el H200 de Nvidia obtuvo la aprobación para exportación en diciembre de ese año, la proporción se elevó al 25 %.
El gobierno estadounidense describió su «Misión Génesis» como «equiparable al Proyecto Manhattan en urgencia y ambición». Además, ordenó acelerar las aprobaciones para grandes centros de datos.
En diciembre de 2025, el gobierno estadounidense comenzó a impugnar judicialmente las leyes estatales sobre IA. Anteriormente, el Senado había votado 99 a 1 para eliminar del proyecto de ley presupuestaria una disposición que pausaba la aplicación de leyes estatales sobre IA.
Mientras tanto, se creó un super PAC de la industria de la IA llamado Leading the Future, con financiación inicial superior a los 100 millones de dólares. Solo en una primaria de la Cámara en el estado de Nueva York en junio de este año, grupos a favor y en contra de la IA gastaron colectivamente más de 27 millones de dólares.
Cuando un gobierno comienza a tener participaciones accionarias en fabricantes de chips y compara la construcción de infraestructura de IA con el Proyecto Manhattan, está enviando al mercado una señal inequívoca: el gobierno no permitirá que esta ronda de construcción fracase.
Esto equivale casi a ofrecer una protección de opción put política al relato especulativo impulsado por la construcción. Al mismo tiempo, en cada distrito electoral con un centro de datos, la IA se ha convertido en un tema que influye realmente en las elecciones.
El tercer canal es el mercado de bonos.
A principios de agosto de 2026, las grandes tecnológicas habían emitido aproximadamente 220 000 millones de dólares en bonos ese año, superando el volumen total de emisiones de 2025.
La financiación de 27 000 millones de dólares de Meta para el centro de datos Hyperion es la mayor transacción de crédito privado de la historia, estructurada de forma que no aparece en el balance de Meta.
Este otoño, al subir la rentabilidad del bono estadounidense a 10 años por encima del 5 %, la demanda de préstamos de las empresas de IA se convirtió en uno de los factores citados por el mercado para explicar dicho aumento.
En su «Informe de Estabilidad Financiera» de mayo, la Reserva Federal reflejó las preocupaciones de los participantes del mercado: «Las inversiones están financiándose cada vez más con deuda, lo que eleva el nivel de apalancamiento del sistema financiero».
La fiebre de inversión en IA del sector privado y la deuda gubernamental compiten por el mismo pool de ahorro.
El cuarto canal es los salarios y el empleo.
En agosto de 2026, Erik Brynjolfsson, de la Universidad de Stanford, y sus coautores actualizaron su artículo de investigación «Canarios en la mina de carbón».
El estudio halló que, en las ocupaciones más expuestas a la IA, los niveles de empleo entre jóvenes de 22 a 25 años fueron un 19 % inferiores a los que habrían sido si su crecimiento laboral hubiera seguido el ritmo de sus pares con menor exposición a la IA. Los investigadores subrayaron que este hallazgo es descriptivo, no una prueba de causalidad.
Los datos del Banco Central de Nueva York indican que la tasa de desempleo entre recién graduados universitarios es del 5,6 %, frente al 4,2 % aproximado para todos los trabajadores. Esta brecha comenzó a ampliarse ya en 2019, antes del lanzamiento de ChatGPT, por lo que la IA obviamente no es la única explicación.
Según la firma consultora de carreras Challenger, Gray & Christmas, en los primeros nueve meses de 2026, las empresas citaron la IA como motivo de unos 120 000 despidos en sus anuncios, más del doble del total anual de 2025.
Es probable que algunas de estas empresas simplemente hayan reetiquetado despidos rutinarios como reestructuraciones impulsadas por la IA.
En 2025, Dario Amodei, CEO de Anthropic, advirtió que la IA podría eliminar la mitad de los empleos blancos de nivel inicial.
Una encuesta de Pew realizada este verano mostró que el 73 % de los adultos menores de 30 años cree que la IA reducirá las oportunidades laborales.
Ninguna investigación ha probado directamente una relación entre la ansiedad laboral inducida por la IA y las apuestas deportivas o el trading de opciones con vencimiento el mismo día. Por tanto, la conexión propuesta en este artículo se basa en múltiples pruebas independientes, no en una conclusión causal confirmada directamente.
No obstante, las pruebas apuntan todas en la misma dirección.
Por un lado, la ola de inversión en IA ha generado la narrativa tecnológica más ambiciosa de las últimas décadas; por otro, eleva las facturas domésticas de electricidad, impulsa a los gobiernos a participar directamente en inversiones accionarias y políticas industriales, compite con el Tesoro estadounidense por fondos de ahorro y deja a un joven de 23 años preocupado por si los empleos de entrada —que deberían ser el punto de partida de su carrera— seguirán existiendo en el futuro.
En julio de este año, Delphi Ventures planteó una pregunta: ¿quién asumirá las responsabilidades dejadas por este mundo envejecido y cargado de deuda?
La respuesta que dieron fue: «La solución más evidente y probable es una combinación de devaluación monetaria y automatización acelerada».
La IA podría ser la primera gran burbuja tecnológica de la historia que impulse simultánea y directamente tanto la especulación tipo lotería como la especulación tipo construcción.
Todo converge en un solo teléfono
En el siglo XIX era imposible realizar apuestas de tipo construcción y especulación tipo lotería en el mismo lugar. Los prospectos ferroviarios y las casas de apuestas estaban en edificios distintos y zonas diferentes de la ciudad.
Hoy, un joven de 25 años puede, entre dos notificaciones en su teléfono, apostar por separado a fabricantes de chips, oro, partidos de fútbol y decisiones sobre tipos de interés del banco central. Para él, no hay diferencia esencial entre esas cuatro actividades: todas consisten en emitir un juicio sobre algo y esperar que ese juicio finalmente rinda beneficios.
Los productos financieros también se adaptan a esta demanda.
En 2022, la Bolsa de Opciones de Chicago (Cboe) completó la implantación de contratos de opciones sobre el índice S&P 500 con vencimiento diario.
Como parte del volumen total de opciones SPX, las opciones con vencimiento el mismo día (0DTE) pasaron del 5 % aproximadamente en 2016 al 45 % en 2023, y alcanzaron el 59 % en 2025. En julio de 2026, esa proporción marcó un récord mensual del 66 %.
Según estimaciones propias de Cboe, los operadores individuales contribuyeron con más de la mitad del volumen de clientes en dichos contratos.
Parte de este crecimiento es un resultado mecánico: al vencerse los contratos cada día hábil, las opciones con vencimiento el mismo día existen naturalmente todos los días. Pero la razón por la que Cboe añadió estos vencimientos fue precisamente la suficiente demanda del mercado.
En junio de 2026, los reguladores también eliminaron el requisito mínimo de capital en cuenta de 25 000 USD para los operadores habituales, reduciendo aún más la barrera de entrada.
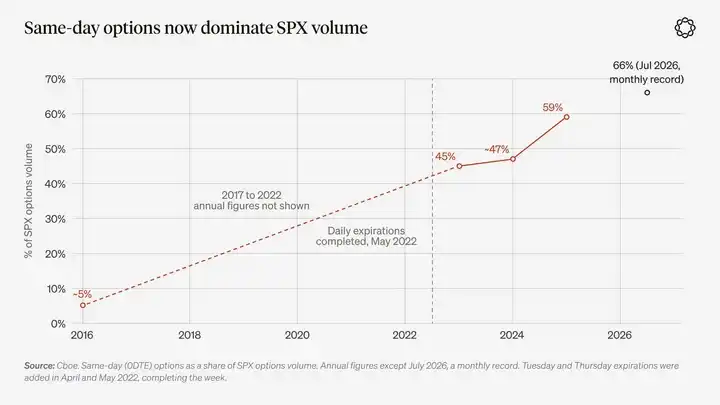
Leyenda del gráfico: Opciones con vencimiento el mismo día como porcentaje del volumen total de opciones SPX. Fuente: Cboe. Excepto julio de 2026, que constituye un récord mensual único, todos los demás datos son anuales.
Los contratos sobre eventos van aún más lejos.
A mediados de 2025, el volumen mensual combinado de operaciones de Kalshi y Polymarket era de unos 2000 millones de USD. Según el análisis del Centro de Investigación Pew sobre los datos de The Block, para mayo de 2026 el volumen operativo de ambas plataformas alcanzó los 25 700 millones de USD, subió a 47 700 millones en junio y a 53 000 millones en julio.
Esto significa que el volumen operativo de julio de 2026 fue aproximadamente 25 veces mayor que el del mismo período en 2025.
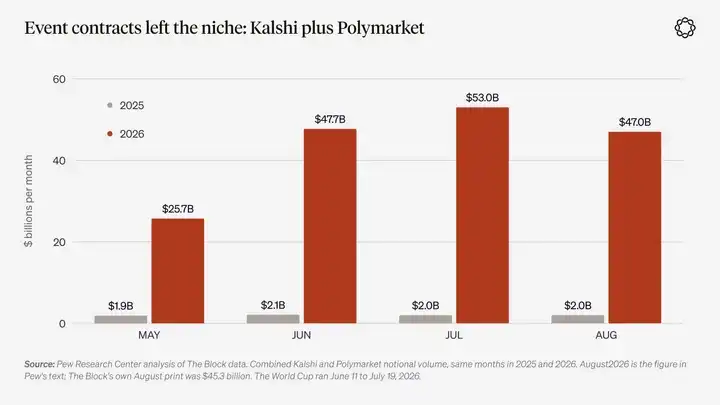
Descripción del gráfico: Comparación del volumen nominal de operaciones entre Kalshi y Polymarket en los mismos meses de 2025 y 2026. Fuente: Centro de Investigación Pew, The Block. La Copa Mundial 2026 se celebró del 11 de junio al 19 de julio.
La última generación de aplicaciones de trading da un paso más: muestra directamente el comportamiento colectivo en las pantallas de los usuarios.
Fomo, una aplicación de trading cripto lanzada en mayo de 2025, está diseñada para mostrar la actividad operativa real verificada de otros usuarios. Los usuarios pueden seguir a otros operadores, ver sus compras, ventas y resultados (P&L) realizados, y operar directamente desde la misma interfaz.
El trading de futuros perpetuos de Fomo se ejecuta mediante Hyperliquid, la mayor bolsa de futuros perpetuos en cadena. Así, esta interfaz social ya se basa en la infraestructura de una plataforma de trading en cadena.
La empresa indicó que, a junio de 2026, su base de usuarios superaba los 600 000 y el volumen acumulado de operaciones excedía los 4000 millones de USD. Ese mes, la empresa cerró una ronda de financiación de 75 millones de USD con una valoración declarada de 550 millones de USD.
Su socio de pagos Crossmint señaló que aproximadamente 68 000 compradores cripto por primera vez abrieron cuentas mediante el canal de liquidación Apple Pay.
El «concurso de belleza» de Keynes pide a los participantes adivinar cómo elegirán los demás. En cambio, los feeds de trading social permiten a los usuarios ver en tiempo real las decisiones que toman los demás.
Las apuestas deportivas, las apps de casino, el trading social, las monedas meme y las opciones con vencimiento el mismo día suelen considerarse cinco fenómenos independientes, cada uno desencadenando su propia alarma moral.
Pero una forma más precisa de entenderlos es como manifestaciones de la misma demanda en distintos productos.
En una era en la que dos grandes motores especulativos funcionan simultáneamente, las personas pueden convertir cualquier expectativa en una operación con solo unos segundos en su teléfono.
¿Qué ha aportado la criptomoneda?
Si la IA brinda principalmente razones para especular, la criptomoneda ofrece las herramientas para hacerlo y, al hacerlo, atrae continuamente nuevos especuladores.
Primero, el costo de iniciar una operación especulativa.
Antes, crear un nuevo activo negociable requería abogados, un proceso de cotización en una bolsa y meses de preparación. Hoy, en pump.fun, la plataforma de lanzamiento de monedas meme del ecosistema Solana, emitir un token cuesta menos de 2 USD.
Desde enero de 2024, la plataforma ha creado más de 19 millones de tokens. A finales de septiembre de este año, un día hábil típico registró unos 33 000 nuevos lanzamientos de tokens.
Sin embargo, solo aproximadamente el 1 % de los tokens logra superar la fase inicial de negociación en la curva de vinculación de la plataforma, y la mayoría deja de cotizarse el mismo día de su emisión.
El proceso de creación de mercados bursátiles para activos arbitrarios está experimentando una transformación similar. Hoy, en Hyperliquid, cualquier persona que bloquee una cantidad suficiente de activos puede crear un mercado de futuros perpétuos prácticamente para cualquier activo subyacente.
Esta expansión de la oferta ha superado ampliamente al espacio de activos criptográficos.
Según datos de TokenInsight, el volumen mensual de operaciones con contratos perpétuos sobre acciones, materias primas y divisas ofrecidos por exchanges criptográficos pasó de unos 52 000 millones de USD en enero de 2026 a unos 268 000 millones de USD en junio.
Solo Binance ha listado contratos perpétuos sobre activos subyacentes como oro, Tesla, SpaceX (aún no cotizada) y el real brasileño.
Este verano, los mercados desplegados por desarrolladores externos representaron entre aproximadamente una cuarta parte y más de la mitad del volumen de operaciones de Hyperliquid.
El mercado de acciones tokenizadas sigue siendo relativamente pequeño. Según rwa.xyz, su valor total es de unos 3 200 millones de USD, pero sigue creciendo.
Cabe destacar que estos cambios ocurren mientras la capitalización bursátil total del sector cripto se redujo cerca de la mitad desde su máximo de 2025 hasta junio de este año. Esto sugiere que la demanda del mercado no se centra únicamente en las criptomonedas, sino también en esta estructura de negociación.
Las finanzas tradicionales también evolucionan hacia estructuras similares.
El Grupo Chicago Mercantile Exchange (CME) inició la negociación las 24 horas de futuros y opciones cripto en mayo de este año.
En ese mismo mes, la Comisión de Comercio de Futuros de Materias Primas de EE.UU. (CFTC) aprobó los contratos perpétuos sobre bitcoin de Kalshi y emitió una declaración política sobre contratos perpétuos.
Tras ello, Kalshi lanzó en septiembre contratos perpétuos sobre oro y plata, en octubre contratos perpétuos sobre índices y presentó una solicitud para contratos perpétuos sobre acciones individuales.
La Corporación de Compensación y Liquidación de Depósitos (DTCC) inició servicios de liquidación las 24 horas entre semana en junio.
Nasdaq planea lanzar la negociación nocturna en diciembre. En septiembre, la Comisión de Bolsa y Valores de EE.UU. (SEC) abrió un canal de exención para negociar acciones tokenizadas en blockchains públicas.
Todos estos cambios impulsan a los mercados tradicionales hacia los modelos que las plataformas cripto han ofrecido durante años.
Las criptomonedas también generan constantemente nuevos especuladores.
Una encuesta conjunta del CFA Institute y la FINRA Foundation publicada en 2023 reveló que el 44 % de los inversores estadounidenses de la Generación Z eligió las criptomonedas como su primera inversión, una proporción mayor que la de quienes comenzaron con acciones individuales.
Un estudio del Banco de Pagos Internacionales (BIS) que cubre 95 países halló que el alza de los precios del bitcoin atrae nuevos usuarios a aplicaciones de trading cripto, y cerca del 40 % de ellos son hombres menores de 35 años.
Las distribuciones gratuitas (airdrops) cumplen un papel similar, aunque a menor escala.
Un estudio reciente halló que las billeteras que recibieron airdrops de BONK fueron aproximadamente un 80 % más activas en operaciones en Solana que billeteras similares que no recibieron airdrops, y mostraron mayor inclinación a operar tokens de alta volatilidad.
Incluso si los tokens obtenidos mediante airdrops pierden valor, este cambio conductual persiste.
Las ganancias generadas en el mercado cripto suelen convertirse también en poder adquisitivo para la próxima subida. De octubre de 2023 a marzo de 2024, SOL pasó de unos 20 USD a unos 200 USD. La fiebre de las monedas meme de Solana también se desarrolló paralelamente a esta alza.
Este ciclo refuerza asimismo a las propias plataformas de negociación.
Las plataformas distribuyen tokens a operadores para atraer usuarios; estos pagan comisiones, y las plataformas usan esos ingresos para recomprar sus propios tokens.
En 2024, Hyperliquid distribuyó el 31 % de los tokens HYPE mediante un airdrop, atrayendo un grupo de operadores. Desde entonces, las comisiones pagadas por ellos han permitido a la plataforma recomprar más de 1300 millones de USD en HYPE.
No obstante, los costos de la actividad especulativa son igualmente evidentes.
El 10 de octubre de 2025, el mercado cripto liquidó unas posiciones apalancadas por valor de aproximadamente 19 000 millones de USD en 24 horas, afectando a unos 1,6 millones de operadores; la magnitud de las liquidaciones superó más de diez veces la del crash por la COVID-19.
A enero de 2025, solo cerca del 0,4 % de las billeteras de pump.fun habían obtenido ganancias superiores a 10 000 USD. Un estudio del Banco de Pagos Internacionales estimó que, a finales de 2022, cerca de tres cuartas partes de los usuarios minoristas podrían haber perdido dinero en su primera inversión en Bitcoin. Asimismo, el wash trading y la fabricación de volumen para obtener incentivos han inflado los volúmenes de operaciones reportados en este sector.
Los datos de CoinGecko muestran que la proporción de billeteras rentables en pump.fun aumentó en 2026, pero esta estadística solo considera operaciones realizadas y comprende bots de trading.
Mientras tanto, la encuesta de hogares de la Reserva Federal sigue indicando que el uso de criptomonedas en EE.UU. permanece por debajo de los niveles de 2021.
Al igual que las apuestas deportivas, esta lógica de inversión no depende de la mayoría de la sociedad, sino de un grupo minoritario altamente motivado para participar. Para ellos, las criptomonedas hacen la especulación más barata, rápida y global. Además, los datos del BIS indican que, cuando los precios siguen subiendo, este grupo se ampliará aún más.
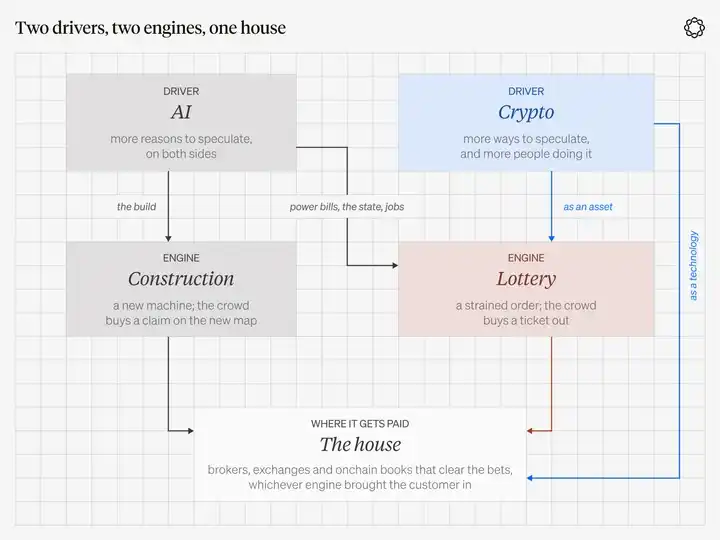
Leyenda del gráfico: Dos fuerzas impulsoras, dos motores principales, que convergen finalmente en el mismo tipo de plataforma de negociación. La IA aporta principalmente las razones para especular; las criptomonedas brindan las herramientas para hacerlo, además de nuevos participantes.
V. Invierta en la «casa», no en apostar por ganadores
Si la especulación es la respuesta de la sociedad ante cierta brecha, y hoy existen simultáneamente dos brechas, los activos sobre los que se apuesta seguirán rotando.
Lo que fue un objetivo muy cotizado en una historia de inversión orientada a la construcción el año pasado podría convertirse en un boleto de lotería el próximo mes.
Los negocios que verdaderamente no necesitan elegir ganadores son las plataformas que permiten cotizar y negociar todos esos activos.
Los casinos necesitan que la ruleta siga girando. Que los jugadores entiendan o no realmente las probabilidades de ganar no les importa al casino.
Los exchanges necesitan desacuerdo en el mercado, apalancamiento y una tasa de comisión sostenible pese a la competencia. Que la historia detrás del activo negociado se concrete o no no es tan relevante.
Graham quería que el público recordara siempre si participaba en inversión o en especulación. Para la «casa», las comisiones se cobran independientemente de que los operadores obtengan ganancias o pérdidas.
Por supuesto, una objeción razonable es que la estrategia de «invertir en la casa» parece demasiado sencilla. La historia respalda esta escepticismo.
En el pasado, Estados Unidos contaba con lugares de negociación en esquinas conocidos como «talleres de especulación» (bucket shops). Allí, los clientes podían apostar al alza o a la baja de los precios de acciones y granos sin adquirir realmente esos activos.
En 1905, la Corte Suprema de EE.UU. se pronunció en su contra, permitiendo que las bolsas legítimas cortaran las fuentes de datos de mercado de las que dependían estos talleres para operar. Para la década de 1920, las leyes estatales acabaron definitivamente con este modelo comercial.
En octubre de 2026, Papertrade se lanzó en Hyperliquid's HyperEVM, permitiendo a los traders apostar contra un fondo compartido en la plataforma. Ya se ha comparado críticamente con los talleres de especulación históricos.
Island fue una vez una plataforma electrónica de libros de órdenes que ayudó a romper el monopolio de los diferenciales de cotización entre los market makers tradicionales de Nasdaq, pero finalmente se integró en Instinet y luego en el sistema Nasdaq.
FTX también era una «casa». Las comisiones por operaciones bursátiles finalmente cayeron a cero por competencia.
Por tanto, poseer una plataforma de trading solo resulta una inversión valiosa bajo una condición: que la plataforma tenga una ventaja de marca difícil de replicar.
Esto implica contar con canales de distribución que los competidores no puedan arrebatar fácilmente; un libro de órdenes que permanezca abierto cuando otros mercados están cerrados; la capacidad de ajustar su oferta de productos según cambien los intereses de los especuladores sin perder clientes; y tarifas que realmente se cobren de forma sostenida, no ingresos disfrazados por subsidios o programas de incentivos.
Además, la «casa» solo gana dinero mientras los traders sigan participando en el mercado. Los ingresos de las plataformas de trading son cíclicos.
En el segundo semestre de 2025, los ingresos mensuales medios por tarifas de Hyperliquid fueron de unos 109 millones de dólares, mientras que sus ingresos mensuales medios por tarifas hasta ahora en 2026 son de unos 71 millones de dólares.
Los ingresos del negocio de criptomonedas de Robinhood cayeron un 38 % interanual en el segundo trimestre.
Por tanto, invertir en la «casa» también implica asumir el riesgo de fluctuaciones cíclicas del volumen de operaciones. La valoración es igualmente importante. Incluso si toda la tesis de inversión es sólida, los inversores que compren una plataforma de trading a un múltiplo de valoración elevado —correspondiente al volumen máximo— podrían sufrir pérdidas finales.
¿Qué significa realmente invertir en la «casa»?
Invertir en la «casa» significa poseer los motores de coincidencia, las cuentas de corretaje y los canales de distribución que convierten las opiniones del mercado en operaciones reales, en lugar de apostar directamente por esas opiniones.
La forma más fácil de destruir esta lógica de inversión es llenar su cartera con los instrumentos especulativos listados en las plataformas: laboratorios de IA, memes, criptomonedas o equipos deportivos.
Estos son precisamente los activos sobre los que apuesta directamente la masa especulativa —y exactamente lo que termina dejando a dicha masa con pérdidas.
Actualmente, la «casa» tiene otra ventaja: no le importa qué motor especulativo atraiga a los clientes.
Un corredor regulado puede vender opciones sobre acciones a las 10 a.m., ofrecer contratos sobre eventos al inicio de un partido deportivo y facilitar pares de trading de criptomonedas el domingo por la noche.
Puede obtener ingresos tanto de la especulación constructiva como de la especulación tipo lotería, sin necesidad de distinguir entre ambas.
Asimismo, una bolsa de futuros perpétuos en cadena puede ofrecer trading de crudo mientras los mercados tradicionales están cerrados, y simultáneamente listar contratos sobre índices bursátiles, oro y criptomonedas, atendiendo a especuladores no limitados por los horarios tradicionales de negociación.
Esta lógica de inversión no requiere predecir cuál será la próxima narrativa en boga. Solo exige creer que seguirán surgiendo nuevas narrativas de mercado y que estas siempre necesitarán un espacio donde puedan negociarse.
La experiencia de Delphi radica en criptomonedas. Por tanto, el análisis del resto de este capítulo se centrará más en los mercados cripto, sentando las bases para nuestra próxima serie de perspectivas anuales.
No obstante, este tema de inversión no está limitado a una sola clase de activos: las plataformas de negociación en finanzas tradicionales también deben incluirse en el análisis.
Cboe posee una ventaja competitiva en opciones sobre el S&P 500 con vencimiento el mismo día.
CME proporciona los contratos que impulsan FanDuel Predicts, lanzado en los 50 estados estadounidenses en enero de este año.
DraftKings migró su producto de predicciones a su propia bolsa en junio.
Coinbase ofrece negociación de mercados de predicción mediante Kalshi. Tras adquirir Deribit por 2900 millones de dólares en agosto de 2025, Coinbase también es propietaria de la mayor bolsa de opciones cripto del mundo.
Interactive Brokers opera ForecastEx.
Todas estas empresas cuentan con modelos de negocio relativamente maduros y sólidas ventajas competitivas.
Las plataformas de negociación en cadena merecen atención por motivos distintos: pueden listar prácticamente cualquier activo, operar las 24 horas y atender a clientes globales. Por ejemplo, en Hyperliquid, casi todos los ingresos por tarifas del protocolo se usan para recomprar el token de la plataforma.
Así, las plataformas de negociación en cadena ofrecen exposición inversora con mayor beta a la misma demanda especulativa, aunque con riesgos igualmente mayores.
Robinhood: cómo productos de negociación diversificados generan ingresos
En el segundo trimestre de 2026, Robinhood desglosó por primera vez los contratos de eventos como una línea de ingresos independiente.
Este negocio generó 156 millones de dólares en ingresos trimestrales, superando a la negociación de acciones (129 millones) y a la de criptomonedas (100 millones).
Las opciones siguen siendo la fuente principal de ingresos relacionados con la negociación, con 342 millones de dólares. Los ingresos netos totales del trimestre alcanzaron los 1310 millones de dólares.
Tan solo un año antes, el negocio de contratos de eventos generaba apenas unos 10 millones de dólares trimestrales.
Robinhood indica que, de sus 28,4 millones de clientes con fondos depositados, cerca de 2 millones han usado productos de contratos de eventos: una tasa de penetración del ~7 %.
En septiembre, cuando Morgan Stanley elevó la calificación de las acciones de Robinhood, destacó específicamente la amplia brecha entre esta tasa de penetración y la base total de clientes.
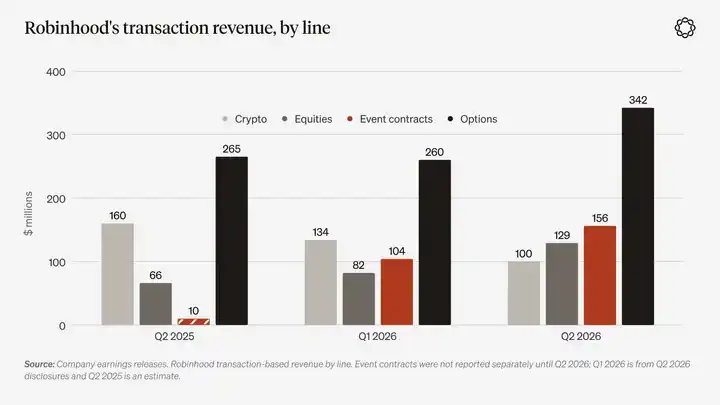
Descripción del gráfico: ingresos de Robinhood relacionados con la negociación, por categoría empresarial. Fuente: documentos corporativos. Los contratos de eventos no se desglosaron por separado hasta el Q2 2026; los datos del Q1 2026 provienen de las revelaciones de resultados del Q2 2026, y los del Q2 2025 son estimaciones.
Los clientes buscan un lugar donde expresar sus opiniones sobre el mercado y obtener beneficios de ellas.
En el ciclo anterior, las criptomonedas desempeñaron este papel. Durante años, las opciones habían cumplido una función similar. Y en este ciclo, los contratos sobre eventos se han convertido en el nuevo vehículo.
Si los contratos sobre eventos siguen aportando cerca de una quinta parte de los ingresos por transacciones, con una penetración entre clientes inferior al 10 %, aún queda amplio margen para convertir observadores en operadores reales.
Si el mercado de criptomonedas se recupera nuevamente, la demanda relacionada de operaciones también fluirá hacia el mismo grupo de cuentas de clientes.
En mercados financieros regulados, el valor de un creador de mercado proviene de una cartera diversificada de productos negociables. Los inversores deben mantener esta cartera precisamente porque nadie puede saber de antemano qué tipo de producto será el más activo en el futuro.
Sin embargo, los litigios legales son un riesgo real y aún en evolución.
En abril de este año, el Tribunal de Apelaciones del Tercer Circuito de EE.UU. falló a favor de Kalshi en su demanda contra Nueva Jersey.
Pero en agosto, el Tribunal de Apelaciones del Noveno Circuito llegó a la conclusión opuesta: en los casos de Kalshi y el presentado por Robinhood, determinó que los contratos sobre eventos deportivos no son swaps, por lo que Nevada puede aplicarles sus leyes estatales sobre juegos de azar.
En septiembre, el Tribunal de Apelaciones del Sexto Circuito también falló en contra de Kalshi en causas relacionadas con Ohio y Tennessee.
Actualmente, tanto Nueva Jersey como Robinhood han presentado peticiones ante la Corte Suprema de EE.UU. solicitando que asuma dichos litigios legales.
Robinhood dejó de ofrecer contratos sobre eventos deportivos en Nevada y acordó no lanzar nuevos contratos de este tipo en Michigan. En septiembre, el Fiscal General de Missouri envió cartas de cese y desistimiento a seis plataformas.
Si los tribunales limitan finalmente el desarrollo del negocio de contratos sobre eventos, los clientes afectados seguirán dentro del sistema de operaciones con opciones y corretaje de valores de Robinhood. Esto complicaría la tesis de inversión, pero no la invalidaría por completo.
Además, los 156 millones de dólares en ingresos por contratos sobre eventos del segundo trimestre pudieron beneficiarse parcialmente del auge operativo generado por la Copa Mundial.
Robinhood publicará sus resultados del tercer trimestre el 27 de octubre.
Los datos de los próximos trimestres ayudarán a los inversores a evaluar si la actual tasa de penetración del producto (aproximadamente un 7 %) indica que un nuevo negocio apenas comienza o si la popularidad de un producto novedoso ya ha alcanzado su punto máximo.
Hyperliquid: Un mercado de operaciones sin comité de revisión de listados
La aparición de contratos perpétuos en cadena es como si los folletos de emisión ferroviaria ya no requirieran la aprobación parlamentaria.
Once días después del lanzamiento del token HYPE, publicamos nuestro informe «Perspectivas del mercado para 2025» y destacamos a Hyperliquid como uno de nuestros temas centrales de inversión.
Entonces escribimos que Hyperliquid «quiere convertirse en sinónimo de lo que la gente entiende por ‘Binance en cadena’».
En 2025, el volumen de operaciones de Hyperliquid fue de aproximadamente 3 billones de dólares, y los operadores pagaron unos 972 millones de dólares en comisiones.
Según DefiLlama, tras deducir las comisiones pagadas a creadores del ecosistema y otras participaciones en ingresos, unos 818 millones de dólares correspondieron a ingresos del protocolo.
Casi todos los ingresos del protocolo fluyeron al Fondo de Asistencia, que los usó para comprar HYPE en el mercado secundario y retirarlo de la circulación.
En los primeros nueve meses de 2026, los ingresos por tarifas de plataforma fueron de unos 643 millones de USD, creciendo a un ritmo más lento que en la segunda mitad de 2025. Esto recuerda a los inversores que los ingresos de las plataformas de trading seguirán fluctuando con el sentimiento del mercado cripto.
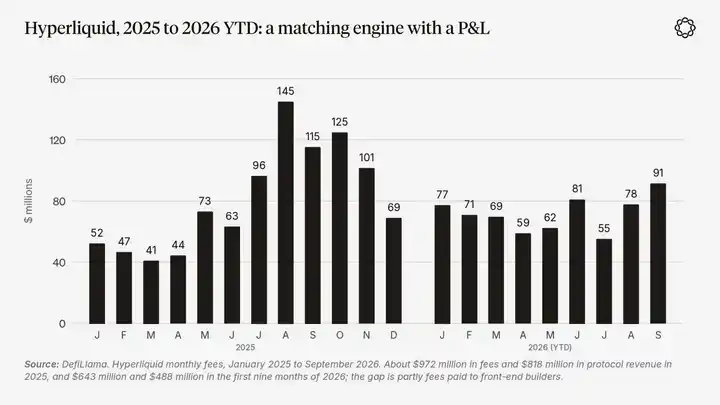
Descripción del gráfico: Ingresos mensuales por tarifas de Hyperliquid de enero de 2025 a septiembre de 2026. Fuente: DefiLlama. En 2025, los ingresos por tarifas fueron unos 972 millones de USD, con ingresos del protocolo de unos 818 millones; en los primeros nueve meses de 2026, fueron unos 643 y 488 millones respectivamente. La diferencia se debe en parte a tarifas pagadas a creadores de interfaces.
Lo que realmente encaja con la lógica de «dos motores especulativos principales» de este artículo es HIP-3, no solo el negocio original de criptomonedas de Hyperliquid.
Desde octubre de 2025, cualquiera que posea 500 000 HYPE puede desplegar su propio mercado de contratos perpétuos en Hyperliquid y retener hasta la mitad de los ingresos por tarifas de trading.
Actualmente, el mayor desplegador es trade.xyz. Ofrece trading de petróleo crudo, Brent, oro, plata, índices bursátiles, acciones individuales y activos vinculados a empresas privadas.
Según estadísticas de varias plataformas de seguimiento, el volumen de trading de trade.xyz en los 30 días hasta el 6 de octubre fue de unos 47 000 a 58 000 millones de USD.
El sábado 28 de febrero, cuando EE.UU. e Israel lanzaron ataques contra Irán, el CME aún no había abierto, pero los contratos perpétuos de petróleo crudo en Hyperliquid seguían operando.
JPMorgan señaló posteriormente que el volumen máximo diario de trading de petróleo crudo en la plataforma alcanzó los 1700 millones de USD.
Los traders descubrieron que también había un mercado abierto de petróleo crudo los sábados y entraron a operar. Si este comportamiento persiste, el ciclo comercial de Hyperliquid podría cambiar: los contratos perpétuos cripto fluctúan principalmente con el apetito de riesgo del mercado, mientras que la actividad en libros de órdenes de materias primas e índices bursátiles depende más de eventos noticiosos y de la demanda económica general.
Claro que persisten riesgos, y no son complejos: las tasas de retención de tarifas podrían caer por competencia. El modelo de crecimiento de HIP-3 ya redujo las tarifas para nuevos mercados en un 90 % o más para atraer volumen. Los traders podrían hacer wash trading para ganar puntos cuya recompensa aún no está definida. Un único desplegador podría dominar todo el mercado: en Q2 2026, trade.xyz representó unos el 95 % del volumen de trading de HIP-3. La regulación también podría impedir que clientes estadounidenses accedan a esos libros de órdenes.
Además, incluso si un token se recompra con ingresos por tarifas, sigue sin ser una participación accionaria en la plataforma de trading.
HYPE se sitúa simultáneamente en ambos lados del primer principio de inversión analizado más adelante: por un lado, representa exposición indirecta a los rendimientos económicos de la plataforma; por otro, para la mayoría de sus tenedores, sigue siendo un activo en manos de la comunidad especulativa, cuyo precio fluctúa con el sentimiento del mercado cripto.
Hyperliquid merece destacarse en este artículo porque ofrece el caso más claro y ya operativo: un motor de coincidencia de órdenes que intenta convertirse en una bolsa integral capaz de negociar prácticamente cualquier activo, justo la forma de mercado hacia la que apuntan los dos motores especulativos actuando juntos.
Lighter: ¿Por qué el mercado puede alojar más de una plataforma de trading?
Que tenga éxito una sola plataforma podría ser solo la historia de una empresa. Pero si varias lo logran simultáneamente, indica que existe una demanda real de mercado.
Según las estadísticas de volumen de trading de 30 días de DefiLlama a principios de octubre, Hyperliquid fue de unos 203 000 millones de USD, Variational de 66 000 millones, Aster de 60 000 millones y Lighter de 56 000 millones.
Además, hay muchos actores más pequeños. Parte de ese volumen proviene de wash trading impulsado por incentivos. En octubre de 2025, DefiLlama eliminó a Aster de sus rankings por preocupaciones sobre sus datos de volumen. Pero incluso tras aplicar un ajuste significativo a dicho volumen, el mercado on-chain de futuros perpétuos sigue siendo lo bastante grande como para sostener varios ganadores.
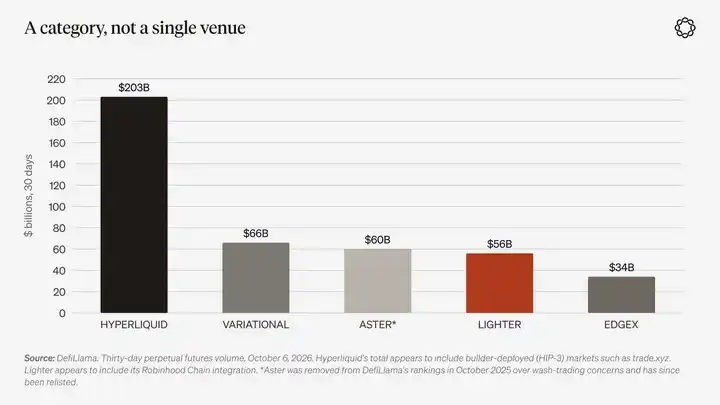
Leyenda del gráfico: Volumen de futuros perpétuos en los últimos 30 días hasta el 6 de octubre de 2026. Fuente: DefiLlama. El volumen total de Hyperliquid incluye mercados desplegados mediante HIP-3, como trade.xyz; los datos de Lighter parecen incluir su integración con Robinhood Chain. Aster fue eliminado de los rankings de DefiLlama en octubre de 2025 por preocupaciones de wash trading, y luego reincorporado.
Actualmente, Lighter es el segundo candidato de inversión más claro.
Opera un libro de órdenes cuyos resultados de coincidencia se pueden verificar mediante pruebas de conocimiento cero, no cobra comisiones por operaciones en cuentas estándar y ofrece operaciones con acciones, materias primas y divisas además de criptomonedas.
Robinhood participó en la ronda de financiación de Lighter en noviembre de 2025.
Desde julio de este año, las operaciones de futuros perpétuos que Robinhood Wallet ofrece a usuarios fuera de EE.UU. se ejecutan mediante Lighter en Robinhood Chain bajo un modelo de reparto de ingresos.
El token LIT de Lighter se lanzó en diciembre de 2025.
Como los usuarios minoristas operan gratis, Lighter debe depender de cuentas premium, asociaciones de distribución y el valor económico que pueda capturar el token para generar ingresos.
El 20 de septiembre apareció en el repositorio de código del sistema de pruebas de Lighter un commit titulado «Soporte para opciones binarias», que añadió posiciones basadas en resultados y su funcionalidad de liquidación.
Claro, que una función aparezca en un repositorio de código no implica que tenga valor comercial; ese código solo adquiere verdadero significado cuando aparece liquidez real en el otro lado del mercado.
Sin embargo, al menos muestra hacia dónde Lighter cree que se dirige la demanda futura del mercado.
Contratos de eventos: productos financieros diseñados para la era de los smartphones
Los contratos de mercados de predicción y las opciones representan dos tipos distintos de reclamaciones sobre pagos.
En los mercados de predicción, los operadores compran contratos «Sí» o «No» sobre un hecho que se verificará en una fecha específica. El precio del contrato puede interpretarse como la probabilidad asignada por el mercado al suceso. Los operadores pierden como máximo el costo del contrato adquirido, no soportan tasas de financiación ni liquidaciones forzadas.
Desde una perspectiva social, estos productos son muy similares a motores especulativos tipo lotería: las personas ya formulan sus propios juicios sobre partidos deportivos, elecciones, datos de inflación o precios de activos, y los mercados de predicción les permiten convertir esos juicios en rendimientos potenciales antes de que los hechos se revelen definitivamente.
Comparados con muchos productos financieros anteriores, los mercados de predicción son especialmente adecuados para el trading móvil, pues la misma cuenta puede contener juicios a largo plazo sobre eventos y también participar en una apuesta deportiva un sábado por la tarde.
En enero de 2023, cuando escribimos por primera vez sobre mercados de predicción, Kalshi aún «preparaba su lanzamiento» de productos relacionados, mientras que Polymarket acababa de pagar una multa de la CFTC y había dejado de atender a usuarios estadounidenses.
Hoy, Kalshi es una plataforma autorizada de trading de mercados de predicción en Estados Unidos y, según informes, busca recaudar fondos con una valoración aproximada de 40 000 millones de dólares.
Polymarket es una plataforma global de mercados de predicción que muchas personas ya consideran incluso una fuente de noticias; volvió al mercado estadounidense a finales de 2025.
Robinhood actúa como distribuidor y ya ha comprobado que los ingresos generados por los contratos de eventos pueden superar los de su negocio de criptomonedas.
Juntas, estas plataformas demuestran que la demanda de mercados de predicción supera ampliamente al ámbito de las criptomonedas.
La objeción más común es que los llamados mercados de predicción no son más que apuestas deportivas con otro nombre.
El Centro de Investigación Pew analizó los datos de volumen de operaciones de julio de 2024 a abril de 2026, concluyendo que los contratos relacionados con deportes representaron el 80 % del volumen de Kalshi y el 39 % del de Polymarket.
Este verano, la participación de las apuestas deportivas en el volumen total aumentó aún más. El Centro de Investigación Pew señaló que este crecimiento no se debe únicamente a la Copa del Mundo.
Si esta estructura de operaciones persiste, los mercados de predicción podrían ser, en realidad, simplemente una plataforma de apuestas deportivas con mejor marca y regulada a nivel federal.
No obstante, la lógica de «invertir en la casa» sigue vigente; solo que ahora se aplicará a la infraestructura de operaciones de apuestas, no a los mercados de información.
La verdadera prueba es: cuando el calendario deportivo ya no esté tan cargado, ¿podrán seguir creciendo los mercados de eventos políticos, macroeconómicos y corporativos?
Si no es así, los inversores deberían dimensionar sus posiciones según la lógica de la infraestructura de apuestas deportivas.
También merece atención la calidad del volumen operado en los mercados.
The Wall Street Journal informó que la CFTC investiga acusaciones de operaciones ficticias (wash trading) en Kalshi. Kalshi niega dichas acusaciones y está cancelando su programa de incentivos por volumen.
Esto recuerda nuevamente a los inversores que parte del volumen operado divulgado en la industria se compra efectivamente mediante incentivos.
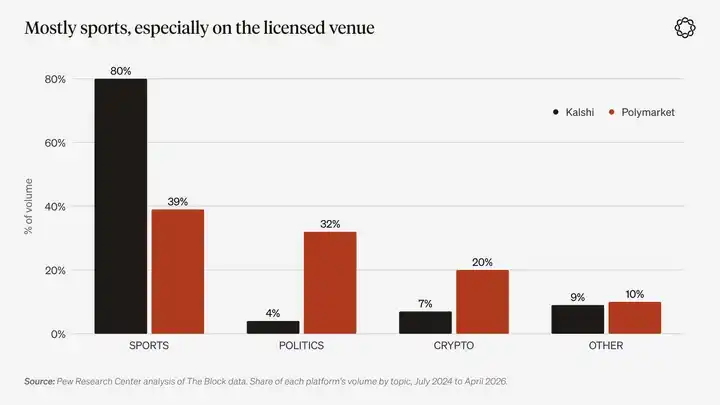
Leyenda del gráfico: Participación por temática del volumen operado en Kalshi y Polymarket, julio de 2024 a abril de 2026. Fuente: análisis del Centro de Investigación Pew sobre datos de The Block.
HIP-4 es el mercado de contratos de eventos de Hyperliquid y representa la implementación de tales productos en un entorno blockchain sin permisos.
Funciona junto al mercado de futuros perpétuos de Hyperliquid, utiliza la misma garantía y normalmente se liquida con resultado 0 o 1.
El 2 de mayo de 2026 se lanzaron oficialmente los mercados de eventos curados. El primer producto fue un contrato binario diario sobre Bitcoin, liquidado a las 06:00 UTC.
El 29 de agosto, HIP-4 abrió la implementación de mercados a todos los usuarios. Los implementadores deben apostar 500 000 HYPE. Si los creadores establecen mercados inrazonables o no liquidan correctamente, los validadores pueden confiscar sus fondos apostados.
Outcome, Skew y trade.xyz fueron los primeros implementadores.
A principios de octubre, según distintas plataformas de datos, el volumen acumulado operado en HIP-4 fue de aproximadamente 317 a 395 millones de dólares.
En los 30 días hasta el 5 de octubre, su volumen operado fue de unos 45 millones de dólares. En comparación, solo Kalshi registró unos 53 000 millones de dólares en volumen operado hasta el 29 de septiembre de este año.
HIP-4 sigue siendo actualmente tan solo un primitivo financiero fundamental. Comparar directamente su escala operativa actual con la de un segundo Polymarket equivale a describir un instrumento financiero básico como si ya fuera un negocio comercial consolidado.
La verdadera innovación que aporta HIP-4 es la unificación del sistema de cuentas.
A las 3 a.m., un operador puede mantener, dentro del mismo libro de órdenes y con el mismo saldo de margen, una posición larga en un contrato perpétuo sobre Bitcoin y otra posición larga en un contrato binario que paga cuando el precio de referencia cae por debajo de un precio de ejercicio específico.
Otras plataformas también avanzan en esa dirección: Polymarket añadió contratos perpétuos fuera de EE.UU. en septiembre, mientras que Kalshi los ofrece desde junio.
A medida que los mercados de predicción y las plataformas de trading de contratos perpetuos convergen gradualmente, la ventaja a largo plazo más probable de HIP-4 es la inclusión permisionada de nuevos mercados.
No obstante, las tarifas deben compartirse con los desplegadores. Por tanto, si un único creador domina las plantillas principales de contratos, el protocolo Hyperliquid podría conservar la marca pero verse obligado a ceder la mayor parte de los ingresos por tarifas.
Este es el mismo riesgo al que se enfrenta HIP-3, solo que en una categoría distinta de productos contractuales.
Opciones cotizadas: un mercado de volatilidad aún no maduro
Las opciones son un producto financiero más complejo de implementar que los contratos sobre eventos.
Una opción tiene un precio de ejercicio, una fecha de vencimiento, métricas de riesgo griegas y una superficie completa de volatilidad. Alguien debe cotizar estos contratos y estar dispuesto a actuar como contraparte en la operación. Esto genera un desafío de liquidez distinto al de los contratos sobre eventos.
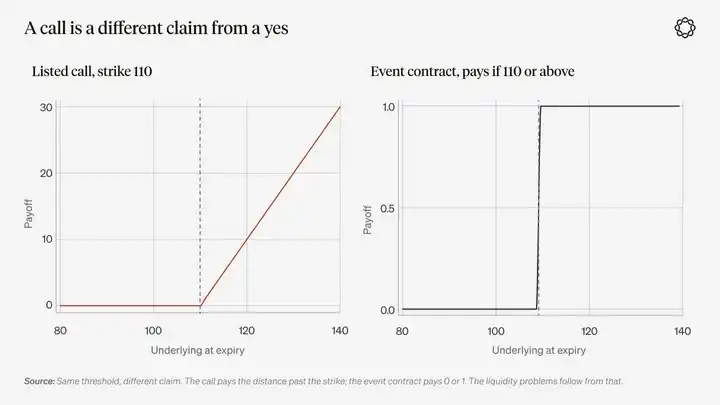
Descripción del gráfico: El mismo umbral de precio corresponde a distintas reclamaciones de pago. El pago de una opción de compra depende de cuánto supere el precio subyacente al precio de ejercicio, mientras que el pago de un contrato sobre eventos suele tener solo dos resultados: 0 o 1. Los problemas de liquidez resultantes también difieren.
Los inversores minoristas han demostrado ampliamente una fuerte demanda de productos financieros con riesgo limitado a la baja pero con potencial de pagos convexos.
Ya sea mediante opciones de vencimiento diario sobre el índice S&P 500 o los ingresos trimestrales de $342 millones de Robinhood por operaciones con opciones, ambos ejemplos ilustran este punto.
La demanda especulativa tipo lotería está dispuesta a pagar por estructuras de pago convexas, especialmente cuando las plataformas modernas de trading las han hecho altamente accesibles. Sin embargo, en cadena, los libros de órdenes de opciones con escala real siguen siendo pequeños.
Derive se ha convertido en la plataforma líder para el trading de opciones en cadena. A mediados de septiembre de este año, Derive representaba aproximadamente el 87 % del volumen total de primas negociadas en opciones en cadena en 2026. Según datos de un día de trading revelado en septiembre, su volumen fue de $163 millones. En comparación, el volumen de Deribit ese mismo día fue de $3.56 mil millones. Deribit, actualmente propiedad de Coinbase, concentra casi el 80 % del interés abierto global en opciones criptográficas.
Otra plataforma, Paradex, fue incubada por la red institucional de trading de Paradigm. A mediados de septiembre, Paradex integró el motor de cotización bajo demanda (RFQ) de Paradigm. En los cuatro días siguientes, su interés abierto en opciones creció 2,6 veces, alcanzando $202 millones.
Incluso sumando todos los volúmenes de trading de opciones en cadena, su escala sigue siendo tan pequeña frente a la de Deribit que resulta prácticamente insignificante.
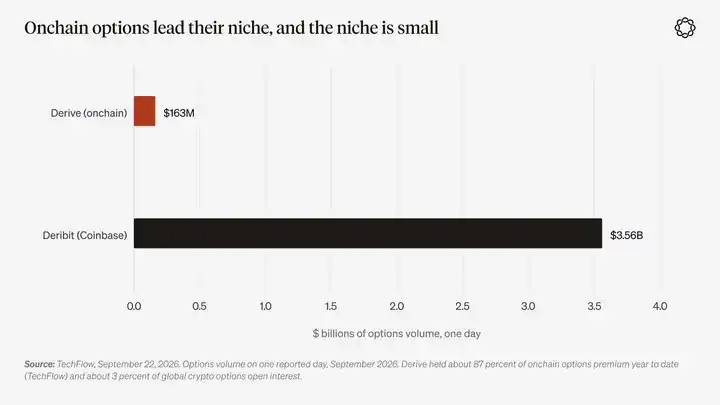
Leyenda del gráfico: Volumen de trading de opciones en un día de trading revelado en septiembre de 2026. Fuente: TechFlow, 22 de septiembre de 2026. Derive representa aproximadamente el 87 % del volumen acumulado de primas negociadas en opciones en cadena desde principios de año (Alea Research) y cerca del 3 % del interés abierto global en opciones criptográficas.
La falta de liquidez en la superficie de volatilidad de las opciones en cadena se debe principalmente a la propia estructura de mercado.
Para los contratos perpetuos basta un solo libro de órdenes por activo subyacente. Pero para las opciones, cada activo subyacente, cada precio de ejercicio, cada fecha de vencimiento y cada tipo de opción pueden requerir un libro de órdenes independiente. Como resultado, la liquidez queda fragmentada entre un gran número de contratos distintos.
Hasta que las plataformas cripto logren hacer el trading de opciones tan sencillo como las opciones de vencimiento diario sobre el índice S&P 500 y construyan una superficie de volatilidad donde los usuarios estén realmente dispuestos a cubrir riesgos, las opciones cotizadas seguirán siendo un mercado nicho con demanda real pero poca liquidez en sus libros de órdenes.
Una forma más razonable de entender Derive y Paradex es considerarlas como una opción de compra de bajo costo sobre el desarrollo futuro de la superficie de volatilidad de opciones.
Mientras tanto, las plataformas ya generan ingresos mediante otros canales ante la demanda más fácil de satisfacer de pagos convexos: los mercados regulados ofrecen opciones de vencimiento diario, y otras plataformas ofrecen contratos sobre eventos.
Hyperliquid podría ser una de las primeras plataformas en intentar resolver este problema.
A principios de octubre de este año, Jeff Yan, fundador de Hyperliquid, afirmó en una entrevista en el podcast Empire de Blockworks que las opciones probablemente serán la próxima dirección de desarrollo de la plataforma.
Destacó que HIP-4 ya ha brindado a los desarrolladores del ecosistema una ruta clara para crear protocolos de opciones e integrar el libro de órdenes al contado existente de Hyperliquid, su mecanismo de margen de cartera y la capacidad de cobertura delta mediante mercados de contratos perpetuos.
No obstante, no dio un cronograma específico.
Si alguien logra finalmente desarrollar este tipo de producto, la plataforma de negociación con mayor liquidez en contratos perpetuos on-chain será probablemente también el lugar más adecuado para construir gradualmente una superficie completa de volatilidad de opciones.
¿Cómo construir un portafolio?
Un portafolio centrado en este tema puede dividirse en cuatro partes.
Las tenencias centrales deben ser plataformas de negociación con beneficios reales o ingresos por comisiones, y que controlen canales de distribución difíciles de replicar por competidores.
Las tenencias satélite pueden asignarse a plataformas de negociación nuevas cuyos modelos de negocio y fundamentos económicos aún requieren validación.
Las oportunidades de inversión temprana provienen de primitivas financieras fundamentales, como plataformas on-chain de negociación de opciones. Estos productos podrían desempeñar un papel crucial en el futuro o, por el contrario, resultar totalmente inútiles.
En cuanto a plataformas privadas de negociación aún no cotizadas y no disponibles para inversión, pueden incluirse inicialmente en una lista de seguimiento.
Deben excluirse de este portafolio los activos mantenidos directamente por la comunidad especulativa: laboratorios de IA, memes, criptomonedas y equipos deportivos listados en plataformas de negociación.
Los pesos específicos de inversión y los niveles de convicción se analizarán con mayor detalle en nuestro informe anual de perspectivas.
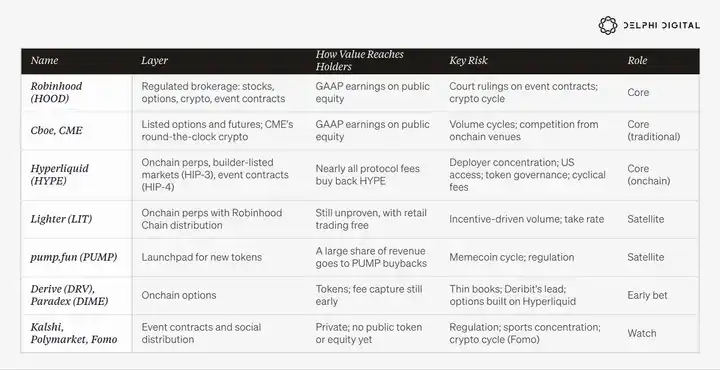
La gestión de este portafolio requiere seguir cinco principios.
1. Separar la gestión de los activos del «casa» y los de la comunidad especulativa.
Si un negocio obtiene ingresos mediante comisiones sobre operaciones especulativas de terceros, es la «casa». Si un activo es objeto directo de especulación, entonces pertenece a la comunidad especulativa.
Algunos activos, como HYPE, pueden tener ambas características simultáneamente; por tanto, al definir el tamaño de posición, debe reconocerse plenamente esta doble naturaleza.
2. Centrarse en las tasas de captura de comisiones y la estructura de ingresos, no solo en el volumen negociado.
Lo que Bagehot denominó «dinero insensato» podría inflar el volumen negociado en plataformas que ofrecen productos gratuitos.
El modelo de crecimiento de Hyperliquid, el mecanismo de Lighter de exención de comisiones para operaciones minoristas y el modelo de Robinhood de pago por flujo de órdenes (PFOF) son soluciones distintas al mismo problema empresarial, pero cada una presenta sus propios riesgos de fracaso.
Si un volumen masivo de operaciones no se traduce finalmente en ingresos reales capturables por la plataforma, entonces se trata meramente de actividad operativa, no de valor económico aprovechable por los inversionistas.
3. Considere la regulación como parte del modelo de negocio.
Una plataforma autorizada de negociación, incluso con escala comercial limitada, puede seguir siendo un negocio de calidad, al igual que las loterías estatales en Estados Unidos.
Una plataforma no autorizada podría verse obligada a trasladarse a mercados extraterritoriales, pero aún podría seguir operando mientras los mercados estadounidenses estén cerrados.
Si los inversores apuestan únicamente por uno de estos modelos, también están apostando implícitamente por cómo resolverán los tribunales el asunto.
4. Priorice vehículos de inversión más cercanos, desde el punto de vista operativo, al capital accionario en la infraestructura de negociación.
Robinhood publica datos de resultados ajustados a los GAAP estadounidenses. Hyperliquid revela ingresos por comisiones y recompras de tokens.
Ambos son vehículos de inversión distintos, con estructuras de gobernanza y riesgos específicos diferentes. Sin embargo, sus atributos económicos son más similares entre sí que respecto de los activos especulativos cotizados y negociados en sus plataformas.
5. Ajuste el tamaño de las posiciones según tendencias culturales a largo plazo, no según el desempeño de un solo trimestre.
A medida que la brecha entre la realidad y el futuro se reduzca progresivamente, la cultura especulativa se atenuará en consecuencia. Por ejemplo, cuando los ingresos salariales vuelvan a ser suficientes para adquirir una vivienda, cuando reaparezcan los puestos de entrada o cuando una nueva tecnología se torne tan común y cotidiana como la electricidad, las fuerzas impulsoras de la especulación se debilitarán.
Pero hasta entonces, la rueda seguirá girando: solo cambiarán los objetivos especulativos sobre ella.
¿Adónde conducirá finalmente esta tendencia?
Existen dos resultados principales posibles para esta tendencia.
El primero es que cada vez más aspectos de la vida se convertirán en objetos negociables: elecciones, decisiones sobre tasas de interés, clima, el próximo lanzamiento de un producto de una empresa o el próximo partido de un atleta.
Cada apuesta podría volverse menor, ejecutarse más rápido y realizarse con mayor frecuencia, y un número creciente de operaciones se completará automáticamente mediante software.
Un agente de IA que ejecute tareas en nombre de un usuario podría expresar ese mismo juicio de mercado mediante decenas de contratos en múltiples plataformas sin que el usuario necesite abrir jamás una aplicación de trading.
Esto impulsará aún más el valor económico hacia los operadores de motores de emparejamiento de operaciones y capas de liquidación.
Siguiendo este camino, la intensidad de la actividad especulativa seguirá oscilando con los ciclos del mercado, pero la infraestructura subyacente seguirá expandiéndose. Finalmente, la casa tenderá cada vez más a parecerse a una empresa de servicios públicos.
El segundo resultado es el que ha experimentado históricamente cada oleada de manía especulativa analizada en este artículo.
La actividad especulativa a tal escala ha terminado, sin excepción histórica, en una crisis. No hay motivos suficientes para creer que esta vez será distinta. Lo verdaderamente relevante es qué sobrevive tras la explosión de la burbuja.
Los ferrocarriles constituyen la plantilla histórica más típica: los accionistas sufrieron pérdidas severas, pero la red ferroviaria sobrevivió.
Por supuesto, la plataforma tampoco es completamente inmune a las sacudidas: FTX acabó en cero y, al retirarse la masa especulativa del mercado, los ingresos de las plataformas de trading también caerán drásticamente.
La caída del mercado el 10 de octubre de 2025 fue una prueba de estrés a menor escala.
En el mayor evento de liquidaciones diarias registrado, el fundador de Hyperliquid afirmó que la plataforma mantuvo un tiempo de actividad del 100 % y no generó deudas impagables.
No obstante, la bolsa también tuvo que activar por primera vez en más de dos años su mecanismo automático de reducción de apalancamiento cruzado.
Durante una caída del mercado, una plataforma de trading bien gestionada puede perder ingresos, mientras que los activos de la masa especulativa pueden desaparecer por completo.
Estos dos caminos evolutivos no son excluyentes. De hecho, lo más probable es que ambos ocurran simultáneamente: la burbuja especulativa estallará en algún momento, pero la infraestructura asociada sobrevivirá tras el colapso y permanecerá en manos de ciertas empresas.
A continuación, usaremos los siguientes indicadores para determinar qué camino está tomando realmente el mercado.
¿Qué indicadores observamos?
Durante el próximo año seguiremos estos señales y las cuantificaremos progresivamente.
1. Cuota de mercado.
¿Pueden las plataformas de trading en cadena seguir captando volumen de contratos perpetuos de grandes bolsas centralizadas, o simplemente se benefician del crecimiento general del mercado de contratos perpetuos?
2. Mercado de contratos de eventos tras la Copa Mundial.
Cuando el calendario deportivo ya no esté tan cargado, ¿podrán los contratos de eventos seguir siendo una fuente duradera de ingresos para las corredurías? ¿Podrá ampliarse el alcance de los mercados de predicción más allá de los eventos deportivos?
3. Negociación de activos tradicionales mediante infraestructura cripto.
¿Seguirán migrando acciones, materias primas y divisas a la cadena? Al mismo tiempo, ¿qué tan rápido cerrarán las bolsas tradicionales la brecha con las plataformas cripto mediante operaciones 24/7 y acciones tokenizadas?
4. Resoluciones judiciales.
¿Se clasificarán finalmente los contratos de eventos como futuros o como juego? ¿Llevará esta calificación jurídica a distintos caminos evolutivos para plataformas estadounidenses y extraterritoriales?
5. Impacto de la IA en las facturas eléctricas y las elecciones.
¿Seguirán reflejándose los costos de construir infraestructura de IA en las facturas eléctricas domésticas y en las elecciones políticas? ¿Podrá recuperarse el mercado laboral de nivel inicial?
¿Qué invalidaría nuestro juicio?
Si las tasas de interés reales permanecen altas durante mucho tiempo mientras el mercado inmobiliario vuelve a ser más accesible, el motor especulativo tipo lotería podría debilitarse. Las recientes subidas de tipos de la Reserva Federal y una rentabilidad del bono estadounidense a 10 años superior al 5 % están sometiendo esta hipótesis a prueba.
Si la ola de construcción impulsada por IA lleva finalmente al mercado a alcanzar un consenso amplio en lugar de generar continuamente nuevas discrepancias, o si la inversión en capital de IA comienza a desacelerarse, el motor especulativo tipo construcción también se debilitará.
Si las tarifas cobradas por las plataformas de negociación caen a cero por la competencia, o si el volumen de operaciones depende únicamente de programas de incentivos, entonces, aunque siga habiendo mucha actividad comercial, quedará poco valor económico verdaderamente significativo.
Si el gobierno decide políticamente tratar a toda la industria como un vicio que debe restringirse e implementa efectivamente medidas regulatorias al respecto, el mercado podría quedar reducido a un número menor de plataformas de negociación autorizadas. La Corte Suprema de EE.UU. podría tener pronto la oportunidad de impulsar al mercado en esta dirección mediante sentencias pertinentes.
Además, el propio marco analítico de los «dos motores especulativos» presenta un problema: si todo evento especulativo histórico puede explicarse a posteriori como especulación tipo construcción o tipo lotería, dicho marco resulta demasiado amplio y carece de suficiente poder explicativo.
Por tanto, la verdadera prueba debería ser más específica: aunque los activos negociados por los especuladores rotan constantemente, ¿pueden las plataformas responsables de su emparejamiento y liquidación generar ingresos de forma sostenida?
El error más probable es mantener activos en los que apuesta la masa especulativa, creyendo erróneamente que se está invirtiendo en la vivienda propiamente dicha.
VI. Nuestra respuesta
¿Es la especulación una reacción social al cambio tecnológico o a la decadencia del orden político y monetario? Nuestra respuesta es: la especulación responde a una brecha determinada, y ambas fuerzas pueden generarla.
El cambio tecnológico abre esta brecha desde arriba, ofreciendo a la masa una narrativa sobre futura construcción y crecimiento. Un orden político y monetario bajo presión la abre desde abajo, entregando a la masa un boleto de lotería.
Históricamente, estas dos fuerzas han actuado mayoritariamente de forma separada. Además, cuando entra en acción el motor político, suele ser el Estado quien ofrece desde arriba alguna oportunidad especulativa al público.
Pero hoy ambos motores funcionan simultáneamente.
La especulación tipo lotería no es impulsada solo por la política gubernamental, sino también, con igual intensidad, por los hogares ordinarios desde abajo. Y la misma tecnología impulsa ambos tipos de actividad especulativa al mismo tiempo.
El entorno de mercado también ha cambiado: antes, participar en especulación tipo construcción requería un agente de valores, mientras que hacerlo en especulación tipo lotería exigía un corredor de apuestas. Hoy ambas actividades se realizan desde el mismo teléfono. También comparten una situación jurídica no resuelta, con litigios conexos aún pendientes en los tribunales.
Mientras tanto, las prácticas políticas de los últimos quince años aproximadamente han ido fomentando progresivamente la percepción de que acumular riqueza por vías tradicionales ya no genera rendimientos compuestos suficientemente rápidos.
Los activos objeto de apuestas seguirán cambiando y los nombres de los activos de moda seguirán rotando. Pero la masa especulativa siempre necesitará un lugar donde apostar.
Y esa es precisamente la parte realmente digna de inversión.