Transformación épica de la industria cripto: de narrativas especulativas a operaciones con activos reales
 Tapbit Wire
Resumen breve
1. Los repetidos conflictos entre EE.UU. e Irán elevaron los precios del petróleo; los precios de la gasolina impulsaron las expectativas inflacionarias, y la Reserva Federal aplicó su primer aumento de tasas desde 2023 en septiembre.
2. Bitcoin se movió al unísono con las acciones tecnológicas representadas por el Nasdaq, se desvinculó del oro, y los precios del petróleo y las tasas de interés siguen siendo las variables principales que afectan a Bitcoin.
3. En un tercer trimestre lleno de noticias negativas, Bitcoin subió un 42 %, pero el capital entró principalmente mediante ETF; el auge de las monedas memes ha terminado definitivamente.
4. En las cadenas de empresas de Robinhood y Circle, el comercio sigue dominado por memes, y dichas cadenas aún no han introducido nuevas clases de activos.
5. Este auge de los activos reales (RWA) se refleja principalmente en contratos perpétuos RWA sobre acciones y otros activos, constituyendo la principal fuente de volumen comercial adicional para la industria cripto en 2026.
6. Los tokens con ingresos protocolares y recompras continuas superaron ampliamente a otras altcoins en el tercer trimestre; la sostenibilidad de esos ingresos será un criterio de selección más relevante.
Prólogo
En el tercer trimestre de 2026, la Reserva Federal aprobó por unanimidad (12 a 0) su primer aumento de tasas desde 2023; el Senado estadounidense rechazó la moción procesal sobre la Ley CLARITY por 49 a 50 votos; el crudo Brent superó dos veces los $100 y cerró en $108,50 el 28 de septiembre; el rendimiento del bono estadounidense a 10 años alcanzó el 5,25 % el 28 de septiembre, su nivel más alto desde junio de 2007. Sin embargo, en un trimestre marcado por una constante sucesión de noticias negativas, el mercado cripto registró ganancias sustanciales. En ese periodo, Bitcoin repuntó desde un mínimo de 21 meses de unos $57 800 a principios de julio hasta $87 397 el 21 de septiembre (una subida del ~51 %), antes de retroceder a unos $83 000 el 28 de septiembre; los flujos netos acumulados hacia los ETF estadounidenses de Bitcoin al contado pasaron de salidas netas a entradas netas en septiembre; el Nasdaq Composite cerró en 27 122,09 el 21 de septiembre, su cierre récord más reciente desde junio.
Analizaremos esto en tres partes: cómo el conflicto EE.UU.-Irán transmitió sus efectos, vía precios del petróleo, inflación y tasas de interés, a los mercados financieros, y cómo se comportaron las acciones, el oro y Bitcoin dentro de ese contexto; la recuperación del mercado cripto en el tercer trimestre y qué activos se negocian realmente en las cadenas empresariales lanzadas por Robinhood y Circle; y el camino de la cripto hacia la integración de activos reales (RWA).
Entorno macroeconómico: de los precios del petróleo a las tasas de interés
Los cambios en el entorno macroeconómico este trimestre pueden verse como una cadena única: escalada repetida del conflicto EE.UU.-Irán → alza de los precios del petróleo → los precios de la gasolina elevan la inflación y las expectativas inflacionarias → la Fed sube tasas y los rendimientos de los bonos del Tesoro suben → activos financieros como acciones, oro y Bitcoin experimentan fluctuaciones de precios.
En julio y septiembre, el conflicto EE.UU.-Irán se intensificó dos veces, llevando al crudo Brent de $73,74 al cierre de junio a $108,35 a mediados de septiembre; en agosto, los precios de la gasolina subieron un 27,4 % interanual, el IPC general aumentó un 0,4 % mensual y las expectativas inflacionarias a un año de los consumidores llegaron al 4,6 %; la Fed subió las tasas un 0,25 puntos básicos en septiembre, y 16 de los 19 funcionarios que participaron en las proyecciones de tasas (12 con derecho a voto) prevén otra subida dentro del año; el rendimiento del bono a 10 años alcanzó el 5,25 % el 28 de septiembre, y el del bono a 30 años llegó al 5,56 % el 29 de septiembre. Cada vez que los precios del petróleo retrocedieron, las acciones y Bitcoin subieron; cada vez que el conflicto se intensificó, los tres activos sufrieron presión simultánea. El 21 de septiembre, los precios del petróleo cayeron por debajo de $100, y el Nasdaq y Bitcoin alcanzaron máximos parciales ese mismo día; el 26 de septiembre, Trump rechazó el plan iraní para reabrir el estrecho, y el 28 de septiembre los precios del petróleo volvieron a $108, mientras el Nasdaq, el oro y Bitcoin cayeron simultáneamente. Analizaremos cada eslabón de esta cadena para entender cómo el entorno macroeconómico afecta finalmente a los mercados financieros y a las criptomonedas.
Conflicto EE.UU.-Irán, precios del petróleo e inflación
A finales del segundo trimestre, las negociaciones EE.UU.-Irán avanzaron, los petroleros reanudaron su paso por el estrecho de Ormuz y el crudo Brent cerró en $73,74 el 24 de junio, su cierre más bajo desde el inicio del conflicto el 28 de febrero. En el tercer trimestre, el conflicto se intensificó repetidamente y los precios del petróleo se dispararon en consecuencia.
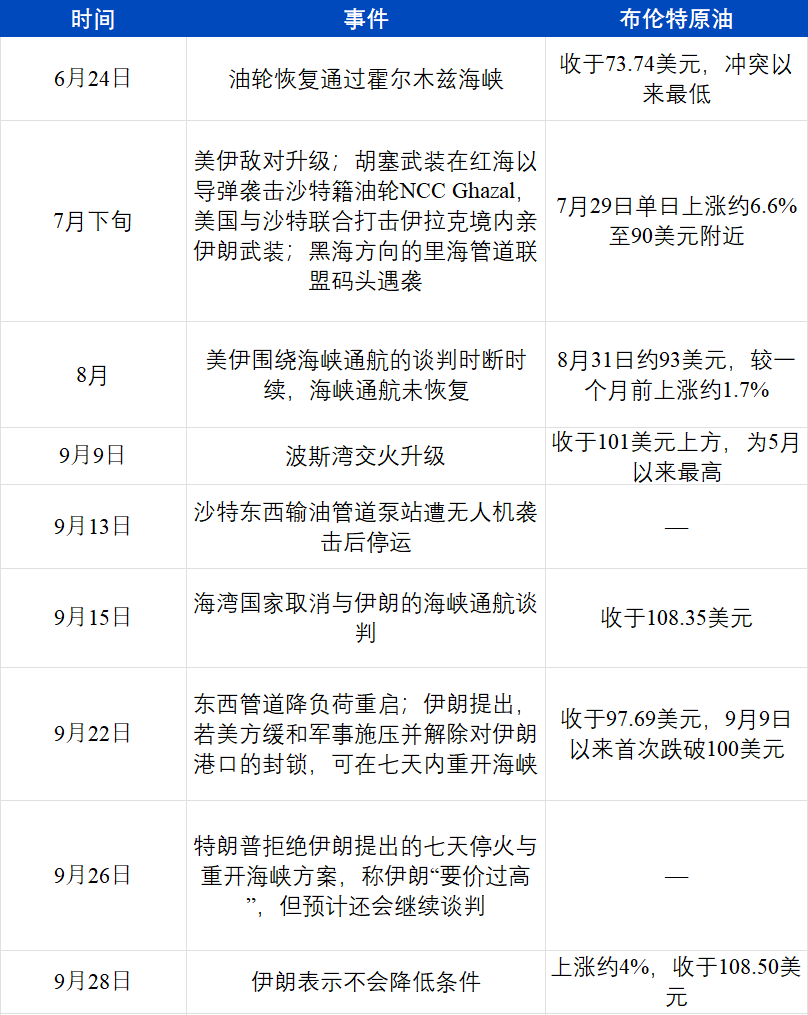
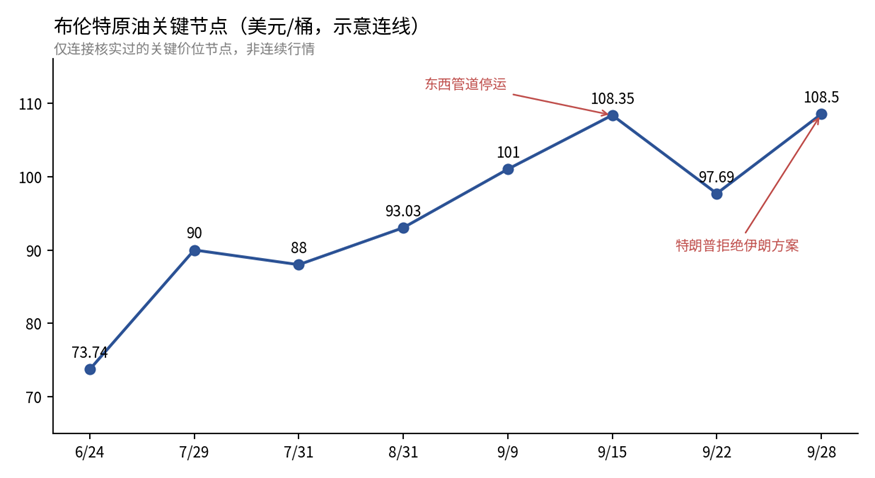
Hitos clave del crudo Brent en el T3 2026 (compilados por ArkStream
Los aumentos del precio del petróleo se reflejaron primero en los precios de la gasolina. En agosto, los precios estadounidenses de la gasolina subieron un 3,9 % intermensual y un 27,4 % interanual, contribuyendo con más de un tercio del aumento mensual del IPC general; el subíndice de energía subió un 2,1 % intermensual.
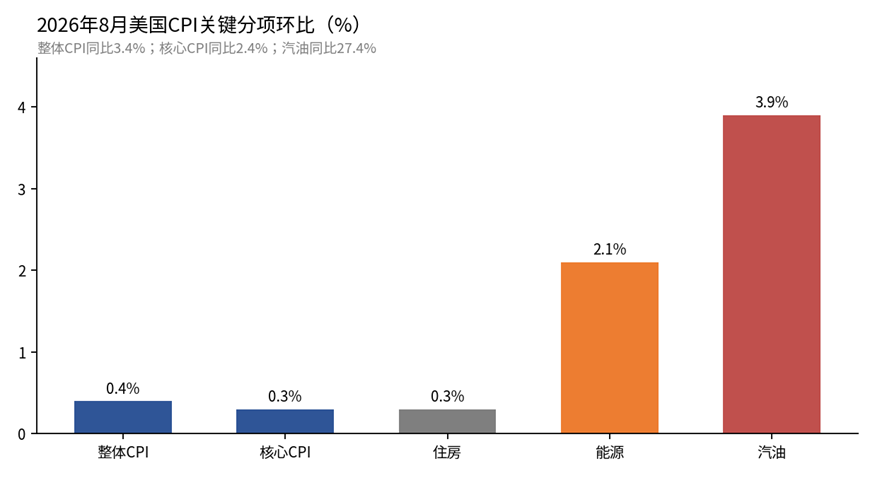
Principales componentes del IPC estadounidense de agosto de 2026 (mes a mes) (Oficina de Estadísticas Laborales de EE.UU., compilado por ArkStream)
Los datos de empleo también impactaron fuertemente al mercado: en agosto, las nóminas no agrícolas añadieron 162 000 puestos, frente a una estimación consensuada de solo unos 53 000, el mejor desempeño mensual desde marzo; la tasa de desempleo se mantuvo en el 4,1 % y había aproximadamente 7 millones de desempleados.
Al publicarse los datos de nóminas no agrícolas, las expectativas inflacionarias ya estaban incorporadas en los mercados financieros. La lectura final de septiembre de la Universidad de Michigan mostró que las expectativas inflacionarias de los consumidores a un año se situaron en el 4,6 %, el nivel más alto desde junio; las expectativas a cinco años subieron del 3,3 % durante tres meses consecutivos al 3,4 %. El índice de confianza del consumidor cayó a 48,1, citando los encuestados repetidamente el alza de los precios de los combustibles como fuente de presión. Las expectativas inflacionarias en el mercado de bonos fueron relativamente estables, con una tasa de inflación implícita a 10 años del 2,33 % en septiembre, muy por debajo del máximo del 3,02 % registrado en abril de 2022; los hogares y los inversores en bonos divergieron en su evaluación de la inflación.
Aumentos de tasas y expectativas de aumentos
Tras la publicación de los datos de inflación y empleo, la Reserva Federal ejecutó un aumento de tasas en septiembre.
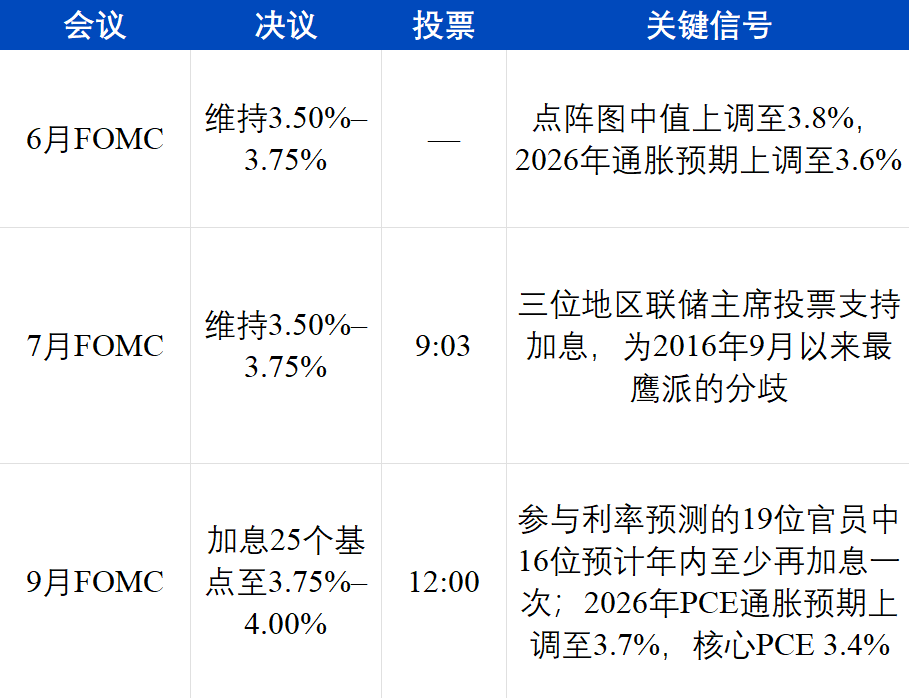
La postura de la Fed se fue aclarando gradualmente en tres reuniones. La declaración de julio describió la actividad económica como «en expansión a buen ritmo», con una inflación «aún algo elevada respecto al objetivo del 2 %», atribuida a choques de oferta derivados de la energía; las actas de la reunión de julio indicaron que los funcionarios consideraban necesarios nuevos aumentos si la inflación no disminuía. La declaración de resolución de septiembre señaló: «La inflación sigue elevada, y esta acción de política apoyará un retorno más oportuno de la inflación al objetivo del 2 %.» Con una economía en expansión, una tasa de desempleo cercana al 4,1 % y una inflación por encima del objetivo, la Fed puso fin a su enfoque de espera y observación sobre esa base.
Las perspectivas de la Fed sobre la inflación futura fueron igualmente pesimistas. Sus proyecciones económicas de septiembre elevaron la inflación PCE de 2026 del 3,6 % al 3,7 % y retrasaron la fecha prevista para que la inflación regresara al 2 % hasta 2029; 16 funcionarios esperaban al menos un nuevo aumento de tasas dentro del año, 4 anticipaban dos más, y la mayoría proyectó que las tasas seguirían por encima de los niveles actuales a finales de 2027. Antes de la reunión de septiembre, el mercado ya había incorporado mayoritariamente un aumento de tasas, y la volatilidad posterior se debió principalmente a este conjunto de proyecciones: tasas superiores al 4 % podrían mantenerse hasta 2027. El mercado sigue esa tendencia: el 28 de septiembre, CME FedWatch mostraba una probabilidad del ~94 % de al menos un nuevo aumento antes de fin de año y del ~70 % de un aumento en octubre.
ArkStream Capital considera que el aumento de tasas de septiembre confirmó nuestro juicio del segundo trimestre: esta ronda de inflación está impulsada principalmente por factores de oferta, como los precios del petróleo. Los aumentos de tasas no pueden hacer navegable el estrecho, y es probable que la duración de las altas tasas de interés se prolongue.
Mercados financieros: acciones estadounidenses, oro y Bitcoin
Los cambios en las tasas de interés y los precios del petróleo afectaron finalmente los precios de tres tipos de activos.
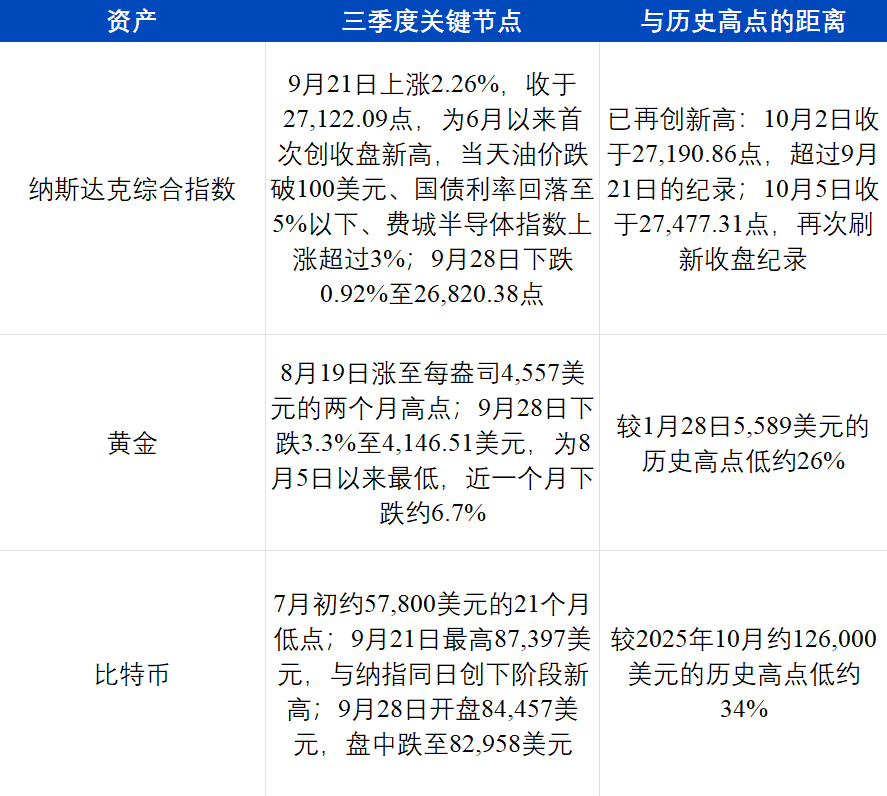
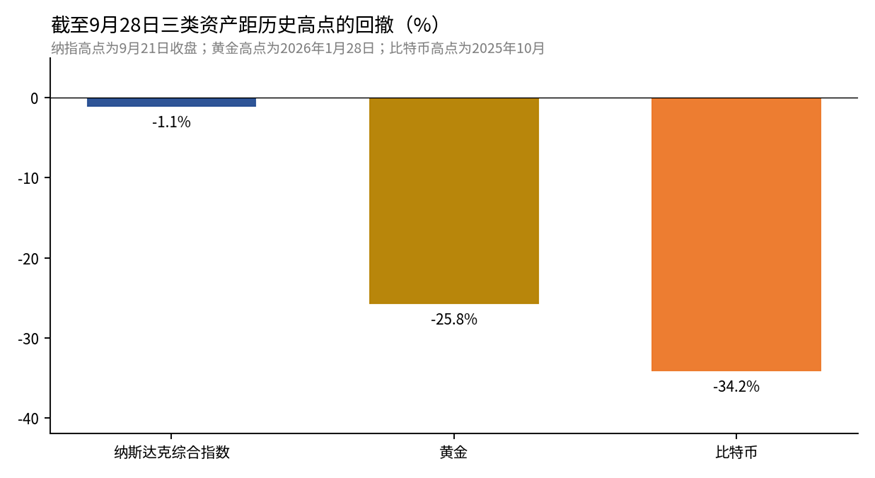
Caídas del Nasdaq, el oro y Bitcoin desde sus máximos históricos al 28 de septiembre de 2026 (compilado por ArkStream)
Los tres tipos de activos no evolucionaron igual en septiembre. Bitcoin y el Nasdaq alcanzaron máximos parciales el mismo día, el 21 de septiembre, y luego cayeron juntos el 28 de septiembre; el oro se debilitó durante todo septiembre. El alza del Nasdaq el 21 de septiembre fue impulsada por las acciones de chips e IA: Meta subió cerca del 11 % ese día, AMD e Intel subieron entre el 8 % y el 11 %, y la capitalización bursátil de AMD alcanzó $1 billón. El 28 de septiembre, el S&P 500 bajó un 0,77 %, hasta 7 683,69 puntos; el Nasdaq, un 0,92 %; y el Dow Jones, un 0,67 %, mientras que el crudo Brent subió cerca del 4 % ese día. Este fenómeno ha aparecido repetidamente en el último año: Bitcoin se ha desacoplado del oro y se ha movido más estrechamente con activos de riesgo representados por el Nasdaq.
En términos de precio, el oro alcanzó un máximo histórico de $5 589 el 28 de enero de 2026. Bitcoin ya había caído desde su máximo de octubre de 2025 en ese mismo periodo y luego descendió hasta unos $57 800 a principios de julio, con una caída máxima de cerca del 54 %. Su coeficiente de correlación móvil anual fue de -0,17 y llegó a -0,88 en primavera de este año; en ese mismo periodo, el coeficiente de correlación de Bitcoin con las acciones estadounidenses pasó de -0,68 a +0,72 en dos semanas. Agosto fue una excepción: tras la ampliación de recompras por parte del Departamento del Tesoro, se intensificó el debate sobre la depreciación del dólar y Bitcoin y el oro subieron juntos por un tiempo. El coeficiente de correlación a 90 días de Grayscale pasó de cerca de 0 a unos 0,5, mientras que el coeficiente de correlación a 90 días de Bitcoin con el Nasdaq bajó de unos 0,6 a 0,33. Al entrar septiembre, el oro cayó, Bitcoin y el Nasdaq subieron y bajaron sincrónicamente, y ambos volvieron a separarse. Los datos históricos de Glassnode muestran que estos breves cambios de correlación suelen ser efímeros.
Bitcoin se desacopló del oro y se movió al unísono con el Nasdaq, y ArkStream identifica cuatro razones principales:
Distintos compradores. Los compradores más estables del oro son los bancos centrales. En 2025, las compras oficiales globales de oro totalizaron 863,3 toneladas, más del doble del promedio anual de 2010–2021, y estas compras son insensibles al precio; ese mismo año, las entradas netas globales en ETF de oro alcanzaron un récord de $89 000 millones. Bitcoin no tiene compras de bancos centrales, y los nuevos flujos provienen principalmente de ETF spot e inversores institucionales. Los activos bajo gestión de los ETF spot estadounidenses de Bitcoin ascienden a unos $108 400 millones, y sus tenedores coinciden ampliamente con los inversores en acciones tecnológicas.
Reacción similar a las tasas de interés. Ni Bitcoin ni las acciones tecnológicas de crecimiento pagan dividendos estables, y sus valoraciones dependen fuertemente de expectativas futuras. Cuando las tasas a largo plazo suben, ambos sufren presión simultáneamente; cuando bajan, ambos se benefician al mismo tiempo. El 21 de septiembre, el Nasdaq y Bitcoin alcanzaron máximos parciales simultáneamente, y los principales cambios ese día fueron la caída del petróleo por debajo de $100 y la corrección de los rendimientos de los bonos del Tesoro; el 28 de septiembre, ambos cayeron simultáneamente, y ese día el rendimiento a 10 años de los bonos del Tesoro alcanzó un máximo de 19 años.
Los movimientos del oro tienen otros impulsores. El oro tampoco paga intereses, y las tasas más altas y un dólar más fuerte ejercen presión a la baja sobre su precio. La causa directa de la caída del oro a finales de septiembre fue precisamente el alza de los rendimientos de los bonos del Tesoro a su nivel más alto desde 2007 y la aproximación del dólar a un máximo de dos meses; ese mismo día, la plata cayó cerca del 4,7 %, hasta $61,27; pero la tendencia media y larga del oro también se ve afectada por las compras de oro de los bancos centrales y la asignación de reservas internacionales, factores ajenos a Bitcoin.
Mayor apalancamiento. El interés abierto en futuros y contratos perpetuos de Bitcoin fue de unos $61 500 millones en septiembre. Las fuertes oscilaciones de precios provocan liquidaciones en cadena, amplificando ganancias y pérdidas. Esto se asemeja más a las acciones tecnológicas altamente volátiles y difiere mucho del oro.
En resumen, a nivel macroeconómico, este trimestre se resume en tres puntos:
1. El conflicto entre EE.UU. e Irán impulsó los precios del petróleo al alza, y estos a su vez elevaron las expectativas inflacionarias. Al escalarse repetidamente dicho conflicto, el crudo Brent subió de 73,74 $ a más de 108 $, los precios de la gasolina aumentaron un 27,4 % interanual y las expectativas inflacionarias anuales de los consumidores alcanzaron el 4,6 %.
2. La Reserva Federal subió los tipos y se prepara para otra alza, mientras los rendimientos de los bonos del Tesoro alcanzan máximos en 19 años. El tipo directivo pasó al rango del 3,75 %–4,00 %, y el mercado asigna una probabilidad del ~94 % a otra subida antes de final de año; el rendimiento del bono del Tesoro a 10 años alcanzó el 5,25 % el 28 de septiembre, su nivel más alto desde junio de 2007.
3. Bitcoin sigue al Nasdaq y se desvincula del oro. Bitcoin y el Nasdaq alcanzaron máximos parciales el mismo día, el 21 de septiembre, y cayeron también el mismo día, el 28 de septiembre, mientras el oro descendió cerca del 6,7 % en el último mes.
Mercado cripto y cadenas corporativas
Ante crecientes presiones macroeconómicas este trimestre, el mercado cripto tocó fondo y se recuperó en el T3. Analizaremos el cambio del centro de gravedad del sector cripto mediante su desempeño, los flujos de fondos reflejados en los datos de plataformas de trading y la actividad de activos en las cadenas corporativas lanzadas por Robinhood y Circle.
Desempeño del mercado cripto
En los dos primeros trimestres de 2026, el mercado permaneció en fase de consolidación y recuperación, con baja liquidez y escasa demanda de apalancamiento. Al entrar agosto, el sentimiento mostró un punto de inflexión claro. Del 18 al 19 de agosto surgieron tres avances positivos consecutivos: primero, la secretaria del Tesoro estadounidense, Bessent, anunció que los volúmenes de recompra de bonos a largo plazo se duplicarían como mínimo, elevando cada operación de 2 000 a al menos 4 000 millones de dólares, inyectando expectativas de liquidez al mercado; segundo, la SEC publicó un borrador de «Regulación de Activos Cripto» para consulta pública, proponiendo eximir de registro las emisiones hasta 5 millones de dólares en cuatro años o hasta 75 millones anuales, con requisitos de divulgación mucho menores que las ofertas tradicionales de valores, abriendo una vía para emisiones conformes; tercero, Trump reunió en la Casa Blanca a ejecutivos de Coinbase, Gemini, Ripple y Chainlink Labs para impulsar finalmente la Ley CLARITY, estancada en el Senado (aunque esta ley no llegó a aprobarse). Esta triple combinación desencadenó una fuerte liquidación de posiciones cortas: Bitcoin subió casi un 8 % en dos días, acercándose brevemente a los 70 000 $; Ethereum subió un 18 %–20 % en dos días, superando los 2 250 $; las liquidaciones en 24 horas totalizaron unos 1 900 millones de dólares, mayoritariamente cortos.
Esta «rally del 19 de agosto» impulsó la recuperación del trimestre completo. Bitcoin subió un 42 % en el T3, cerrando el trimestre en 83 161 $; debido a la fuerte caída previa, aún registraba una baja del 5,13 % acumulada en lo que va de año y seguía aproximadamente un 34 % por debajo de su máximo histórico de 126 000 $. El T3 fue principalmente una recuperación restauradora para recuperar terreno perdido.
No obstante, observamos que el capital sigue concentrado en Bitcoin. Durante su alza de casi el 25 % en agosto, el Índice de Temporada de Altcoins bajó de ~67 a principios de agosto a 39 el 25 de agosto (el umbral de «temporada de altcoins» es 75), mientras la dominancia de mercado de Bitcoin se mantuvo en torno al 60 % (CoinMarketCap). Los flujos acumulados en los ETF spot estadounidenses de Bitcoin pasaron brevemente a una salida neta de ~5 800 millones de dólares a mediados de julio, antes de volver a entradas netas a finales de septiembre; la capitalización total de stablecoins descendió de ~320 600 millones de dólares en mayo a 306 600 millones el 24 de septiembre (DefiLlama). El nuevo capital ingresa principalmente a Bitcoin mediante ETFs, mientras los dólares en cadena no han aumentado.
Acciones estadounidenses y trading de activos cripto
En nuestro informe del T2 propusimos: el momento de mayor impacto sobre el criptomercado ya pasó y el mercado se recupera lentamente. Siguiendo la misma metodología estadística del T2, actualizamos los datos relevantes hasta el T3.
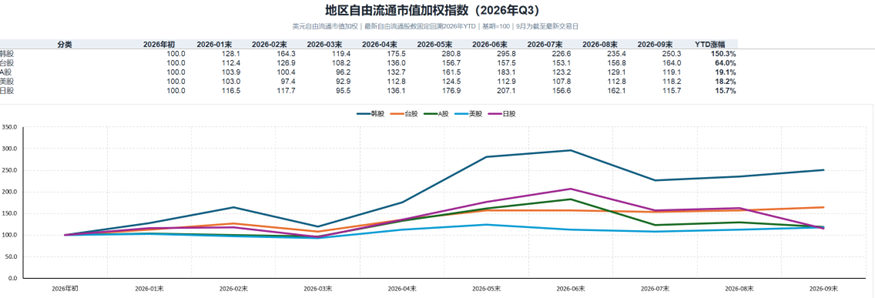
Índice ponderado por capitalización libre de mercado de principales mercados bursátiles regionales en el T3 2026 (elaborado por ArkStream)
El ritmo de las acciones estadounidenses coincide fuertemente con Bitcoin: tocaron fondo en julio, se recuperaron de agosto a septiembre y alcanzaron máximos trimestrales en septiembre. Esto confirma nuestra conclusión de la Parte Uno: la trayectoria de Bitcoin se asemeja más a la de las acciones tecnológicas representadas por el Nasdaq.
Los datos de Binance y Hyperliquid también respaldan nuestro juicio: tras agosto, el trading cripto comenzó a calentarse.
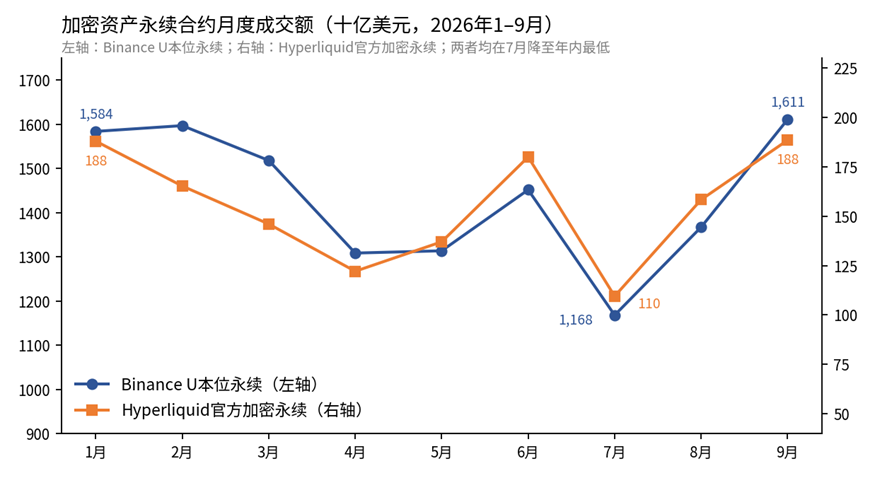
Volumen mensual de contratos perpetuos de activos cripto (Binance, Hyperliquid, elaborado por ArkStream)
En julio, el volumen mensual de contratos perpetuos en USDT de Binance cayó a 1,17 billones de dólares y los contratos perpetuos oficiales de cripto en Hyperliquid a 109 500 millones, ambos mínimos del año; en septiembre, se recuperaron a 1,61 billones y 188 400 millones respectivamente, superando ya los niveles de enero los contratos perpetuos en USDT de Binance. El volumen de trading spot de Binance pasó de 193 700 millones a 306 600 millones en el mismo periodo.
Esta recuperación es principalmente un rebote desde el mínimo de julio. En el T3, los contratos perpetuos en USDT de Binance registraron 4,15 billones de dólares en volumen, un 12 % menos que en el T1, mientras el trading spot descendió un ~28 %; los contratos perpetuos oficiales de cripto en Hyperliquid sumaron 456 200 millones, un 9 % menos que en el T1. Durante ese periodo, el volumen adicional del sector provino de contratos perpetuos de activos reales tokenizados (RWA), como acciones, tema que desarrollaremos en la Parte Tres.
Cadena Robinhood
Datos del T3
Robinhood Chain es una capa 2 de Ethereum liderada por Robinhood, cuya red principal se lanzó el 1 de julio de 2026. El T3 fue su primer trimestre completo de operación. Su producto central son los tokens de acciones, dirigidos a usuarios de más de 120 países fuera de Estados Unidos, con negociación 7×24 y aptos como colateral en pools de préstamos.
Al 30 de septiembre, el volumen diario de operaciones en la DEX de Robinhood Chain ascendía a aproximadamente 1300 millones de USD, con 394 000 direcciones activas; los ingresos en un solo día, el 4 de septiembre, alcanzaron 8,27 millones de USD, el máximo del trimestre.
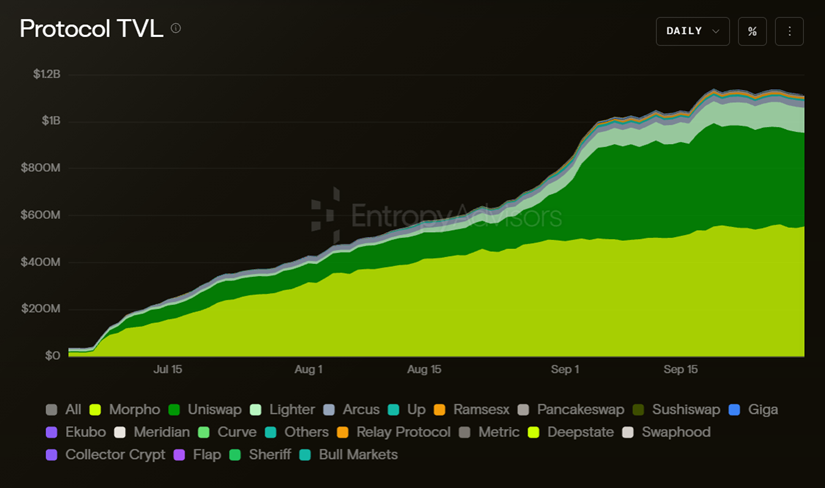
TVL del protocolo Robinhood Chain (Entropy Advisors)
Según estadísticas de Entropy Advisors, el TVL de Robinhood Chain alcanzó 1120 millones de USD a finales de septiembre, tras tres meses. Para comparar: Hyperliquid’s HyperEVM se lanzó en febrero de 2025 y tardó unos 7 meses en alcanzar entre 190 y 200 millones de USD de TVL a principios de septiembre de ese año; la cadena Base de Coinbase se lanzó en agosto de 2023 y tardó unos 13 meses en superar los 2000 millones de USD en septiembre de 2024.
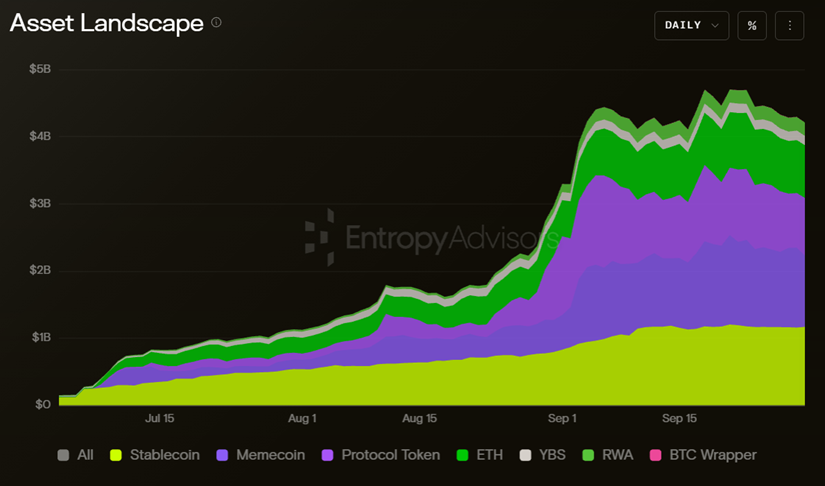
Composición de activos en cadena de Robinhood Chain (Entropy Advisors)
Los activos totales en cadena alcanzaron 4210 millones de USD a finales de septiembre. El rápido crecimiento a principios de septiembre estuvo impulsado principalmente por tokens meme y tokens de protocolos; la escala absoluta de stablecoins también se expandió, pero su proporción se diluyó notablemente; la escala de activos reales tokenizados (RWA) y stablecoins productivas (YBS) aumentó lentamente, con tasas de crecimiento muy inferiores a las de los tokens meme y los tokens de protocolos. Esta fase coincidió con el auge de operaciones y acuñación en la plataforma de emisión de tokens Pons, cuyo volumen acumulado de operaciones en plataforma ya alcanza los 4500 millones de USD.
Activos en cadena
Los activos de mayor capitalización bursátil son principalmente tokens meme y tokens de plataformas de lanzamiento de tokens.
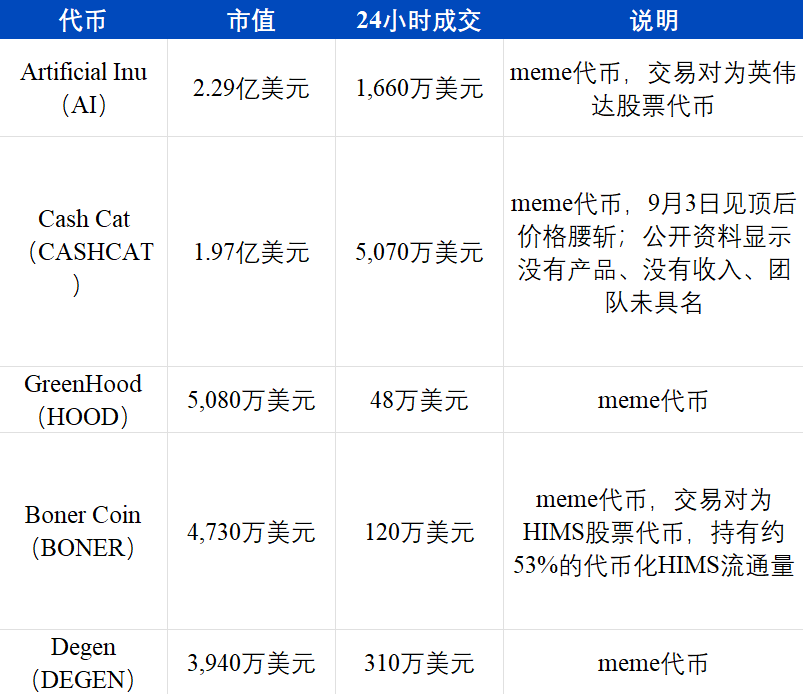
El 29 de septiembre, la capitalización bursátil total de los tokens meme en Robinhood Chain fue de aproximadamente 871 millones de USD, con un volumen de operaciones en 24 horas de unos 146 millones de USD; el token de plataforma PONS de la plataforma de lanzamiento de tokens Pons pasó de una capitalización bursátil de 20 millones de USD a más de 200 millones de USD en agosto. El token de IA número uno por capitalización bursátil y el BONER número cuatro usan acciones tokenizadas como pares de cotización: el primero está cotizado en acciones tokenizadas de Nvidia, mientras que el segundo acumuló más de la mitad de las acciones tokenizadas de HIMS; otro token meme, A Meme Coin, utiliza acciones tokenizadas de AMC como par de cotización, retomando la narrativa de las «acciones meme» de 2021.
Las plataformas de lanzamiento de tokens son las aplicaciones con mayores ingresos en cadena. El 2 de septiembre, Pons emitió unos 25 000 nuevos tokens en un solo día, generando ingresos acumulados por comisiones de 174,6 millones de USD; en la semana finalizada el 24 de septiembre, sus ingresos por comisiones fueron de unos 19,5 millones de USD, frente a los 35 millones de USD de la semana anterior.
El volumen de operaciones con tokens de acciones crece rápidamente, pero está entrelazado con el comercio de tokens meme. Según CoinDesk Research, el volumen de operaciones con acciones tokenizadas en Robinhood en septiembre fue de 6570 millones de USD, un aumento del 407 % respecto al mes anterior, lo que representa el 42,0 % del mercado total y convierte a Robinhood en el principal lugar de operaciones con acciones tokenizadas. Según Token Terminal, en los 30 días finalizados el 23 de septiembre, el volumen de operaciones en DEX con tokens de acciones en Robinhood Chain fue de 10 400 millones de USD, equivalente al 19 % del volumen total de operaciones en DEX de todas las cadenas durante ese periodo, frente al 8,7 % de los dos primeros meses tras su lanzamiento. Entre los tokens de acciones, Nvidia tuvo el mayor volumen de operaciones, con un volumen acumulado de unos 2100 millones de USD, mientras que las acciones tokenizadas de Apple, GameStop y SpaceX también registraron actividad significativa. Este método no excluye pares de cotización entre tokens meme y tokens de acciones, y algunas operaciones de tokens meme cotizadas en tokens de acciones —como AI y BONER— también se incluyen en el volumen de operaciones con tokens de acciones.
Los datos de activos bloqueados apuntan en dirección opuesta. Según DefiLlama, los activos tokenizados en cadena ascienden a unos 125 millones de USD (unos 32 millones de USD según una metodología más estricta), lo que representa solo cerca del 6 % del TVL, frente a casi un tercio al momento del lanzamiento. De los aproximadamente 640 millones de USD en stablecoins en cadena, USDG representa el 54,8 %, mientras que USDe creció un 167 % en un mes.
Circle y Arc
La cadena pública Arc de Circle lanzó su red principal el 16 de septiembre. Casi todos los aspectos de su diseño están orientados a instituciones: los 11 validadores fundadores provienen de la industria financiera tradicional y de pagos, incluidos BlackRock, DTCC, Intercontinental Exchange, Visa, Mastercard, Standard Chartered, MoneyGram, SBI, Sumitomo Corporation, Global Payments y Galaxy; las tarifas de transacción se pagan en USDC; la liquidación se completa en un segundo. En mayo, Circle completó la preventa de tokens ARC con una valoración de 3000 millones de USD, recaudando 222 millones de USD, liderada por a16z y con participación de instituciones como BlackRock y Apollo.
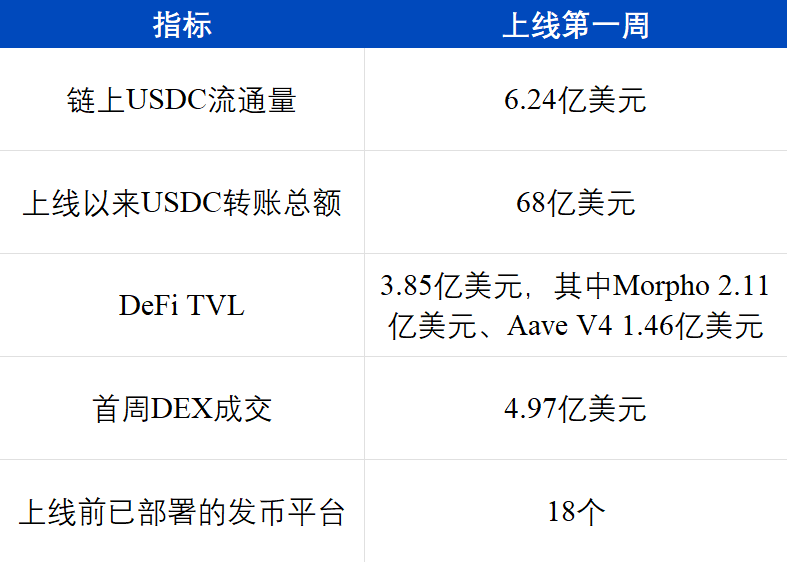
El capital está concentrado en protocolos de préstamos y transferencias de USDC. De los 385 millones de USD de TVL, más del 90 % está depositado en los dos protocolos de préstamos Morpho y Aave; actualmente, las transferencias de stablecoins son la actividad más dominante en la cadena.
Aunque Circle espera ampliar aún más su negocio institucional mediante Arc, el lado comercial sigue dominado por tokens meme. El 19 de septiembre, los cinco tokens con mayor volumen de operaciones en 24 horas en Arc fueron: el token de plataforma de lanzamiento ARGUS (4,24 millones de USD), el token meme BCAT (4,11 millones de USD), un token meme comunitario que usa el nombre de USDC (1,79 millones de USD), el token de plataforma de lanzamiento TOLLY (930 000 USD) y el token meme DUKE (840 000 USD). En una cadena pública institucional diseñada con USDC como núcleo, tres de los cinco tokens más negociados son tokens meme. Entre los primeros proyectos del ecosistema anunciados por Arc, la plataforma de operaciones cambiarias Hibachi es la única con una orientación claramente distinta a las categorías de activos existentes en cadenas públicas, aunque aún no hay datos públicos de operaciones disponibles.
ArkStream considera que las cadenas corporativas aún no han introducido nuevas clases de activos. En Robinhood Chain, los tokens de mayor capitalización bursátil son principalmente tokens meme y tokens de plataformas de lanzamiento; una parte considerable de las operaciones con tokens de acciones aparece bajo la forma de pares de cotización meme; en Arc, el capital está concentrado en préstamos de USDC y las operaciones, en tokens meme y tokens de plataformas de lanzamiento. Si, tras la reducción gradual de subsidios de gas e incentivos para operaciones, las operaciones en cadena siguen siendo fundamentalmente impulsadas por tokens meme, el verdadero valor de las cadenas corporativas seguirá requiriendo una evaluación adicional.
La integración de activos reales (RWA) en criptomonedas
Características de mercados alcistas anteriores
Antes de definir este mercado alcista de RWA, queremos revisar primero los mercados alcistas anteriores.
El mercado alcista de ICO de 2017–2018 fue el primer movimiento real de creación masiva de riqueza en la historia de las criptomonedas: los proyectos recaudaban fondos públicamente emitiendo tokens, los inversores minoristas fueron los participantes absolutos principales y la narrativa central fue la «innovación descentralizada disruptiva», con prácticamente ninguna barrera de entrada ni restricciones regulatorias. Muchos proyectos de ese mercado alcista usaban la blockchain como un martillo buscando clavos, creando innovaciones tipo «blockchain+» en presentaciones PowerPoint en diversos sectores. Comparado con el ciclo posterior de 2020–2021, la infraestructura de este ciclo seguía siendo inmadura y muchos proyectos aún no habían alcanzado una etapa verificable. En retrospectiva, una cantidad considerable de proyectos de entonces resultaron ser estafas.
El auge alcista de DeFi+NFT de 2020–2021 ocurrió en un contexto de política monetaria globalmente expansiva. La escala de circulación en cadena de stablecoins como USDT y USDC experimentó un crecimiento explosivo, convirtiéndose en el canal central que conecta el sistema tradicional del dólar con el mundo on-chain. Tras la maduración de la infraestructura, la DeFi comenzó a funcionar: el modelo AMM, una innovación en la provisión de liquidez, estimuló fuertemente los efectos de riqueza, y la espiral de minería de liquidez impulsó rápidamente los precios. Las personas volvieron a creer en el concepto «blockchain+», y los intentos innovadores en cripto alcanzaron su punto máximo. Además, al haber madurado la infraestructura, diversas narrativas empezaron a enfrentar pruebas reales. La tokenización y los incentivos por airdrop alargaron los ciclos de prueba, pero la mayoría de las narrativas se falsificaron gradualmente durante la posterior fase bajista, siendo el metaverso el ejemplo más típico.
Aparte de memes tempranos como DOGE, la inmensa mayoría de los memes se remontan a SUSHI durante el «Verano DeFi». Los primeros memes no eran puros: pertenecían a la «DeFi tipo meme», usando métodos lúdicos para aumentar la viralidad comunitaria de proyectos DeFi, aunque sus operaciones seguían métodos convencionales. En esa época surgieron numerosos proyectos DeFi tipo meme con temáticas de animales, plantas y alimentos. En la etapa final del auge, la falsificación de narrativas y el clímax de los memes resonaron: los participantes descubrieron que dichas narrativas eran, en su mayoría, envoltorios usados por equipos para capturar valor, mientras que los memes, aparentemente distribuidos de forma justa, ganaron reconocimiento del mercado. SHIB fue el token más emblemático. Su enfoque era totalmente opuesto al de la DeFi tipo meme anterior: primero se construía el meme, luego se usaban narrativas de DeFi y cadenas públicas para absorber la demanda de implementación y la presión de venta. A partir de SHIB, cada vez más proyectos meme adoptaron un enfoque puramente meme. El lenguaje básico de los memes en la era post-DeFi incluye: lanzamiento justo, identidad comunitaria, narrativa anti-VC, catalización por celebridades, precio unitario ultra bajo y reflexividad impulsada por redes sociales.
El auge alcista de ETF/meme de 2024–2025 se caracterizó por un cambio fundamental en cómo el capital ingresó al mercado. Los ETF al contado, liderados por gigantes tradicionales de gestión de activos como IBIT de BlackRock, se convirtieron en puntos de entrada regulados por la SEC; los DAT (tokens de activos digitales), representados por Strategy, poseían indirectamente activos cripto como Bitcoin mediante acciones de empresas cotizadas. En este auge, no hubo la llamada «ola alcista de altcoins». Bitcoin recibió una afluencia masiva de capital institucional, pero este no rotó automáticamente hacia las altcoins. El mercado de altcoins perdió su carácter de rally generalizado y se transformó en un mercado de «pequeños focos calientes»: el capital converge rápidamente, genera riqueza y desaparece tras cada nuevo foco, cuyo ciclo promedio dura menos de 3 meses. En el auge de 2020–2021, el capital fluía secuencialmente de BTC → ETH → altcoins de gran capitalización → altcoins sectoriales; en el de 2024–2025, los rallies de altcoins fueron bombeos meme seguidos de bombeos IA, y luego bombeos IA seguidos de bombeos meme —estrictamente hablando, la inmensa mayoría de los proyectos IA de entonces también eran memes tipo IA.
Durante la falsificación en la fase bajista de 2023, las altcoins entraron en la era post-narrativa. Los participantes ya no creían en las narrativas y abrazaron plenamente los memes. A finales de 2023, BONK y WIF iniciaron la tendencia meme en Solana. A diferencia de SHIB en el ciclo anterior, WIF carecía casi por completo de una visión compleja o de una hoja de ruta tradicional. Demostró que un meme basado únicamente en imagen, lenguaje, consenso comunitario y liquidez podía convertirse en un activo de gran escala en Solana. Esto marcó la transición del mercado meme de Solana desde las «monedas comunitarias del ecosistema» hasta la fase de «activo de atención».
Pump.fun llevó la narrativa meme a su punto máximo y también marcó el fin definitivo del ciclo narrativo de la cripto. Nuestra evaluación es: el frenético auge meme de Solana probablemente no se repetirá, aunque en el Q3 un meme coin-stock en la cadena de Robinhood provocó una breve mini-oleada. La razón principal es que Pump.fun trasladó la emisión de meme coins a una era de líneas de ensamblaje industrializadas, donde la oferta de memes supera ampliamente la liquidez minorista. El colapso de la percepción de «distribución justa de memes» afectará la confianza del mercado con una gravedad comparable al colapso de confianza en las monedas de VC en su momento. Algo similar ocurrió durante el auge de los NFT: Blur proporcionó abundante liquidez para NFT, y precisamente esa liquidez se convirtió en la salida para ventas concentradas de NFT.
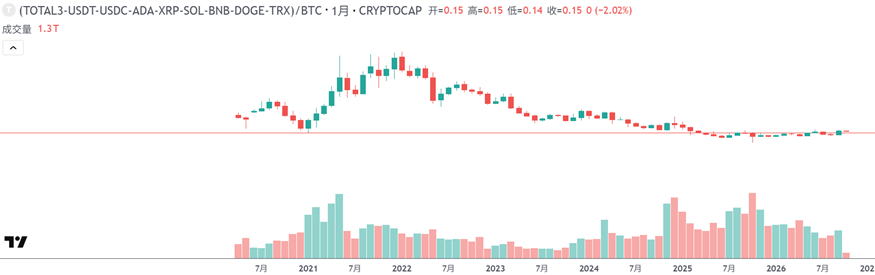
Tasa de cambio de altcoins de baja capitalización/BTC (TradingView)
Pero ahora, el auge meme ha desaparecido para siempre. Las tasas de cambio de las altcoins de baja capitalización frente a Bitcoin también lo confirman: esta ronda de ganancias se concentró principalmente en Bitcoin. En 2024 y 2025, los ETF spot estadounidenses de Bitcoin registraron entradas netas anuales de $35.200 millones y $21.400 millones, respectivamente (CoinDesk); el nuevo capital ingresó a Bitcoin principalmente mediante ETF y no se extendió a las altcoins de baja capitalización; los datos de la segunda parte muestran que la recuperación del Q3 de 2026 también se concentró en Bitcoin.
En esta ventana temporal actual aún no podemos definir el verdadero momento emblemático del auge de los RWA cripto, pero 2026 es, sin duda, el año inaugural de los RWA cripto. Si hubiera que definir este auge con una sola palabra, la más adecuada sería «convergencia». Antes, la cripto actuaba como campo de pruebas global para la innovación financiera; ahora se integra en la vida real y forma parte de ella: por un lado, la expansión global de las stablecoins; por otro, la transformación en liquidez tokenizada de las acciones.
La característica común de los tres auge anteriores (ICO, DeFi/NFT, ETF/DAT) fue la «penetración unidireccional», con el capital o las narrativas irradiándose principalmente desde el mundo nativo de la cripto hacia afuera, atrayendo atención y capital incremental del mundo tradicional. La característica más destacada de esta ola, cuya narrativa central son los RWA, es la «convergencia bidireccional»: por un lado, plataformas centralizadas líderes como Binance, Coinbase y Kraken extienden proactivamente sus servicios, llevando activos tradicionales como acciones, materias primas e índices a la cadena; por otro, brokers de internet como Robinhood avanzan en dirección opuesta, construyendo sus propias cadenas públicas, emitiendo tokens y migrando la base de su negocio de intermediación bursátil a la cadena.
Plataformas de negociación y contratos perpetuos RWA
La manifestación más directa de este auge RWA es el volumen de negociación de contratos perpetuos RWA, como los de acciones en Binance y Hyperliquid, que constituye la principal fuente de volumen de negociación incremental en la industria cripto en 2026.
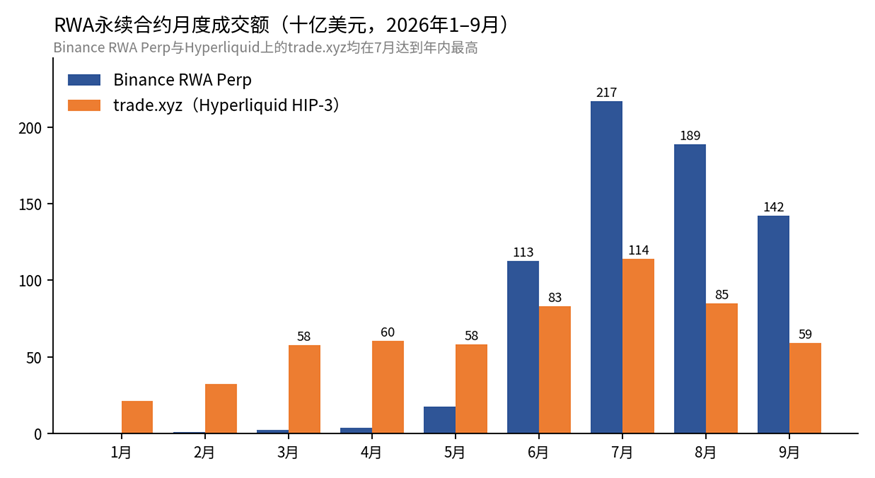
Volumen mensual de contratos perpetuos RWA (Binance, Hyperliquid, elaborado por ArkStream)
El volumen mensual de contratos perpetuos RWA de Binance subió de $410 millones en enero a $216.900 millones en julio, mientras que trade.xyz bajo el marco HIP-3 en Hyperliquid alcanzó $114.100 millones en julio, ambos niveles máximos del año. Tras agosto, ambos descendieron, alcanzando $142.000 millones y $59.300 millones, respectivamente, en septiembre, aún significativamente superiores al segundo trimestre. En el tercer trimestre, los contratos perpetuos RWA de Binance negociaron $547.700 millones, más de 4 veces el volumen del segundo trimestre, representando el 11,7 % de su volumen total de contratos perpetuos, frente a menos del 0,1 % en el primer trimestre.
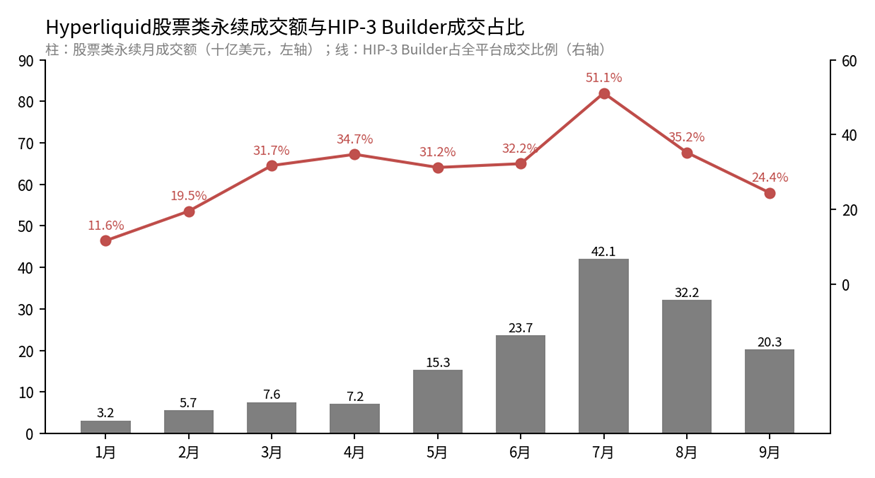
Volumen de negociación perpetua de acciones en Hyperliquid y participación de volumen de los creadores HIP-3 (Hyperliquid, elaborado por ArkStream)
En Hyperliquid, el volumen del HIP-3 Builder pasó de 132 400 millones de USD en el primer trimestre a 261 200 millones de USD en el tercer trimestre, mientras que los perpétuos de acciones subieron de 16 500 millones a 94 600 millones de USD; mensualmente, la participación del HIP-3 Builder en el volumen alcanzó el 51,1 % en julio antes de caer al 24,4 % en septiembre, y el volumen mensual de perpétuos de acciones descendió de 42 100 millones de USD en julio a 20 300 millones de USD en septiembre. En ese mismo periodo, el volumen de perpétuos cripto tanto en Binance como en Hyperliquid fue inferior al del primer trimestre, con casi todo el crecimiento del volumen sectorial procedente de contratos perpétuos de activos reales (RWA) (APIs oficiales de Binance y Hyperliquid).
A escala sectorial, según CryptoRank, las DEX de perpétuos RWA registraron un volumen total de 365 000 millones de USD en el tercer trimestre, un aumento del 32 % respecto al trimestre anterior, de los cuales los activos accionarios aportaron 175 000 millones de USD (aprox. el 48 %); según CoinDesk Research, las plataformas cripto procesaron casi 1 billón de USD en volumen de operaciones vinculadas a RWA en el primer semestre de 2026, con Binance acaparando por sí sola el 60,9 % de la cuota de mercado. Los perpétuos de materias primas (oro, plata y petróleo crudo) y los contratos previos a la salida a bolsa (como el de SpaceX) se han convertido en nuevas fuentes de volumen para las plataformas de trading.
Las plataformas de trading aceleran su transformación de meros mercados de coincidencia de activos cripto a infraestructuras financieras integrales donde «todo es negociable». Coinbase ha colaborado con Yahoo Finance para integrar datos de mercado y acceso a operaciones tanto para activos cripto como para acciones tradicionales, avanzando así su visión de «Bolsa de Todo»; Kraken ha lanzado contratos perpétuos accionarios tokenizados regulados bajo el marco xStocks, ofreciendo apalancamiento hasta 20× a usuarios no estadounidenses con operativa 7×24; Binance, por su parte, ha introducido exposición a activos tokenizados proporcionada por Ondo Finance mediante Binance Alpha. Los datos de listados de Binance en el tercer trimestre también reflejan esta tendencia, y es razonable afirmar que Binance se ha convertido en «Stockbinance».
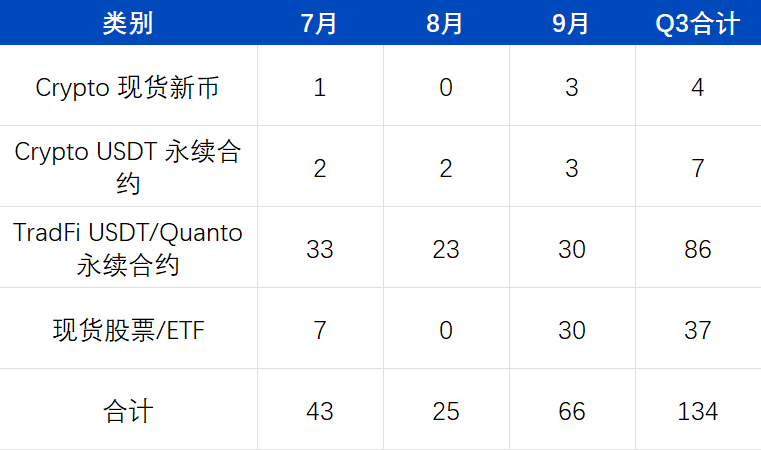
Nuevos instrumentos de trading añadidos por Binance en el T3 de 2026 (recopilado por ArkStream)
En el tercer trimestre, Binance incorporó un total de 134 nuevos instrumentos de trading, incluidos 86 contratos perpétuos de TradFi y 37 acciones al contado y ETFs, mientras que solo sumó 11 nuevos tokens cripto al contado y contratos perpétuos combinados.
Acciones tokenizadas y RWA en cadena
Según Binance Research, a 15 de septiembre, el mercado de RWA en cadena alcanzó los 34 180 millones de USD, un crecimiento del 85,2 % desde comienzos de año; de este total, los bonos del Tesoro estadounidense y los fondos del mercado monetario representaron 18 290 millones de USD, aportando el 54,7 % del incremento acumulado anual, mientras que las acciones tokenizadas alcanzaron los 4 430 millones de USD, con un crecimiento del 390,4 % desde comienzos de año y una participación en el mercado RWA que subió del 4,9 % al inicio del año al 13,0 %. El crédito privado es la categoría no vinculada al Tesoro de más rápido crecimiento, mientras que activos alternativos como oro y otras materias primas, bonos corporativos y gubernamentales, bienes raíces, financiación marítima y energía renovable también migran aceleradamente a cadena. Instituciones financieras consolidadas —BlackRock, Franklin Templeton, Fidelity, JPMorgan y Apollo— junto con plataformas de tokenización como Securitize, InvestaX e IXS, conforman el principal lado institucional de oferta de esta ola de RWA. DTCC ha completado pruebas en entorno productivo de trading en vivo con valores tokenizados, ETFs y bonos del Tesoro con unas 40 instituciones y planea su comercialización total en octubre; el «Proyecto Guardian» de Singapur también ha ampliado sus instituciones participantes a más de 40.
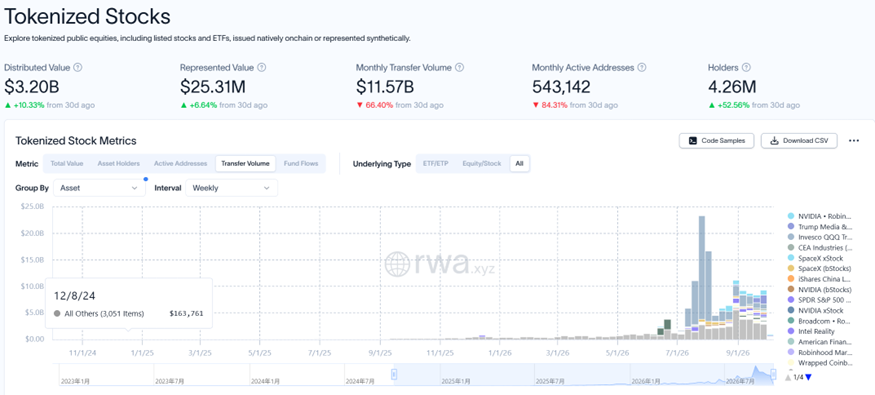
Datos completos de acciones tokenizadas, a finales de septiembre de 2026 (rwa.xyz)
Las acciones tokenizadas son la categoría de más rápido crecimiento. Según CoinDesk Research, la capitalización bursátil total del mercado de acciones tokenizadas alcanzó los 4 870 millones de USD en septiembre, con un volumen mensual de operaciones de 15 600 millones de USD, ambos récords. El volumen de transferencias en cadena de acciones tokenizadas alcanzó su máximo en julio y luego descendió, pero agosto y septiembre se mantuvieron claramente por encima de los niveles previos a junio; las direcciones titulares llegaron a 4,26 millones.
En el lado de las corredurías, Robinhood fue el caso más observado este trimestre. En septiembre, Robinhood se convirtió en la mayor plataforma de trading de acciones tokenizadas, con el 42,0 % del volumen total del mercado; sin embargo, como se señala en la Parte Dos, los activos de mayor capitalización en Robinhood Chain siguen siendo predominantemente tokens de memes y plataformas de lanzamientos, mientras que los tokens accionarios representan solo cerca del 6 % del valor bloqueado. La ventaja de Robinhood en la vía hacia la convergencia radica más en su puerta de entrada que abarca 38 países y más de 28 millones de clientes.
Los observadores del sector resumen este fenómeno como «el límite entre activos digitales y tradicionales se está disolviendo simultáneamente desde ambas direcciones»: las plataformas de trading cripto buscan parecerse cada vez más a las plataformas tradicionales, mientras que las corredurías tradicionales buscan parecerse cada vez más a las plataformas de trading cripto. En términos de volumen de trading incremental, actualmente lidera el lado de las plataformas, donde los contratos perpétuos RWA de acciones y otros activos aportan la mayor parte del crecimiento incremental de este ciclo; en el lado de las corredurías, los tokens accionarios en cadena aún están en sus etapas iniciales.
Convergencia de usuarios y tecnología
Tanto Binance como Robinhood persiguen, bajo esta ventana histórica de «vía hacia la convergencia», el mismo objetivo: convertirse en una puerta de entrada global a productos de inversión multiactivo. Esta convergencia no se limita únicamente a los instrumentos de trading.
Convergencia de usuarios. A finales de 2025, los titulares globales de activos cripto sumaban aproximadamente 720–740 millones, lo que representa cerca del 9 % de la población mundial. Pero poseer no equivale a usar: tras eliminar duplicados, los usuarios activos de cripto ascienden a unos 40–70 millones, equivalente solo al 6–10 % de la base de titulares. Las criptomonedas han logrado una cobertura considerable entre los titulares de activos, pero aún deben reducir una brecha clara antes de convertirse en una infraestructura financiera de uso frecuente.
Convergencia de tecnología. En 2025, Stripe y Shopify anunciaron que millones de comerciantes en 34 países aceptarían pagos en USDC en cadena: los consumidores pagan con USDC en cadena, los comerciantes reciben moneda fiduciaria local directamente y los fondos fluyen a cuentas bancarias como ingresos ordinarios con tarjeta, sin necesidad de gestionar billeteras, tarifas de gas ni conversiones de stablecoins. Polymarket representa otra vía de entrada de la cripto al mundo real. Conserva la transparencia blockchain, aprovecha la liquidación con stablecoins, posiciones públicas y custodia mediante contratos inteligentes para crear un mercado de probabilidades en tiempo real que antes no existía entre medios tradicionales y plataformas de apuestas. Su avance radica en hacer que observadores políticos, operadores, periodistas y el público general comiencen a tratar los precios en cadena como fuente de información —que los usuarios externos al ecosistema compren activos cripto es secundario.
Antes, cuando se hablaba de cripto, se pensaba en cypherpunks, mercados especulativos, mercados marginales y campos experimentales financieros. Con el avance de los RWA, la cripto se está integrando en la vida real y también está obteniendo nutrientes para su crecimiento desde ella.
Rendimiento en el mercado de tokens con recompra
Al atraerse progresivamente más capital incremental hacia activos «similares a TradFi», como RWA, acciones tokenizadas y stablecoins, la capacidad de retención de capital de los tokens puramente nativos de cripto se ha convertido en la prueba clave para cada proyecto cripto en este ciclo. Los tokens con recompra —proyectos que usan parte de los ingresos del protocolo para recomprar y quemar o redistribuir sus propios tokens en el mercado secundario, como HYPE de Hyperliquid y PUMP de Pump.fun— constituyen un indicador que el mercado emplea para evaluar «si un protocolo genera flujo de caja real y si puede devolver valor a su token», reflejando la lógica de «flujo de caja verificable y rendimiento» subrayada por los activos RWA.
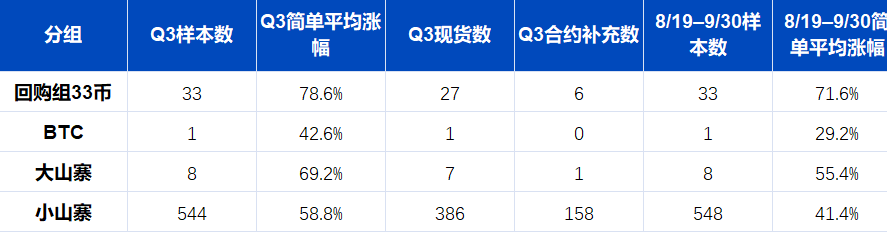
Rendimiento de precios en el T3 de los tokens con recompra de Binance (recopilado por ArkStream)
ArkStream analizó el rendimiento de proyectos en Binance, usando datos al contado como métrica principal y futuros como complemento. En el Q3 global, los 33 tokens del grupo de recompra subieron un 78,6 % en promedio; Bitcoin, un 42,6 %; las 8 altcoins de gran capitalización, un 69,2 % en promedio; y las 544 altcoins de pequeña capitalización, un 58,8 % en promedio. Del 19 de agosto —cuando Bitcoin realmente fortaleció su tendencia alcista— hasta fin de trimestre, el grupo de recompra subió un 71,6 % en promedio; Bitcoin, un 29,2 %; las altcoins de gran capitalización, un 55,4 %; y las de pequeña capitalización, un 41,4 %. Tanto en el trimestre completo como tras el 19 de agosto, los tokens del grupo de recompra superaron a otras altcoins. Otro fenómeno en este conjunto: las altcoins de gran capitalización mostraron mayor elasticidad que Bitcoin, mientras que las de pequeña capitalización, en conjunto, subperformaron frente a las de gran capitalización. Aunque su ganancia media superó la de Bitcoin, esto fue un rebote desde una caída previa más profunda, y su cotización frente a Bitcoin sigue en mínimos plurianuales. Esto confirma nuestra visión: sin recompras que respalden la captura de valor, la mayoría abrumadora de altcoins no logra atraer atención como los memes y se marchitará progresivamente.
Para los proyectos cripto, esta es precisamente la prueba real planteada por este mercado alcista de activos reales tokenizados (RWA). Activos como RWA y acciones tokenizadas siguen atrayendo capital incremental gracias a flujos de caja subyacentes claros y alta aceptación regulatoria. Si los proyectos nativos de cripto no demuestran mecanismos sostenibles y verificables de ingresos y captura de valor —ya sea mediante recompras, dividendos u otros—, probablemente queden marginados en la próxima reasignación de capital. Un pequeño número de protocolos líderes con capacidad real de generar flujos de caja y dispuestos a transferir valor a los titulares de tokens mediante recompras —como Hyperliquid— destacarán en la reconstrucción de un sistema de valoración «tipo RWA» y servirán de puente entre narrativas nativas de cripto y lógica de valoración financiera tradicional. ArkStream considera que, en los próximos trimestres, «la sostenibilidad de los ingresos del protocolo y las recompras» sustituirá al TVL o volumen de operaciones como indicador clave de la calidad fundamental de los proyectos cripto.
La demanda especulativa no desaparecerá, y los proyectos basados en memes o narrativas seguirán teniendo espacio de mercado. Simplemente, para la mayoría de los proyectos, la era dorada de emitir tokens para recaudar fondos ha terminado, y lo que enfrentan ahora es una competencia integral. Mientras se redactaba este artículo, Blast y Abstract anunciaron su cierre; en ese mismo periodo, los CEX también continuaron eliminando activos cripto: Binance retiró 15 activos al contado y 13 de futuros en el Q3. Esta depuración no finalizará pronto: es un dolor inevitable en el camino de la integración de cripto con los RWA. Una vez iniciado dicho camino, la industria cripto renacerá.
Resumen
A nivel macro, el conflicto EE.UU.-Irán escaló repetidamente: el crudo Brent pasó de 73,74 $ a más de 108 $; los precios de la gasolina subieron un 27,4 % interanual; y las expectativas inflacionarias anuales para consumidores alcanzaron el 4,6 %. La Reserva Federal ejecutó su primera alza de tasas desde 2023, con probabilidad del 94 % de otra antes de fin de año; el rendimiento del bono a 10 años llegó al 5,25 % el 28 de septiembre, máximo desde junio de 2007. Bitcoin se movió en paralelo al Nasdaq y se desacopló del oro.
A nivel cripto, el mercado recuperó notablemente tras el 19 de agosto: Bitcoin subió un 42 % en el Q3, pero el índice de temporada de altcoins y la dominancia de Bitcoin indican que el capital sigue concentrado en este último; los contratos perpétuos cripto tocaron fondo en julio y repuntaron en septiembre, aunque su volumen en el Q3 quedó por debajo del Q1. Robinhood Chain y Arc registraron rápido crecimiento operativo tras su lanzamiento, pero las operaciones siguen dominadas por memes, mientras que los tokens de acciones y la liquidación institucional están aún en fases iniciales.
A nivel industrial, este mercado alcista de RWA se refleja principalmente en el crecimiento operativo de contratos perpétuos RWA —como acciones en Binance y Hyperliquid—, que constituye el principal incremento operativo de la industria cripto en 2026; la escala on-chain de RWA creció un 85,2 % desde inicio de año (Binance Research). El mercado alcista de memes ha desaparecido definitivamente: el nuevo capital ingresa a Bitcoin principalmente mediante ETFs; entre los proyectos nativos de cripto, los tokens con ingresos del protocolo y recompras sostenidas han superado claramente a otras altcoins.
Nuestro escenario base es: hasta que el Estrecho de Ormuz recupere su navegabilidad y bajen significativamente los precios del petróleo y los rendimientos de los bonos del Tesoro, Bitcoin probablemente seguirá fluctuando según el apetito estadounidense por el riesgo accionario; la divergencia entre proyectos cripto podría ampliarse aún más, y la sostenibilidad de los ingresos del protocolo y las recompras se convertirá en un criterio de selección más importante.
Enlace original