US-Treasuries steigen wieder, Markt entscheidet sich für „vorübergehendes Vertrauen“ in Waller
 Tapbit Wire
Wash hielt Trumps Druck für Zinssenkungen stand und nutzte die Zinsanhebung, um die Entschlossenheit der Fed zur Inflationsbekämpfung zu demonstrieren – diesmal glaubte der Markt.
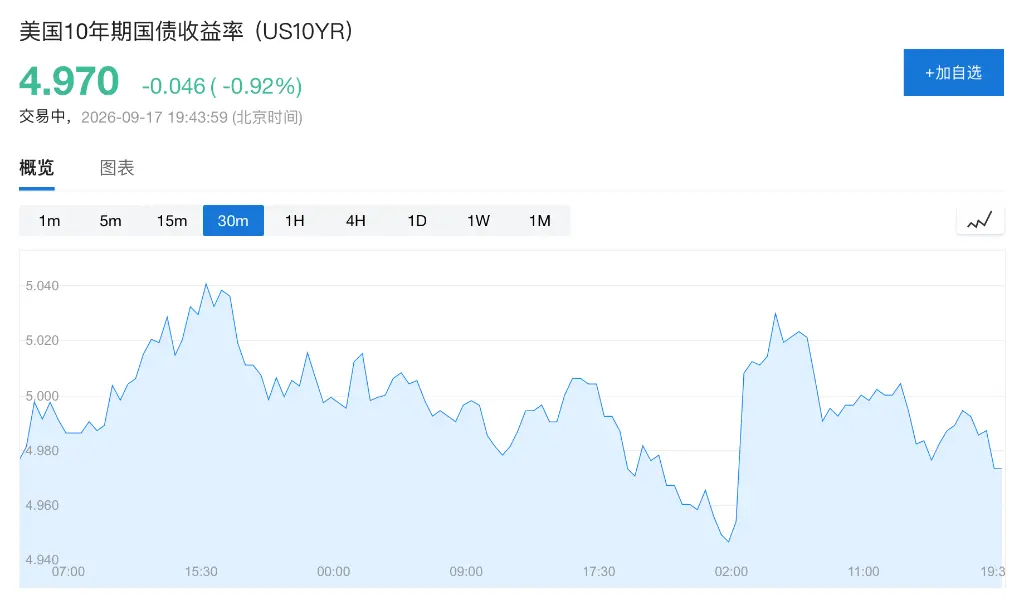
Nach drei Jahren hat die Fed die Zinsanhebungen wieder aufgenommen und damit vorübergehend die Spannungen am US-Treasurymarkt gelindert. Am Donnerstag fiel die Rendite der 10-jährigen US-Treasuries auf 4,97 % und beendete damit einen acht Tage andauernden Anstieg; die Zwei-Jahres-Rendite sank ebenfalls um 3 Basispunkte auf 4,70 % und korrigierte vom Höchststand 2024 vom Mittwoch.
Diese Zinsanhebung war bereits vollständig vom Markt eingepreist; was Investoren wirklich beunruhigte, war, ob die Fed untätig bleiben würde. Falls die Zinsanhebung ausbliebe, könnten Zweifel an der Entschlossenheit der Fed zur Inflationsbekämpfung erneut aufkommen und den Anleihemarkt weiter belasten. Da die Zinsanhebung nun erfolgt ist, ist dieses Tail-Risiko vorläufig zurückgegangen, was zu einem Rückgang der Treasurierenditen führte.
Gleichzeitig steht der globale Anleihemarkt weiter unter Druck. Diese Woche stieg die durchschnittliche Rendite globaler Staatsanleihen auf den höchsten Stand seit 2007; die Lage im Nahen Osten trieb die Ölpreise höher und verstärkte damit die Inflationserwartungen. Der Druck auf den Anleihemarkt geht über die US-Geldpolitik hinaus und beruht auf breiteren Faktoren wie Inflation und staatlicher Schuldenaufnahme.
Zinsanhebung umgesetzt, Markt beginnt Washs restriktiven Kurs zu glauben
„Die Fed hatte keine Wahl, als dem Markt eine Zinsanhebung zu geben – andernfalls hätte sie mit einem stärkeren Anleiheausverkauf zu rechnen.“ So Byron Anderson, Leiter Fixed Income bei Laffer Tengler Investments.
Olumide Owolabi, Senior Portfolio Manager bei Neuberger Berman, glaubt, dass die vom Markt aktuell eingepreisten Zinsanhebungen bereits über den eigenen Prognosen der Fed liegen und die Zinsen auf hohem Niveau stabil bleiben werden: „Wir erwarten, dass sich die Zinsen auf dem aktuellen hohen Niveau stabilisieren, und werden gezielt die Duration-Allokation erhöhen.“
Washs Aussagen haben die Markterwartungen an eine weitere Straffung verstärkt. Der von der Fed bevorzugte Inflationsindikator PCE lag im Juli bei 3,7 % – nahe dem höchsten Wert seit 2023 und deutlich über dem langfristigen Ziel von 2 %. Wash betonte, dass die Sommer-Inflationsdaten keine wesentliche Verbesserung der zugrundeliegenden Inflationstrends zeigten.
Das Dot-Plot der Fed zeigt, dass die Medianprognose der Entscheidungsträger weiterhin eine weitere Zinsanhebung in diesem Jahr erwartet; der Zinsswap-Markt impliziert Erwartungen an insgesamt drei weitere Zinsanhebungen bis Mitte 2027. Obwohl die Umsetzung der Zinsanhebung den kurzfristigen Verkaufsdruck linderte, blieb die Markteinschätzung, dass die Zinsen hoch bleiben, unverändert.
Langlaufende Risiken bestehen weiter – 30-jährige US-Treasuries droht weitere Aufwärtsrisiken
Während die Kurzlaufenden Zinsen neu bewertet werden, müssen langlaufende US-Treasuries zudem die kombinierten Effekte von Inflation, Haushaltsdefiziten und staatlicher Anleiheausgabe verkraften. Guneet Dhingra, Leiter US-Zinsstrategie bei BNP Paribas, empfiehlt Short-Positionen in 30-jährigen Treasuries mit Zielrendite von 5,6 %, da die Fed die Zinsen wieder in einen restriktiven Bereich bringen werde.
Hebe Chen, Analystin bei Vantage Global Prime, erklärte, dass die Auswirkungen dieser Zinsanhebung auf den Anleihemarkt möglicherweise kein kurzfristiger Schock seien. Der Kurzlaufende Bereich muss die Möglichkeit weiterer Straffung neu bewerten, während der Langlaufende Bereich gleichzeitig durch Inflation, umfangreiche Anleiheemissionen und fiskalische Risiken eingeschränkt bleibt.
Der Rückgang der US-Treasurierenditen am Donnerstag wirkt daher eher wie eine kurzfristige Korrektur nach Umsetzung der Zinsanhebung – nicht wie eine vollständige Entlastung des Langlaufenden Sektors. Solange die Inflation hoch bleibt und Finanzierungsbedarf des Staates besteht, könnten die Langlaufenden Renditen weiter unter Aufwärtsdruck stehen.