Künstliche Intelligenz verschlingt zu viel Kapital? Chinas reichste Tech-Konzerne bemühen sich um Finanzierung
 Tapbit Wire
Mehrere der reichsten chinesischen Internetunternehmen suchen aktuell extern nach Kapital.
Alibaba führte eine Bezugsrechtsemission durch, Tencent emittierte Anleihen und ByteDance sicherte sich einen 29,6-Mrd.-USD-Syndikatskredit von fast 30 Banken.
Doch die Frage lautet: Brauchen sie wirklich mehr Geld? Zumindest auf dem Papier scheint das keineswegs der Fall zu sein.
Ende Juni dieses Jahres verfügte Alibaba noch über 474,5 Mrd. Yuan an Bargeld und anderen liquiden Anlagen. Tencents offiziell ausgewiesenes „Gesamtbargeld“ betrug ebenfalls 511,2 Mrd. Yuan. ByteDance, das keine Finanzberichte veröffentlicht, gehört zudem zu den profitabelsten chinesischen Internetunternehmen.
Warum suchen sie trotz dieser finanziellen Stärke weiterhin überall nach Kapital?
Die Antwort ist einfach: KI.
Der jüngste Zugang zu dieser Finanzierungswelle ist ByteDance.
Am 3. September berichteten Medien, dass ByteDance ursprünglich nur 20 Mrd. USD aufnehmen wollte. Nach Bekanntgabe des Vorhabens beteiligten sich fast 30 Banken aus China, den USA, Europa und Singapur mit Subskriptionen über 30 Mrd. USD. ByteDance erhöhte daraufhin das Darlehensvolumen auf 29,6 Mrd. USD (ca. 200 Mrd. Yuan) – damit die zweitgrößte Dollar-Darlehenstransaktion Asiens in diesem Jahr.
Besonders bemerkenswert: Diese hohe Summe wurde ohne Sicherheiten gewährt.
Ein direkt am Geschäft Beteiligter erklärte, ein unbesicherter Kredit in dieser Höhe sei äußerst selten. Kurz gesagt: Die Banken gewährten das Geld allein aufgrund der Bonität ByteDances.
2024 nahm ByteDance bereits 10,8 Mrd. USD von rund 20 heimischen und internationalen Banken sowie anderen Kreditgebern auf. Jetzt ist das Darlehensvolumen nahezu dreimal so hoch wie vor zwei Jahren – bei noch günstigeren Konditionen.
Wofür wird das Geld verwendet? ByteDance nennt als Verwendungszweck „allgemeine Unternehmenszwecke“, doch Medienberichten zufolge dient es vor allem dem Ausbau der KI-Infrastruktur.
Alibaba wählte einen anderen Weg.
Ende August dieses Jahres platzierte Alibaba neue Aktien in Hongkong und erzielte damit auf einen Schlag 80 Mrd. HKD – mit klarer Aussage: Das gesamte Kapital fließt in KI-Investitionen, insbesondere für Rechenkapazitätsausbau, den Bau großer KI-Rechenzentren und die Modernisierung der Cloud-Infrastruktur.
Tencent wandte sich dem Anleihemarkt zu. Im Juni dieses Jahres emittierte Tencent Anleihen im Volumen von 2,45 Mrd. USD und 15 Mrd. Yuan; einige Yuan-Anleihen laufen sogar bis 2056 – also 30 Jahre. Tencent nannte zwar nicht explizit KI als Verwendungszweck, doch seine Investitionen in KI-Infrastruktur beschleunigten sich ebenfalls deutlich.
Dieses Phänomen, dass Großunternehmen überall nach Kapital suchen, ist nicht auf China beschränkt.
Stand vom 7. Juli dieses Jahres hatten Amazon, Alphabet, Meta und Oracle innerhalb des Jahres rund 194 Mrd. USD an Anleihen ausgegeben – fast 80 % mehr als die 108 Mrd. USD für das gesamte Jahr 2025.
Davon emittierte Meta Ende April in einer einzigen Tranche 25 Mrd. USD an Anleihen. Oracle plant, dieses Jahr durch Anleihen und Eigenkapital 45–50 Mrd. USD einzunehmen, um den Ausbau seiner Cloud- und KI-Infrastruktur zu finanzieren.
Von China bis in die USA suchen immer mehr Tech-Giganten proaktiv externe Finanzierung. Nicht etwa, weil ihnen Geld fehlt, sondern weil KI extrem kapitalintensiv ist.
Besuchen Sie den Landkreis Guangling in Datong (Shanxi), um die Recheninfrastruktur von ByteDance zu sehen – dann verstehen Sie anschaulicher, was „KI verschlingt Geld“ bedeutet.
Dort hat Volcano Engine, eine Tochtergesellschaft von ByteDance, das groß angelegte Taihang-Rechenzentrum errichtet. Allein für Phase zwei beträgt die Gesamtinvestition 4,5 Mrd. Yuan; geplant sind über 15.000 Server-Racks sowie ergänzende Bauarbeiten für ein 220-kV-Hochspannungsnetz mit Umspannwerk.
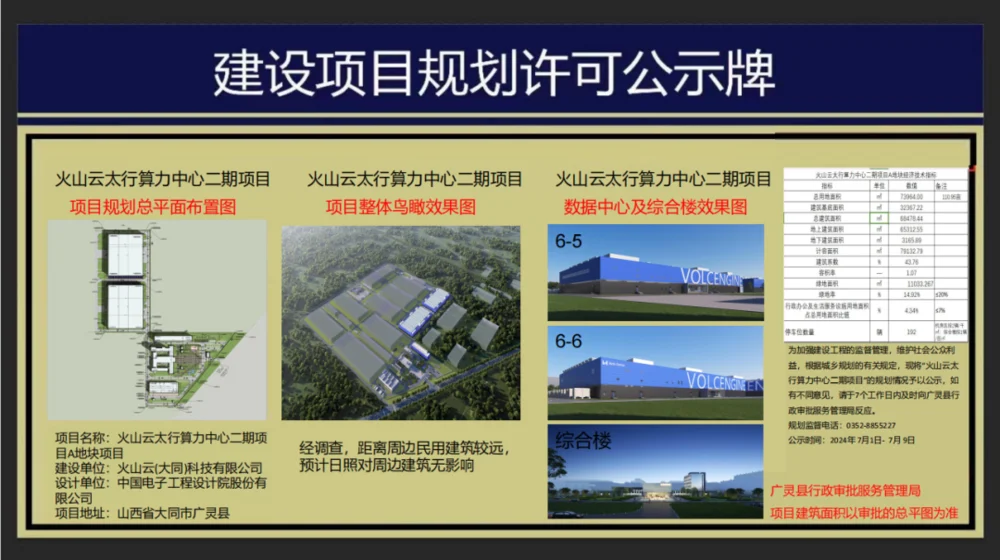
▲ Quelle: Website der Volksregierung des Landkreises Guangling
Gewöhnlich sehen wir KI als Chatbot oder als in Sekunden generiertes Video. Doch im praktischen Einsatz wird sie zu Rechenzentralgebäuden, Reihen von Servern und einer massiven unterstützenden Infrastruktur dahinter.
Obwohl Chips meist im Fokus stehen, ist deren Beschaffung nur der erste Schritt. Die eigentliche Herausforderung liegt darin, einzelne Chips in stabile, betriebsbereite Rechenleistung umzuwandeln.
Seit Jahresbeginn durchliefen NVIDIAs H200-Chips für den chinesischen Markt wiederholt Genehmigungs- und Lieferprozesse. Selbst bei Vorliegen einer Lizenz stehen die Chips nicht sofort zur Verfügung. Gleichzeitig benötigen Rechenzentren Zeit für Bau, Geräteinstallation und Inbetriebnahme.
Das bedeutet auch: Investitionen in KI-Infrastruktur sind nicht nur enorm hoch, sondern erfordern zudem langfristige Planung und kontinuierliche Mittelbindung.
Mit steigender Rechenleistungs-Nachfrage wachsen auch die Kapitalausgaben großer Unternehmen rasch an.
Anfang 2025 kündigte Alibaba an, in den kommenden drei Jahren mindestens 380 Mrd. Yuan in den Aufbau von KI- und Cloud-Computing-Infrastruktur zu investieren – allein im zweiten Quartal waren es rund 67,7 Mrd. Yuan.
ByteDance geht noch entschiedener vor: Medienberichten zufolge diskutierte das Unternehmen intern, seine Kapitalausgaben für 2026 auf maximal 70 Mrd. USD (ca. 470 Mrd. Yuan) zu erhöhen – mit Schwerpunkt auf Rechenzentren und weiterer KI-Infrastruktur. Diese Zahl könnte sich noch anpassen, verdeutlicht aber eindrucksvoll das Ausmaß dieses Wettlaufs.
Dieses Gefühl der Dringlichkeit zeigt sich auch bei Zhang Yiming.
Bei seinem Rücktritt als CEO von ByteDance im Jahr 2021 erklärte Zhang Yiming in einem internen Brief, er wolle „einen zehnjährigen Horizont“ einnehmen, mehr Zeit zum Lernen, systematischen Denken und Erforschen neuer Themen nutzen.
Im Juli dieses Jahres sprach er selten auf internen Meetings des Seed-Teams und betonte ausdrücklich, man dürfe sich nicht kurzfristig auf das Abschauen konkurrierender Modelle verlassen, um Ranglistenpositionen zu verbessern; stattdessen sei man bereit, kurzfristige Gewinne zugunsten langfristiger Ziele zu opfern.
In der Modellforschung betont Zhang Yiming nach wie vor Langfristigkeit – bei Investitionen in Rechenleistung und Infrastruktur beschleunigt ByteDance jedoch deutlich.
Der Grund ist einfach: Ein Modell, das heute hinterherhinkt, lässt sich in sechs Monaten aktualisieren. Doch wenn Konkurrenten bereits zahlreiche GPUs in ihren Serverräumen installiert und in Betrieb genommen haben, während Ihr Rechenzentrum noch im Bau ist und auf Stromanschluss wartet, lässt sich diese Zeitspanne kaum aufholen.
Zudem ist Infrastruktur im KI-Zeitalter nicht mehr nur eine stille Stütze fürs Geschäft – sie wird selbst Teil des Geschäfts.
Was ein Modell leisten kann, wie viele Nutzer es bedienen kann und ob Kosten gesenkt werden können – all das hängt unmittelbar von der verfügbaren Rechenleistung ab. Bis zu einem gewissen Grad bestimmt der Standort der Infrastruktur die Obergrenze des Geschäfts.
Der Wettbewerb im KI-Bereich wird daher wahrscheinlich noch viele Jahre andauern, doch der Wettlauf um die Infrastruktur konzentriert sich auf diese wenigen Jahre. Um was es großen Unternehmen wirklich geht, sind nicht nur Chips, sondern auch Zeit.
Doch dies wirft eine weitere Frage auf: Warum geben sie ihr eigenes Geld nicht einfach aus, wo sie doch Hunderte Milliarden Bargeld in ihren Büchern haben?
Denn Unternehmensmittel werden niemals nur für einen Zweck eingesetzt. Aktienrückkäufe, Übernahmen und die Entwicklung neuer Geschäftsfelder erfordern alle Kapital – und Spielraum muss für zukünftige Risiken und Chancen bleiben.
Server, Rechenzentren und andere Infrastruktur generieren über viele Jahre hinweg Wert. Langfristiges Kapital für langfristige Investitionen einzusetzen, ist daher eine sehr natürliche Entscheidung.
Tencent ist ein anschauliches Beispiel: Obwohl die Anleiheerlöse nicht speziell für KI-Investitionen gebunden sind, schaffen langfristige Mittel deutlich mehr Spielraum für künftige Großinvestitionen.
Natürlich gibt es noch eine weitere wichtige Voraussetzung dafür, dass große Unternehmen so mutig investieren: Die Zahlen fügen sich zunehmend zusammen.
Während des Ergebnis-Telefongesprächs von Tencent im zweiten Quartal dieses Jahres stellte ein Analyst eine sehr direkte Frage: Bei einem Investitionsvolumen von rund 53 Mrd. Yuan im zweiten Quartal würde das annualisierte Kapitalaufkommen über 200 Mrd. Yuan liegen. Wie würden künftige Abschreibungen und Amortisationen den Gewinn beeinflussen? Und wie lange dauert es, bis die durch KI generierten neuen Einnahmen diese Kosten decken?
Tencents Chief Strategy Officer James Mitchell enthüllte eine weitere logische Ebene hinter den Kapitalausgaben des Unternehmens.
Demnach könnte Tencent – analog zu einigen jungen Cloud-Computing-Unternehmen – die neue Rechenleistung direkt an Dritte vermieten; bei aktueller Rechenleistungs-Nachfrage und Mietpreisen wäre der Abschreibungsausgleich nahezu sofort erreicht und eine solide Rendite rasch realisierbar.
Tencent-Präsident Martin Lau ergänzte eine weitere Berechnung: Für einige vor Monaten bestellte und bezahlte Rechenleistungskapazitäten könnte mittlerweile bereits ein Weiterverkauf mit einer Gewinnmarge von über 30 % erfolgen.
Dies bildet effektiv eine „Sicherheitsreserve“ für Tencents KI-Kapitalausgaben: Wächst das eigene KI-Geschäft schnell, wird die Rechenleistung intern genutzt; ist die externe Nachfrage stärker, lässt sie sich auch über Cloud-Dienste monetarisieren.
Rechenleistung wandelt sich von einer reinen Kostenposition in ein ertragsfähiges Vermögensgut.
Auch Alibaba beginnt ähnliche Berechnungen anzustellen. Im August dieses Jahres erklärte Alibaba-CEO Eddie Wu während des Ergebnis-Telefongesprächs, dass sich KI-bezogene Kapitalausgaben bei der aktuellen durchschnittlichen Bruttomarge von KI-Produkten in etwa drei Jahren amortisieren lassen. Mit steigender Bruttomarge und operativer Effizienz könnte sich dieser Zeitraum auf 2,5 Jahre verkürzen – zukünftig sogar auf rund zwei Jahre.
Er erwähnte zudem, dass die 2020 von Alibaba gekauften A100-Chips – ja sogar die 2018 erworbenen V100-Chips – noch nahezu voll ausgelastet laufen, wobei ihre tatsächliche Nutzungsdauer weit über der theoretischen Abschreibungsfrist liegt.
Gleichzeitig holt der Umsatz auf: Der KI-bezogene Produktumsatz von Alibaba verzeichnete bereits zum zwölften Quartal in Folge ein dreistelliges Wachstum; der annualisierte Umsatz übersteigt 49,5 Mrd. Yuan. Im zweiten Quartal dieses Jahres lag der KI-Umsatz von Kuaishous Kling bereits bei über 850 Mio. Yuan.
Diese Zahlen belegen zwar noch nicht, dass die hunderte Milliarden Yuan in KI vollständig amortisiert wurden. Doch zumindest rechnen große Unternehmen nicht mehr allein mit Fantasie über KIs Zukunft. Wie viel investiert wird, wie lange die Amortisation dauert und welcher Umsatz erzielbar ist – diese Rechnung wird zunehmend konkreter.
So entsteht ein neuer Zyklus: Mehr Rechenleistung ermöglicht das Training weiterer Modelle und die Betreuung mehrerer Kunden; mit steigendem Umsatz gewinnt das Unternehmen mehr Vertrauen, weiter zu investieren, und kann die nächste Finanzierungsrunde leichter absichern.
Geld wird zu Rechenleistung, Rechenleistung treibt das Geschäft, und das Geschäft sichert die nächste Investitionsrunde.
Doch auch die Richtung des Kapitalmarktes verschiebt sich.
In der ersten Jahreshälfte war das Kapital sowohl in China als auch in den USA begeistert von KI. Doch ab der zweiten Jahreshälfte zeigt sich der Markt vorsichtiger: Die Aufmerksamkeit richtet sich verstärkt darauf, ob hohe Bewertungen realisiert werden können und wie lange es dauert, bis massive Investitionen sich auszahlen.
Daher ist auch die HK$80-Mrd.-Rechteemission von Alibaba bemerkenswert. Alibaba mangelt es nicht an liquiden Mitteln, doch entschied es sich dennoch, die Mittel jetzt zu beschaffen. ByteDance erweiterte sein Konsortialdarlehen, Tencent emittierte langlaufende Anleihen – hinter all diesen Schritten stehen ähnliche Überlegungen.
Für große Tech-Unternehmen ist es offensichtlich sicherer, sich bereits jetzt – solange Geld noch leicht verfügbar ist – für die nächsten Jahre mit Kapital einzudecken, statt abzuwarten, bis es wirklich benötigt wird.
Denn bei weitem nicht nur diese Unternehmen werden künftig Kapital benötigen. Plattformunternehmen, Chip-Hersteller, Cloud-Anbieter und Large-Model-Unternehmen müssen ihre Investitionen weiter steigern. Wenn alle gleichzeitig zehn oder hundert Milliarden Yuan benötigen, könnte Kapital selbst zur knappen Ressource werden.
Diese großen Tech-Firmen erkennen zunehmend, dass dieser KI-Wettbewerb sich vom Internetzeitalter unterscheidet: Technologie entscheidet, ob man am Tisch sitzen darf – doch die Tiefe der Taschen bestimmt möglicherweise, wie lange man dort verbleiben kann.