Federal Reserve erhöht Zinsen erstmals seit drei Jahren – wohin entwickeln sich Aktien, Gold und Bitcoin?
 Tapbit Wire
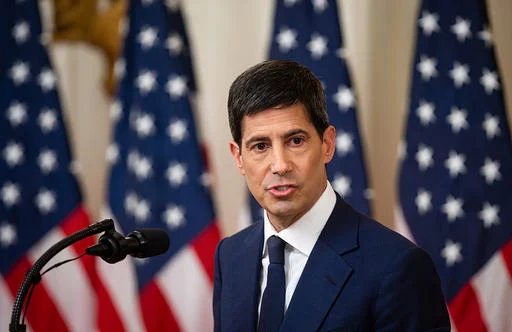
Kevin Warsh unternahm seinen ersten Schritt.
Am 16. September um 14 Uhr stimmte die Federal Reserve einstimmig mit 12:0 für eine Zinserhöhung um 25 Basispunkte und hob die Zielspanne für den Leitzins auf 3,75–4,00 % an. Dies ist die erste Zinserhöhung seit Juli 2023 und beendet eine Pause von über drei Jahren.
Der Markt hatte diese Erhöhung um 25 Basispunkte bereits vollständig eingepreist; die CME FedWatch zeigte vor der Abstimmung eine Wahrscheinlichkeit von 92 %. Die eigentliche Überraschung kam jedoch vom „Dot Plot“ nach der Sitzung und Warshs Pressekonferenz.
Dot Plot: Ein hawkischeres Signal als die Zinserhöhung
Die Zusammenfassung der Wirtschaftsprognosen (SEP) und der Dot Plot waren die eigentlichen „Waffen“ dieser Sitzung.
Von den 18 Ausschussmitgliedern befürworteten 12 eine weitere Erhöhung innerhalb des Jahres, 4 zwei weitere Erhöhungen und nur 2 eine Beibehaltung des aktuellen Niveaus. Der Medianwert deutete auf einen Leitzins von 4,1 % zum Jahresende 2026 hin – also mindestens eine weitere Erhöhung um 25 Basispunkte.
Auch die langfristigen Prognosen waren hawkisch: Der Medianwert für 2027 lag bei 3,9 % (was mögliche Senkungen 2027 nahelegt), die langfristige neutrale Zinsbandbreite wurde bei 3,0–4,0 % festgelegt, und die PCE-Inflation soll erst 2029 wieder beim Zielwert von 2,0 % liegen.
Übersetzung: Die Fed geht davon aus, dass das aktuelle Inflationsproblem nicht binnen ein oder zweier Quartale gelöst werden kann. Die Zinsen müssen daher mindestens ein Jahr lang bei rund 4 % bleiben, bevor sie schrittweise sinken können.
Warum jetzt?
Warshs Sprache in der Pressekonferenz war eindeutig: „Die Inflation ist zu hoch – und das schon viel zu lange.“
Die Daten bestätigen seine Einschätzung: Die PCE-Inflation im August lag bei rund 3,6 %, deutlich über dem Zielwert von 2 %. Die Kern-PCE betrug etwa 3,2 %, die Kern-CPI ca. 2,4 %. Diesel kostete bis zu 6 US-Dollar pro Gallone. Der Konflikt im Nahen Osten treibt weiterhin die Energiepreise nach oben – keine Entspannung bei den angebotsseitigen Preisdruckfaktoren in Sicht.
Das Paradox ist, dass die US-Wirtschaft selbst keineswegs schwach ist: Die Nichtlandwirtschaftlichen Arbeitsplätze im August waren stark, Unternehmensgewinne gesund und die Kapitalinvestitionen wachsen. Warsh betonte dies ausdrücklich: „Die Entscheidung zur Zinserhöhung erfolgt zu einem Zeitpunkt, da die US-Wirtschaft offenbar an Stärke gewinnt.“
Genau das macht diese Zinserhöhung einzigartig: Sie erfolgt in der misslichen Lage einer „weitgehend stabilen Wirtschaft bei hartnäckiger Inflation“. Für den Markt ist dieses Szenario schwerer einzupreisen als einfaches Überhitzen – denn es bedeutet, dass die Fed die Zinsen möglicherweise auf restriktive Niveaus anheben muss, bevor die Wirtschaft spürbar abkühlt.
Auswirkungen auf verschiedene Vermögenswerte
US-Aktien: Kurzfristige Belastung bereits eingepreist, mittelfristig Fokus auf Umsetzung des Dot Plot
Die Zinserhöhung um 25 Basispunkte wirkt auf US-Aktien kaum – der Markt hatte bereits eine Wahrscheinlichkeit von 92 % eingepreist. Nach Bekanntgabe stiegen S&P 500 und Nasdaq kurzfristig an – ein klassischer „Rumor verkaufen, Nachricht kaufen“-Effekt.
Doch das Punktdiagramm ist der eigentliche Preisanker. Bei einer weiteren Erhöhung dieses Jahres (Median-Erwartung) erreicht der Federal-Funds-Satz den Bereich von 4,25 % bis 4,50 %. Dies drückt Bewertungsmultiplikatoren direkt: Steigt die Rendite der 10-jährigen Staatsanleihen mit, so komprimiert die steigende Diskontierungsrate im Nenner die Kurs-Gewinn-Verhältnisse von Wachstumswerten.
Die strukturelle Wirkung ist wichtiger: Bleiben die Zinsen über ein Jahr lang über 4 %, kehrt das Szenario „höher für länger“ zurück. Der durch die Zinssenkungswelle von H2 2024 bis H1 2025 geschaffene Bewertungsspielraum wird nun wieder zurückgenommen.
Die unmittelbaren Verlierer sind hochverschuldete, cashflow-schwache Wachstumsunternehmen. Gewinner sind Bankaktien (breitere Nettozinsmargen) und Energieaktien (ölgetriebene Inflation ist genau ihre Ertragsquelle).
Gold: Kurzfristiger Druck, langfristige Logik unverändert
Zinserhöhungen stärken den Dollar und die Realrenditen – zwei wesentliche Gegenwinde für Gold.
Nach der Entscheidung stieg der Dollar und belastete Gold. Die Fed-Zinserhöhung erhöht zudem direkt die Finanzierungskosten für physisches Gold und damit Lagerfinanzierungskosten für Raffinerien, Juweliere und industrielle Nutzer.
Doch Golds langfristige Logik bleibt intakt. Der strukturelle globale Zentralbank-Kauf von Gold kehrt nicht wegen einer einzigen 25-Basispunkt-Zinserhöhung um. Der Nahostkonflikt und geopolitische Risiken sorgen für nachhaltige Safe-Haven-Nachfrage. Falls die Inflation laut Fed-Prognose erst 2029 wieder bei 2 % liegt, wird Golds Rolle als Inflationsabsicherung in den nächsten drei Jahren vom Markt immer wieder betont werden.
Kurzfristiger Verkaufsdruck, langfristige Kaufgelegenheit – das ist das klassische Muster für Gold zu Beginn eines Zinserhöhungszyklus.
Bitcoin: Nach dem Scheitern des CLARITY Act zusätzlich unter Doppeldruck
Bitcoin war bereits am Tag vor der Zinserhöhung aufgrund der gescheiterten CLARITY-Act-Abstimmung auf 75.850 USD gefallen. Nach der Ankündigung blieb BTC nahezu stabil, ohne weiter signifikant zu fallen, da der Markt die meiste Risikoaversion bereits am Vortag verarbeitet hatte.
Die mittelfristige Wirkung auf BTC hängt von einer zentralen Variablen ab: der Richtung der Realzinsen.
Steigen die Realzinsen (Nominalzins minus Inflation), erhöht sich die Opportunitätskosten für Nullzins-Assets wie Gold und Bitcoin – Kapital fließt daraus ab. Aktuell liegen die Nominalzinsen bei 4 %, die PCE-Inflation bei 3,6 %; die Realzinsen betragen daher nur ca. 0,4 % – noch sehr niedrig. Erhöht die Fed die Zinsen auf 4,25 %–4,50 %, während die Inflation gleichzeitig auf ca. 3 % fällt, steigen die Realzinsen auf 1,25 %–1,50 % und belasten BTC deutlich.
Doch Bitcoin hat auch seine eigene narrative Kraft. Die ETF-Zulassung im Januar 2024, der Halving-Effekt 2025 und das anhaltende Wachstum institutioneller Bestände – diese strukturellen Angebots-Nachfrage-Faktoren verschwinden nicht wegen einer Zinserhöhung. 2023 stieg BTC trotz hoher Zinsen von 16.000 auf über 40.000 USD. Die Zinsrichtung ist wichtig, aber niemals der alleinige Preisfaktor.
Die Fed unter Warsh: Wie unterscheidet sie sich von Powell?
Dies ist Kevin Warshs dritte FOMC-Sitzung seit seiner Amtsübernahme – doch die erste, bei der er Zinsen veränderte. Bei den beiden vorherigen Sitzungen (Juni und Juli) hielt er die Zinsen stabil, obwohl im Juli drei Mitglieder für eine Erhöhung stimmten.
Zwei bemerkenswerte Unterschiede zwischen Warsh und Powell:
Er lehnt Forward Guidance strikt ab. Unter Powell signalisierte die Fed ihre nächste Entscheidung subtil über Formulierungsänderungen. Warsh lehnt diese Praxis ausdrücklich ab. Damit könnte jede FOMC-Sitzung zu einem Moment der Spannung werden – was die Marktvoltatilität strukturell erhöht.
Er legt stärkeren Fokus auf Inflation als auf Beschäftigung.
Während des Zinserhöhungszyklus 2021–2022 betonte Powell stets die „doppelte Mandatsaufgabe“ und verlangsamte die Straffung bei schwächeren Beschäftigungsdaten. Warshs heutige Pressekonferenz konzentrierte sich fast ausschließlich auf Inflation und erwähnte die Stärke des Arbeitsmarkts nur kurz. Das deutet darauf hin, dass selbst bei künftig schwächeren Beschäftigungsdaten Warsh möglicherweise nicht so rasch wie Powell umschwenken wird.
Auf die Frage, ob Trump die Zinserhöhung beeinflusst habe, verneinte Warsh dies direkt. Während Trump in seiner zweiten Amtszeit wiederholt Druck auf die Fed zur Zinssenkung ausübte, bewegte sich die heutige Entscheidung in die entgegengesetzte Richtung. Dieser Fernkonflikt ist keineswegs beendet.
In den letzten zwei Jahren handelten viele Anleger, als seien Zinssenkungen ein unaufhaltsamer Trend. Die Portfoliodauer wurde verlängert, die Kurs-Gewinn-Verhältnisse stiegen und die Verschuldungsquoten erhöht. Die heutige Zinserhöhung widerlegt diese Annahme. Falls die Inflation tatsächlich erst 2029 wieder bei 2 % liegen wird – wie die Punktprognose vorhersagt –, wird das Zinsumfeld der nächsten drei Jahre deutlich komplexer sein als der Zinssenkungspfad von 2024–2025.
Für Anleger lautet die zentrale Erkenntnis einzig: Wetten Sie nicht auf die Richtung der Zinsen, sondern schützen Sie sich gegen Zinsvolatilität. In einer Welt mit hartnäckiger Inflation, einer nicht schwachen Konjunktur und einem Fed-Vorsitzenden, der keine Vorwärtsauskunft gibt, kann jede Sitzung des FOMC den Referenzpreis neu festlegen.