Heute Abend ist die Zinserhöhung der Federal Reserve nahezu sicher – der Markt verfolgt Wallers Statement genau: Signalisiert es eine Fortsetzung der Zinserhöhungen?
 Tapbit Wire
Die erste Zinserhöhung der Federal Reserve 2023 gilt praktisch als beschlossene Sache – doch was den Markt wirklich nervös macht, ist Wallers Aussage nach der Erhöhung – oder was er nicht sagt.
Derzeit liegt die vom Markt eingepreiste Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte durch die Fed in dieser Woche bei über 90 %; die Zielspanne würde von 3,5–3,75 % auf 3,75–4,00 % angehoben. Diese Erwartung entstand durch Wallers hawkische Äußerungen auf dem Jackson-Hole-Treffen, die deutlich besseren als erwarteten US-Arbeitsmarkt-Zahlen für August sowie den überraschend starken monatlichen Anstieg der Kern-CPI im August. Die Erhöhung selbst ist keine Überraschung mehr – im Fokus steht vielmehr: Wie viele weitere Erhöhungen zeigt das „Dot Plot“ für dieses Jahr an, und kann Waller auf der Pressekonferenz klare Signale zum künftigen Kurs geben?
Citigroup und Goldman Sachs stimmen weitgehend überein: Es handelt sich um eine „dovishe Zinserhöhung“, wobei die Fed kaum aktiv auf weitere Erhöhungen hinweisen wird; im Median des Dot Plot wird voraussichtlich nur noch eine weitere Erhöhung für dieses Jahr prognostiziert. Standard Chartered hingegen vertritt die gegenteilige Auffassung: Die September-Erhöhung sei ein politischer Fehler – stattdessen solle man abwarten, bis sich die Auswirkungen der Zölle abgeschwächt haben.
Laut Strategieanalysen von JPMorgan und Goldman Sachs könnte eine erwartete Zinserhöhung ohne klare Forward Guidance zu einer Steilung der Zinskurve führen und den Aktienmarkt moderat stützen. Unerwartet starke hawkische Signale Wallers für weitere Erhöhungen würden dagegen eine breite Zinsvolatilitäts-Welle auslösen. Eine unerwartete Entscheidung der Fed, die Zinsen unverändert zu lassen, würde nicht nur ihre Glaubwürdigkeit schwer beschädigen, sondern auch einen Aktienmarkt-Abverkauf und einen deutlichen Anstieg der langfristigen US-Staatsanleiherenditen infolge von Inflationsängsten auslösen.
Zu beachten ist, dass diese Zinserhöhung politische Spannungen auslösen könnte: Trump betonte kürzlich erneut, die USA sollten weltweit die niedrigsten Kreditkosten haben – die Erhöhung könnte Waller daher neuen Kritikwellen aus dem Weißen Haus aussetzen.
Logik der Zinserhöhung: Waller „steht unter Druck“
Wallers Rede auf dem Jackson-Hole-Treffen Ende August brachte ihn faktisch in eine Zwickmühle: Er wies klar darauf hin, dass die 12-Monats-PCE-Inflationsrate bei 3,7 % liegt und die sechsmonatige annualisierte Rate bei 4,1 % – beides weit über dem Ziel – und dass mehr als die Hälfte der PCE-Komponenten weiterhin um über 3 % steigen. Er warnte, dass die Fed „noch Arbeit vor sich habe“, solange kein klarer Fortschritt Richtung 2 %-Inflationsziel erkennbar sei.
Zwei Wochen später stieg die Kern-CPI im August um 0,3 % – höher als die erwarteten 0,2 % – und festigte damit die Erhöhungserwartungen weiter. Laut der jüngsten Reuters-Umfrage erwarten 85 % der 101 befragten Ökonomen eine Zinserhöhung durch die Fed; die vom Geldmarkt eingepreiste Wahrscheinlichkeit nähert sich 90 % an.
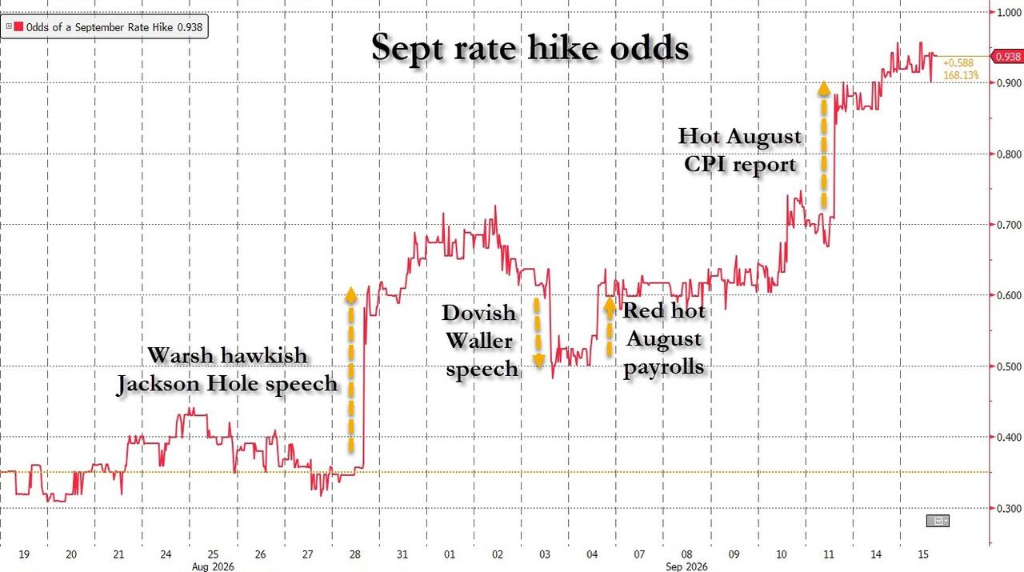
Dennoch ist die Erhöhung keine Gewissheit: Vor der sogenannten „Quiet Period“ der September-FOMC-Sitzung äußerte sich Fed-Gouverneur Waller deutlich dovish – er bevorzuge bei nachhaltigem Fortschritt der August-Inflationsdaten unveränderte Zinsen, räumte aber ein, bei „heißen“ Inflationsdaten eine Erhöhung zu erwägen. Das Oxford Economics Institute sieht zudem drei aufeinanderfolgende moderate Inflationsdaten als Grund für eine Zinspause – dovish Argumente sollten daher nicht leichtfertig verworfen werden.
Citigroup und Goldman Sachs: Passive Erhöhung und Tonfall der „Kalibrierung“
Ein Artikel der Wall Street Journal berichtet, Goldman Sachs erwarte die 25-Basispunkte-Erhöhung bei der September-FOMC-Sitzung weniger aus solider ökonomischer Logik als vielmehr aus „Zwang“ durch die Marktpreise. Die Fed werde lediglich minimale Anpassungen in ihrer Erklärung vornehmen und bewusst auf Forward Guidance zum künftigen Kurs verzichten – eine „signalfreie Zinserhöhung“.
Goldman Sachs betont ausdrücklich, dass diese Erhöhung der Leitzinsen keine solide ökonomische Grundlage habe. Kernargument: Der gesamte Überhang der Inflation über dem 2 %-Ziel sei auf einmalige, bald verfliegende Faktoren zurückzuführen – etwa Zollwirkungen, Energie- und Iran-Konflikt-Effekte sowie Preisentwicklungen bei Software und Komponenten. Goldman Sachs geht davon aus, dass die Kern-PCE-Inflation von Juni bis August (inkl. methodischer Anpassungen) auf eine annualisierte Rate von rund 2,5 % sank – ein frühes Zeichen dafür, dass diese einmaligen Schocks verblassen.
Zum Thema Inflationsbreite vertritt Goldman Sachs ebenfalls abweichende Ansichten: Obwohl aktuell mehr Preiskategorien jährlich um über 3 % steigen, zeigt die Analyse – ohne Zollwirkungen –, dass die Breite der Inflation nahe dem Niveau historischer 2%-Phasen liegt. Zudem weist der „Bottleneck Tracking Indicator“ von Goldman Sachs nach, dass die branchenspezifischen Kapazitätsengpässe aktuell sogar geringfügig unter dem Vorpandemie-Niveau liegen – ein Hinweis darauf, dass die Wirtschaft nicht überhitzt ist; denn genau dies wäre typischerweise der Hauptgrund für Zinserhöhungen.
Goldman Sachs geht davon aus, dass die vom Markt eingepreiste Wahrscheinlichkeit für eine Erhöhung nach Veröffentlichung der August-CPI-Daten bereits nahe 90 % erreichte – um heftige Marktreaktionen bei Untätigkeit zu vermeiden, werde die Fed gezwungen sein, die Zinsen anzuheben: eine Erhöhung, die „durch Markterwartungen erzwungen“ wird – nicht eine proaktive, fundamentgetriebene Straffung.
Citigroups Basisszenario geht davon aus, dass die Fed diese Erhöhung als „Kalibrierung“ definiert und signalisiert, dass weitere Erhöhungen keineswegs zwangsläufig sind. Die begleitende Forward Guidance wird nicht mehr auf weitere Anhebungen des Leitzinses hindeuten. Waller wird diese Erhöhung wahrscheinlich als „leichte Anpassung“ oder „Kalibrierung“ herunterspielen und dem Markt andeuten, dass bei sinkender Inflation Richtung Ziel weitere Erhöhungen möglicherweise entfallen könnten.
Punkt-Diagramm: Eins oder zwei – die Spannung bleibt
Ohne klare Aussagen zur Zinspolitik sind das Punkt-Diagramm und Wallers Pressekonferenz zur größten Ungewissheit für den Markt geworden.
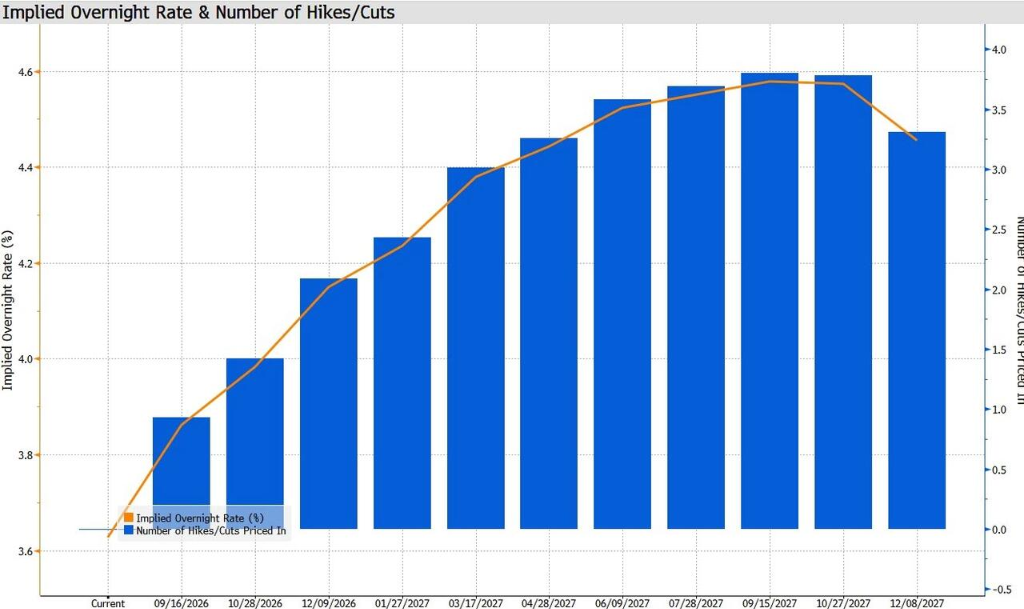
Timiraos von der New Federal Reserve News Agency und The Wall Street Journal wiesen darauf hin, dass die Fed in ihrer Geschichte nur einmal eine „Anhebung und Pause“-Maßnahme durchgeführt hat – 1997; historische Muster zeigen zudem, dass Zinserhöhungen oft nacheinander erfolgen. Der ehemalige stellvertretende Fed-Vorsitzende Richard Clarida erklärte: „Falls nächste Woche erhöht wird, folgen mit Sicherheit weitere Erhöhungen.“ Aktuelle CME-FedWatch-Daten deuten darauf hin, dass der Markt bis Oktober 2027 nahezu vier Zinserhöhungen kumuliert eingepreist hat.
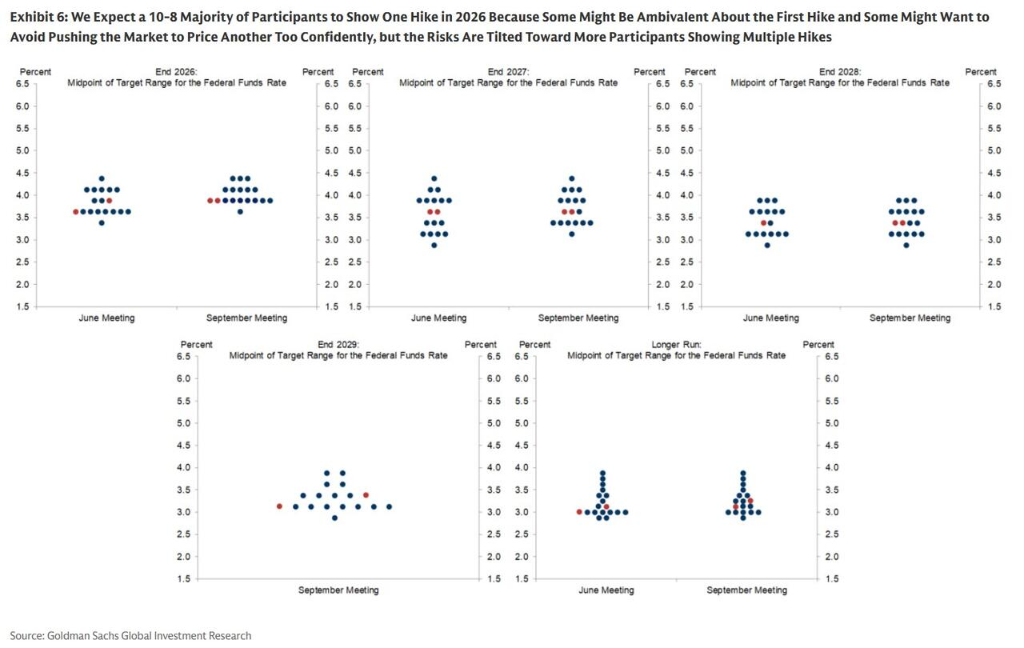
Goldman Sachs erwartet, dass das Punkt-Diagramm eine knappe Mehrheit von 10 zu 8 Stimmen für nur eine Zinserhöhung im Jahr 2026 zeigt (wobei Waller und möglicherweise weitere Komiteemitglieder für null Erhöhungen stimmen). Diese Einschätzung stützt sich auf die Annahme, dass einige Komiteemitglieder widersprüchliche Haltungen gegenüber dieser Erhöhung einnehmen, während andere keine weiteren Markterwartungen für zusätzliche Erhöhungen schüren wollen.
Allerdings weist Goldman Sachs ausdrücklich auf das Tail-Risiko hin: Falls mehr Komiteemitglieder diese Woche als normale Reaktion auf steigende Ölpreise und KI-Nachfrage bewerten und sie als Beginn einer Serie kontinuierlicher Erhöhungen ansehen, darf das Risiko einer Mehrheitsunterstützung für zwei Erhöhungen nicht vernachlässigt werden.
Zu abweichenden Stimmen erwartet Goldman Sachs, dass Waller dagegen stimmt, da die annualisierte Kern-PCE-Inflationsrate (einschließlich methodischer Anpassungen) in den letzten drei Monaten auf rund 2,5 % fiel – unter seine zuvor festgelegte „Halteposition“-Schwelle von 2,8 %.
Die gleichzeitig mit der Zinsentscheidung veröffentlichte Zusammenfassung der wirtschaftlichen Prognosen (SEP) steht ebenfalls im Fokus. Zu Inflationsprognosen erwarten sowohl Citigroup als auch Goldman Sachs eine Absenkung der Kern-PCE-Prognose infolge methodischer Anpassungen. Goldman Sachs prognostiziert, dass die Median-Prognose für die Kern-PCE-Inflation 2026 leicht von 3,3 % im Juni auf 3,2 % korrigiert wird – was eine Datenbasis für eine Zinspause bietet. Die Median-Werte für 2027 und 2028 deuten jeweils auf einen Zinsschritt nach unten hin und liegen bei 3,625 % bzw. 3,375 %.
Goldman Sachs merkt außerdem an, dass die Schätzung des neutralen Zinsniveaus bei diesem Treffen leicht nach oben korrigiert werden könnte und im nächsten Jahr allmählich auf etwa 3,25–3,5 % steigen dürfte – teilweise, weil die Wirtschaft bei höheren Zinsen weiterhin robust performt, sodass einige Komiteemitglieder meinen, dass die aktuellen Zinsen bereits nahe dem Neutralniveau liegen; zudem könnte die Nachfrage nach KI-Investitionen die Gleichgewichtsrate nach oben treiben.
Waller’s Pressekonferenz: Die größte Unsicherheit für den Markt
Neben dem Punkt-Diagramm wird Wallers Pressekonferenz heute Abend die größte Quelle der Ungewissheit sein. Zu beachten ist, dass Waller voraussichtlich erneut auf persönliche Prognosen verzichten und damit seine konsequente Ablehnung von Vorwärtsausblicken fortsetzen wird.
Zur Pressekonferenz warnte Citigroup, dass eine bloße Betonung von „noch mehr zu tun“ ohne aktuelle Zinsorientierung vom Markt als gefährliches Signal gewertet werden könnte. In diesem hawkischen Risikoszenario könnte der Markt Zinserhöhungen sowohl bei der FOMC-Sitzung im Oktober als auch im Dezember erwarten – oder gar die Risikobewertung für weitere Erhöhungen bis ins Jahr 2027 ausdehnen.
Goldman Sachs’ Einschätzung zu diesem Szenario ist präziser: Die FOMC könnte versuchen, das Vertrauen des Marktes in die Preisbildung für eine Oktober-Erhöhung (derzeit nahe 50 %) zu senken – dies aber nicht explizit in der Mitteilung formulieren. Stattdessen könnte Waller in der Pressekonferenz betonen, dass die FOMC vor weiteren Entscheidungen die kommenden Daten „sorgfältig bewerten“ werde, mehrere bevorstehende Inflationsberichte abwarten oder die Entwicklung möglicher Inflationstrends beobachten wolle – jede dieser Aussagen deutete darauf hin, dass das Komitee noch länger Daten sammeln möchte, bevor es handelt.
Goldman Sachs fügte hinzu, dass es, da viele Anleger die Zwischenwahlen Anfang November als politisches Hindernis für eine Oktober-Erhöhung betrachten, nicht schwer sei, den Markt davon abzuhalten, diese als „Standardannahme“ zu verankern.
Waller stand nach der Juli-Presskonferenz wegen unklarer Erklärung zur Zinspause unter Markt-Kritik, was zu einem Sprung der langfristigen US-Treasuries-Renditen führte. Falls er diesmal erneut vage bleibt, könnte die Marktreaktion noch heftiger ausfallen.
Standard Chartered: Die Zinserhöhung selbst ist ein politischer Fehler
Ein am 14. September von Standard Chartered Bank veröffentlichter Bericht vertritt eine völlig gegensätzliche Position und urteilt klar, dass die Fed bei dieser Sitzung die Zinsen unverändert lassen sollte – und dass die aktuelle Erhöhung immer noch eine „falsche politische Entscheidung“ darstellt.
Das Kernargument von Standard Chartered lautet, dass die aktuelle Kerninflation möglicherweise überschätzt wird. Der von der Bank verfolgte Super-Kern-CPI zeigte kürzlich einen deutlichen Rückgang und kehrte in den Normalbereich der 2010er Jahre zurück. Der verkettete Kern-CPI divergiert derzeit stark vom Kern-PCE; da der verkettete CPI den tatsächlichen Verbrauch besser widerspiegelt, verdient sein jüngster Trend besondere Aufmerksamkeit der Politik. Zudem deuten mehrere interne Fed-Analysen darauf hin, dass Zölle etwa 0,7 Prozentpunkte zur PCE-Inflation beitragen könnten; da die Zolleinnahmen im vierten Quartal 2025 ihren Höhepunkt erreichen, dürfte ihr Inflationsimpuls in den kommenden Monaten allmählich nachlassen.
Standard Chartered wies zudem darauf hin, dass die Marktpreisbildung eine umgekehrte politische Bindung geschaffen hat – mit dem Risiko einer Rückkopplungsschleife, bei der „Markterwartungen die Politik steuern und die Politik wiederum die Markterwartungen verstärkt“. Waller selbst warnte bereits in seiner Jackson-Hole-Rede: Falls sich der Markt auf Fed-Orientierungen verlasse und die Fed ihrerseits auf Marktpreise, könnten Entscheidungsträger neue wirtschaftliche Entwicklungen übersehen – was das Risiko politischer Fehlentscheidungen erhöht.
Zur Abstimmungslogik: Standard Chartered geht davon aus, dass drei Ausschussmitglieder bei der FOMC-Sitzung im Juli für eine Zinserhöhung stimmten; für eine Erhöhung im September müssten mindestens vier ursprünglich unentschlossene Mitglieder ihre Haltung ändern, um die erforderliche Mehrheit von sieben Stimmen zu erreichen. Standard Chartered hält die aktuellen Daten für unzureichend, um diese Voraussetzung zu erfüllen.
Spiel um Vermögenspreise und Volatilität: Wie reagiert der Markt?
Goldman Sachs’ Team für Zinsvolatilitätsforschung stellte in seinem Bericht vom 15. September fest, dass die implizite Volatilität der US-Zinsen während des anhaltenden Anstiegs der Renditen generell gedämpft blieb – letzte Woche jedoch ging der Kursverfall mit einem deutlichen Volatilitätsanstieg einher. Nach Bereinigung um makroökonomische Grundfaktoren ist die aktuelle implizite Zinsvolatilität der USA von der unteren Grenze des fairen Wertbereichs nahe zur Mitte gestiegen, was auf eine erhöhte Marktanfälligkeit für Szenarien mit weiterer Ausweitung der Politikpfade hindeutet.
Goldman Sachs vermutet, dass bei einer erwarteten Zinserhöhung um 25 Basispunkte die künftige Volatilitätsentwicklung vor allem von der Forward-Guidance im Summary of Economic Projections (SEP) und der Pressekonferenz abhängt. Zeigt das Dot-Plot ein bis zwei weitere Erhöhungen und betont die Fed ihre Datenabhängigkeit, wird zwar die zukünftige Unsicherheit nicht vollständig beseitigt, doch dürfte die Volatilität sinken und die Tail der Kurve sich abschwächen.
Historische Studien von Goldman Sachs zeigen: Liegt die vom Markt eingepreiste Wahrscheinlichkeit für eine Zinserhöhung bei 75–90 %, führt oft eine milde hawkische Überraschung (d. h. die erwartete Erhöhung) zu besseren Volatilitäts-„Sell-off“-Renditen – dies stützt die Einschätzung, dass die Volatilität im Szenario „erwartete Erhöhung + moderate Signale“ teilweise zurückgeht.
Umgekehrt würde eine unerwartete Zinspause durch die Fed laut Goldman Sachs einen starken Schock über die gesamte Volatilitätskurve auslösen – nicht nur würden die Erwartungen an zukünftige Erhöhungen nicht sofort sinken, sondern auch die Unsicherheit am Kurzende zunehmen, während Inflationsbedenken und Laufzeitprämien bestehen blieben. Die jüngste EZB-Sitzung liefert hier einen Vergleich: Starke hawkische Signale zusammen mit einer Zinserhöhung führten zu einem starken Anstieg der Kurzfristvolatilität, der sich über die gesamte Kurve ausbreitete.
Im Basisszenario erwartet Goldman Sachs, dass die Fed nach dieser Sitzung die Zinserhöhungen pausiert, sofern die kommenden Inflationsdaten ausreichend moderat ausfallen; die Volatilität würde dann allmählich sinken, da das Risiko weiterer Erhöhungen langsam verschwindet.
Laut Szenarioanalyse des Strategieteams von JPMorgan steigt der S&P 500 um 25–75 Basispunkte, falls die Fed ohne Forward-Guidance erhöht (Basisszenario); bei einem unerwartet starken Signal von Waller, die Inflation „zu brechen“, könnte der Aktienmarkt um 1–2 % fallen.
Das größte Tail-Risiko birgt die „unerwartete Nichterhöhung“: Sie würde nicht nur eine dovishere Neubewertung der Kurzfristzinsen auslösen, sondern auch zu einem starken Anstieg der Langfristrenditen infolge von Inflationsängsten und Glaubwürdigkeitsverlust führen – die Renditekurve würde abrupt steiler und den Aktienmarkt in Verkaufsdruck versetzen.