Crash der KI! Heute Abend könnte ein starker Bericht zu den Nichtlandwirtschaftlichen Arbeitsplätzen einen weiteren Schlag für den US-Aktienmarkt bedeuten
 Tapbit Wire
Der US-Bericht zu den Nichtlandwirtschaftlichen Arbeitsplätzen für Oktober erscheint am Freitag (6. November) um 8:30 Uhr Eastern Time. Der Markt erwartet allgemein eine Erholung vom September-Tief, doch der Zeitpunkt ist äußerst heikel: Ein Tag vor Veröffentlichung erlitten Tech-Aktien schwerste Einbußen – der Nasdaq-100 fiel an einem Tag um 6,36 %, der schlechteste Tag seit März 2020; KI-Handel brach vollständig zusammen.
Die Marktunruhen am Donnerstag veränderten den Interpretationsrahmen für den Beschäftigungsbericht tiefgreifend. Der S&P-500 fiel an einem Tag um 4,36 %, der Philadelphia Semiconductor Index stürzte um 12 % ab und der VIX-Angstindex stieg um 11,5 Punkte auf 28; die Marktliquidität sank stark. Vor diesem Hintergrund könnte ein unerwartet starker Beschäftigungsbericht nicht nur die Stimmung nicht verbessern, sondern auch die Erwartung einer Zinserhöhung durch die Fed im Dezember gerade zum ungünstigsten Zeitpunkt neu entfachen – eine zusätzliche Belastung für einen ohnehin instabilen Markt.
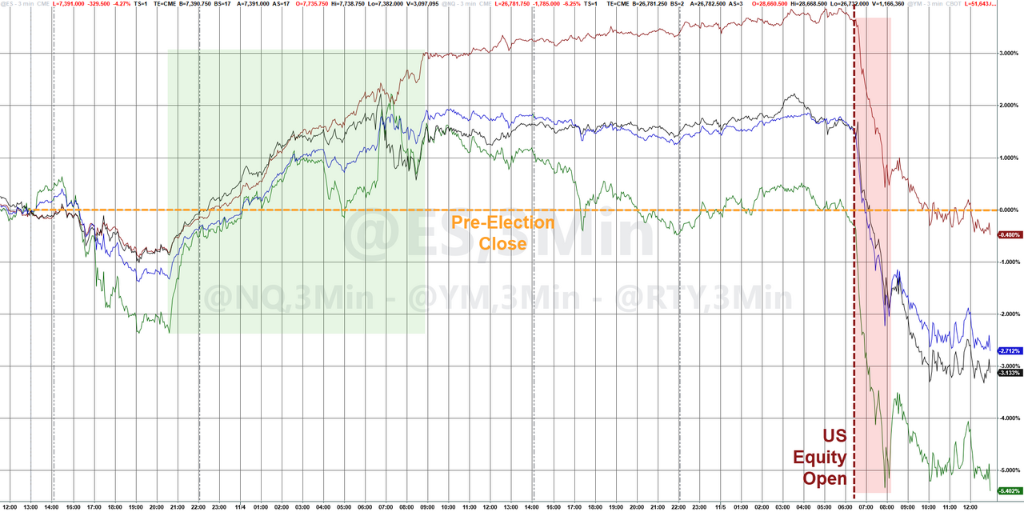
Aus der Reaktion am Optionsmarkt geht hervor, dass Anleger auf hohe Volatilität vorbereitet sind. Am Freitag stieg die implizite Volatilität der S&P-500-Straddles auf 1,45 % – der höchste Ein-Tages-Preis seit März dieses Jahres; die tatsächlich realisierte Volatilität der Straddles am Donnerstag lag fast achtmal über dem Preis.
Erholung erwartet, doch Diskrepanzen bleiben
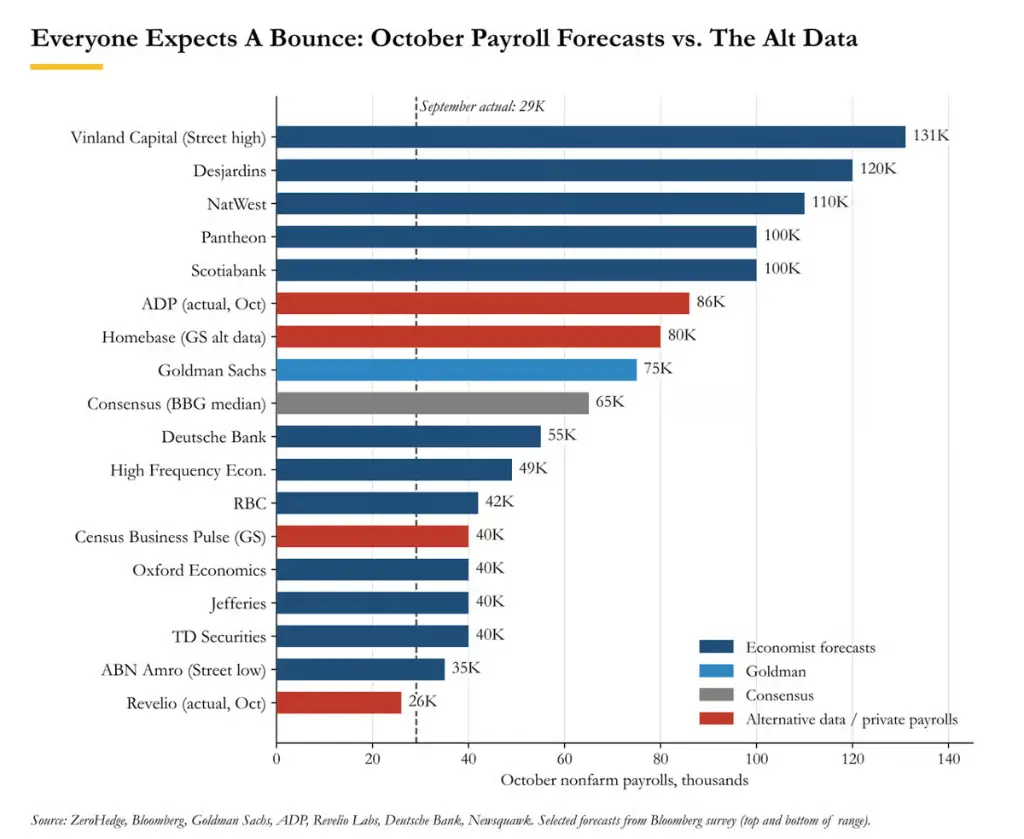
Der Markt erwartet allgemein eine deutliche Erholung der Nichtlandwirtschaftlichen Arbeitsplätze im Oktober gegenüber den 29.000 im September. Eine Bloomberg-Umfrage zeigt eine Prognosespanne von Wall Street zwischen 35.000 und 131.000 mit einer Konsensprognose von rund 65.000. Die Arbeitslosenquote soll unverändert bei 4,2 % bleiben; das durchschnittliche Stundenlohnwachstum wird mit +0,3 % monatlich prognostiziert; die jährliche Wachstumsrate soll auf 2,9 % fallen – erstmals unter 3 % seit Mai 2021.
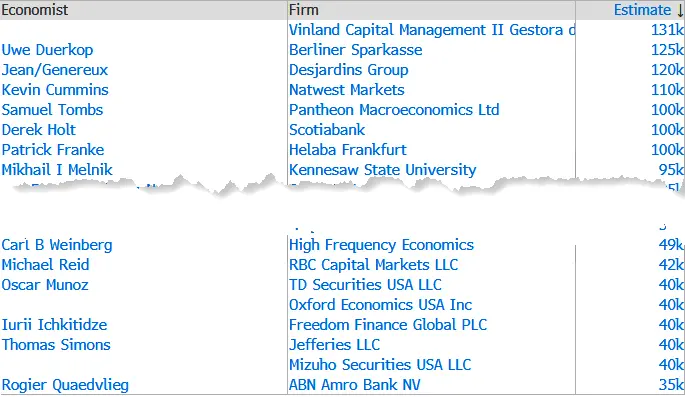
Goldman Sachs prognostiziert einen Anstieg der Nichtlandwirtschaftlichen Arbeitsplätze um 75.000 – über dem Konsens – und schätzt den Anstieg im privaten Sektor auf 70.000. Diese Prognosen basieren auf: Erstanträgen auf Arbeitslosenhilfe, die in der Oktober-Erhebungswoche auf 195.000 sanken (von 204.000 im September); JOLTS-Daten zeigen einen unerwarteten Anstieg der offenen Stellen um 333.000 auf 7,523 Mio., neuen zyklischen Höchststand; ADP-Daten weisen einen Anstieg der privaten Beschäftigung um 86.000 aus – über Erwartung; Challenger-Daten zeigen im Oktober 43.994 angekündigte Entlassungen – ein Rückgang um 71 % gegenüber dem Vorjahr, der niedrigste Wert seit 2023. Saisonal betrachtet weist Goldman darauf hin, dass bei späterem Feiertag „Labor Day“ im September die Beschäftigung im folgenden Oktober typischerweise steigt – historisch im Durchschnitt um ca. 50.000.
Es gibt jedoch auch Stimmen, die auf Abwärtsrisiken hinweisen. Daten des Dienstleisters Revelio zeigen für Oktober nur 26.000 neue Jobs – deutlich unter der revidierten Vorjahreszahl von 67.600 und damit ein klarer Ausreißer am unteren Ende der Prognosen.
Arbeitslosenquote und Löhne: Details zählen mehr als Schlagzeilen
Die Arbeitslosenquote könnte am Freitag ein marktrelevanterer Indikator sein als die Gesamtzahl der Nichtlandwirtschaftlichen Arbeitsplätze.
Die ungerundete Arbeitslosenquote für September betrug 4,18 % – selbst eine geringfügige Änderung könnte sie auf 4,1 % oder 4,3 % bringen. Goldman Sachs, Turnleaf und die Chicago Fed neigen zur Ansicht, dass Risiken für eine Senkung der Arbeitslosenquote bestehen – sie könnte sich den Werten der laufenden Arbeitslosen-Anträge annähern. Goldman bemerkt zudem, dass sein zusammengesetzter „Slack Tracker“ aus zehn Indikatoren für Arbeitsmarktschlaffheit aktuell bei 4,6 % liegt – „was darauf hindeutet, dass der Arbeitsmarkt tatsächlich schwächer ist, als es eine einzelne Arbeitslosenquote suggeriert.“
Bei den Löhnen würde die jährliche Lohnwachstumsrate bei Erreichung der Konsenserwartung erstmals seit über vier Jahren unter 3 % fallen.
Goldman Sachs‘ breiter Lohn-Tracker, der mehrere Lohnindikatoren aggregiert, zeigt für das dritte Quartal eine annualisierte Quartalswachstumsrate von 3,0 % und eine Jahresrate von 3,3 %. Deutsches Banken-Institut prognostiziert für seinen Nominallöhne-Proxy einen leichten Rückgang auf 4,1 % – was laut Bank „weiterhin robustes Konsumausgabenwachstum unterstützt“. Auffällig: Die Produktivität im dritten Quartal stieg um 3,6 % gegenüber dem Vorjahr – deutlich über der Erwartung von 2,7 %; die Arbeitskosten pro Einheit fielen überraschend um 0,7 %.
Fed-Kurs: Zinserhöhungs-Erwartungen durch KI-Crash geschwächt
Auf der geldpolitischen Sitzung im Oktober hielt die Federal Reserve die Zinsen unverändert, doch zwei Mitglieder stimmten dagegen.
Fed-Chef Warsh signalisierte, dass die Zinsen in einem „gemessenen Tempo“ steigen würden. Während des Nasdaq-Einbruchs am Donnerstag betonte Cleveland Fed-Chef Hammack weiterhin, dass die Geldpolitik „in eine restriktive Haltung wechseln muss“, und bevorzugte „häufigere, kleinere Anpassungen“; Richmond Fed-Chef Barkin erwartete weitere Zinserhöhungen, war sich jedoch unsicher hinsichtlich „Umfang und Tempo“.
Ökonomen von Goldman Sachs erwarten, dass die Federal Reserve im Dezember eine zweite und letzte Zinserhöhung vornimmt und den Zielkorridor für den Leitzins auf 4,00–4,25 % anhebt, danach pausiert und Ende 2027 oder Anfang 2028 mit Zinssenkungen beginnt. Vor dieser Woche lag die vom Markt implizierte Wahrscheinlichkeit für eine Dezember-Zinserhöhung bei rund 21 Basispunkten (ca. 83 %).
Nach dem starken Ausverkauf im KI-Sektor am Donnerstag sank die implizierte Wahrscheinlichkeit für eine Dezember-Zinserhöhung auf 17,25 Basispunkte (ca. 70 %); die Rendite der 2-Jahres-US-Staatsanleihen fiel um rund 12 Basispunkte – ein steilerer Aufwärtstrend („bull steepening“). Goldmans Rates-Verkaufsteam wies darauf hin, dass die beiden größten Abwärtsrisiken für Short- und Mid-Term-Renditen sind: Erstens, dass Trump nach den Zwischenwahlen neue Angriffe gegen den Iran startet, was die Inflationserwartungen wieder anheizt; zweitens, dass der KI-Handel zusammenbricht und erhebliche Wachstumsstörungen verursacht. Laut einem Bericht von Axios am Donnerstagabend sagte Trump, eine Entscheidung zum Iran-Krieg stehe „bald an“.
Starke Daten könnten das Letzte sein, was der Markt braucht.
Insgesamt zeigen die Arbeitsmarktfundamentaldaten vor Veröffentlichung der Nichtlandwirtschaftsdaten ein selten starkes Bild der letzten Jahre: Erstanträge auf Arbeitslosenhilfe liegen nahe dem 57-Jahres-Tief, Entlassungen im Oktober sind die niedrigsten seit 2023, JOLTS-Stellenangebote stiegen um 333.000 und die ADP-Daten übertrafen die Erwartungen. Vor diesem Hintergrund ist das Risiko, dass die Beschäftigungsdaten die Konsensprognose von 65.000 deutlich übertreffen, eher nach oben gerichtet – und die Arbeitslosenquote könnte ebenfalls sinken.
Genau hier liegt das Problem: Ein starker Bericht würde Warsh, Hammack und Barkin ausreichende Begründung liefern, im Dezember die Zinsen zu erhöhen – gerade zu einem Zeitpunkt, da der Nasdaq seinen schlechtesten Handelstag seit März 2020 erlebt hat.
Goldmans Rates-Verkaufsteam geht davon aus, dass ein einzelner Datensatz die vom Markt implizierte Zinserhöhungs-Wahrscheinlichkeit nicht vollständig ausräumen kann; vielmehr könnte eine solide Beschäftigungszahl die Dezember-Zinserhöhung wieder ins Gespräch bringen und damit ein zusätzliches Zinsproblem zu den bestehenden KI-Problemen hinzufügen. Angesichts der aktuellen Positionierung – CTA-Strategien haben begonnen, Futures netto zu verkaufen, und zinsorientierte Institute sind „erneut festgefahren“ – ist dies kein Szenario für eine kurzfristige Erholung. Goldmans Modell zeigt, dass bei einem weiteren Rückgang um 2,5 Standardabweichungen vom aktuellen Niveau der potenzielle Ausverkauf bei S&P-500-Futures innerhalb einer Woche 7,48 Mrd. USD erreichen könnte.
Es ist bemerkenswert, dass auch die Revision der Nichtlandwirtschaftsdaten für August (von zunächst 133.000 auf schließlich 29.000 gesenkt) sorgfältig beobachtet werden sollte – die letzte Revision wirkte auf den Anleihenmarkt und die Zinspreisbildung ähnlich stark wie die Hauptdaten selbst.