BIT-COO Cynthia Wu analysiert Schmerzpunkte der Digital-Asset-Branche: Kauf ist nur der Ausgangspunkt – sichere Verwahrung ist der echte Wettbewerbsvorteil
 Tapbit Wire
Quelle: BIT
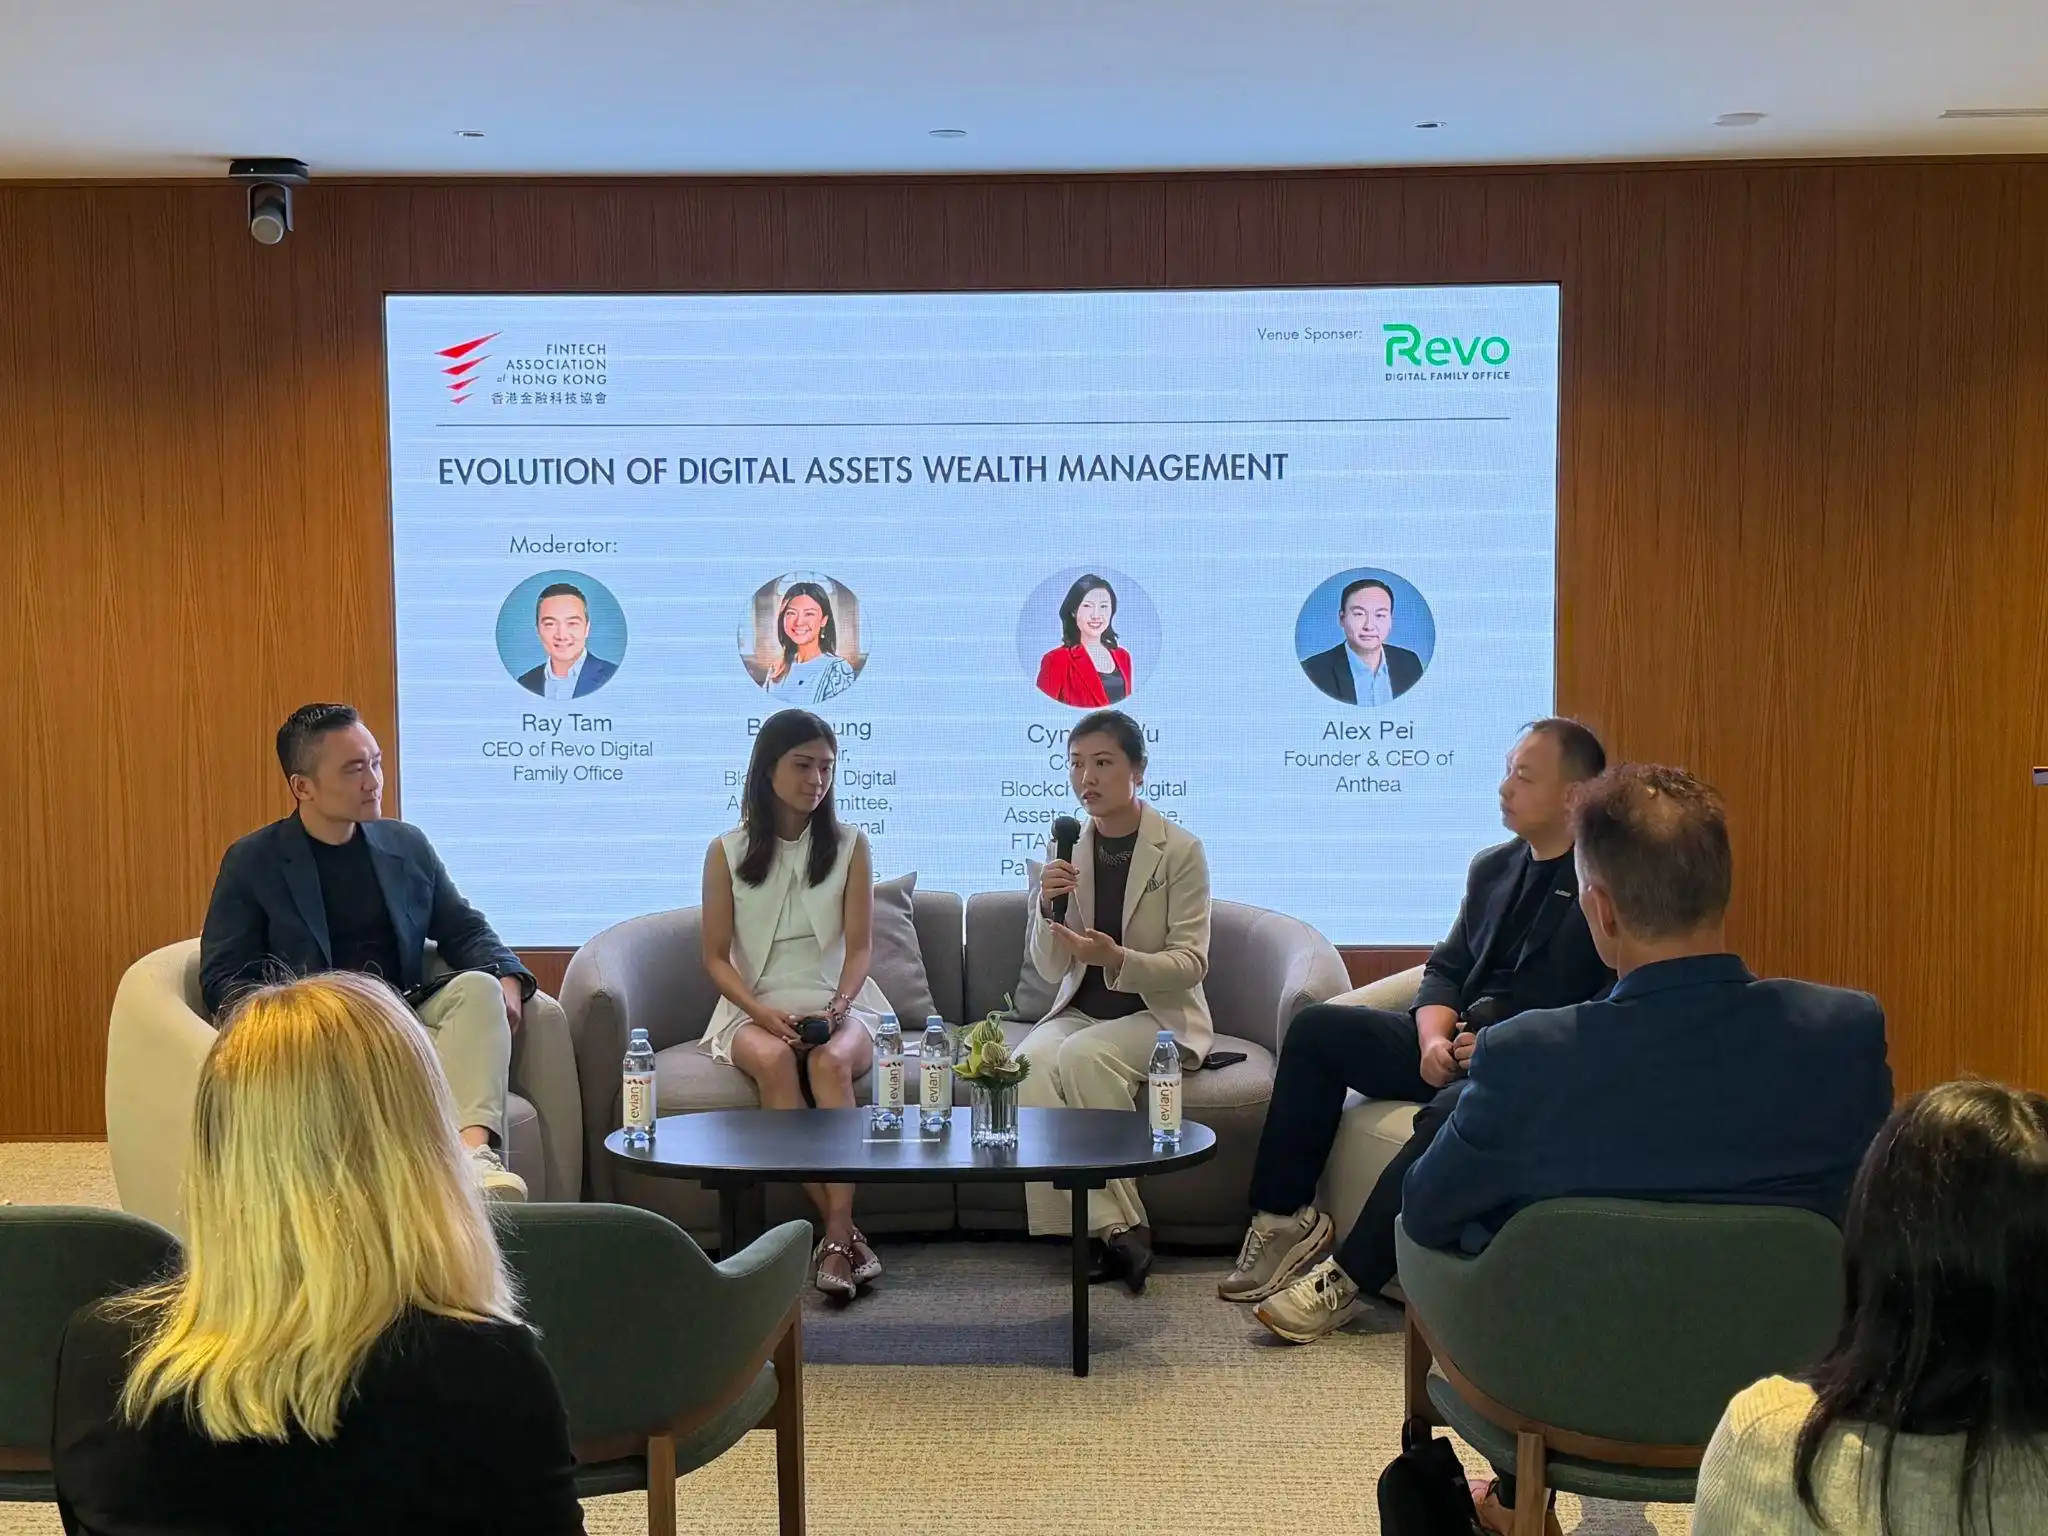
Am 3. November 2026 veranstaltete die FinTech Association of Hong Kong (FTAHK) im Raffles Family Office in Central, Hongkong, eine Roundtable zum Thema „Die Entwicklung des Wealth-Managements mit Digital Assets“. Cynthia Wu, Gründungspartnerin und Chief Commercial Officer (CCO) von BIT sowie Co-Vorsitzende des FTAHK-Ausschusses für Blockchain und Digital Assets, war eingeladen und stand gemeinsam mit Belle Leung, Leiterin Asien-Pazifik bei Xapo Bank, und Alex Pei, Gründer und CEO von Anthea, auf dem Podium.
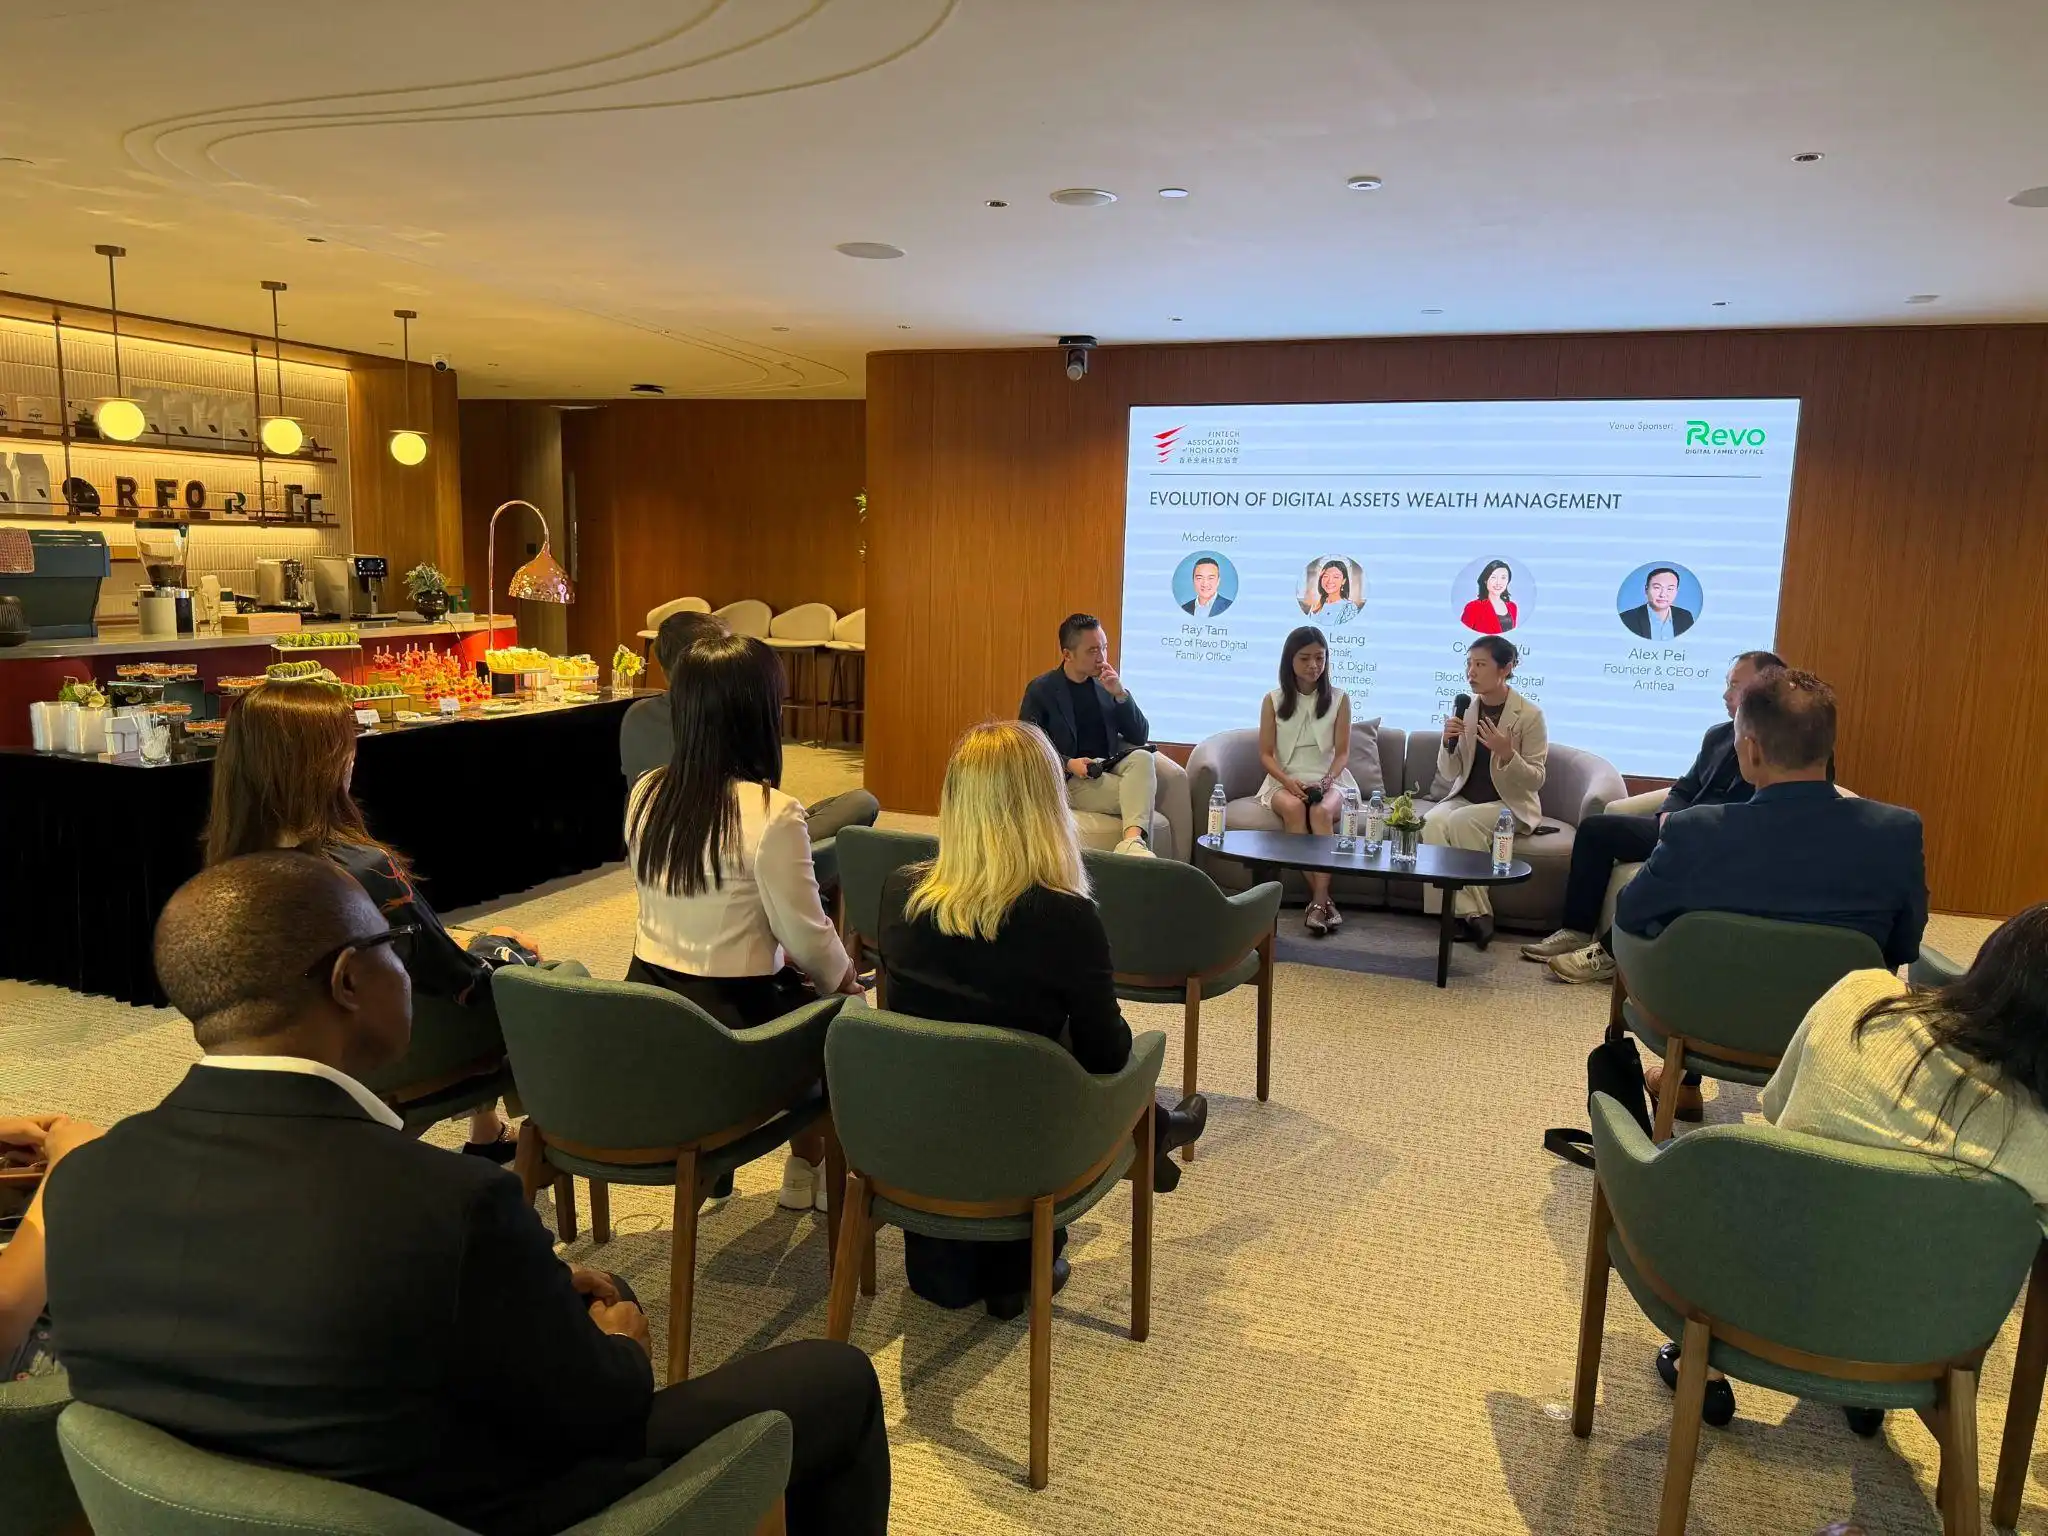
Die Roundtable konzentrierte sich auf die sich wandelnden Bedürfnisse privater Vermögenskunden und beleuchtete, wie digitale Asset-Verwahrung, Versicherungen, Ertragsprodukte, strukturierte Produkte und regulatorische Entwicklungen gemeinsam die Zukunft des Wealth-Managements mit Digital Assets prägen. Nachdem Familienkunden einen kompletten Marktzyklus durchlaufen hatten, hatte sich ihr Fokus von Preisfragen hin zu operativer Sicherheit verschoben; Ertrag und Struktur sind nicht das Problem – entscheidend ist vielmehr, ob Risiken klar bewertet und wirksam isoliert werden.
I. Anforderungen der Familienkunden: Von „Kann ich es kaufen?“ zu „Kann ich es ordnungsgemäß halten?“
Zu den sich wandelnden Bedürfnissen privater Vermögenskunden bemerkte Cynthia, dass die Branche vor drei Jahren nach dem Kollaps von FTX stand: Das Vertrauen war am Tiefpunkt angelangt, und die erste Frage der meisten Familien lautete nicht „Was soll ich kaufen?“, sondern „Ist mein Geld dort sicher?“. Für Anleger, die in Digital Assets investieren wollten, gab es damals keine regulierten Anlagevehikel – US-amerikanische Spot-Bitcoin-ETFs hätten noch Monate bis zur Genehmigung benötigt.
Heute seien Anleger anspruchsvoller und stellten präzisere, professionellere Fragen: Wo genau befinden sich die Assets? Sind sie getrennt gehalten? Welche Aufsichtsbehörde reguliert das Institut? Können sie im selben Bericht wie andere Portfolio-Assets erscheinen? Zudem bevorzugen Kunden zunehmend Anlageformate, mit denen sie vertraut sind – ein Grund, warum BIT kürzlich in der Schweiz einen Spot-Bitcoin-ETF (BBIT) lanciert hat: Manche Familien möchten Bitcoin so halten, dass Auditoren, Treuhänder und Anlageausschüsse damit vertraut sind.
„Die Branche wird zweifellos neue Probleme erleben, doch die wichtigste Sorge bleibt unverändert: Familien fragen immer noch ‚Ist mein Geld sicher?‘ – nur eben präziser“, sagte Cynthia. Die Sorgen hätten sich stärker vom Preis auf die operative Ebene verlagert: Die Erinnerung an 2022 bleibe präsent, Gegenparteirisiken seien weiterhin zentral; auch die Vermögensnachfolge spiele eine Rolle – „Was geschieht mit diesen Assets, wenn mir etwas zustößt?“. „Die Nachfrage hat sich von ‚Kann ich es kaufen?‘ zu ‚Kann ich es ordnungsgemäß halten?‘ verschoben.“
II. Ertragsquellen: Das Problem ist nicht der Ertrag selbst, sondern unklare Ertragsquellen
Zu der Entwicklung, dass „Erträge“ nach den Pleiten von Kreditinstituten im letzten Zyklus für viele Familien zu einem negativen Begriff geworden seien, meinte Cynthia: „Der Ertrag selbst war niemals das Problem – problematisch sind Erträge mit unklaren Quellen.“
Sie erläuterte, dass echte Erträge im Kern die Bewertung von Zeit und Risiko darstellen: Anleger binden Kapital über einen Zeitraum oder übernehmen ein klar definiertes Risiko und erhalten dafür eine entsprechende Vergütung. Risiko ist daher nicht etwas, das eliminiert werden muss, sondern ein Bestandteil des Ertrags. Entscheidend ist, ob das Risiko isoliert und quantifiziert ist, ob Anleger genau verstehen, welchen Risiken sie ausgesetzt sind, ob Risikogrenzen bestehen und ob das Risiko vom sonstigen Geschäft des Instituts getrennt ist.
Sie zitierte Buffetts berühmten Satz „Risiko entsteht daraus, nicht zu wissen, was man tut“ und wies darauf hin, dass dies genau der Kern des letzten Zyklus sei: Nicht der Ertrag sei das Problem, sondern dass das Risiko weder angemessen bewertet noch wirksam kontrolliert wurde. Daher empfiehlt sie Familien, jeder Institution dieselbe Frage zu stellen – „und wir begrüßen es sehr, wenn Sie uns diese Frage als Erstes stellen“: Welchem Risiko entspricht der von mir erzielte Ertrag? Wo liegen die Grenzen dieses Risikos?
III. Strukturierte Produkte: Struktur kann Risiken neu verteilen, aber nicht alle Risiken eliminieren
Angesichts zunehmend strukturierter Produkte wie tokenisierten Fonds, real-world-assets (RWA) oder kapitalschonenden Noten betonte Cynthia, dass man zunächst klären müsse, was „sicher“ bedeutet, um zu beurteilen, ob sie Digital Assets sicherer machen.
Sie wies darauf hin, dass keine Struktur die inhärenten Probleme des Assets lösen könne: Weder protokollbezogene Risiken wie Software-Schwachstellen, Governance-Fehler oder Cyberangriffe noch Marktrisiken wie Preisvolatilität, Liquiditätsengpässe oder Overnight-Gaps ließen sich durch Produktstrukturen beseitigen. Tokenisierte Produkte laufen auf Smart Contracts – dadurch kommt zusätzlich ein Code-Risiko hinzu.
Was Strukturen ändern können, ist lediglich, wer das Risiko trägt. Als Beispiel nannte sie die Schweizer SIX-Börse: Kurz nach der Lehman-Krise 2009 erlaubte die SIX die Ausgabe strukturierter Produkte in besicherten Formen, wobei Emittenten täglich neu bewertetes Sicherheitenpaket hinterlegten. Bei einer Insolvenz des Emittenten verwertet die Börse die Sicherheiten zur Rückzahlung der Anleger – das Risiko einer Zahlungsunfähigkeit sinkt stark. Häufiger jedoch wird Risiko lediglich übertragen: Kapitalschonende Noten ohne Sicherheiten reduzieren zwar das Downside-Risiko, doch der Schutz beruht allein auf der Zusicherung des Emittenten – Anleger erhöhen damit ihre Exposure gegenüber dessen Kreditrisiko; während die bereits in den USA notierten Bitcoin-Buffered- und Income-ETFs zeigen, dass sowohl der Kauf von Schutz als auch die Generierung zusätzlichen Ertrags stets mit dem Verzicht auf einen Teil des Upside erkauft wird.
„Das warnende Signal ist ein Produkt, das verspricht, Sie vor Risiken zu schützen, die keinerlei Struktur eliminieren kann. Wenn das Netzwerk selbst ausfällt oder der Markt über Nacht um 30 % einbricht, ändert keine Produktstruktur daran etwas. Ein wirklicher Schutz funktioniert nur, solange der Markt weiter funktioniert.“
IV. Haftung für KI-Agenten: Handelsentscheidungen können delegiert, Verantwortung nicht
Zur Frage, wer bei fehlerhaften Trades durch KI-Agenten zur Verantwortung gezogen werden soll, die zukünftig auch Teile des Familienvermögens verwalten, erklärte Cynthia, dass diese scheinbar fortschrittliche Frage auf einem lang etablierten Prinzip beruht: der Übereinstimmung von Befugnis und Verantwortung.
Sie ist der Ansicht, dass die Verantwortung nicht beim Modell liegen kann. Heutige Modelle sind lediglich Software – sie besitzen keine Bilanz, keine Lizenz und unterliegen keiner Sorgfaltspflicht. „Ob künstliche Allgemeinintelligenz (AGI) bereits erreicht ist, bleibt umstritten; persönlich bleibe ich skeptisch. Ungeachtet dessen behandeln bestehende rechtliche, regulatorische und gesellschaftliche Strukturen KI nicht als eigenständige Entität wie eine natürliche oder juristische Person.“ Daher muss die Verantwortung bei der Partei liegen, die den Agenten einsetzt und dessen Befugnisse festlegt: Ist der Agent von einer Plattform bereitgestellt, so muss diese nicht nur Grenzen durchsetzen, sondern auch sicherstellen, dass der Agent und seine Ermächtigung tatsächlich für die Familie geeignet sind; führt die Familie den Agenten selbst ein, liegt mehr Verantwortung bei ihr, während die Plattform dafür sorgen muss, dass Grenzen eingehalten und vollständige Audit-Protokolle geführt werden.
Sie wies zudem darauf hin, dass die eigentliche Schwierigkeit in der Zurechenbarkeit liegt. Gleichgültig, wie intelligent ein Agent ist, kann er niemals dauerhaft fehlerfrei sein, und gute Entscheidungen führen nicht zwangsläufig zu guten Ergebnissen. „Wir entlassen einen Vermögensverwalter nicht wegen einer einzigen Verlustposition im laufenden Quartal; stattdessen bewerten wir seinen Entscheidungsprozess langfristig. Derselbe Maßstab sollte auch für KI-Agenten gelten. Intelligenz erhöht die Erfolgschancen, während Grenzen die Kosten eines einzelnen Fehlers begrenzen. Handelsentscheidungen können delegiert, Verantwortung jedoch nicht.“
V. Die nächsten drei Jahre: Erster regulierter KI-Agenten-Fonds erwartet
Auf die Frage nach der wichtigsten Entwicklung im Bereich digitales Asset-Wealth-Management der nächsten drei Jahre äußerte Cynthia eine konkrete Prognose: „Ich glaube, dass wir innerhalb von drei Jahren den ersten regulierten digitalen Asset-Fonds sehen werden, der vollständig von KI-Agenten verwaltet und ausschließlich auf Blockchain läuft – und diese Agenten selbst werden in Bitcoin vergütet.“
Über BIT
BIT (ehemals Matrixport), 2019 gegründet, ist eine weltweit führende Gruppe für Finanzdienstleistungen im Bereich digitaler Assets. Mit Hauptsitz in Singapur und Niederlassungen in sieben Ländern und Regionen verbindet die Gruppe traditionelle Finanzmärkte mit digitalen Asset-Märkten durch solide Governance-Rahmen, technische Kompetenz und regelkonforme Operationen.
BIT bietet globalen Institutionen und professionellen Investoren umfassende Dienstleistungen im Bereich digitaler Assets an – darunter Handel, Verwahrung, Vermögensverwaltung, Liquiditätsmanagement und Finanzierungsdienstleistungen – sowie Unterstützung bei der On-Chain-Einführung und -Anwendung realweltlicher Vermögenswerte (RWA). Ihre Tochtergesellschaften halten relevante Lizenzen und unterliegen der lokalen Regulierung in Singapur, Hongkong, der Schweiz, dem Vereinigten Königreich, den USA und Bhutan, darunter die Major Payment Institution (MPI)-Lizenz in Singapur sowie die Kollektivvermögensverwaltungslizenz der Schweizer FINMA.
Derzeit verwaltet die Gruppe Vermögen im Wert von über 6 Mrd. USD, das monatliche Handelsvolumen übersteigt 7 Mrd. USD, die an Kunden ausgezahlten Zinsen summieren sich auf über 2 Mrd. USD, und die Unternehmensbewertung liegt über 1 Mrd. USD. BIT wurde in den Hurun Global Unicorns Index 2024 sowie in die Singapore Fintech Unicorn List 2025 aufgenommen.
Haftungsausschluss
Dieser Inhalt dient lediglich zu Informationszwecken und stellt weder Anlageberatung noch ein Angebot oder eine Aufforderung zum Erwerb finanzieller Produkte dar; er stellt ferner keine öffentliche Ausschreibung oder Werbung für die hier erwähnten Produkte in irgendeiner Rechtsordnung dar. Die in diesem Artikel enthaltenen Informationen dürfen nicht als Empfehlung für eine bestimmte Anlagestrategie oder ein bestimmtes Produkt angesehen werden. Die Preise digitaler Assets sind stark volatil, Anlagen bergen Risiken, und vergangene Wertentwicklungen garantieren keine zukünftigen Erträge.
Dieser Artikel stammt von einem externen Autor und spiegelt nicht die Ansichten von BlockBeats wider.