Neuer Bericht von a16z: Technologie ist zum „Alles-Zyklus“ auf den globalen Kapitalmärkten geworden – 86 % der Risikokapitalfonds fließen in KI. KI-Investitionen haben Halbleiter, Strom und Verteidigung wieder ins Zentrum der Märkte gerückt und physische Infrastruktur zum neuen Favoriten gemacht
 Tapbit Wire
Kürzlich veröffentlichte das a16z-Growth-Team die zweite Ausgabe von „State of Markets II“. Der Bericht analysiert den Marktstand für 2026 (zumindest die ersten beiden Quartale) aus Sicht des Aktienmarkts und der Technologie und liefert Einblicke in die Zukunft.
Zusammengefasst heißt es darin: Technologie ist nicht mehr nur ein Sektor, sondern der „Alles-Zyklus“ für Gewinnwachstum an den Kapitalmärkten; innerhalb der Technologie hat sich der Fokus vom Software- zum Hardware- und Infrastruktursektor verschoben; die These der GPU-Veraltung wurde durch die Realität widerlegt; die Softwarebranche ist keineswegs am Ende angelangt, sondern befindet sich in einer Phase des „Nachweises ihrer Leistungsfähigkeit“; die KI-Einführung steckt noch in den Anfängen.
Technologie ist zum „Alles-Zyklus“ geworden – eine kapitalleichte Alternative mit hohem Wachstum
Die zentrale Einschätzung des Berichts lautet, dass Technologie sich von einer „Handwerksbranche“ zur treibenden Kraft der Weltwirtschaft entwickelt hat. Heute ist jedes Unternehmen in gewissem Sinne ein Technologieunternehmen; kaum noch zu finden sind Unternehmen, die ausschließlich mit Papier und Bleistift arbeiten. Technologie treibt Investitionen, FuE-Zyklen, Gewinnwachstum und Margenerweiterung stärker als jede andere Branche; die größten, profitabelsten und am schnellsten wachsenden Unternehmen sind überwiegend Technologieunternehmen.
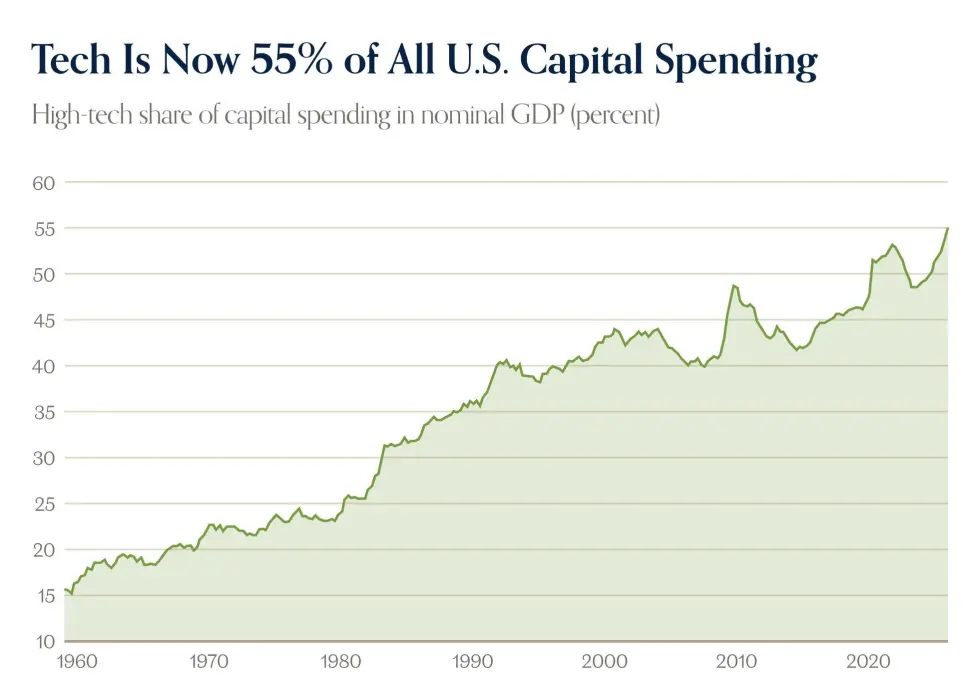
Der Bericht weist darauf hin, dass Technologie nach der weltweiten Finanzkrise tatsächlich als Kraft an den Kapitalmärkten durchstartete. Nach dem Immobilien-Crash und der Kreditklemme bot sie vorsichtigen Anlegern eine kapitalleichte Alternative mit hohem Wachstumspotenzial.
Noch wichtiger: Technologie bietet erheblichen operativen Hebel – denn der adressierbare Markt ist bei Weitem nicht gesättigt, und die Grenzkosten für Software liegen nahe null. Rückschauend verpassten Skeptiker, ob verlustbringende Technologieunternehmen zu hochprofitablen Maschinen heranwachsen könnten, das zentrale Thema des vergangenen Jahrzehnts.
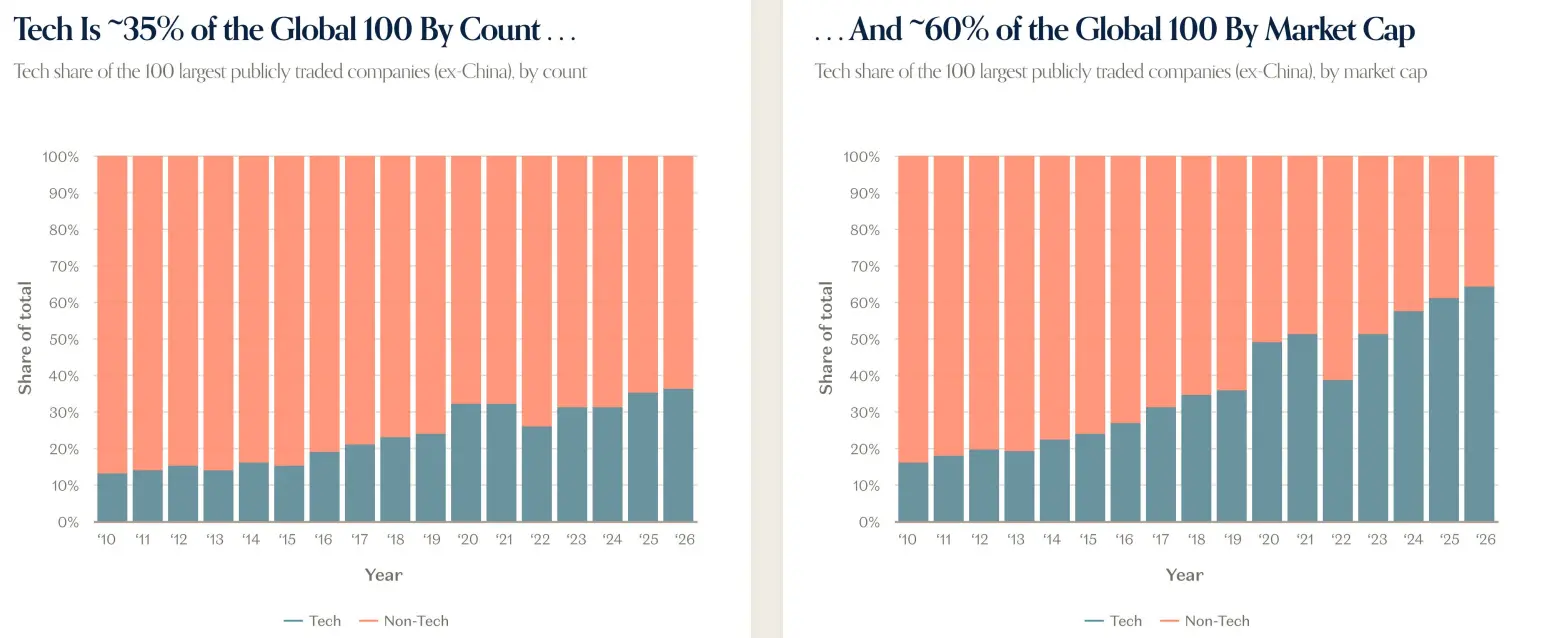
Software hat die Welt zwar wirklich „verschlungen“, doch die zentrale Rolle der Technologie an den Kapitalmärkten ist auf eine neue Stufe gestiegen. Technologiegewinne vermehren sich weiterhin exponentiell – und obwohl die Basis niedrig ist, fällt dies im Vergleich zu anderen Sektoren deutlicher ins Gewicht. Seit 2023 war Technologie nahezu die alleinige Triebfeder des Gewinnwachstums: Bis Ende August 2026 trug sie rund 76 % zum gesamten Gewinnwachstum des S&P 500 bei.
Der Bericht kommt zu dem Schluss, dass Technologie nicht länger lediglich als Sektor bezeichnet werden kann. Früher definierten langlebige Güter – Häuser, Spülmaschinen, Autos usw. – die Zyklen; heute hat Technologie diese Funktion übernommen. Sie ist allgegenwärtig und ist zum „Alles-Zyklus“ geworden.
Software dominierte den letzten Technologiezyklus – Hardware steht jetzt im Mittelpunkt
Mit der Technologie als „Alles-Zyklus“ verändert sich auch ihre interne Struktur.
Der Bericht stellt fest, dass das Thema über jährliche und längere Zyklen hinweg von Bits zu Atomen gewechselt hat. Software dominierte den letzten Technologiezyklus – nun rückt Hardware in den Mittelpunkt.
KI-Entwicklung treibt eine Nachfrageexplosion für traditionell langsam wachsende, zyklische und kapitalintensive Branchen wie Halbleiter, Strom und Netzwerke. Diese Nachfrage wird weitgehend durch die historischen Gewinne der größten Technologieunternehmen finanziert – faktisch wird damit der freie Cashflow von Hyperscale-Cloud-Anbietern in Halbleiter-Cashflow umgewandelt; zugleich steigt die Abhängigkeit von Fremdkapital.
Doch es geht nicht nur um KI. Die weltweite Infrastruktur-Nachfrage wird in Billionen gemessen, die Verteidigungsausgaben steigen, das Stromnetz reagiert auf die gesamte Elektrifizierung, die Fertigung kehrt zurück, und Roboter sowie autonome Taxis stehen bevor.
Der Bericht stellt fest, dass Hardware und Infrastruktur nach jahrelangem Rückstand hinter der Software nun im Mittelpunkt des Marktes stehen. Öffentliche und private Eigenkapitalgeber investieren mit einer Intensität, wie sie seit Jahrzehnten – oder gar noch länger – nicht mehr zu beobachten war, in Rechenleistung, Speicher, Energie, Robotik, Fertigung und Verteidigung. In den Worten des Berichts: „Atome sind zurückgekehrt.“
KI ist eine generationenübergreifende Plattformverschiebung mit beispielloser Kapitalinvestitionsskala
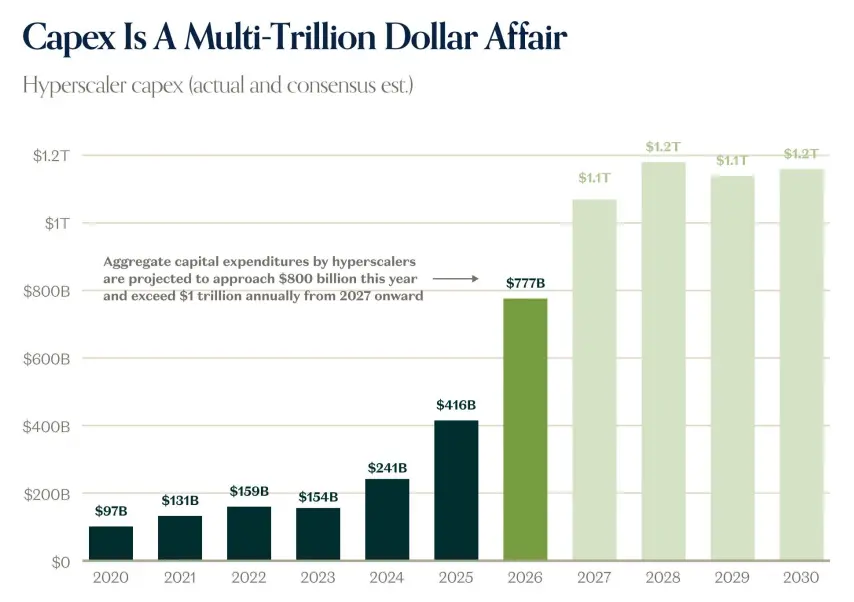
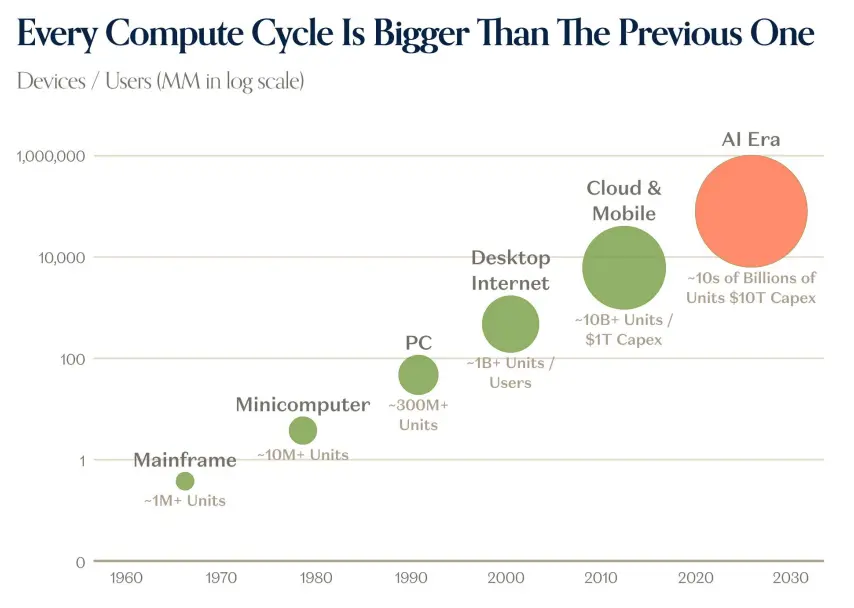
Der Bericht beschreibt KI als generationenübergreifende Plattformverschiebung. Die Kapitalausgaben hyperskaliger Unternehmen stiegen von rund 97 Mrd. USD im Jahr 2020 auf 241 Mrd. USD im Jahr 2024 und 416 Mrd. USD im Jahr 2025; bis 2026 werden 777 Mrd. USD erwartet und ab 2027 jährlich über 1 Bio. USD. Der Bericht betont, dass jeder neue Rechenzyklus größer ist als der vorherige: Von Großrechnern, Minicomputern, PCs, Desktop-Internet, Cloud und Mobilfunk bis hin zur KI-Ära wuchsen Geräteanzahl, Nutzerzahl und Kapitalausgaben jeweils um eine Größenordnung.
Der Bericht weist darauf hin, dass Marktvorhersagen für Kapitalausgaben systematisch zu niedrig ausfallen, während Nachfrage und Preise die Investitionen kontinuierlich antreiben. Der Anteil der Kapitalausgaben am BIP nähert sich historischen Zyklushöchstständen – wie bei Eisenbahnen, Öl und Gas oder Telekommunikation – an oder übersteigt sie sogar. Der freie Cashflow hyperskaliger Unternehmen wird durch Kapitalausgaben aufgezehrt; der Bericht prognostiziert diesen Druck bis etwa 2028 fort. Sobald das verfügbare Kapital vollständig genutzt ist, greift der Anleihemarkt ein: KI-bezogene Kreditaufnahmen steigen 2026 deutlich an – mit längeren Laufzeiten. Der Bericht stellt zudem fest, dass die ROIC hyperskaliger Unternehmen weiterhin über den Fremdkapitalkosten und der WACC liegt, sodass deren Kreditaufnahme und Investition derzeit finanziell solide sind.
Kapitalausgaben wirken sich auch auf die Realwirtschaft aus. Der Bericht führt aus, dass der Bau von Rechenzentren zu einem Beschäftigungszuwachs von über 300.000 Stellen im Bau- und Handwerkssektor geführt hat, mit Gehaltsprämien: Gehälter für Positionen wie Facility Manager, Bauleiter oder Netzwerk-Ingenieure in Rechenzentren liegen höher als vergleichbare Stellen außerhalb von Rechenzentren.
Kapitalausgaben tragen bereits Früchte
Der Bericht stellt fest, dass Geschwindigkeit und Skala des KI-Umsatzwachstums beispiellos sind. Der kombinierte ARR von OpenAI und Anthropic soll ab dem vierten Quartal 2024 rasch steigen und bis zum dritten Quartal 2026 nahezu 150 Mrd. USD erreichen. Der Bericht zeigt, dass der Umsatz von OpenAI und Anthropic 2026 bei rund 100 Mrd. USD liegen wird – und damit den Umsatz öffentlicher Softwareunternehmen (ohne hyperskalige Firmen) von rund 63 Mrd. USD übersteigt. Der Cloud-Umsatzrückstau hat sich gegenüber dem Vorjahr verdoppelt; der freie Cashflow hyperskaliger Unternehmen soll zwischen 2029 und 2030 deutlich wiedererstarken.
Der Bericht erwähnt zudem, dass Neoclouds rasant wachsen – Unternehmen wie CoreWeave, Nebius und Applied Digital zeigen steile Umsatzkurven. Zu Bedenken hinsichtlich GPU-Abschreibung und Obsoleszenz stellt der Bericht fest, dass Miet- und Restwerte alter GPUs nicht eingebrochen sind, sondern stabil geblieben oder sogar gestiegen sind: Mietpreis- und Restwertdaten für B200, H200, H100 und A100 untermauern diese Einschätzung.
Was die Einführung betrifft, sieht der Bericht KI noch in einer frühen Phase. 69 % der Unternehmen im S&P 500 berichten über echte Echtzeit-KI-Einsätze, doch nur 2 % geben messbare Kennzahlen an, und 0 % gliedern und verfolgen Kennzahlen separat. Das Potenzial für Unternehmensausgaben für KI bleibt groß: Nur 20 % der Organisationen begrenzen die Nutzung aufgrund KI-bedingter Kosten; die meisten Branchen planen höhere KI-Ausgaben. Der Bericht führt aus, dass KI-Inferenz-Ausgaben derzeit nur etwa 0,3 % des S&P-500-Umsatzes ausmachen, während Cloud im zweiten Jahr etwa 4 % der IT-Budgets erreichte – was darauf hindeutet, dass der TAM von KI größer ist als IT-Budgets. Auf Verbraucherseite sind bezahlte KI-Abonnements seit 2025 um das Fünffache gewachsen, die durchschnittlichen monatlichen Haushaltsausgaben steigen, doch der Traffic für Suchempfehlungen bleibt gering.
Der Bericht verweist zudem auf das mobile Internet: Halbleiter führten den Weg, gefolgt von Infrastruktur und dann Software sowie Dienstleistungen. Der Bericht vermutet, dass die KI-Version eine ähnliche Reihenfolge aufweisen könnte.
Die Theorie der GPU-Obsoleszenz ist übertrieben
Unmittelbar mit Hardware und Kapitalausgaben verbunden sind Angebot und Nachfrage nach Rechenleistung sowie der GPU-Lebenszyklus. Der Bericht weist darauf hin, dass die Rechenleistungsnachfrage nach wie vor das Angebot übersteigt. Zuvor hatten bekannte Skeptiker bezweifelt, ob GPUs innerhalb von drei bis vier Jahren obsolet würden und ob solche massiven Investitionen gerechtfertigt seien; was bedeutet die Popularität der B200 für vor ein oder zwei Jahren bereitgestellte A100? Zumindest vorerst hat sich die KI-Rechenleistungsnachfrage nach oben verschoben, und A100 bleiben durchaus nützlich.
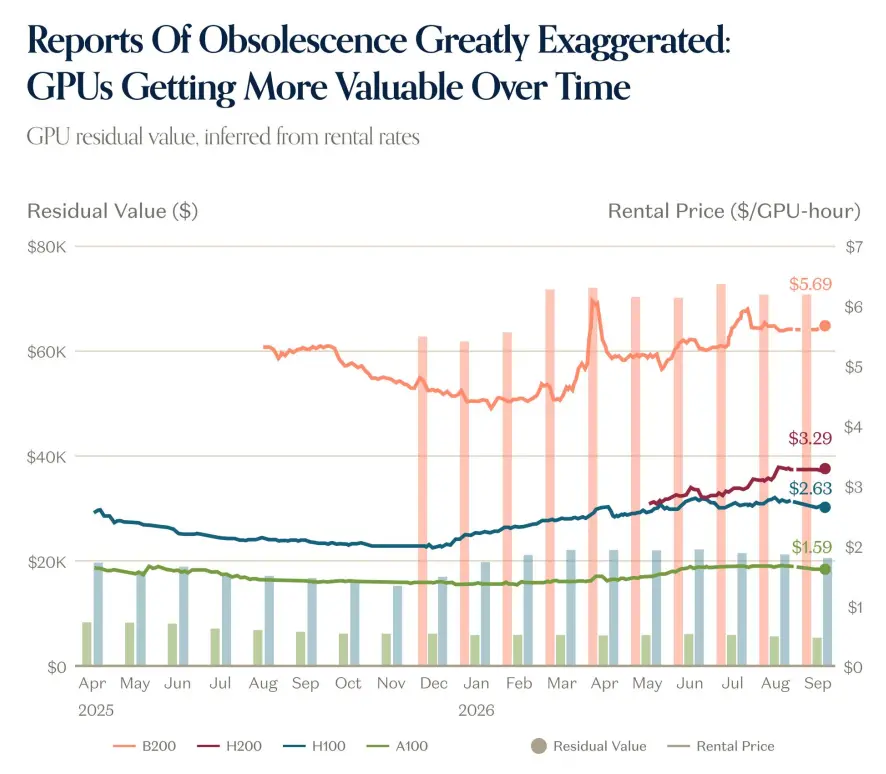
Üblicherweise sinken Mietraten und GPU-Restwerte im Zeitverlauf – doch dies ist bisher nicht der Fall. Während Intelligenz billiger wird, steigt die Rechenleistungsnachfrage, und die Preise für neueste Chips steigen; die Preise für ältere Chips bleiben robust. Der Preis für A100 liegt gleich hoch oder sogar höher als zu Jahresbeginn. Der Bericht glaubt, dass die Geschichte noch lange nicht zu Ende ist – bislang waren Fortschritte bei Rechenleistung und Modellen jedoch kein Nullsummenspiel. Bessere und günstigere Intelligenz schafft Wert für das gesamte Ökosystem, und alte Chips sowie Modelle behalten nach dem von Skeptikern festgelegten „Ablaufdatum“ immer noch erheblichen Wert.
Gleichzeitig bleibt die KI-Einführung relativ unentwickelt: weit verbreitet, aber oberflächlich. Nahezu 30 % der S&P-500-Unternehmen berichten, dass KI bereits einen „messbaren Effekt“ hatte, doch nur etwa 2 % nennen nachvollziehbare Kennzahlen. Bei agentenbasierten Anwendungsfällen hat nur ein winziger Teil der Nutzer im großen Maßstab eingesetzt. Auf Verbraucherseite zahlten im April lediglich etwa 2 % der US-Haushalte für irgendeine Form von KI-Dienstleistung; diese Zahl ist mittlerweile höher und steigt, bleibt insgesamt aber gering. Der Bericht folgert, dass GPUs heiß laufen, während Daten zeigen, dass eine reife KI-Einführung und -Nutzung noch in den Kinderschuhen stecken.
SaaS: beweist sich – kein Ende
Zurück von Hardware zu Software: Zu Jahresbeginn gab es Stimmen, die behaupteten, Software sei tot und KI könne mittels „ambient programming“ alles generieren – das Ende von SaaS sei gekommen. Der Bericht stellt fest, dass die Realität oft nuancierter ist. Es gab tatsächlich einen Verkaufsdruck, doch dieser ist differenzierter als das „Ende“ suggeriert; KI oder KI-bedingte Bedrohungen spielen eine Rolle, sind aber nicht die einzigen Faktoren.
Eine Neubewertung börsennotierter Softwareunternehmen war längst überfällig. Nach dem Ende der Nullzinspolitik tauschten Technologieunternehmen und andere Wachstum gegen Profitabilität ein. 2022 war der Markt von hochwachsenden, meist unprofitablen Softwarefirmen geprägt; bis 2026 kehrte sich dies um: Etwa 75 % sind profitabel, aber nur rund 30 % wachsen über 20 %. Hohe Zinsen sollten Kapital relativ knapp machen, sodass Unternehmen vernünftigerweise vom verlustreichen Wachstum zu nachhaltigerem, langsamerem, aber stabilerem Wachstum wechselten. Das ist an sich sinnvoll – doch langsam wachsende Unternehmen erhalten langfristig keine hohen Wachstumsbewertungsmultiplikatoren, und die neue „langsame-Wachstum“-Normalität holte die Softwarebranche schließlich ein. Nicht alle Firmen folgen diesem Muster: Schnell wachsende Unternehmen werden weiterhin zu Multiplikatoren gehandelt, die im Einklang mit historischen Durchschnitten stehen – wenn auch nicht auf dem Höhepunkt der Nullzinsphase; ihre Zahl nimmt jedoch ab, und der gesamte Sektor wird neu bewertet. Der Bericht fasst zusammen: Software steht nicht vor ihrem Ende, muss sich aber „beweisen.“
Private Märkte: Wertakkumulation auf der privaten Seite
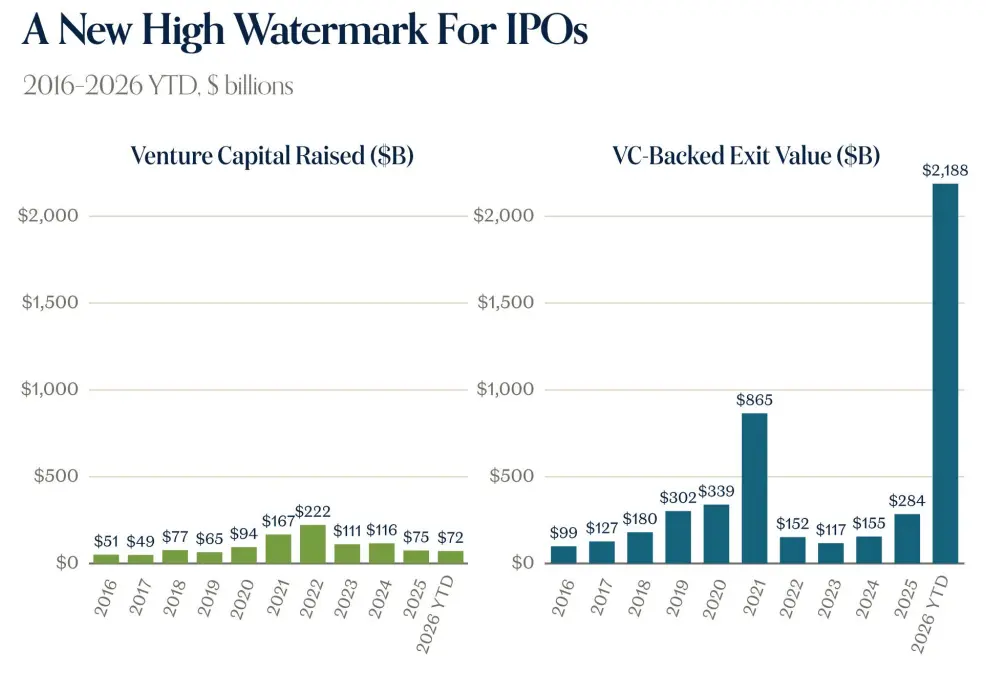
Der Bericht geht davon aus, dass der Private-Equity-Markt historischen Wert ansammelt. Von Anfang 2026 bis heute beläuft sich die Risikokapitalfinanzierung auf rund 72 Mrd. USD, während der durch Risikokapital gestützte Exit-Wert bei etwa 2,188 Bio. USD liegt. Die Größe der größten Privatunternehmen ist beispiellos: Die Gesamtvaluierung von Unternehmen wie SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp und Waymo erreicht mehrere Billionen USD. Der Bericht stellt fest, dass der Wert der fünf größten Privatunternehmen den Gesamtwert aller Technologie-Börsengänge des vergangenen Jahrzehnts überschreitet.
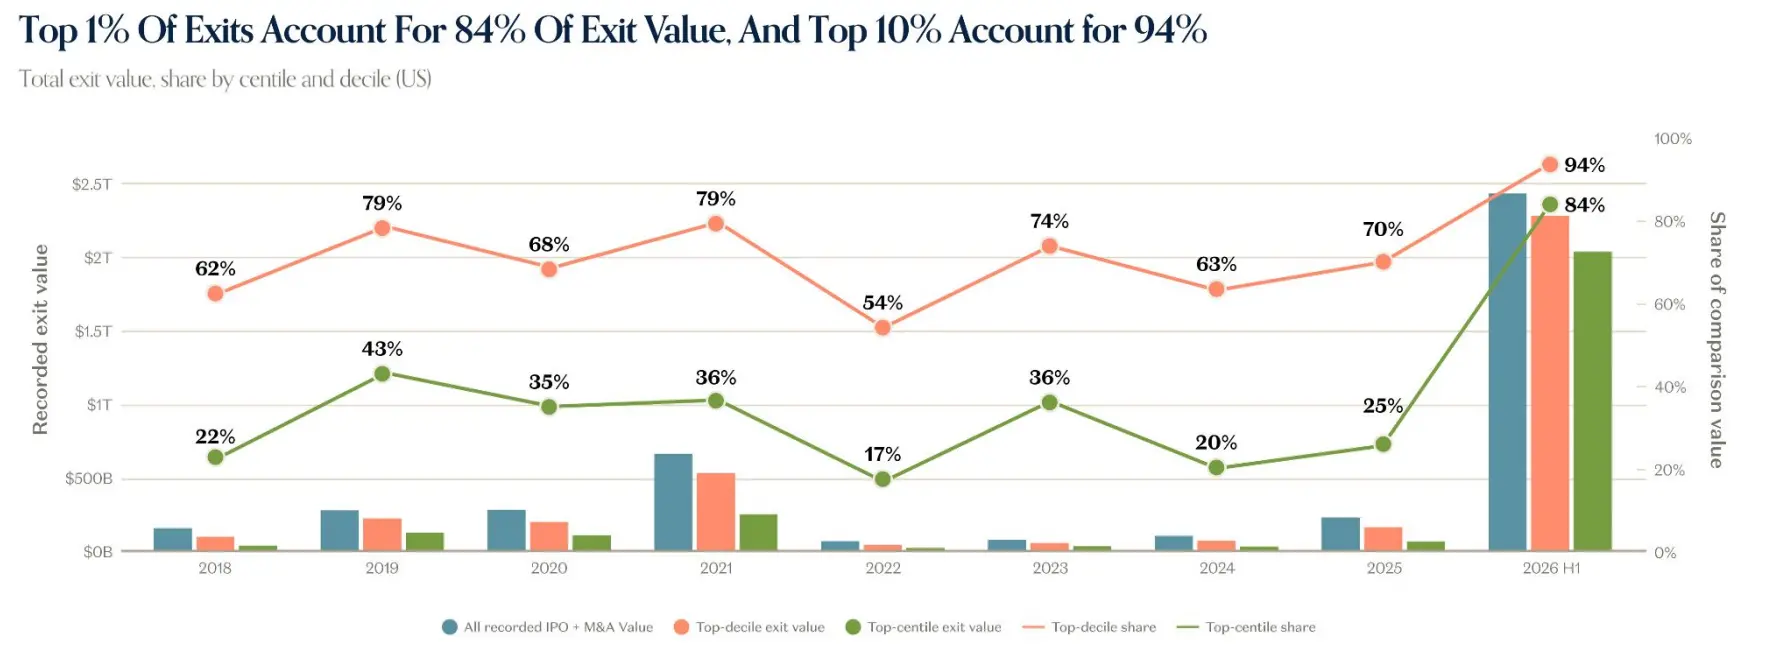
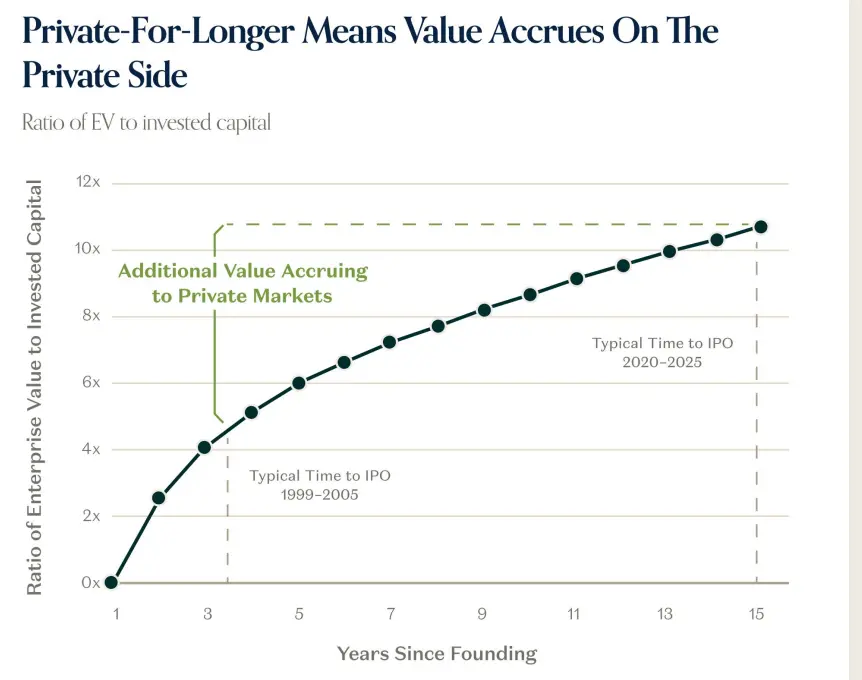
Der Bericht bezeichnet dieses Phänomen als „Länger privat“, d. h., Unternehmen gehen später an die Börse und akkumulieren im Privatstadium mehr Wert. Die typische IPO-Zeit hat sich von rund 3 Jahren zwischen 1999 und 2005 auf über 10 Jahre zwischen 2020 und 2025 verlängert. Die Gesamtvaluierung aktiver US-Unicorns erreicht 5,34 Bio. USD und übertrifft damit die 3,5 Bio. USD des Russell 2000. Der Power-Law-Effekt bei Exit-Renditen ist ebenfalls stärker: Die Top-1-%-Exit-Anteile machen 84 % des Exit-Werts aus, während die Top-10-%-Anteile 94 % ausmachen.
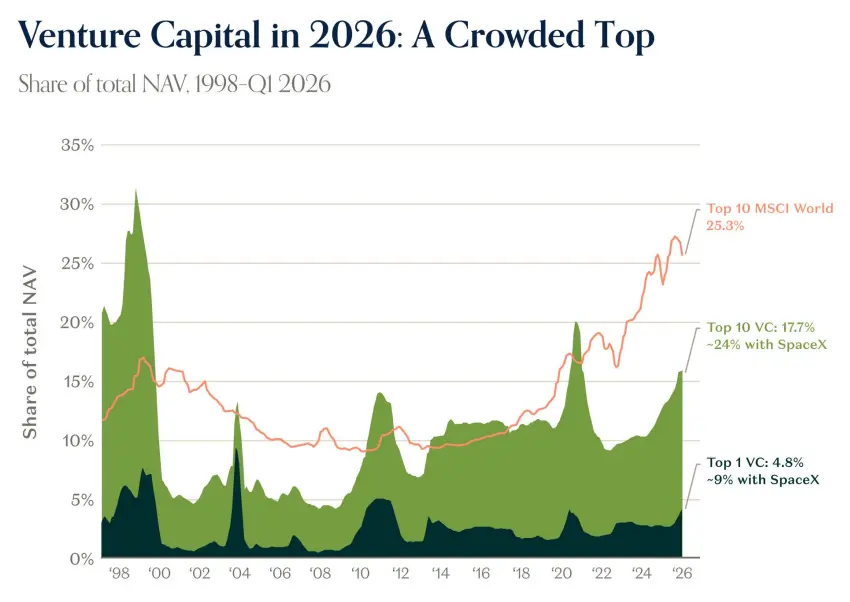
Auch der Sekundärmarkt spiegelt diesen Trend wider. Der Bericht stellt fest, dass die Teilnahmequote bei Mitarbeiteraktienübertragungen unter 60 % liegt, während die Zeichnungsrate einen historischen Höchststand erreicht hat; Rabatte bei Aktienübertragungen sind gering; der Medianpreis im Sekundärmarkt zeigt gegenüber der vorherigen Runde 0 % Rabatt, das 75. Perzentil liegt bei einer Prämie von 23 %, das 90. Perzentil bei einer Prämie von 79 %. Das Wertwachstum führender VC-Portfolios übertrifft das führender börsennotierter Unternehmen deutlich: Zwischen 2017 und 2026 stieg der Top-30-VC-Portfolioindex von 100 auf 2.333, während die Top-10-börsennotierten Unternehmen nur auf 542 stiegen. Die VC-Konzentration hat zugenommen: Die Top-10-VCs machen 17,7 % des NAV aus, bei Einbeziehung von SpaceX rund 24 %. Gleichzeitig hat die Performance-Streuung von VC-Fonds ein historisches Hoch erreicht, wobei sich die Kluft zwischen den Top-Dezilfonds und den übrigen Fonds vergrößert hat.
Der Bericht stellt fest, dass Startups nach dem Ende der Nullzinsära – wie börsennotierte Unternehmen – von Wachstum zu Profitabilität wechseln. Unternehmen, die jedoch erfolgreich Finanzierung sichern, halten weiterhin hohe Wachstumsraten aufrecht – vergleichbar oder sogar schneller als während des Nullzins-Höhepunkts. Der Anteil von KI am VC-Deal-Volumen stieg von 15 % im Jahr 2016 auf 86 % im Jahr 2026. Neue Unicorns sind jünger: Das mittlere Alter neuer Unicorns sank von rund 7 Jahren im Jahr 2019 auf etwa 4 Jahre im Jahr 2026, während das mittlere Alter aller aktiven Unicorns auf rund 15 Jahre stieg.
Der Bericht stellt ferner fest, dass die meisten von VC unterstützten US-Technologie-Unicorns im Jahr 2026 Umsätze unter 500 Mio. USD erwirtschaften, ein Wachstum von nicht mehr als 20 % aufweisen und kürzere Cash-Runways haben. Post-KI-Startups zeigen andere Wachstumskurven: Unternehmen, die 2022 gegründet wurden, verzeichnen im vierten Jahr ein Umsatzwachstum, das etwa dreimal steiler ist als in früheren Jahren. Spitzen-KI-Anwendungen wachsen auf kleiner Basis etwa fünfmal, auf großer Basis etwa zweieinhalbmal; das mittlere jährliche Wachstum auf kleiner Basis beträgt 423 %, auf großer Basis 150 %.
Daten privater Unternehmen erzählen eine makroökonomische Geschichte
Der Bericht stellt fest, dass private Tech-Unternehmen zunehmend als Frühindikatoren für wichtige wirtschaftliche Themen fungieren. OpenRouter-Daten zeigen, dass die wöchentliche Token-Nutzung von 0,5 Bio. zu Beginn des Jahres 2025 auf 4,7 Bio. im September 2025 und dann auf 126,2 Bio. im September 2026 stieg – ein jährliches Plus von rund 27-fach, mit zwei Verdopplungen seit Juni.
Der Bericht vertritt die Auffassung, dass die KI-Adoption nach wie vor „breit, aber oberflächlich“ bleibt. Der Anteil der Top-Dezil-Nutzer, die Plugins und Skills nutzen, ist deutlich höher als bei typischen Unternehmen: Die Plugin-Adoptionsrate liegt bei OpenAI bei 95 %, bei Vorreiterunternehmen bei 21 % und bei typischen Unternehmen bei 9 %; die Skill-Adoptionsrate beträgt 93 %, 19 % bzw. 3 %. Databricks‘ Smart Router löst 92,3 % der Codieraufgaben zu Kosten von 2,13 USD pro Aufgabe – mit einer Kostensenkung von 35 % und einer Verbesserung der Bewertung um 1,3 Punkte. Kalshi hat begonnen, zukünftige GPU-Rechenleistung zu bewerten. Der Bericht stellt außerdem fest, dass Inferenzanbieter etwa drei Viertel des Umsatzes hinzugewonnen haben, aber nur etwa ein Fünftel des EV ausmachen.
Rückblickend enthält der Bericht auch eine Prognose. Das a16z-Growth-Team erwartet, dass KI die Nachfrage erweitern wird: Die Unternehmens- und Verbraucheradoption wird reifer werden und neue Bereiche wie Robotik, Biotechnologie, Gesundheitswesen und autonomes Fahren erschließen. Insgesamt verbessert sich die Technologie exponentiell. Der Bericht betont, dass niemand die Zukunft vorhersagen kann – doch angesichts der Geschwindigkeit und des Tempos des Wandels wird dieser Zyklus sich von allen vorherigen unterscheiden.