老虎研究:2026年第三季度加密貨幣產業投資報告
 Tapbit Wire
資料來源:RootData
重點摘要
併購交易數量維持穩定,但大型收購正讓位於小型交易,買方更重視牌照、支付及機構交易等特定能力。
資深領投風投機構對交易條款的影響力下降,而策略型投資者則更活躍,包括希望透過投資擴展自身交易所及公鏈生態系的中心化交易所風投部門。
種子輪及其他早期融資規模縮減,資金集中於已透過營收與牌照驗證商業模式的A至C輪公司。
風險投資股權融資減少,而基於現金流的融資方式擴張,包括發行債券、信貸額度及SPAC上市。
資金聚焦於傳統金融與現實應用相關領域,例如支付、穩定幣、證券型代幣及AI相關基礎設施,而非孤立的區塊鏈生態系。
1. 市場反彈,機會轉向機構端
2026年第三季度,加密市場情緒由恐懼轉為貪婪。
在上半年連續兩季下跌後,比特幣於第三季度上漲43%,創下自2017年以來最強勁的第三季表現;美國現貨比特幣ETF淨流入達63.4億美元;全年上半年持續處於「極度恐懼」的加密恐懼與貪婪指數,於8月20日進入「貪婪」區間,並於9月多數時間維持該水準。
然而,公開披露的交易金額顯示,此波反彈尚未轉化為對加密公司的更多投資。
隨價格上漲回流的資金直接投入加密資產本身,而需長期鎖定資金的企業投資,並未跟隨短期情緒變化。以下章節將分析第三季度主要變化。
2. 第三季度五大關鍵變化
併購:從擴張型交易轉向能力導向型收購
風投市場:領投機構式微,策略資本崛起
融資階段:早期輪次須謹慎,聚焦已驗證業務
融資方式:上市與債務融資超越股權融資
資金流向:資金集中於串接傳統金融之基礎設施
2.1 併購:從擴張型交易轉向能力型收購
第三季併購交易數量與上半年持平,但交易規模顯著下滑。
第一季39宗、第二季36宗、第三季37宗;而交易規模呈下降趨勢。獨立機構Architect Partners追蹤加密交易數據顯示,第三季加密併購宗數月減7%,金額更驟降83%。
交易規模下滑主因標的性質改變:上半年多為整體收購以開拓新業務線(如Mastercard以18億美元收購BVNK);第三季則聚焦補強買方既有業務缺口。
Circle同意收購新加坡跨境支付公司Tazapay;MoonPay同意收購持有美國證券牌照之North Capital;BitGo則收購NYDIG之機構交易業務。
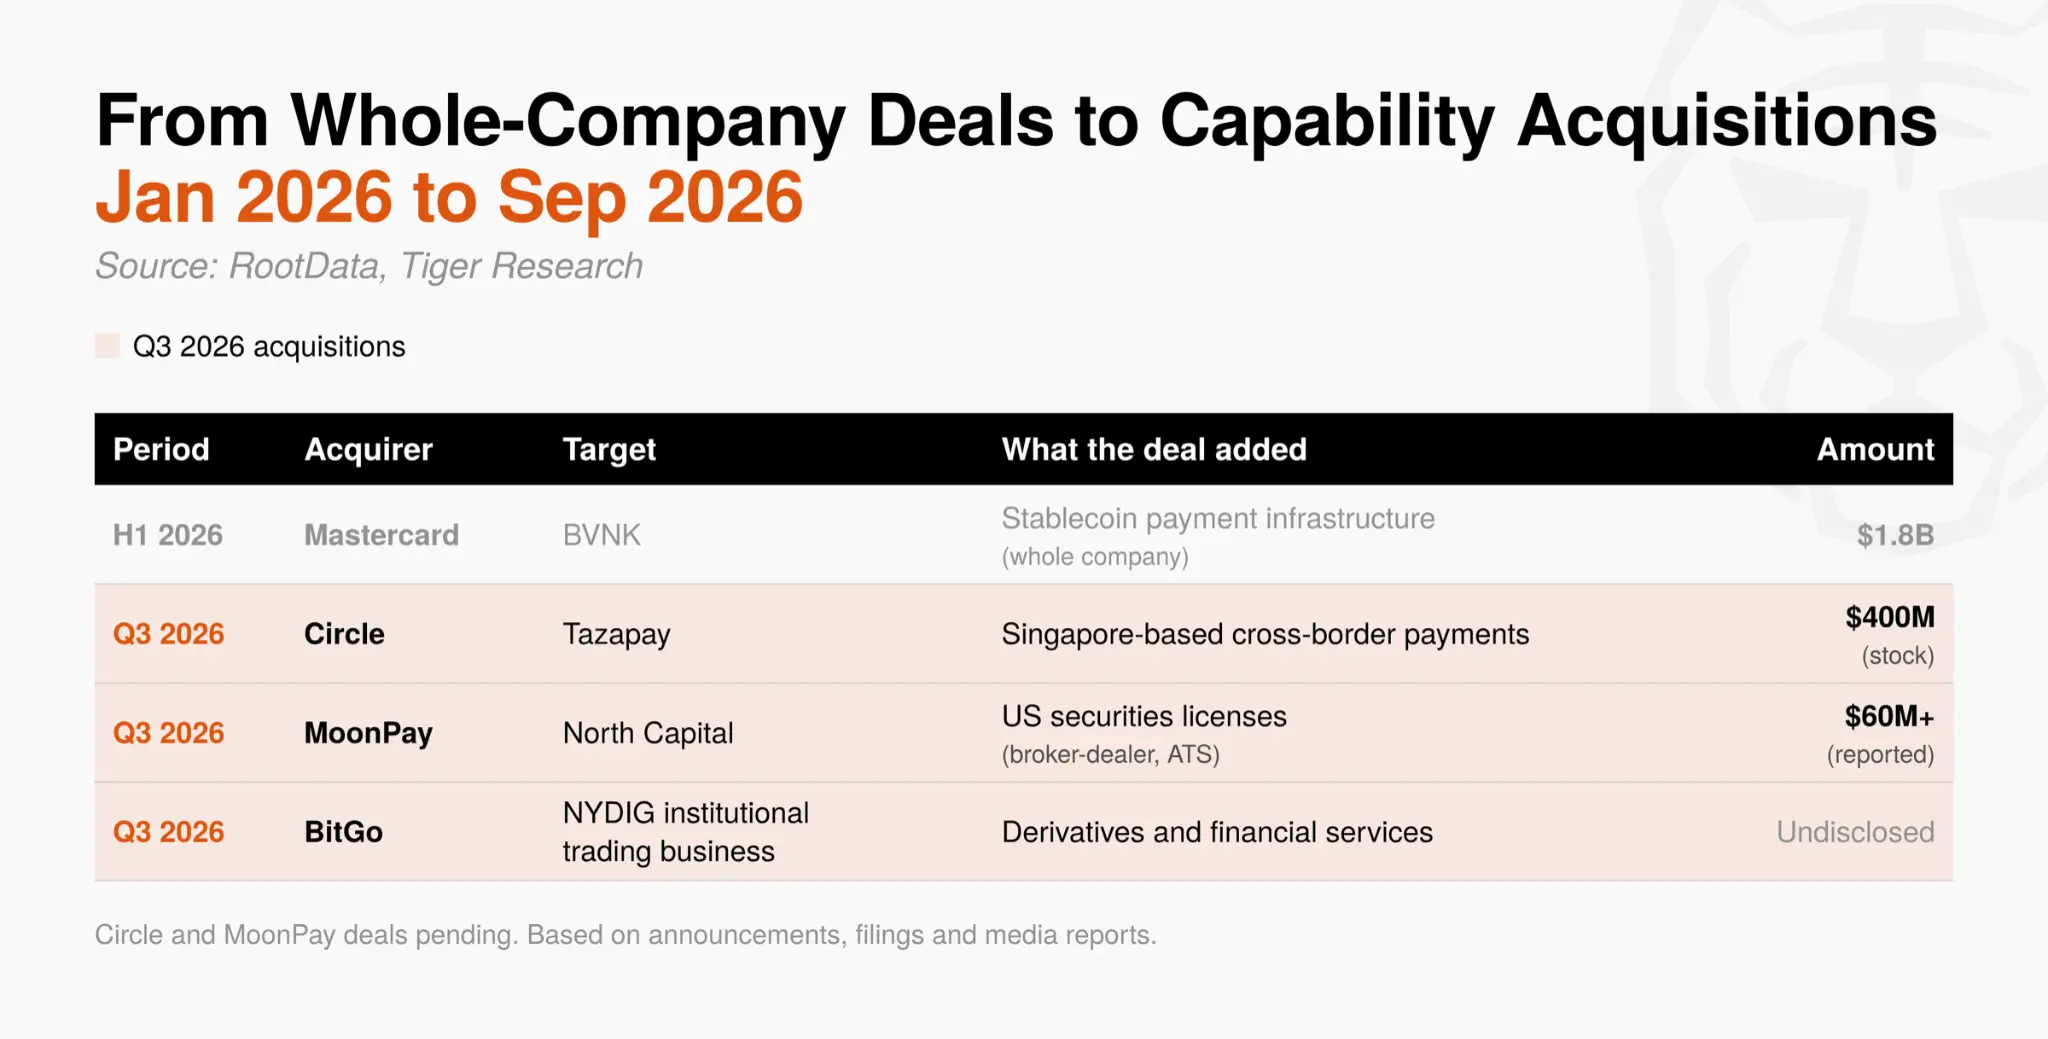
自行申請牌照並內部驗證能力耗時甚久,收購則可即時取得雙重成果。在產業營運架構尚未成型之階段,此時間優勢已成競爭關鍵;併購重心正快速由拓展新業務轉向取得特定能力。
2.2 風投市場:領投機構影響力衰退,策略資本崛起
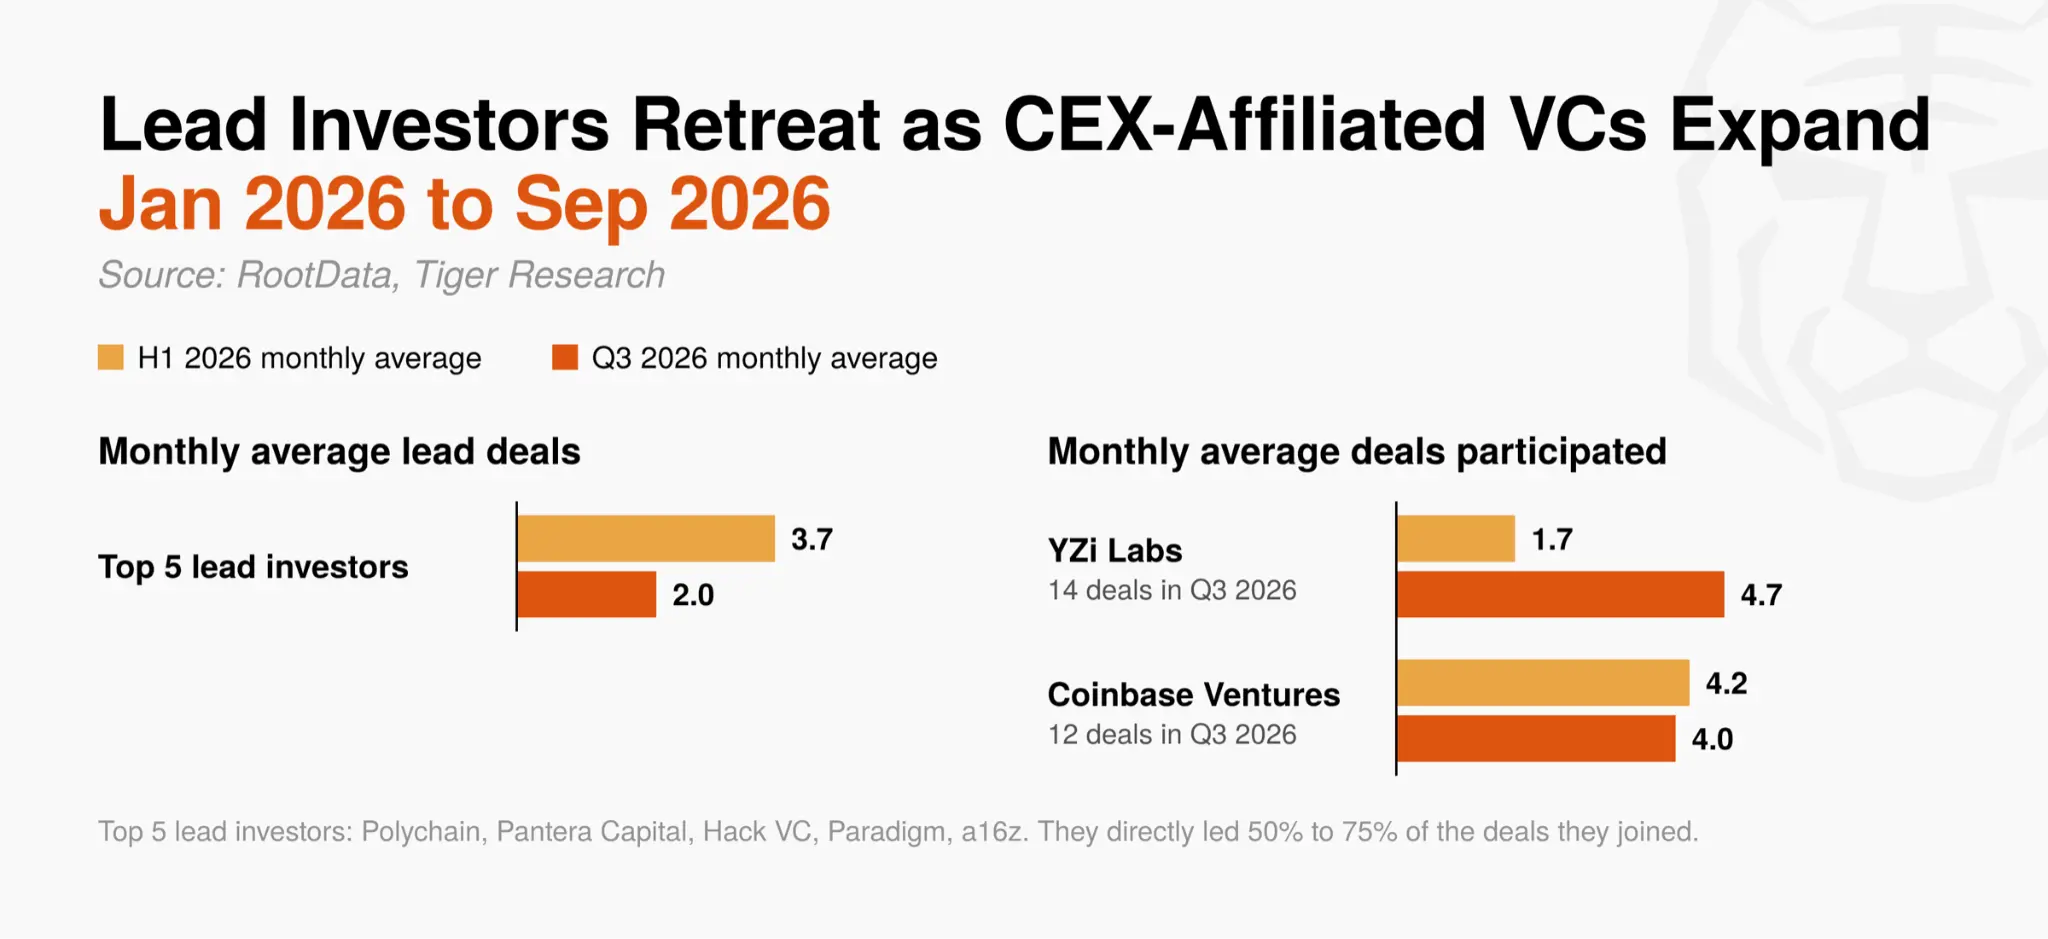
主要領投機構影響力大幅減弱。自2024年起最活躍的五家領投機構(Polychain、Pantera Capital、Hack VC、Paradigm與a16z)於第三季平均每月領投2.0宗,較上半年之3.7宗明顯下滑。
這些機構過去參與交易中50%至75%由其領投,並為市場定價錨點,但其對融資輪次的主導力正持續削弱。
相較之下,YZi Labs(前Binance Labs)第三季參與14宗交易,接近上半年月均值的三倍;Coinbase Ventures則以12宗緊隨其後。
中心化交易所旗下風投參與度提升,源於其投資目標結構性差異:金融風投追求股權或資產增值之資本利得;中心化交易所風投則可藉投資項目上線自身交易所或公鏈(如BNB Chain或Base)直接獲取新增交易量與用戶。
因此,即便價格與估值存在不確定性,此類機構仍有明確動機持續投資。結果是:第三季融資輪次更反映策略投資者擴展自身平台之影響力,而非金融投資者主導定價。
第三季風投市場呈現轉變:由追求財務投資高報酬,轉向透過策略投資創造業務與生態系協同效益。
2.3 融資階段:早期輪次須謹慎,聚焦已驗證業務
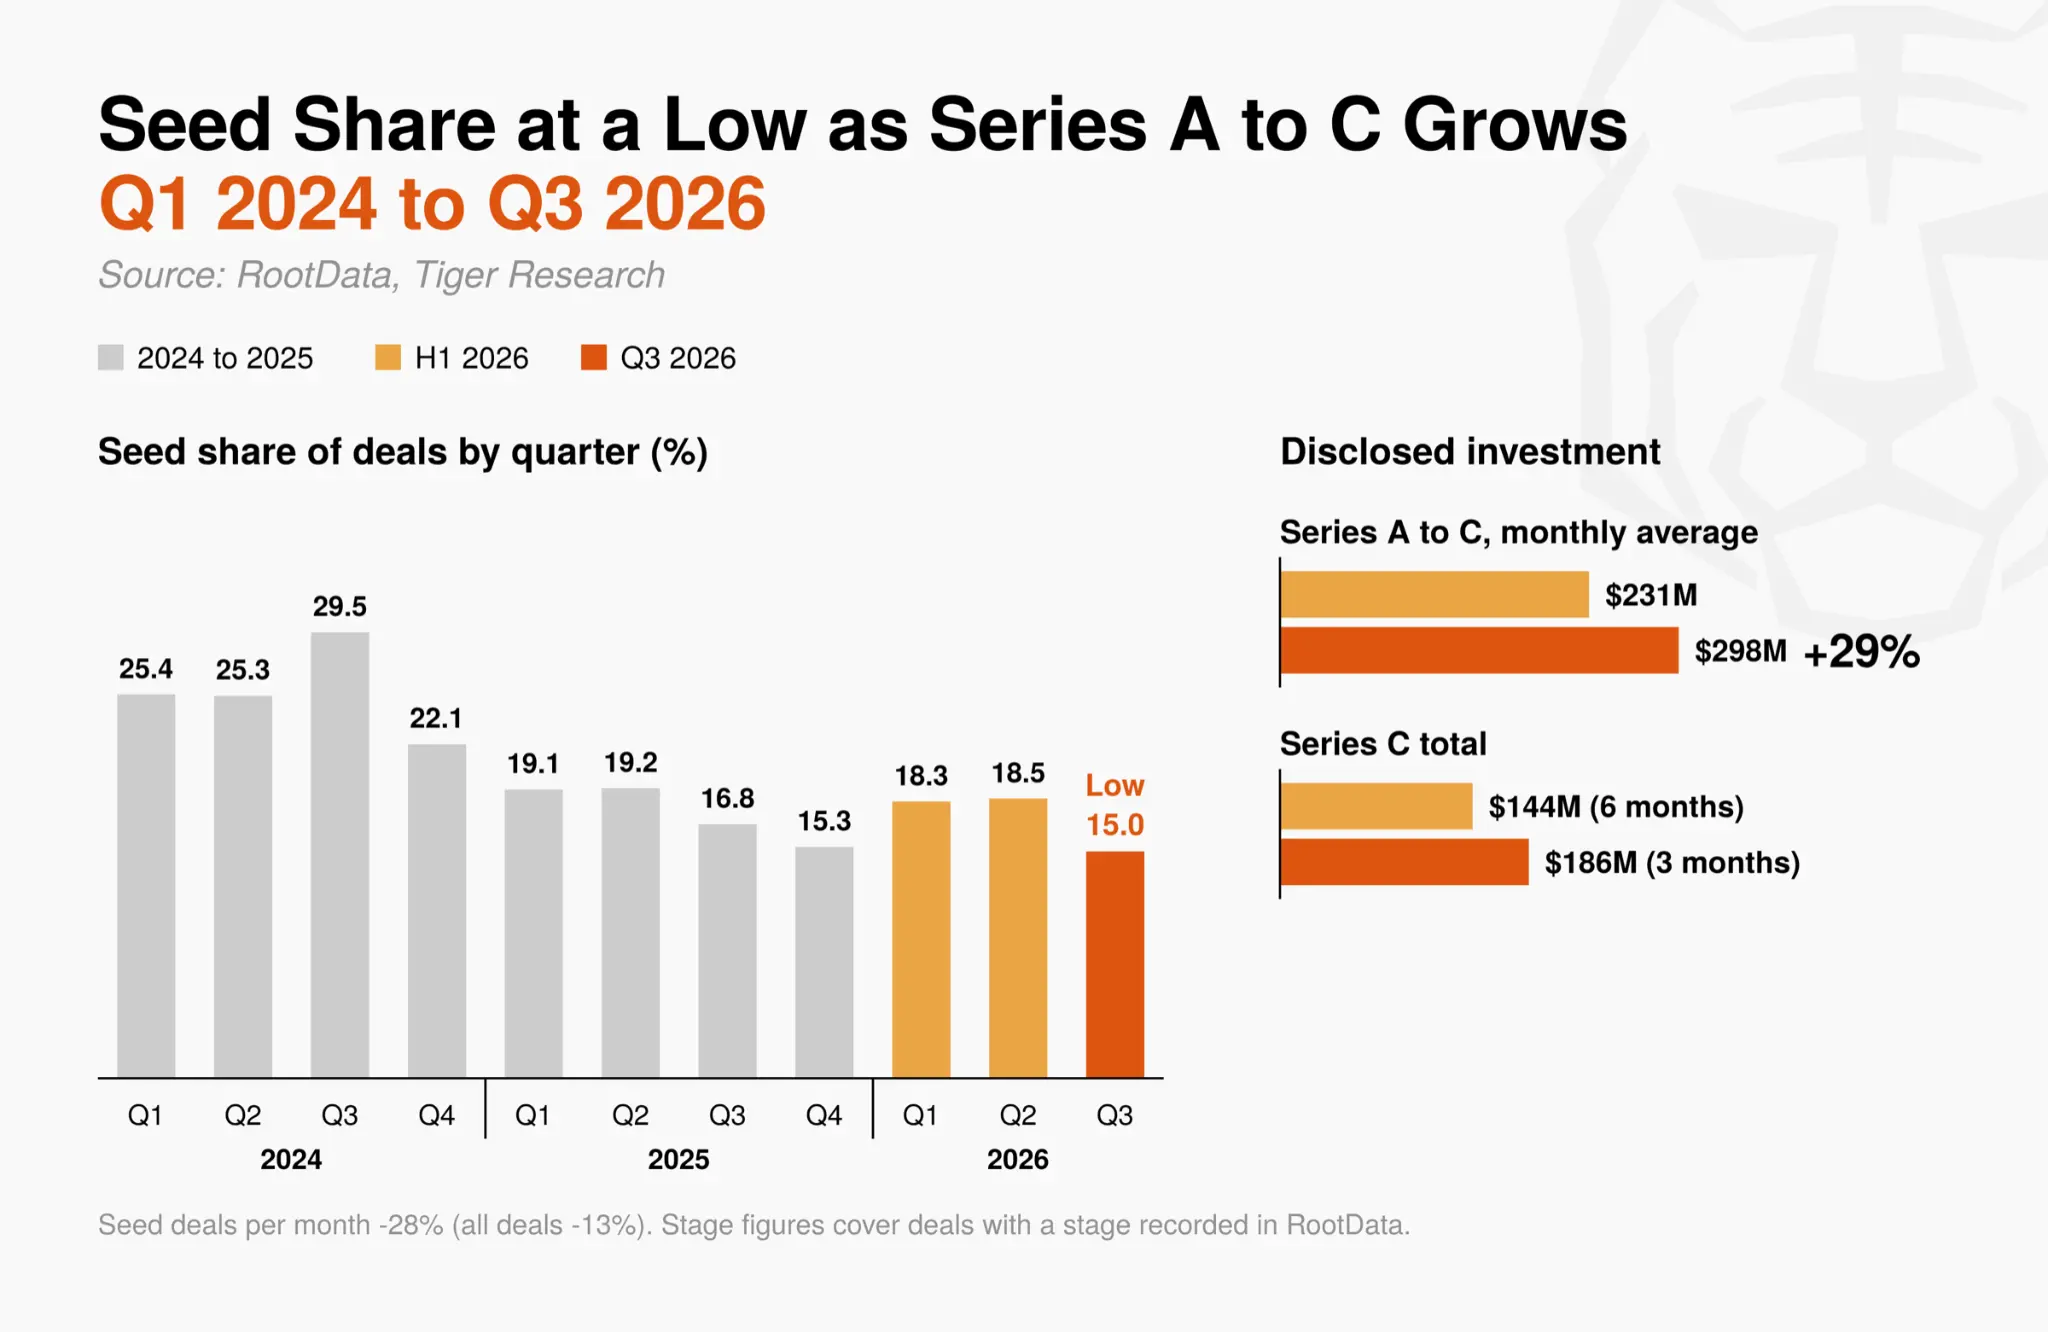
投資人不願承擔未經驗證的風險。種子輪交易佔整體交易數比例為15.0%,創下自2024年以來單季最低紀錄;平均每月種子輪交易數更下滑28%,降幅逾整體交易量跌幅(13%)的兩倍。
A至C輪已披露投資額月增29%,僅Q3單季C輪融資額即超越上半年總和。
早期投資將資金分散於多項小型專案,仰賴少數成功案例實現高報酬。此模式能否持續,端賴後續投資人是否願意以更高估值購入股權或代幣。
隨著企業整體投資於Q3趨向謹慎,市場對此類後續投資的預期亦顯著轉弱。投資人焦點已轉向具營收與授權實績、進入擴張階段的公司。
Jeeves與EDX Markets均於Q3完成C輪融資,二者皆屬支付與交易基礎設施公司,反映相同趨勢:市場評估標準正從代幣發行時程,轉向實際營運成果。
2.4 融資方式:上市與債務融資超越股權融資
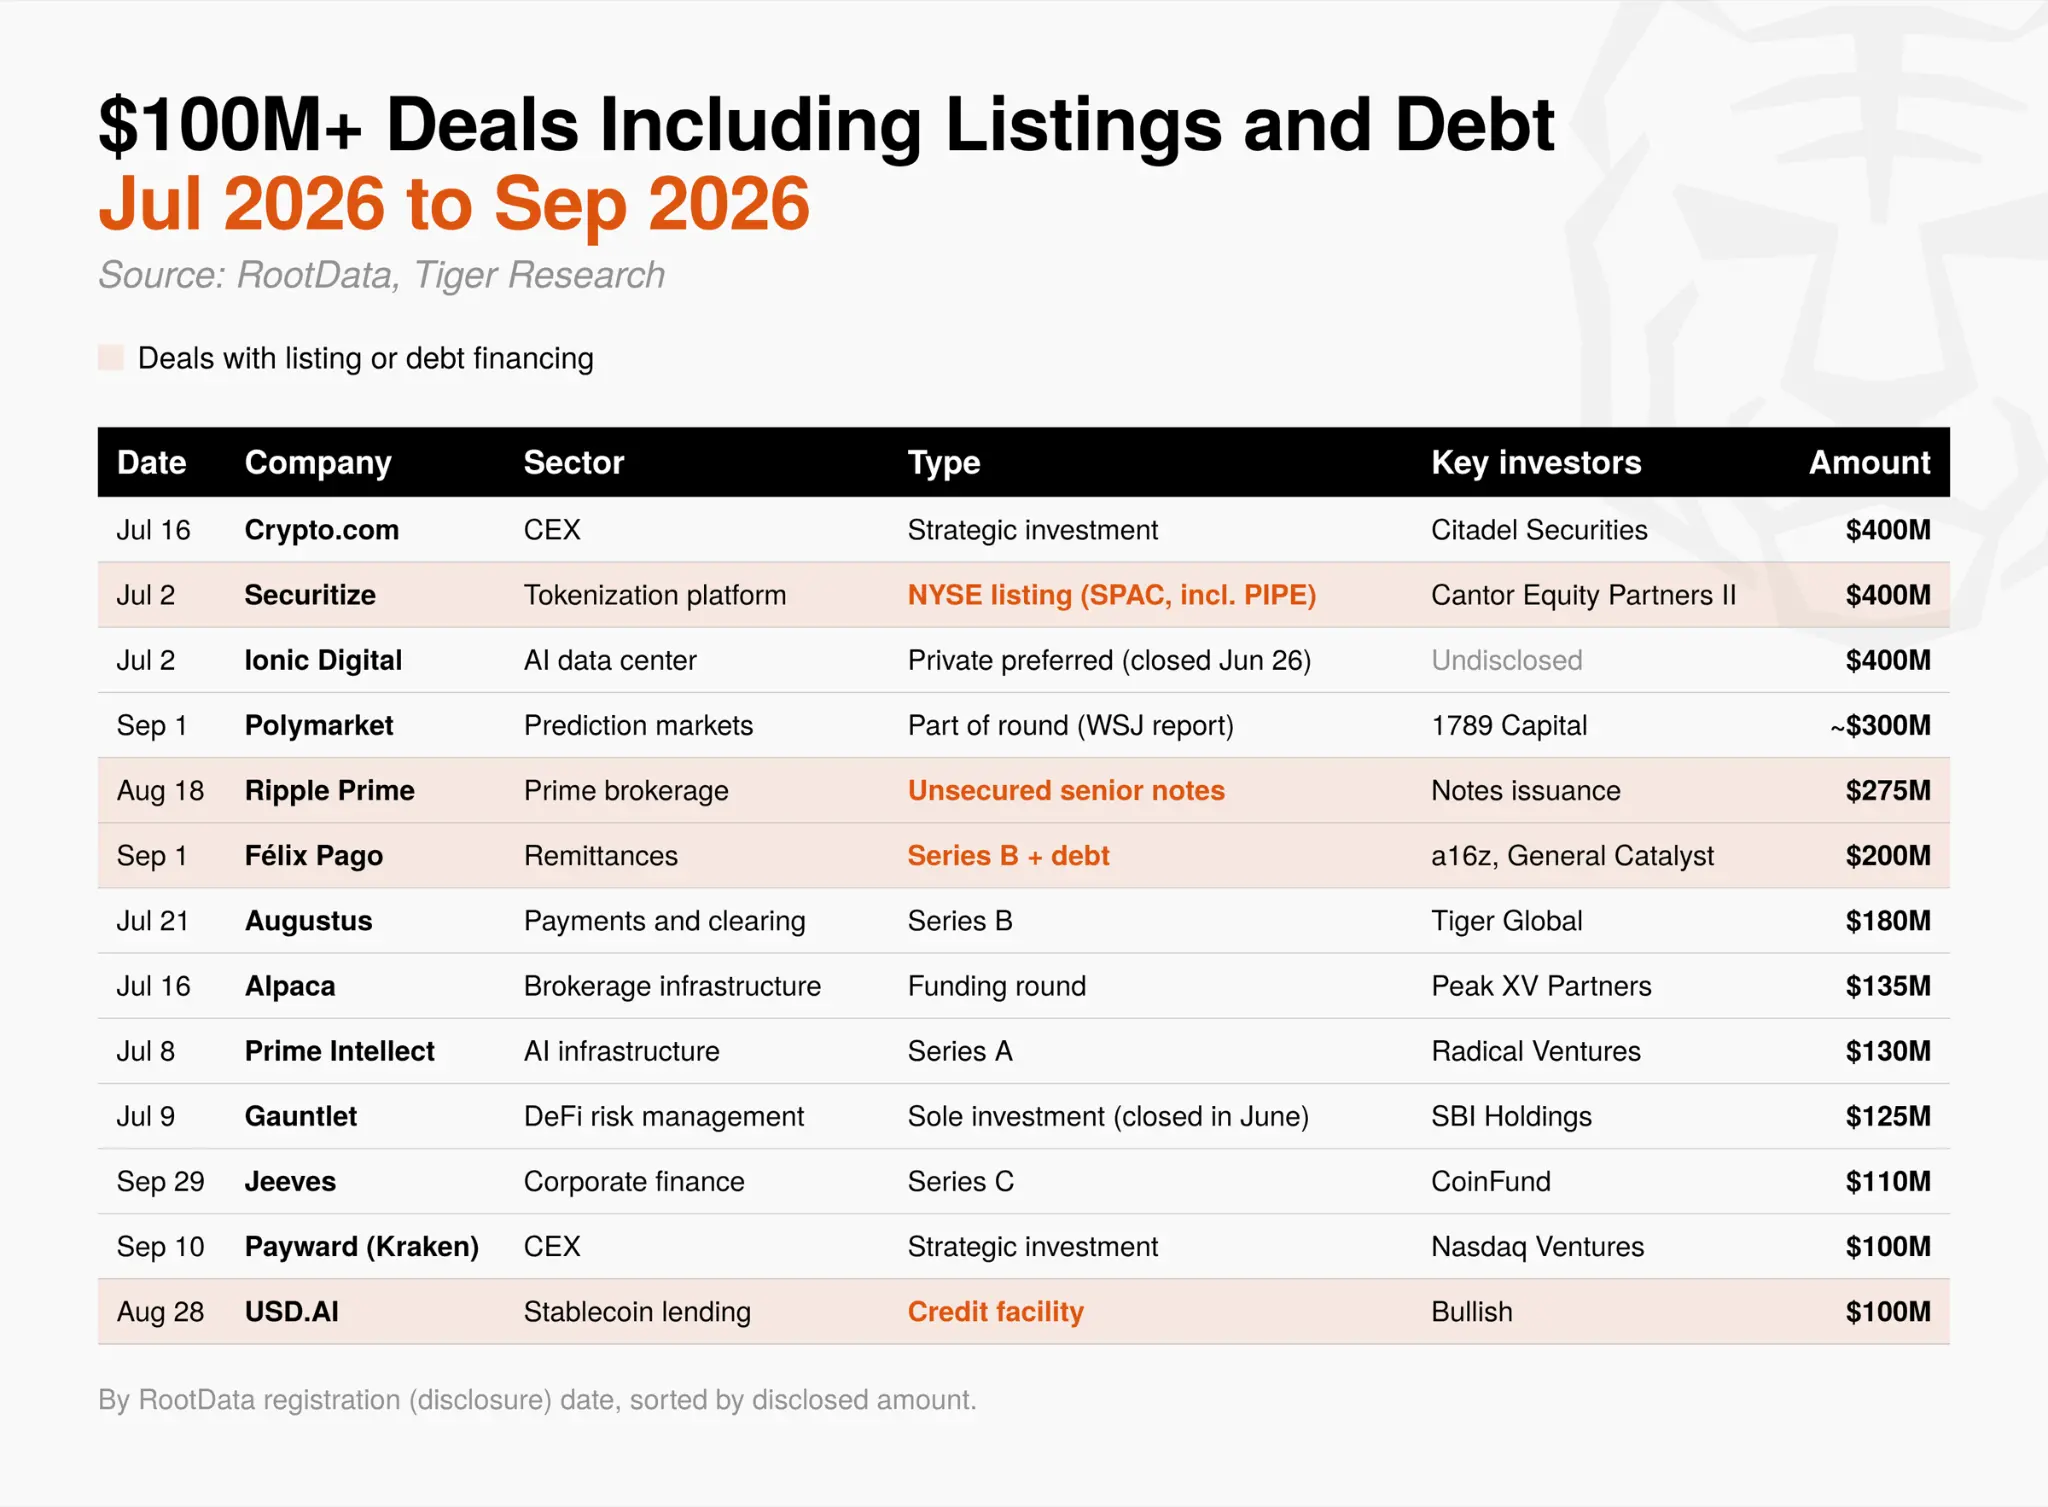
Q3大量資金亦來自風險投資股權以外管道。在13筆逾1億美元交易中,4筆涉及上市或債務融資。
Securitize透過SPAC合併於紐約證交所上市;Ripple Prime則發行2.75億美元無擔保優先票據。風險投資與策略性股權融資月減24%,債務融資則由7,000萬美元升至1.9億美元,公開募資亦由8,000萬美元增至1.5億美元。
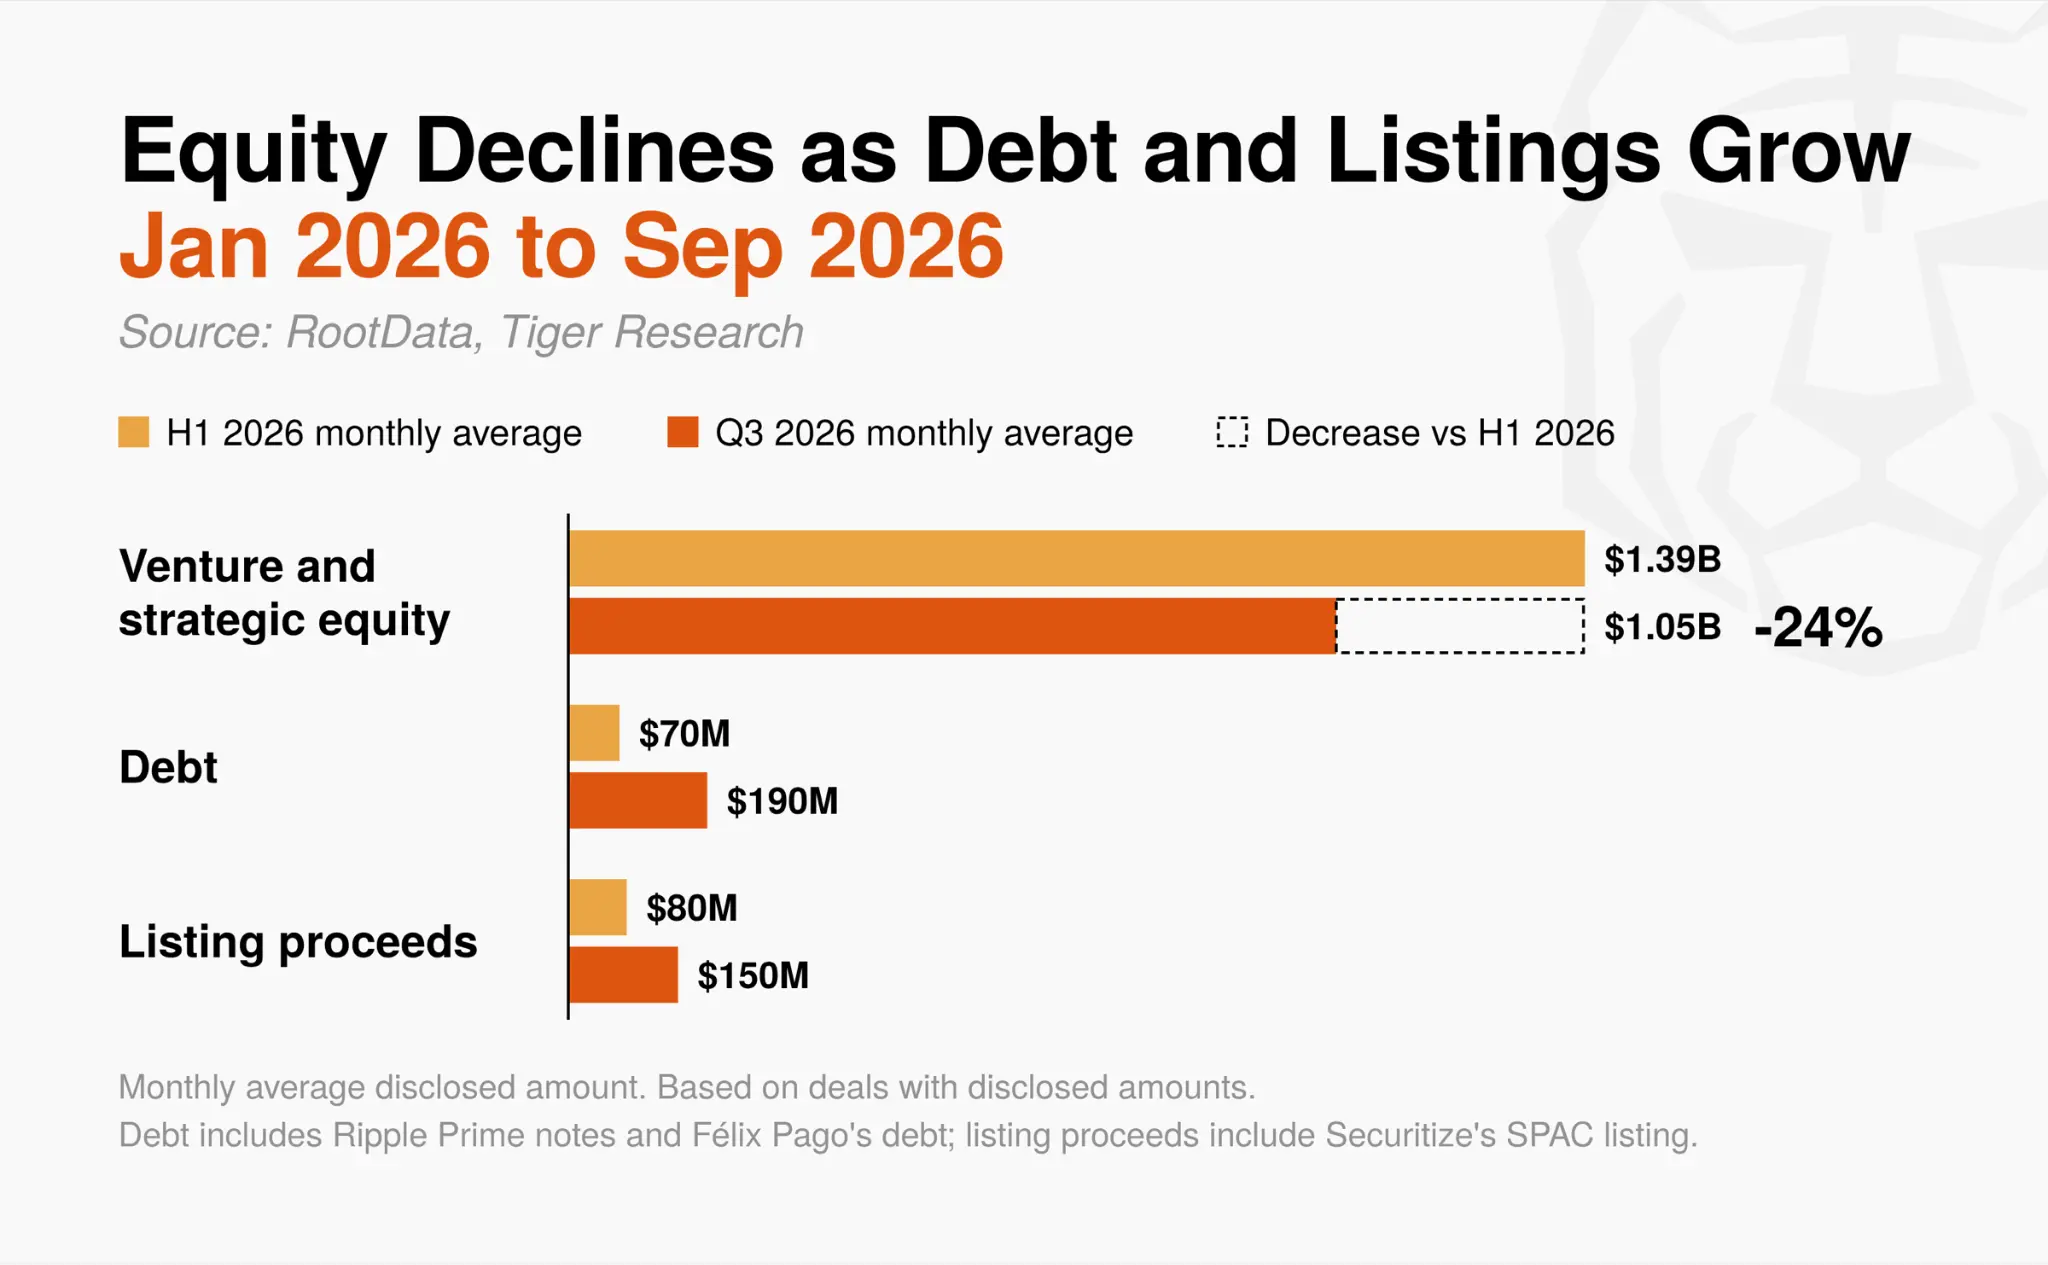
債券與上市融資均需償付能力或仰賴公開市場定價。上半年債務融資主力為比特幣金融公司,例如Metaplanet舉債購入比特幣。
Q3現金流為正之公司(如主要券商、匯款服務、穩定幣放貸平台)則藉貸擴張業務,償付依據已由比特幣價格轉為企業營運現金流。部分公司如今可如一般企業般融資,不再倚賴風投,恐使VC角色進一步縮限於早期階段。
2.5 投資軌跡:資金集中於連結傳統金融之基礎設施
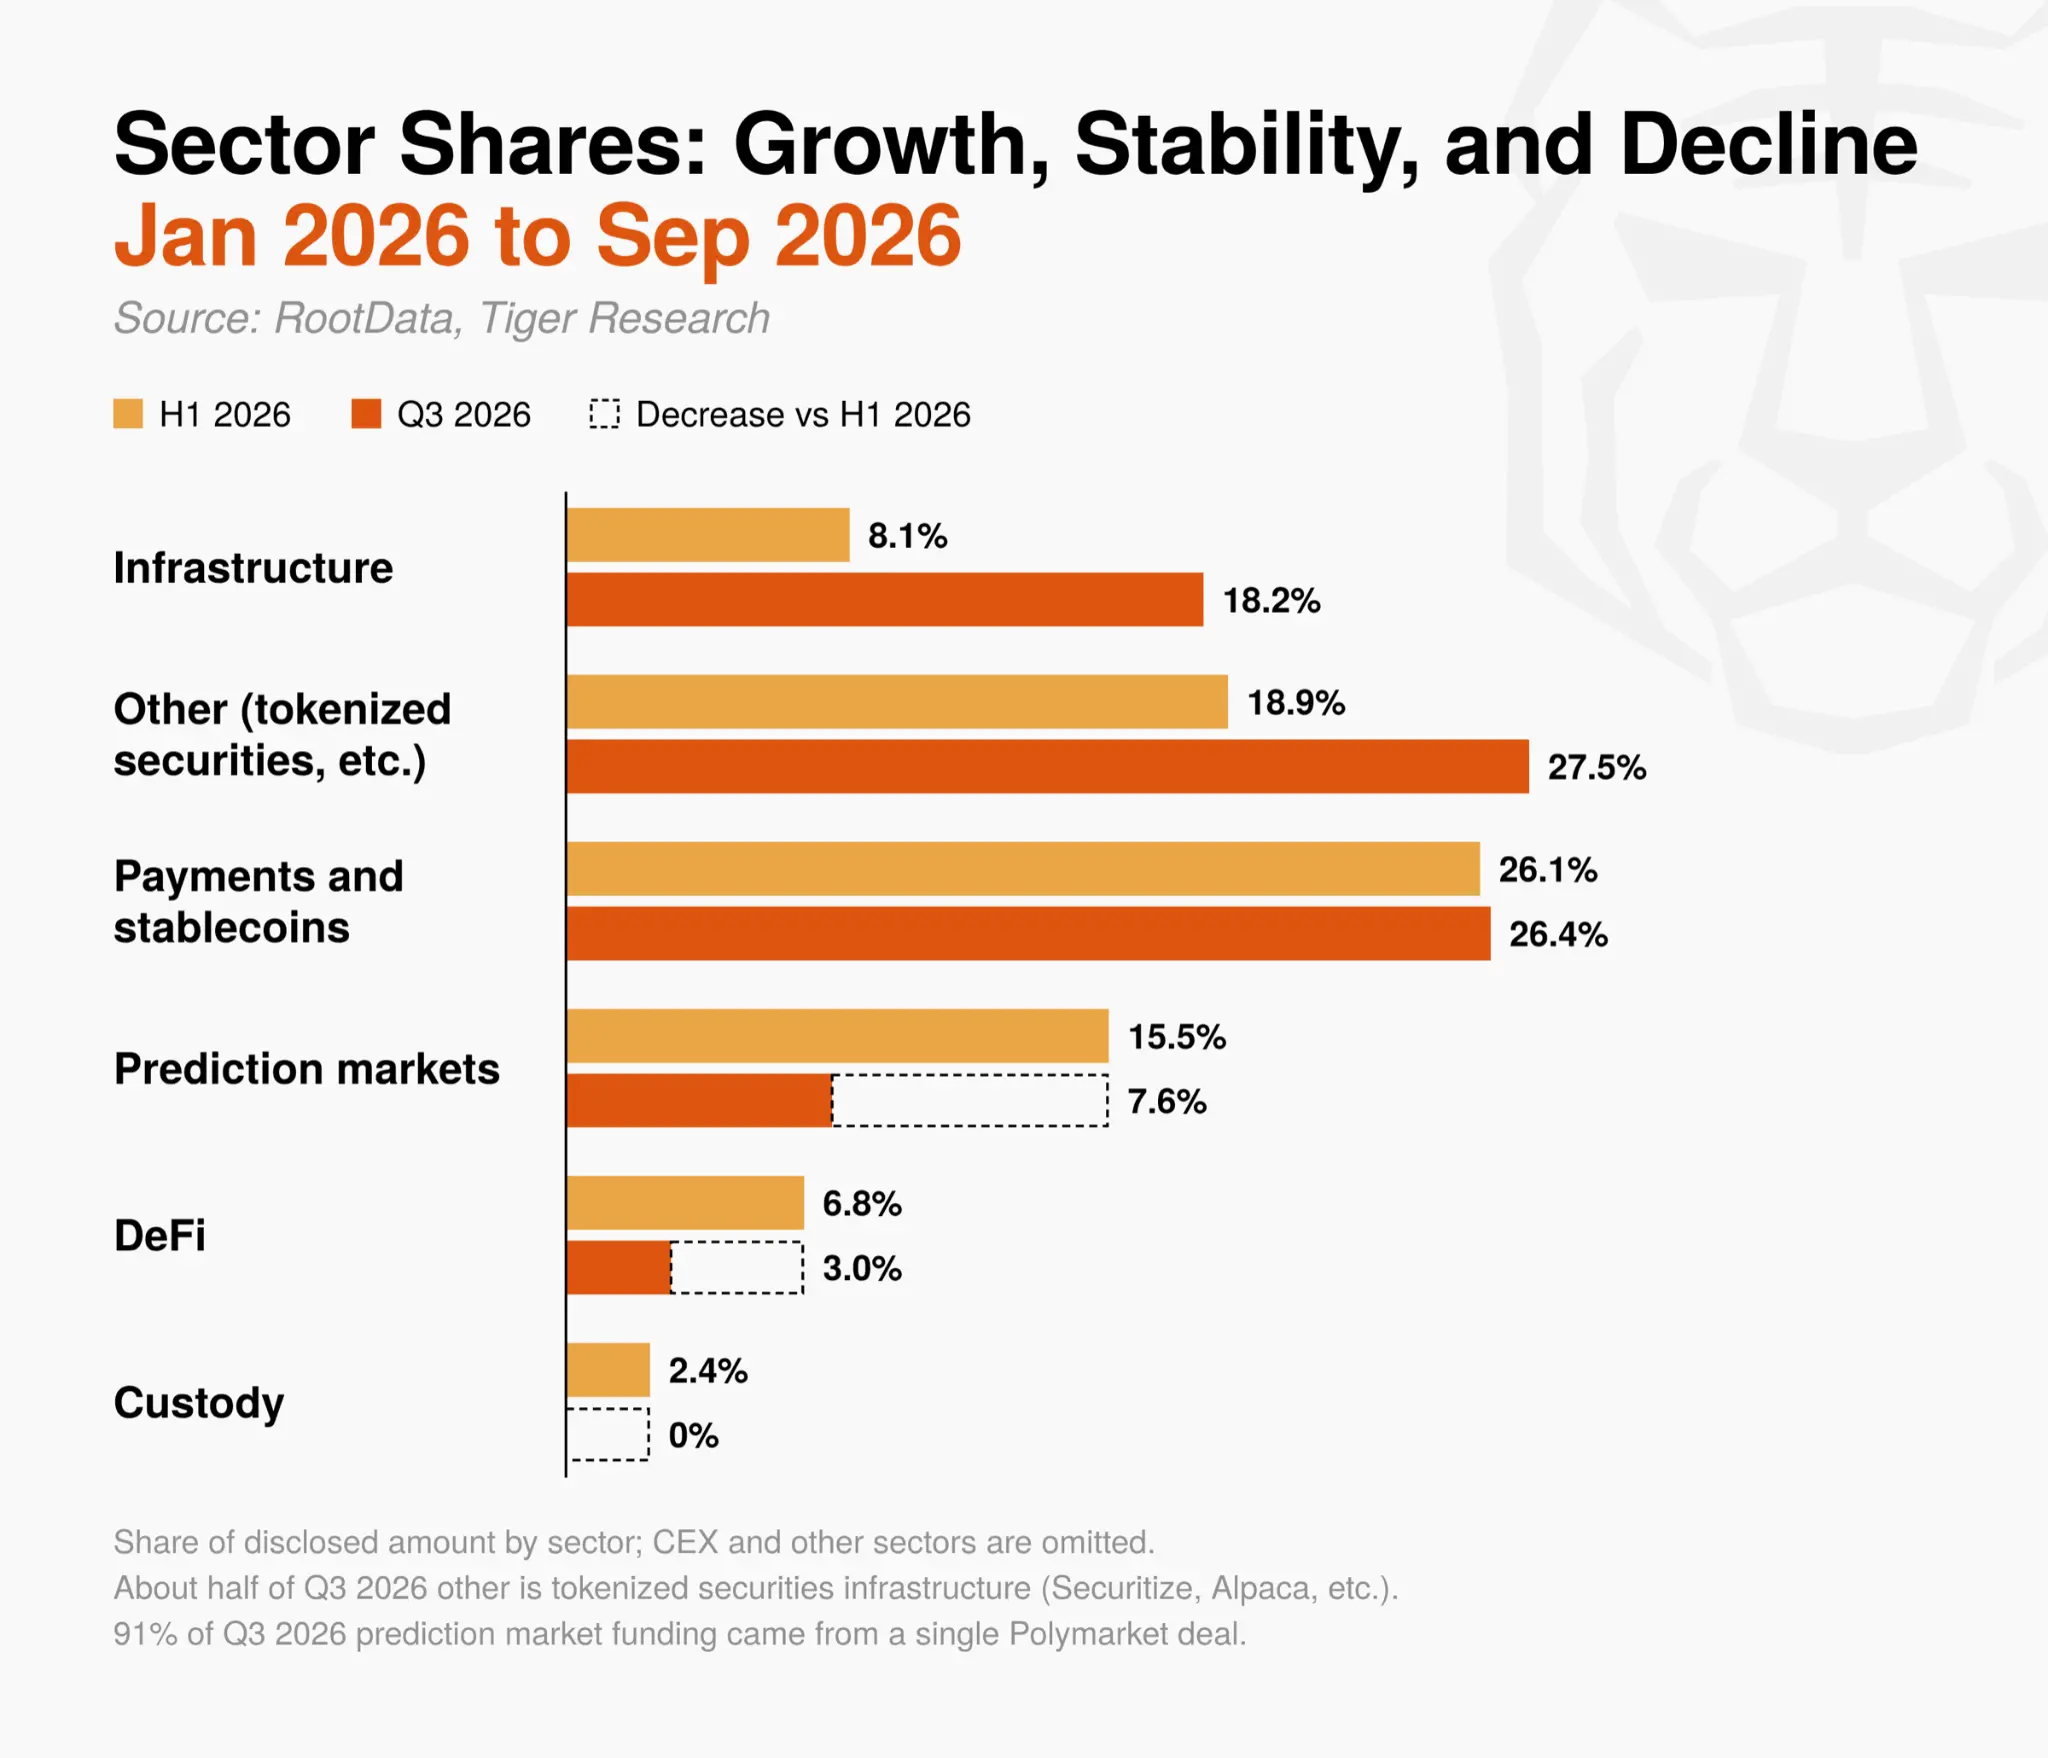
依產業別觀察,Q3資金流向聚焦於串接傳統金融與加密生態之領域,而非新興Layer 1或Layer 2協議。
基礎設施領域於已披露投資中占比逾倍成長,由上半年8.1%升至18.2%;成長動能來自AI相關交易,非新區塊鏈主網。代表性案例包括轉型AI資料中心的Ionic Digital,以及AI訓練基礎設施公司Prime Intellect。
歸類為「其他」之資金中,約半數流入證券代幣化基礎設施(如Securitize、Alpaca),支付與穩定幣則為唯一維持占比不變之領域。
相較之下,與傳統金融關聯度較低之領域吸金力大幅萎縮:預測市場中,Polymarket單筆約3億美元交易即佔Q3總投資額91%;DeFi投資額驟降71%,交易數同步減少,僅佔總額3.0%;最大DeFi交易為獲美國地區銀行支持之存款代幣網絡Cari Network;託管領域則無新增投資,僅見成熟企業間整合(如BitGo收購NYDIG交易業務)。
Q3資金僅流向已取得執照與監管核准之成熟企業,或與銀行等傳統金融機構掛鉤之專案。投資重心明顯由建構全新加密生態,轉向傳統金融資本進軍加密市場所需的分銷管道與基礎設施。
3. 對各市場參與者之意涵
儘管價格反彈,但流入加密貨幣公司的資本在第三季度仍持續緊繃。資金流向出現轉變:以提升特定能力為目標的小型收購,取代了大型交易;而旨在擴展自身平台的策略型投資人,也比財務主導型領投人更為活躍。
資本亦更集中於已透過營收與牌照驗證商業模式的公司,而非早期項目。隨著前份報告所提之控制權與基本面趨勢持續演進,以下章節將概述各市場參與者面臨的主要任務。
3.1 加密貨幣公司與創辦人
預備更長的早期融資週期:第三季度種子輪交易數量下滑速度高於市場平均。公司在下輪融資前,應保守重估資金跑道,明確設定達成營收、取得牌照或重要合作等具體里程碑所需的時間與資源。
審視策略投資條款:來自CEX關聯風投的資金仍在流入,但可能附帶條件(例如要求承諾使用特定CEX或區塊鏈)。公司應事先確認此類條件是否會限制未來的財務融資或公司出售。
建立監管與合規牌照能力:近期買方聚焦於可立即投入使用的關鍵能力,如證券牌照、支付網絡及交易基礎設施,而非整體收購公司。有意出售或合作的公司,應釐清自身核心能力,並評估其與潛在夥伴業務的契合度。
採用更多元化融資方式:現金流穩定的公司可考慮發行債券或取得信用額度等傳統融資途徑,以降低股權稀釋。
3.2 傳統金融機構與企業
透過併購進入市場:對新進加密業務而言,收購具牌照與營運經驗的專業公司,可能比內部自建基礎設施更有效率。圍繞基礎設施、牌照與交易能力的併購活動持續增加。
依實際情況評估交易:單純觀察已披露交易金額,無法真實反映市場對該業務的估值。買方應優先考量與自身業務的協同性,並與專業顧問合作,評估交易能否創造超越價格的實質價值。
3.3 投資人與零售參與者
謹慎看待融資消息:風險投資融資公告不應自動視為買入訊號。過去大規模代幣銷售與過度交易利潤,在當前市場中已難以重現;零售投資人應認知早期部位上漲空間有限。
依據基本面評估專案:專案評估應聚焦營收結構、法規合規性及與傳統金融的連結,而非代幣發行時程或短期新聞。
加密市場正走出短線預期,轉向展現實質價值與實際應用。部分投資人或對此變化感到遺憾,但市場邁向產業化的轉型,實屬健康發展。
能察覺此結構性轉變,並強化核心競爭力與風險管理能力的市場參與者,將更能因應下一階段的市場挑戰。
資料與方法
資料來源:2024年1月至2026年9月資料取自RootData API,共計3,515筆融資輪次,依RootData登記日期標註。Ionic Digital與Gauntlet雖於6月完成,但於7月公告,故歸入第三季度。RootData第三季度195筆紀錄中,有2筆非投資案(Robinhood與dYdX Labs之DEX聯合發布、以太坊企業聯盟會員資格),均已排除,最終納入分析之交易共193筆。
金額標準:本報告金額為已披露交易金額總和;第三季度193筆交易中有112筆披露金額,上半年441筆中有286筆披露。未披露金額之交易未計入,故實際交易規模高於文中數字。RootData登錄一筆Raven融資為9,000萬美元,但原始來源明確指出該數字為估值而非實際投資額,故予以剔除。
併購金額:已披露併購金額及其佔比(下降83%)僅基於RootData內有記錄金額之交易。另如Circle與Tazapay(依SEC申報文件約4億美元)、Future Assets與Korbit(約1,414億韓元,折合約1億美元)等未錄入RootData但已披露金額之交易,於正文另行註明。第三季度併購比較數據引用Architect Partners季度資料。
融資類型:併購分類沿用RootData之輪次類型定義。公開募資包含IPO、上市後再融資及Securitize主導之上市;債務融資涵蓋純債務融資、Ripple Prime票據及Félix Pago輪次中之債務部分;代幣銷售含OTC與公開銷售輪次;其餘交易均歸類為風險投資與策略性股權投資,亦包括向既有股東收購股份之案例(如上半年韓亞金融集團與三星證券收購Dunamu股份)。
上半年與第三季比較:因兩期間長度不同(六個月 vs. 三個月),交易筆數與金額皆轉換為月平均值進行比較。上半年數據已依 RootData 後續資料重新計算(441 筆,原為 435 筆)。
融資階段:依種子輪、A–C 輪等階段統計,僅納入 RootData 中標註階段之交易(第三季共 193 筆,其中 143 筆有階段標註)。例如 Fasset 的 C 輪與 Augustus 的 B 輪未被計入階段統計,因 RootData 未記錄其階段。
軌道分類:每筆交易依 RootData 專案標籤歸類至單一軌道,優先順序由高至低為:預測市場、中心化交易所(CEX)、託管、支付與穩定幣、去中心化金融(DeFi)、遊戲、NFT、社交與娛樂、基礎設施。無標籤之大型交易經業務審查後人工分類;無法對應任一軌道者歸為「其他」。
機構參與交易:至少含一名被 RootData 分類為企業或機構投資者的交易。此定義與前份報告中「涉及傳統金融機構之交易」標準一致。
直接涉及傳統金融機構之交易:至少含一家銀行、證券公司、資產管理公司、交易所營運商、支付網路、信用評等或資料公司、傳統做市商,或前述機構之投資部門。RootData 中無投資人資訊之交易不納入統計,故此比例屬保守估算。例如:上半年韓亞金融集團與三星證券收購 Dunamu 股份,以及第三季美國地區性銀行投資 Cari Network,均因缺乏投資人資訊而未計入。透過關鍵字辨識確認之投資人皆經個別驗證;PayPal、Stripe、Robinhood、Nium 等金融科技公司不視為傳統金融機構。
重點交易核實:第三季提及之重點交易已交叉比對公司新聞稿、監管申報文件及主流媒體報導。尚處協議階段之交易(S&P Global 與 OpenZeppelin、Nasdaq 與 LeveL Markets、Circle 與 Tazapay)尚未完成交割。
市場指標:比特幣價格與季度報酬率採自 Binance BTC/USDT 日收盤價(UTC 時間)。恐懼與貪婪指數來自 Alternative.me;美國現貨比特幣 ETF 淨資金流資料引自 Investing.com 引用之 SoSoValue 數據;CLARITY 法案表決與 SEC 悟免事項則依據美國參議院投票紀錄及 SEC 官方公告相關報告。