牛市已至?RootData 發布第四季熱門項目解鎖警示:1,537 個項目揭露代幣供應模式,不再僅是流動性退出提供者
 Tapbit Wire
進入 2026 年第四季。ALLO 與 HUMA 將於 11 月迎來團隊及投資人相關股份首波集中解鎖;DBR 與 ZRO 持續按季及按月釋出;ENA 則將於 10 月 5 日一次性釋出剩餘投資人股份。本文整合 RootData 數據與專案公告,彙整近期解鎖安排及過去兩年代幣經濟變動。
一、即將解鎖的熱門代幣
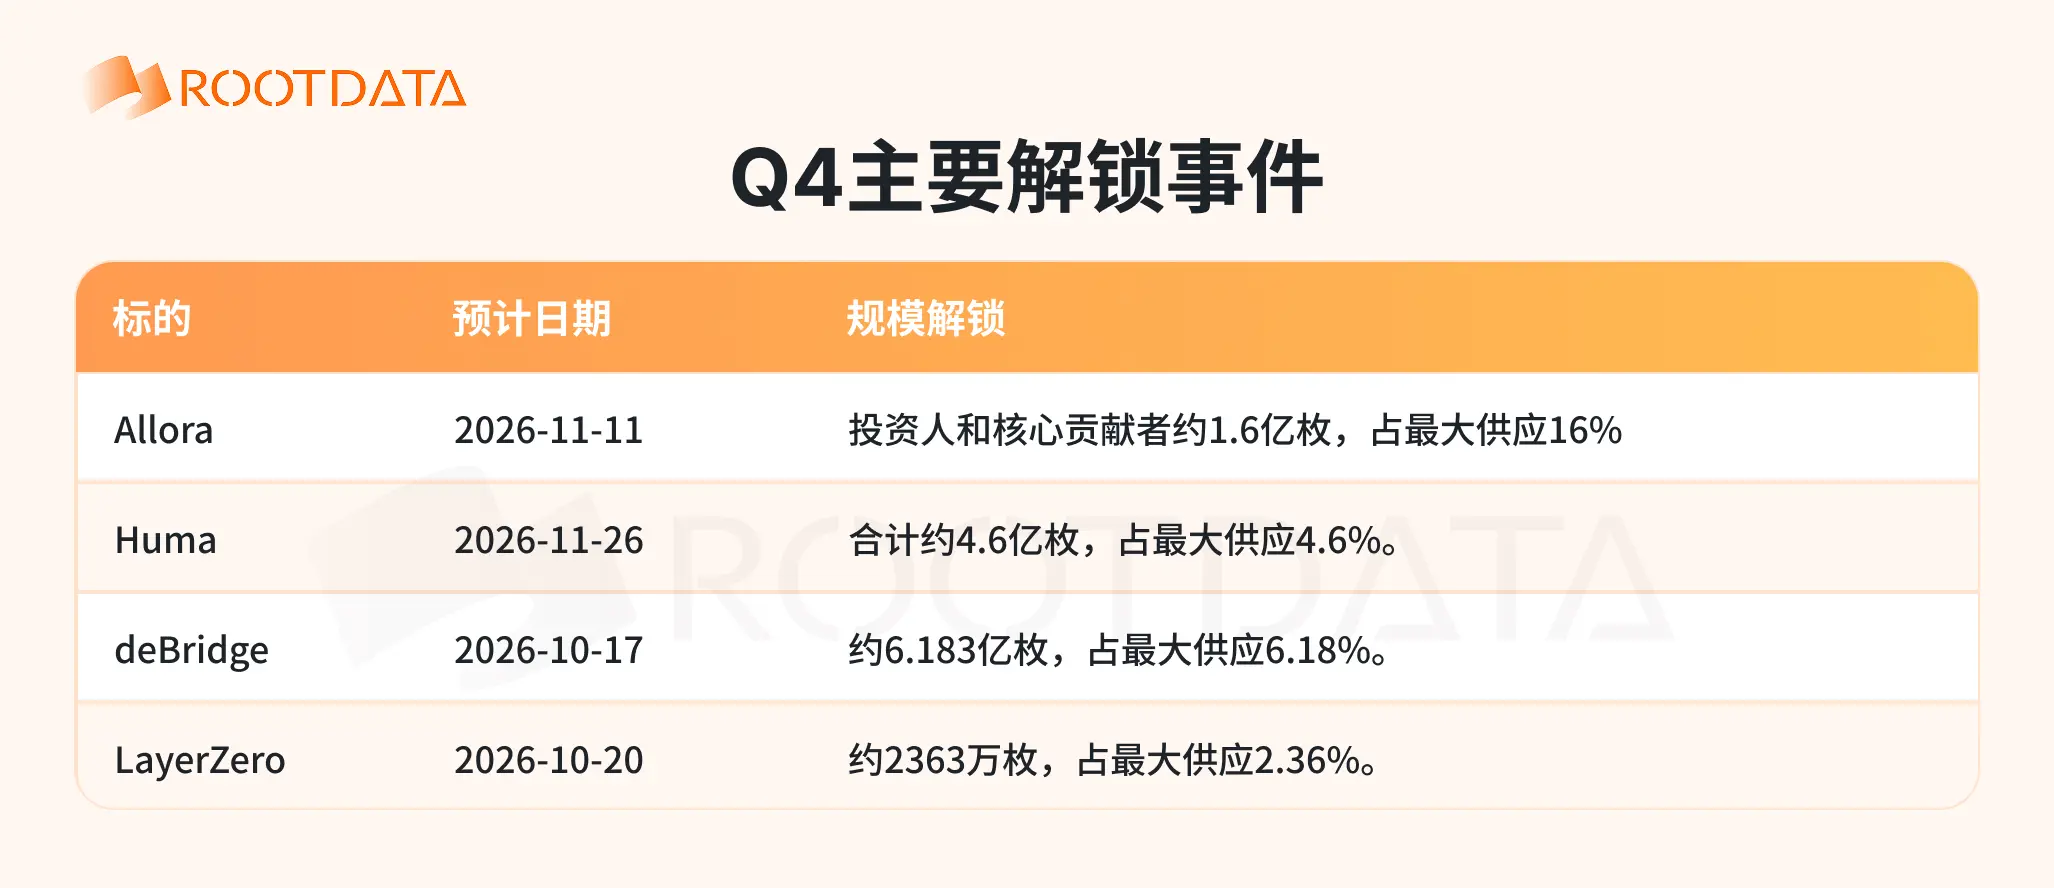
ALLO 與 HUMA 本次解鎖屬 Cliff 解鎖,即鎖定期結束後首波集中釋出;DBR 與 ZRO 則依固定時程釋出。下表列出最大供應量占比,正文另標明驗證時點之流通供應量占比;實際流通量可能變動,故後者比例或與解鎖當日不同。
第四季主要解鎖事件
Allora(ALLO):內部首波解鎖約 1.6 億枚代幣
Allora 為去中心化 AI 網路。投資人與核心貢獻者分別獲配總供應量 31.05% 及 17.5%,鎖定期一年後釋出各自持份的 33%,合計約 1.602 億枚代幣。依日曆平台所列約 2.5 億枚流通量計算,本次解鎖約占現有流通量 64%;若併入同期其他批次,總數約為 1.639 億枚。
本批新取得轉讓權之股份主要由投資人與核心貢獻者持有,規模相較現有流通量頗大。Allora 已上線主網並具備融資基礎,但目前缺乏持續付費需求與營收數據,暫難量化業務對新增供應之吸收能力。實際拋壓亦取決於持有人處置規劃。資料來源:ALLO 官方規則。
Huma(HUMA):內部解鎖延遲六個月
Huma 聚焦 PayFi 領域,為真實支付提供融資與流動性。團隊、顧問及主要投資人首波解鎖已從 2026 年 5 月 26 日延至 11 月 26 日。此類股份共占總供應量 39.9%,若估算於後續 12 季度均勻釋出,首波內部解鎖約 3.325 億枚;併入同期其他類別後總計約 4.59 億至 4.79 億枚,佔最大供應量(100 億枚)約 4.59% 至 4.79%。
Huma 業務圍繞真實支付,六個月延遲推遲內部股份流通時點。然當前支付規模尚無法直接轉化為 HUMA 購買需求,代幣能否藉業務成長增值,仍取決於使用情境與價值分配機制。本次調整僅涉及部分內部股份,生態與國庫等類別仍依原定時程釋出。資料來源:HUMA 代幣規則。
deBridge(DBR)與 LayerZero(ZRO):按季與按月解鎖
DBR 季度解鎖約 6.183 億枚,依日曆平台數據約占當時流通量 10.44%,後續季度批次規模相近。deBridge 提供跨鏈交易與資產轉移匹配服務,資金無需長期留存協議內,故 TVL(鎖倉總值)難以完整反映業務規模。該協議已有手續費收入與回購機制,持續解鎖與回購將同步影響市場供需。資料來源:DBR 官方規則。
ZRO 月度解鎖約 2,363 萬枚,依平台數據約占當時流通量 6.69%。LayerZero 提供跨鏈訊息基礎設施,官方已披露部分投資人股份回購與再鎖定,以及關聯 Stargate 收益之回購安排。前者延後部分股份可售時間,後者則提升代幣購買需求;現有數據尚不足以確認回購覆蓋月度釋出之比例。資料來源:ZRO 官方說明。
RootData 本次前端匯出經代幣去重後共 90 個樣本,其中 87 個具有效「下次解鎖價值占比」,16 個達或超過 10%,占比約 18.4%。此欄位近似解鎖價值與流通市值之比,反映供應規模而非預期跌幅。「快照所錄下次批次」與本文討論之大型內部解鎖日期或不一致。
其他專案解鎖安排
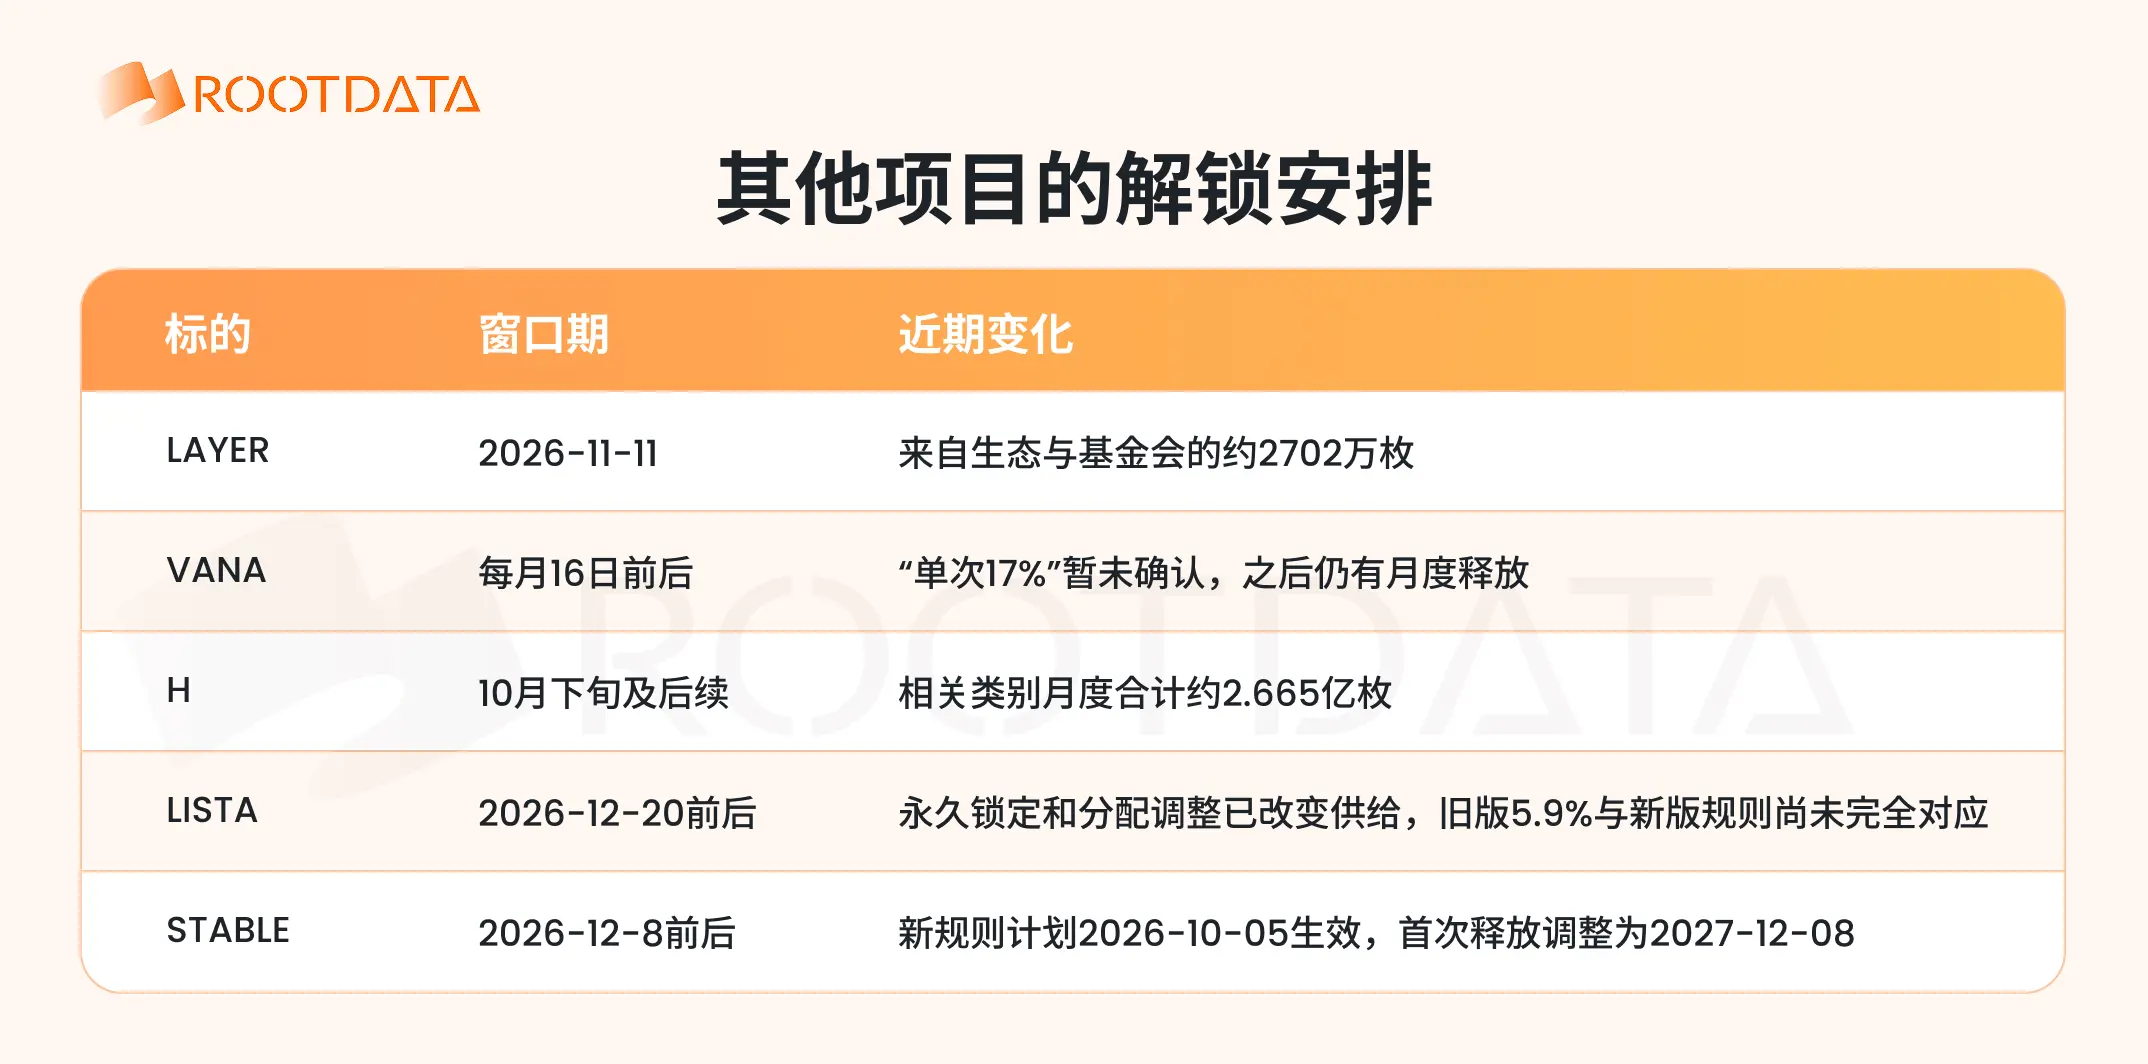
LAYER 生態季度釋放與團隊及投資人持續釋放同步進行,後續供應分散於不同批次。官方規則、日程表。VANA 的 Vega 升級涵蓋產品與技術,供應與發行速率未隨之調整;原定釋放將繼續執行。
Humanity(H)於 2026 年 6 月遭遇安全事件並完成代幣遷移。遷移前後的代幣對應關係與交易深度變化,使價格及流通量比較更為複雜。官方白皮書、日程表更新、官方恢復頁面。LISTA 與 STABLE 的供應規則調整將於第二部分詳述。
持續釋放項目
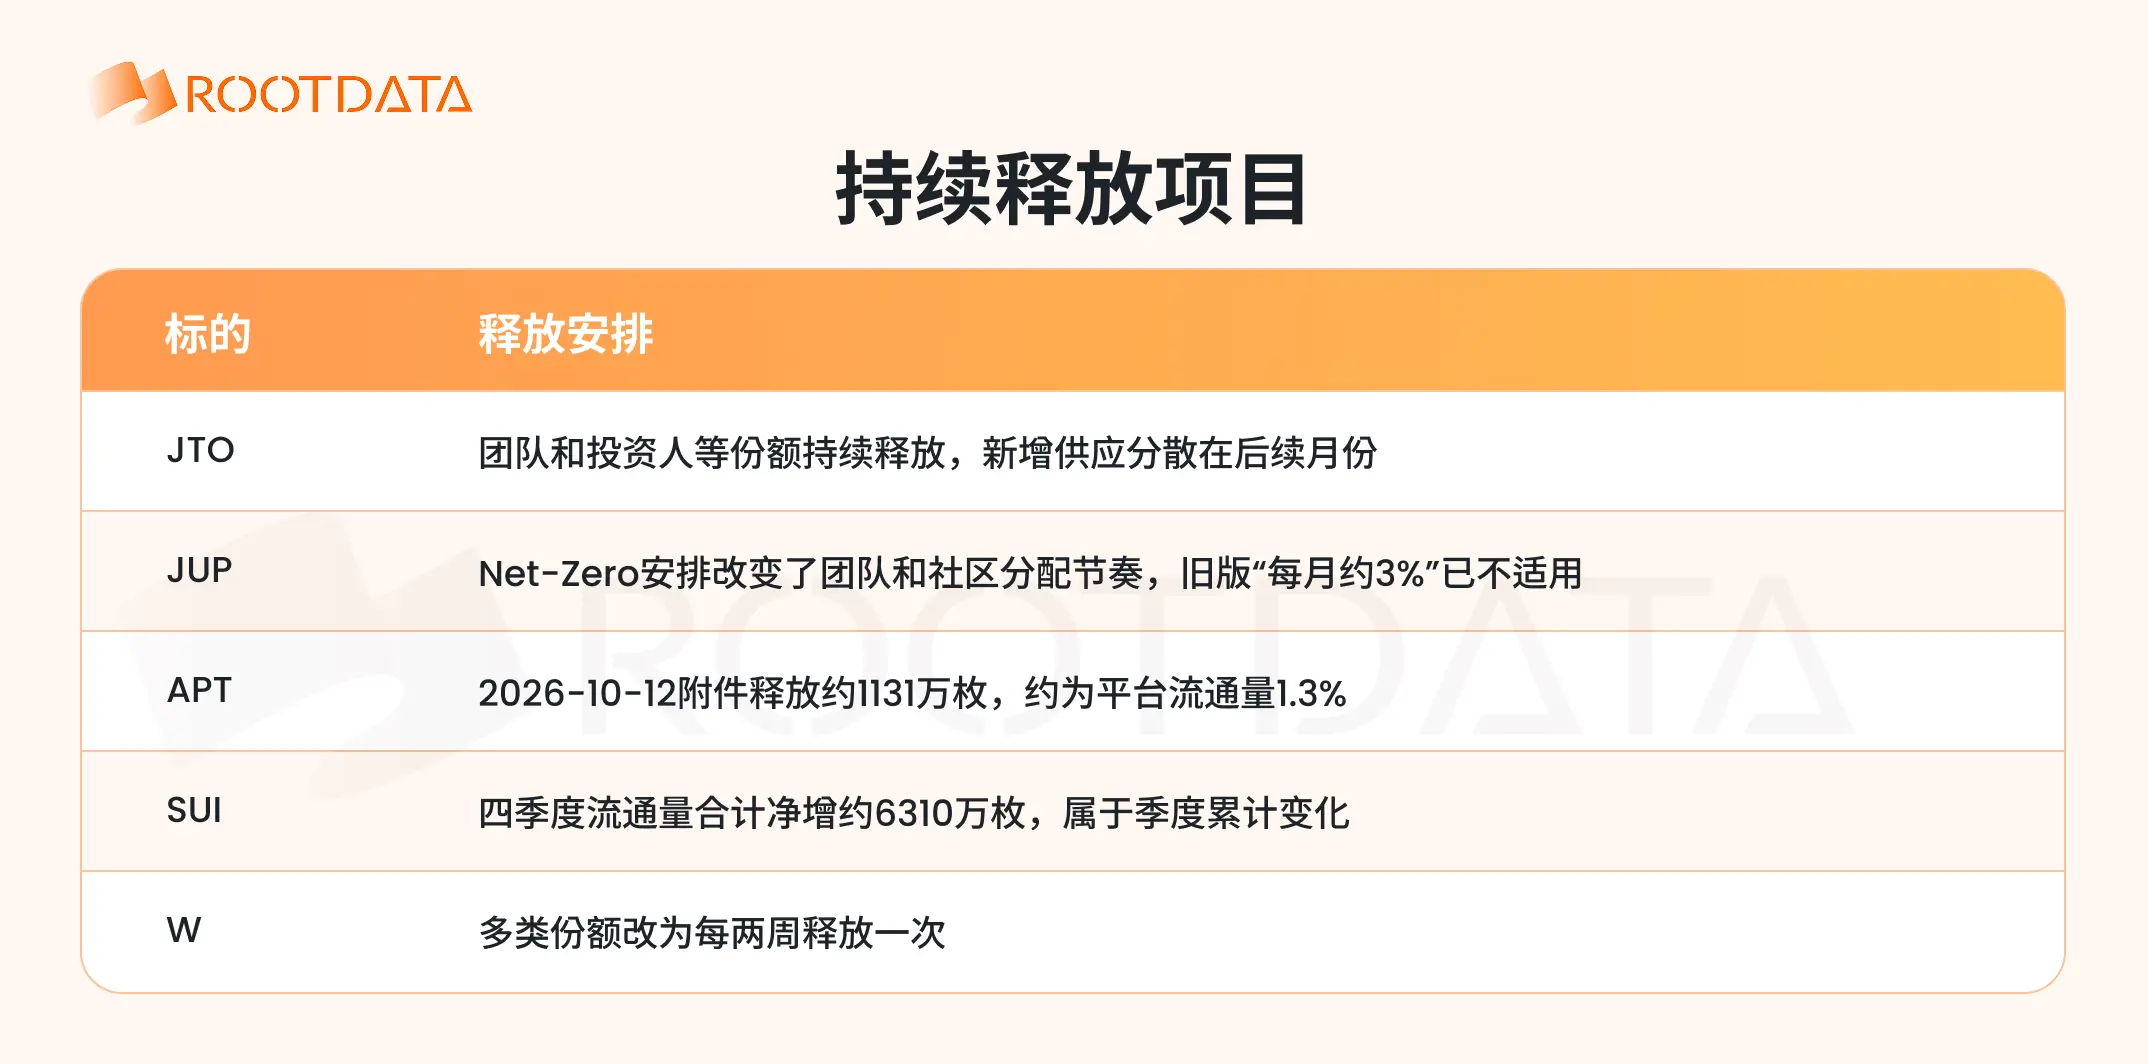
資料來源:JTO 規則、JUP 計畫、APT 日程表、SUI 計畫、SUI 計畫資料、W 官方公告。
此外,UNITE 團隊延遲後的解鎖起始日為 2026 年 9 月 30 日,ENA 的加速釋放安排則定於 2026 年 10 月 5 日。
二、過去兩年熱門項目代幣經濟模型變動
過去兩年,多項代幣經濟模型調整改變了原始解鎖時程:UNITE 與 Story 延遲內部股份釋放;BABY 將解鎖集中為每月釋放;ENA 則加速部分投資人股份釋放。銷毀、永久鎖定與回購分別影響總量、流通量或市場買盤需求。以下彙整各項調整,並區分已執行與尚未生效者。
延遲與延長鎖定期
UNITE 於 2025 年 11 月經治理投票,將投資人、團隊及顧問的解鎖時間總計推遲 8 個月。投資人新起始日為 2026 年 7 月 30 日,團隊為 2026 年 9 月 30 日,顧問為 2026 年 8 月 30 日。後續釋放期間與總股數不變,僅供應進入流通時間延後。
Story 於 2026 年 6 月宣布更名為 DATA Network,並以 1:1 比例將代幣遷移至 DATA。內部持倉首次解鎖日先由 2026 年 2 月 13 日延至 2026 年 8 月 13 日,再經董事會批准進一步延遲 18 個月至 2028 年 2 月 13 日。兩次延遲僅改變內部股份流通時點,總量、分配與所有權均維持不變。
HUMA 將內部首次解鎖推遲 6 個月至 2026 年 11 月 26 日,生態與國庫仍另有釋放。SAHARA 將投資人股份解鎖推遲 3 個月至 2026 年 9 月 26 日,創辦人、核心團隊與顧問股份則推遲 6 個月至 2026 年 12 月 26 日。上述調整僅適用於所列受讓方。
0G 於 2026 年 9 月調整約 44% 團隊與早期投資人分配比例:首輪釋放由 2026 年 10 月 22 日延至 2027 年 10 月 22 日,但後續釋放期從 36 個月壓縮為 24 個月,整體計畫仍於 2029 年 9 月結束。若總股數不變且均勻釋放,延後後每月釋放速度將比原規劃提升 50%。
WLD 的調整發生於本文兩年觀察期之前的 2024 年 7 月:TFH 團隊與投資人相關鎖定期中約 80% 已由三年延長至五年。此處「80%」指該類持有型態,非全體代幣供應量。延長期間後,同一批股份將分攤於更長時間內釋放。
批次與線性釋放
BABY 已將早期投資人、團隊及顧問相關鎖定股份,改為自 2026 年 5 月 10 日起每月釋放 1/36,至 2029 年 4 月止。原集中批次釋放已轉為每月安排,相關股份總量不變。生態激勵與質押增發仍是其他供應來源。
Wormhole 於 2025 年 9 月推出 W 2.0,將多類股份釋放方式由年度集中改為雙週釋放,並延長部分鎖定期。單日釋放金額因而分散。部分代幣首先进入基金會託管,最終持有人可售時間仍須依其各自鎖定期限而定,託管計時與可售時間未必完全一致。
加速釋放
ENA 已將原相關投資人剩餘月度釋放,調整為自 2026 年 10 月 5 日起一次性釋放。市場估計約 14 億枚代幣,最終淨釋放量仍有待比對回購與釋放清單確認;此調整未涵蓋全部 VC、團隊與基金會股份同步解鎖。原分散於後續數月的供應因而提前集中,回購雖提供部分買盤需求,但實際淨釋放規模尚未確認。
StablecoinX 持有的 ENA 合約鎖定期豁免將於 2026 年 10 月 5 日生效。豁免後的出售仍須事先取得基金會書面同意;特定融資性出售亦須提前 5 個工作日通知,且基金會保有優先購買權。此類合約限制將持續影響該部分持倉的出售時機與方式。
STABLE 重訂鎖定期規則
STABLE 新白皮書規劃將 820 億枚代幣(佔總量 82%)納入「通用鎖定期」(統一鎖定規則)。該方案擬於 2026 年 10 月 5 日生效,首期解鎖改為 2027 年 12 月 8 日,其後分七階段重疊釋出。新安排將推遲原時間表中近期供應,但截至研究時點,尚未正式生效。
新規中的價格保護條款允許在特定條件下延遲部分釋出,但不提供價格保證。此保護於 2029 年 12 月 8 日終止,屆時剩餘代幣將依規則全數釋出。部分釋出時間因而與價格掛鉤,同時保留最終到期供應。鎖定期間的投票權與售出權則適用不同規則。Stable 新白皮書。
永久鎖定與銷毀
Jupiter 於 2025 年 1 月銷毀 30 億枚 JUP,將供應上限由 100 億枚降至 70 億枚,降幅達 30%。此部分代幣已自流通供應中移除,不再屬於未來釋出份額。
LISTA 依據 LIP021 永久鎖定 2 億枚代幣,並調整各項分配。永久鎖定份額將不再進入可流通供應,但合約顯示之總供應量未必同步減少,其處理方式亦異於銷毀。官方頁面目前同時保留新舊說明,舊有分配比例亦無法完全對應未來釋出安排。
發行暫停與回購
在 2026 年 2 月 DAO 表決通過的「淨零」安排下,JUP 推遲 7 億枚 Jupuary 代幣之分配、暫停團隊儲備金之鏈上發行,並為 Mercurial 相關份額實際銷售設置抵銷機制;原有 50% 鏈上收入回購機制維持不變。推遲的 7 億枚代幣仍存於社群多重簽署錢包,未來可經治理重新分配,並非銷毀。因此 JUP 同時具備三種供應變化:已完成的供應縮減、推遲的分配,以及持續進行的回購。
ENA 的回購機制已獲投票通過,首道觸發門檻與 USDe 總規模達 75 億美元掛鉤。實際回購規模仍受門檻觸發及後續執行影響;現有資訊尚不足以確認實際採購金額。
LISTA 將於 2026 年春季推出的 Tokenomics 2.0 中取消 veLISTA 鎖定模式,轉向以回購分配價值。原有質押份額可退出,使既有代幣更易進入交易,且不再新增鑄造。解鎖退出與回購購買將同步影響市場供需,最終效果取決於兩者規模及回購資金的持續性。
通脹率與供應上限調整
Aptos 計畫於 2026 年推動供應改革,官方小組列出供應上限為 21 億枚代幣,年化質押獎勵率為 2.6%。此前驗證期間每月新增約 160 萬枚,過去 30 天約銷毀 16.4 萬枚,淨增約 140 萬枚。據此數據點,APT 目前仍處於淨發行狀態,質押獎勵產生的新供應與既有份額解鎖並存。
結論
本輪案例共自 RootData 提取 1,537 個具解鎖計畫之專案作為樣本。ALLO 與 HUMA 初期內部解鎖相對集中,DBR 與 ZRO 則橫跨多個週期。代幣經濟模型調整亦呈現不同方向:Story 推遲內部解鎖,0G 壓縮後續釋出期程並延後,ENA 集中早期釋出,JUP 則結合銷毀、暫停發行與回購。在調整解鎖時程之際,各專案未來供應量與節奏已顯著分化。