AI崩盤!今晚強勁非農就業報告恐再重創美國股市
 Tapbit Wire
美國10月非農就業報告將於週五(11月6日)東部時間上午8:30公布。市場普遍預期數據將從9月低點反彈,但此時機極為棘手:數據公布前一日,科技股已遭重創,納斯達克100指數單日暴跌6.36%,創下2020年3月以來最慘烈單日跌幅,AI交易全面崩潰。
週四的市場動盪徹底改變了對就業數據的解讀框架。標普500指數單日下跌4.36%,費城半導體指數暴跌12%,VIX恐慌指數飆升11.5點至28,市場流動性急劇收緊。在此背景下,超預期的強勁就業數據不僅難以提振市場情緒,更可能在最不利時機重燃聯儲局12月加息預期,火上澆油,加劇本已脆弱的市況。
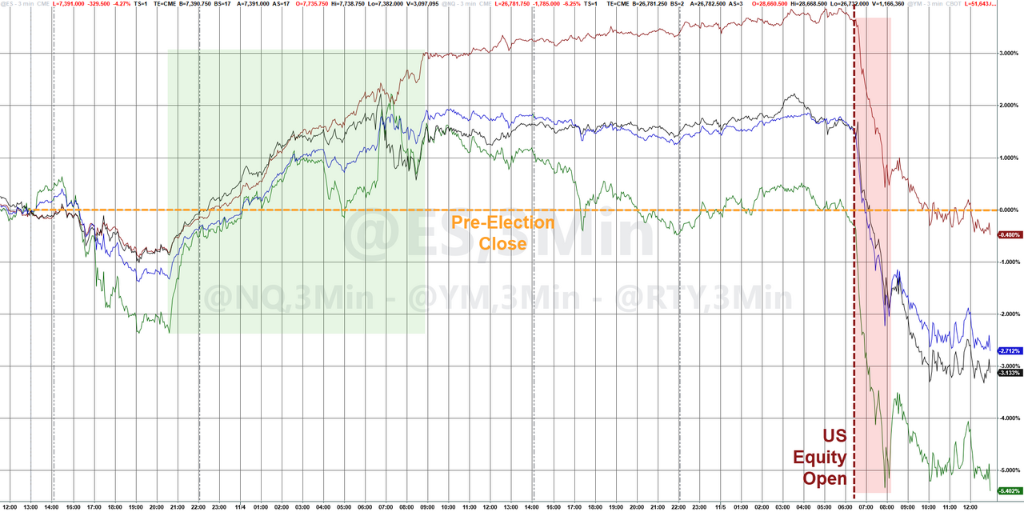
從選擇權市場反應看,投資人正為大幅波動做準備。週五標普500價外跨式部位隱含波動率升至1.45%,為今年3月以來單日最高定價水準;而週四實際實現波動率近乎該定價的八倍。
數據預期反彈,但分歧仍存
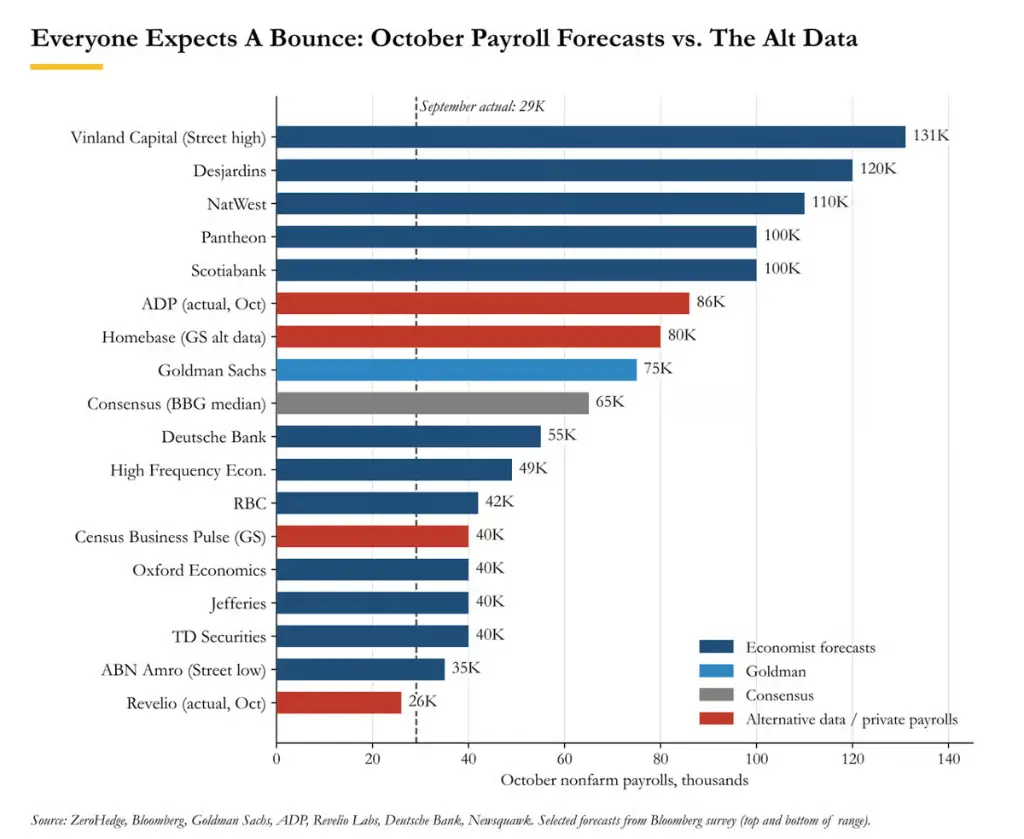
市場普遍預期10月非農就業人數將顯著反彈,遠高於9月的2.9萬人。彭博調查顯示華爾街預測區間為3.5萬至13.1萬人,共識預期約6.5萬人。失業率預期維持不變於4.2%,平均時薪預期月增0.3%,年增率則預期降至2.9%,為2021年5月以來首度跌破3%。
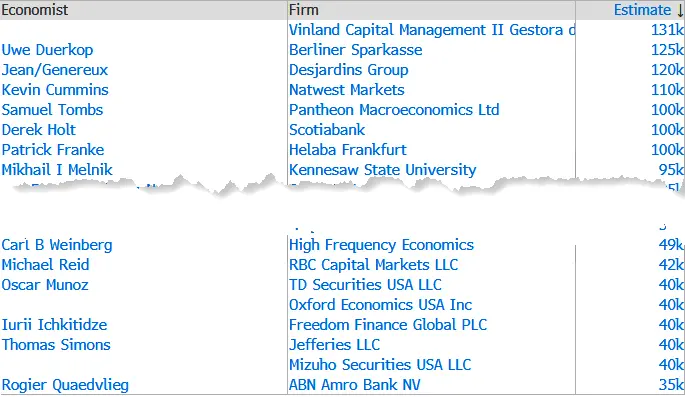
高盛預測非農就業增加7.5萬人,高於共識預期,並估計民間部門就業增加7萬人。其依據包括:10月調查基準週初領失業金人數降至19.5萬人,低於9月的20.4萬人;JOLTS職缺數據意外暴增33.3萬至752.3萬,創下循環新高;ADP民間就業增加8.6萬人,超出預期;Challenger裁員數據顯示10月宣布裁員4.3994萬人,年減71%,為2023年以來最低。季節性角度而言,高盛亦指出,若勞動節落在9月下旬,則接下來10月就業數據通常反彈,歷史平均加速幅度約5萬人。
然而,亦有觀點提示下行風險。數據服務商Revelio指出,10月新增就業僅2.6萬人,遠低於前月修正後的6.76萬人,成為所有預測中明顯偏低的異常值。
失業率與薪資:細節比 headlines 更關鍵
9月未經四捨五入的失業率為4.18%,意味微幅變化即可能推升至4.1%或4.3%。高盛、Turnleaf及芝加哥聯儲均傾向認為失業率存在下行風險,可能朝持續走低的申領失業金數據所暗示的水準收斂。高盛亦指出,其綜合十項勞動市場鬆弛指標的「鬆弛追蹤器」目前讀數為4.6%,「顯示勞動市場實際狀況比單一失業率所呈現的更疲弱。」
就業率讀數週五可能比總體非農就業人數更具市場影響力。
就薪資而言,若符合共識預期,年薪增速將為逾四年來首度跌破3%。
高盛廣義薪資追蹤器整合多項薪資指標,顯示第三季季調年化季增率為3.0%,年增率為3.3%。德銀名目薪資增長代理指標預期略降至4.1%,該行認為「仍支持穩健的消費支出增長」。值得注意的是,第三季生產力年增3.6%,遠超2.7%預期,單位勞工成本則意外下降0.7%。
聯儲局路徑:AI崩盤削弱加息預期
十月聯準會貨幣政策會議維持利率不變,但有兩位委員投下反對票。
聯準會主席沃什(Warsh)表示,利率將以「穩健步調」上調;納斯達克指數週四重挫之際,克里夫蘭聯儲的哈馬克(Hammack)仍強調貨幣政策「須轉向緊縮立場」,傾向「更頻繁、更小幅的調整」;里奇蒙聯儲的巴金(Barkin)則指出,後續仍預期進一步升息,但對「升息幅度與速度」尚不確定。
高盛經濟學家預期,聯準會將於十二月實施第二輪亦即最後一次升息,將聯邦基金利率目標區間上調至4.00%–4.25%,此後暫停升息,並於2027年底或2028年初啟動降息。此前,市場隱含的十二月升息定價約為21個基點(機率約83%)。
週四AI類股大幅拋售後,十二月會議升息的隱含定價已降至17.25個基點(機率約70%),而美國兩年期公債收益率亦下跌約12個基點,呈現陡峭化牛市。高盛利率銷售團隊指出,短端與中端利率面臨兩大下行風險:其一,川普於期中選舉後重新對伊朗發動打擊,再度推升通膨預期;其二,AI交易崩盤引發顯著成長衝擊。據Axios週四晚間報導,川普表示關於伊朗戰爭的決策「即將出爐」。
強勁數據發布,或許正是市場最不需要的
整體而言,在本次非農就業數據發布前,勞動市場基本面呈現近年罕見的強勁態勢:初請失業金人數接近57年新低,十月裁員數為2023年以來最低,JOLTS職位空缺激增33.3萬個,ADP數據亦超預期。在此背景下,就業數據超出共識預期(6.5萬人)的風險明顯偏向上行,失業率亦可能進一步下降。
問題正在於此:若報告強勁,將為沃什、哈馬克與巴金於十二月升息提供充分理據——而此時納斯達克剛經歷自2020年3月以來最慘烈的單日交易。
高盛利率銷售團隊認為,單一數據點無法完全消除市場對升息的定價;相較之下,一項穩健的就業數據更可能使十二月升息重回議程,進而在既有AI困境之上再添一重利率壓力。鑑於當前市場部位——商品交易顧問(CTA)策略已開始淨賣出期貨,而偏多頭機構則再度「深陷其中」——這絕非觸底反彈的有利條件。高盛模型顯示,若市場再下跌2.5個標準差,未來一週標普500期貨潛在拋壓規模可達74.8億美元。
值得注意的是,八月非農數據(九月發布)的修正值由初值13.3萬人下修至最終2.9萬人,此類修正亦值得市場密切關注——上次修正對債市及利率定價的影響,幾乎等同於原始 headline 數據本身。