Blast 關停:一個靠空投驅動卻無法挺過「空投後時代」的 Layer 2
 Tapbit Wire
10 月 2 日,Blast 官方帳號發布簡短公告,宣布將停止營運,並敦促所有用戶於 10 月 26 日前將資產提領回以太坊主網。
這條曾備受矚目的 Layer 2,在主網上線前即吸引逾 11 億美元存款,巔峰期總鎖定價值(TVL)更突破 20 億美元;但上月網路收入僅剩 1,793 美元。背後是個純靠空投拉動的明星專案,終因收入不敷維運成本而被迫停擺。
月收入低於 2,000 美元,難以支撐 Layer 2 運作
Blast 宣布關停的理由很直接:維護 Blast 的持續成本已高於其 Layer 2 所產生的收入,且短期內看不到可持續的改善路徑。此說法看似官樣文章,但數據一攤開,故事便極為清晰。
根據 DeFiLlama 數據,Blast 網路收入於 2024 年 6 月達峰值約 350 萬美元,正是其最輝煌之時;而最新一個月已暴跌至僅 1,793 美元——跌幅高達 99.95%,月收入已跌破 2,000 美元。
營運 Layer 2 並非零成本:開發、基礎設施與安全皆需持續投入。CoinDesk 報導特別指出,近期駭客攻擊事件使安全支出更受重視;與此同時,Base 等競爭對手正將交易所用戶與開發者生態轉化為鏈上活動,令小型鏈更難爭取開發者、用戶與交易手續費。在月收入僅 1,793 美元的情況下,Blast 根本無法負擔此等成本結構。
該鏈收入主要來自交易手續費及鏈上活動收益。一旦用戶停止交易,收入即歸零。從 350 萬美元到 1,793 美元的落差,不只是數字指標,更是用戶與資金真實離場的直接結果。
從 20 億美元到 3,200 萬美元:用戶與資金大規模撤出
Blast TVL 於 2024 年 6 月達峰值逾 20 億美元,如今僅約 3,200 萬美元,萎縮逾 98%;即便相較於 2025 年 8 月的 6,700 萬美元,亦已腰斬有餘。
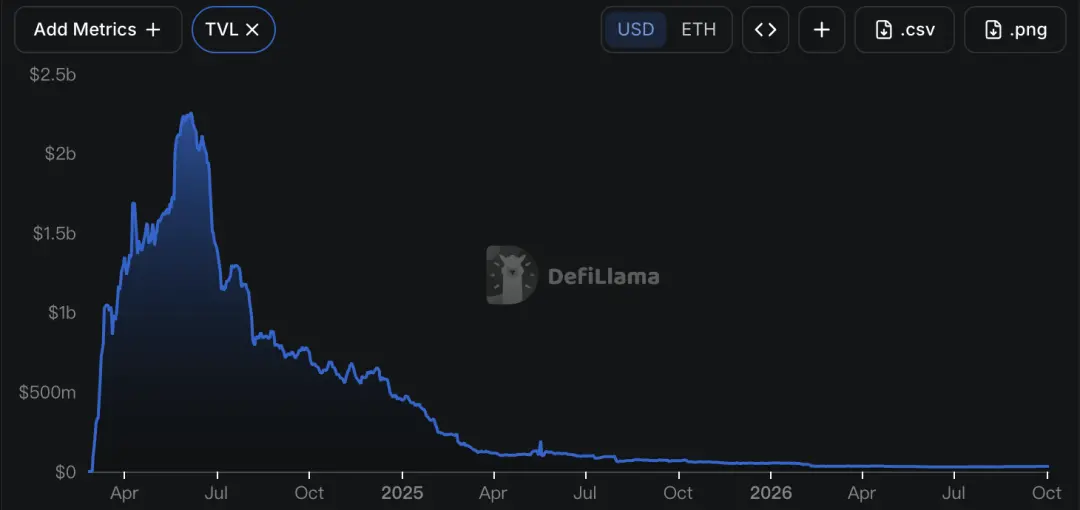
鏈上活躍度萎縮更為明顯:截至 10 月 2 日,Blast 最近 24 小時僅有 2,648 個活躍地址、48 個新地址,DEX 交易量僅 63,766 美元,手續費收入僅 378.15 美元。相比之下,2024 年 3 月 1 日主網上線當日,Blast 擁有 37,000 個錢包,執行近 81 萬筆交易;活躍地址數自 37,000 驟降至 2,648,跌幅達 92.8%。
雖仍有資金停留在跨鏈橋,但已不再流入 DeFi。目前橋接 TVL 約 1.1756 億美元,DeFi TVL 僅 3,227 萬美元,相差 8,540 萬美元。此落差至少顯示:留存於 Blast 生態內的資產規模,遠高於實際鎖定於 DeFi 協議中的金額。
自發行以來,BLAST 代幣累計跌幅約 98%,關停公告後再跌 19%。
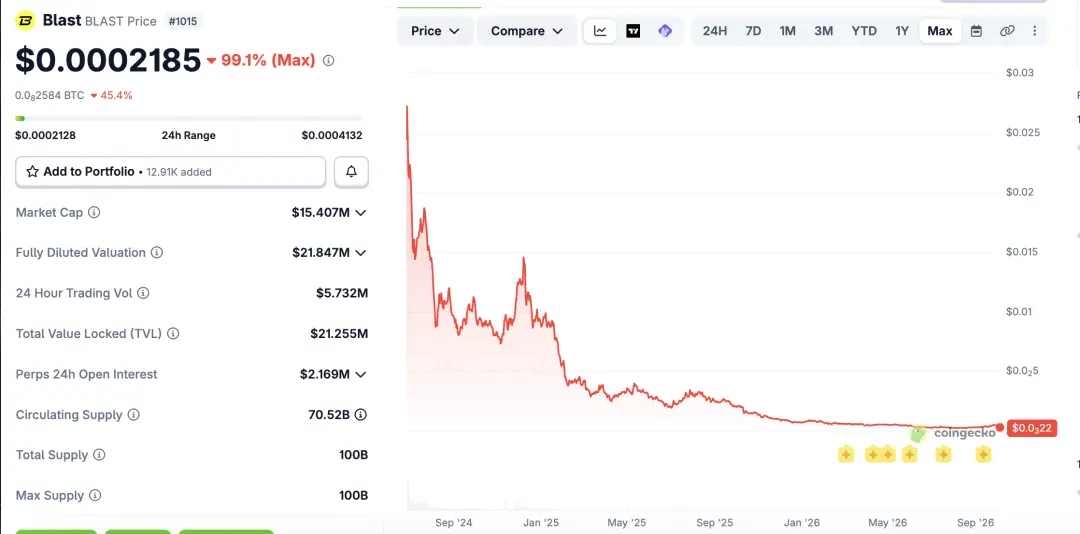
綜合以上數據,Blast 已近乎停滯:用戶不再交易、開發者不再部署、代幣價格持續下跌。從 20 億美元到 3,200 萬美元的崩跌,不僅是數字下滑,更是整條鏈生存根基的全面瓦解。
曾吸納 23 億美元存款,空投狂熱終告落幕
兩年半前,Blast 的生態面貌截然不同。
創辦人 Pacman 深諳網路行銷,曾憑藉 NFT 交易平台 Blur 的空投在 NFT 領域大獲成功;其後便試圖將此行銷策略複製至當時正熱的 Layer 2 領域。2023 年 11 月,Blast 完成 2,000 萬美元融資,投資方包括 Paradigm、Standard Crypto、eGirl Capital,以及 Andrew Kang、Hasu、Larry Cermak 等天使投資人;同月開放早期訪問。
Blast 的定位極具吸引力:以太坊上唯一提供 ETH 及穩定幣原生收益的 Layer 2。用戶餘額自動複利計息;ETH 質押獎勵返還給用戶與 DApp;橋接的穩定幣則存入 MakerDAO 等協議,透過 USDB 回報收益。
此設計搭配邀請機制與空投積分,迅速引發 FOMO 效應。參與者可累積 Blast 點數,七日內橋接資金者更可享雙倍點數,且 50% 空投配額分配予開發者。火幣孵化器研究員 0xLoki 當時評論指出,雖公鏈質押資產賺取收益並非新概念,但 Blast 可避免「中介商賺取價差」。NFT 專案 Weirdo Ghost Gang 創辦人 Sleepy 認為,Blast 的獨特性在於能為 ETH 和穩定幣提供原生收益,「極具吸引力」。
主網於 2024 年 3 月 1 日正式上線前,用戶已存入逾 11 億美元資產,部分動機為預期可能的代幣空投。主網上線當晚,吸引資金總額高達 23 億美元,逾 60% 的 Blast 總鎖倉量(TVL)已橋接至主網,橋接合約持有逾 14.6 億美元的 stETH、ETH 與 DAI;上線首日即有 3.7 萬個錢包執行近 81 萬筆交易。
當時亦有異議聲浪。前鏈聞編輯劉峰指出,Blast 與 Blur「同樣帶有傳銷氣味」,認為點數系統、邀請碼與明確空投皆屬 Paradigm 的標準行銷手法;投資人 brain genius 則認為用戶僅為空投參與,而 Paradigm 所設計的遊戲化功能實為社群所不需要。回顧今日,這些批評直指核心問題:空投兌現後,真實用戶留存率究竟會有多少?
加密市場迎來關停潮,2026 年已有約 99 個專案宣布關停。
Blast 並非孤立案例。
根據 RootData 報告,截至 2026 年 7 月底,2026 年已有約 99 個加密專案列於關停名單,涵蓋中心化交易所、錢包、DeFi、Layer-2、NFT、AI、基礎設施等領域;2025 年全年關停專案約 176 至 177 個。2026 年前七個月平均每月約 14 個專案關停,依此速率,全年恐達約 170 個,與去年關停浪潮規模相當。
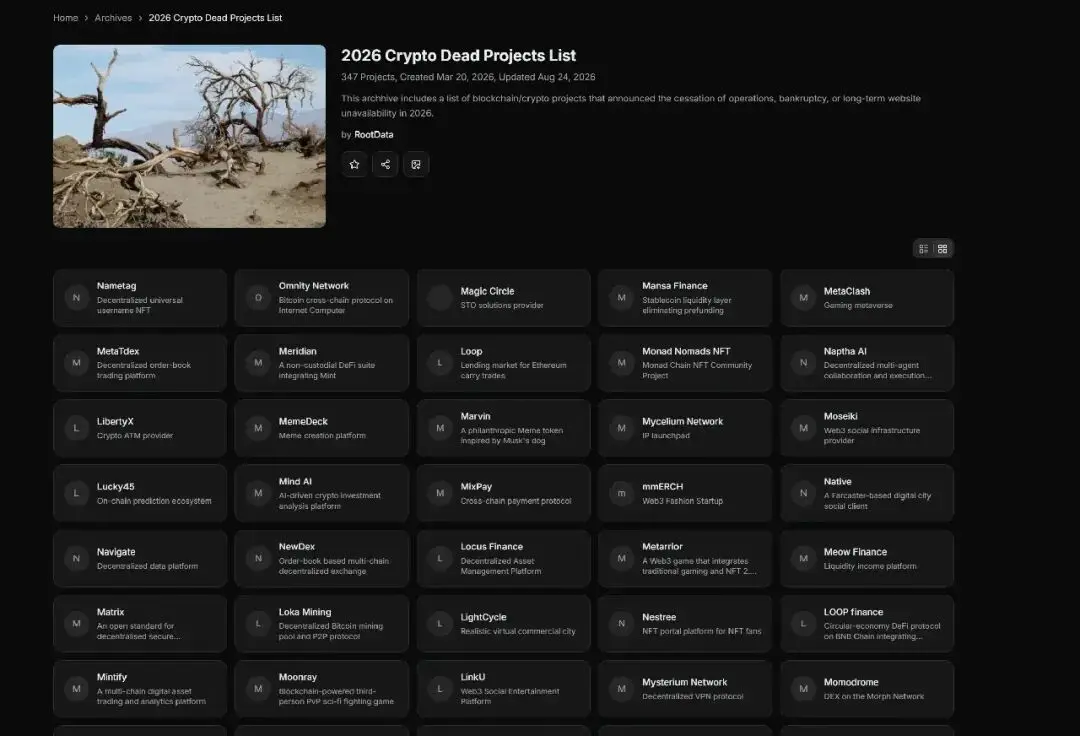
近期關停專案包括交易所 CoinEx、BitMart、BitMEX、AscendEX,Layer-2 協議 Loopring,以及 DeFi 專案 Goldfinch 和工具類產品 Zapper 等。關停原因包括:風投趨向審慎、代幣激勵模式難以持續、用戶增長與營收下滑,以及產業整併加劇;中心化交易所亦面臨監管審查升溫與合規成本攀升的壓力。
Layer 2 競爭格局尤為慘烈。據 L2BEAT 數據,Rollup 總鎖倉值達 341.8 億美元,其中 Base Chain 為 159.2 億美元、Arbitrum One 為 115.1 億美元;Blast 橋接 TVL 僅 1.1756 億美元,佔比僅 0.34%,相當於 Base 的 0.74%。Base 正將交易所用戶轉化為鏈上活動,Robinhood 今年亦推出自有 Layer 2,持續吸走中小型鏈的用戶與開發者。
Blast 關停僅是這波淘汰潮的縮影。它曾憑空投預期聚斂 23 億美元,但空投兌現後用戶離去,營收暴跌至每月平均僅 1,793 美元,使該鏈無法持續營運。關停名單上的 99 個專案各有故事,但核心共通點一致:營收不敷成本,空投留不住用戶。