a16z 最新報告:科技已成為全球資本市場的「萬物循環」,86% 的風險投資資金湧入 AI。AI 資本支出推動半導體、電力與國防重回市場核心,硬體基礎設施成新寵
 Tapbit Wire
近期,a16z Growth 團隊發布《市場現況 II》第二版報告。該報告從股市與科技角度,回顧 2026 年(至少前兩季)市場現況,並提供未來趨勢洞察。
其核心論點可歸納為:科技不再僅是單一產業,而是資本市場利潤成長的「萬物循環」;在科技內部,市場焦點已由軟體轉向硬體與基礎設施;GPU 過時理論遭現實削弱;軟體產業尚未終結,而是進入「驗證價值」階段;AI 採用仍處早期。
科技已成「萬物循環」——高成長、輕資本的替代選項
報告核心判斷指出,科技已從「手工業」轉變為全球經濟主要驅動力。報告強調,當今每家公司某種程度上皆為科技公司,純靠紙筆營運的企業已極罕見。科技在投資、研發週期、利潤成長與利潤率擴張方面的影響力,超越所有其他產業;規模最大、獲利最高、成長最快者,多為科技公司。
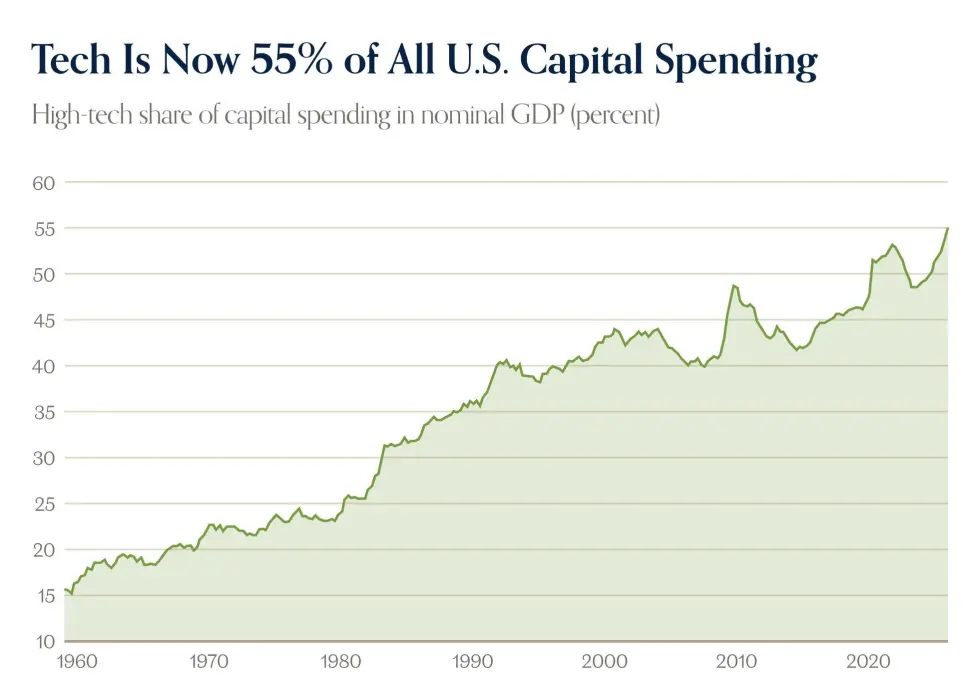
報告指出,全球金融危機後,科技才真正崛起為資本市場的重要力量。房市崩跌與信貸緊縮後,科技為謹慎看待資產的投資人,提供了高成長、輕資本的替代選擇。
更重要的是,科技具備顯著內建營運槓桿:可觸及市場遠未飽和,且軟體邊際成本近乎零。回顧過去十年,質疑虧損科技公司能否蛻變為高利潤引擎者,錯失了時代主旋律。
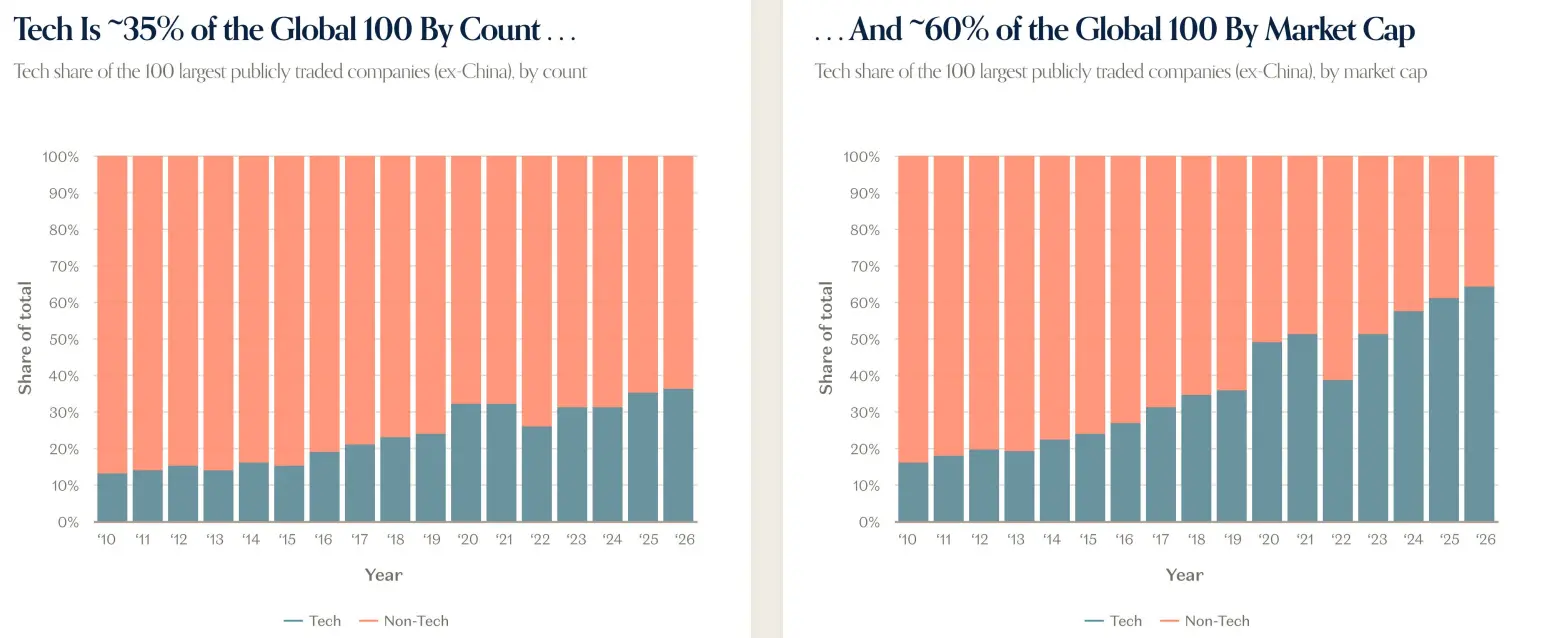
軟體確實吞噬了世界,但科技於資本市場的核心地位已躍升至全新層次。科技利潤持續複利成長,雖基數偏低,但相較其他產業更為顯著。自 2023 年起,科技幾乎壟斷利潤成長故事:截至 2026 年 8 月底,科技貢獻標普 500 指數總利潤成長約 76%。
報告認為,科技已不能單稱為一個產業。過去,耐用品定義經濟循環——房屋、洗碗機、汽車等;如今,科技已取而代之。科技無所不在,成為「萬物循環」。
上一輪科技循環由軟體主導,本輪則由硬體領銜
隨著科技成為「萬物循環」,其內部結構亦同步演變。
報告指出,年度及以上長週期主題已由「位元」轉向「原子」。上一輪科技循環由軟體主導,如今硬體已成主角。
AI 發展正激勵對傳統上成長緩慢、具周期性且資本密集產業(如半導體、電力與網路)的需求大增。此需求主要由最大科技公司的歷史性利潤支應,實質將超大規模雲端服務商的自由現金流,轉化為半導體產業的自由現金流;同時,債務依賴度亦日益升高。
但這不僅僅是AI:全球基礎設施需求達數兆美元,國防支出持續攀升,電網正因全面電氣化而升級,製造業回流加速,機器人與自動駕駛計程車亦已蓄勢待發。
報告指出,硬體與基礎設施在多年落後於軟體之後,如今已躍居市場焦點。公開與私募股權正以前所未見的力度——甚至數十年來罕見——投資於運算、儲存、能源、機器人、製造及國防領域。正如報告所言:「原子時代已回歸。」
AI是一場世代級平台轉型,資本支出規模史無前例。
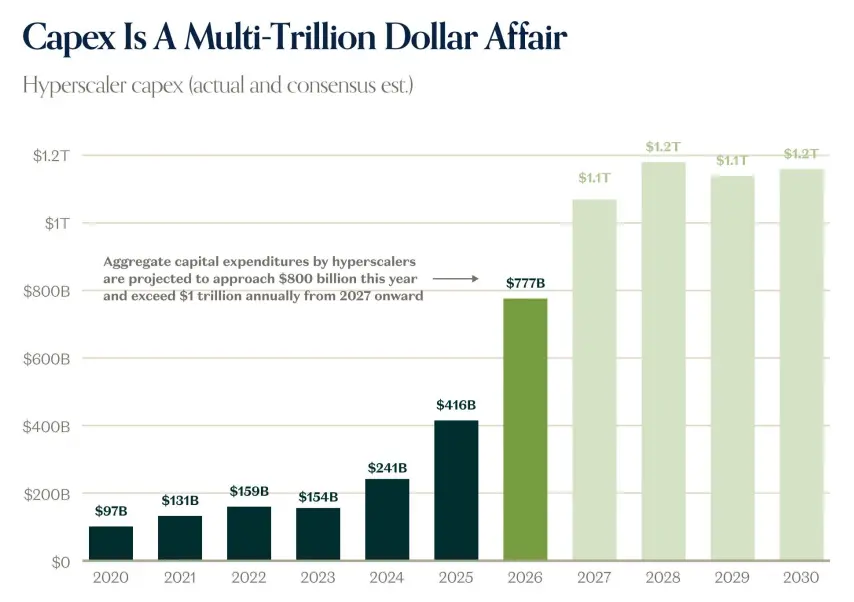
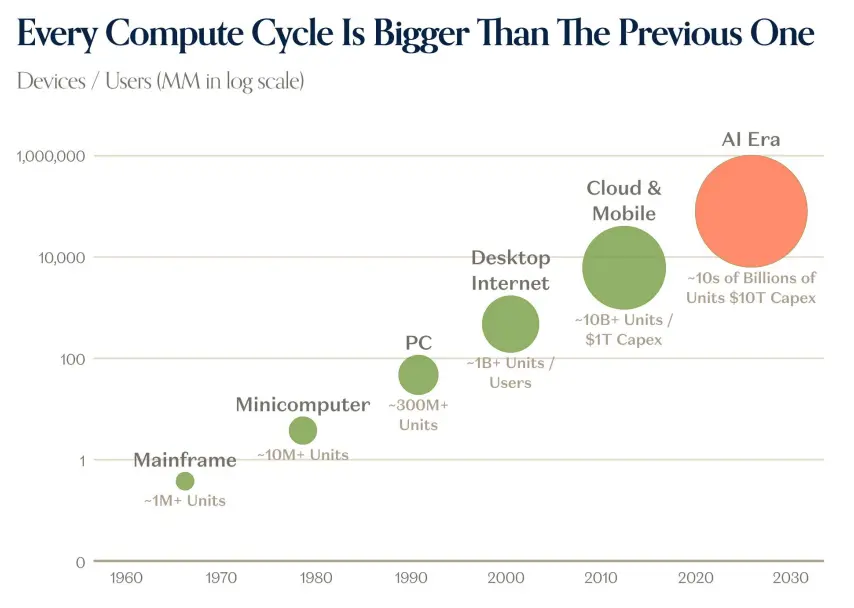
報告將AI定義為一場世代級平台轉型。超大規模企業的資本支出從2020年約970億美元增至2024年2410億美元、2025年4160億美元;預計2026年達7770億美元,並自2027年起每年突破1兆美元。報告指出,每輪運算週期規模均超越前一代:從大型主機、小型電腦、個人電腦、桌面網際網路、雲端與行動,邁向AI時代,裝置數量、使用者規模與資本支出皆呈十倍級增長。
報告指出,市場對資本支出的預測長期偏低,需求與價格持續推升投資規模。資本支出佔GDP比重已逼近或超越鐵路、石油天然氣、電信等歷史產業週期高峰。超大規模企業的自由現金流正被資本支出大量消耗,報告預期此壓力將持續至約2028年。當現金幾乎全數投入,債券市場即開始介入:2026年AI相關借貸顯著增加,且期限延長。報告亦指出,超大規模企業的投入資本報酬率(ROIC)仍高於債務成本與加權平均資本成本(WACC),目前舉債投資在財務上依然穩健。
資本支出亦外溢至實體經濟。報告指出,資料中心建設已帶動營造與技術工種就業崗位增加逾30萬個,並帶來薪資溢價:資料中心內設施經理、營造經理與網路工程師等職位薪資,普遍高於非資料中心同類職位。
資本支出已見成效。
報告指出,AI營收增長的速度與規模均前所未有。OpenAI與Anthropic合計年度經常性收入(ARR)預期自2024年第四季起快速攀升,至2026年第三季將近1500億美元。報告顯示,2026年兩家公司營收規模約1000億美元,已超越不含超大規模企業之公開上市軟體公司總營收(約630億美元)。雲端營收積壓訂單年增一倍,超大規模企業自由現金流預期將於2029至2030年間顯著恢復。
報告亦提及新興雲服務商(Neoclouds)快速成長,如CoreWeave、Nebius與Applied Digital等公司營收曲線陡峭上升。針對GPU貶值與淘汰疑慮,報告指出舊款GPU租賃價與殘值並未崩跌,反而維持穩定甚至上漲:B200、H200、H100與A100的租賃價與殘值數據均支持此結論。
在採用層面,報告認為AI仍處早期階段。標普500企業中,69%表示已有即時AI部署,但僅2%揭露任何可追蹤指標,更無一家企業單獨列示並追蹤相關指標。企業AI支出潛力仍龐大:僅20%組織因AI相關成本限制使用;多數產業預期將增加AI支出。報告指出,目前AI推理支出僅佔標普500營收約0.3%,而雲端服務在其發展第二年即達IT預算約4%,顯示AI總可達市場(TAM)規模遠超IT預算。消費端方面,付費AI訂閱服務自2025年起成長約五倍,家庭月均支出上升,但搜尋推薦流量仍微小。
報告亦援引行動網際網路發展歷程:半導體率先領跑,繼之以基礎設施,再延伸至軟體與服務。報告認為,AI版本可能呈現類似順序。
GPU淘汰理論被過度誇大。
直接關聯硬體與資本支出者,乃運算力供需與GPU生命週期。報告指出,運算需求仍持續超過供給。此前知名空方曾質疑GPU是否將於三至四年內淘汰、如此巨額投資是否值得;B200熱潮又將如何影響一年或兩年前部署的A100?至少目前而言,AI運算需求已向上遷移,A100仍具高度實用價值。
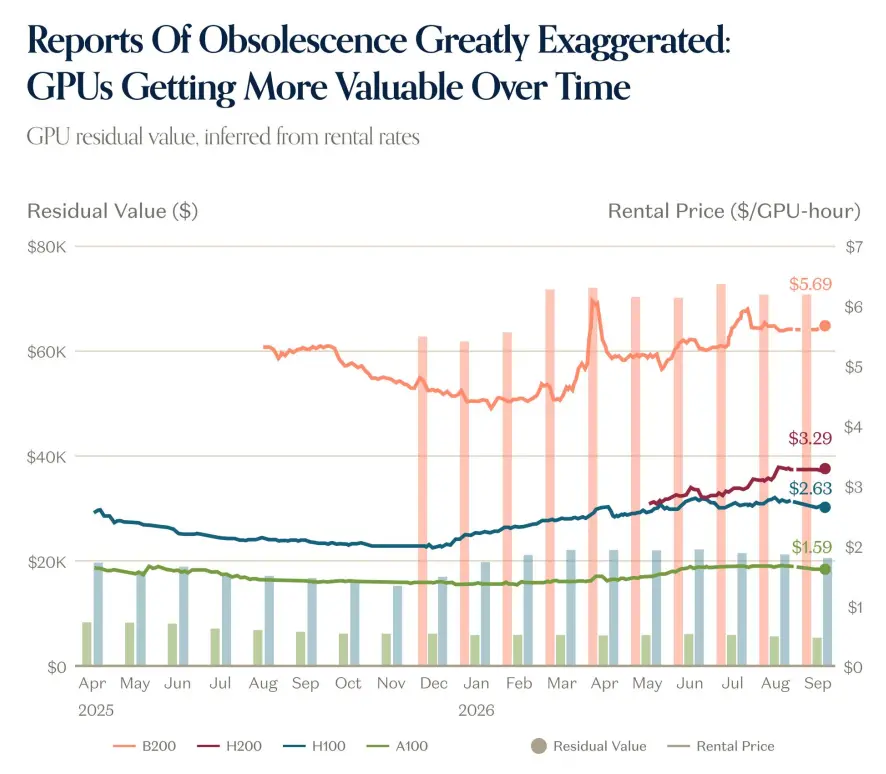
通常租賃費率與GPU殘值會隨時間遞減,但此次並未如此。隨著智慧化成本下降、運算需求上升,以及最新晶片價格上漲,舊款晶片價格依然堅挺。A100定價等同或高於年初水準。報告認為故事遠未結束;迄今為止,運算與模型進展並非零和博弈。更優、更廉價的智慧正為整體生態累積價值,舊晶片與舊模型即便逾越空方所設「過期日」,仍保有相當價值。
同時,AI採用仍相對不成熟:廣泛但淺層。近30%標普500企業表示AI已帶來某種「可量化影響」,但僅約2%揭露可追蹤指標。在代理型應用場景中,僅極少數用戶實現大規模部署。消費端方面,截至4月,僅約2%美國家庭為某種AI服務付費;此比例雖已提高且持續成長,整體仍屬偏低。報告結論指出:GPU持續高負載運轉,但數據顯示成熟的AI採用與實際運用仍處早期階段。
SaaS:正自我驗證,而非終結。
由硬體回歸軟體,年初曾出現「軟體已死」之聲,主張AI可透過「環境式程式設計」生成一切,宣告SaaS終結。報告指出,現實往往更為細膩。市場確有拋售潮,但其篩選性遠高於「終結」二字所暗示的全面性;AI或AI威脅確實發揮作用,卻非唯一因素。
部分上市軟體公司的價值重估早已勢在必行。零利率政策結束後,科技等企業由追求成長轉向重視獲利能力。2022年市場充斥高成長、多數未達盈虧平衡的軟體公司;至2026年情況逆轉:約75%已實現盈利,但僅約30%年成長率逾20%。高利率本意即在使資金相對稀缺,企業因而明智地從虧損擴張轉向更自給自足、雖較緩慢卻更穩健的成長模式。此轉變本身合理,但低成長公司長期難以享有高成長估值倍數,而「低成長」新常態終究也反映於軟體產業。並非所有公司皆如此:高成長企業估值倍數仍大致符合歷史平均水準(雖未達零利率高峰),但此類公司數量正持續減少,整體產業正經歷價值重估。報告總結道:軟體產業尚未走到盡頭,但確實需要「證明自身價值」。
私募市場:價值持續累積於私有領域
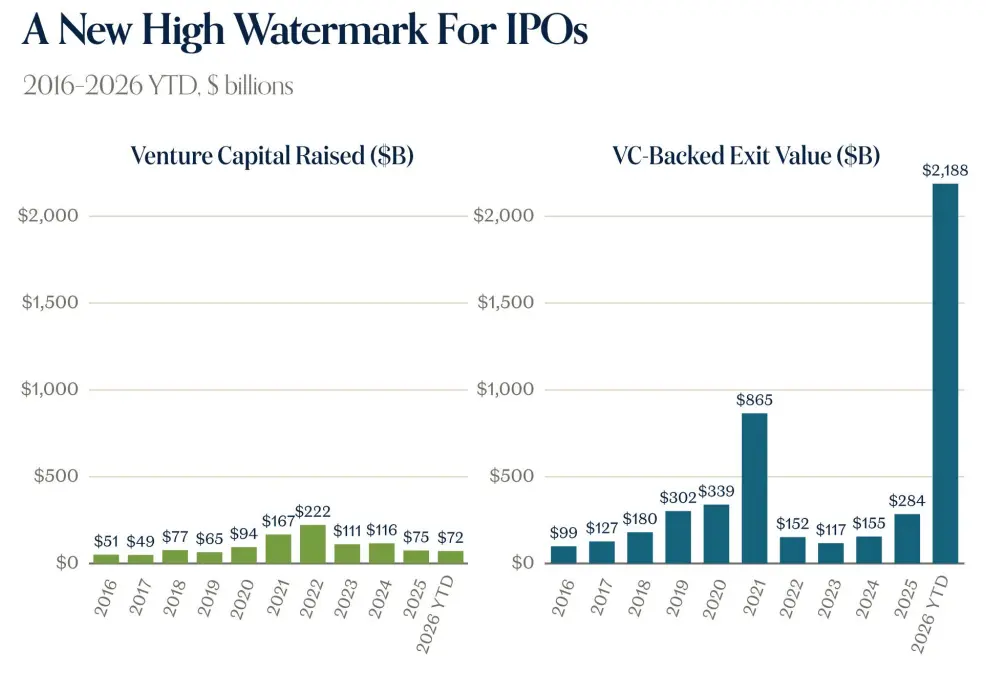
報告指出,私募股權市場正累積歷史性價值。自2026年初迄今,創投融資額約720億美元,而創投所支持之退出價值約達2.188兆美元。頂級私有企業規模空前:SpaceX、Anthropic、OpenAI、Databricks、Stripe、Revolut、Anduril、Cursor、Ramp與Waymo等公司合計估值達數兆美元。報告明確指出,前五大私有企業估值已超越過去十年科技類IPO總值。
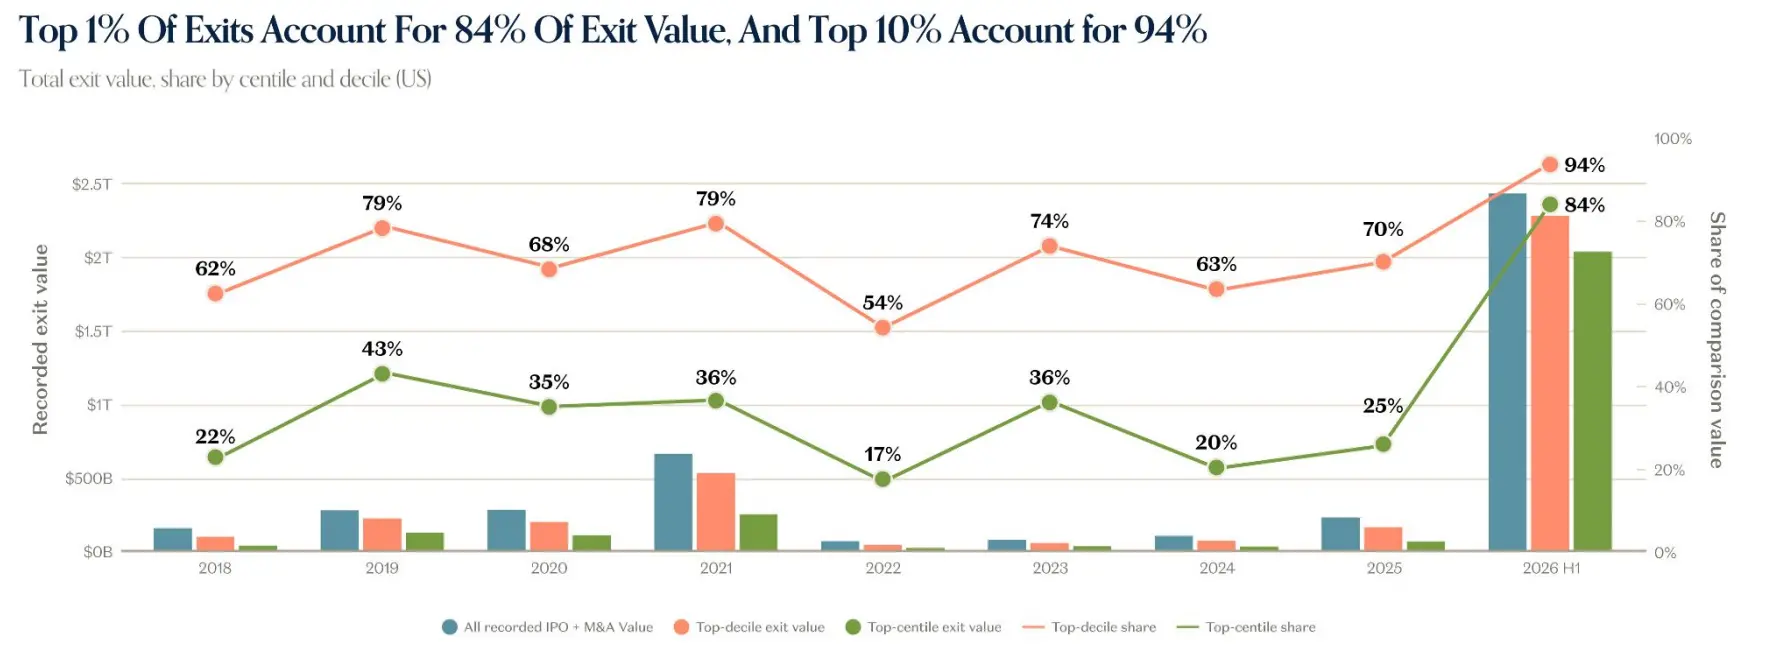
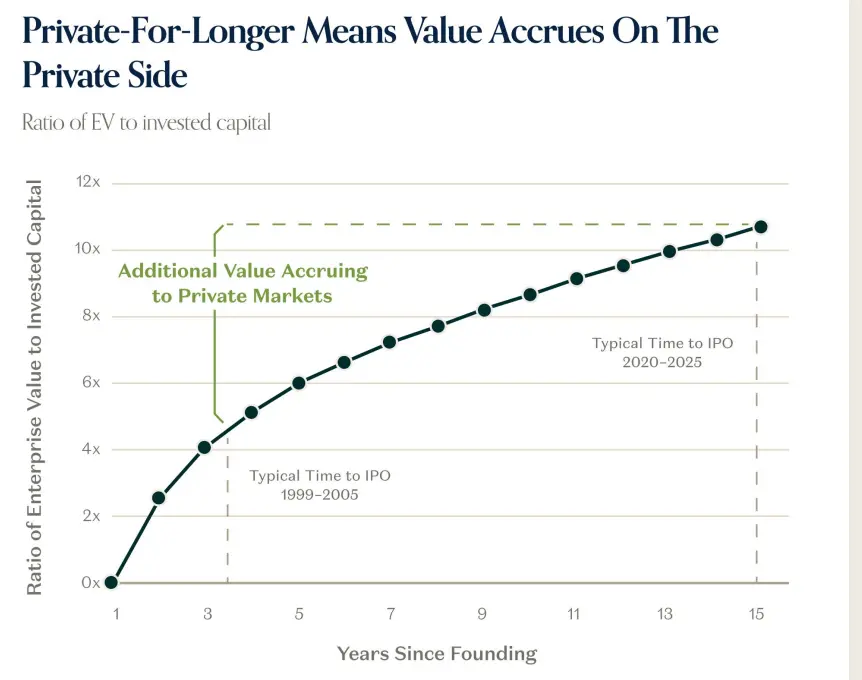
報告將此現象稱為「長期私有化」(Private-for-longer),意指企業延後上市,在私有階段累積更多價值。典型IPO時程已從1999至2005年的約3年,延長至2020至2025年的逾10年。美國活躍獨角獸總估值達5.34兆美元,超越羅素2000指數的3.5兆美元。退出回報的冪律效應亦更顯著:頂端1%退出案佔退出總值84%,頂端10%則佔94%。
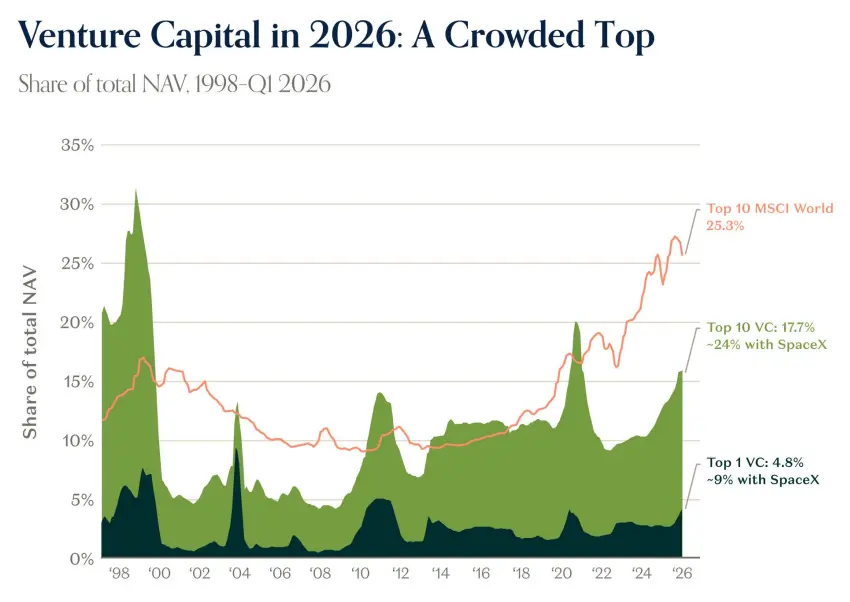
二級市場亦反映此趨勢。報告指出,員工股票轉讓參與率低於60%,但認購率卻創歷史新高;轉讓折價幅度極小;二級市場中位價格相較上輪融資無折價(0%),第75百分位為溢價23%,第90百分位更達溢價79%。頂尖創投投資組合價值增長遠超頂尖上市公司:2017至2026年間,前30大創投投資組合指數由100升至2,333,而前10大上市公司僅升至542。創投集中度亦提升:前10大創投占淨資產價值(NAV)17.7%,若納入SpaceX則達約24%。同時,創投基金績效落差創歷史新高,前十分之一基金與其他基金差距持續擴大。
報告指出,零利率時代結束後,新創公司與上市公司一樣,由重視成長轉向重視獲利。然而,成功募得資金者仍維持高速成長,其成長率相當甚至超越零利率巔峰時期。AI於創投交易金額占比,已由2016年15%攀升至2026年86%。新晉獨角獸更趨年輕:新獨角獸中位年齡由2019年約7年縮減至2026年約4年,而全體活躍獨角獸中位年齡則升至約15年。
報告亦指出,2026年美國多數受創投支持之科技獨角獸營收低於5億美元、成長率不超過20%,且現金跑道更短。AI時代新創公司展現迥異成長曲線:2022年成立者,至第四年營收成長率約為往年同期三倍;頂尖AI應用程式在小基期成長約5倍、大基期約2.5倍;小基期中位年增率達423%,大基期則為150%。
私有企業數據正述說宏觀故事
報告指出,私有科技公司日益成為重要經濟議題的領先指標。OpenRouter數據顯示,每週token用量自2025年初0.5兆增至2025年9月4.7兆,再躍升至2026年9月126.2兆,年增率約27倍,且自6月起已翻倍兩次。
報告認為AI採用現況仍屬「廣泛但淺層」。頂端一成用戶使用外掛與技能的比例,遠高於一般企業:OpenAI外掛採用率95%、前沿企業21%、一般企業僅9%;技能採用率分別為93%、19%與3%。Databricks Smart Router以每項任務2.13美元成本解決92.3%編碼任務,降低成本35%並提升評分1.3分。Kalshi已開始為未來GPU運算力定價。報告另指出,推論服務提供商收入增幅約佔整體四分之三,但僅占企業價值(EV)約五分之一。
回顧之餘,報告亦提供展望。a16z成長團隊預期AI將擴大需求:企業與消費者採用將更成熟,並延伸至機器人、生技、醫療及自動駕駛等新領域。整體而言,科技進步正以指數級速度加速。報告強調,未來雖不可預測,但鑑於變革之速度與節奏,本輪週期將迥異於任何以往週期。