Yapay zeka ticareti ne zaman düşüşten kurtulacak? Piyasa, Meta'nın 'devasa tahvil ihracatı' arkasındaki 'mahkumlar ikilemi'ni izliyor.
 Tapbit Wire
Geçen hafta yapay zeka ticareti yeni bir satış baskısı dalgasına maruz kaldı; ABD hisse ve tahvil piyasaları aynı anda baskı altındaydı. Nasdaq, aylardır gördüğü en kötü tek günlük performansı sergiledi; ABD yüksek getirili tahvillerin risk primi 17 ayın en yükseğine çıktı; CCC notlu çöp tahvillerin getirisi 2020'den beri en yüksek seviyeye ulaştı. Hisse endeksleri yüzeyde sınırlı volatilite gösterdi ama temel varlık risklerinin yeniden değerlendirilmesi hızlandı.
Piyasa kaygılarını artıran odak noktalarından biri, Meta'nın üçüncü çeyrek sonuçlarını açıklamasının ardından duyurduğu devasa finansman planıdır. Barclays'in 23 Ekim'de yayınladığı bir araştırma raporuna göre, Meta erken finansman kararı aldı; bunun nedenlerinden biri, yapay zeka ekosistemindeki diğer şirketlerin de finansman başlatmaya veya başlamayı planlamaya başlaması ve sermaye piyasasının emme kapasitesinin giderek daralmasıdır.
Bu durum, yapay zeka devlerinin karşılaştığı 'mahkumlar ikilemini' ortaya çıkarıyor: Her şirketin erken finansman yapma motivasyonu var; ancak devler topluca tahvil ihracatını hızlandırırsa, yeni arz finansman maliyetlerini artırabilir ve bu da tüm katılımcıların finansman alanını daraltabilir. Bu arada hedge fonları kaldıraç oranlarını azaltmaya devam ediyor ve yapay zeka ile ilişkili kredi varlıklarının spread'ı da genişliyor.
Dolayısıyla yapay zeka ticaretinin düşüşten kurtulması, sadece teknoloji devlerinin kâr performansına değil, aynı zamanda piyasaların yoğun tahvil arzını sindirebilmesine ve yükselen finansman maliyetlerinin yapay zeka sektörüne daha fazla baskı yapmasına bağlıdır.
Hisse Endeksleri Sakin Görünüyor, Yapay Zeka Pozisyonları Yoğun Temizlenmeye Uğruyor
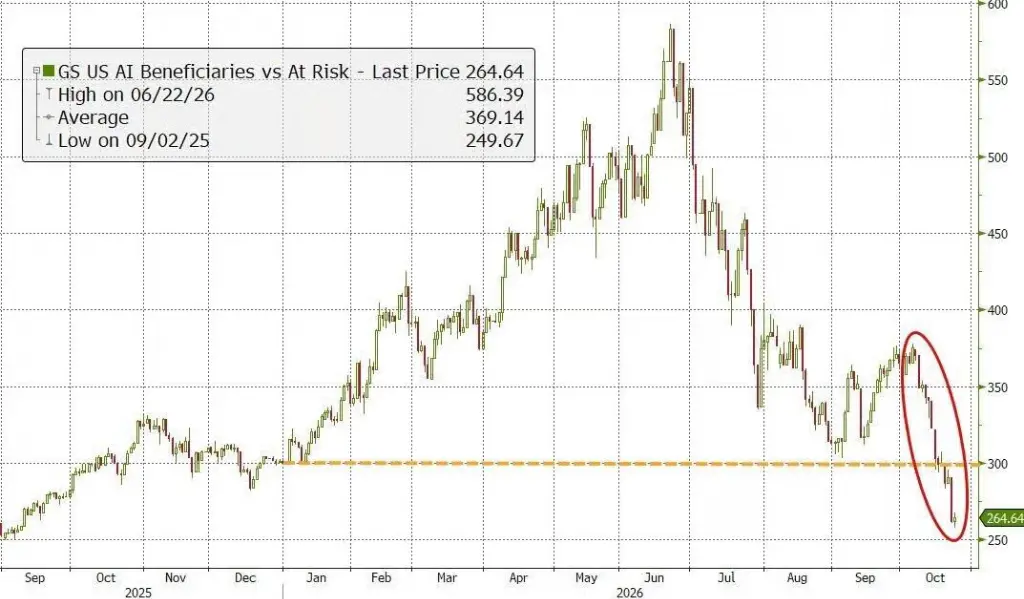
Geçen hafta endeks performansları bireysel hisseler arasındaki ciddi farklılaşmayı gizledi. Goldman Sachs verilerine göre, yapay zeka faydalı hisseleriyle riskli hisseleri içeren uzun-kısa kombinasyonu Haziran zirvesinden yaklaşık %55 geriledi; yıl boyu elde edilen tüm kazançlar tamamen silindi; momentum stratejileri de önemli bir düzeltmeye uğradı ve 2008 finans krizinden beri görülmemiş aşırı seviyelere düştü.
Perşembe günü S&P 500 endeksi %1,2 düştü; yine de 335 bileşen hissesi yükseldi; eşit ağırlıklı S&P 500 endeksi %0,7 artarken, piyasa değeri ağırlıklı SPY kapanışta düştü. Goldman Sachs verileri, hedge fonların önceki sekiz işlem gününün yedisinde kaldıraç azaltma operasyonları gerçekleştirdiğini gösteriyor; Perşembe satış dalgasının tamamı uzun pozisyonların temizlenmesiyle gerçekleşti.
Bu durum, son ayarlamaların yalnızca yapay zeka değerlemelerine yönelik yeniden incelemeden ibaret olmadığını, aynı zamanda kalabalık pozisyonların yoğun temizlenmesini de içerdiğini gösteriyor. Ancak pozisyon ayarlamalarının sürdürülebilir bir toparlanmaya yol açıp açmayacağı, kredi piyasasındaki baskıların hafiflemesine bağlıdır.
Kredi Riski Düşük Notlu Borçlulara Yoğunlaşıyor
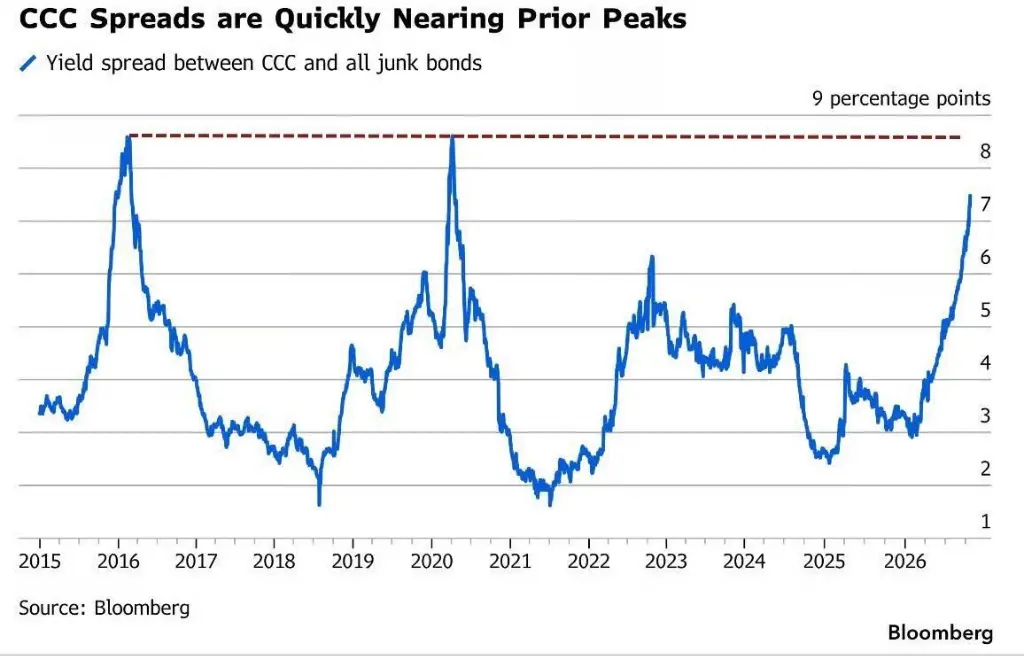
Bloomberg'e göre, ABD yüksek getirili tahvillerinin ortalama risk primi 17 ayın en yükseğine çıktı; birincil piyasa bu yılın en büyük iptal dalgasını yaşıyor; CCC notlu çöp tahvillerin getirisi %15,85'e ulaştı ve 2020'den beri en yüksek seviye oldu; CCC ile BB notlu tahviller arasındaki spread, 2016 ve 2020'de görülen zirvelere yaklaşıyor.
Kaldıraçlı kredi piyasası da baskı altında. Dolar başına 60 sentin altında fiyatlanan derin çöküşte kredilerin hacmi Mart 2020'den beri en yüksek seviyeye çıktı. JPMorgan verilerine göre, geçen 12 ayda dolar başına 80 sent veya altında fiyatlanan kredilerin hacmi neredeyse %90 arttı.
Dikkat çekici olan, CCC notlu tahvillerin spread'ının önemli ölçüde genişlemesine karşın genel kredi piyasasının eşzamanlı olarak bozulmamış olmasıdır; bu durum risklerin ödeme gücü zayıf borçlulara yoğunlaştığını gösteriyor. DoubleLine Capital Kurumsal Kredi Müdürü Robert Cohen, bazı CCC notlu borçluların borç yeniden yapılandırmasına yönelmesi olasılığını belirtiyor; ancak bu durumun tüm kredi döngüsünün tersine dönmesi anlamına gelmediğini vurguluyor.
Goldman Sachs verileri, yatırım sınıfı ve yüksek getirili kredi türevleri ile düşük notlu nakit tahvilleri dahil olmak üzere çoklu derecelendirme aralıklarında spread'ların bu turda döngüsel zirvelere ulaştığını gösteriyor. CreditSights Singapur Kredi Başkanı R. Lakshmanan, küresel risklerin ardışık olarak piyasayı etkilemesinin ardından kredi riskinin yeniden fiyatlandırılması yavaş yavaş sürdürülebilir bir eğilim oluşturduğunu belirtiyor.
Meta'nın Tahvil İhracı, Yapay Zeka Finansmanı 'Mahkumlar İkilemini' Ortaya Çıkarıyor
Meta'nın finansman planı, yapay zekâya yönelik sermaye harcamaları ile kredi piyasası arzı arasındaki çelişkiyi ön plana çıkardı. Şirket, 2026 yılı için beklenen sermaye harcamalarını 135-145 milyar dolar aralığına daralttı; dördüncü çeyrekte bu harcamaların 49-59 milyar dolar arasında gerçekleşmesini öngörüyor. Temettüden sonra özgür nakit akışı negatif olacak; yönetim ayrıca bu sonbahardan itibaren yüzlerce milyar dolarlık finansman ihtiyacını karşılamayı planlıyor.
Barclays raporunda, süper büyük teknoloji şirketlerinin gelir büyümesinin gerçekleştiğini, ancak sermaye harcamalarının artmaya devam ettiğini belirtti; finansman sorunu artık 'fon toplayabilir miyiz?' sorusundan 'ne zaman, ne kadar ve nasıl toplayacağız?' sorusuna kaydı.
Meta dosyasında, yapay zekâ ekosistemindeki diğer şirketlerin finansman başlattığını veya başlatacağını belirterek, sermaye piyasasının emme kapasitesinin giderek sınırlı hâle geldiğini ve erken finansmanın pratik bir zorunluluk haline geldiğini ifade etti.
Ancak tüm şirketler erken finansmana yönelince bireysel olarak mantıklı kararlar toplu piyasa baskısı yaratabilir: yeni tahvil arzının piyasaya yoğun şekilde girmesi ihraç maliyetlerini artırır ve kredi spread'lerinin daralmasını kısıtlar. Aşırı borçlanmanın kredi derecelendirmelerine zarar vermesini önlemek için şirketler, hisse senedi finansmanı, dönüşümlü tahviller, varlığa dayalı menkul kıymetler (ABS) ve bilanço dışı finansman kanallarını da değerlendirmeye başladı.
Barclays, yapay zekâyla ilgili finansman arzının kısa vadede kredi spread'lerinin daralma alanını sınırlamaya devam edeceğini düşünüyor.
Yapay Zekâ Kredisi Farklılaşması Yoğunlaşıyor, Piyasa Bireysel Tahvil Fiyatlama Yöneliyor
Barclays, yapay zekâyla ilişkili kredi varlıklarının hacminin yaklaşık 680 milyar dolar olduğunu tahmin ediyor; bu miktar süper büyük teknoloji şirketlerini, yarı iletkenleri, veri merkezlerini ve donanım şirketlerini kapsıyor ve yatırım sınıfı tahvil endeksi piyasa değerinin yaklaşık %7,5’ini oluştururken, endeksin süre riski maruziyetinin (DTS) yaklaşık %13’ünü oluşturuyor.
Genel olarak, yapay zekâ kredi varlıklarının yatırım sınıfı endeksiyle kıyaslandığındaki spread primi yaklaşık 35 baz puan; 10 yıldan uzun vadeli tahvillerde bu prim yaklaşık 55 baz puana ulaşıyor. Aynı zamanda, yapay zekâ ihracı yapan şirketler arasındaki spread dağılımı geçen yıl 24 baz puandan 65 baz puana yükseldi; Oracle ve veri merkezi sektörü hariç tutulsa bile bu oran yaklaşık %60 artarak 37 baz puana çıktı.
Eylül ortasından beri Oracle, Meta, SpaceX ve birkaç veri merkezi operatörünün kredi spread'leri endeksi önemli ölçüde aştı; Microsoft, Google ve Amazon’un kısa vadeli tahvilleri nispeten dirençli kaldı. Piyasa artık yapay zekâyı tek bir kredi teması olarak değil, ihracı yapanların finansman ihtiyaçları, bilanço yapıları ve uzun vadeli riskleri temelinde ayrıştırmaya başladı.
Getiri eğrisi de uzun vadeli baskıyı yansıtıyor. Barclays verilerine göre geçen yıl süper büyük teknoloji şirketlerinin 2-5 yıl, 5-10 yıl ve 10-30 yıl arası ortalama getiri eğrileri sırasıyla %137, %140 ve %68 oranında dikleşti. Bunlardan Meta’nın 10-30 yıllık eğri spread’i 68 baz puanla benzer ihracı yapanlar arasında en yüksek seviyede.
Uzun vadeli eğrinin dikleşmesi, yatırımcıların uzun vadeli borçlar için talep ettikleri risk karşılığının arttığını gösteriyor. Yapay zekâ şirketleri sermaye harcamalarını genişletmeye devam ettikçe piyasa, yalnızca yatırımların gelire dönüştürülüp dönüştürülemeyeceğini değil, aynı zamanda finansman hacmini, nakit akışı iyileşme zamanını ve yeni tahvillerin finansman maliyetlerine etkisini de değerlendirmek zorunda kalıyor.
Bu nedenle yapay zekâ işlemelerinin düşüşünü durdurabilmesi, devasa finansmanın piyasa tarafından emilip emilemeyeceği, kredi spread’lerinin istikrar kazanıp kazanamayacağı ve yapay zekâ şirketleri arasındaki risk farklılaşmasının genişlemeye devam edip etmeyeceği üzerinde duruyor. Bu baskılar hafiflemeye kadar herhangi bir dönemsel toparlanma bile artan finansman maliyetleriyle sınırlandırılabilir.