Bahis şirketleri her zaman kazanır mı? Delphi Digital, önümüzdeki on yılın spekülatif dalgasını yorumluyor.
 Tapbit Wire
Özet
Spekülasyon, önümüzdeki on yıl için ana yatırım teması haline geliyor. Tarihsel olarak spekülasyon, teknolojik devrimlerle ortaya çıkan 'yapıya yönelik spekülasyon' ve mali, parasal ile sosyoekonomik baskılarla tetiklenen 'piyango tarzı spekülasyon' olmak üzere iki güç tarafından yönlendirilmiştir. Geçmişte bu ikisi genellikle ayrı işlerdi; şimdi ise aynı anda hızlanıyorlar.
Yapay zekâ (YZ), her iki spekülasyon motorunu da aynı anda harekete geçiriyor. Bir yandan, teknoloji devlerinin yüzlerce milyar dolarlık sermaye harcamaları, bilgi işlem gücü, elektrik ve veri merkezlerinin kurulumunu destekleyerek demiryolu ve internet dönemlerini andıran bir teknoloji yatırım patlaması oluşturuyor; diğer yandan YZ, enerji maliyetlerini artırarak mali ve finansman baskısını yoğunlaştırıyor ve gençlerin istihdam olanaklarını kısıtlayarak yüksek riskli, yüksek getirili fırsatlar arayışını dolaylı yoldan pekiştiriyor.
Kripto para, spekülatif faaliyetler için altyapı haline geliyor. Eğer YZ spekülasyon için mantıksal gerekçeyi sağlıyorsa, kripto teknolojisi de araçları sunuyor. Sonsuz vadeli sözleşmeler, meme coin’leri, tahmin piyasaları ve tokenleştirilmiş varlıklar, finans ürünleri oluşturma ve ticareti engellerini büyük ölçüde düşürerek, giderek daha fazla varlığın 24 saat boyunca küresel çapta işlem görmesini sağlıyor.
Spekülatif talep, geleneksel varlık sınıflarını aşarak yayılıyor. Spor bahisleri, aynı gün sona eren opsiyonlar, tahmin piyasaları, kripto paralar ve sosyal ticaret farklı pazarlara ait gibi görünse de aslında aynı talebi yansıtır: yatırımcılar, gelecekle ilgili yargılarını potansiyel getiri sağlayabilecek işlem pozisyonlarına dönüştürmek istiyorlar. Bu faaliyetler giderek aynı işlem platformları üzerine toplanıyor.
Temel yatırım stratejisi, 'çiçekleri değil, evi satın alın'dır. Bir sonraki başarılı YZ şirketi, bir sonraki yükselen token ya da bir sonraki popüler etkinlik üzerine bahis oynamak yerine, işlem faaliyetinden sürekli gelir elde edebilen platformlara odaklanın. Rapor, Robinhood, Hyperliquid, Lighter gibi işlem platformlarının yanı sıra Kalshi ve Polymarket’in iş modellerini ve büyüme potansiyellerini inceliyor.
İşlem platformları kar garantisi vermez. İşlem hacmi artışı mutlaka kâra dönüşmez; komisyon rekabeti, düzenleyici risk, sahte işlem teşvikleri ve piyasa döngüleri platform değerini aşındırabilir. Özellikle işlem platformu hisseleri ile platform token’ları arasında ayrım yapmak önemlidir: bir token’ın komisyon geri alımı mekanizması olsa bile, bu borsa hisselerine sahip olmakla eşdeğer değildir.
Uzun vadeli fırsat, tek bir piyasa döngüsünde değil, spekülatif altyapıda yatıyor. Tarihsel olarak hem demiryolu hem de internet balonları devasa sermaye kaybına neden olmuş, ancak kalıcı değere sahip altyapılar bırakmıştır. Delphi Digital, gelecekteki spekülatif balonların patlayabileceğini, ancak hayatta kalan eşleştirme, takas ve dağıtım ağlarının sürekli işlem talebini yakalayan temel varlıklar haline geleceği görüşündedir.
Orijinal metin aşağıdadır:
Spekülasyon tarihsel olarak iki güç tarafından yönlendirilmiştir. Bugün bu iki motor, hiç görülmemiş bir yoğunlukla aynı anda çalışıyor ve aynı teknoloji yelpazesince itiliyor.
1841 yılında İskoç gazeteci Charles Mackay, Olağanüstü Popüler Yanılgılar Anılarını yayınladı. Kitabın en çok dolaşan cümlesi açılışta yer alır: 'İnsanlar, doğru söylenmişse, sürü halinde düşünür; bununla birlikte deliliklerini de sürü halinde yaşadıkları, akıllarına ise yavaşça ve tek tek döndükleri görülecektir.'
Kitap, Mississippi Balonu, Güney Denizi Balonu, Hollanda lale çılgınlığı, cadı avları, simyacılar ve Haçlı Seferleri’ni anlatır. 185 yıldır bu cümle, demiryolu hisseleri, radyo konsept hisseleri, internet hisseleri, gayrimenkul, meme hisseleri, kripto paralar ve sıfır-gün opsiyonları gibi bir spekülatif çılgınlığından diğerine tanımlamak için tekrar tekrar kullanılmıştır.
Mackay’ın sür davranışına ilişkin gözlemi doğrudur ama insan toplumundaki yerini yanlış değerlendirmiştir. Grup davranışını normal yaşamdan sapma olarak kısa süreli bir çılgınlık olarak tanımlamış, insanların bu duruma düşüp sonunda akla dönüp normalleşeceğini düşünmüştür.
Ancak piyasalarda sür davranışı kendisi normdur. Kimse geleceği bilmediğinde, fiyatlar birbirlerini izleyen ve tahmin eden kişiler tarafından ortaklaşa belirlenir. Piyasaların doğuşundan beri bu kural hiç değişmemiştir.
Finans gazetecisi Edwin Lefèvre, bu durumu daha az ahlaki bir dille tanımlar. Hisse Senedi Operatörü Anıları adlı eserinde, efsanevi tüccar Jesse Livermore’a dayandırdığı anlatıcısı açıkça şöyle der: 'Wall Street’te yeni bir şey yoktur. Olamaz çünkü spekülasyon dağlardan eski gibidir. Bugün borsada olan her şey geçmişte olmuş ve tekrar olacak.'
Finans araçları sürekli değişiyor, ancak bunlarla ilişkili insan davranışları temelde aynı kalmıştır.
İnsanlar gelecekteki getiriler üzerinde bir tür iddia satın alıp satabildikçe spekülasyon var olacak. Dönemler arasındaki gerçek fark, spekülasyonun yoğunluğunda ve insanlar aslında neyi satın aldıklarına dair inançlarında yatar.
Bu makale basit bir sorudan kaynaklanmaktadır: Spekülasyon, teknolojik değişimlere yönelik toplumsal bir tepki midir yoksa siyasi ve parasal düzenin çöküşüne mi tepkidir?
Tarih, her iki faktörün de spekülasyonu tetikleyebileceğini göstermektedir; en ünlü spekülasyon dönemlerinin çoğu ise bu iki güçten yalnızca biri tarafından yönlendirilmiştir. Bazen yeni bir teknoloji, geleceği bugünden çok daha geniş görünür kılar; bazen ise baskı altındaki mali ve siyasi sistemler, halkı kendi sistemi tarafından tasarlanan ve pazarlanan spekülasyon işlemlerine iter.
Günümüzde bu iki güç aynı anda yüksek hızla işliyor ve aynı teknoloji her ikisini de destekliyor. İşte bu yüzden spekülasyonu kendisi bir yatırım teması olarak görüyoruz. Doğrudan spekülatif bir varlığa yatırım yapmak yerine, bu işlemler için eşleştirme ve takas hizmetleri veren platformlara sahip olmak daha mantıklıdır.
I. Spekülasyonun Gölgesi
Warren Buffett’un öğretmeni Benjamin Graham, yatırım ile spekülasyon arasındaki farkı acı bir tecrübeyle öğrenmiştir.
1929–1932 yılları arasında yönettiği yatırım ortaklığı yaklaşık %70 kaybetmiştir. Daha sonraki kariyerinin büyük bölümünde, insanların yeni satın aldıkları her varlığı kolayca «yatırım» olarak tanımlamasını engellemeye çalışmıştır.
1934’te Graham ve David Dodd, yatırım ile spekülasyonu ayırt etmede klasik standart olarak kabul edilen bir tanım sunmuşlardır: «Yatırım işlemi, kapsamlı analizle yapılan, ana paranın güvenliğini ve yeterli getiriyi vaat eden işlemdir. Bu gereksinimleri karşılamayan işlemler spekülatiftir.»
Ancak Graham, Wall Street’in bu terimleri asla bu katı standarta göre kullanmayacağını çok iyi biliyordu. Daha sonra şöyle yazmıştır: «Wall Street’te yaygın anlamda, kimse ne tür menkul kıymet satın alıyorsa ya da satıyorsa, hangi amaçla, hangi fiyattan veya nakit mi yoksa marjine mi işlem yapıldığına bakılmaksızın herkes bir yatırımcıdır.»
Yine de Graham, spekülasyonu bir günah olarak görmemiştir. Akıllı Yatırımcı kitabında şöyle yazar: «Saf spekülasyon ne yasadışıdır ne ahlaki açıdan suçtur ne de çoğu kişi için cebini şişirir.»
Ayrıca, belirli bir düzeyde spekülasyonun hem gerekli hem de kaçınılmaz olduğunu belirtmiştir. Sonuçta, modellerle tamamen ortadan kaldırılamayan riskleri üstlenmek zorunda olan kişiler vardır. O’nun gerçekten karşı çıktığı, kavramların karıştırılmasıydı.
1929 krizinde servetinin büyük kısmını kaybeden Wall Street tüccarı Fred Schwed, bu ayrımı 1940’ta yayımladığı Nerede Müşterilerin Yatlaları? kitabında iki cümleyle özetlemiştir: «Spekülasyon, az parayı çok para yapmaya çalışan, muhtemelen başarısız bir çabadır. Yatırım ise çok paranın az para olmasının önüne geçmeye çalışan, başarılı olması gereken bir çabadır.»
John Maynard Keynes, kişisel fonlarıyla yoğun şekilde spekülasyon yapmıştır. Onun ilgisi spekülasyonun ahlaki yönünde değil, işleyiş mekanizmasındaydı.
Genel Teori’nin 12. Bölümü’nde Keynes, profesyonel yatırım faaliyetini dönemin gazetelerinin düzenlediği güzellik yarışmalarına benzetmiştir: Okuyucular yüz fotoğraf arasından en güzel altı yüzü seçmelidir; kazanan, nesnel olarak en güzel yüzleri seçen kişi değil, tüm katılımcıların ortalama seçimine en yakın seçim yapan kişidir.
Keynes şöyle açıklamıştır: «Burada, kişinin yargısıyla gerçekten en güzel olanları seçmek ya da ortalama görüşün gerçekten en güzel sanılanları seçmesi söz konusu değildir. Üçüncü dereceye gelmiş bulunuyoruz: Zekâmızı, ortalama görüşün ortalama görüşü ne olacağını tahmin etmeye harcıyoruz.»
Ayrıca bazı kişilerin tahminleri dördüncü ve beşinci dereceye kadar uzandığını da belirtmiştir. Bu bakış açısıyla spekülasyon, temelde başkalarının nasıl yargılayacağını değerlendirmektir; varlıkların nakit akışları ise yalnızca bir referans faktörüdür.
Yale Üniversitesi ekonomisti ve Nobel Ödülü sahibi Robert Shiller, bu beklentilerin nasıl yayıldığını daha da ayrıntılı açıklamıştır.
Akılsız Coşku ve Anlatı Ekonomisi kitaplarında, finans verilerinden çok daha hızlı yayılan hikâyelerin önemli olduğunu ileri sürmüştür. Varlık fiyatlarını çoğunlukla «yeni dönem» hakkında anlatılar harekete geçirir: Konut fiyatları sadece artabilir; internet her şeyi değiştirecek; hükümetin keyfiyle bastığından daha az para basabilen bir para birimi, kâğıt paralardan daha iyidir.
Doğru ya da yanlış olmasına bakılmaksızın, bir hikâye yeterince kolay tekrarlanabiliyorsa fiyatı harekete geçirmenin potansiyeline sahiptir.
1992’de sterlini kısa pozisyona alarak ün kazanan George Soros, bu geri besleme döngüsü üzerine işlem yaparak kariyerini inşa etmiştir. Bu mekanizmayı «Yansıma (Reflexivity)» olarak adlandırmıştır.
2009 yılında yaptığı bir konuşmada Soros şöyle demiştir: 'Her balonun iki unsuru vardır: gerçeklikte var olan temel bir eğilim ile bu eğilimle ilgili yanlış bir algı.'
Bu ikisi birbirini desteklediğinde yükselen fiyatlar, orijinal yargıyı doğrulayan kanıt gibi görünür. Soros’un anlatımıyla, patlama aşaması 'uzun ve yavaş'tır; çöküş aşaması ise 'kısa ve dik'tir çünkü sürdürülemez pozisyonların zorla kapatılması düşüşü daha da pekiştirir.
Eğilim tersine dönmeden önce kalabalıklar, Mackay’ın öne sürdüğü kadar aptal değildir. Sadece belirli bir süre boyunca getiri sağlayabilen bir sürece katılmaktadırlar ve bu getiriler genellikle oldukça yüksektir. Soros’un kendi başarısı da bunun kanıtıdır.
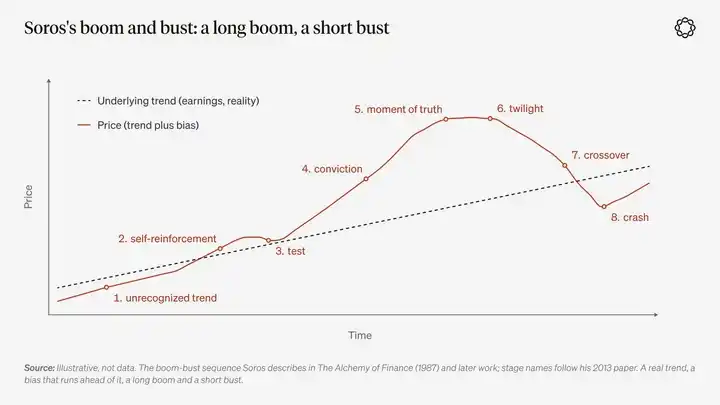
Bu dört düşünür birçok konuda farklı görüşlere sahiptir; ancak kalabalık davranışlarıyla ilgili olarak, metodolojilerinin öngördüğünden daha yakın sonuçlara ulaşmışlardır: kısa vadeli fiyatlar, piyasa katılımcılarının başkalarının davranışlarına ilişkin beklentileriyle belirlenir. Bu davranış getiri sağlamaya devam ettiği sürece kalabalık akıllı görünür.
Ancak hiçbiri şu soruya kapsamlı bir yanıt vermemiştir: Kalabalık eylemini ilk olarak ne tetikler?
II. İki Büyük Spekülasyon Motoru
Bir kalabalığın harekete geçmesi için bir neden gerekir; bu neden genellikle iki dünya arasındaki uçurumdan kaynaklanır: varlıkların fiyatlarında zaten yansıyan gerçek dünya ile gelecekte ortaya çıkabilecek dünya.
Tarihsel olarak bu uçurum çoğunlukla iki yolla oluşmuştur.
İlki teknolojik değişimdir.
Demiryolları taşıma ve mesafe maliyetlerini büyük ölçüde azalttı; elektrik fabrika üretimini yeniden düzenledi; günümüzde okuma ve yazma yeteneğine sahip yapay zekâ modelleri beyaz yakalı iş gücünün değerine ilişkin algımızı yeniden şekillendiriyor.
İnsanlar bu değişimin ne zaman gerçekleşeceği ve kimin yeni kazançları ele geçireceği konusunda anlaşamazlar; likit piyasalar ise bu anlaşmazlıkların fiyatlandırıldığı ve işlem göründüğü yerlerdir.
Buna İnşa Spekülasyonu diyebiliriz.
Sonuçta tamamen yeni bir sanayi manzarası inşa edilecek; ilk gelenler statü ve getiri kazanacak; ancak sermaye genellikle hızlı ama kaba bir şekilde akar. Örneğin fiber optik ağlar tam da bu şekilde kuruldu ve veri merkezleri de aynı yolla inşa ediliyor. Aynı zamanda bu süreçte büyük miktarda sermaye de yok olur.
İkinci güç siyasi ve para sistemi kaynaklıdır.
Bir ülke mali baskı altında kaldığında ya da bir politika rejimi özel hedefler güderken halka türdeş bir bahis satmaya başlar: savaş borcunu şirket hissesine dönüştürmek; ev sahipliği millî bir politika olduğu için konut almak; ya da nakit dışındaki herhangi bir varlığı tutmak.
Hane halkı düzeyinde bu durum şöyle kendini gösterir: Bugün yaşamın normal yolu, insanların gelecekte decent bir hayat sürebileceklerine dair güven vermeyi bırakmıştır. Paranın gerçek satın alma gücü resmi verilerin gösterdiğinden daha hızlı azalmaktadır ve ücret geliri artık önceki neslin aynı yaşam döneminde ev satın alabildiği gibi, günümüzde aynı anda ev satın almayı mümkün kılmamaktadır.
Buna Lotarya Spekülasyonu diyebiliriz.
Bu noktada sabırla beklemek, zaten varlık sahibi olanların verdiği tavsiye gibi duyulmaya başlar. Geriye kalan tek seçenek ise bir lotarya bileti gibidir: çok düşük olasılıklı devasa bir kazanç elde ederseniz yaşamınız tamamen değişebilir; ancak başarısız olursanız sonuç, spekülatörün başlangıçtaki yaşam durumundan çok farklı olmaz.
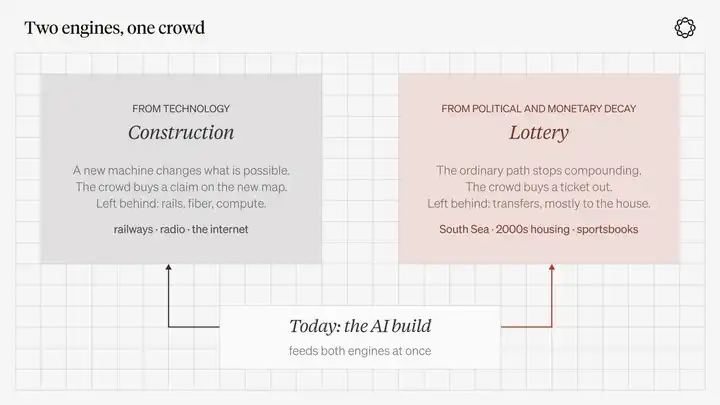
Grafik açıklaması: Bu, grupların ortak bir anlatı oluşturmasının iki yolu. Benzer davranışlar, farklı sonuçlar.
Bu kavramlardan hiçbirinin aşağılayıcı bir anlamı yoktur; bunlar insanları spekülasyona nasıl dahil ettiğini, hangi varlıkları aldıklarını değil, tanımlar.
1845 yılına ait bir demiryolu hissesi çoğunlukla inşaat anlatısına aittir; ancak aynı zamanda ani zenginlik umutları taşıyan piyango tarzı hayaller de barındırır. Bir spor kombine bahsi temelde bir piyango biletidir; yalnızca finans piyasalarının dilini öğrenmiştir. Bir borsa endeksi sonsuz vadeli sözleşmesi ise karşı taraf kimdir ve neden piyasaya girmiştir sorularına göre bu iki kategoriden birine girer.
Mackay aslında bu iki gücü gözlemlemiş, ancak adlandırmamıştır.
Haçlı Seferleri’ne dair bölümü, her dönemin kendi özel çılgınlığını taşıdığını yazarak başlatır: «İnsanları kâr arzusu, heyecan ihtiyacı ya da saf taklit gücü nedeniyle çeken bir plan, proje ya da hayal. Bu üç faktörün hiçbiri yoksa siyasi veya dini nedenler — ya da ikisi birlikte — insanları bir tür çılgınlığa sürükler.»
Projeler etrafındaki kâr arzusu inşaat spekülasyonuna karşılık gelir; siyasi güçlerin itici gücü ise ikinci motoru oluşturur. Taklit ise sürü davranışının kendisidir ve sürecin başlangıcında hangi gücün rol oynadığına dair hiçbir ayrıntıya önem vermez.
William Quinn ve John Turner da 2020 tarihli Boom and Bust kitaplarında benzer bir ayrımı önermişlerdir.
Onların «balon üçgeni», üç unsuru içerir: varlığın alım-satım edilebilirliği, para ve kredi ile spekülasyon. Ayrıca bir balonun oluşması için bir tetikleyiciye de ihtiyaç vardır; bu tetikleyici genellikle yeni bir teknoloji ya da hükümet politikasıdır.
Analizlerine göre, banka finansmanıyla hareket eden balonlar genellikle en ciddi hasarlara neden olurken, teknolojik ilerlemeyle tetiklenen balonlar patladıklarında geride gerçekten yararlı şeyler bırakma ihtimali en yüksek olanlardır.
III. Tarihteki Spekülatif Kalabalıklar Gerçekten Ne Yapıyordu?
Eğer Lefèvre’in «Wall Street’te yeni bir şey yoktur» ifadesi doğruysa, tarihi incelemenin en değerli yolu, her spekülatif çılgınlık dalgasının nedenlerini belirlemek, nihai olarak geride ne bıraktığını incelemek ve iki büyük motorun aynı anda güçlü şekilde çalışmasının aslında ne kadar nadir olduğunu fark etmektir.
Lale Delisi: Zengin Bir Cumhuriyet’te Ortaya Çıkan Yeni Bir Ticaret Varlığı
1636–1637 yılları arasındaki Hollandalı lale delisi, en çok bilinen finans balonu öykülerinden biridir ve tarihçilerin yeniden incelemeye en çok zaman harcadığı olaylardan biridir.
Tarihçi Anne Goldgar, 2007 tarihli Tulipmania kitabında, dönemin ana katılımcılarının Haarlem ve Amsterdam’daki küçük bir tüccar ve ustabaşı grubu olduğunu, kendileri arasında lüks bir ürün ticareti yaptıklarını tespit etmiştir.
Daha sonra şöyle demiştir: «Bunun nedeniyle iflas eden kimseyi bulamadım.»
Bu çılgınlıktan kaynaklanan zararlar çoğunlukla güven ve itibar düzeyinde yoğunlaşmıştı. Ancak o dönemde üç koşul mevcuttu: ortaya çıkan estetik bir tüketim ürünü, henüz sökülmemiş soğanlar üzerine yapılan vadeli sözleşme sistemi ve gelecek vaatlerini ticaret yapabilen gelişmiş bir hukuki yapıya sahip zengin bir ticaret cumhuriyeti.
Laleler teknolojik bir yenilik değildi; ancak yenilik, inşaat spekülasyonunun daha küçük bir dalı olarak görülebilir. Yeni bir mal ve vadeli ticaret piyasası, siyasi düzenin düzgün işlediği bir ortamda spekülatif bir kalabalığın doğmasına yeterliydi.
Normal yükseliş piyasalarında «balon» olarak adlandırılan çoğu olgu bununla benzerdir ve gerçek verdiği zararlar genellikle sonradan anlatılanlara kıyasla çok daha azdır.
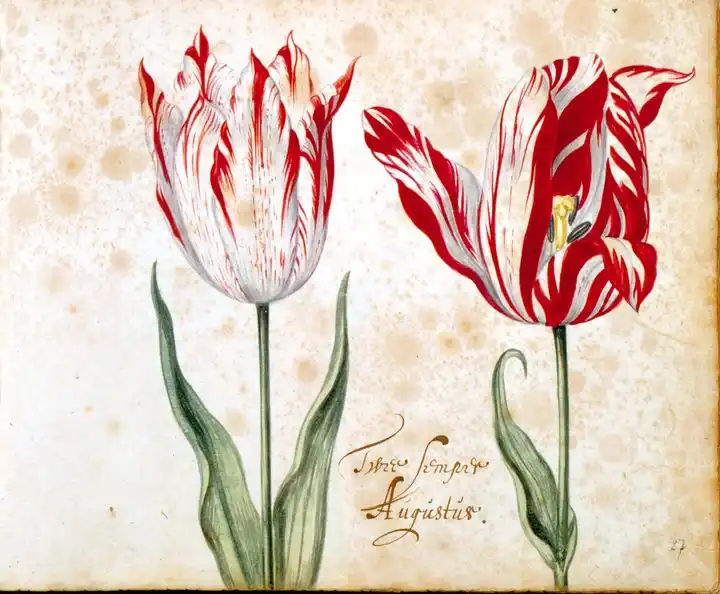
Açıklama: 1636–1637 lale ticaretinde en ünlü çeşit olan Semper Augustus’un görüntüsü; 17. yüzyıl lale kataloğundan alınmıştır.
Güney Denizi Balonu ve John Law: Ulusal Mali Borcu Hisselere Paketlemek
1720 yılında durum tamamen farklıydı ve teknolojinin neredeyse hiç rolü yoktu. İspanyol Veraset Savaşı’nın bitiminden sonra hem Büyük Britanya hem de Fransa, mevcut vergi sistemleriyle kolayca karşılanamayacak kadar devasa borç yükü altındaydı. Her iki ülke de borçlarını ticaret şirketleri aracılığıyla yeniden yapılandırmayı denedi.
Londra’da Güney Denizi Şirketi, devlet borcunu kamu defterlerinden çıkarmak amacıyla borç-hisse dönüşümü önerdi. Hissenin yükselen fiyatı, borç sahiplerinin bu takası kabul etmeye istekli olmasını sağladı; bu da hisse fiyatlarını daha da yükselterek bir sonraki borç dönüşüm turunu kolaylaştırdı.
Güney Denizi Şirketi'nin hisse fiyatı, o yıl Ocak ayında yaklaşık 128 £'den Haziran sonunda yaklaşık 1.000 £'ye yükseldi. Hisse devir kayıtlarının yazın askıya alınması sırasında piyasa ileriye dönük fiyatlarla işlemeye devam etti. Ancak sonbaharda hisse fiyatı kazançlarının büyük kısmını geri verdi.
Paris'te John Law daha ileri gitti. Kraliyet bankasını, kağıt para sistemini ve Mississippi Şirketi'ni tek bir finans mekanizmasına entegre etti.
Birkaç ay boyunca bu mekanizma, mali çöküş eşiğindeki bir ülkeyi zekâsıyla kurtaran bir İskoçlu sayesinde yeniden finanse edilmiş gibi göründü. Ancak nihayetinde kağıt para, kendisinden başka gerçek değerle karşılabilir olmalıdır ve sonsuza dek daha fazla kağıt para basılarak sürdürülemez.
Fransa, bu krizden İngiltere’den daha şiddetli etkilendi çünkü parasal sistemi, spekülatif planın tamamının bir parçasıydı.
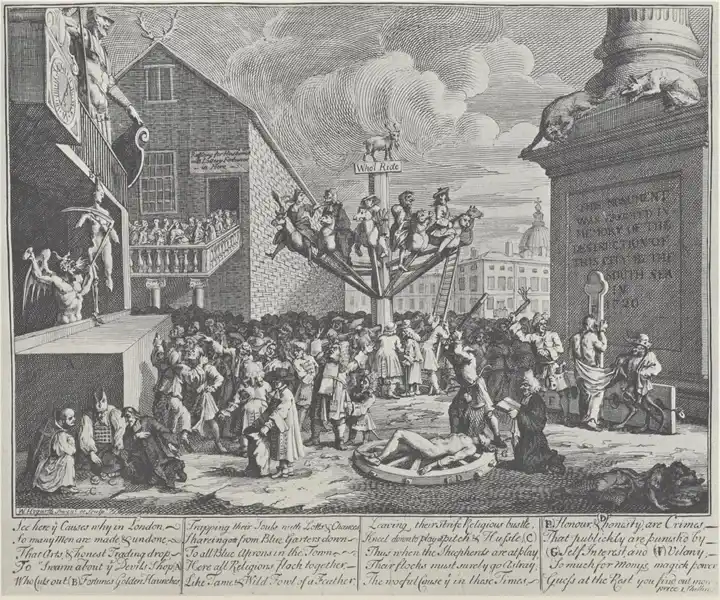
Başlık: William Hogarth'ın 1721'de tasarlayıp 1724'te yayımlanan 'Güney Denizi Balonu' adlı eleştirel gravür. Spekülatörler, 'Kim katılacak?' yazılı bir tabelanın altındaki bir dönme dolapta dönerken, Kötülük onurunu kamçılar, Bencillik dürüstlüğü işkence tekerleğine bağlar ve anıt, Güney Denizi Şirketi'nin şehre verdiği zarara yeniden adanır.
Bu, ikinci spekülatif motorun tipik örüntüsüdür. Kamu borcu özel kâr fırsatlarına dönüştürülürken, risk nihayetinde halka yüklenir.
2000'lerde konut politikası, ipotek yoluyla bu örüntünün başka bir versiyonunu uyguladı. Kripto paranın parasal anlatımı ise tam ters yönde gelişir: resmi para değer kaybettiğinde piyasa, başka bir para birimini benimsemek için koşmaya başlar.
Yaklaşımın neredeyse dini nitelikteki anlatımını desteklemesek bile, arkasındaki yapıyı anlamak zor değildir. Bir grup resmi değeri saklama aracı olarak artık güvenmiyorsa, daha iyi bir alternatifin hikâyesini satın almaya hazırdır.
Demiryolu Delisi: Gerçek Teknoloji, Ucuz Para ve İzinci Parlamento
1840'ların ortasında İngiltere, sonraki tüm teknoloji spekülasyon çılgınlıklarının tarihsel prototipidir.
Buharlı lokomotif gerçek bir teknolojiydi. Zaten 1830 yılında Liverpool ve Manchester Demiryolu, ücretli yolcu seferleri vermeye başlamıştı. Daha sonra para giderek ucuzlaştı.
1844'te İngiltere Merkez Bankası faiz oranlarını %4'ten %2,5'e düşürdü; yatırımcılar demiryolu hisselerine küçük bir depozito ile abone olabildi; Britanya Parlamentosu, mühendislerin güzergâh araştırmalarını tamamlamasından daha hızlı yeni demiryolları onayladı.
Demiryolu tarihi arşivlerini uzun süredir inceleyen matematikçi Andrew Odlyzko, istatistiksel analizle Birleşik Krallık Parlamentosu tarafından onaylanan yeni demiryolu milajının 1844'te 805 mil, 1845'te 2.700 mil ve 1846'da 4.538 mile çıktığını buldu.
1847'ye gelindiğinde Birleşik Krallık, demiryolu inşaatına yılda yaklaşık 44 milyon £ harcarken, o dönemde merkezi hükümetin toplam yıllık bütçesi yalnızca yaklaşık 50 milyon £ idi.
Dickens'in 'Dombey ve Oğlu' romanında demiryolu unsurlarıyla dolu bir dönem betimlenir: 'Demiryolu otelleri, demiryolu ofisleri, demiryolu pansiyonları ve yurtları; demiryolu planları, haritaları, manzara görünümleri, paketleme kağıtları, şişeler, sandviç kutuları ve tren çizelgeleri.'
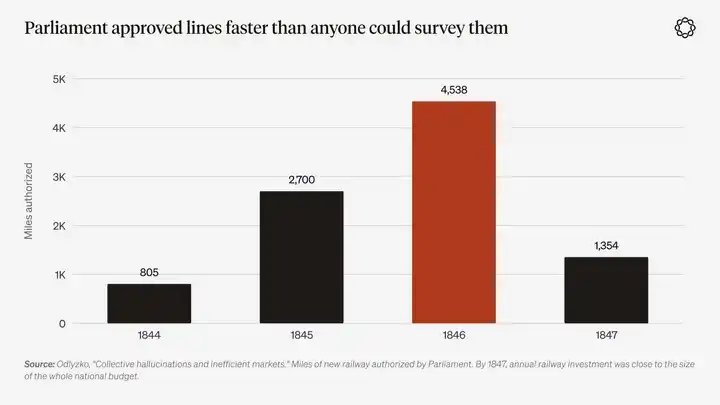
Grafik başlığı: Birleşik Krallık Parlamentosu tarafından onaylanan yeni demiryollarının milajı; veriler Odlyzko'nun 'Kolektif Hallüsinasyonlar ve Verimsiz Piyasalar' adlı çalışmasından alınmıştır. 1847'ye gelindiğinde yıllık demiryolu yatırımları, merkezi hükümet bütçesine yaklaşmıştı.
Bu çılgınlıkta Mackay'ın kendi rolü, finans tarihinde oldukça ironik bir bölümdür.
Odlyzko, Mackay'ın 1844-1847 yılları arasında editörlüğünü yaptığı Glasgow Argus gazetesini yeniden inceledi ve kalabalık çılgınlığı üzerine en ünlü eserin yazarının aslında 'Demiryolu Delisi'nin en hevesli destekçilerinden biri olduğunu' saptadı.
Ekim 1845'te demiryolu fiyatları zirveye yaklaşırken Mackay'ın gazetesi okuyuculara şöyle yazıyordu: 'Uyarı verenler yanılıyor; hiçbir meşru demiryolu spekülasyonundan korkmak için geçerli bir neden yoktur.'
Mackay kitabı 1852'de revize ettiğinde, kişisel olarak yaşadığı en şiddetli spekülatif çılgınlığı yalnızca tek bir dipnotla bahsetti.
Eğer sürü davranışına uzman biri, sürü içindeyken bunu net göremiyorsa, başkaları da kalabalık çılgınlığını tespit etme yeteneklerini abartmamalıdır.
Odlyzko’nun diğer araştırma sonuçları bugün daha da geçerlidir. Sözlerine göre, demiryolu hissedarları nihayetinde “son derece ağır hayal kırıklığına uğramıştır.”
Ancak demiryolu ağı yine de inşa edildi ve Odlyzko’nun “dünyanın en iyi ulaşım altyapısı” dediği şeyi İngiltere’ye bıraktı. Sermaye israfı, değersiz şeylerin havadan yaratılmasında değil, yatırımın zamanlaması ve güzergâh seçimlerinde gerçekleşti. Bu, tam da yapıcı spekülasyonun klasik biçimidir.
Yapay zekâ yatırımları için tarihsel ders, “demiryolları nihayetinde başarıya ulaştı, dolayısıyla yapay zekâ laboratuvarları alınmalı” değildir.
Gerçek ders şudur: Genel amaçlı bir teknoloji, ucuz para ve inşaat projelerine siyasi destek vermeye hevesli politika yapıcılar bir araya geldiğinde, aynı anda aşırı kapasite ve uzun vadeli kullanılabilecek altyapı ağları ortaya çıkar.
Seçtiğiniz yatırım hedefi kazanan olabilir ya da nihayetinde sıfıra inebilir; ancak büyük çaplı altyapı yatırımları kendileri, faydalı fiziksel altyapı bırakacaktır.
1920’ler: Ödünç Para ile Beslenen Yeni Bir Teknoloji Patlaması
1920’lerde aynı spekülasyon motoru, yalnızca daha yüksek kaldıraçla tekrar çalıştı.
Radyo, otomobiller, elektrifikasyon ve kitap üretim gibi gerçek teknolojik ilerlemeler, demiryolları gibi gerçekti. Radio Corporation of America (RCA), o dönemin “yeni çağ” anlatısının temsilci hissesiydi. Bugün ise birkaç bellek çipi ve yarı iletken şirketiyle onları destekleyen öncü yapay zekâ laboratuvarları benzer bir rol üstlenmektedir.
Harvard ekonomisti John Kenneth Galbraith, bir nesil sonra Yazdığı Büyük Çöküş, 1929 kitabında bu muazzam patlamayı tek bir Federal Reserve faiz kesintisine bağlamayı reddetti.
Ona göre daha önemli olan, dönemin sosyal ruhuydu: sıradan insanların da zenginleşmeye hak kazandığına dair yaygın bir inanç. Onlarca yıl sonra, daha önce az dikkat çekmiş iki faktörü daha ekledi: “finans hafızası son derece kısadır” ve “paranın zekâyla yanlış ilişkilendirilmesi”.
Bu çılgınlığın yakıtı krediydi ve pahalı bir krediydi. Brokerlik kredileri 8,5 milyar doları aştı ve Mart 1929’da kısa vadeli çağrı kredisi oranları geçici olarak %20’ye çıktı.
İnsanlar, borçlanma maliyetinin birkaç katına ulaşacağını düşündükleri yatırım getirileri bekleyerek bu kadar yüksek faizleri ödemeye razı oldular. Yatırım fonları birbirlerinin hisselerini satın alıp bu döngüsel sahipliği değer yaratımı olarak paketlediler.
Victoryan dönemli The Economist editörü Walter Bagehot, bu olgunun temel hammaddesini 70 yıl önce şöyle tanımlamıştı: “Belirli dönemlerde çok sayıda aptal insanın çok fazla aptal parası vardır.”
Onun açıklamasına göre bu para, kendisini tüketebilecek kişileri aramaya başlar; buna “aşırı para” denir. Hedefe ulaştığında “spekülasyon” oluşur; para nihayetinde tüketildiğinde ise “panik” başlar.
Eylül 1929 – Temmuz 1932 arasında Dow Jones Endüstriyel Ortalaması %89 düştü.
Bugün, 1920’lerin marj işlemi eşdeğeri, kendilerini asla kredi olarak tanıtmayan bir dizi kaldıraçlı araçtır: aynı gün sona eren opsiyonlar, sonsuz vade kontrat fonlama oranı mekanizmaları ve nakit olarak gösterilen teminatla birkaç dokunuşla kurulabilen on kat kaldıraçlı pozisyonlar.
Bir balon patladığında resmi anlatı genellikle suçlu bulmak ister: kısa pozisyoncular, yabancılar ya da merkez bankacıları. Çünkü tüm toplumun bir “güzellik yarışmasına” katıldığını kabul etmek, zenginliğin zekâyı ölçtüğü düşüncesiyle bağdaşmaz.
Fransız düşünür René Girard, taklitçi davranışlara özel ilgi duymuş ve kültür taklidi kuramını taklit ile kılıf atma mekanizmaları üzerine kurmuştur. Daha sonra diğer bilginler bu kuramı iktisada aktarmışlardır.
Peter Thiel, Stanford Üniversitesi’nde Girard’ın öğrencisiydi ve Facebook’un ilk dış yatırımcısı oldu. Aynı zamanda bu yatırımı açıklamak için Girard’ın kuramsal çerçevesini kullanmıştır. Patlama-çöküş döngüleri bu kurama şaşırtıcı ölçüde uygundur.
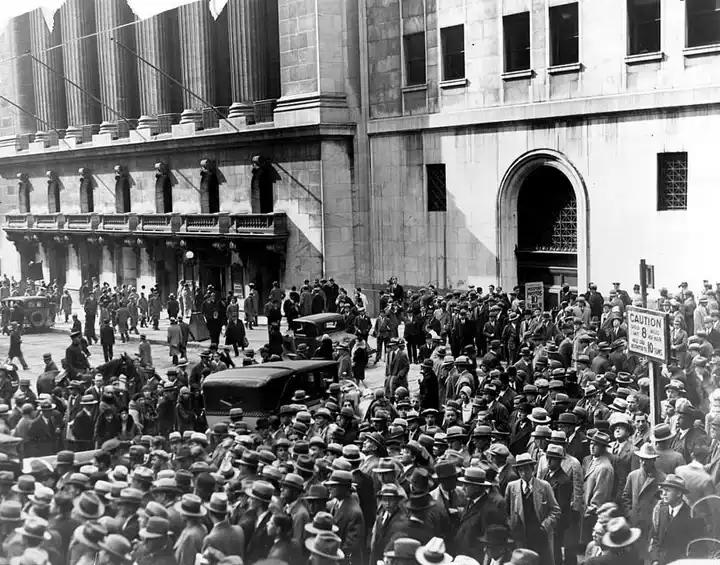
Altyazı: 1929 krizinden sonra New York Menkul Kıymetler Borsası önünde kalabalıklar toplandı.
İnternet Balonu ve Konut Balonu: İki Farklı Tahrik Kuvveti
1990’ların sonundaki İnternet balonu, demiryolu çılgınlığının fare çağına geçişi olarak tanımlanabilir.
İnternet dünyayı kalıcı olarak değiştirdi ve Shiller’in anlattığı ‘yeni dönem’ hikâyesi, Keynesyen beklenti oyunlarını harekete geçirdi: piyasa katılımcıları, geleneksel değerleme araçlarının artık geçerli olmadığını diğerleri de inanacak diye düşündü.
Mart 2000 ile Ekim 2002 arasında Nasdaq Bileşik Endeksi %78 düştü; çoğu halka açık şirket piyasadan çıktı ama yer altına döşenen fiber optik kablolar kaldı.
Amazon, şans oyunu tarzı spekülasyon aşamasını başarıyla atlatan bir yapı projesiydi. Pets.com ise aynı pazarlama dilini kullanan bir şans biletiydi. Balon gelişirken kalabalık ikisini gerçek zamanlı ayırt edemedi. Bu belirsizlik de tam olarak ‘güzellik yarışması’nın devam etmesinin temelidir.
Bunu izleyen konut patlaması farklı bir motorla harekete geçti ve politika yoluyla sürekli ivme kazandı.
Shiller’e göre ev sahipliği, yapılandırılmış finans ürünleri haline getirilmeden çok önce var olan, bulaşıcı bir ulusal sosyal hikâye olarak şekillendi.
Nokta-kom balonu patladığında Federal Rezerv para politikasını gevşetti; hükümet destekli konut kredisi kurumları ve siyasi baskı, ev alımını finanse eden kanalları genişletti; bankalar ve gölge bankacılık sistemi büyük ölçüde kaldıraç kullandı.
2000’den 2006 zirvesine kadar ABD ulusal konut fiyatları yaklaşık %85 arttı, ardından %27 düştü. Bu, Quinn ve Turner’ın banka finanslı balon riskleriyle ilgili uyarısının en tipik örneğidir.
Kripto: Her İki Motor Başlangıçtan Beri Mevcut
Bir varlık olarak kripto, kuruluşundan beri iki spekülatif motorla hareket etmektedir.
Bitcoin’in kurucu hikâyesi, nakit tutmanın sürekli değer kaybı hissi veren bir para sistemiyle karşıt bir protestodur. Stabilcoin’ler ise Lagos ve São Paulo gibi şehirlerde yaşayanlar için ABD banka hesabı olmadan ABD doları tutmanın bir yoludur.
Zaten Mayıs 2020’de şöyle not etmiştik: ‘Geniş kapsamlı para değeri düşüşünün koşulları gözümüzün önünde şekilleniyor.’
O yıl Aralık ayında Bitcoin’i ‘geniş kapsamlı para değeri düşüşüne en fazla kaldıraçla maruz kalan varlık’ olarak değerlendirdik.
Chainalysis’in en son yıllık raporuna göre, sınır ötesi stabilcoin fon akışları yaklaşık 220 milyar ABD dolarıydı; bu rakam bir önceki yıla göre %78 artış gösterdi. Stabilcoin’ler artık ülkeler arası eşten eşe (P2P) transfer değerinin %96’sını oluşturuyor.
Ayrıca kriptonun temel teknolojisi de kendisi bir ‘inşa etme’ hikâyesidir. Yaklaşık 300 milyar ABD doları stabilcoin taşıyor ve hiçbir zaman kapanmayan emir defteri ticaret sistemlerini destekliyor.
Aynı kripto varlık sembolü genellikle her iki hikâyeyi de taşır. Bitcoin’in bir teknoloji mi, bir koruma aracı mı yoksa bir inanç mı olduğu tartışması asla sona ermez; çünkü bu konuda yer alan topluluklar bu açıklamalar arasından seçim yapmak zorunda değildir.
Ancak bu makalenin temel yatırım mantığı açısından bakıldığında kriptonun ikinci rolü daha önemlidir: kripto kendisi de spekülatif faaliyet üreten bir teknolojidir.
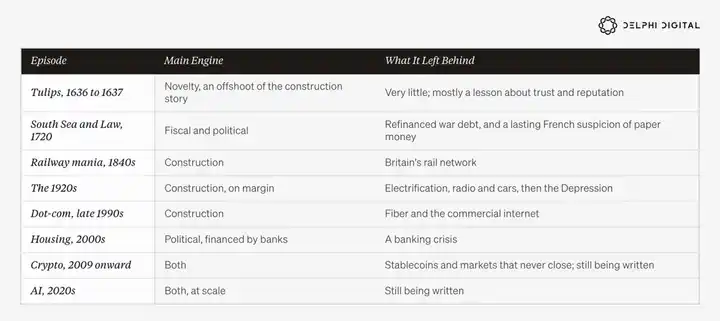
Yukarıdaki tarihe baktığımızda, her büyük spekülatif çılgınlık çoğunlukla tek bir motorla harekete geçmiştir.
Laleler, demiryolları, radyo ve internet; genel olarak işleyen siyasi ve para sistemleri içinde gerçekleşen yapılandırma anlatılarıydı. 1920’lerin patlaması, teknolojik yapılandırmayı sürüklemek için ödünç alınan paraya dayanıyordu ve sonunda ciddi bir krizle sonuçlandı.
Güney Denizi Patlaması, John Law’un finans sistemi ve konut sektörü patlaması; büyük ölçekli yeni teknolojiye pek ihtiyaç duymayan, politika odaklı anlatılardı.
Bu durumlarda spekülatif fırsatlar halka üstten aşağıya satıldı; devlet kamu borcunu yeniden yapılandırmak istiyorsa ya da hükümet ev sahipliği oranını artırmak istiyorsa.
Kripto para hem bu iki gücü birden harekete geçiriyor; ancak yakın zamana kadar ekonomi geneline kıyasla boyutu küçük kaldı.
Bugün iki şey değişti.
Birincisi, her iki motor da aynı anda güçlü şekilde çalışıyor. İkincisi, siyasi ve para politikası motorları artık yalnızca üstten aşağıya değil; giderek daha fazla hane halkı, geleneksel yaşam ilerleme yolunun artık işe yaramadığına inandığı için alttan yukarıya da güçlü şekilde harekete geçiyor.
İkinci değişim, spekülatif talebin bugün bu kadar yaygın olmasının önemli bir nedenidir.
IV. Aynı Anda Çalışan İki Spekülatif Motor
Piyangoya Benzer Motor: Konut, Borç ve İstihdam
2008 finans krizinden sonra ve tekrar 2020 pandemisinden sonra politika, tüm bir nesile iki mesaj gönderdi: nakit paranın satın alma gücü sürekli azalacak ve varlık piyasalarındaki düşüşler, kamu politikası müdahalesi gerektiren acil durumlar olarak değerlendirilecek.
Bütçe açığı artık nadir görülen bir durum değil; normalleşmiş bir politika rejimi haline geldi.
2025 mali yılında ABD federal bütçe açığı 1,8 trilyon dolar, yani GSYİH’nin %5,8’i düzeyine ulaştı; oysa ABD ekonomisi o dönemde resmi olarak durgunlukta değildi. Kongre Bütçe Ofisi, 2026 mali yılında (Eylül’de sona eren) bütçe açığının yaklaşık 2 trilyon dolara genişlediğini tahmin ediyor.
ABD federal borç üzerindeki yıllık net faiz ödemeleri şu anda yaklaşık 1 trilyon dolara ulaştı ve savunma harcamalarını aştı.
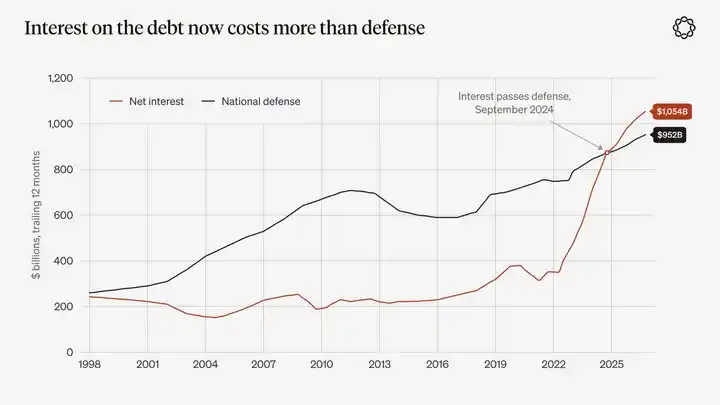
Grafik açıklaması: ABD federal hükümetinin net faiz ödemeleri ve savunma harcamaları; son 12 aylık toplamlar. Kaynak: ABD Hazine Bakanlığı Aylik Hazine Bildirimi. Net faiz ödemeleri, Eylül 2024’te ilk kez savunma harcamalarını aştı ve Aralık 2024’ten beri ondan yüksek kalmaya devam etti.
2010’lu yıllarda tüketici fiyatları genel olarak moderat kaldı, ancak fazla likidite varlık piyasalarına aktı: konut, uzun vadeli hisse senetleri ve çeşitli kıt varlıklar. 2020’den sonra enflasyon baskısı tüketim malları ve varlık fiyatları üzerinde eşzamanlı olarak ortaya çıktı.
Arazi kullanımına ilişkin imar kısıtlamaları ve yetersiz konut arzı, ABD konut sorununu açıklayan önemli faktörlerdir. Ayrıca 2008’den beri reel faiz oranları her yıl neredeyse sıfır seviyesinde olmadı.
Ancak bu makalenin asıl odak noktası şudur: ücret geliri, bir ailenin önceki nesille aynı zaman çizelgesinde ilk evini almasını artık sağlamıyorsa, geriye hangi seçenekler kalıyor?
Pew Araştırma Merkezi’nin ölçüm yöntemi en sezgiseldir.
1975–2000 yılları arasında 40 yaşın altında başkanlık yapan haneler için medyan konut değeri ile medyan hane geliri oranı uzun süre boyunca yaklaşık 2,5 kat seviyesinde kaldı. Bu oran, 2006’daki konut balonunun zirvesinde 3,6 kata ulaştı, 2019’da 2,9 kata geriledi, 2022’de tekrar 3,6 kata yükseldi ve 2024’te hâlâ 3,5 kat seviyesinde kaldı.
Harvard Ortak Konut Çalışmaları Merkezi, toplam hane gelirini ev satış fiyatlarıyla karşılaştırdı ve 2024 yılında ABD’de tek ailelik evlerin ulusal medyan satış fiyatının, medyan hane gelirinin 5 katı olduğunu tespit etti. San Jose, Los Angeles, San Francisco ve Honolulu’da bu oran 10 katı aştı.
Ulusal Emlak Danışmanları Birliği'nin en son anketi, ilk kez ev alanların toplam konut işlemlerindeki payının rekor düşük %21'e düştüğünü, ilk kez ev alanların ortanca yaşının ise rekor 40 yaşında yükseldiğini gösteriyor.
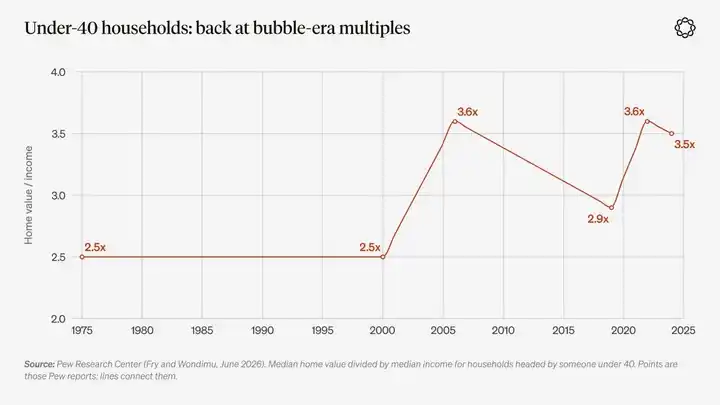
Grafik açıklaması: 40 yaşın altındaki kişilerin başkanlık ettiği hane halklarının ortanca konut değerinin ortanca gelire oranı. Kaynak: Pew Araştırma Merkezi, Fry ve Wondimu, Haziran 2026.
Böyle fiyat seviyelerinde tasarrufun ekonomik anlamı değişmeye başlıyor. Bir aile için sıfır dolar ile 10.000 dolar arasında büyük fark yoktur; çünkü her iki durumda da peşin ödeme ödemek için yeterli değildir. Ancak 10.000 dolar ile bir konut arasında hâlâ devasa bir uçurum vardır.
Eski sosyal sözleşmenin —çok çalışmak, tasarruf biriktirmek, ev satın almak ve ardından varlık değer artışından zenginleşmek— çoğu yönü, siyasi ve para politikası seçimleriyle bozulmuştur. Bu aynı zamanda sıradan insanların akılcı davranış olarak değerlendirdiği şeyi de değiştirmiştir.
Bu durumu gençler en güçlü şekilde hissediyor ve bunlar arasında genç erkekler, spor bahis platformlarına, opsiyon işlem uygulamalarına ve tahmin piyasalarına büyük ölçüde akın ediyor.
Pew Araştırma Merkezi'ne göre geçen yıl 30 yaşın altındaki erkeklerin %36’sı spor bahisine katılırken, ABD yetişkinlerinin genelinde bu oran %22’dir. FINRA Vakfı anketi, 35 yaşın altındaki yatırımcılar arasında opsiyon işlemi yapanların oranının %43 olduğunu, 55 ve üzeri yaş grubunda ise bu oranın yalnızca %10 olduğunu gösteriyor.
Biyolojik ve kültürel faktörler bazı farklılıkları açıklayabilir. Mevcut para sistemi ortaya çıkmadan önce bile genç erkekler her zaman daha yüksek risk alma eğilimindeydi. Ancak geleneksel varlık birikimi yollarının tıkanması, bahislerin yasallaşması ve akıllı telefonların yaygınlaşması gibi iki diğer faktörle birlikte bu davranışın hızla yayılmasının muhtemel nedenlerinden biridir.
Mayıs 2024’te meme coin çılgınlığı zirvesine ulaştığında bu fenomeni şöyle tanımlamıştık: “ağır borçlarla, ulaşılamaz konutlarla ve enflasyonla hızla aşınan ücretlerle mücadele eden” bir genç nesil için “bu yeni zenginlik rekabetinde kazanmanın tek yolu, 100 kat getiri elde etmektir.”
İnsanlara yüksek riskli yatırımları neden tercih ettiklerini sorduğumuzda yanıtları oldukça doğrudan oluyor.
2026 yılındaki Northwestern Mutual araştırmasına göre, yüksek riskli varlıklara çekilen Z Kuşağı katılımcıların %80’i kişisel finans durumlarının geride kaldığını hissetmeleri nedeniyle bu yatırımlara katıldıklarını belirtti.
Ancak bu, tüm bir kuşağın geleneksel zenginlik birikimi yöntemlerini terk ettiğini anlamına gelmez. Kent Enstitüsü’nün bulgularına göre, geçen yıl Z Kuşağı’nın yalnızca %17’si spor bahisine katılmıştır ve çoğu genç hâlâ geleneksel tasarruf yöntemlerini kullanmaktadır.
Ancak bu yatırım teması çoğunluğu çekmek zorunda değildir. Yeterince büyük, yeterince motive olmuş ve hepsi akıllı telefona sahip olan bir azınlık yeterlidir.
Amerikan Kumar Derneği verilerine göre, ABD’de yasal spor bahisleri 2018’de 6,6 milyar dolardan 2025’te 166,9 milyar dolara yükseldi.
Mayıs 2018’de ABD Yüksek Mahkemesi’nin Murphy v. NCAA kararı, spor bahisleri için yasal ortamı değiştirdi. Talep zaten mevcuttu ve karar bu talebe yasal bir kanal sağlarken eyalet hükümetleri için yeni bir vergi geliri kaynağı oluşturdu.
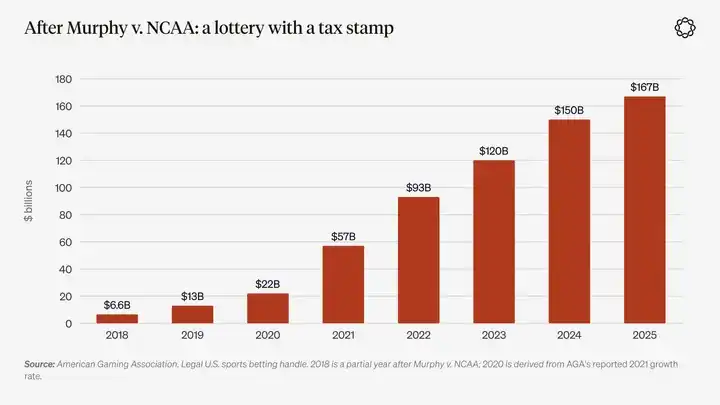
Grafik açıklaması: ABD’de yasal spor bahisleri, kaynak: Amerikan Kumar Derneği. 2018 verisi ilgili karar sonrası yalnızca kısmi yıl verisini içerir; 2020 verisi Derneği’nin yayımladığı 2021 büyüme oranına dayanarak tahmin edilmiştir.
Bu yılın ilk yarısında spekülasyonu teşvik eden para faktörünün itici gücü biraz zayıfladı. Ancak 19 Ağustos’ta ABD Hazine Bakanlığı, uzun vadeli Hazine bonosu回购 (likidite desteği) alım işlemlerinin hacmini en az iki katına çıkarmak üzere bir açıklama yaptı ve bu faktörü yeniden güçlendirdi.
Haber duyurulduğu gün Delphi’den Scott Freeman, bu hamleyi “nicel rahatlama ile aynı konsolide bilanço işlemi, yalnızca farklı bir bina üzerinden yürütülüyor” şeklinde değerlendirdi.
Ekim 2025’te JPMorgan’un bir araştırma raporu “devalüasyon ticareti” terimini yaygınlaştırdı. Birkaç gün sonra altın fiyatları ons başına 4.000 doları aştı.
Aslında bu ticaret mantığını 2019’dan beri tartışmaktaydık. O yıl Aralık ayı makro bakış açımızda “küresel fiduci para devalüasyon politikasının yeni bir turunun erken aşamasında olduğuna” dikkat çekmiştik.
Ocak 2025’te altın fiyatları ons başına 2.700 dolara yaklaşırken bunu “şu anda en dikkat çeken grafiklerden biri” olarak nitelendirdik.
Ocak 2026'da altın fiyatları ons başına yaklaşık 5.600 ABD dolarında zirve yaptı. O zamandan beri altın kazançlarının yaklaşık dörtte birini geri verdi; Federal Rezerv, 2023'ten bu yana ilk faiz artırımını gerçekleştirdi ve 10 yıllık ABD Tahvili getirisi Ekim'in başlarında %5,3'ü aştı; bu, iki yıldan fazla süredir görülmeyen en yüksek seviye.
Nakit tutmak artık tekrar belirli bir getiri sağlayabiliyor; ayrıca debasman (para değerinin düşürülmesi) stratejisini tek yönlü bir altın yükselişi olarak yorumlayanlar da piyasa düzeltmesini kabul etti.
Ancak daha yüksek faiz oranları geleneksel servet birikimi basamaklarını yeniden açmadı. Konut fiyatlarının hane gelirinin 3,5 katına ulaştığı bir ortamda ev almak isteyenler için daha yüksek faizler, kredilerin daha da karşılanamaz hâle gelmesini anlamına geliyor.
Bu arada ABD ekonomisi tam istihdam düzeyinde olsa da bütçe açığı hâlâ GSYİH'nin yaklaşık %6'sına yakın seviyede. Hükûmet artık borcunu daha yüksek faiz oranlarıyla yeniden finanse etmek zorunda kalırken, hızla büyüyen yapay zekâ finansman talepleri de aynı tasarruf havuzuna rekabet ediyor.
Dolayısıyla günümüzün sansürlü spekülasyon motoru artık çoğunlukla altına dayanmıyor; bunun yerine konut, istihdam ve mali baskı üzerine inşa ediliyor. Ve yapay zekâ bu üç alanı aynı anda etkiliyor.
Yapım Motoru: On yıllardır gerçekleşen en büyük özel sermaye inşaat dalgası
Bu on yılın yapım anlatısının açık bir adı var: YA (Yapay Zekâ). Yoksa artık ŞZ (Süperzekâ) mı denmeli?
Her ne olursa olsun Microsoft, Alphabet, Amazon ve Meta birlikte 2025 yılında yaklaşık 416 milyar ABD doları sermaye harcaması yaptı; bu rakam 2024’e göre yaklaşık iki kat arttı.
Bu dört şirketin yayınladığı rehberlere göre, 2026 yılı toplam sermaye harcamaları 720–745 milyar ABD doları arasında olacak; ancak Oracle’ın harcamaları henüz bu tahmine dahil değil.
Bu büyüklük, ABD GSYİH’sinin yaklaşık %2,3’üne eşdeğer; ancak bazı yatırımlar yurt dışındadır ve büyük miktarlarda donanım ithal edilmektedir. Bu oran, telekom yatırımları patlamasının zirvesinde görülen yaklaşık %1’lik oranı iki katından fazla aşıyor; 1870’ler ve 1880’lerdeki ABD demiryolu yatırımlarıyla aynı büyüklükte. Bugün bu yatırım patlamasının temelini dört şirketin bilançoları oluşturuyor.
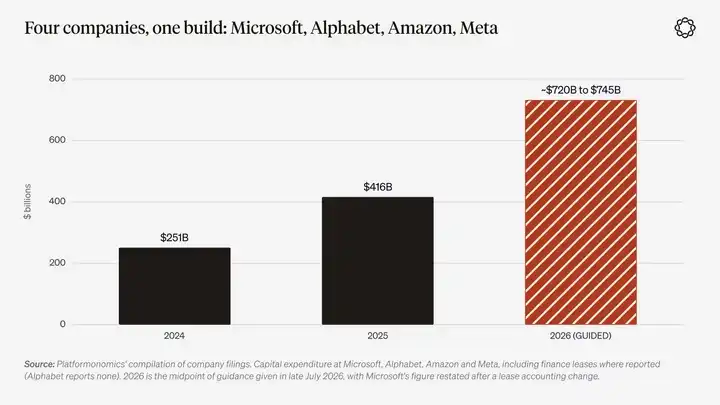
Grafik notu: Microsoft, Alphabet, Amazon ve Meta’nın sermaye harcamaları; açıklanan finans kiralama harcamaları dahil. 2024 ve 2025 verileri Platformonomics’in kurumsal mali raporlardan yaptığı derlemeye dayanıyor; 2026 verisi ise o yılın Temmuz sonundaki şirket rehberlerinin orta noktası kullanılarak hesaplandı.
Ekonomist Jason Furman, 2025’in ilk yarısında bilgi işleme ekipmanı ve yazılım yatırımlarının ABD GSYİH büyümesine katkı oranının %92 olduğunu hesapladı. Ancak bu rakam brüt bir katkıdır.
Büyük miktarda donanım ithal edildiği için Goldman Sachs ve Federal Rezerv ekonomistleri, ithalatlar çıkarıldığında net katkının çok daha küçük olduğunu belirtiyor.
Her halükarda bu inşaat dalgasının büyüklüğü, tüm ekonomik sistemi, elektrik şebekesini ve hükûmeti kendisi etrafında kaynak ayırmaya zorlayacak kadar büyük.
Soros, burada gerçekten temel bir eğilim olduğunu savunabilir: bilgi işlem gücü ve elektrik altyapısının genişlemesi. Ancak aynı zamanda yanlış bir inanış da olabilir: piyasa, ilgili gelirlerin varlık amortisman takvimine uygun bir zaman çizelgesinde gerçekleşeceğini düşünüyor.
Yükselen varlık fiyatları daha fazla inşaat projesi için finansman sağlar; sürekli artan yatırım da orijinal anlatıyı daha inandırıcı hâle getirir.
Sonuçta çoğu hisse senedi yatırımı, geçmişte demiryolu hisseleri kadar hayal kırıklığına uğrayabilir; ancak sermaye harcamalarıyla oluşturulan bazı altyapılar uzun vadeli kalacaktır — tıpkı demiryolu ağı gibi.
En sezgisel yatırım stratejisi, bu inşaat dalgasının merkez varlıklarını doğrudan elde tutmaktır: enerji, çipler ve nihayetinde hayatta kalan YA laboratuvarları.
Patlamanın ardından kalacak olanları göz önünde bulundurduğumuzda bu yaklaşım doğrudur. Bu konuyu yıllık öngörü serimizin gelecek raporlarında daha doğrudan ele alacağız. Ancak bu strateji, inşaat dalgasının tüm izleyiciler üzerindeki etkisini göz ardı ediyor.
Bir teknolojinin yarattığı gelecek imkânları ne kadar çoksa, insanların farklı gelecek sonuçlarına bahis oynayabilmelerini sağlayan finans sözleşmelerine duyulan talep de o kadar fazladır.
Sürekli vadeli işlemler, aynı gün sona eren opsiyonlar ve çip hisseleri, faiz oranı kararları ve yapay zekâ haberleri etrafında şekillenen olay sözleşmeleri, yatırımcıların bu belirsizlikle başa çıkma yöntemleridir. Sonuçta kimse, bugün yapay zekâ altyapısı inşasına katılan şirketlerden hangisinin bir sonraki Amazon olacağını, hangisinin bir sonraki Pets.com olacağını önceden bilemez.
İki Motorun Kesiştiği Nokta
Geçmişteki çoğu spekülatif dönemde teknoloji motoru ile siyasi motor büyük ölçüde ayrı hatlarda ilerlemiştir. Ancak günümüzde yapay zekâ altyapısı inşası dalgasının ölçeği, her iki motoru aynı anda harekete geçirecek kadar büyüktür.
Bu süreç dört ana kanal aracılığıyla işler: elektrik faturaları, hükümet, tahvil piyasası ve işgücü piyasası.
İlk kanal elektrik faturalarıdır.
2023 yılında veri merkezleri ABD’nin elektrik tüketiminin yaklaşık %4,4’ünü oluşturuyordu. Lawrence Berkeley Ulusal Laboratuvarı’nın güncel tahminine göre bu oran 2030 yılına kadar %12’ye yaklaşacak.
PJM şebekesi, 13 ABD eyaletini ve Washington, D.C.’yi kapsar ve yaklaşık 67 milyon kişiye hizmet verir. Şebeke, gelecekteki üretim kapasitesi için fiyatları belirlemek amacıyla her yıl açık artırma düzenler.
2024/25 teslim yılı için kapasite piyasası temiz fiyatı megavat-gün başına 28,92 $ oldu. 2025/26 yılı için bu fiyat 269,92 $’a sıçradı ve ardından yaklaşık 330 $’lık fiyat tavanı civarında sabitlendi.
PJM’in bağımsız piyasa izleyicisi, veri merkezlerinin yalnızca ilk keskin fiyat artışları turunda ek maliyet olarak 9,3 milyar $ katkıda bulunduğunu belirtti.
Mart 2026’ya kadar geçen beş yıllık dönemde ABD konut elektrik fiyatları toplamda yaklaşık %40 arttı. Şebeke yenilemeleri ve yakıt fiyatları ana nedenlerdi; kapasite piyasası fiyat artışları ise giderek daha büyük bir paya sahip oldu.
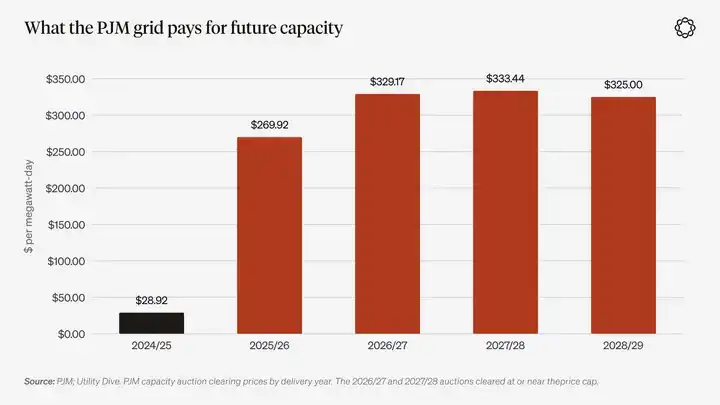
Grafik açıklaması: PJM kapasite piyasası açık artırma temiz fiyatları teslim yılına göre. 2026/27, 2027/28 ve 2028/29 yılları tümü fiyat tavanına ulaştı. Kaynak: PJM, Utility Dive.
Elektrik faturası sorunu hızla siyasi bir meseleye dönüştü.
Kasım 2025’te New Jersey ve Virginia eyaletleri, elektrik maliyetlerini temel seçim vaatlerinden yapan valiler seçti. New Jersey Valisi Mikie Sherrill, bir “faydalı enerji maliyeti acil durumu” ilan etmeyi taahhüt etti. Virginia Valisi Abigail Spanberger ise veri merkezlerinin kendi elektrik maliyetlerini karşılamasını zorunlu kılmayı taahhüt etti.
Bu yıl Ocak ayında ABD Başkanı, Amerikan halkının bunun için “faturayı ödememesi gerektiğini” duyurdu. Daha sonra Microsoft, kendi elektrik maliyetlerini tamamen karşılamayı ve yerel vergi teşviklerinden yararlanmayı azaltmayı taahhüt etti.
Mali yıl 2025’te Virginia eyaletinin veri merkezleri için uyguladığı satış vergisi muafiyeti, eyalette 1,6 milyar $’lık vergi geliri kaybına neden oldu.
Veri merkezi inşasına karşı çıkan yerel kuruluşlar neredeyse her yerde bulunur. Data Center Watch’a göre yalnızca 2026 yılının ilk çeyreğinde engellenen veya geciken veri merkezi projelerinin toplam değeri yaklaşık 130 milyar $’a ulaştı.
29 Eylül’de ABD Federal Enerji Düzenleme Komisyonu (FERC), veri merkezleri için ek güç sağlama amacıyla PJM’in sunduğu yedek öneriye kısmen onay verdi ve maliyet dağıtım mekanizmasında değişiklik yapılmasını talep etti.
Komisyon başkanı, düzenleyicilerin “ciddi şekilde kusurlu, son dakikada acelecilikle önerilen ve tüketici üzerinde milyarlarca dolarlık etkisi olabilecek bir satın alma mekanizmasını kabul etmeye zorlanmayacağını” açıkladı.
Burada ortaya çıkan kalıp şudur: Getiriler özel sektör işletmelerine aittir; ancak elektrik, iletim hatları ve hatta santrallerin maliyetlerinin bir kısmı nihayetinde kamu ya da yarı-kamu hesaplarına geçer ve kullanıcı elektrik faturaları, vergi indirimleri ve vergi kredileri aracılığıyla ödenir.
Bu düzenlemeden yana öne çıkan gerekçe, bu altyapının ulusal rekabet açısından gerekli olmasıdır.
Güney Denizi Balonu tam tersi bir yönde ilerlemiş, kamu borcunu özel sermaye olarak paketleyip bunu halka satmıştır. Ancak ikisi arasında açık bir aile benzerliği vardır: potansiyel getiriler özel sektörün lehinedir; kamu sektörünün bilançosu ise destek sağlamaktadır.
Konut sektörü bunu ipotek kredileriyle başarmıştır; yapay zekâ ise güç şebekesi aracılığıyla benzer bir mekanizmayı gerçekleştirmiştir.
Elbette bu düzenleme karşıtlıkla karşılanmaktadır. Ohio'daki AEP, büyük veri merkezlerinin rezerve edilen kapasitelerinin en az %85’ini ödemesini zorunlu kılmıştır. PJM bölgesindeki valiler de veri merkezlerinin ek güç sağlama maliyetini üstlenmesini istemektedir.
Dolayısıyla şu anki tartışma odak noktası, maliyetlerin ne kadarının veri merkezi işletmecilerine aktarılması gerektiğidir.
İkinci kanal, hükümetin rolündeki değişimdir.
Hükümet artık yapay zekâ altyapısı inşasının yalnızca denetleyicisi değil, aynı zamanda bu varlıkların bir kısmını doğrudan elinde tutmaya başlamıştır.
Ağustos 2025’te ABD federal hükümeti, önceden dağıtılmamış CHIPS Yasası sübvansiyonlarından sağlanan kaynaklarla Intel’de %9,9’luk bir pay edinmiştir.
Nvidia ve AMD, ihracat lisansları karşılığında Çin’e satış gelirlerinin bir kısmını hükûmete ödemeyi kabul etmişlerdir. Başlangıçta kararlaştırılan oran %15’ti; o yıl Aralık ayında Nvidia H200’ünün ihracatı onaylandığında oran %25’e çıkarılmıştır.
ABD hükûmeti, ‘Genesis Görevi’ni ‘aciliyet ve hedef açısından Manhattan Projesi’ne benzer’ olarak tanımlamıştır. Aynı zamanda büyük veri merkezleri için onay süreçlerinin hızlandırılmasını emretmiştir.
Aralık 2025’te ABD hükûmeti, yargı yoluyla eyalet düzeyindeki yapay zekâ yasalarını itiraz etmeye başlamıştır. Daha önce Senato, bütçe yasasından eyalet düzeyindeki yapay zekâ yasalarının uygulanmasının geçici olarak durdurulmasına ilişkin hükmü çıkarmak için 99’a 1 oyla oy kullanmıştı.
Bu arada, Leading the Future adı verilen bir yapay zekâ sektörü süper PAC’i kurulmuş ve başlangıç fonu 100 milyon doları aşmıştır. Bu yıl Haziran ayında New York Eyaleti’ndeki tek bir Meclis birincil seçiminde, yapay zekâ konusunda iki tarafın toplam harcaması 27 milyon dolardan fazla olmuştur.
Hükümet, çip üreticilerinde hisse payı almaya başladığında ve yapay zekâ altyapısı inşasını Manhattan Projesi’ne benzettiğinde, piyasaya açıkça bir sinyal göndermektedir: bu inşa döngüsünün başarısız olmasına izin vermeyecektir.
Bu, inşa odaklı spekülatif anlatıya politika tabanlı bir ‘put seçeneği’ koruması sağlamakla neredeyse eşdeğerdir. Aynı zamanda her veri merkezi bulunan seçim çevresinde yapay zekâ, seçimleri gerçekten etkileyen bir konu haline gelmiştir.
Üçüncü kanal, tahvil piyasasıdır.
2026’nın erken Ağustos ayına kadar büyük teknoloji şirketleri o yıl yaklaşık 220 milyar dolarlık tahvil ihraç etmiş, bu da 2025 yılı boyunca yapılan toplam ihraç hacmini aşmıştır.
Meta’nın Hyperion veri merkezi için topladığı 27 milyar dolarlık finansman, tarihin en büyük özel kredi işlemidir ve Meta’nın bilançosuna yansıtılmayan bir yapıya sahiptir.
Bu sonbaharda ABD 10 yıllık Devlet Tahvili getirisi %5’in üzerine çıktığında, yapay zekâ şirketlerinin borçlanma talebi, getiri oranlarındaki yükselişi açıklayan piyasa faktörlerinden biri haline gelmiştir.
Federal Rezerv, Mayıs ayında yayımladığı ‘Finansal İstikrar Raporu’nda piyasa katılımcılarının endişelerini aktarmıştır: ‘Sermaye harcamaları giderek daha çok borçla finanse edilmekte ve bu da finans sisteminin kaldıraç oranını yükseltmektedir.’
Özel sektörün yapay zekâ yatırımları patlaması ile hükûmet borcu, aynı tasarruf havuzunu paylaşmaktadır.
Dördüncü kanal, ücretler ve istihdamdır.
Ağustos 2026'da Stanford Üniversitesi'nden Erik Brynjolfsson ve meslektaşları, 'Kömür Ocağındaki Kanaryalar' başlıklı araştırma makalelerini güncelledi.
Çalışma, yapay zekâya en fazla maruz kalan meslek gruplarında, 22–25 yaş arası gençlerin istihdam düzeylerinin, daha düşük yapay zekâ maruziyetine sahip akranlarıyla kıyaslandığında %19 daha düşük olduğunu ortaya koydu. Araştırmacılar bu bulgunun tanımlayıcı bir sonuç olduğunu, nedensellik kanıtı olmadığını vurguladı.
New York Fed verilerine göre, yeni mezun üniversite mezunlarının işsizlik oranı %5,6 iken tüm çalışanlar için bu oran yaklaşık %4,2'dir. Bu fark, ChatGPT'in ortaya çıkmasından önce, 2019 yılından itibaren genişlemeye başladı; dolayısıyla yapay zekâ kesinlikle tek neden değildir.
Kariyer danışmanlığı şirketi Challenger, Gray & Christmas'e göre, 2026 yılının ilk dokuz ayında şirketler, işten çıkarmalarda yaklaşık 120.000 pozisyonu yapay zekâ nedeniyle açıkladı; bu rakam, 2025 yılı toplamını iki katından fazla aştı.
Elbette, bu şirketlerden bazıları muhtemelen rutin işten çıkarmaları yapay zekâyla ilişkilendirilmiş yeniden yapılandırmaya dönüştürüyor olabilir.
2025 yılında Anthropic CEO'su Dario Amodei, yapay zekânın giriş seviyesindeki beyaz yakalı işlerin yarısını ortadan kaldırabileceğini uyardı.
Bu yaz yapılan bir Pew anketine göre, 30 yaş altı yetişkinlerin %73'ü yapay zekânın iş fırsatlarını azaltacağını düşünüyor.
Henüz hiçbir araştırma, yapay zekâ kaynaklı iş kaygısı ile spor bahisleri ya da aynı gün sona eren opsiyon işlemlerine ilişkin doğrudan bir bağlantı kurmayı başaramıştır. Bu nedenle, bu makalede öne çıkan bağlantı, doğrudan doğrulanmış bir nedensel sonuç değil, birden fazla bağımsız kanıt üzerine kurulu bir argümandır.
Yine de kanıtlar aynı yöne işaret ediyor.
Bir yandan yapay zekâ yatırımları dalgası, piyasaya on yıllardır görmediği en büyük teknoloji yatırımı hikâyesini getirdi; diğer yandan hane halkı elektrik faturalarını artırıyor, hükümetleri doğrudan hisse senedi yatırımı ve sanayi politikasına dahil olmaya zorluyor, ABD Hazine Bakanlığı ile tasarruf fonları üzerinde rekabet ediyor ve 23 yaşında bir gençi, kariyerine başlangıç noktası olması gereken giriş seviyesi işlerinin gelecekte var olup olmayacağı konusunda endişelendiriyor.
Bu yıl Temmuz ayında Delphi Ventures şu soruyu yöneltti: 'Bu yaşlanmakta ve borç yükü altında olan dünyanın geride bıraktığı yükleri kim taşıyacak?'
Verdikleri yanıt şuydu: 'En açık ve en olası çözüm, para birimi değer düşüşü ile hızlandırılmış otomasyonun birleşimidir.'
Yapay zekâ, tarihte hem sanslı spekülasyonu hem de yatırım tarzı spekülasyonu aynı anda bu kadar doğrudan destekleyen ilk büyük teknoloji patlaması olabilir.
Her Şey Tek Bir Telefonda Birleşiyor
19. yüzyılda imkânsız olan şey, yatırım tarzı yatırımlara ve sanslı spekülasyonlara aynı mekânda yer vermekti. Demiryolu prospectüsleri ile bahis büroları şehrin farklı bölgelerinde farklı binalarda yer alırdı.
Ancak bugün 25 yaşında bir kişi, iki telefon bildirimi arasında ayrı ayrı çip üreticilerine, altına, futbol maçlarına ve merkez bankası faiz kararlarına bahis oynayabilir. Onun deneyimine göre bu dört etkinlik arasında temel bir fark yoktur: hepsi bir şey hakkında karar vermek ve bu kararı kazandıran bir sonuçla göreceğini ummaktır.
Finans ürünleri de bu talebe uyum sağlıyor.
2022 yılında Chicago Board Options Exchange (Cboe), her işlem günü sona erecek S&P 500 endeks opsiyon sözleşmelerinin yayınınu tamamladı.
SPX opsiyon hacminin toplamındaki payı açısından aynı gün sona eren opsiyonlar (0DTE), 2016'da yaklaşık %5 iken 2023'te %45'e, 2025'te %59'a ulaştı. Temmuz 2026'da bu oran tek ayda rekor seviyeye ulaşarak %66 oldu.
Cboe'nin kendi tahminlerine göre, bu sözleşmelerde müşteri hacminin yarısından fazlası bireysel yatırımcılar tarafından oluşturuldu.
Bu büyümenin bir kısmı mekanik bir sonuçtur: Sözleşmeler her işlem günü sona erdiğinde aynı gün sona eren opsiyonlar doğal olarak her gün mevcuttur. Ancak Cboe'nin bu sona erme tarihlerini eklemesinin nedeni, yeterli piyasa talebi olmasıdır.
Haziran 2026'da düzenleyici kurumlar, düzenli günlük işlemci (pattern day trader) için 25.000 ABD doları asgari hesap özsermayesi gereksinimini kaldırdı ve katılım engellerini daha da düşürdü.
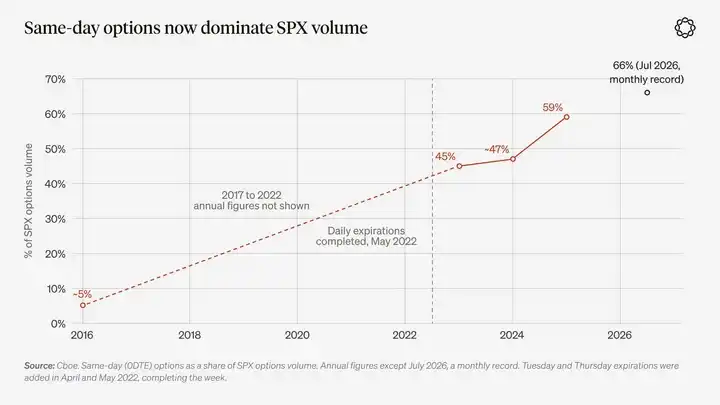
Grafik başlığı: Aynı gün sona eren opsiyonların SPX opsiyon hacmi içindeki payı. Kaynak: Cboe. Temmuz 2026 hariç tüm veriler yıllık verilerdir; Temmuz 2026 ise tek aylık rekor veridir.
Olay sözleşmeleri bunun ötesine geçer.
Orta-2025’te Kalshi ve Polymarket’in toplam aylık işlem hacmi yaklaşık 2 milyar ABD dolarıydı. Pew Araştırma Merkezi’nin The Block verilerine dayalı analizine göre, Mayıs 2026’ya kadar bu iki platformun işlem hacmi 25,7 milyar ABD dolarına ulaştı; Haziran’da 47,7 milyar, Temmuz’da ise 53 milyar ABD dolarına yükseldi.
Bu, Temmuz 2026 işlem hacminin 2025’in aynı dönemine kıyasla yaklaşık 25 kat arttığını gösterir.
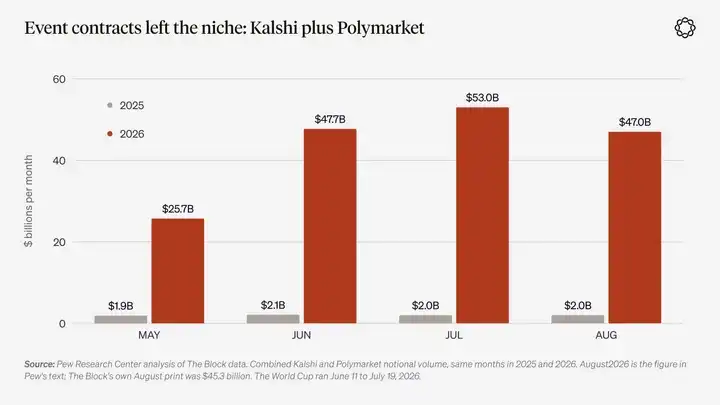
Grafik açıklaması: Kalshi ve Polymarket’in 2025 ve 2026 yıllarında aynı aylardaki nominal işlem hacimlerinin karşılaştırılması. Kaynak: Pew Araştırma Merkezi, The Block. 2026 Dünya Kupası 11 Haziran–19 Temmuz tarihleri arasında yapıldı.
En yeni nesil işlem uygulamaları bir adım daha ileri gider ve kalabalık davranışını doğrudan kullanıcıların ekranlarına taşır.
Mayıs 2025’te başlatılan kripto işlem uygulaması Fomo, diğer kullanıcıların doğrulanmış gerçek işlem faaliyetlerini göstermeye odaklanmıştır. Kullanıcılar diğer işlemcileri takip edebilir, yaptıkları alımları, satışları ve gerçekleşen kar/zararlarını görebilir ve aynı arayüz içinde işlem yapabilirler.
Fomo’nun sonsuz vadeli işlemler (perpetual futures) işlemi, zincirüstü en büyük sonsuz vadeli işlemler borsası olan Hyperliquid üzerinden yürütülür. Böylece bu sosyal ön uç, zaten bir zincirüstü işlem platformu altyapısı üzerine inşa edilmiştir.
Şirket, Haziran 2026 itibarıyla kullanıcı sayısının 600.000’i aşmış ve toplam işlem hacminin 4 milyar ABD dolarını geçtiğini açıkladı. O ay şirket, bildirilen 550 milyon ABD doları değerlemeyle 75 milyon ABD dolarlık fonlama turunu tamamladı.
Ödeme ortağı Crossmint’e göre yaklaşık 68.000 ilk kez kripto alan kullanıcı, Apple Pay ödeme kanalı üzerinden hesaplarını doldurdu.
Keynes’in güzellik yarışması, katılımcılardan başkalarının nasıl seçim yapacağını tahmin etmelerini ister. Buna karşılık sosyal işlem akışları, kullanıcıların başkalarının hangi seçimleri yaptığını gerçek zamanlı izlemelerine olanak tanır.
Spor bahisleri, kumarhane uygulamaları, sosyal işlem, meme coin’leri ve aynı gün sona eren opsiyonlar genellikle beş ilişkisiz olgu olarak görülür; her biri kendi ahlaki paniklerini tetikler.
Ancak bunları daha doğru anlamak için, bunların farklı ürünlerde aynı talebin ifadesi olduğunu görmektir.
İki büyük spekülasyon motoru aynı anda çalışırken, insanlar beklenen her şeyi yalnızca telefonlarında birkaç saniyeyle bir işleme dönüştürebilirler.
Kripto ne getirdi?
Yapay zeka (AI) çoğunlukla insanlara spekülasyon yapma gerekçesi veriyorsa, kripto onlara spekülasyon yapma araçları sunar — ve bu süreçte sürekli yeni spekülatörler çeker.
Birincisi, spekülasyonel işlem başlatma maliyeti.
Geçmişte yeni bir işlem varlığı oluşturmak avukatlara, borsa listeleme sürecine ve aylar süren hazırlıklara ihtiyaç duyardı. Bugün Solana ekosistemindeki meme coin lansman platformu pump.fun üzerinde bir token çıkarmak 2 ABD dolarından az maliyetlidir.
Ocak 2024'ten bu yana platform, 19 milyondan fazla token oluşturdu. Bu yılın Eylül sonuna gelindiğinde tipik bir işlem günü yaklaşık 33.000 yeni token ihraç edilmesini gördü.
Ancak token'ların yalnızca yaklaşık %1'i platformun ilk bağlanma eğrisi işlem aşamasını aşmayı başarabiliyor ve çoğu token ihraç edildiği gün işlemlerini durduruyor.
Keyfi varlıklar için işlem piyasaları oluşturma süreci de benzer bir dönüştürme yaşamaktadır. Bugün Hyperliquid üzerinde, yeterli miktarda varlık staking yapan herkes neredeyse her temel varlık için sürekli vadeli işlem (perpetual futures) piyasası oluşturabilir.
Bu arz genişlemesi kripto varlık alanını çok geride bırakmıştır.
TokenInsight verilerine göre, kripto borsaları tarafından sunulan hisse senedi, emtia ve döviz sürekli vadeli sözleşmelerinin aylık işlem hacmi Ocak 2026'da yaklaşık 52 milyar ABD dolarından Haziran'da yaklaşık 268 milyar ABD dolarına yükseldi.
Yalnızca Binance, altın, Tesla, henüz halka açılmamış SpaceX ve Brezilya reali gibi temel varlıklar üzerine sürekli vadeli sözleşmeler listelemiştir.
Bu yaz, üçüncü taraf geliştiriciler tarafından dağıtılan piyasalar Hyperliquid'in işlem hacminin yaklaşık dörtte biri ile yarısından fazlasını oluşturdu.
Tokenlaştırılmış hisse senedi piyasası hâlâ görece küçük kalıyor. rwa.xyz'e göre toplam değeri yaklaşık 3,2 milyar ABD dolarıdır; ancak büyümeye devam etmektedir.
Dikkat çekici bir şekilde, bu değişiklikler, bu yıl Haziran itibarıyla kripto toplam piyasa değerinin 2025 zirvesine kıyasla yaklaşık yarıya düşmesiyle birlikte gerçekleşiyor. Bu, piyasa talebinin tamamen kripto para birimlerine değil, aynı zamanda bu işlem yapısına da yöneldiğini gösteriyor.
Geleneksel finans da benzer yapılar doğrultusunda evrim geçiriyor.
Chicago Ticaret Borsası Grubu (CME), bu yıl Mayıs ayında kripto vadeli işlem ve opsiyonlarının 24 saat kesintisiz işlemine başlamıştır.
Aynı ayda ABD Tahvil ve Vadeli İşlem Komisyonu (CFTC), Kalshi'nin bitcoin sürekli vadeli sözleşmelerini onayladı ve sürekli vadeli sözleşmelerle ilgili bir politika açıklaması yayınladı.
Bundan sonra Kalshi, Eylül'de altın ve gümüş sürekli vadeli sözleşmeleri, Ekim'de endeks sürekli vadeli sözleşmeleri başlattı ve tek hisse senedi sürekli vadeli sözleşmeleri için başvuru yaptı.
Depozito Takas ve Netleştirme Kurumu (DTCC), Haziran ayında hafta içi 24 saatlik takas hizmeti vermeye başladı.
Nasdaq, Aralık ayında gece yarısı işlemlerini başlatmayı planlıyor. Eylül'de ABD Menkul Kıymetler ve Borsa Komisyonu (SEC), halka açık blokzincirlerde tokenleştirilmiş hisse senetlerinin işlemine ilişkin bir muafiyet kanalı açtı.
Tüm bu gelişmeler, geleneksel piyasaları yıllardır kripto işlem merkezlerinin sunduğu modellere doğru itiyor.
Kripto ayrıca sürekli yeni spekülatörler yaratıyor.
2023 yılında CFA Enstitüsü ve FINRA Vakfı tarafından ortaklaşa yayımlanan bir ankete göre, ABD'deki Z kuşağı yatırımcılarının %44'ü kripto para birimlerini ilk yatırımları olarak seçmiş; bu oran, bireysel hisse senetlerini ilk yatırım olarak seçenlerden daha yüksektir.
Uluslararası Ödeme Bankası (BIS) tarafından 95 ülke kapsayan bir çalışmaya göre, Bitcoin fiyatlarındaki artış kripto işlem uygulamalarına yeni kullanıcılar çekiyor ve bunların yaklaşık %40'ı 35 yaş altı erkeklerdir.
Hava atlamaları (airdrops) da daha küçük ölçekte benzer bir rol oynuyor.
Son bir çalışmaya göre, BONK hava atma dağıtımları alan cüzdanlar, benzer ancak hava atma almayan cüzdanlara kıyasla Solana üzerinde işlem yapmada yaklaşık %80 daha aktifti ve yüksek volatiliteye sahip token’larla işlem yapmaya daha yatkındı.
Hava atmalarla elde edilen token’ların kendisi değer kaybetsede bu davranışsal değişim devam etmektedir.
Kripto piyasasında elde edilen kârlar, bir sonraki yükseliş için genellikle satın alma gücüne dönüşür. Ekim 2023 ile Mart 2024 arasında SOL yaklaşık 20 USD’den 200 USD’ye yükseldi. Solana meme coin patlaması da bu yükselişle paralel gelişti.
Bu döngü ayrıca işlem platformlarını da güçlendirir.
Platformlar, kullanıcı çekmek için trader'lara token dağıtır; trader'lar ücret öder; platformlar ise bu ücret gelirlerini kendi token’larını geri almak için kullanır.
2024 yılında Hyperliquid, HYPE token’larının %31’ini hava atma yoluyla dağıtarak bir grup trader çekti. O zamandan beri bu trader’ların ödediği ücretler, platformun 1,3 milyar USD değerindeki HYPE’yi geri almasını sağladı.
Ancak spekülatif faaliyetlerin maliyetleri de açıkça bellidir.
10 Ekim 2025’ta kripto piyasası, 24 saat içinde yaklaşık 19 milyar USD’lik kaldıraçlı pozisyonu likit etti; bu süreçte yaklaşık 1,6 milyon trader etkilendi ve likidasyon hacmi COVID krizinden daha fazla oldu.
Ocak 2025 itibarıyla pump.fun cüzdanlarının yalnızca yaklaşık %0,4’ü 10.000 USD üzeri gerçekleşmiş kâr elde etmişti. Uluslararası Ödeme Bankası’nın (BIS) araştırmasına göre, 2022 sonuna kadar perakende kullanıcıların yaklaşık üçte ikisi ilk Bitcoin yatırımlarında zarar görmüş olabilir. Teşvik amaçlı sahte işlemler (wash trading) ve hacim kazanma (volume farming) bu sektörde bildirilen işlem hacimlerini de şişirmiştir.
CoinGecko verilerine göre, pump.fun’daki kârlı cüzdan payı 2026’da arttı, ancak bu istatistik yalnızca gerçekleşmiş işlemleri sayar ve işlem botlarını da içerir.
Bu arada Federal Reserve’un hane halkı anketi, ABD’de kripto kullanımının hâlâ 2021 seviyelerinin altında olduğunu göstermektedir.
Spor bahisleri gibi, bu yatırım mantığı toplumun çoğunluğuna değil, katılmaya güçlü motivasyonu olan azınlık bir gruba dayanır. Onlar için kripto, spekülasyonu daha ucuz, daha hızlı ve daha küresel kılar. BIS verileri, fiyatlar sürekli yükseldikçe bu grubun daha da genişleyeceğini göstermektedir.
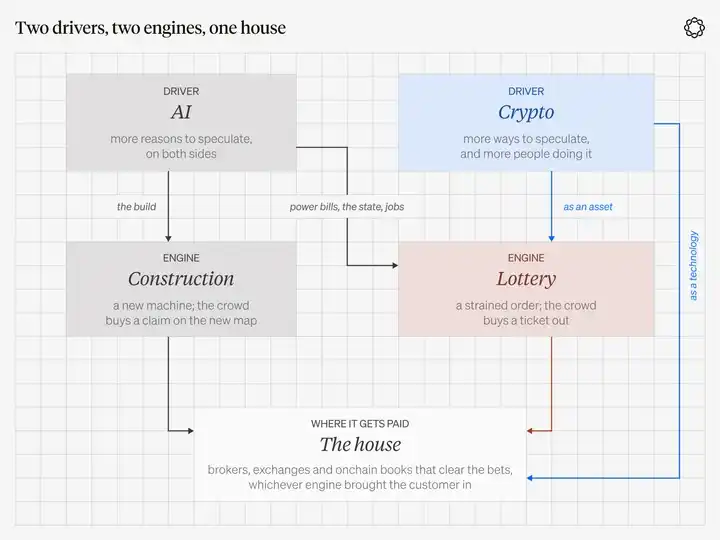
Grafik başlığı: İki itici güç, iki ana motor; sonuçta aynı tür işlem platformunda birleşiyor. Yapay zeka spekülasyon için gerekçeler sunar; kripto ise spekülasyon için araçlar ve bazı yeni katılımcılar sağlar.
V. Kazananlara Bahis Oynamak Değil, ‘Ev’e Yatırım Yapmak
Eğer spekülasyon belirli bir açığa yönelik toplumsal bir tepkiyse ve günümüzde iki açığın aynı anda varlığı söz konusuysa, insanlar bahis yaptığı nesneler sürekli değişecektir.
Geçen yıl inşaat odaklı bir yatırım hikâyesinde popüler olan hedef, gelecek ay bir piyango bileti haline gelebilir.
Gerçekten de kazananları seçmeye ihtiyaç duymayan işletmeler, tüm bu hedeflerin listelendiği ve işlem yapıldığı platformlardır.
Kumarhaneler için rulet tekerleğinin dönmesi yeterlidir. Oyuncuların kazanma olasılığını gerçekten anlayıp anlamadıkları kumarhaneyi ilgilendirmez.
Borsalar, piyasa anlaşmazlığına, kaldıraça ve rekabet ortamında sürdürülebilir bir komisyon oranına ihtiyaç duyar. İşlem yapılan varlığın arkasındaki hikâyenin sonunda gerçekleşip gerçekleşmeyeceği pek önemli değildir.
Graham, halkın her zaman yatırım mı yoksa spekülasyon mu yaptığını hatırlamasını istemişti. Ev içinse, trader’ların nihayetinde kâr mı ettiğine yoksa zarar mı ettiğine bakılmaksızın ücret toplanır.
Elbette, makul bir itiraz şu olabilir: “Evinize yatırım yapın” stratejisi çok basit görünüyor. Tarih bu şüpheye destek veriyor.
Geçmişte ABD’de “kova dükkanları” olarak bilinen sokak köşesi ticaret mekânları vardı. Müşteriler burada bu varlıkları aslında satın almadan hisse senedi ve tahıl fiyatlarının yükselip düşmesine bahis açabiliyordu.
1905 yılında ABD Yüksek Mahkemesi bunlara karşı karar vererek, bu kova dükkanlarının faaliyetini sürdürmesini sağlayan piyasa veri kaynaklarını yasal borsalara kesme izni verdi. 1920’lerde ise eyalet yasaları bu iş modelini tamamen sonlandırdı.
Ekim 2026’da Papertrade, Hyperliquid’un HyperEVM’i üzerinde başladı ve platformdaki ortak fon havuzuna karşı bahis açmaya imkân tanıdı. Eleştirmenler, bunu tarihteki kova dükkanlarıyla zaten kıyasladılar.
Island, bir zamanlar Nasdaq’ın geleneksel piyasa yapıcıları arasındaki fiyat teklifi farkı (spread) monopolünü kıran elektronik emir defteri platformuydu; ancak nihayetinde Instinet’e entegre edildi ve ardından Nasdaq sistemine dahil oldu.
FTX de bir evdi. Hisse senedi işlem ücretleri rekabet yoluyla nihayetinde sıfıra indirildi.
Dolayısıyla bir işlem platformunu elde tutmak yalnızca tek bir koşulda gerçekten yatırım açısından değerlidir: platformun kopyalanması güç bir lisans avantajına sahip olması gerekir.
Yani rakiplerin kolayca ele geçiremeyeceği dağıtım kanallarına; diğer piyasalar kapalıyken açık kalabilen bir emir defterine; spekülatörlerin ilgi alanları değiştiğinde ürün yelpazesini müşterileri kaybetmeden ayarlayabilme yeteneğine; ve sübvansiyonlarla veya teşvik programlarıyla örtülmüş değil, gerçekten sürdürülebilir biçimde tahsil edilebilen ücretlere sahip olmalıdır.
Ayrıca evin kazancı, işlemcilerin piyasaya devam etmesine bağlıdır. İşlem platformu gelirleri döngüseldir.
2025 yılının ikinci yarısında Hyperliquid’un aylık ortalama ücret geliri yaklaşık 109 milyon ABD dolarıydı; 2026 yılına kadar olan dönemdeki aylık ortalama ücret geliri ise yaklaşık 71 milyon ABD dolarıdır.
Robinhood’un kripto para iş birimi geliri, ikinci çeyrekte yıllık bazda %38 azaldı.
Dolayısıyla evde yatırım yapmak, işlem hacmindeki döngüsel dalgalanma riskini de beraberinde taşır. Değerleme eşit derecede önemlidir. Tüm yatırım tezi doğru olsa bile, işlem hacmi zirvesindeki yüksek değerleme kat sayısı üzerinden bir işlem platformu satın alan yatırımcılar, yine de nihai olarak zarar görebilir.
Evinde Yatırım Yapmak Gerçekten Ne Anlama Gelir?
Evinde yatırım yapmak, pazar görüşlerini gerçek işlemlere dönüştüren eşleştirme motorlarına, aracı kurum hesaplarına ve dağıtım kanallarına sahip olmak demektir—bu görüşlere doğrudan bahis açmak yerine.
Bu yatırım mantığını en kolay yok etme yöntemi, portföyünüzü işlem platformlarında listelenen spekülatif araçlarla doldurmaktır: yapay zeka laboratuvarları, meme varlıkları, kripto paralar ya da spor takımları.
Bunlar tam da spekülatif kitlenin doğrudan bahis yaptığı varlıklardır—ve nihayetinde spekülatif kitlenin kayıp ile baş başa bırakan şeylerdir.
Şu anda evin başka bir avantajı da vardır: hangi spekülatif aracı müşterileri çekiyorsa, onunla ilgilenmez.
Düzenlenmiş bir aracı kurum, sabah 10.00’da müşterilere hisse senedi opsiyonları satabilir, bir spor maçı başladığında olay sözleşmeleri sunabilir ve Pazar gecesi kripto para işlem çiftleri sağlayabilir.
İnşaatçı spekülasyonundan da, şans oyunu tarzı spekülasyondan da gelir elde edebilir; ikisini birbirinden ayırt etmeye gerek duymaz.
Benzer şekilde, zincirüstü sürekli vadeli işlem borsası, geleneksel piyasalar kapalıyken ham petrol işlemi sunarken aynı zamanda borsa endeksi, altın ve kripto para sözleşmeleri de listeleyebilir—geleneksel işlem saatlerine bağlı olmayan spekülatörleri hizmete sunar.
Bu yatırım mantığı, bir sonraki popüler anlatının ne olacağını tahmin etmeyi gerektirmez. Yeni piyasa anlatılarının sürekli ortaya çıkacağını ve bu anlatıların her zaman işlem yapılabilecekleri bir alana ihtiyaç duyacağını düşünmeyi yeterlidir.
Delphi'nin uzmanlığı kripto paralardadır. Bu nedenle, bu bölümün geri kalanındaki analiz daha çok kripto piyasalarına odaklanacak ve yaklaşan yıllık bakış serimiz için zemin hazırlayacaktır.
Ancak bu yatırım teması tek bir varlık sınıfıyla sınırlı değildir; geleneksel finanstaki işlem platformları da inceleme kapsamına eşit şekilde dahil edilmelidir.
Cboe, S&P 500 aynı gün vadesi opsiyonlarında rekabet avantajına sahiptir.
CME, FanDuel Predicts’i destekleyen sözleşmeleri sağlar; bu ürün bu yıl Ocak ayında tüm 50 ABD eyaletinde başlatıldı.
DraftKings, tahmin ürünü işlemlerini Haziran ayında kendi borsasına taşıdı.
Coinbase, Kalshi aracılığıyla tahmin piyasası işlemlerini sunar. Ağustos 2025’te 2,9 milyar dolar karşılığında Deribit’i satın alarak dünyanın en büyük kripto opsiyon borsasına da sahip oldu.
Interactive Brokers, ForecastEx işletimini yürütür.
Bu şirketlerin hepsinin nispeten olgun iş modelleri ve güçlü rekabet avantajları vardır.
Zincirüstü işlem platformları ise farklı nedenlerle dikkat çekmeye değerdir: Neredeyse her varlığı listelebilirler, 24 saat açık çalışırlar ve küresel müşterilere hizmet verirler. Örneğin Hyperliquid: Protokol ücret gelirlerinin neredeyse tamamı platform token’ını geri almak için kullanılır.
Sonuç olarak zincirüstü işlem platformları, aynı spekülatif talebe daha yüksek beta ile yatırım maruziyeti sunar—ancak buna karşılık daha yüksek risk de taşır.
Robinhood: Çeşitlendirilmiş İşlem Ürünleri Nasıl Gelir Oluşturur?
2026 yılının ikinci çeyreğinde Robinhood, olay sözleşmelerini ilk kez ayrı bir gelir kalemi olarak açıkladı.
Bu iş alanı çeyrek içinde 156 milyon dolar gelir elde etti; bu miktar hisse senedi işlemlerinden (129 milyon dolar) ve kripto işlemlerinden (100 milyon dolar) daha fazladır.
Opsiyonlar hâlâ işlemle ilgili en büyük gelir kaynağıdır (342 milyon dolar). Çeyreklik toplam net gelir 1,31 milyar dolardır.
Sadece bir yıl önce olay sözleşmeleri iş alanı çeyreklikte yalnızca yaklaşık 10 milyon dolar gelir üretiyordu.
Robinhood’a göre, 28,4 milyon fonlu müşterisinin yaklaşık 2 milyonu olay sözleşmesi ürünleri kullandı—bu oran %7 civarındadır.
Eylül ayında Morgan Stanley, Robinhood’un hissesini yükselttiğinde özellikle bu %7’lik penetrasyon oranı ile toplam müşteri tabanı arasındaki büyük farkı vurguladı.
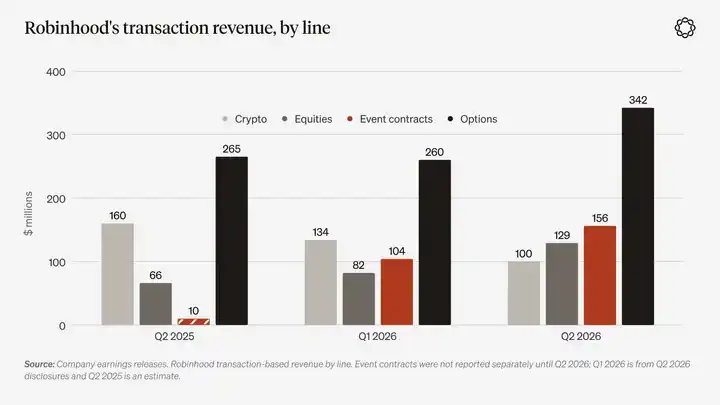
Grafik açıklaması: Robinhood’un işletme kategorisine göre işlemle ilgili geliri. Kaynak: Şirket raporları. Olay sözleşmeleri geliri 2026 yılının ikinci çeyreğine kadar ayrı olarak açıklanmamıştır; 2026 yılının birinci çeyreği verisi 2026 yılının ikinci çeyrek kazanç açıklamalarından alınmıştır ve 2025 yılının ikinci çeyreği verisi tahminidir.
Müşteriler, piyasa görüşlerini ifade edip bundan kâr elde edebilecekleri bir yer istemektedir.
Önceki döngüde kripto bu rolü üstlendi. Yıllardır opsiyonlar benzer bir işlev gördü. Bu döngüde ise etkinlik sözleşmeleri yeni araç haline geldi.
Etkinlik sözleşmeleri, müşteri yaygınlığı %10’un altında iken işlemle ilgili gelirin yaklaşık beşte birini sağlamaya devam edebilirse, seyirci durumundaki kullanıcıların gerçek tüccarlara dönüştürülmesi için hâlâ yeterli alan vardır.
Kripto para piyasası yeniden güçlenirse, bununla ilişkili işlem talebi de aynı müşteri hesapları grubuna yönelecektir.
Düzenlenmiş finans piyasalarında bir piyasa yapıcının değeri, birden fazla işlem ürününe dayanan bir portföyden gelir. Yatırımcılar bu işletme portföyünü, çünkü kimse gelecekte hangi ürün türünün en aktif olacağını önceden bilemez.
Ancak yasal anlaşmazlıklar gerçek ve hâlâ gelişmekte olan bir risktir.
Bu yıl Nisan ayında ABD Üçüncü Dava Dairesi, Kalshi’nin New Jersey ile açtığı davasında lehine karar verdi.
Ancak Ağustos ayında Dokuzuncu Dava Dairesi tam tersine bir hüküm verdi. Kalshi davası ve Robinhood tarafından açılan ilgili davada spor etkinliği sözleşmelerinin swap olmadığına hükmetti; dolayısıyla Nevada bu sözleşmelere eyalet kumar yasalarını uygulayabilir.
Eylül ayında Altıncı Dava Dairesi de Ohio ve Tennessee ile ilgili davalarında Kalshi aleyhine karar verdi.
Şu anda hem New Jersey hem de Robinhood, ilgili yasal anlaşmazlıkları görüşmesi için ABD Yüksek Mahkemesi’ne başvuruda bulunmuştur.
Robinhood, Nevada’da spor etkinliği sözleşmeleri sunmayı durdurdu ve Michigan’da yeni spor etkinliği sözleşmeleri başlatmayı bırakma taahhüdünde bulundu. Eylül ayında Missouri Genel Başsavcısı da altı platforma durdurma ve vazgeçme mektupları gönderdi.
Eğer mahkemeler nihai olarak etkinlik sözleşmeleri işinin gelişimini kısıtlarsa, ilgili müşteriler yine de Robinhood’un opsiyon işlemi ve menkul kıymet aracılığı sistemi içinde kalacaktır. Bu yatırım tezini daha karmaşık hale getirebilir ama tamamen geçersiz kılmaz.
Ayrıca ikinci çeyrekteki 156 milyon dolarlık etkinlik sözleşmeleri geliri, Dünya Kupası’nın yarattığı işlem patlamasından kısmen fayda sağlamış olabilir.
Robinhood, üçüncü çeyrek sonuçlarını 27 Ekim’de duyuracak.
Gelecek çeyreklerdeki veriler, şu anki yaklaşık %7’lik ürün yaygınlık oranının yeni bir işin başlangıcı mı yoksa bir yeniliğin popülerliğinin zirveye ulaştığı mı olduğunu yatırımcılara değerlendirmelerinde yardımcı olacaktır.
Hyperliquid: Liste İnceleme Komitesi Olmayan Bir İşlem Piyasası
Zincirüstü sürekli sözleşmelerin ortaya çıkışı, demiryolu prospectüslerinin artık parlamento onayı gerektirmemesine benzer.
HYPE token’ının çıkışından on bir gün sonra, ‘Piyasalar İçin 2025 Yıl Öngörüsü’müzü yayınladık ve Hyperliquid’ı temel yatırım temalarımızdan biri olarak belirttik.
O dönemde Hyperliquid’ı ‘insanların zincirüstü Binance’ı düşündüğünde akla gelen şey olmak istiyor' şeklinde tanımlamıştık.
2025 yılında Hyperliquid’un işlem hacmi yaklaşık 3 trilyon dolar, tüccarlar toplamda yaklaşık 972 milyon dolar ücret ödemiştir.
DefiLlama’ya göre, ekosistem geliştiricilere ve diğer gelir paylaşma ortaklarına ödenen ücretler düşüldükten sonra protokol gelirinin yaklaşık 818 milyon doları oluşmuştur.
Neredeyse tüm protokol geliri, İkincil Piyasada HYPE alımına ve dolaşımdan çıkarılmasına yönelik olarak Yardım Fonu'na aktı.
2026 yılının ilk dokuz ayında platform ücret geliri yaklaşık 643 milyon ABD doları oldu ve bu büyüme hızı, 2025 yılının ikinci yarısına kıyasla daha yavaştır. Bu durum, yatırımcılara borsa platformu gelirlerinin hâlâ kripto piyasası duygularıyla dalgalanacağını bir kez daha hatırlatır.
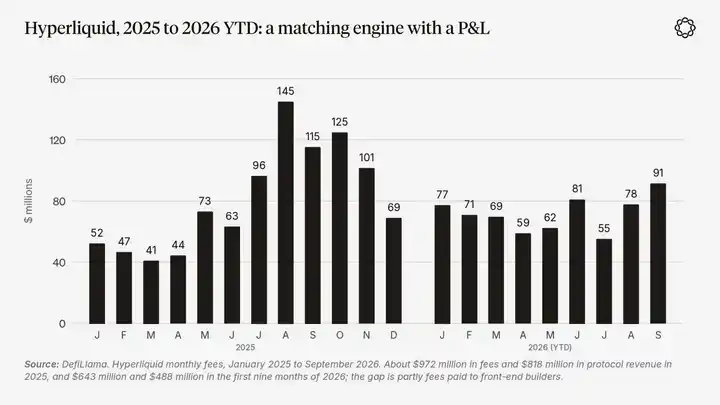
Grafik açıklaması: Hyperliquid’in Ocak 2025–Eylül 2026 arası aylık ücret geliri. Kaynak: DefiLlama. 2025 yılında ücret geliri yaklaşık 972 milyon ABD doları, protokol geliri ise yaklaşık 818 milyon ABD dolarıydı; 2026 yılının ilk dokuz ayında bu rakamlar sırasıyla yaklaşık 643 milyon ve 488 milyon ABD dolarıydı. İki değer arasındaki farkın bir kısmı, ön uç geliştiricilere ödenen ücretlerden kaynaklanmaktadır.
Bu yazının “iki ana spekülasyon motoru” mantığına gerçekten uygun olan, sadece Hyperliquid’ın orijinal kripto para işi değil, HIP-3’tür.
Ekim 2025’ten beri, 500.000 HYPE stake eden herkes, Hyperliquid üzerinde kendi vadeli sözleşme piyasasını oluşturabilir ve işlem ücret gelirinin %50’sine kadarını kendisinde tutabilir.
Şu anda en büyük dağıtıcı trade.xyz’tir. Platform, ham petrol, Brent ham petrolü, altın, gümüş, hisse senedi endeksleri, bireysel hisseler ve özel şirketlere ilişkin varlıkların ticaretini sunar.
Çeşitli veri izleme platformlarının istatistiklerine göre, 6 Ekim’e kadar geçen 30 günlük dönemde trade.xyz’in işlem hacmi yaklaşık 47–58 milyar ABD doları arasındaydı.
Cumartesi günü, 28 Şubat’ta ABD ve İsrail’in İran’a düzenlediği saldırılar sırasında CME henüz açılmamıştı; ancak Hyperliquid üzerindeki ham petrol vadeli sözleşmeleri işlemdeydi.
JPMorgan daha sonra platformun tek günde kaydettiği en yüksek ham petrol işlem hacminin 1,7 milyar ABD dolarına ulaştığını belirtti.
Tüccarlar, Cumartesi günü de açık bir ham petrol ticareti piyasasının olduğunu fark etti ve işlem yapmaya başladılar. Bu davranış devam ederse, Hyperliquid’ın iş döngüsü değişebilir. Çünkü kripto para vadeli sözleşmeleri öncelikle piyasa risk iştahı ile dalgalanırken, emtia ve hisse senedi endeksi sipariş kitapları daha çok haber olayları ve genel ekonomik ticaret talebiyle etkilenir.
Elbette riskler mevcuttur ve karmaşık değildir. Rekabet nedeniyle ücret oranları düşebilir. HIP-3’ün büyüme modeli, işlem hacmini çekmek amacıyla yeni piyasalar için ücretleri %90 ya da daha fazla azaltmıştır. Tüccarlar, belirsiz puan ödüllerini kazanmak amacıyla sahte işlemler yapabilir. Tek bir dağıtıcı da tüm piyasayı egemenliği altına alabilir. 2026 yılının ikinci çeyreğinde trade.xyz, HIP-3 işlem hacminin yaklaşık %95’ini oluşturdu. Düzenlemeler ayrıca ABD müşterilerinin bu sipariş kitaplarına erişimini engelleyebilir.
Ayrıca, bir token işlem ücret gelirleriyle geri alınmış olsa bile bu, hâlâ borsa platformuna ilişkin hisse senedi değildir.
HYPE, daha sonra ele alınacak ilk yatırım ilkesinin her iki yanını da aynı anda temsil eder: bir yandan borsa platformunun ekonomik getirisine dolaylı maruziyet anlamına gelir; diğer yandan çoğu tutucu için hâlâ spekülatif kesimin elinde tutulan bir varlık olmaya devam eder ve fiyatı kripto piyasası duygularıyla dalgalanır.
Hyperliquid bu yazıda vurgulanmaya değer çünkü şu an için en net, zaten işleyen örneği sağlar: Neredeyse tüm varlıkları işlemeye yetecek kapsamlı bir borsa haline gelmeye çalışan bir işlem eşleştirme motoru — ki bu tam da iki ana spekülasyon motorunun birlikte çalıştığı piyasa biçimini yansıtır.
Lighter: Piyasa Neden Birden Fazla İşlem Platformunu Destekleyebilir?
Tek bir işlem platformunun başarısı yalnızca tek bir şirketin hikâyesi olabilir. Ancak birden fazla platformun aynı anda başarısı, gerçek piyasa talebinin varlığını gösterir.
DefiLlama’nın Ekim başı itibarıyla 30 günlük işlem hacmi istatistiklerine göre Hyperliquid yaklaşık 203 milyar ABD doları, Variational 66 milyar ABD doları, Aster 60 milyar ABD doları ve Lighter 56 milyar ABD dolarıydı.
Bunun ötesinde pek çok küçük oyuncu da vardır. Bu hacmin bir kısmı teşvik odaklı sahte işlemlerden kaynaklanmaktadır. Ekim 2025’te DefiLlama, hacim verisiyle ilgili endişeler nedeniyle Aster’ı sıralamalarından çıkarmıştı. Ancak bu hacme anlamlı bir indirim uygulandıktan sonra bile zincirüstü vadeli futures piyasası, birden fazla kazananı destekleyecek kadar büyüktür.
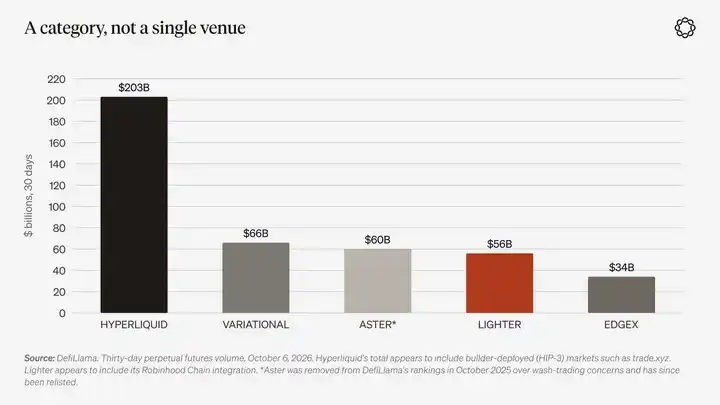
Grafik başlığı: 6 Ekim 2026 tarihine kadar son 30 gün içindeki vadeli futures hacmi. Kaynak: DefiLlama. Hyperliquid’in toplam hacmi, trade.xyz gibi HIP-3 üzerinden dağıtılan piyasaları da içermektedir; Lighter’ın verileri Robinhood Chain entegrasyonunu da kapsamaktadır. Aster, sahte işlem endişeleri nedeniyle Ekim 2025’te DefiLlama sıralamalarından çıkarılmış, daha sonra tekrar listelenmiştir.
Lighter şu anda en net ikinci yatırım adayıdır.
Sıfır bilgi doğrulamaları ile doğrulanabilen bir emir defteri işletir, standart hesaplarda işlem ücreti almaz ve kripto para beyond hisse senetleri, emtia ve döviz işlemlerini sunar.
Robinhood, Kasım 2025’te Lighter’ın fonlama turuna katıldı.
Bu yıl Temmuz ayından beri Robinhood Cüzdanı’nın ABD dışındaki kullanıcılarına sunduğu sonsuz vadeli vadeli işlemler, gelir paylaşımı modeli kapsamında Robinhood Zinciri üzerinde Lighter üzerinden yürütülüyor.
Lighter’ın LIT token’ı Aralık 2025’te başladı.
Perakende kullanıcılar ücretsiz işlem yaptığından Lighter, gelir elde etmek için premium hesaplar, dağıtım ortaklıkları ve token’ın yaratabileceği ekonomik değere dayanmak zorundadır.
20 Eylül’de Lighter’ın kanıt sistemi kod tabanında “İkili opsiyon desteği” başlıklı bir kod gönderisi yer aldı. Güncelleme, sonuç tabanlı pozisyonları ve bunların ödenmesi işlevselliğini ekledi.
Elbette bir özelliğin bir kod deposunda görünmesi, ticari değeri olduğu anlamına gelmez. O kod, piyasada gerçek likidite oluşana kadar tam anlamıyla anlamlı olmaz.
Ancak en azından Lighter’ın gelecekteki piyasa talebinin nereye yöneleceğine dair görüşünü gösterir.
Etkinlik Sözleşmeleri: Akıllı Telefon Çağına Uygun Finans Ürünleri
Tahmin piyasası sözleşmeleri ile opsiyonlar, iki farklı ödeme iddiasını temsil eder.
Tahmin piyasalarında tüccarlar, belirli bir tarihte doğrulanacak bir gerçek üzerine “Evet” ya da “Hayır” sözleşmeleri alır. Sözleşme fiyatı, olayın gerçekleşmesinin olasılığına dair piyasanın fiyatlandırması olarak anlaşılabilir. Tüccarlar ödemiş oldukları sözleşme bedeli kadar kaybedebilir, finansman oranlarından etkilenmez ve zorunlu likidasyona uğramaz.
Sosyal işlev açısından bu ürünler, loto tarzı spekülatif motorlara çok benzer. İnsanlar zaten spor maçları, seçimler, enflasyon verileri veya varlık fiyatları hakkında kendi yargılarını oluşturmuşlardır; tahmin piyasaları ise bu yargıları gerçekler ortaya çıkana kadar potansiyel getiriye dönüştürmelerine olanak tanır.
Birçok önceki finans ürünüyle karşılaştırıldığında tahmin piyasaları özellikle mobil işlem yapmaya uygundur. Çünkü aynı hesap uzun vadeli etkinlik tahminlerini tutarken aynı zamanda Cumartesi öğleni spor bahisine de katılabilir.
Ocak 2023’te tahmin piyasaları hakkında ilk yazımızı kaleme aldığımızda Kalshi henüz ilgili ürünleri “piyasaya sürmeye hazırlanıyordu”, Polymarket ise CFTC cezasını ödemiş ve ABD kullanıcılarına hizmet vermeyi durdurmuştu.
Günümüzde Kalshi, ABD’de lisanslı bir tahmin piyasası işlem platformu haline geldi. Şirketin yaklaşık 40 milyar dolar değerlemeyle fon toplamayı hedeflediği bildirildi.
Polymarket, günümüzde birçok kişi tarafından haber kaynağı bile kabul edilen küresel bir tahmin piyasası platformudur. Platform, 2025 sonlarında ABD pazarına yeniden girdi.
Robinhood dağıtım rolünü üstlenir ve etkinlik sözleşmelerinden sağlanan gelirin kripto para işleyişini aşabileceğini fark etmiştir.
Bu platformlar birlikte, tahmin piyasalarına duyulan talebin kripto para alanını çoktan aştığını kanıtlar.
En yaygın itiraz, sözde tahmin piyasalarının aslında sadece başka bir adla spor bahisleri olduğudur.
Pew Araştırma Merkezi, Temmuz 2024 – Nisan 2026 dönemine ait işlem hacmi verilerini analiz etti. Sonuçlar, Kalshi’de sporla ilgili sözleşmelerin işlem hacminin %80’ini, Polymarket’te ise %39’unu oluşturduğunu gösterdi.
Bu yaz, spor bahislerinin payı daha da yükseldi. Pew Araştırma Merkezi, bu büyümenin yalnızca Dünya Kupası'na bağlanamayacağını belirtti.
Eğer bu ticaret yapısı devam ederse, tahmin piyasaları aslında sadece daha iyi markalanmış ve federal düzeyde düzenlenmiş bir spor bahis platformu olabilir.
Bununla birlikte, yine de 'evde yatırım yapma' mantığı geçerlidir; ancak bu kez bilgi piyasaları değil, bahis altyapısıyla ilgili bir yatırım mantığıdır.
Gerçek test şudur: Spor takvimi yoğun olmadığında siyasi, makroekonomik ve kurumsal etkinlik piyasaları büyümeye devam edebilecek mi?
Eğer edemezse, yatırımcılar pozisyon büyüklüklerini spor bahis altyapısı mantığına göre ayarlamalıdır.
Piyasa işlem hacminin kalitesi de dikkatle incelenmelidir.
Wall Street Journal, CFTC’nin Kalshi’de yıkama ticareti (wash trading) iddialarını araştırdığını bildirdi. Kalshi, bu iddiaları reddediyor ve hacim teşvik programını sonlandırıyor.
Bu, yatırımcılara sektör genelinde açıklanan bazı işlem hacimlerinin aslında teşvikler aracılığıyla satın alındığının bir hatırlatmasıdır.
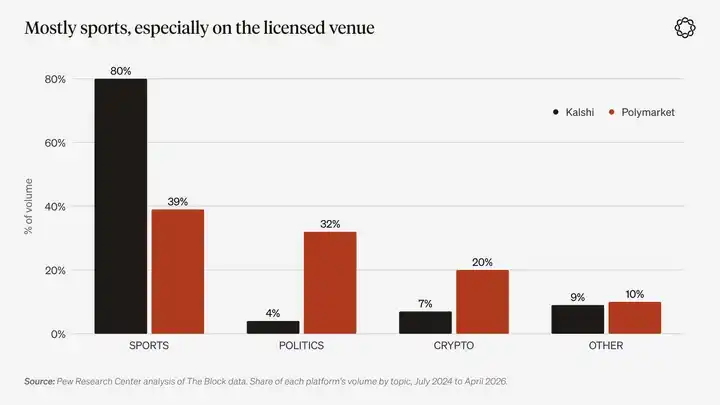
Grafik başlığı: Kalshi ve Polymarket için temaya göre işlem hacmi payı, Temmuz 2024 – Nisan 2026. Kaynak: Pew Araştırma Merkezi’nin The Block verilerine dayalı analizi.
HIP-4, Hyperliquid’un olay sözleşmeleri için geliştirdiği piyasasıdır ve bu tür ürünleri izinsiz, zincirüstü bir ortamda uygulayan yapıdır.
HIP-4, sürekli vadeli işlemler piyasasıyla aynı Hyperliquid platformunda çalışır, aynı teminatı kullanır ve genellikle 0 veya 1 sonucuyla kapatılır.
2 Mayıs 2026’da seçkili olay piyasaları resmi olarak başlatıldı. İlk ürün, günlük kapanan ve UTC saatle 06:00’da sonuçlanan Bitcoin ikili sözleşmesiydi.
29 Ağustos’ta HIP-4, piyasa dağıtımı yetkisini tüm kullanıcılara açtı. Dağıtıcılar 500.000 HYPE staklemelidir. Geliştiriciler makul olmayan piyasalar oluşturursa ya da kapatmayı düzgün tamamlayamazsa, doğrulayıcılar (validator’lar) staklenen varlıkları cezalandırabilir.
Outcome, Skew ve trade.xyz ilk dağıtıcılar oldu.
Farklı veri platformlarına göre Ekim’in başlarında HIP-4’ün toplam işlem hacmi yaklaşık 317–395 milyon ABD doları arasındaydı.
5 Ekim’e kadar geçen 30 günde işlem hacmi yaklaşık 45 milyon ABD dolarıydı. Karşılaştırma açısından, Kalshi yalnızca bu yıl 29 Eylül’e kadar geçen dönemde yaklaşık 53 milyar ABD doları işlem hacmi kaydetti.
HIP-4 şu anda hâlâ temel bir finans aracıdır. Mevcut işlem hacmini doğrudan ikinci bir Polymarket gibi değerlendirmek, temel bir finans aracıyı zaten olgunlaşmış bir ticari işletme olarak tanımlamaya eşdeğerdir.
HIP-4’ün getirdiği gerçek yenilik, hesap sisteminin birleştirilmesidir.
Sabah 3'te bir tüccar, aynı emir defterinde ve aynı marj bakiyesi altında, aynı işaret fiyatına dayalı bir Bitcoin sürekli vadeli işlem kontratında uzun pozisyon tutarken, aynı işaret fiyatı belirli bir vade fiyatının altına düştüğünde ödeme yapan bir ikili sözleşmede de uzun pozisyon tutabilir.
Diğer platformlar da benzer yönde hareket ediyor: Polymarket Eylül ayında ABD dışındaki kullanıcılar için sürekli vadeli ürünler ekledi; Kalshi ise bu ürünleri Haziran’dan beri sunuyor.
Tahmin piyasaları ile süresiz sözleşme işlem platformları yavaş yavaş birleşirken, HIP-4’ün en olası uzun vadeli avantajı, yeni piyasaların izinsiz listelenmesidir.
Ancak ücretler, dağıtım yapanlarla paylaşılmalıdır. Dolayısıyla tek bir geliştirici ana sözleşme şablonlarını egemen hâle getirirse, Hyperliquid protokolü markasını koruyabilir ama ücret gelirinin büyük kısmını kaybetmek zorunda kalabilir.
Bu, HIP-3’ün karşılaştığı aynı risktir; yalnızca farklı bir sözleşme ürün kategorisinde gerçekleşir.
Listelenmiş Opsiyonlar: Henüz Olgunlaşmamış Bir Volatilite Piyasası
Opsiyonlar, olay sözleşmeleri oluşturmak kadar kolay değil.
Bir opsiyonun kullanım fiyatı, sona erme tarihi, Yunan risk metrikleri ve tam bir volatilite yüzeyi vardır. Bu sözleşmeleri fiyatlayan ve işlemde karşı taraf olarak durmaya hazır olan biri bulunmalıdır. Bu durum, olay sözleşmelerinden farklı bir likidite sorunu yaratır.
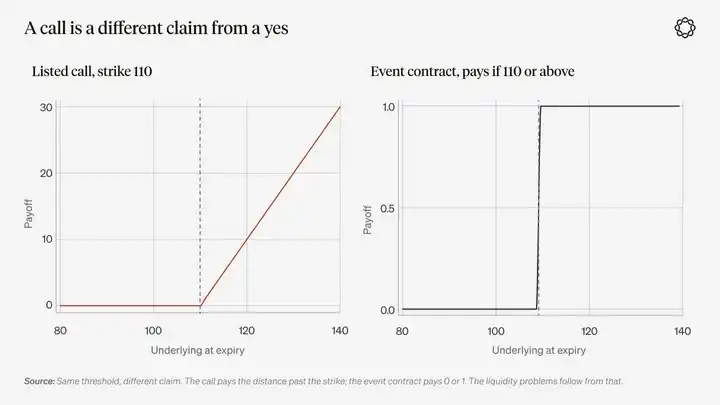
Grafik açıklaması: Aynı fiyat eşiği farklı ödeme taleplerine karşılık gelir. Bir çağrı opsiyonunun ödemesi, temel varlığın kullanım fiyatını ne kadar aştığına bağlıdır; buna karşılık bir olay sözleşmesinin ödemesi genellikle yalnızca iki sonuçtan oluşur: 0 ya da 1. Ortaya çıkan likidite sorunları da farklıdır.
Perakende yatırımcılar, sınırlı aşağı yönlü riski ancak dışbükey potansiyel ödemeleri olan finans ürünlerine güçlü talep gösterdiklerini açıkça kanıtladılar.
S&P 500 endeksinde aynı gün sona eren opsiyonlar da olsa ya da Robinhood’un üç aylık opsiyon işlem geliri 342 milyon ABD doları da olsa, her ikisi de bu gerçeği gösterir.
Loteri tarzı spekülatif talep, dışbükey ödeme yapılarına ödeme yapmaya isteklidir; özellikle modern işlem platformlarının bu ürünleri son derece erişilebilir hâle getirmiş olması nedeniyle. Ancak zincir üzerinde gerçek ölçekli opsiyon emir defterleri hâlâ küçüktür.
Derive, zincir üzerinde opsiyon işlem hacmi açısından lider platform haline geldi. Bu yıl Eylül ortasına kadar Derive, 2026 yılında toplam zincir üzerinde opsiyon prim işlem hacminin yaklaşık %87’sini oluşturdu. Eylül ayında açıklanan bir işlem gününe göre Derive’ın opsiyon işlem hacmi 163 milyon ABD dolarıydı. Karşılaştırma için aynı günde Deribit’in işlem hacmi 3,56 milyar ABD dolarıydı. Deribit şu anda Coinbase’a aittir ve küresel kripto para opsiyonları açık pozisyonlarının neredeyse %80’ini elinde tutar.
Diğer bir platform olan Paradex, Paradigm’ın kurumsal işlem ağı tarafından geliştirildi. Eylül ortasında Paradex, Paradigm’ın teklif isteme (RFQ) motorunu entegre etti. Sonraki dört gün içinde açık opsiyon pozisyonu 2,6 kat artarak 202 milyon ABD dolarına ulaştı.
Zincir üzerindeki tüm opsiyon işlem platformlarının hacmi birleştirilse bile, Deribit’e kıyasla boyutları neredeyse ihmal edilebilir düzeydedir.
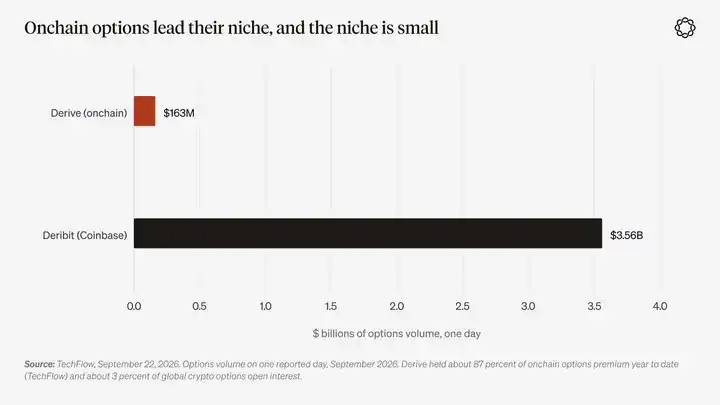
Grafik başlığı: Eylül 2026’da açıklanan bir işlem gününe ait opsiyon işlem hacmi. Kaynak: TechFlow, 22 Eylül 2026. Derive, yılın başından beri zincir üzerinde opsiyon prim işlem hacminin yaklaşık %87’sini (Alea Research) ve küresel kripto para opsiyonları açık pozisyonlarının yaklaşık %3’ünü oluşturur.
Zincir üzerinde opsiyonların volatilite yüzeyinde likidite eksikliği, öncelikle piyasa yapısından kaynaklanmaktadır.
Süresiz sözleşmeler için her temel varlık başına yalnızca bir emir defteri gereklidir. Ancak opsiyonlar için her temel varlık, her kullanım fiyatı, her sona erme tarihi ve her opsiyon türü ayrı bir emir defteri gerektirebilir. Sonuç olarak likidite, çok sayıda ayrı sözleşme arasında parçalanmıştır.
Kripto işlem platformları opsiyon işlemlerini S&P 500 üzerinde aynı gün sona eren opsiyonlar kadar basitleştirip, insanlar gerçekten risk hedge etmeye istekli olacak bir volatilite yüzeyi inşa edene kadar listelenmiş opsiyonlar gerçek talebe sahip olmasına rağmen düşük likiditeli bir niş piyasa olarak kalacaktır.
Derive ve Paradex’i anlamak için daha makul bir yaklaşım, bunları opsiyon volatilite yüzeyinin gelecekteki gelişimine yönelik düşük maliyetli bir çağrı opsiyonu olarak görmektir.
Bu arada işlem platformları, dışbükey ödeme talebini karşılamak için başka yollarla da gelir elde etmeyi başardılar: düzenlenmiş piyasalar aynı gün sona eren opsiyonlar sunarken diğer platformlar olay sözleşmeleri sunar.
Hyperliquid, bu sorunu çözmeye çalışan ilk platformlardan biri olabilir.
Bu yılın erken Ekim ayında Hyperliquid kurucusu Jeff Yan, Blockworks'un Empire podcast'ında yaptığı bir röportajda opsiyonların platformun bir sonraki gelişme yönü olmasının muhtemel olduğunu söyledi.
HIP-4’ün zaten ekosistem geliştiricilerine, opsiyon protokolleri geliştirmek ve Hyperliquid’in mevcut spot emir defterini, portföy marj mekanizmasını ile sürekli vadeli sözleşme piyasaları üzerinden Delta hedge yapma yeteneğini devralmak için net bir yol sunduğunu belirtti.
Ancak belirli bir zaman çizelgesi vermedi.
Eğer bu tür bir ürünü geliştirme konusunda nihai olarak başarı sağlanırsa, zincir üstü en derin sürekli vadeli sözleşme likiditesine sahip işlem platformu aynı zamanda tam bir opsiyon volatilite yüzeyi oluşturmak için en uygun yer olur.
Portföy nasıl oluşturulur?
Bu temaya dayalı bir portföy dört bölüme ayrılabilir.
Temel varlıklar, gerçek kâr veya ücret geliri elde eden ve rakipler tarafından ele geçirilmesi zor dağıtım kanallarını kontrol eden işlem platformları olmalıdır.
Yedek varlıklar, iş modeli ve ekonomisi henüz doğrulanmamış yeni işlem platformlarına ayrılabilir.
Erken yatırım fırsatları, zincir üstü opsiyon işlem platformları gibi temel finansal ilkelere kaynaklanır. Bu ürünler gelecekte çok önemli bir rol oynayabilir ya da nihayetinde değersiz kalabilir.
Şu anda halka açık olmayan ve şu an için yatırıma açılmamış özel işlem platformları öncelikle izlenenler listesine alınabilir.
Spekülatif kitlenin doğrudan tuttuğu varlıklar—yani işlem platformlarında yer alan yapay zeka laboratuvarları, meme’ler, kripto varlıklar ve spor takımları—bu portföyden hariç tutulmalıdır.
Belirli yatırım ağırlıkları ve inanç düzeyleri, yıllık bakış raporumuzda daha ayrıntılı ele alınacaktır.
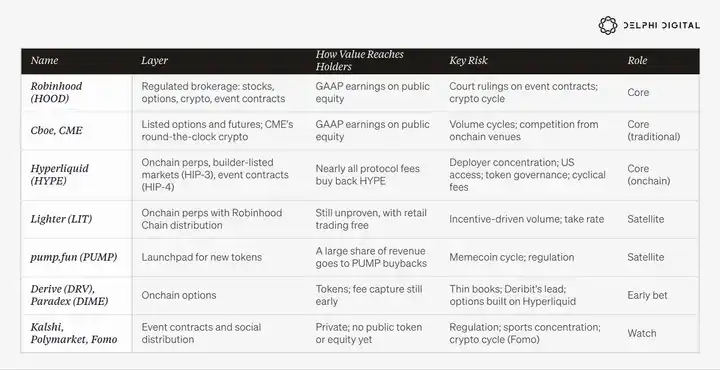
Bu portföyü yönetmek beş ilkeye dayanır.
1. Ev tarafından tutulan varlıkları ve spekülatif kitlenin tuttuğu varlıkları ayrı ayrı yönetin.
Bir işletme, başkalarının spekülatif işlemlerinden alınan ücretlerle gelir elde ediyorsa bu evdir. Bir varlık kendisi spekülasyonun nesnesiyse bu, spekülatif kitlenin tuttuğu bir varlıktır.
HYPE gibi bazı varlıklar hem ev hem de spekülatif özelliklerini aynı anda taşıyabilir. Bu nedenle pozisyon büyüklüğü belirlenirken bu çift nitelik mutlaka tam olarak göz önünde bulundurulmalıdır.
2. İşlem hacmine odaklanmak yerine ücret alma oranlarına ve gelir yapısına odaklanın.
Bagehot’un ‘aptal para’ dediği şey, ücretsiz ürün sunan bir işlem platformunda işlem hacmini şişirebilir.
Hyperliquid’un büyüme modeli, Lighter’ın perakende işlemler için ücreti kaldırma mekanizması ve Robinhood’un sipariş akışı karşılığı ödeme (PFOF) modeli aynı iş problemine farklı çözümlerdir. Ancak her modelin başarısız olabileceği kendi yolları vardır.
Devasa işlem hacmi, platformun gerçekten yakalayabileceği gelire dönüştürülemezse bu yalnızca işlem faaliyetidir; yatırımcıların yakalayabileceği ekonomik değer değildir.
3. Düzenlemeyi iş modelinin bir parçası olarak ele alın.
Sınırlı işletme ölçeğine sahip olsa bile lisanslı bir işlem platformu, ABD’deki devlet piyangoları gibi kaliteli bir iş olmaya devam edebilir.
Lisanssız bir işlem platformu, ABD pazarları kapalıyken bile faaliyetini sürdürmeye devam edebilmek için offshore pazarlara taşınmak zorunda kalabilir.
Yatırımcılar bu modellerden yalnızca birine yatırım yaparsa, etkili bir şekilde mahkemelerin nasıl karar vereceğine dair bahis oynamış olurlar.
4. İşlem altyapısında hisse senedine en yakın yatırım araçlarını önceliklendirin.
Robinhood, ABD GAAP uyumlu gelir verilerini açıklar. Hyperliquid ise ücret gelirini ve token geri satın alımlarını açıklar.
İkisi farklı yatırım araçlarıdır; yönetim yapıları ve kuyruk riskleri farklıdır. Ancak ekonomik özellikler açısından birbirlerine, kendi platformlarında listelenen ve işlem gören spekülatif varlıklara kıyasla çok daha benzerlerdir.
5. Pozisyon büyüklüğünü tek çeyreklik performansa değil, uzun vadeli kültürel trendlere göre belirleyin.
Gerçeklik ile gelecek arasındaki uçurum daraldıkça spekülatif kültür de buna paralel olarak zayıflayacaktır. Örneğin, ücret geliri tekrar ev satın almayı destekleyecek düzeye ulaştığında, giriş seviyesi işler yeniden ortaya çıktığında ya da yeni bir teknoloji nihayet elektriğin yaygınlaşması kadar sıradan ve sıradan hâle geldiğinde spekülasyonu besleyen güçler zayıflayacaktır.
Ancak bunun gerçekleşmesine kadar tekerlek dönmeye devam edecektir—yalnızca tekerlekteki spekülatif hedefler sürekli değişecektir.
Bu trend nereye varacak?
Bu trendin iki ana olası sonucu vardır.
Birincisi, yaşamımızdaki giderek daha fazla şey işlem konusu haline gelecek: seçimler, faiz oranı kararları, hava durumu, bir şirketin bir sonraki ürün çıkışı ya da bir sporcunun bir sonraki maçı.
Her bahis daha küçük boyutlu, daha hızlı yürütülebilir ve daha sık hâle gelecek; artan sayıda işlem yazılım tarafından otomatik olarak tamamlanacaktır.
Kullanıcı adına görev yürüten bir yapay zekâ ajanı, kullanıcı hiç bir işlem uygulaması açmadan, birden fazla işlem platformu üzerinden onlarca sözleşme aracılığıyla aynı piyasa yargısını ifade edebilir.
Bu durum, ekonomik değeri işlem eşleştirme motorları ve takas katmanlarının işletmecilerine doğru daha da yönlendirecektir.
Bu yolda spekülatif faaliyetlerin yoğunluğu hâlâ piyasa döngüleriyle yükselip düşecektir; ancak temel altyapı sürekli genişlemeye devam edecektir. Nihayetinde ‘ev’ (platform işletmecisi), temel kamu hizmetleri sağlayan bir faydalı kuruma benzeyecektir.
İkinci sonuç, bu makalede ele alınan tarihsel spekülatif çılgınlık dalgalarının hepsinin nihai yaşadığı durumdur.
Tarihte, bu kadar büyük ölçekte spekülatif faaliyetler her zaman bir çöküşle sona ermiştir. Bu kez farklı olacağını varsaymamız için yeterli bir neden yoktur. Gerçekten önemli olan, balon patladıktan sonra hayatta kalanlardır.
Demiryolları en tipik tarihsel örnektir: Hisse senedi sahipleri ağır kayıplar yaşadı ama demiryolu ağı hayatta kaldı.
Elbette, bu ev de şoklara tamamen dirençli değildir. FTX nihayetinde sıfıra indi ve spekülatif kitlenin piyasadan çekilmesi durumunda, işlem platformlarının gelirleri de keskin bir düşüş yaşayacaktır.
10 Ekim 2025'teki piyasa çöküşü, daha küçük ölçekte bir stres testiydi.
Kayıtlara geçen en büyük tek günlük likidasyon olayında Hyperliquid kurucusu, platformun %100 süreklilik sağladığını ve kötü borç oluşmadığını açıkladı.
Ancak borsa, iki yıldan fazla süredir ilk kez çapraz marj otomatik azaltma mekanizmasını devreye sokmak zorunda kaldı.
Bir piyasa çöküşü sırasında iyi yönetilen bir işlem platformu gelir kaybedebilirken, spekülatif kitlenin sahip olduğu varlıklar doğrudan sıfıra ine bilir.
Bu iki gelişme yolu birbirini dışlamaz. Aslında en olası sonuç, her ikisinin aynı anda gerçekleşmesidir: spekülatif balon bir noktada patlayacak, ancak ilgili altyapı çöküşten sonra da hayatta kalacak ve belirli şirketler tarafından yönetilecektir.
Bundan sonra, piyasın hangi yolda ilerlediğini belirlemek için aşağıdaki göstergeleri kullanacağız.
Hangi göstergelere bakıyoruz?
Gelecek yıl boyunca aşağıdaki sinyalleri izlemeye devam edecek ve bunları kademeli olarak nicelendirerek değerlendireceğiz.
1. Pazar payı.
Zincirüstü işlem platformları, büyük merkezi borsalardan sürekli sözleşme işlem hacmini almaya devam edebilecek mi yoksa yalnızca tüm sürekli sözleşme piyasasının büyümesinden mi yararlanıyorlar?
2. Dünya Kupası sonrası etkinlik sözleşmeleri piyasası.
Spor takvimi yoğun olmadığı zamanlarda, etkinlik sözleşmeleri aracı kurumlar için kalıcı bir gelir kaynağı olmaya devam edebilecek mi? Tahmin piyasalarının iş alanı spor etkinliklerinden daha geniş alanlara genişleyebilecek mi?
3. Kripto altyapısı üzerinden geleneksel varlıkların işlemi.
Hisse senetleri, emtia ve dövizler zincirüstü işlem sistemine geçmeye devam edecek mi? Aynı zamanda geleneksel borsalar, 24/7 işlem ve tokenleştirilmiş hisse senetleriyle kripto işlem platformlarına ne kadar hızlı yetişecek?
4. Mahkeme kararları.
Etkinlik sözleşmeleri sonunda vadeli işlemler olarak mı yoksa kumar olarak mı sınıflandırılacak? Bu hukuki nitelendirme, ABD’deki ve yurtdışındaki işlem platformlarını farklı gelişim yollarına yönlendirecek mi?
5. Yapay zekânın elektrik faturaları ve seçimler üzerindeki etkisi.
Yapay zeka altyapısı inşaat maliyetleri evdeki elektrik faturalarında ve siyasi seçimlerde görünmeye devam edecek mi? Giriş seviyesi iş piyasası toparlanabilecek mi?
Tahminimizi yanlış kılan nedir?
Gerçek faiz oranları uzun süre yüksek kalırsa ve konut piyasası yeniden erişilebilir hâle gelirse, piyasa şans oyunu tarzı spekülasyon motoru zayıflayabilir. Federal Rezerv'in son faiz artışları ve ABD 10 yıllık Tahvil getirisi %5'in üzerinde olması bu değerlendirmeyi sınama sürecine sokuyor.
Yapay zekâya dayalı inşaat dalgası nihayetinde piyasada sürekli yeni anlaşmazlıklar değil, geniş kapsamlı bir uzlaşma oluşturursa ya da yapay zekâ yatırım harcamaları kendiliğinden yavaşlarsa, inşaat tarzı spekülasyon motoru da zayıflayacaktır.
İşlem platformlarının komisyon oranları rekabet nedeniyle sıfıra düşerse ya da işlem hacmi yalnızca teşvik programlarıyla sürdürülecekse, piyasada yoğun işlem faaliyeti olsa bile gerçek anlamda değerli ekonomik fayda azalacaktır.
Eğer hükümet, tüm sektörü siyasi olarak yasaklanmalı bir kötülük olarak görüp ilgili düzenleyici önlemleri fiilen uygulamaya koyarsa, piyasa sonunda yalnızca daha az sayıda lisanslı işlem platformuyla kalabilir. ABD Yüksek Mahkemesi, yakın zamanda bu yönde bir kararla piyasayı etkileme fırsatı bulabilir.
Ayrıca, “iki spekülasyon motoru” analitik çerçevesinin kendisinin de bir sorunu var. Eğer geçmişteki her spekülasyon olayı geriye dönük olarak ya inşaat türü spekülasyon ya da şans oyunu türü spekülasyon olarak açıklanabiliyorsa, bu çerçeve çok genel kalmakta ve yeterli açıklayıcı kısıtlamaya sahip olmamaktadır.
Dolayısıyla gerçek test daha spesifik olmalıdır: Spekülatörlerin işlem yaptığı varlıklar sürekli dönerken, bu işlemlerin eşleştirme ve takasını sağlayan platformlar sürekli gelir elde edebilir mi?
En olası hata, spekülatif kitlenin bahis yaptığı varlıkları tutarken bunun aslında bir yatırım olduğunu yanlış düşünmektir.
VI. Yanıtımız
Spekülasyon, teknolojik değişim karşısında toplumsal bir tepki midir yoksa siyasi ve parasal düzenin gerilemesine karşı bir tepki midir? Yanıtımız: Spekülasyon belirli bir açığı doldurma tepkisidir; bu açığı hem yukarıdan teknolojik değişim hem de aşağıdan siyasi ve parasal baskı yaratabilir.
Teknolojik değişim bu açığı yukarıdan açar ve kitlenin gelecekteki inşa ve büyüme hikâyesini anlatır. Baskı altındaki siyasi ve parasal düzen ise bu açığı aşağıdan açar ve kitlenin eline bir şans oyunu biletini verir.
Tarihsel olarak bu iki güç çoğunlukla ayrı çalışmıştır. Ayrıca politika motoru devreye girdiğinde genellikle devlet, halka yukarıdan bir spekülasyon fırsatı satmaktadır.
Ancak günümüzde her iki motor aynı anda çalışmaktadır.
Şans oyunu türü spekülasyon yalnızca hükümet politikaları değil, aynı zamanda sıradan hane halkı tarafından aşağıdan da yönlendirilmektedir. Aynı teknoloji, her iki tür spekülasyon faaliyetini de aynı anda desteklemektedir.
Ayrıca piyasa ortamı da değişmiştir. Geçmişte inşaat türü spekülasyona katılmak bir menkul kıymet aracı kurumu gerektirirken, şans oyunu türü spekülasyona katılmak bir bahis şirketi gerektiriyordu. Bugün her iki faaliyet de aynı telefondan yapılabilir. Ayrıca her ikisi de hâlâ mahkemelerde devam eden davalarla çözülmemiş yasal bir statüye sahiptir.
Bununla birlikte, son on beş yıldır uygulanan politikalar, geleneksel yollarla servet biriktirmenin artık yeterince hızlı artmadığı algısını giderek pekiştirmiştir.
İnsanların bahis yaptığı varlıklar sürekli değişecektir; popüler varlıkların isimleri sürekli dönecektir. Ancak spekülatif kitlenin bahis yapacağı bir yer her zaman gereklidir.
Ve işte bu, gerçekten yatırım yapılması gereken kısım.