Kripto Sektörünün Epik Dönüşümü: Şaşkınlık Yaratan Hikâyelerden Gerçek Varlıkların İşlemine
 Tapbit Wire
Özet
1. ABD–İran çatışmalarının tekrarı petrol fiyatlarını yükseltti; benzin fiyatları enflasyon beklentilerini artırdı ve Fed, Eylül ayında 2023’ten bu yana ilk faiz artışını gerçekleştirdi.
2. Bitcoin, Nasdaq ile temsil edilen teknoloji hisseleriyle aynı yönde hareket etti, altınla bağlantısı koptu; petrol fiyatları ve faiz oranları, Bitcoin üzerindeki ana etkenler olarak kaldı.
3. Üçüncü çeyrekte durgun haberlerin yoğun olduğu bir dönemde Bitcoin %42 arttı; ancak sermaye girişinin çoğu ETF’ler aracılığıyla gerçekleşti ve meme boğa piyasası kalıcı olarak sona erdi.
4. Robinhood ve Circle’un şirket zincirlerinde işlem hacmi hâlâ memelerle domine ediliyor; şirket zincirleri henüz yeni varlık sınıfları sunmadı.
5. Bu RWA (Gerçek Dünyaya Bağlı Varlıklar) boğa piyasası, öncelikle hisse senetleri ve diğer varlıklar için RWA sonsuz vadeli sözleşmelerde kendini gösteriyor; bu da 2026 yılında kripto sektörüne ek işlem hacmi sağlayan ana kaynak olacak.
6. Protokol geliri elde eden ve sürekli geri alım yapan tokenlar, üçüncü çeyrekte diğer altcoin’lere kıyasla önemli ölçüde daha iyi performans gösterdi; protokol gelirinin sürdürülebilirliği, önümüzdeki dönemde daha önemli bir filtreleme kriteri haline gelecek.
Önsöz
2026 yılının üçüncü çeyreğinde Fed, 2023’ten bu yana ilk faiz artışını 12’ye 0 oyla tamamladı; ABD Senatosu, CLARITY Yasasına ilişkin prosedürel önergeyi 49’a 50 oyla reddetti; Brent ham petrol fiyatı Eylül ayı içinde iki kez 100 doları aştı ve 28 Eylül’de 108,50 dolara kapandı; ABD 10 yıllık tahvil getirisi 28 Eylül’de %5,25’e ulaştı ve bu değer, Haziran 2007’den beri en yüksek seviye oldu. Ancak bu süre zarfında sürekli durgun haberlerle geçen üçüncü çeyrekte kripto piyasası önemli kazanımlar elde etti. Aynı dönemde Bitcoin, Temmuz başında kaydettiği 21 aylık dip seviye olan yaklaşık 57.800 dolardan 21 Eylül’de 87.397 dolara yükseldi (%51 artış), ardından 28 Eylül’de yaklaşık 83.000 dolara geriledi; ABD spot Bitcoin ETF’lerine net fon girişi Eylül ayında net çıkıştan net girişe dönüştü; Nasdaq Bileşik Endeksi 21 Eylül’de 27.122,09 ile Haziran’dan bu yana ilk rekor kapanışını yaptı.
Bunu üç başlıkta ele alacağız: ABD–İran çatışmasının petrol fiyatları, enflasyon ve faiz oranları üzerinden finans piyasalarına nasıl yansıdığı ve buna paralel olarak hisse senetleri, altın ve Bitcoin’in performansı; üçüncü çeyrekte kripto piyasasının toparlanışı ile Robinhood ve Circle tarafından başlatılan şirket zincirlerinde aslında hangi varlıkların işlem gördüğü; ve kriptonun RWA entegrasyonuna doğru izlediği yol.
Makro Ortam: Petrol Fiyatlarından Faiz Oranlarına
Bu çeyrek içinde makro ortamdaki değişimler tek bir zincir üzerinden izlenebilir: ABD–İran çatışmasının tekrar tırmanışı → petrol fiyatları yeniden yükselir → benzin fiyatları enflasyonu ve enflasyon beklentilerini artırır → Fed faizleri artırır, tahvil getirileri yükselebilir → hisse senetleri, altın ve Bitcoin gibi finans varlıkları fiyatlarında dalgalanma yaşar.
Temmuz ve Eylül aylarında ABD–İran çatışması iki kez tırmandı; Brent ham petrol fiyatı Haziran ayı sonunda 73,74 dolardan Eylül ortasında 108,35 dolara çıktı; Ağustos ayında benzin fiyatları yıllık bazda %27,4 arttı, genel TÜFE aylık bazda %0,4 yükseldi ve tüketici bir yıllık enflasyon beklentisi %4,6’ya çıktı; Fed Eylül ayında faizleri 25 baz puan artırdı; faiz tahminlerine katılan 19 yetkiliden 16’sı yıl içinde bir artış bekliyor (bu 16 kişiden 12’si oy hakkı var); 10 yıllık tahvil getirisi 28 Eylül’de %5,25’e, 30 yıllık tahvil getirisi 29 Eylül’de %5,56’ya çıktı. Petrol fiyatları her gerileyişinde hisse senetleri ve Bitcoin aynı yönde yükseldi; çatışma her tırmanışında ise bu üç varlık sınıfı aynı anda baskı altında kaldı. 21 Eylül’de petrol fiyatları 100 doların altına düştü ve aynı gün Nasdaq ile Bitcoin dönemsel zirvelerine ulaştı; 26 Eylül’de Trump, İran’ın Boğaz’ı yeniden açma planını reddetti; 28 Eylül’de petrol fiyatı 108 dolara geri döndü ve Nasdaq, altın ile Bitcoin aynı anda düştü. Makro ortamın finans piyasaları ve kripto varlıklarına nihai etkisini anlamak için bu zincirin her halkasını tek tek inceleyeceğiz.
ABD–İran Çatışması, Petrol Fiyatları ve Enflasyon
İkinci çeyreğin sonunda ABD–İran görüşmeleri ilerleme kaydetti, petrol tankerleri Hormuz Boğazı’ndan geçişe devam etti ve Brent ham petrol fiyatı 28 Şubat’ta başlayan çatışmadan sonra 24 Haziran’da 73,74 dolarla en düşük kapanışını yaptı. Üçüncü çeyrekte çatışma tekrar tırmandı ve petrol fiyatları buna paralel olarak sıçradı.
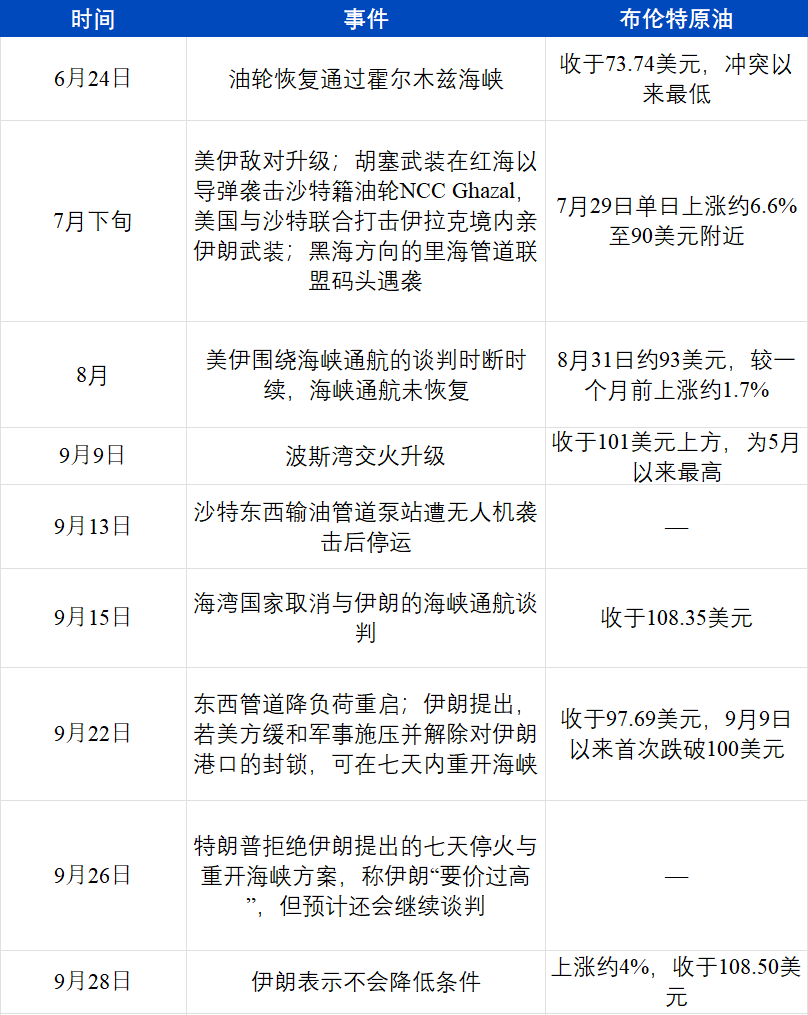
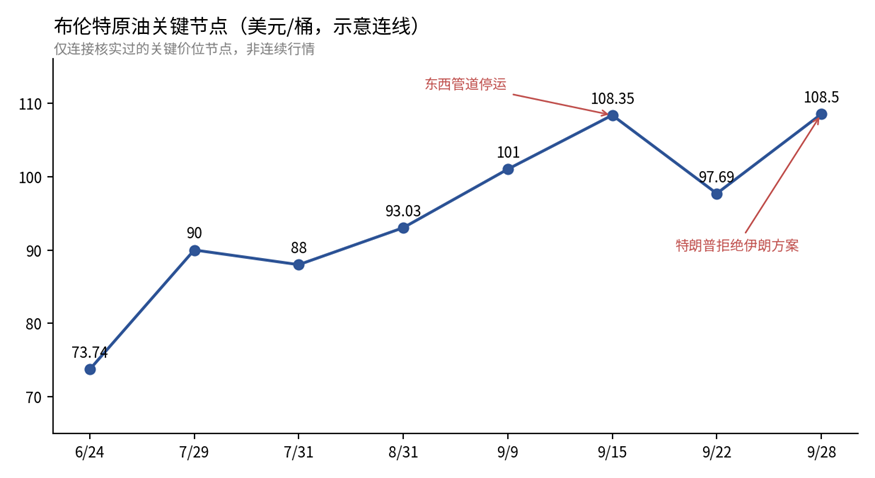
2026 Yılının Üçüncü Çeyreğinde Ana Brent Ham Petrol Dönüm Noktaları (ArkStream Tarafından Derlenmiştir)
Petrol fiyatlarındaki artışlar ilk olarak benzin fiyatlarına yansıdı. Ağustos ayında ABD benzin fiyatları aylık bazda %3,9, yıllık bazda ise %27,4 arttı ve bu artış, ayın başlık TÜFE artışının üçte birinden fazlasına katkı sağladı; enerji alt-endeksi aylık bazda %2,1 yükseldi.
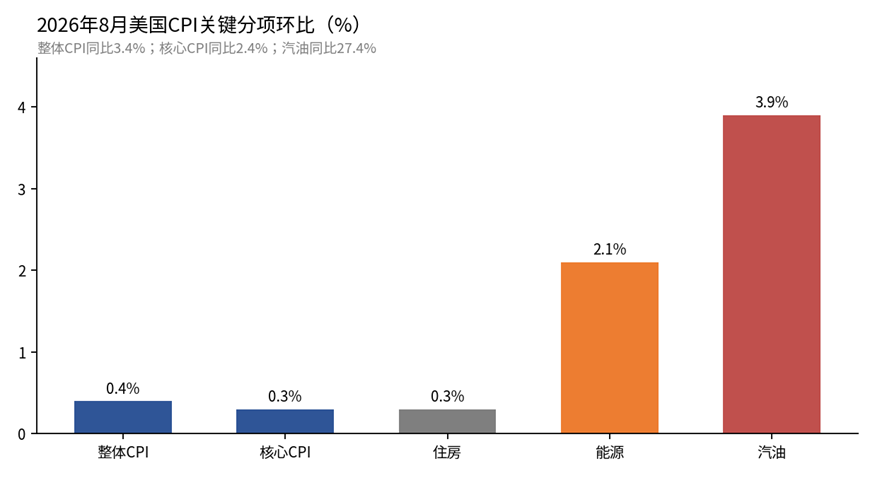
Ağustos 2026 ABD TÜFE Ana Bileşenleri Aylık Değişim (ABD İşgücü İstatistikleri Bürosu, ArkStream tarafından derlendi)
İstihdam verileri de piyasaya büyük bir şok oldu: Ağustos ayında tarım dışı işlerde istihdam 162.000 kişi artarken, uzmanların beklentisi yalnızca yaklaşık 53.000 kişiydi; bu, Mart’tan beri en güçlü tek aylık performanstı. İşsizlik oranı %4,1’de sabit kaldı ve işsiz sayısı yaklaşık 7 milyon seviyesindeydi.
Tarım dışı işsizlik verileri yayımlandığında, enflasyon beklentileri finans piyasaları tarafından zaten fiyata yansımıştı. Michigan Üniversitesi’nin Eylül ayı nihai okumasına göre tüketicilerin bir yıllık enflasyon beklentisi %4,6’ya ulaştı ve bu değer Haziran’dan beri en yüksek seviyeydi; beş yıllık enflasyon beklentisi üç ay boyunca %3,3’ten %3,4’e yükseldi. Tüketici güven endeksi 48,1’e geriledi ve katılımcılar sıkça artan yakıt fiyatlarını baskı kaynağı olarak belirttiler. Tahvil piyasasındaki enflasyon beklentileri görece kararlı kaldı; Eylül ayında 10 yıllık breakeven enflasyon oranı %2,33 seviyesindeydi ve bu değer Nisan 2022’deki %3,02 zirvesinin çok altında yer alıyordu; hane halkı ile tahvil yatırımcıları enflasyon değerlendirmelerinde ayrıldılar.
Faiz Artışları ve Faiz Artışı Beklentileri
Enflasyon ve istihdam verileri yayımlandıktan sonra Federal Rezerv, Eylül ayında bir faiz artırımı gerçekleştirdi.
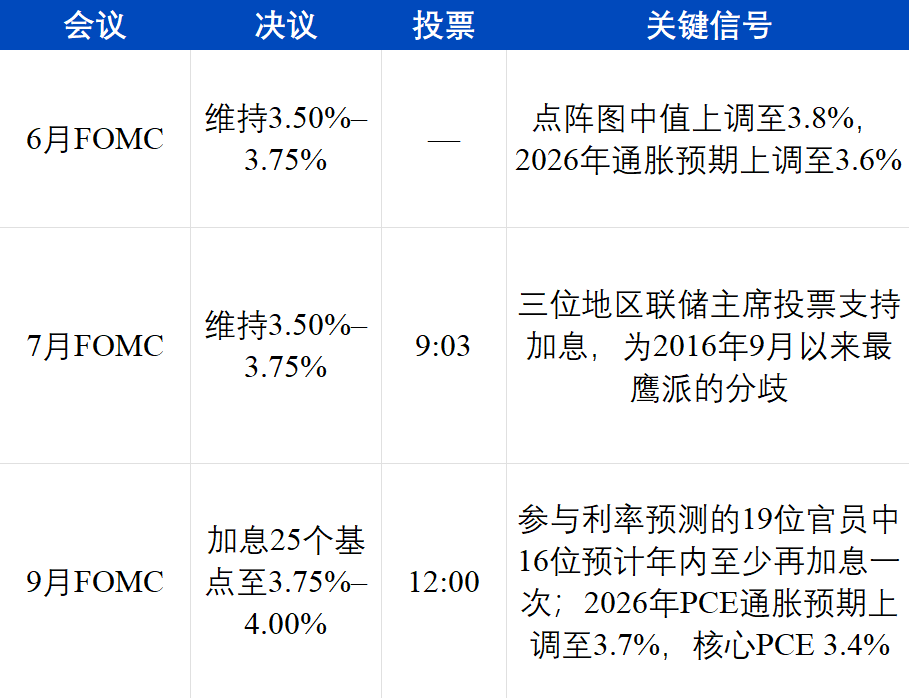
Fed’in tutumu üç toplantı boyunca giderek netleşti. Temmuz açıklamasında ekonomik aktivitenin «sağlam bir tempoda genişlediği», enflasyonun ise «hâlâ %2 hedefine kıyasla biraz yüksek olduğu» belirtildi ve bu durumun enerji kaynaklı arz şoklarından kaynaklandığı vurgulandı; Temmuz toplantı tutanaklarında yetkililer, enflasyonun soğumaması halinde ilave faiz artırımlarının gerekli olacağını ifade ettiler. Eylül karar metninde ise «enflasyon hâlâ yüksek seviyede kalıyor ve bugünkü politika kararı, enflasyonun %2 hedefine daha hızlı dönmesini destekleyecek» denildi. Ekonomi büyüyorken, işsizlik oranı yaklaşık %4,1’de iken ve enflasyon hedefin üzerindeyken Fed, bu temele dayanarak bekle-ve-gör yaklaşımını sonlandırdı.
Fed’in gelecekteki enflasyon beklentisine yönelik görüşü de aynı ölçüde kötümserdi. Eylül ekonomik tahminlerinde 2026 yılı PCE enflasyonu tahmini %3,6’dan %3,7’ye çıkarıldı ve enflasyonun %2’ye dönmesi için gereken süre 2029’a kadar uzatıldı; 16 yetkili yıl içinde en az bir kez daha faiz artırımı yapılmasını beklerken, 4 yetkili iki kez artırım olması ihtimalini öngördü ve çoğu yetkili, 2027 sonuna kadar faiz oranlarının mevcut seviyenin üzerinde kalacağını tahmin etti. Eylül toplantısı öncesinde piyasa genelinde faiz artırımı büyük ölçüde fiyata yansıtılmıştı ve karardan sonraki piyasa dalgalanmaları çoğunlukla bu tahmin kümesinden kaynaklandı: faiz oranlarının 2027 boyunca %4’ün üzerinde kalması mümkündü. Piyasa da buna uyum sağlıyor: 28 Eylül’de CME FedWatch, yıl sonuna kadar en az bir kez faiz artırımı olma ihtimalini yaklaşık %94, Ekim ayında artırım olma ihtimalini ise yaklaşık %70 olarak gösterdi.
ArkStream Capital, Eylül ayındaki faiz artışının ikinci çeyrekteki değerlendirme doğruluğunu teyit ettiğini düşünüyor: bu enflasyon dalgası çoğunlukla petrol fiyatları gibi arz faktörleriyle besleniyor. Faiz artırımları boğazın geçilmesini sağlamaz ve yüksek faiz dönemlerinin süresi muhtemelen uzun olacak.
Finans Piyasaları: ABD Hisseleri, Altın ve Bitcoin
Faiz oranları ve petrol fiyatları değişimi, nihayetinde üç varlık türünün fiyatlarına yansıdı.
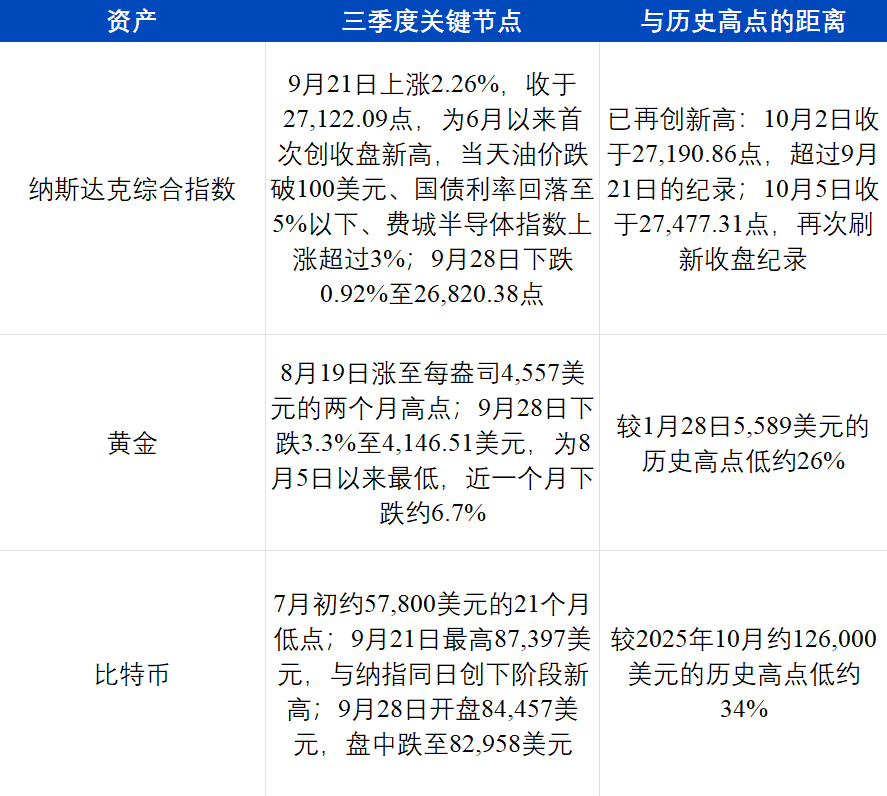
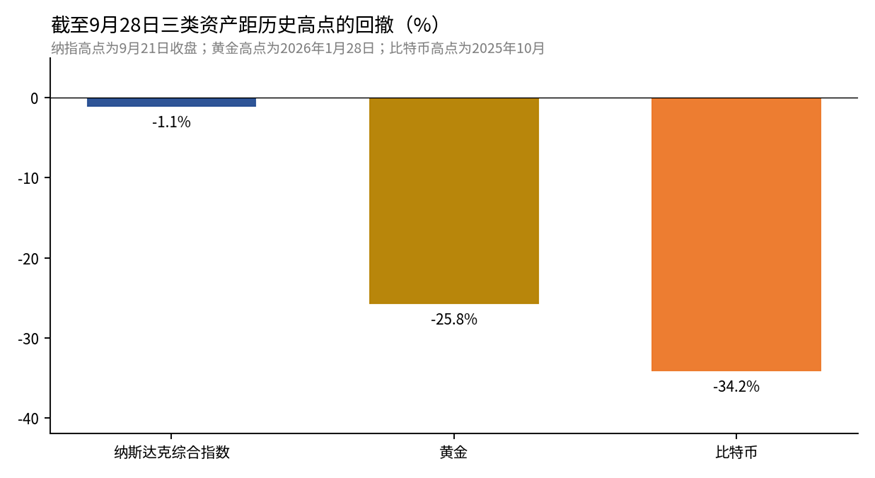
28 Eylül 2026 itibarıyla Nasdaq, altın ve Bitcoin’in tarihi zirvelerden düşüşleri (ArkStream tarafından derlendi)
Üç varlık türü Eylül ayında aynı yönde hareket etmedi. Bitcoin ve Nasdaq, 21 Eylül’de aynı günün içinde sahne zirvesine ulaştı ve ardından 28 Eylül’de birlikte düştü; altın ise Eylül boyunca zayıflamaya devam etti. 21 Eylül’de Nasdaq’ın yükselişi çip ve yapay zeka hisseleriyle hareket etti: Meta o gün yaklaşık %11, AMD ve Intel %8–%11 arasında yükseldi ve AMD’nin piyasa değeri 1 trilyon dolara çıktı. 28 Eylül’de S&P 500 %0,77 düşerek 7.683,69 puana, Nasdaq %0,92, Dow Jones ise %0,67 geriledi; Brent ham petrol fiyatı ise o gün yaklaşık %4 arttı. Bu, geçen yıl boyunca tekrarlanan bir fenomendir: Bitcoin, altından kopmuş ve Nasdaq’ı temsil eden risk varlıklarıyla daha yakın bir şekilde hareket etmeye başlamıştır.
Fiyat açısından altın, 28 Ocak 2026’da tarihi zirve olan 5.589 dolara ulaştı. Bitcoin ise aynı dönemde Ekim 2025 zirvesinden beri düşüşe geçmişti ve Temmuz başında yaklaşık 57.800 dolara kadar gerileyerek maksimum %54’lük bir düşüş yaşadı. Geçen yıl boyunca Bitcoin ile altın arasındaki kayan korelasyon katsayısı -0,17 idi ve bu yıl baharda bir kez -0,88’e kadar düştü; aynı dönemde Bitcoin’in ABD hisse senetleriyle korelasyon katsayısı iki hafta içinde -0,68’den +0,72’ye yükseldi. Ağustos bir istisnaydı: Hazine repütrasyonlarını genişletince dolar değer kaybı tartışmaları yoğunlaştı ve Bitcoin ile altın kısa süreliğine birlikte yükseldi. Grayscale’in 90 günlük korelasyon katsayısı neredeyse 0’dan yaklaşık 0,5’e çıktı, Bitcoin’in Nasdaq ile 90 günlük korelasyon katsayısı ise yaklaşık 0,6’dan 0,33’e geriledi. Eylül’e girilince altın düştü, Bitcoin ile Nasdaq birlikte yükseldi ve sonra birlikte düştü ve bu iki varlık yeniden ayrıldı. Glassnode’un tarihsel verileri, bu tür kısa süreli korelasyon değişimlerinin genellikle uzun sürmediğini gösteriyor.
Bitcoin, altından kopmuş ve Nasdaq ile eş zamanlı hareket etmeye başlamıştır; ArkStream bunun dört ana nedeni olduğunu düşünüyor:
Farklı alıcılar. Altının en kararlı alıcıları merkez bankalarıdır. 2025 yılında küresel resmi sektör altın alımları 863,3 tona ulaştı ve bu rakam 2010–2021 yılları arasındaki yıllık ortalamadan iki kat fazlaydı; bu alımlar fiyat duyarlılığı göstermez. Aynı yıl küresel altın ETF’lerine net girişler rekor 89 milyar dolara ulaştı. Bitcoin’de merkez banka alımı yoktur ve yeni girişler çoğunlukla spot ETF’ler ve kurumsal yatırımcılardan gelir. ABD spot Bitcoin ETF’lerinin yönetilen varlıkları yaklaşık 108,4 milyar dolardır ve bu fonların sahipleri teknoloji hisseleri yatırımcılarıyla büyük ölçüde örtüşür.
Faiz oranlarına benzer tepki. Ne Bitcoin ne de büyüme odaklı teknoloji hisseleri düzenli nakit temelli temettü öder; değerlemeleri gelecek beklentilerine güçlü biçimde bağlıdır. Uzun vadeli faiz oranları yükseldiğinde her ikisi de aynı anda baskı altına alınır; düşüldüğünde ise her ikisi de aynı anda fayda görür. 21 Eylül’de Nasdaq ve Bitcoin aynı anda sahne zirvesine ulaştı ve o gün gerçekleşen temel gelişmeler petrol fiyatının 100 doların altına inmesi ve Hazine bonosu getirilerinin gerilemesiydi; 28 Eylül’de her ikisi de aynı anda düştü ve o gün 10 yıllık Hazine bonosu getirisi 19 yıllık bir zirveye ulaştı.
Altının hareketlerinin başka sürücüleri vardır. Altın da faiz ödemediği için faiz artışları ve güçlenen dolar altın fiyatlarını baskılar. Eylül sonunda altının düşüşünün doğrudan nedeni tam olarak Hazine bonosu getirilerinin 2007’den beri en yüksek seviyesine ulaşması ve doların iki aylık bir zirveye yaklaşmasıydı; aynı gün gümüş yaklaşık %4,7 düşerek 61,27 dolara geriledi; ancak altının orta ve uzun vadeli trendi aynı zamanda merkez bankalarının altın alımları ve ülkelerin yabancı para rezervi dağıtım stratejileri gibi Bitcoin ile ilişkisiz faktörlerle de etkilenir.
Daha yüksek kaldıraç. Bitcoin vadeli işlemler ve sürekli kontratlar açık pozisyonu Eylül ayında yaklaşık 61,5 milyar dolardı. Keskin fiyat hareketleri zincirleme likidasyonlara neden olur ve kazançları ile kayıpları büyütür. Bu durum, yüksek volatillikli teknoloji hisselerine daha yakındır ve altından çok farklıdır.
Özetle, bu çeyrek makro düzeyde üç noktada özetlenebilir:
1. ABD–İran çatışması petrol fiyatlarını yükseltti ve petrol fiyatları enflasyon beklentilerini artırdı. ABD–İran çatışması tekrar tekrar tırmanırken Brent ham petrol fiyatı 73,74 $’dan 108 $’ın üzerine çıktı, benzin fiyatları yıllık bazda %27,4 arttı ve bir yıllık tüketici enflasyon beklentileri %4,6’ya yükseldi.
2. Fed faizleri artırdı ve yeniden artırma hazırlığı yapıyor; devlet tahvili getirileri 19 yıllık bir zirveye ulaştı. Politika faizi %3,75–%4,00 aralığına çıktı ve piyasa, yıl sonuna kadar başka bir faiz artışının %94 olasılıkla gerçekleşeceğini öngörüyor; 10 yıllık devlet tahvili getirisi 28 Eylül’de %5,25’e yükseldi; bu değer Haziran 2007’den beri en yüksek seviye.
3. Bitcoin, Nasdaq’ı takip ediyor ve altınla bağlantısını kopardı. Bitcoin ile Nasdaq aynı gün olan 21 Eylül’de tarihi zirvelere ulaştı ve aynı gün olan 28 Eylül’de düştü; buna karşın altın geçen ay içinde yaklaşık %6,7 geriledi.
Kripto Piyasası ve Kurumsal Zincirler
Bu çeyrek boyunca artan makroekonomik baskılar ortasında kripto piyasası üçüncü çeyrekte dip yaptı ve toparlandı. Piyasa performansı, işlem platformu verilerinde yansıyan fon akışları ve Robinhood ile Circle tarafından başlatılan kurumsal zincirlerdeki varlık hareketleri aracılığıyla kripto sektöründeki ağırlık merkezi kaymasını inceleyeceğiz.
Kripto Piyasası Performansı
2026’nın ilk iki çeyreğinde piyasa dip yapma ve toparlanma evresinde kaldı; işlemler seyrek ve kaldıraç talebi düşüktü. Ağustos’a girilince piyasa duygusu açık bir dönüm noktası gösterdi. 18–19 Ağustos’ta sırayla üç olumlu gelişme yaşandı: İlk olarak ABD Hazine Bakanı Bessent, uzun vadeli tahvil geri alım hacimlerinin en az iki katına çıkarılacağını duyurdu; her işlem hacmi 2 milyar $’dan en az 4 milyar $’a çıkarılarak piyasaya likidite beklentisi yayıldı. İkinci olarak ABD SEC, ‘Kripto Varlıkları Düzenlemesi’ taslağını kamuoyuna sundu; bu taslak, kripto ihraççılarının dört yıl içinde en fazla 5 milyon $ veya yıllık en fazla 75 milyon $ tutarında fon toplamalarına izin veriyor ve geleneksel menkul kıymet tekliflerine kıyasla önemli ölçüde daha düşük açıklama gereksinimleri öngörüyor; bu da sektörde uyumlu ihraçlara kapı açıyor. Üçüncüsü, Trump, Coinbase, Gemini, Ripple ve Chainlink Labs gibi şirketlerden kripto sektörü yöneticilerini Beyaz Saray’da bir araya getirerek Senato’da duraklayan CLARITY Yasası’nı ileriye taşımak için nihai itirazı gerçekleştirdi (ancak CLARITY Yasası sonunda kabul edilmedi). Bu üç gelişmenin birleşimi şiddetli bir kısa pozisyon sıkıştırmasına yol açtı: Bitcoin iki günde neredeyse %8 yükseldi ve geçici olarak 70.000 $’a yaklaştı; Ethereum iki günde %18–%20 artarak 2.250 $’ı aştı; 24 saatlik likidasyon toplamı yaklaşık 1,9 milyar $ oldu ve bunun büyük çoğunluğu kısa pozisyonlardı.
Bu ‘19 Ağustos Rallisi’, çeyrek boyunca süren toparlanmayı tetikledi. Bitcoin üçüncü çeyrekte toplamda %42 arttı ve çeyreği 83.161 $ ile kapattı; daha önceki derin düşüş nedeniyle yıl başından beri hâlâ %5,13 ekside kaldı ve tüm zamanların rekor seviyesi olan 126.000 $’dan hâlâ yaklaşık %34 aşağıda kaldı. Üçüncü çeyrek, kaybedilen toprakları geri kazanmak amacıyla gerçekleştirilen bir onarıcı toparlanmaydı.
Ancak sermayenin hâlâ Bitcoin’de yoğunlaştığını görüyoruz. Bitcoin’in Ağustos ayında neredeyse %25’lik yükselişi sırasında Altcoin Mevsimi Endeksi, Ağustos başındaki yaklaşık 67’den 25 Ağustos’ta 39’a düştü (‘altcoin mevsimi’ eşiği 75’tir); Bitcoin’in piyasa hakimiyeti ise yaklaşık %60 düzeyinde sabit kaldı (CoinMarketCap). ABD spot Bitcoin ETF’lerine yıl başından beri toplam fon akışı, orta Temmuz’da geçici olarak yaklaşık 5,8 milyar $’lık net çıkışa döndü; ancak Eylül sonunda yeniden net girişe döndü. Toplam stabiliti coin piyasa değeri Mayıs’ta yaklaşık 320,6 milyar $ iken 24 Eylül’de 306,6 milyar $’a geriledi (DefiLlama). Yeni sermaye öncelikle ETF’ler aracılığıyla Bitcoin’e giriyor; ancak zincir içi dolar miktarı artmadı.
ABD Hisse Senetleri ve Kripto Varlık İşlemleri
İkinci çeyrek raporumuzda şöyle belirtmiştik: Kripto üzerindeki maksimum etki anı geçti ve piyasa yavaş yavaş toparlanıyor. İkinci çeyrekte kullanılan istatistiksel yöntemi aynı şekilde uygulayarak üçüncü çeyreğe kadar ilgili verileri güncelledik.
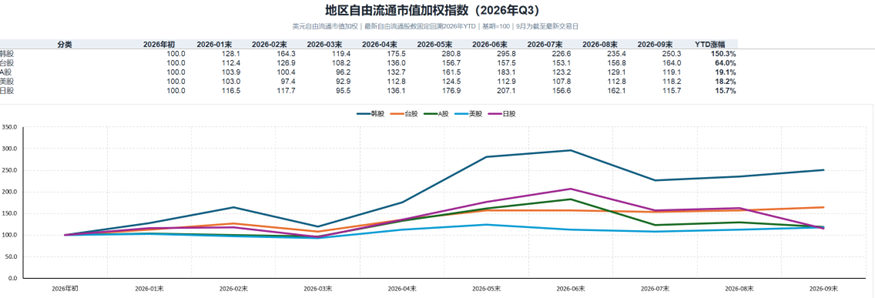
2026 Üçüncü Çeyrek – Büyük Bölgesel Borsa Piyasalarının Serbest Dolaşımdaki Piyasa Değeri Ağırlıklı Endeksi (ArkStream tarafından derlendi)
ABD hisse senetlerinin ritmi Bitcoin ile son derece tutarlıdır: Temmuz’da dip yaptı, Ağustos–Eylül arasında toparlandı ve Eylül’de çeyreklik zirveye ulaştı. Bu, Birinci Kısmımızda ulaştığımız sonuca uygun: Bitcoin’in seyrinin, Nasdaq ile temsil edilen teknoloji hisse senetlerine daha yakın olduğu gözlemleniyor.
Binance ve Hyperliquid verileri de yargımızı doğruluyor: Ağustos’tan sonra kripto işlemleri canlandı.
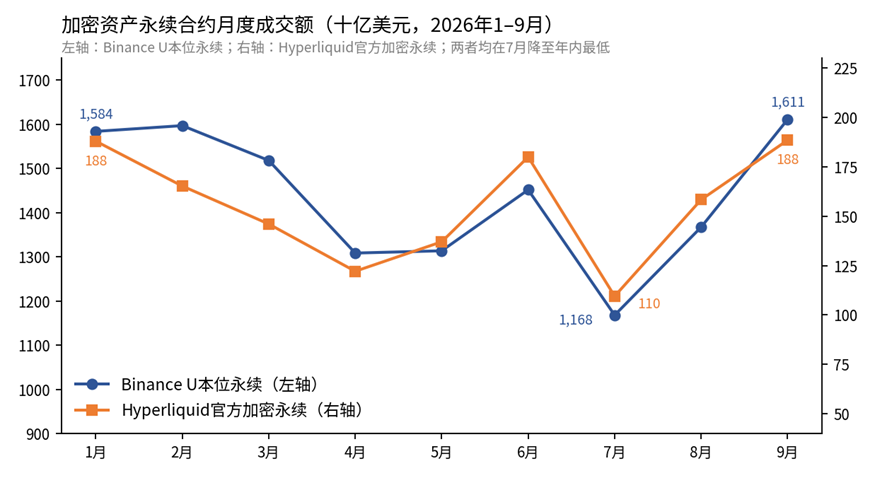
Aylık Kripto Varlık Sürekli Kontrat İşlem Hacmi (Binance, Hyperliquid, ArkStream tarafından derlendi)
Temmuz’da Binance USDT marjlı sürekli kontrat aylık işlem hacmi 1,17 trilyon $’a geriledi; Hyperliquid resmi kripto sürekli kontratları 109,5 milyar $’a düştü; her ikisi de yıl başından beri en düşük seviyelerdi. Eylül’de bu iki değer sırasıyla 1,61 trilyon $ ve 188,4 milyar $’a yükseldi; Binance USDT marjlı sürekli kontratları artık Ocak seviyelerini aşmıştı. Aynı dönemde Binance spot işlem hacmi 193,7 milyar $’dan 306,6 milyar $’a toparlandı.
Bu toparlanma, Temmuz dip seviyesinden bir geri dönüş daha çok. Üçüncü çeyrekte Binance USDT marjlı sürekli kontratlar toplam 4,15 trilyon $ işlem hacmi kaydetti; bu, birinci çeyreğe göre yaklaşık %12 azalma demek. Spot işlemler ise yaklaşık %28 düştü; Hyperliquid resmi kripto sürekli kontratları 456,2 milyar $’lık işlem hacmiyle birinci çeyreğe göre yaklaşık %9 azaldı. Aynı dönemde sektördeki ek işlem hacmi, hisse senetleri gibi RWA (Gerçek Dünya Varlıkları) sürekli kontratlarından geldi; bunu Üçüncü Kısmımızda ayrıntılı ele alacağız.
Robinhood Zinciri
Üçüncü Çeyrek Verileri
Robinhood Zinciri, Robinhood liderliğinde geliştirilen bir Ethereum Layer 2 çözümüdür ve 1 Temmuz 2026’da ana ağına (mainnet) başladı. Üçüncü çeyrek, işleyişinin ilk tam çeyreğiydi. Zincir üzerindeki temel ürün hisse senedi tokenlarıdır; bu tokenlar ABD dışındaki 120’den fazla ülkede kullanıcıları hedefler, 7×24 işlem imkânı sunar ve kredilendirme havuzlarına teminat olarak yatırılabilir.
30 Eylül itibarıyla Robinhood Zinciri'nin DEX günlük işlem hacmi yaklaşık 1,3 milyar ABD dolarıydı ve 394.000 aktif adres bulunuyordu; 4 Eylül'de tek günlük gelir 8,27 milyon ABD dolarına ulaştı ve bu, çeyrek içindeki en yüksek seviyeydi.
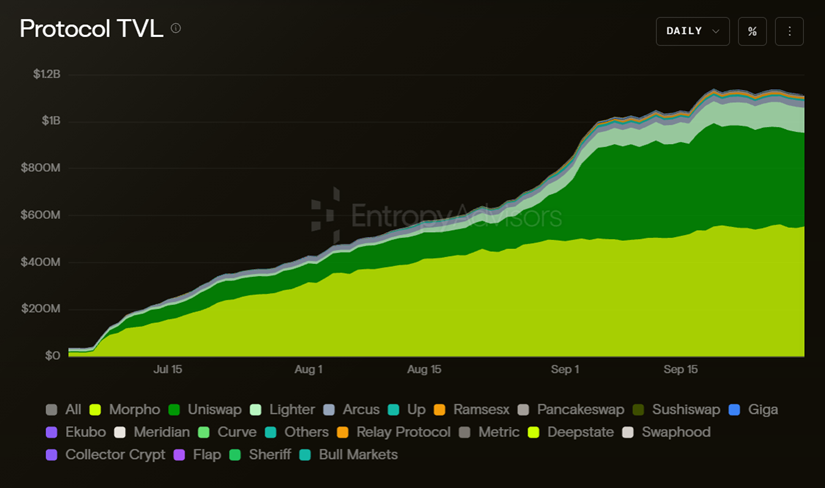
Robinhood Zinciri Protokolü TVL'si (Entropy Advisors)
Entropy Advisors'ın verilerine göre Robinhood Zinciri'nin TVL'si Eylül sonunda 1,12 milyar ABD dolarına ulaştı; bu sürenin tamamı üç ay sürdü. Karşılaştırma amacıyla: Hyperliquid'in HyperEVM'i Şubat 2025'te başladı ve aynı yılın Eylül başlarında TVL'sini 190–200 milyon ABD doları aralığına çıkarması yaklaşık 7 ay sürdü; Coinbase'un Base zinciri Ağustos 2023'te başladı ve Eylül 2024'te 2 milyar ABD dolarını geçmesi yaklaşık 13 ay aldı.
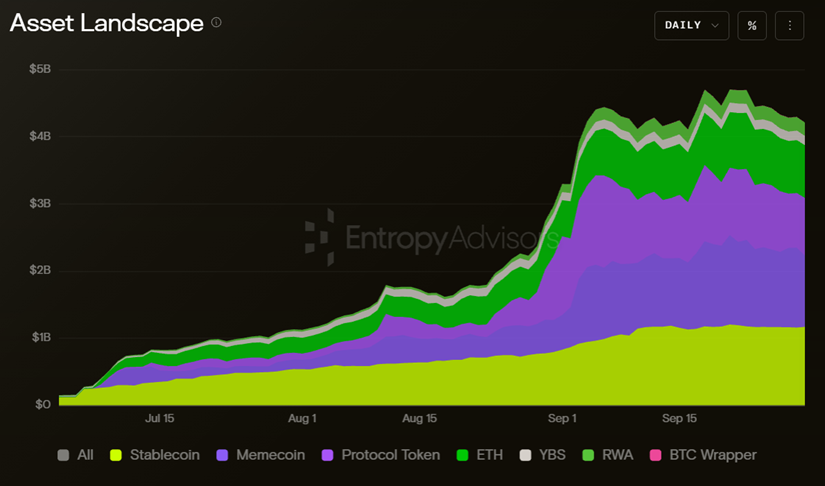
Robinhood Zinciri Üzerindeki Zincir İçi Varlık Dağılımı (Entropy Advisors)
Zincir içi toplam varlıklar Eylül sonunda 4,21 milyar ABD dolarına ulaştı. Erken Eylül'deki hızlı büyüme çoğunlukla meme tokenları ve protokol tokenlarıyla sağlanmıştı; istikrarlı coinlerin mutlak hacmi eş zamanlı olarak genişledi ancak payları önemli ölçüde azaldı; RWA ve getiri sağlayan istikrarlı coinlerin (YBS) hacmi yavaşça arttı, büyüme oranları meme tokenları ve protokol tokenlarına kıyasla çok daha düşüktü. Bu dönem, token ihracat platformu Pons’un işlem ve mintleme patlamasıyla örtüştü; platformun birikimli işlem hacmi 4,5 milyar ABD doları seviyesine ulaştı.
Zincir İçi Varlıklar
Daha yüksek piyasa değeri olan varlıklar çoğunlukla meme tokenları ve token başlatma platformu tokenlarıdır.
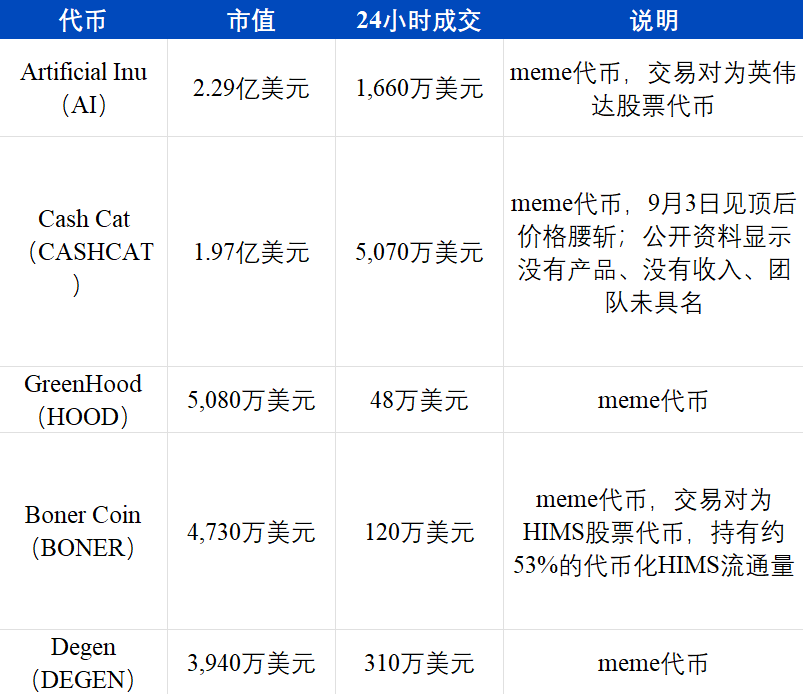
29 Eylül'de Robinhood Zinciri'ndeki meme tokenlarının toplam piyasa değeri yaklaşık 871 milyon ABD dolarıydı ve 24 saatlik işlem hacmi yaklaşık 146 milyon ABD dolarıydı; token başlatma platformu Pons’un platform tokenı PONS, Ağustos ayında piyasa değerini 20 milyon ABD dolarından 200 milyon ABD dolarının üzerine çıkardı. Piyasa değeri açısından birinci sıradaki yapay zekâ tokenı ile dördüncü sıradaki BONER, ikisi de hisse senedi tokenlarını işlem çifti olarak kullanıyor: ilki tokenize edilmiş Nvidia hissesiyle fiyatlandırılırken, ikincisi tokenize edilmiş HIMS hissesinin yarısından fazlasını biriktirdi; başka bir meme tokenı olan A Meme Coin ise işlem çifti olarak tokenize edilmiş AMC hissesini kullanarak 2021'deki 'meme hissesi' anlatısından yararlanıyor.
Token başlatma platformları, zincir içi en yüksek gelir elde eden uygulamalardır. Pons, 2 Eylül’de tek bir günde yaklaşık 25.000 yeni token çıkarttı ve birikimli ücret geliri 174,6 milyon ABD dolarına ulaştı; 24 Eylül ile biten haftada Pons’un ücret geliri yaklaşık 19,5 milyon ABD doları oldu ve önceki haftanın 35 milyon ABD dolarına kıyasla düştü.
Hisse senedi tokenlarının işlem hacmi hızla büyüyor ancak bu, meme işlemiyle iç içedir. CoinDesk Araştırma’ya göre Robinhood’un Eylül ayındaki tokenize edilmiş hisse senedi işlem hacmi 6,57 milyar ABD dolarıydı ve bu, aylık bazda %407 artışa karşılık geliyordu; tüm piyasada bu oran %42,0’a ulaştı ve Robinhood'u en büyük tokenize edilmiş hisse senedi işlem merkezi yaptı. Token Terminal’e göre 23 Eylül ile biten 30 günlük dönemde Robinhood Zinciri’ndeki hisse senedi tokenlarının DEX işlem hacmi 10,4 milyar ABD dolarıydı ve bu, aynı dönemde tüm zincirlerdeki DEX işlem hacminin yaklaşık %19’unu oluşturuyordu; bu oran, zincirin ilk iki ayındaki yaklaşık %8,7’ye kıyasla belirgin şekilde yükseldi. Hisse senedi tokenları arasında en yüksek işlem hacmine sahip olan Nvidia’ydı ve birikimli hacmi yaklaşık 2,1 milyar ABD dolarıydı; Apple, GameStop ve SpaceX’in tokenize edilmiş hisseleri de görece aktifti. Bu metodoloji, meme tokenları ile hisse senedi tokenları arasındaki işlem çiftlerini hariç tutmaz ve AI ile BONER gibi hisse senedi tokenlarıyla fiyatlandırılan bazı meme işlemlerinin hacmi de hisse senedi tokenı işlem hacmine dahil edilir.
Kilitli varlık verileri tam ters yönde gelişiyor. DefiLlama’ya göre zincir içi tokenize edilmiş varlıklar yaklaşık 125 milyon ABD dolarıdır (daha dar bir metodolojiyle yaklaşık 32 milyon ABD doları); bu, TVL’nin yalnızca yaklaşık %6’sını oluşturur ve bu oran, lansman anındaki neredeyse üçte bir oranına kıyasla düşüş göstermektedir. Zincir içi yaklaşık 640 milyon ABD dolarlık istikrarlı coin içinde USDG %54,8’lik bir paya sahiptirken USDe bir ay içinde %167 arttı.
Circle ve Arc
Circle’ın Arc genel zinciri 16 Eylül’de ana ağını başlattı. Tasarımının neredeyse her yönü kurumları hedef alıyor: 11 kurucu doğrulayıcının tamamı geleneksel finans ve ödeme sektöründen gelmektedir; bunlar arasında BlackRock, DTCC, Intercontinental Exchange, Visa, Mastercard, Standard Chartered, MoneyGram, SBI, Sumitomo Corporation, Global Payments ve Galaxy yer alır; işlem ücretleri USDC ile ödenir; ödeme sonucu bir saniye içinde kesinleşir. Mayıs ayında Circle, ARC tokenlarının ön satışını 3 milyar ABD doları değerlendirmesiyle tamamladı ve 222 milyon ABD doları topladı; lider yatırım ortağı a16z idi ve BlackRock ile Apollo gibi kurumlar da katıldı.
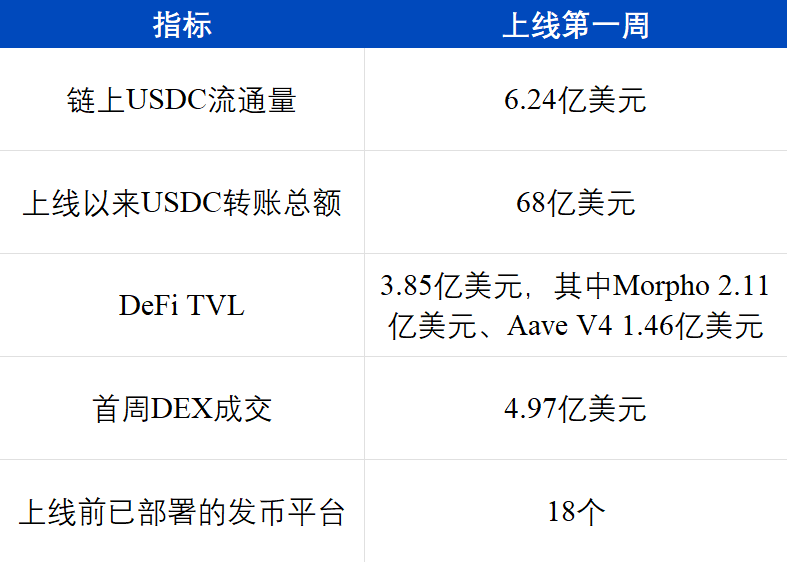
Sermaye, kredi protokolleri ve USDC transferleri üzerinde yoğunlaşıyor. 385 milyon ABD dolarlık TVL’nin %90’ından fazlası Morpho ve Aave olmak üzere iki kredi protokolüne yatırılmıştır; şu anda zincirdeki en baskın faaliyet istikrarlı coin transferleridir.
Circle, Arc üzerinden kurumsal işlerini genişletmeyi umsa da Arc’ta işlem tarafı hâlâ meme tokenları tarafından yönetilmektedir. 19 Eylül’de Arc’ta 24 saatlik işlem hacmi bakımından ilk beş sırada yer alan tokenlar şunlardı: token başlatma platformu tokenı ARGUS ($4,24 milyon), meme tokenı BCAT ($4,11 milyon), USDC adını kullanan bir topluluk meme tokenı ($1,79 milyon), token başlatma platformu tokenı TOLLY ($930.000) ve meme tokenı DUKE ($840.000). USDC odaklı tasarlanmış bir kurumsal genel zincirde, ilk beş en çok işlem gören tokendan üçü meme tokenıdır. Arc tarafından duyurulan ilk ekosistem projeleri arasında yalnızca açık fark gösteren yönü olan ve mevcut genel zincir varlık kategorilerinden farklı olan yabancı para birimi işlem merkezi Hibachi bulunmaktadır; ancak henüz herkese açık işlem verisi yoktur.
ArkStream, kurumsal zincirlerin henüz yeni varlık sınıfları getirmediğine inanmaktadır. Robinhood Zinciri’nde daha yüksek piyasa değeri olan tokenlar çoğunlukla meme ve token başlatma platformu tokenlarıdır ve hisse senedi tokenı işlemlerinin önemli bir kısmı meme işlem çiftleri şeklinde gerçekleşmektedir; Arc’ta sermaye USDC kredilerinde yoğunlaşmış durumda ve işlemler meme ile token başlatma platformu tokenlarında yoğunlaşmıştır. Eğer gaz sübvansiyonları ve işlem teşvikleri azaltıldıktan sonra zincir içi işlemler hâlâ çoğunlukla meme odaklı kalırsa, kurumsal zincirlerin gerçek değeri daha ileri düzeyde test edilmeye devam edecektir.
Kripto’nun RWA Entegrasyonu Yolu
Geçmiş Ayıllık Dönemlerin Özellikleri
Bu RWA ayıllık dönemini tanımlamadan önce önceki ayıllık dönemleri gözden geçirmek istiyoruz.
2017–2018 ICO ayıllık dönemi, Kripto tarihinde gerçekten kütlevi servet oluşturan ilk hareketti: projeler token çıkararak halktan fon topladı, bireysel yatırımcılar kesinlikle ana katılımcıydı ve temel anlatı 'merkezsizleştirilmiş yıkıcı yenilik' idi; giriş engeli ve düzenleyici kısıtlama neredeyse hiç yoktu. Bu ayıllık dönemin birçok projesi blokzinciri’ni bir çekiç gibi kullanarak 'blokzinciri+' PowerPoint yenilikleri üretti. Sonraki 2020–2021 döngüsüyle kıyaslandığında bu dönemde altyapı henüz olgunlaşmamıştı ve birçok proje henüz yanlışlanabilirlik aşamasına ulaşmamıştı. Geriye dönüp bakıldığında dönemin pek çok projesi aslında dolandırıcılıktı.
2020–2021 DeFi+NFT ayı piyasası, küresel düzeyde kolaylaştırıcı para politikaları ortamında gerçekleşti. USDT ve USDC gibi stablecoin'lerin blokzincir üzerindeki dolaşım hacmi patlayıcı bir büyüme yaşadı ve geleneksel dolar sistemi ile blokzincir dünyasını birleştiren temel boru hattı haline geldi. Altyapı olgunlaştıktan sonra DeFi çalışmaya başladı; likidite modelindeki bir yenilik olan AMM, servet etkisini büyük ölçüde tetikledi ve likidite madenciliğinin kasnak etkisi fiyatları hızla yükseltti. İnsanlar tekrar 'blokzincir+' inançlarına geri döndü ve Kripto'nun çeşitli yenilikçi girişimleri zirveye ulaştı. Aynı zamanda altyapının olgunlaşması nedeniyle farklı anlatılar gerçekçi testlere tabi tutulmaya başladı. Tokenizasyon ve airdrop teşvikleri test süresini uzatsa da, çoğu anlatı sonraki ayı piyasasında giderek geçersizleşti; bunun en tipik örneği metaverse oldu.
DOGE gibi erken dönem meme'lerinden başka, çoğu meme'nin kökeni DeFi Yaz dönemi sırasında SUSHI'ye dayanır. Erken dönem meme'ler saf değildi; bunlar 'meme tarzı DeFi' olarak adlandırılır ve DeFi projelerinin topluluk yaygınlığını artırmak için eğlenceli yöntemler kullanırdı, ancak operasyonları yine de geleneksel proje yöntemlerini izlerdi. O dönemde hayvan-, bitki- ve gıda temalı çok sayıda meme tarzı DeFi projesi ortaya çıktı. Ayı piyasasının son aşamasında anlatıların geçersizleşmesi ile meme çılgınlığı birbirleriyle uyumlu şekilde ilerledi: kripto oyuncuları, sözde anlatıların çoğunlukla projelerin kazanç elde etmesi için kullandığı bir ambalaj olduğunu fark ettiler; buna karşın görünüşte adil dağıtılan meme'ler piyasa tanınımı kazandı. SHIB bu gruptaki en simgesel token oldu. Yaklaşımı daha önceki meme tarzı DeFi ile tam tersiydi: Önce meme oluşturuldu, ardından DeFi ve genel blokzincir anlatıları uygulama talebini ve satış baskısını emmek için kullanıldı. SHIB ile başlayarak giderek daha fazla meme projesi saf meme yaklaşımını benimsedi. Post-DeFi döneminde meme'lerin temel dili şunu içerir: adil başlatma, topluluk kimliği, VC karşıtı anlatı, ünlülerin katalizör etkisi, aşırı düşük birim fiyat ve sosyal medya destekli yansıma.
2024–2025 ETF/Meme ayı piyasası, sermayenin pazara giriş biçiminde temel bir değişimle karakterize edildi. BlackRock'un IBIT'i gibi geleneksel varlık yönetimi devlerinin öncülüğünde spot ETF'ler, SEC düzenlemelerine uyan resmi sermaye giriş noktaları haline geldi; Strategy temsilciliğindeki DAT'ler ise halka açık şirket hisseleri aracılığıyla dolaylı olarak Bitcoin gibi kripto varlıklarına sahip oldu. Bu ayı piyasasında öyle denilen 'altcoin ayı piyasası' yaşanmadı. Bitcoin'e kurumsal sermaye büyük ölçüde akarken, bu sermaye otomatik olarak altcoin'lere aktarılmadı. Altcoin piyasası geniş çaplı bir yükseliş özelliğini kaybetti ve küçük odak noktalarının ardışık oluştuğu bir piyasa haline geldi: sermaye hızla bir yeni küçük odak noktasında yoğunlaşıyor, servet oluşturuyor ve kayboluyor; her odak noktasının ortalama döngüsü üç aydan fazla sürmüyor. 2020–2021 ayı piyasasında sermaye BTC'den ETH'ye, ardından büyük kapitalizasyonlu altcoin'lere ve çeşitli sektörlerdeki altcoin'lere sırayla taşırken; 2024–2025 ayı piyasasında altcoin yükselişleri meme pompalamalarıyla başladı, ardından AI pompalamaları geldi, sonrasında tekrar meme pompalamaları — teknik olarak o dönemdeki çoğu AI projesi de aslında AI türünden meme'lerdi.
2023 ayı piyasasındaki geçersizleşme sürecinde altcoin'ler post-anlatı dönemine girdi. Kripto oyuncuları artık anlatılara inanmıyor ve meme'leri tam anlamıyla benimsiyorlardı. 2023 yıl sonunda BONK ve WIF, Solana üzerinde meme trendini başlatmış oldu. Önceki döngüdeki SHIB'ten farklı olarak WIF'in neredeyse karmaşık bir vizyonu yoktu ve geleneksel anlamda bir yol haritası bulunmuyordu. Bu durum, sadece görsellik, dil, topluluk uzlaşması ve likiditeye dayanan bir meme'nin bile Solana üzerinde büyük ölçekli bir varlık oluşturabileceğini kanıtladı. Böylece Solana'nın meme piyasası 'ekosistem topluluk coin'leri döneminden 'dikkat varlığı' dönemine geçiş yaptı.
Pump.fun meme anlatısını zirveye taşıdı ve aynı zamanda Kripto'nun anlatı döngüsünün tamamını sonlandırdı. Bizim değerlendirmemiz şudur: eskiden çılgınca geçen Solana meme ayı piyasası tekrar yaşanmayabilir, hatta Q3'te Robinhood zincirinde bir coin-hisse meme'si kısa süreli küçük bir patlama yaratsa da. Bunun ana nedeni Pump.fun'nun meme coin basımını endüstriyel üretim hatları çağına taşımış olmasıdır; burada meme arzı perakende likiditeyi çok aşmaktadır. 'Adil meme dağıtımı' algısının çöküşü, o zamanlar VC coin'lerine duyulan güvenin çöküşü kadar ciddi bir darbe olacaktır piyasa güvenine. Benzer bir durum NFT ayı piyasasında da yaşanmıştı: Blur, NFT'ler için bol miktarda likidite sağlamıştı ve bu likidite tam da yoğun NFT satışlarının çıkış kapısı haline gelmişti.
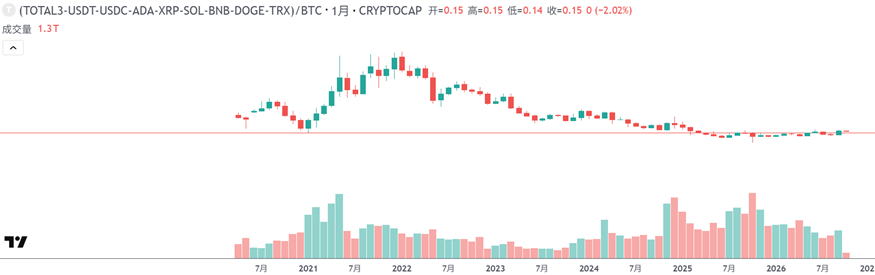
Küçük kapitalizasyonlu altcoin/BTC döviz kuru (TradingView)
Ancak şimdi meme ayı piyasası kalıcı olarak sona erdi. Küçük kapitalizasyonlu altcoin'lerin Bitcoin karşısındaki döviz kurları da bunu doğruluyor: bu tur kazançlar öncelikle Bitcoin'de yoğunlaştı. 2024 ve 2025 yıllarında ABD spot Bitcoin ETF'leri sırasıyla 35,2 milyar dolar ve 21,4 milyar dolar net giriş kaydetti (CoinDesk); yeni sermaye ETF'ler aracılığıyla Bitcoin'e girdi ve küçük kapitalizasyonlu altcoin'lere yayılmadı; ikinci bölüm verileri, 2026 Q3'teki toparlanmanın da yine Bitcoin'de yoğunlaştığını gösteriyor.
Şu anki zaman penceresinde henüz Kripto RWA ayı piyasasının gerçek dönüm noktası tanımlanamıyor; ancak 2026 kesinlikle Kripto RWA'nın ilk yılıdır. Bu ayı piyasasını tek bir kelimeyle tanımlamak gerekirse en uygunu 'birleşme'dir. Geçmişte Kripto finansal yenilikler için küresel bir test alanı görevi görmüştü; şimdi ise gerçek yaşamla bütünleşiyor ve onun bir parçası haline geliyor: bir yandan stablecoin'lerin küresel yayılımı, diğer yandan hisse senetlerinin tokenleştirilmiş likidite dönüşümü.
Önceki üç ayı piyasasının (ICO, DeFi/NFT, ETF/DAT) ortak özelliği 'tek yönlü nüfuz' idi; sermaye ya da anlatılar öncelikle Kripto-native dünyadan dışarı doğru yayılıyordu ve geleneksel dünyadan ilgi ve ek sermaye çekiyordu. RWA merkezli bu dalganın en çarpıcı özelliği ise 'çift yönlü birleşme'dir: bir yandan Binance, Coinbase ve Kraken gibi önde gelen merkezileştirilmiş işlem platformları, hisse senetleri, emtia ve endeks gibi geleneksel varlıkları blokzincire getirmek için aktif olarak dışa uzanıyor; diğer yandan Robinhood gibi internet brokerları tam tersi yönde hareket ediyor, kendi genel blokzincirlerini kuruyor, token bastırıyor ve menkul kıymet aracılığı işlerinin temelini blokzincire taşıyor.
İşlem Platformları ve RWA Sonsuz Vadeli Sözleşmeleri
Bu RWA ayı piyasasının en doğrudan göstergesi, Binance ve Hyperliquid'ta hisse senetleri gibi RWA sonsuz vadeli sözleşmelerinin işlem hacmidir; bu, 2026 yılında kripto sektöründeki ek işlem hacminin başlıca kaynağıdır.
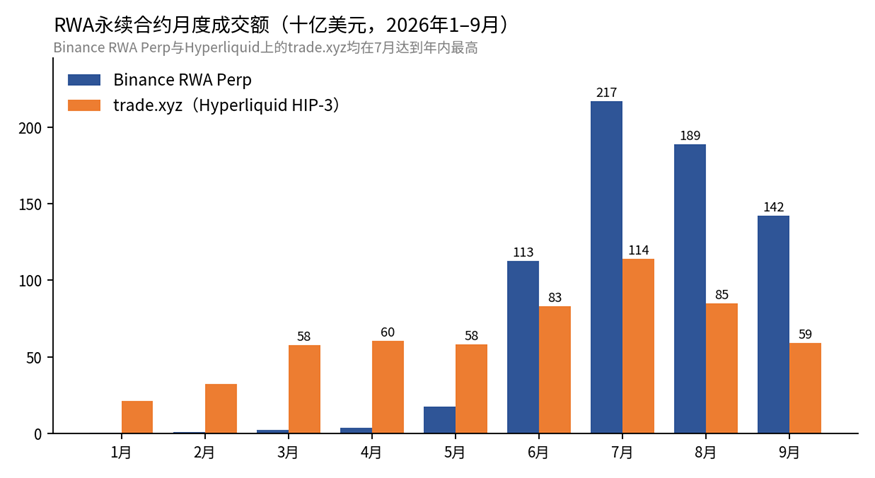
Aylık RWA sonsuz vadeli sözleşme işlem hacmi (Binance, Hyperliquid, ArkStream tarafından derlendi)
Binance RWA Perp'in aylık işlem hacmi Ocak'ta 410 milyon dolardan Temmuz'da 216,9 milyar dolara yükseldi; Hyperliquid'ta HIP-3 çerçevesi altında işlem gören trade.xyz ise Temmuz'da 114,1 milyar dolarlık hacimle yılın en yüksek seviyesine ulaştı. Ağustos sonrası her ikisi de düştü ve Eylül'de sırasıyla 142 milyar dolar ve 59,3 milyar dolara geriledi; ancak bu rakamlar hâlâ ikinci çeyreğe göre önemli ölçüde yüksek. Üçüncü çeyrekte Binance RWA Perp toplam 547,7 milyar dolarlık işlem hacmi gerçekleştirdi; bu, ikinci çeyreğe göre dört katından fazla ve toplam sonsuz vadeli sözleşme işlem hacminin %11,7'sini oluşturdu; birinci çeyrekte bu oran %0,1'in altında idi.
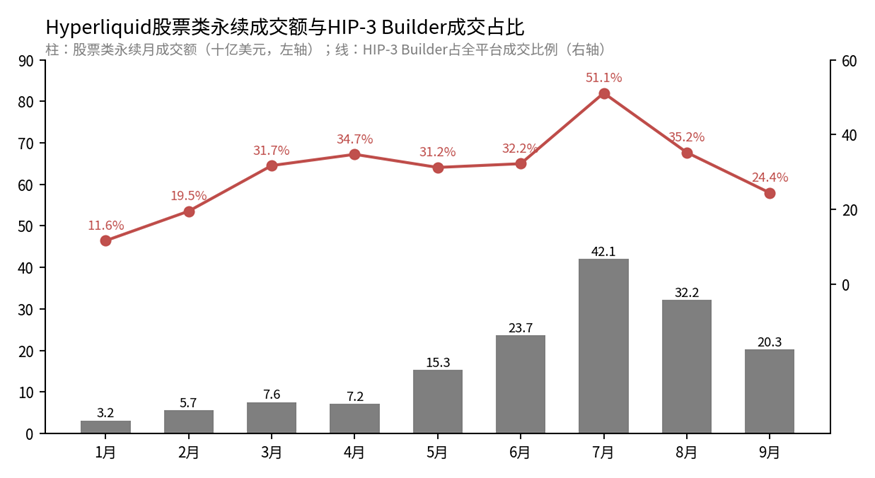
Hyperliquid hisse senedi sonsuz vadeli işlem hacmi ve HIP-3 Builder hacim payı (Hyperliquid, ArkStream tarafından derlendi)
Hyperliquid üzerinde HIP-3 Builder hacmi, 1. çeyrekte 132,4 milyar ABD dolarından 3. çeyrekte 261,2 milyar ABD dolarına yükseldi; eşanlı olarak, hisse senedi vadeli işlemlerindeki (equity perpetuals) hacim 16,5 milyar ABD dolarından 94,6 milyar ABD dolarına çıktı. Aylık bazda HIP-3 Builder'ın toplam hacim payı Temmuz'da %51,1'e ulaştıktan sonra Eylül'de %24,4'e geriledi; aylık hisse senedi vadeli işlem hacmi ise Temmuz'da 42,1 milyar ABD dolarından Eylül'de 20,3 milyar ABD dolarına düştü. Aynı dönemde Binance ve Hyperliquid'ta kripto vadeli işlem hacmi 1. çeyreğe kıyasla azaldı; sektörün neredeyse tüm hacim büyümesi RWA vadeli sözleşmelerinden geldi (Binance ve Hyperliquid resmi API’leri).
Daha geniş sektör bağlamında CryptoRank verilerine göre, RWA vadeli işlemler yapan merkezsiz borsaların (DEX'ler) 3. çeyrek hacmi toplamda 365 milyar ABD doları oldu; bu, bir önceki çeyreğe göre %32 artış demek. Bu hacmin %48’ini (yaklaşık 175 milyar ABD doları) hisse senedi varlıkları oluşturdu. CoinDesk Araştırma’ya göre, kripto ticaret platformları 2026 yılının ilk yarısında RWA ile ilişkili yaklaşık 1 trilyon ABD doları işlem hacmi işledi; bunun yalnızca %60,9’u Binance tarafından gerçekleştirildi. Altın, gümüş ve ham petrol gibi emtia vadeli işlemler ile SpaceX gibi ön-İPO sözleşmeleri de platformların yeni hacim kaynakları haline geldi.
Ticaret platformları, saf kripto varlık eşleştirme mekanizmalarından ‘her şeyin alınıp satılabileceği’ kapsamlı finans altyapısına dönüşümünü hızlandırıyor. Coinbase, hem kripto varlıklar hem de geleneksel hisse senetleri için piyasa verisi ve işlem erişimini birleştirmek amacıyla Yahoo Finance ile ortaklık kurarak ‘Her Şey Borsası’ vizyonunu ilerletiyor; Kraken, xStocks çerçevesine dayalı düzenlenmiş tokenleştirilmiş hisse senedi vadeli sözleşmelerini başlattı ve 7×24 işlem süresiyle 20x kaldıraç sunarak ABD dışındaki kullanıcılar için hizmet veriyor; Binance ise Ondo Finance tarafından sağlanan tokenleştirilmiş varlık maruziyetini Binance Alpha üzerinden duyurdu. Binance’ın 3. çeyrek listeleme verileri de bu eğilimi yansıtır ve Binance’ın artık ‘Stockbinance’ haline geldiği söylenebilir.
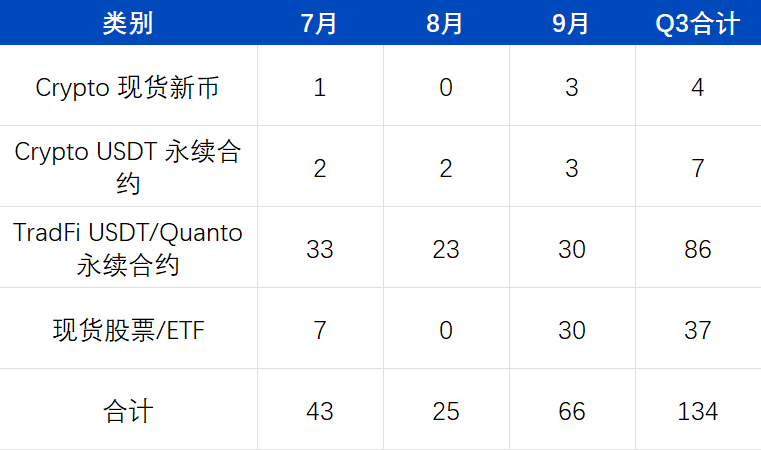
Binance Tarafından 2026 Yılının 3. Çeyreğinde Eklenen Yeni İşlem Araçları (ArkStream Tarafından Derlenmiştir)
3. çeyrekte Binance toplamda 134 yeni işlem aracı ekledi: bunlar arasında 86 adet geleneksel finans (TradFi) vadeli sözleşmesi ve 37 adet spot hisse senedi ile ETF’ler yer alırken, yeni kripto spot tokenları ve vadeli sözleşmeleri birlikte yalnızca 11 adet oldu.
Tokenleştirilmiş Hisse Senetleri ve Zincir Üzerindeki RWA’lar
Binance Araştırma’ya göre, 15 Eylül itibarıyla zincir üzerindeki RWA pazarı 34,18 milyar ABD dolarına ulaştı ve yılbaşından beri %85,2 büyüdü; bu büyümenin %54,7’sini ABD Hazine Bonosu ve para piyasası fonları (18,29 milyar ABD doları) oluşturdu. Tokenleştirilmiş hisse senetleri ise 4,43 milyar ABD dolarına ulaştı ve yılbaşından beri %390,4 büyüdü; RWA içindeki payları yılbaşında %4,9 iken Eylül’de %13,0’a yükseldi. Devlet tahvilleri dışındaki en hızlı büyüyen kategori özel kredidir; altın ve diğer emtialar, kurumsal ve devlet tahvilleri, gayrimenkul, denizcilik finansmanı ve yenilenebilir enerji gibi alternatif varlıklar da zincire geçiş sürecini hızlandırıyor. BlackRock, Franklin Templeton, Fidelity, JPMorgan ve Apollo gibi kurumsal finans kuruluşları ile Securitize, InvestaX ve IXS gibi tokenleştirme platformları bu RWA dalgasının ana kurumsal arz tarafını oluşturuyor. DTCC, yaklaşık 40 kurumla birlikte tokenleştirilmiş menkul kıymetler, ETF’ler ve Hazine bonoları için üretim ortamında canlı işlem testlerini tamamladı ve Ekim’de tam ticarileştirme planlıyor; Singapur’un ‘Project Guardian’ inisiyatifi de katılımcı kurum sayısını 40’ı aşacak şekilde genişletti.
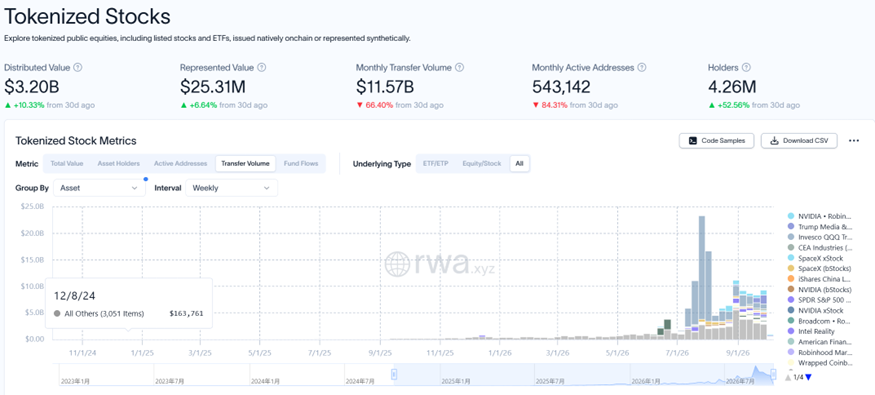
Tokenleştirilmiş Hisse Senetleri Tam Piyasa Verileri (2026 Eylül Sonu itibarıyla, rwa.xyz)
Tokenleştirilmiş hisse senetleri en hızlı büyüyen kategoridir. CoinDesk Araştırma’ya göre, Eylül ayında tam piyasa tokenleştirilmiş hisse senedi piyasa değeri 4,87 milyar ABD dolarına, aylık işlem hacmi ise 15,6 milyar ABD dolarına ulaştı; her ikisi de rekor seviyelere çıktı. Zincir üzerindeki tokenleştirilmiş hisse senedi aktarım hacmi Temmuz’da zirveye ulaştıktan sonra azaldı, ancak Ağustos ve Eylül ayları Haziran öncesi seviyelerin önemli ölçüde üzerindedir; sahip olunan adres sayısı 4,26 milyona ulaştı.
Aracı kurumlar açısından bu çeyrekte en çok izlenen örnek Robinhood oldu. Eylül’de Robinhood, tam piyasa işlem hacminin %42,0’ını gerçekleştiren en büyük tokenleştirilmiş hisse senedi işlem merkezi haline geldi; ancak Bölüm İki’de belirtildiği üzere, Robinhood Chain üzerinde yüksek piyasa değeri olan varlıkların çoğu hâlâ meme ve token lansman platformu tokenlarıdır; hisse senedi tokenlarının blokaj değerindeki payı yalnızca yaklaşık %6’dır. Robinhood’un yakınsama yolundaki avantajı daha çok 38 ülkede faaliyet gösteren ve 28 milyondan fazla müşteriye sahip kapısıdır.
Sektör gözlemcileri bu fenomeni ‘dijital varlıklar ile geleneksel varlıklar arasındaki sınırın iki yönlü olarak aynı anda çözüldüğü’ şeklinde özetliyor: kripto ticaret platformları kendilerini geleneksel borsalara benzetmeye çalışıyor; geleneksel aracı kurumlar ise kendilerini kripto borsalarına benzetmeye çalışıyor. Artan işlem hacmi açısından şu an ticaret platformu tarafı önde; bu döngünün artan hacminin büyük bölümü hisse senedi ve diğer varlıklar için RWA vadeli sözleşmelerinden geliyor; aracı kurum tarafında ise zincir üzerindeki hisse senedi tokenları henüz erken aşamada.
Kullanıcılar ve Teknolojinin Yakınsaması
Binance ya da Robinhood olsun, bu tarihi ‘yakınsama yolu’ penceresi altında amaç aynıdır: çoklu varlık yatırım ürünleri için küresel bir geçit olmak. Bu yakınsama yalnızca işlem araçlarıyla sınırlı değildir.
Kullanıcıların yakınsaması. 2025 yıl sonu itibarıyla küresel kripto varlık sahipleri sayısı yaklaşık 720–740 milyon arasındadır ve bu, dünya nüfusunun yaklaşık %9’unu oluşturur. Ancak sahip olmak, kullanmak anlamına gelmez: tekrarlanan hesaplar çıkarıldığında aktif kripto kullanıcı sayısı yaklaşık 40–70 milyon arasındadır; bu da sahip olma tabanının yalnızca %6–10’udur. Kripto, varlık sahipleri açısından önemli bir kapsam sağlamıştır; ancak yüksek sıklıkta kullanılan bir finans altyapısı olabilmek için açık bir mesafe kalmıştır.
Teknolojinin yakınsaması. 2025 yılında Stripe ve Shopify, 34 ülkede bulunan milyonlarca tüccarın USDC ödemelerini kabul edeceğini duyurdu: tüketiciler zincir üzerindeki USDC ile ödeme yaparken tüccarlar yerel fiatı doğrudan alır ve fonlar normal kart geliri gibi banka hesaplarına akar; tüccarlar cüzdan yönetimi, gaz ücretleri veya istikrarlı coin dönüşümleriyle uğraşmaz. Polymarket ise kriptonun gerçek dünyaya girişi için başka bir yol sunar. Zincir görünürliğini korur, istikrarlı coin yerleşimini, kamuya açık pozisyonları ve akıllı sözleşme emanetini kullanarak geleneksel medya ile bahis platformları arasında daha önce olmayan gerçek zamanlı olasılık piyasası oluşturur. Başarı noktası, siyaset analistlerini, tüccarları, gazetecileri ve genel halkı zincir fiyatlarını bilgi kaynağı olarak görmeye başlamasını sağlamasıdır—dış çevreden kullanıcıların kripto varlığı satın alması ikincil meseledir.
Geçmişte insanlar kriptodan bahsederken siber-punkları, spekülatif piyasaları, kenar piyasaları ve finans deney alanlarını düşünürdü. RWA’nın ilerlemesiyle birlikte kripto artık gerçek yaşamın bir parçası haline geliyor ve aynı zamanda gerçek hayattan büyümek için besin alıyor.
Gerçek Alım-Satım Tokenlarının Piyasa Performansı
Piyasadaki artan sermaye, RWA, tokenleştirilmiş hisse senetleri ve istikrarlı coinler gibi ‘geleneksel finans benzeri’ varlıklara çekildikçe, saf kripto-native tokenların sermaye tutma yeteneğini kanıtlamaları bu döngüde her kripto projesi için temel sınama haline geliyor. Geri alım tokenları—protokol gelirlerinin bir kısmını ikincil piyasada kendi tokenlarını geri alıp yok etmek veya yeniden dağıtmak için kullanan projelerdir; örneğin Hyperliquid’ın HYPE ve Pump.fun’un PUMP’u—‘bir protokolün gerçek nakit akışı üretebilip üretmediği ve değerini kendi tokenine geri aktarabilip aktaramadığı’ sorusuna yanıt veren bir ölçüt olup, RWA varlıklarında vurgulanan ‘doğrulanabilir nakit akışı ve getiri’ mantığını yansıtır.
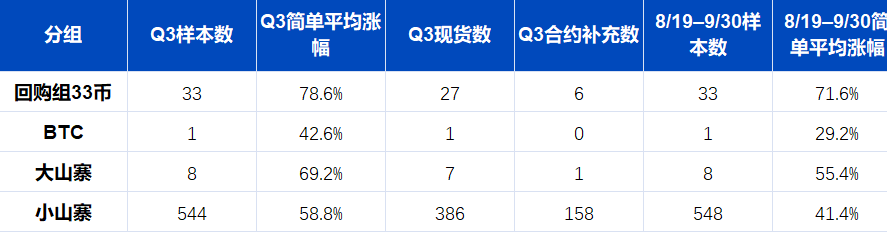
Binance Geri Alım Tokenlarının 3. Çeyrek Fiyat Performansı (ArkStream Tarafından Derlenmiştir)
ArkStream, Binance üzerindeki projelerin performansını spot verileri ana metrik olarak, vadeli işlemler verilerini de destekleyici olarak analiz etti. Q3 genelinde, geri alım grubundaki 33 token ortalama %78,6 artarken; Bitcoin %42,6, 8 büyük kapitalizasyonlu alternatif coin (altcoin) ortalama %69,2 ve 544 küçük kapitalizasyonlu altcoin ortalama %58,8 değer kazandı. Bitcoin’ın gerçek anlamda güç kazandığı 19 Ağustos’tan dönem sonuna kadar geri alım grubu ortalama %71,6, Bitcoin %29,2, büyük kapitalizasyonlu altcoin’ler %55,4 ve küçük kapitalizasyonlu altcoin’ler %41,4 yükseldi. Dönemin tamamına ya da 19 Ağustos sonrası dönemine bakıldığında, geri alım grubu token’ları diğer altcoin’leri geride bıraktı. Bu veri setinde dikkat çeken başka bir olgu: büyük kapitalizasyonlu altcoin’ler Bitcoin’e kıyasla daha yüksek esneklik gösterdi; küçük kapitalizasyonlu altcoin’ler ise büyük kapitalizasyonlulara kıyasla geri kaldı. Küçük kapitalizasyonlu altcoin’lerin ortalama kazancı Bitcoin’inkinden yüksek olsa da bu, daha önceki derin düşüşten bir toparlanmadır; küçük kapitalizasyonlu altcoin’lerin Bitcoin karşısındaki değeri hâlâ çok yıllık en düşük seviyelerde kalıyor. Bu durum görüşümüzü doğruluyor: değer yakalamayı destekleyen geri alımlar olmadan, çoğu altcoin memeler kadar piyasa ilgisini çekemez ve zamanla giderek zayıflayacaktır.
Kripto projeleri için bu, RWA (gerçek dünya varlıkları) ayı ile yaşanan bu yükseliş döneminin sunduğu gerçek sınavdır. Net temel nakit akışlarına ve yüksek düzenleyici kabul düzeyine sahip varlıklar —örneğin RWA ve tokenleştirilmiş hisse senetleri— sürekli yeni sermaye çekmeye devam ediyor. Kripto-native projeler, sürdürülebilir, doğrulanabilir protokol geliri ve değer yakalama mekanizmalarına —geri alımlar, temettüler ya da diğer biçimlerde— sahip olduklarını kanıtlayamazlarsa, bir sonraki sermaye yeniden dağılımı turunda marjinalleşmeye mahkûm olacaktır. Gerçekten nakit akışı üretebilen ve geri alımlar gibi mekanizmalarla değerini token sahiplerine aktarmaya istekli öncü protokoller —örneğin Hyperliquid—, kripto-native anlatılar ile geleneksel finans değerleme mantığı arasındaki köprüyü kuran unsurlar olarak, ‘RWA benzeri’ bir değerleme sisteminin yeniden inşasında öne çıkacaktır. ArkStream, önümüzdeki dönemlerde ‘protokol gelirinin sürdürülebilirliği ve geri alımlar’ kriterinin, yalnızca TVL veya işlem hacmi gibi göstergeleri geçerek, kripto projelerinin temel kalitesini ölçmede daha önemli bir gösterge haline geleceğini düşünüyor.
Spekülatif talep kaybolmayacak; meme ve anlatı odaklı projeler hâlâ piyasa paylarına sahip olacak. Ancak çoğu proje için token ihraç ederek fon toplama altın çağı sona erdi; kripto projelerinin karşılaştığı artık kapsamlı rekabet ortamıdır. Bu makale hazırlanırken Blast ve Abstract kapanma duyurusunda bulundu; aynı dönemde CEX’ler de kripto varlıklarını listeleme dışı bırakmaya devam etti: Binance, Q3’te toplamda 15 spot ve 13 vadeli işlem varlığını listeleme dışı bıraktı. Bu tür temizlik süreci hızla sona ermeyecek; kriptonun RWA entegrasyonu yolunda kaçınılmaz bir acıdır. Entegrasyon yolu bir kez başladığında, kripto yeniden doğacaktır.
Özet
Makro düzeyde ABD–İran çatışması tekrar tekrar tırmandı; Brent petrol fiyatı $73,74’ten $108’in üzerine çıktı, benzin fiyatları yıl bazında %27,4 arttı ve bir yıllık tüketici enflasyon beklentisi %4,6’ya yükseldi. Fed, 2023’ten beri ilk faiz artışını tamamladı; piyasa, yıl sonuna kadar bir kez daha faiz artırımı olma ihtimalini %94 olarak fiyatlandırdı; 10 yıllık Tahvil getirisi 28 Eylül’de %5,25’e ulaştı ve bu, Haziran 2007’den beri en yüksek seviye oldu. Bitcoin, Nasdaq ile uyumlu hareket etti ama altın ile ilişkisini kopardı.
Kripto düzeyinde piyasa, 19 Ağustos sonrasında belirgin şekilde toparlandı; Bitcoin Q3’te %42 kazandı. Ancak altcoin sezonu endeksi ve Bitcoin hakimiyeti, sermayenin hâlâ Bitcoin’de yoğunlaştığını gösteriyor; kripto vadeli işlemler (perpetual) Temmuz’da dip yaptı ve Eylül’de toparlandı, ancak Q3 işlem hacmi Q1’in altında kaldı. Robinhood Chain ve Arc, lansmanlarının ardından hızlı işlem büyümesi yaşadı; ancak işlemler hâlâ meme token’ları tarafından domine ediliyor; hisse senedi token’ları ve kurumsal takas henüz erken aşamada.
Sektörel düzeyde bu RWA ayı yükselişi, öncelikle Binance ve Hyperliquid gibi borsalarda hisse senedi vadeli işlemlerindeki artışla kendini gösteriyor; bu, 2026 yılında kripto sektörünün başlıca işlem hacmi artışı kaynağıdır; zincirüstü RWA hacmi yılbaşı itibarıyla %85,2 büyüdü (Binance Araştırma). Meme ayı yükselişi kalıcı olarak sona erdi; yeni sermaye, Bitcoin’e öncelikle ETF’ler aracılığıyla giriyor; kripto-native projeler arasında protokol geliri ve sürdürülen geri alımlara sahip token’lar açıkça diğer altcoin’leri geride bıraktı.
Temel senaryomuz şudur: Hormuz Boğazı’nın seyrine yeniden başlaması ve petrol fiyatları ile tahvil getirilerinin belirgin şekilde düşmesi gerçekleşene kadar Bitcoin, muhtemelen ABD hisse senedi risk iştahı ile paralel dalgalanmaya devam edecek; kripto projeleri arasındaki ayrışma genişlemeye devam edebilir; protokol gelirinin sürdürülebilirliği ve geri alımlar, seçim kriteri olarak daha önemli hâle gelecek.
Orijinal bağlantı