a16z'nin en son raporu: Teknoloji, küresel sermaye piyasasında 'her şey döngüsü' haline geldi; VC fonlarının %86'sı yapay zekâya akıyor. Yapay zekâ yatırım harcamaları, yarı iletkenleri, elektriği ve savunmayı tekrar piyasanın merkez sahnesine çıkardı; bu da sert altyapıyı yeni favori yaptı
 Tapbit Wire
Son zamanlarda a16z Growth ekibi, 'Piyasaların Durumu II' raporunun ikinci baskısını yayımladı. Rapor, borsa ve teknoloji açısından 2026 yılı (en azından ilk iki çeyrek) piyasa durumunu değerlendiriyor ve geleceğe dair içgörüler sunuyor.
Raporun temel içeriği şöyle özetlenebilir: Teknoloji artık yalnızca bir sektör değil; sermaye piyasalarındaki kâr büyümesinin 'her şey döngüsü'dür. Teknoloji içinde odak, yazılımdan donanıma ve altyapıya kaydı. GPU'ların eskime teorisi gerçeklerle zayıflatıldı. Yazılım endüstrisi henüz sona ermedi; ancak 'kendini kanıtlama' aşamasına girdi. Yapay zekâ benimsenmesi hâlâ erken aşamada.
Teknoloji, yüksek büyüme sağlayan, sermaye yoğunluğu düşük bir alternatif olarak 'her şey döngüsü' haline geldi
Raporun temel yargısı, teknolojinin bir 'küçük sanayi'den küresel ekonomiyi harekete geçiren ana güç haline dönüştüğüdür. Bugün her şirket, bir anlamda bir teknoloji şirketidir; yalnızca kağıt-kalemle çalışan işleri bulmak neredeyse imkânsızdır. Teknoloji, yatırım, Ar-Ge döngüleri, kâr büyümesi ve marj genişlemesini diğer tüm sektörlerden daha fazla yönlendiriyor; en büyük, en karlı ve en hızlı büyüyen şirketlerin çoğu teknoloji şirketleridir.
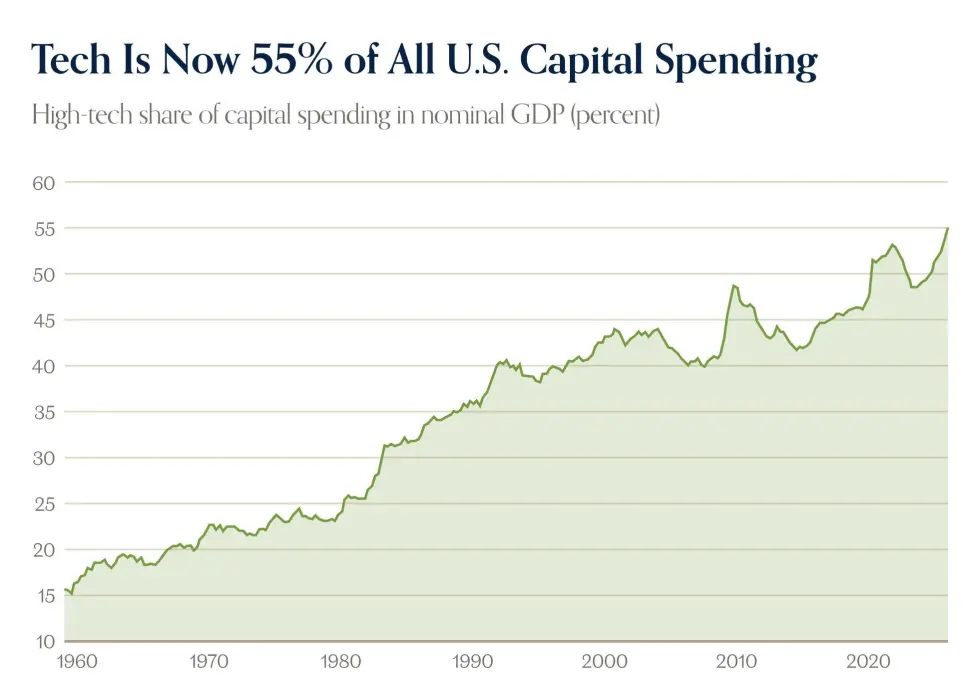
Rapor, küresel finans krizinden sonra teknolojinin sermaye piyasalarında gerçek anlamda yükselişe geçtiğini belirtiyor. Konut çöküşü ve kredi sıkıştırılmasından sonra teknoloji, varlıklara karşı tedbirli yatırımcılar için yüksek büyüme vaat eden, sermaye yoğunluğu düşük bir alternatif sundu.
Daha da önemlisi, teknolojinin yerleşik operasyonel kaldıracı oldukça yüksektir; çünkü ulaşılabilir pazar henüz doymamıştır ve yazılımın marjinal maliyeti neredeyse sıfırdır. Geriye bakıldığında, zarar eden teknoloji şirketlerinin yüksek marjlı makinelere dönüşebileceğini sorgulayanlar, geçen on yılın temel temasını kaçırılmıştır.
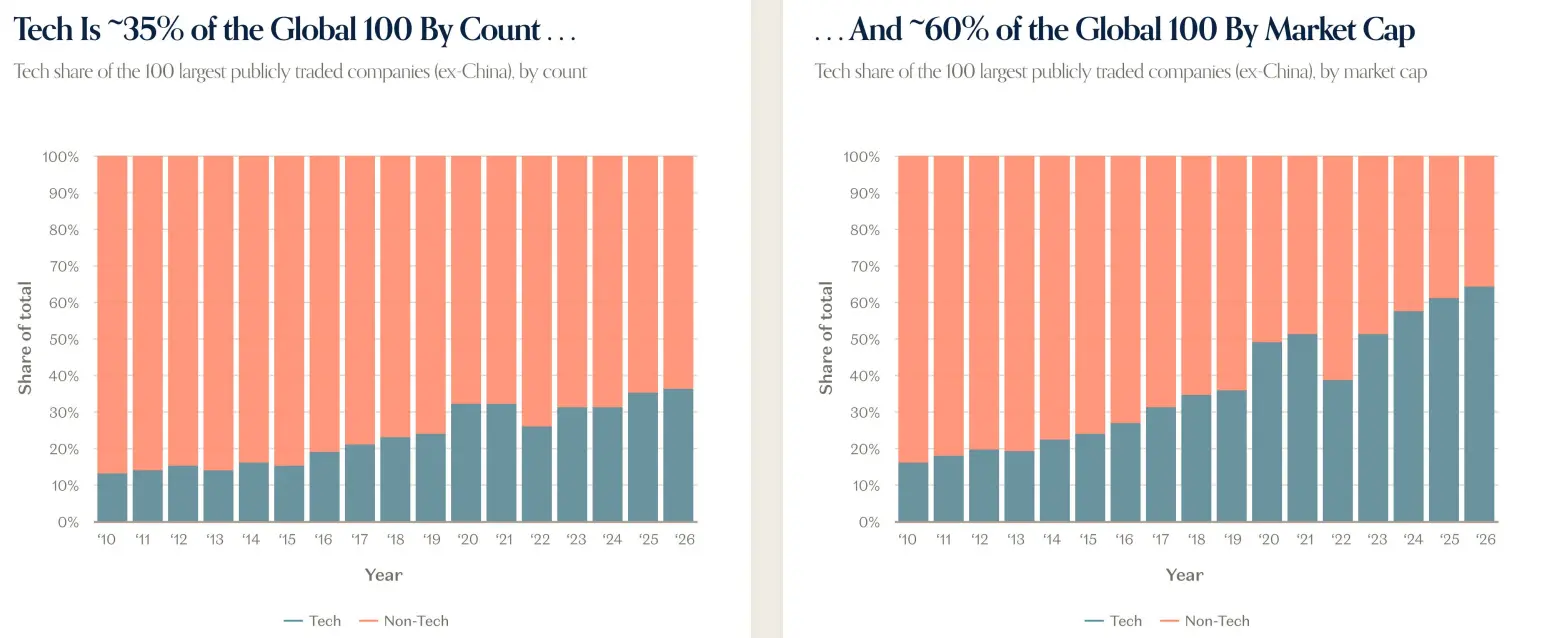
Yazılım gerçekten dünyayı yutmuştur ama teknolojinin sermaye piyasalarındaki merkeziliği yeni bir seviyeye çıktı. Teknoloji kârları sürekli bileşik büyümeye devam ediyor; taban düşük olsa da diğer sektörlerle kıyaslandığında etkisi daha belirgin. 2023'ten beri teknoloji neredeyse tamamen kâr büyümesi hikâyesi oldu: Ağustos 2026 sonuna kadar S&P 500'ün toplam kâr büyümesine teknoloji yaklaşık %76 katkıda bulundu.
Rapor, teknolojinin artık yalnızca bir sektör olarak adlandırılamayacağını savunuyor. Geçmişte dayanıklı tüketim malları—evler, bulaşık makineleri, otomobiller vb.—döngüleri tanımlarken bugün bunların yerini teknoloji aldı. Teknoloji her yerde ve artık 'her şey döngüsü'dür.
Geçen teknoloji döngüsünde yazılım hakimdi; şimdi ise donanım merkez sahneye çıktı
Teknoloji 'her şey döngüsü' haline gelirken, teknoloji içindeki yapı da değişiyor.
Rapor, yıllık ve daha uzun vadeli döngülerdeki temanın bitlerden atomlara kaydığını belirtiyor. Geçen teknoloji döngüsünde yazılım hakimdi; şimdi ise donanım baş karakterdir.
Yapay zekâ geliştirmesi, yarı iletkenler, enerji ve ağlar gibi geleneksel olarak yavaş büyüyen, döngüsel ve sermaye yoğunluğu yüksek sektörlerde talebi büyük ölçüde artırıyor. Bu talep, en büyük teknoloji şirketlerinin tarihi kârlarıyla finanse ediliyor; bu da hiperskala bulut sağlayıcılarının serbest nakit akışını doğrudan yarı iletken üreticilerine dönüştürüyor; aynı zamanda borçlanmaya gidilmesi de giderek artıyor.
Ancak bu yalnızca yapay zekâ değil. Küresel altyapı talebi trilyonlar düzeyinde ölçülüyor, savunma harcamaları artıyor, elektrifikasyonun tümüne yanıt veren bir güç ağı var, imalat sektörü geri dönüyor ve robotik ile otonom taksi ler ufukta beliriyor.
Rapor, yazılımın yıllardır geride kalmasının ardından donanım ve altyapının artık pazar odak noktası haline geldiğini belirtiyor. Kamu ve özel sermaye, bilgi işlem, depolama, enerji, robotik, imalat ve savunma alanlarına, onlarca yıldır veya daha uzun süredir görülmemiş yoğunlukta yatırım yapıyor. Raporun ifadesiyle: 'atomlar geri döndü.'
Yapay zekâ, eşi görülmemiş sermaye harcaması ölçeğine sahip nesil boyu bir platform geçişi.
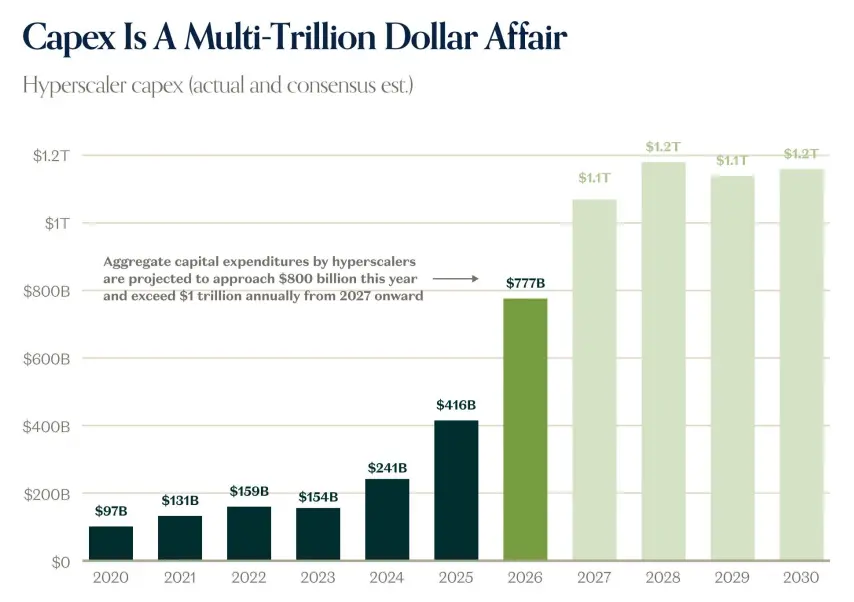
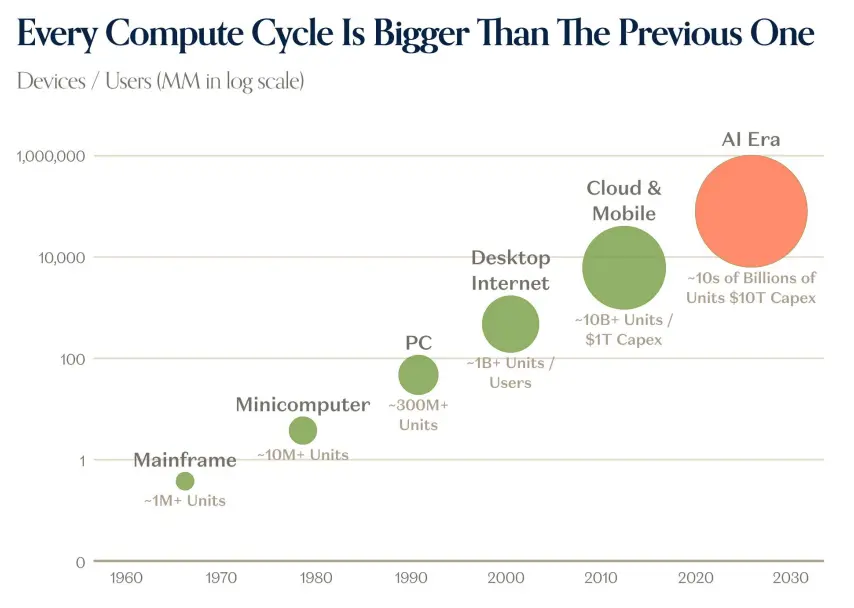
Rapor, yapay zekâyı nesil boyu bir platform geçişi olarak tanımlıyor. Hiperskala şirketlerinin sermaye harcamaları 2020’de yaklaşık 97 milyar ABD Doları iken 2024’te 241 milyar, 2025’te 416 milyar ABD Doları oldu; 2026’da 777 milyar ABD Dolarına ulaşması ve 2027’den itibaren yıllık 1 trilyon ABD Dolarını aşması bekleniyor. Rapor, her bilgi işlem döngüsünün öncekinden daha büyük olduğunu belirtiyor: ana bilgisayarlar, minibilgisayarlar, kişisel bilgisayarlar, masaüstü internet, bulut ve mobil dönemden yapay zekâ dönemine kadar cihaz sayısı, kullanıcı sayısı ve sermaye harcamaları büyüklük sırası (order of magnitude) kadar arttı.
Rapor, sermaye harcamaları konusundaki piyasa tahminlerinin tutarlı şekilde düşük kaldığını, talep ve fiyatların yatırımı sürekli artırarak yükselttiğini belirtiyor. Sermaye harcamalarının GSYİH’ye oranı, demiryolları, petrol ve gaz, telekomünikasyon gibi geçmiş dönemlerdeki döngü zirvelerine yaklaşıyor ya da bunları aşıyor. Hiperskala şirketlerinin özsermaye nakit akışı, sermaye harcamaları tarafından tüketiliyor ve rapor bu baskının 2028’e kadar devam etmesini öngörüyor. Nakit tamamen kullanıldıkça borç piyasası devreye giriyor: 2026’da yapay zekâ ile ilgili borçlanma önemli ölçüde artıyor ve vadeler uzuyor. Rapor ayrıca hiperskala şirketlerinin ROIC’sinin (yatırımdan elde edilen getiri oranı) borç maliyeti ve WACC’den (ağırlıklı ortalama sermaye maliyeti) hâlâ yüksek olduğunu, dolayısıyla borçlanmalarının ve yatırımlarının şu an için finansal açıdan sağlam olduğunu belirtiyor.
Sermaye harcamaları aynı zamanda gerçek ekonomiye de taşmakta. Rapor, veri merkezi inşaatlarının inşaat ve teknik mesleklerde 300.000’den fazla iş yaratmasına yol açtığını, ücret primleri getirdiğini belirtiyor: veri merkezlerindeki tesis yöneticileri, inşaat müdürleri ve ağ mühendisleri gibi pozisyonların maaşları benzer veri merkezi dışı pozisyonlardan daha yüksek.
Sermaye harcamaları sonuç veriyor.
Rapor, yapay zekâ gelirlerinin büyüme hızının ve ölçeğinin eşi görülmemiş olduğunu belirtiyor. OpenAI ve Anthropic’in birleşik yıllık tekrarlayan geliri (ARR), 2024 son çeyreğinden itibaren hızla artacak ve 2026 üçüncü çeyreğinde neredeyse 150 milyar ABD Dolarına ulaşacak. Rapor, 2026’da OpenAI ve Anthropic’in gelirinin yaklaşık 100 milyar ABD Doları olacağını, bu rakamın halka açık yazılım şirketlerinin (hiperskala şirketleri hariç) yaklaşık 63 milyar ABD Dolarlık gelirini geçeceğini gösteriyor. Bulut gelir rezervi bir önceki yıla göre iki katına çıktı ve hiperskala şirketlerinin özsermaye nakit akışı 2029–2030 arasında önemli ölçüde toparlanacak.
Rapor ayrıca Neo-bulut (Neocloud) şirketlerinin hızla büyüdüğünü belirtiyor; CoreWeave, Nebius ve Applied Digital gibi şirketler dik gelir eğrileri sergiliyor. GPU değer kaybı ve obsolesans (kullanımdan çıkma) endişelerine ilişkin rapor, eski GPU’ların kira ve hurda değerlerinin çökmüş olmadığını, aksine istikrarlı veya hatta arttığını belirtiyor: B200, H200, H100 ve A100 için kira fiyatları ve hurda değer verileri bu değerlendirmeyi destekliyor.
Benimseme açısından rapor, yapay zekânın hâlâ erken aşamasında olduğunu düşünüyor. S&P 500 şirketlerinin %69’u gerçek zamanlı yapay zekâ uygulamaları yaptığını bildiriyor, ancak yalnızca %2’si izlenebilir metrikler açıklıyor ve hiçbirisi metrikleri ayrı ayrı raporlamıyor ya da takip etmiyor. Kurumsal yapay zekâ harcamaları potansiyeli hâlâ büyük: kuruluşların yalnızca %20’si yapay zekâ ile ilgili maliyetler nedeniyle kullanımı sınırlandırıyor; çoğu sektör yapay zekâ harcamalarını artırmasını bekliyor. Rapor, yapay zekâ çıkarımı harcamalarının şu anda S&P 500 gelirinin yalnızca yaklaşık %0,3’ünü oluşturduğunu, buna karşılık bulut teknolojisinin ikinci yılında BT bütçelerinin yaklaşık %4’ünü oluşturduğunu belirtiyor; bu da yapay zekânın TAM’ının (toplam adreslenebilir pazar) BT bütçelerinden daha büyük olduğunu gösteriyor. Tüketici tarafında ise ücretli yapay zekâ abonelikleri 2025’ten beri yaklaşık beş kat arttı, ortalama aylık hanehalkı harcaması yükseldi, ancak arama önerisi trafiği hâlâ küçüktür.
Rapor ayrıca mobil interneti de referans alıyor: yarı iletkenler öncülük etti, ardından altyapı, sonra yazılım ve hizmetler geldi. Rapor, yapay zekâ versiyonunun da benzer bir sırayı izleyebileceğini düşünüyor.
GPU obsolesansı teorisi abartılıdır.
Doğrudan donanım ve sermaye harcamalarıyla ilişkili olan, bilgi işlem gücü arz-talebi ve GPU yaşam döngüsüdür. Rapor, bilgi işlem talebinin hâlâ arzı aştığını belirtiyor. Daha önce tanınmış ‘ayılar’, GPU’ların üç-dört yıl içinde kullanımdan çıkacağını ve bu kadar çok yatırım yapmanın anlamsız olacağını sorgulamıştı; B200’ün popülaritesi, bir-iki yıl önce kurulan A100’ler için ne anlama geliyor? En azından şimdilik yapay zekâ bilgi işlem talebi yukarı doğru kaydı ve A100’ler hâlâ oldukça faydalı.
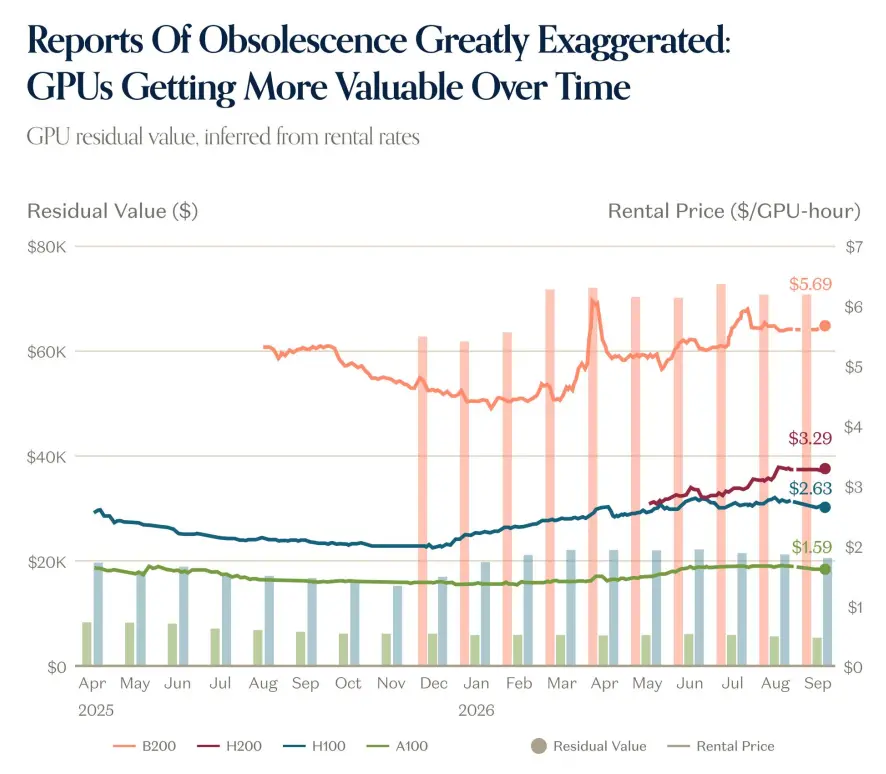
Genellikle kira oranları ve GPU hurda değerleri zamanla düşer, ancak bu durum gerçekleşmedi. Zekâ ucuzlaştıkça bilgi işlem talebi artıyor ve en yeni çiplerin fiyatları yükseliyor; bu nedenle eski çiplerin fiyatları da güçlü kalıyor. A100 fiyatlandırması yılın başındaki seviyelerle eşit ya da bundan daha yüksek. Rapor, hikâyenin henüz bitmediğini, ancak şimdiye kadar bilgi işlem ve modellerdeki gelişmelerin sıfır toplamlı olmadığını düşünüyor. Daha iyi ve daha ucuz zekâ, tüm ekosisteme değer katıyor ve ayılar tarafından belirlenen 'son kullanma tarihi'nden sonra bile eski çipler ve modeller hâlâ önemli değere sahip.
Aynı zamanda yapay zekâ benimsemesi görece olgunlaşmamıştır: yaygın ancak yüzeysel. S&P 500 şirketlerinin neredeyse %30’u yapay zekânın bazı 'ölçülebilir etkileri' yarattığını bildiriyor, ancak yalnızca yaklaşık %2’si izlenebilir metrikler rapor ediyor. Aracı tabanlı kullanım senaryolarında yalnızca çok küçük bir kullanıcı kesimi büyük ölçekte dağıtım yaptı. Tüketici tarafında Nisan itibarıyla yalnızca yaklaşık %2 Amerikan hanehalkı bir tür yapay zekâ hizmeti için ödeme yapıyor; bu sayı şimdi daha yüksek ve büyümeye devam ediyor, ancak genel olarak hâlâ küçüktür. Rapor, GPU’ların yoğun çalıştığını, ancak olgun yapay zekâ benimsemesi ve kullanımının hâlâ erken aşamada olduğunu sonucuna varıyor.
SaaS: kendini kanıtlıyor, bitmiyor.
Donanımdan yazılıma geri dönersek, yılın başında yazılımın öldüğü, yapay zekânın 'ortam programlaması' ile her şeyi üretebileceği ve SaaS’ın sonunun geleceği iddiaları duyuldu. Rapor, gerçekliğin genellikle daha nüanslı olduğunu belirtiyor. Gerçekten bir satış gerilimi yaşandı, ancak bu 'bitiş' ifadesinin ima ettiği kadar kapsamlı değil; yapay zekâ ya da yapay zekâ tehditleri rol oynadı ama tek faktör değil.
Halka açık yazılım şirketlerine yönelik bir değerleme yeniden değerlendirmesi uzun süredir gecikmekteydi. Sıfır faiz oranları döneminin sona ermesinin ardından teknoloji şirketleri ve diğerleri, büyüme yerine karlılığı tercih ettiler. 2022'de piyasa, yüksek büyüme gösteren ancak çoğunlukla kar etmeyen yazılım şirketleriyle doluydu; 2026'ya gelindiğinde ise durum tam tersine döndü: yaklaşık %75'i karlıydı ama yalnızca %30'u yıllık %20 üzeri büyüyordu. Yüksek faiz oranları, sermayeyi nispeten kıt hâle getirmeyi amaçlıyordu; bu nedenle şirketler, zarar eden büyümeden, daha öz-yeterli, yavaş ancak kararlı büyümeye mantıklı bir şekilde geçiş yaptı. Bu durum kendisi açısından makul olsa da, yavaş büyüyen şirketler uzun vadede yüksek büyüme değerleme kat sayılarını almayacaklar ve yeni 'yavaş büyüme' normali, yazılım sektörünü de zamanla yakaladı. Tüm şirketler böyle değil: hâlâ hızlı büyüyen şirketler tarihsel ortalamalarla uyumlu kat sayılarla işlem görüyor, ancak sıfır faiz oranı zirvesindeki gibi değil; ancak bu tür şirketlerin sayısı azalıyor ve sektör genelinde yeniden değerleme süreci yaşanıyor. Rapor şöyle özetliyor: yazılımın sonu gelmemiş olsa da, kendisini 'kanıtlaması' gerekmektedir.
Özel piyasalar: değer özel sektörde birikiyor
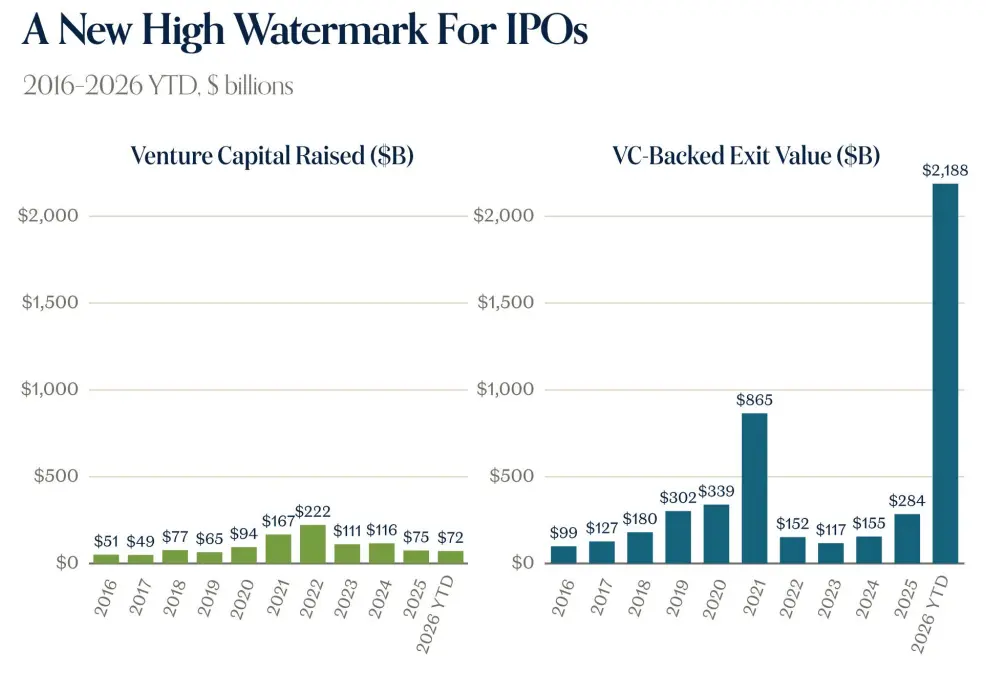
Rapor, özel sermaye piyasasının tarihi düzeyde değer biriktirdiğini belirtiyor. 2026 yılının başından bugüne kadar girişim sermayesi finansmanı yaklaşık 72 milyar ABD doları seviyesindeyken, girişim sermayesi tarafından desteklenen çıkış değeri yaklaşık 2,188 trilyon ABD doları civarındadır. En büyük özel şirketlerin ölçeği benzersizdir: SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp ve Waymo gibi şirketlerin birleşik değerlendirmesi birkaç trilyon ABD dolarına ulaşmaktadır. Rapor, en üstteki beş özel şirketin değeri, geçen on yıl içinde gerçekleştirilen teknoloji IPO'larının toplam değerini aştığını ifade ediyor.
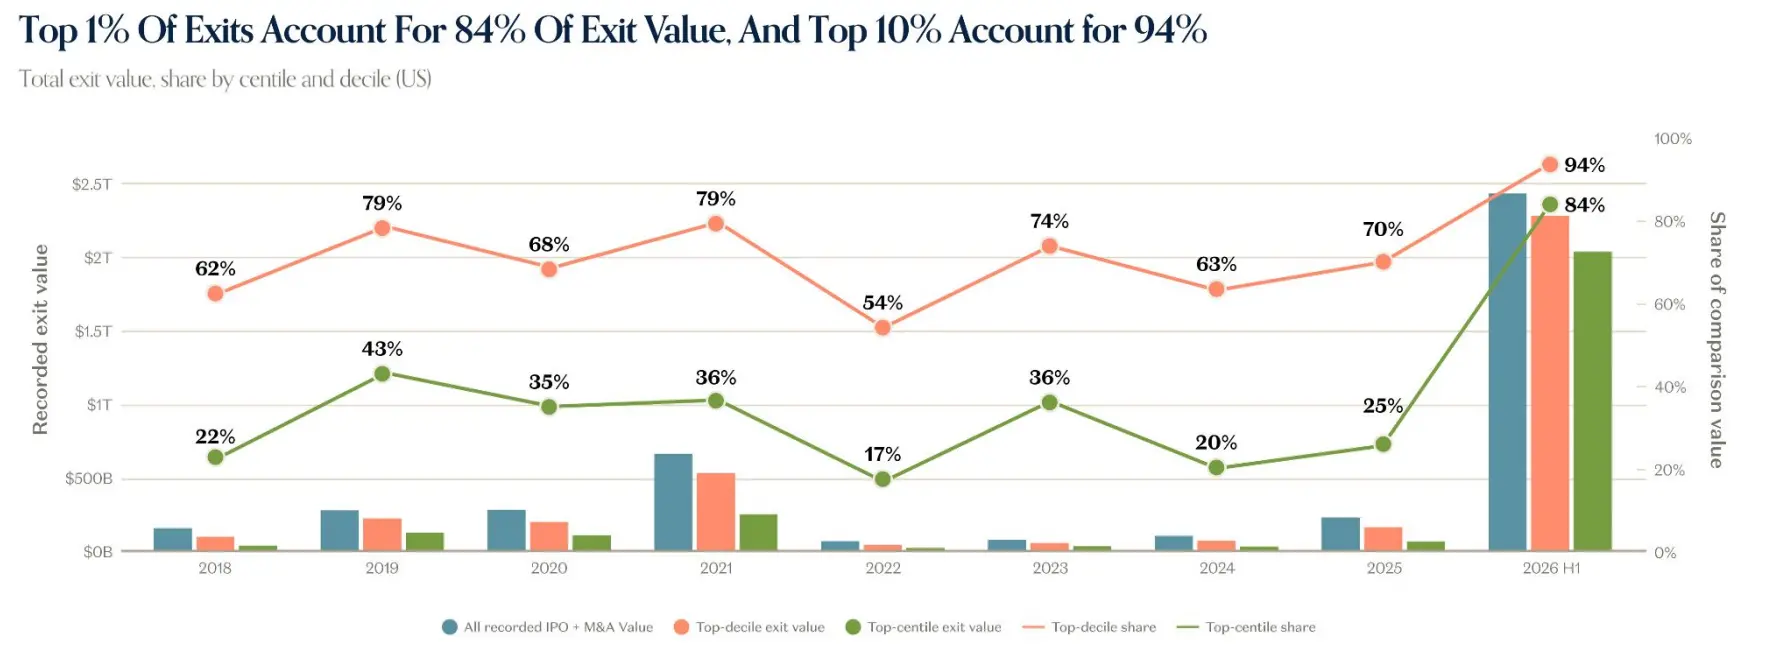
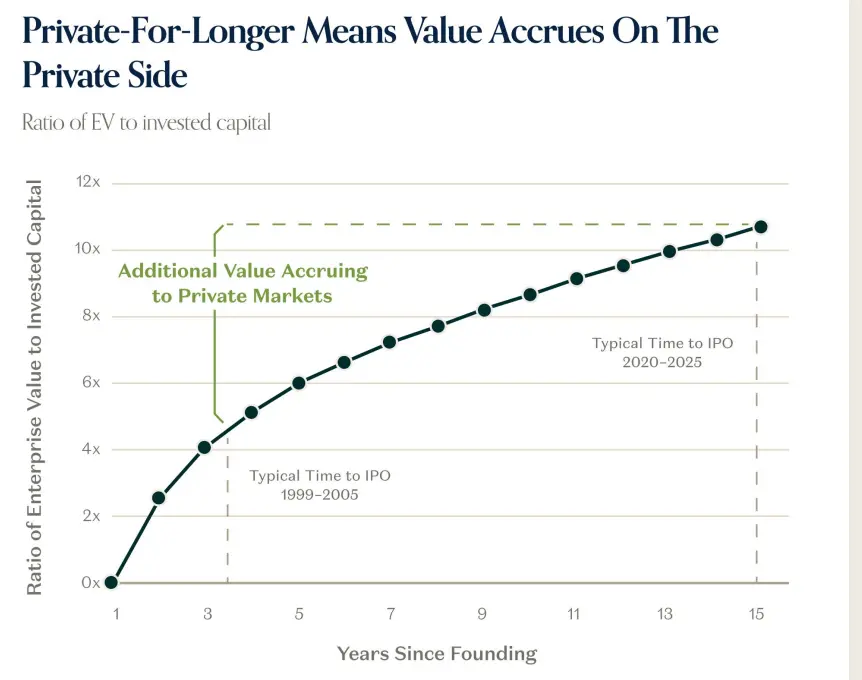
Rapor bu olguya 'Daha Uzun Süre Özel Kalma' (Private-for-longer) adını veriyor; yani şirketler halka arz olmayı daha geç gerçekleştiriyor ve özel sermaye aşamasında daha fazla değer biriktiriyor. Tipik halka arz süresi, 1999-2005 yılları arasında yaklaşık 3 yıldan 2020-2025 yılları arasında 10 yılı aşkına uzamıştır. Aktif ABD birliklerinin (unicorns) toplam değerlendirmesi 5,34 trilyon ABD dolarına ulaşmış olup, Russell 2000 endeksinin 3,5 trilyon ABD dolarını aşmıştır. Çıkış getirilerindeki kuvvet yasası etkisi de daha güçlü hâle gelmiştir: en üstteki %1 çıkış, çıkış değerinin %84'ünü; en üstteki %10 ise %94'ünü oluşturuyor.
İkincil piyasa da bu eğilimi yansıtıyor. Rapor, çalışan hisse devirlerine katılım oranının %60'ın altında olduğunu, ancak abonelik oranının tarihi rekor seviyeye ulaştığını belirtiyor; hisse devirlerindeki iskontolar çok küçüktür; ikincil piyasada medyan fiyat, önceki tur ile karşılaştırıldığında %0 iskontolu, %75'lik yüzdelik dilimde %23 primli, %90'lık yüzdelik dilimde ise %79 primlidir. En iyi VC portföylerinin değer artışı, en iyi halka açık şirketlerinkinden çok daha fazladır: 2017-2026 yılları arasında En İyi 30 VC Portföyü Endeksi 100'den 2.333'e yükseldi, En İyi 10 Halka Açık Şirket ise yalnızca 542'ye çıktı. VC yoğunluğu artmıştır: En İyi 10 VC fonu, net varlık değerinin (NAV) %17,7'sini oluştururken, SpaceX dahil edildiğinde bu oran yaklaşık %24'e çıkar. Aynı zamanda VC fonlarının performans dağılımı da tarihi rekor seviyeye ulaşmıştır; en üst onda yer alan fonlar ile diğer fonlar arasındaki fark giderek genişlemektedir.
Rapor, sıfır faiz oranı döneminin sona ermesinin ardından başlangıç şirketlerinin de halka açık şirketler gibi büyümden karlılığa geçtiğini belirtiyor. Ancak finansmanı başarıyla sağlayan şirketler, yüksek büyüme oranlarını sürdürmekte ve bu oranlar sıfır faiz dönemlerinin zirvesi sırasında olduğu kadar veya daha hızlıdır. Girişim sermayesi anlaşmalarındaki yapay zekâ payı, 2016'da %15 iken 2026'da %86'ya çıkmıştır. Yeni birlikler daha genç yaştadır: yeni birliklerin medyan yaşı 2019'da yaklaşık 7 yıldan 2026'da yaklaşık 4 yıla düşmüş, tüm aktif birliklerin medyan yaşı ise yaklaşık 15 yıla yükselmiştir.
Rapor ayrıca 2026 yılında ABD'deki VC destekli teknoloji birliklerinin çoğunun geliri 500 milyon ABD dolarının altında olduğunu, büyüme oranlarının %20'yi geçmediğini ve nakit rezerv sürelerinin kısalduğunu belirtiyor. Yapay zekâ sonrası başlangıç şirketleri farklı büyüme eğrileri sergiliyor: 2022 yılında kurulan şirketler, dördüncü yıl sonunda önceki yıllarda görülenlere kıyasla yaklaşık üç kat daha dik bir gelir büyümesi gösteriyor. En iyi yapay zekâ uygulamaları küçük bazda yaklaşık beş kat, büyük bazda ise yaklaşık 2,5 kat büyüyor; küçük bazda medyan yıllık büyüme oranı %423, büyük bazda ise %150'dir.
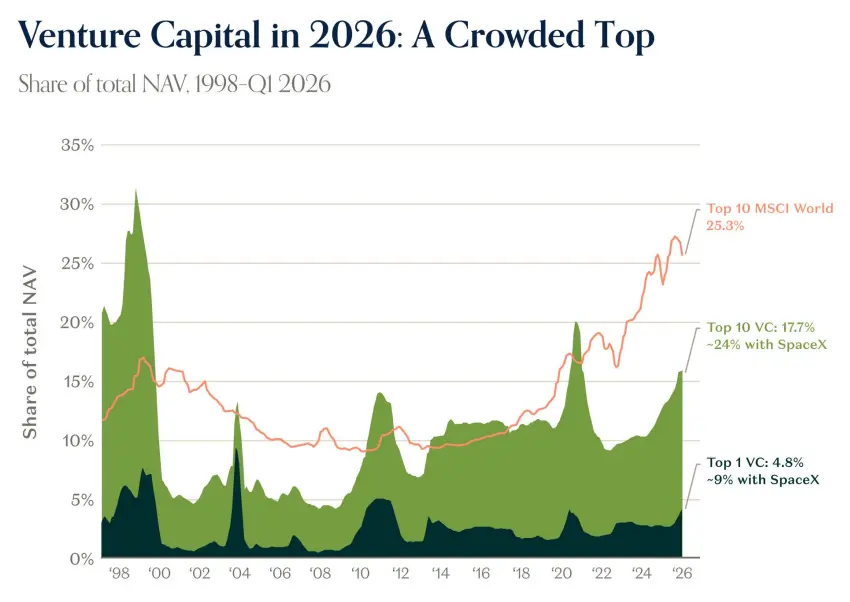
Özel şirket verileri makro bir öykü anlatıyor
Rapor, özel teknoloji şirketlerinin önemli ekonomik konular için giderek daha güçlü öncü sinyaller haline geldiğini belirtiyor. OpenRouter verilerine göre haftalık token kullanımı, 2025 yılının başından 0,5 trilyona, Eylül 2025'te 4,7 trilyona ve Eylül 2026'da 126,2 trilyona yükselmiş; bu, yıllık yaklaşık 27 kat artış demektir ve Haziran ayından bu yana iki kez katlanmıştır.
Rapor, yapay zekâ benimsenmesinin hâlâ 'geniş ancak yüzeysel' olduğunu belirtiyor. En üst onda yer alan kullanıcıların eklenti ve yetenek kullanım oranı tipik işletmelere kıyasla çok daha yüksektir: eklenti benimsenme oranı OpenAI için %95, sınır şirketler için %21 ve tipik şirketler için %9'dur; yetenek benimsenme oranı ise sırasıyla %93, %19 ve %3'tür. Databricks'in Akıllı Yönlendiricisi, kodlama görevlerinin %92,3'ünü $2,13 görev başına maliyetle çözerek maliyetleri %35 azaltıyor ve puanlamayı 1,3 puan artırıyor. Kalshi, ileriye dönük GPU hesaplama gücü fiyatlandırmasına başlamıştır. Rapor ayrıca çıkarım sağlayıcılarının gelirlerinin yaklaşık dörtte üçünü eklediğini, ancak bunların işletme değerinin (EV) yalnızca beşte birini oluşturduğunu belirtiyor.
Geriye baktığımızda rapor aynı zamanda bir tahmin de sunuyor. a16z Growth ekibi, yapay zekânın talebi genişleteceğini öngörüyor: kurumsal ve tüketici benimsenmesi daha olgun hâle gelecek ve robotik, biyoteknoloji, sağlık ve otomatik sürüş (AD) gibi yeni alanlara yayılacaktır. Genel olarak teknoloji üstel hızla gelişmektedir. Rapor, hiç kimse geleceği tahmin edemese de değişimin hızı ve tempo bakımından bu döngünün önceki hiçbir döngüye benzemeyeceğini ifade ediyor.