Утренний брифинг с Уолл-стрит: сделка в оптических коммуникациях на $100 млрд+ провалилась; технологические акции прокалывают «пузырь ИИ» накануне промежуточных выборов
 Tapbit Wire
Каждое утро с понедельника по пятницу — анализ макроэкономики, акций США, ИИ, драгметаллов, нефти и других направлений. Данные, тренды, рыночные обзоры для опережающего позиционирования. Подготовлено Tapbit News.
Только Dow растёт, а чипы и ПО тянут Nasdaq вниз
Акции США разошлись ночью. Индекс Nasdaq Composite упал на 1,07%, S&P 500 — на 0,51%, Nasdaq 100 — на 1,39%, Russell 2000 — на 0,21%; индекс Dow Jones Industrial Average пошёл против тренда и вырос на 0,41%. Филадельфийский индекс полупроводников рухнул на 3,37%, а индекс страха VIX вырос на 8,91% до 21,14. Ранним утром все три основных индекса росли одновременно, но после новостей о покупке Marvell компании Lumentum опасения по поводу капитальных затрат в сфере ИИ вновь перевесили оптимизм от смягчения американо-иранских отношений, и технологические акции развернулись вниз.
Кроме того, прошлые раны рынка ещё не зажили. По данным The Wall Street Journal, Nasdaq упал примерно на 10% от максимума прошлой недели — приближаясь к технической коррекции; Intel обвалился на 29% за один день, а Alphabet потерял около $500 млрд рыночной стоимости после отчёта о прибылях. Директор Национального экономического совета Белого дома Хассетт попытался успокоить инвесторов, назвав ИИ «чрезвычайно хорошо финансируемой экосистемой», принципиально отличной от финансового кризиса. Соучредитель Fundstrat Том Ли заявил на CNBC, что распродажа акций ИИ достигла дна, а спрос на ИИ остаётся ограниченным предложением, а не отражает избыточных мощностей, хотя признал, что не знает, сколько ещё может быть падения.
Сегодня проходят промежуточные выборы в США — главный источник неопределённости для рынка. По состоянию на 31 октября по местному времени рекордные 50 млн человек уже проголосовали досрочно. Трамп заявил, что если победят демократы, он станет «мистером вето»; если демократы вернут себе Конгресс, он готов выдать предварительные помилования Маску и его близким соратникам.
Доходность долгосрочных казначейских облигаций США снизилась. Доходность 10-летних облигаций упала на 2,1 базисного пункта до 4,912%, 30-летних — на 2,2 б.п. до 5,287%, 2-летних — выросла на 0,4 б.п. до 4,598%. Снижение доходности поддержало чувствительную к ставкам Rocket Companies (+7,58%). Индекс доллара остался на уровне 101,80. Нефть WTI закрылась на $96,75 за баррель (+0,30%), Brent — на $104,80 (+0,03%). Золото COMEX — $3965,50 за унцию (−0,10%); после падения в пятницу оно восстановилось выше $3900 в начале понедельника. Серебро — $50,46 (−0,84%), кратковременно опустившись ниже $50; медь упала на 0,56%.
Поглощение Lumentum компанией Marvell на $100 млрд спровоцировало широкую распродажу акций ИИ
Главным событием ночи стало объявление Marvell Technology о поглощении Lumentum полностью акциями с совокупной стоимостью около $115 млрд. Акционеры Lumentum получат 4,5 акции Marvell за каждую свою акцию — примерно $1132 за акцию, премия ~23,9% к закрытию 28 октября без учёта слухов. После завершения сделки акционеры Marvell и Lumentum будут владеть соответственно ~67% и ~33% объединённой компании. Стороны ожидают более $1 млрд ежегодной экономии; сделка должна завершиться в первой половине 2028 г. Но рынок не поверил: Lumentum сначала вырос до открытия, затем развернулся и закрылся на −18,59%, Marvell упал на −12,72%. Акциозная структура привязала акции Lumentum к Marvell: когда Marvell упал, Lumentum упал ещё сильнее. Ciena, Astera Labs и Cerebras упали более чем на 11%, филадельфийский индекс полупроводников — более чем на 3% за день.
Между тем капитальные затраты технологических гигантов США продолжают расти. Oracle взяла ещё $10 млрд в кредит на расходы на ИИ, её акции упали на 8,76%. В пересмотренном S-1 Anthropic указаны выручка третьего квартала ~$17 млрд и чистый убыток $23,29 млрд; подписанные обязательства по закупкам и лизингу составили ~$895,4 млрд, почти все — на вычислительные мощности и инфраструктуру; операционный убыток вызван инвестициями в вычисления на $5 млрд. По данным The Wall Street Journal, после прошлой недельной распродажи технологических акций институциональные инвесторы, участвующие в IPO, снизили ожидания оценки до $1,5–1,6 трлн, ниже ранее обсуждавшихся почти $2 трлн. Anthropic планирует начать roadshow уже на следующей неделе, ориентируясь на листинг в неделю перед Днём благодарения.
В целом фундаментальные показатели компаний цепочки поставок ИИ хороши. Palantir после закрытия сообщил о росте выручки третьего квартала на 96% г/г и повысил прогноз на весь год; Fabrinet, Lattice и Advanced Energy выросли почти на 10% после закрытия, причём рост Fabrinet связан с ростом спроса на ЦОД. Morgan Stanley прогнозирует рост мировой вычислительной мощности ЦОД с ~136 ГВт на конец 2026 г. до 316 ГВт к 2030 г., среднегодовой темп роста — 23%. Проблема сейчас не в спросе, а в финансировании и сроке окупаемости.
Конкретные действия компаний и движения акций:
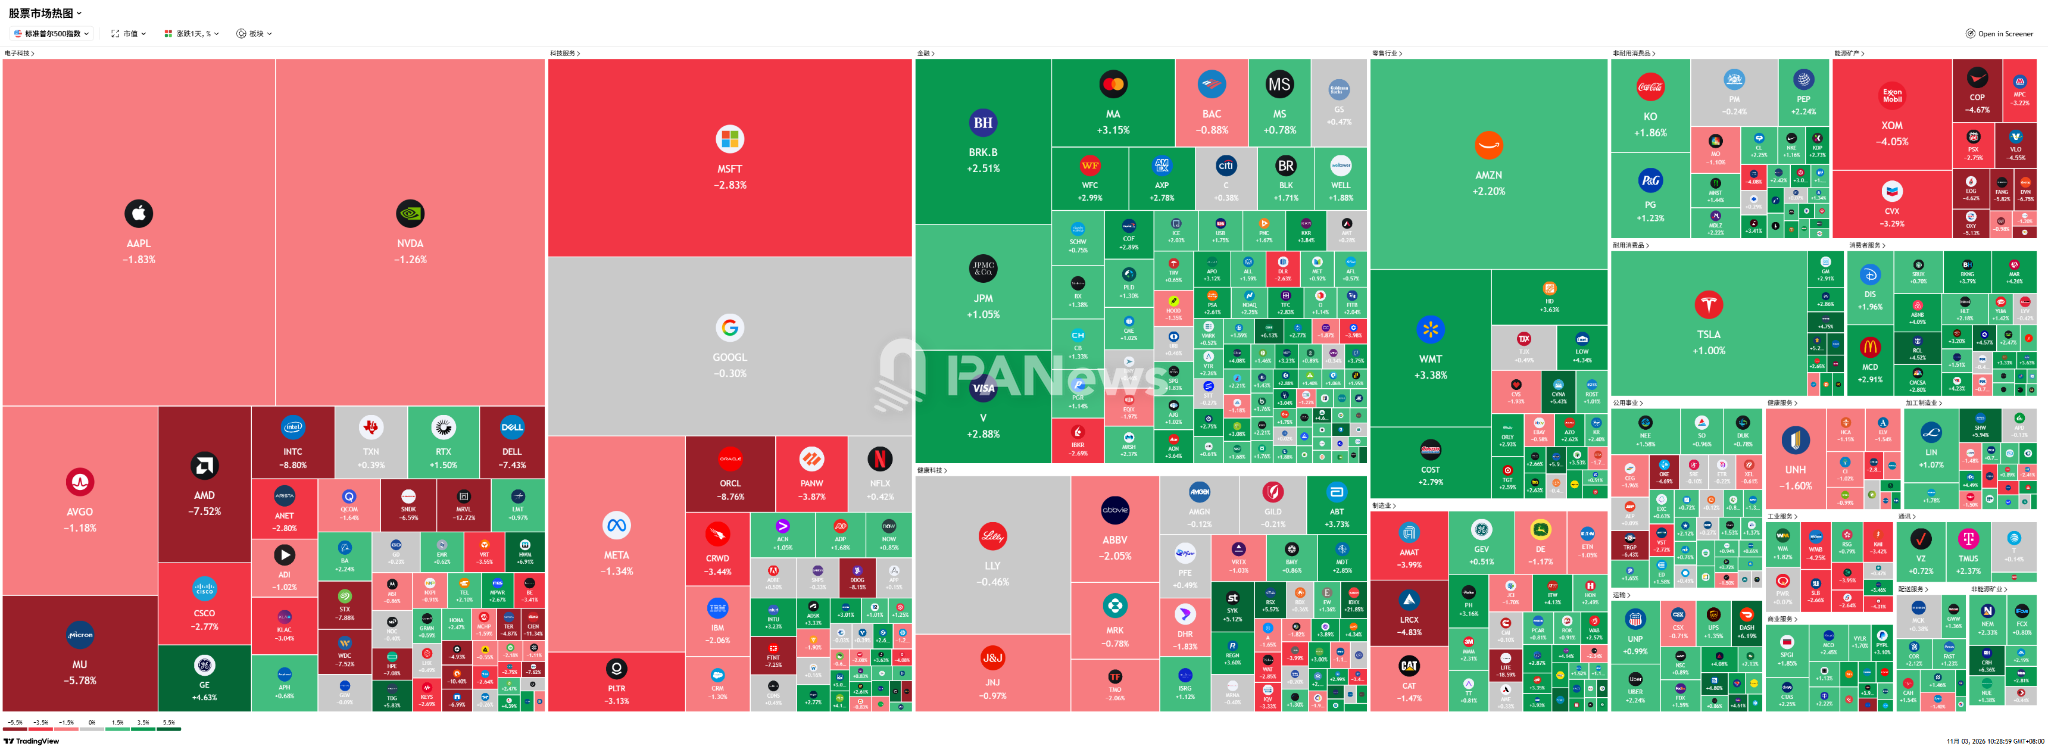
IDEXX +21,85%: результаты третьего квартала превзошли ожидания, компания повысила прогноз на весь год; акции выросли более чем на 20% за день.
Lumentum −18,59%, Marvell Technology −12,72%: Marvell объявила о поглощении Lumentum полностью акциями за $115 млрд, обмен — 4,5 акции Marvell за 1 акцию Lumentum. Инвесторы высказались на рынке, резко снизив котировки как покупателя, так и целевой компании.
Nextpower +14,87%: Jefferies включила компанию в список Franchise Pick вместо GE Vernova.
Цепочка ИИ-сетей и вычислений падает синхронно: Cerebras −11,74% (UBS снизила целевую цену с $330 до $250, сохранив рейтинг Buy), Ciena −11,34%, Astera Labs −11,22% (отчёт сегодня после закрытия), CoreWeave −8,60%.
AST SpaceMobile −11,33%: по данным The Washington Post, SpaceX ведёт переговоры о покупке Boost Mobile или использовании её сети; новость напрямую ударила по ASTS.
Акции ИТ-компаний ослабели: Okta —11,22 %, JFrog —9,83 %, SailPoint —8,88 %. Включение Okta в индекс S&P 500 не смогло остановить распродажу.
Акции криптокомпаний в целом снизились: Galaxy Digital —8,81 %, IREN —8,06 %, Bitdeer —8,05 %, Riot Platforms —7,57 %, CleanSpark —6,78 %, MARA —5,02 %, Coinbase —3,98 %. Стратегия выросла на 0,19 %; после увеличения объёма биткоинов на прошлой неделе их совокупный объём достиг 849 327 монет. Wintermute считает, что покупки на просадке после инцидента с Binance происходили в основном за счёт кредитного плеча в перпетуальных контрактах, а спотовых покупок и новых капиталовложений не наблюдалось; рынок в ближайшей перспективе остаётся слабым.
Intel —8,80 %: акции продолжили падение после отчёта, упав на 29 % за один день на прошлой неделе.
Oracle —8,76 %: компания взяла ещё $10 млрд в долг на развитие ИИ, и рост долга оказал давление на акции.
Rivian +8,47 %: UBS повысила рейтинг до «Покупать», отметив прочный спрос на R2 и рост производства, поддерживающий выход к положительной валовой прибыли от продажи автомобилей.
Mag 7
Amazon +2,20 %: Phillip Securities повысила рейтинг до «Покупать» с целевой ценой $330; ожидания сильных показателей AWS продолжают привлекать капитал.
Tesla +1,00 %: капитализация осталась около $1,6 трлн, акции получили защитную поддержку в рамках ротации в сторону голубых фишек.
Google —0,30 %: по-прежнему ощущается эффект потери ~$500 млрд рыночной капитализации после последнего отчёта; инвесторы в основном воздерживаются от действий.
Meta —1,34 %: тревога из-за капитальных затрат гигантов IT остаётся; рынок неоднократно ставит под сомнение сроки превращения инвестиций в ИИ в прибыль.
Nvidia —1,26 %: акции полупроводниковых компаний в целом скорректировались, подтягиваемые падением индекса Philadelphia Semiconductor Index на 3,37 %; перед отчётом от 17 ноября инвесторы проявляют осторожность.
Apple —1,83 %: после закрытия рынка опубликовала отчёт за IV квартал: выручка $114,5 млрд (+12 % г/г), рекорд для сентября; EPS $2,10 (+14 %), оба показателя выше прогнозов, но акции упали ещё на 2,81 % после закрытия. По сообщениям, сроки снятия ограничений по поставкам iPhone Duo «трудно предсказать», а расходы на ИИ давят на продажи в праздничный сезон.
Microsoft —2,83 %: лидировала в снижении среди Mag 7; при высоких мультипликаторах рост капитальных затрат на ИИ продолжает сокращать свободный денежный поток, а маржинальная выгода от высоких темпов роста Azure снижается.
Движение после закрытия/ночью
Fabrinet +10,42 % после закрытия: днём акции упали на 3,85 %. Выручка и прибыль по итогам I фискального квартала превзошли ожидания; Barron's отметил, что рост (на 51 %) обусловлен спросом на серверные решения; также компания представила прогноз на II квартал и расширила программу выкупа акций.
Advanced Energy +9,74 % после закрытия: выручка и прибыль по итогам III квартала превысили прогнозы, операционная маржа удвоилась, компания представила прогноз на IV квартал.
Lattice Semiconductor +8,93 % после закрытия: выручка III квартала достигла рекорда (+118 % г/г); прибыль и выручка превысили ожидания, уровень запасов улучшился.
Apple —2,81 % после закрытия: первый отчёт под руководством нового CEO Джона Тернуса. Выручка IV фискального квартала — $114,5 млрд (+12 % г/г), рекорд для сентября; чистая прибыль на акцию — $2,10 (+14 %), включая ~$0,05 от возмещения пошлин; валовая маржа — 47,9 %; выручка за весь 2026 фискальный год — $479 млрд. Выручка от iPhone установила рекорд для сентября, а доход от услуг достиг максимума. Однако, по данным AFP, расходы на ИИ давят на ожидания продаж в праздничный квартал; Apple также заявила, что «трудно предсказать», когда исчезнут ограничения по поставкам iPhone Duo.
Palantir опубликовала отчёт после закрытия: выручка III квартала — $2,313 млрд (+96 % г/г); коммерческая выручка в США — $984 млн (+148 %), впервые превысив государственную; госвыручка — $953 млн (+96 %); чистая прибыль по МСФО — $1,128 млрд. Прогноз на IV квартал: выручка $2,649–2,653 млрд; годовая выручка — $8,530–8,534 млрд; рост коммерческой выручки в США — минимум 143 %.