Цены на казначейские облигации США выросли, и рынок временно «поверил» Уоллеру
 Tapbit Wire
Уоллер устоял перед давлением Трампа снизить процентные ставки, повысив их, чтобы продемонстрировать решимость ФРС в борьбе с инфляцией — на этот раз рынок поверил.
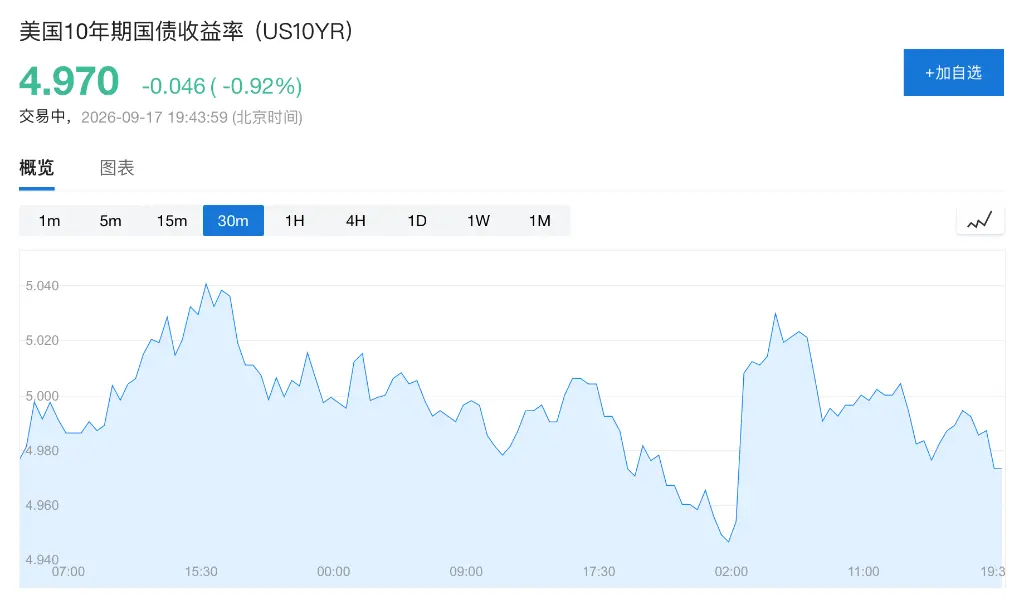
Через три года ФРС возобновила повышение ставок, временно ослабив напряжённость на рынке казначейских облигаций США. В четверг доходность 10-летних казначейских облигаций США упала до 4,97 %, завершив восьмидневный рост; доходность двухлетних облигаций также снизилась на 3 базисных пункта — до 4,70 %, откатившись от максимума 2024 г., зафиксированного в среду.
Это повышение ставок уже полностью учтено рынком; по-настоящему тревожило инвесторов возможное бездействие ФРС. Если повышение не состоится, могут возобновиться сомнения в решимости ФРС сдерживать инфляцию, что дополнительно ударит по рынку облигаций. Теперь, когда повышение состоялось, этот риск временно снизился, что привело к падению доходностей казначейских облигаций.
Между тем глобальный рынок облигаций по-прежнему испытывает давление. На этой неделе средняя доходность государственных облигаций мира достигла максимума с 2007 г., а ситуация на Ближнем Востоке подняла цены на нефть, усилив ожидания инфляции. Давление на рынок облигаций вышло за рамки монетарной политики США и затронуло более широкие факторы — инфляцию и объёмы госзаёмов.
Повышение ставок проведено: рынок начинает верить в жёсткий курс Уоллера
«У ФРС не было выбора, кроме как провести повышение ставок — иначе она столкнулась бы с ещё более масштабной распродажей облигаций», — заявил Байрон Андерсон, глава департамента фиксированного дохода в Laffer Tengler Investments.
Олумиде Оволаби, старший портфельный управляющий Neuberger Berman, считает, что текущее рыночное ценообразование повышений превышает прогнозы самой ФРС, и ставки, скорее всего, стабилизируются на высоком уровне. «Мы ожидаем стабилизации ставок на нынешнем высоком уровне и будем избирательно увеличивать длительность портфеля».
Заявления Уоллера усилили рыночные ожидания дальнейшего ужесточения политики. Предпочтительный индикатор инфляции ФРС — ИПЦ — составил 3,7 % в июле, почти максимальное значение с 2023 г., значительно превысив долгосрочную цель в 2 %. Уоллер отметил, что летние данные по инфляции не показали существенного улучшения в базовых тенденциях.
«Точечный график» ФРС показывает, что медианный прогноз членов совета по-прежнему предполагает ещё одно повышение ставок в этом году; рынок процентных свопов ожидает трёх дополнительных совокупных повышений к середине 2027 г. Хотя повышение сняло краткосрочное давление распродаж, мнение рынка о сохранении высоких ставок не изменилось.
Давление на длинном конце не снято: 30-летние казначейские облигации США сталкиваются с новым риском роста доходности
В то время как краткосрочные ставки пересчитываются, на длинный конец казначейских облигаций США также влияют инфляция, бюджетный дефицит и объём выпускаемых гособлигаций. Гунеет Дхингра, глава стратегии по процентным ставкам США в BNP Paribas, рекомендует продавать 30-летние казначейские облигации с целью доходности 5,6 %, поскольку ФРС вернёт ставки в ограничительный диапазон.
Хэбэй Чэнь, аналитик Vantage Global Prime, отметила, что влияние этого повышения ставок на рынок облигаций может быть не кратковременным потрясением. Краткосрочный сегмент должен заново учитывать возможность дальнейшего ужесточения, а длинный сегмент одновременно ограничен инфляцией, масштабными выпусками облигаций и фискальными рисками.
Поэтому снижение доходностей казначейских облигаций США в четверг выглядит скорее как краткосрочная коррекция после повышения ставок, а не полное снятие давления на длинный конец. Пока инфляция остаётся высокой и сохраняются потребности в фискальном финансировании, доходности длинного конца могут продолжать расти.