Федеральная резервная система впервые за три года повысила процентные ставки: куда движутся акции, золото и биткоин?
 Tapbit Wire
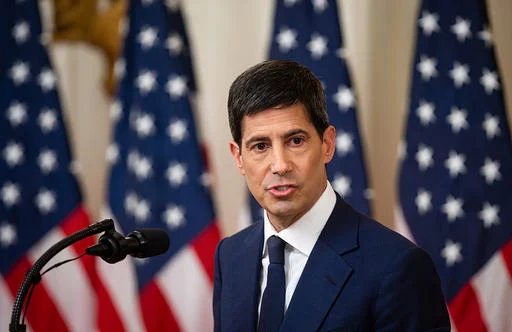
Кевин Уорш совершил свой первый шаг.
В 14:00 16 сентября ФРС единогласно, 12–0, повысила ставки на 25 базисных пунктов, подняв целевой диапазон ставки по федеральным фондам до 3,75–4,00%. Это первое повышение с июля 2023 г., завершившее паузу более чем на три года.
Рынок уже полностью заложил это повышение на 25 б.п.: вероятность по данным CME FedWatch составляла 92% до голосования. Настоящим шоком стали «точечный график» после заседания и пресс-конференция Уорша.
Точечный график: более жёсткий сигнал, чем повышение ставки
Резюме экономических прогнозов (SEP) и точечный график стали настоящими «оружием» этого заседания.
Из 18 членов комитета 12 считают необходимым ещё одно повышение ставки в этом году, 4 — два повышения, лишь 2 выступают за сохранение текущего уровня. Медианная точка указывает на ставку 4,1% к концу 2026 г., что предполагает как минимум ещё одно повышение на 25 б.п.
Дальнейшие прогнозы также жёсткие: медианное значение ставки на 2027 г. — 3,9% (возможное снижение в 2027 г.), долгосрочный нейтральный диапазон — 3,0–4,0%, а инфляция по ИПЦ не вернётся к целевому уровню 2,0% раньше 2029 г.
Перевод: ФРС считает, что нынешнюю инфляцию нельзя устранить за один-два квартала. Ставки останутся около 4% как минимум год, прежде чем начнут постепенно снижаться.
Почему именно сейчас?
Язык Уорша на пресс-конференции был недвусмысленным: «Инфляция слишком высока и остаётся таковой слишком долго».
Данные подтверждают его оценку: инфляция по ИПЦ за август — ~3,6%, значительно выше цели в 2%. Базовая инфляция по ИПЦ — ~3,2%, по ИПЦ — ~2,4%. Цена на дизельное топливо выросла до $6 за галлон. Конфликт на Ближнем Востоке продолжает толкать цены на энергоносители вверх; ценовое давление со стороны предложения не ослабевает.
Парадокс в том, что сама американская экономика не слаба: данные по занятости за август сильные, корпоративная прибыль здоровая, инвестиции растут. Уорш прямо отметил это: «Решение о повышении ставок принято на фоне укрепления американской экономики».
В этом и состоит уникальность повышения: оно происходит в «неудобной зоне» — «экономика в порядке, но инфляция упорна». Для рынка такой сценарий сложнее оценить, чем простой перегрев, поскольку ФРС может довести ставки до ограничительного уровня до замедления экономики.
Влияние на различные активы
Акции США: краткосрочный негатив уже учтён, среднесрочно — фокус на реализации точечного графика
Само повышение на 25 б.п. оказывает ограниченное влияние на акции США, поскольку рынок уже заложил вероятность 92%. После объявления решения S&P 500 и Nasdaq кратковременно выросли — классическая реакция «продай слухи, купи новость».
Но точечная диаграмма — это настоящий ориентир цен. При одном дополнительном повышении ставки в этом году (медианное ожидание) ставка по федеральным фондам достигнет диапазона 4,25–4,50 %. Это напрямую подавляет мультипликаторы стоимости: при росте доходности 10-летних казначейских облигаций повышение ставки дисконтирования в знаменателе сокращает P/E ростовых акций.
Структурное влияние важнее: ставки выше 4 % более года означают возвращение концепции «выше и дольше». Пространство для восстановления оценок, созданное циклом снижения ставок во второй половине 2024 — первой половине 2025 г., сейчас аннулируется.
Прямые жертвы — компании с высоким плечом и низким денежным потоком. Выигрыш получают акции банков (расширение чистой процентной маржи) и энергетических компаний (инфляция, вызванная ростом цен на нефть, — их прямой источник выручки).
Золото: краткосрочное давление, долгосрочная логика неизменна
Повышение ставок укрепляет доллар и реальные доходности — два главных негативных фактора для золота.
После решения доллар укрепился, что создало давление на золото. Повышение ставок ФРС также напрямую повышает стоимость финансирования физического золота, увеличивая издержки на хранение для рафинёров, ювелиров и промышленных потребителей.
Однако долгосрочная логика золота сохраняется. Тренд покупки золота центробанками глобально носит структурный характер и не изменится из-за одного повышения ставки на 25 базисных пунктов. Конфликт на Ближнем Востоке и геополитические риски обеспечивают устойчивый спрос на актив как средство защиты. Если инфляция действительно не вернётся к 2 % до 2029 г., как прогнозирует ФРС, то роль золота как хеджа от инфляции будет регулярно актуализироваться рынком в ближайшие три года.
Краткосрочное давление продаж, долгосрочная возможность покупки — классический сценарий для золота на ранней стадии цикла повышения ставок.
Биткоин: после провала закона CLARITY — двойное стресс-тестирование
Биткоин уже упал до $75 850 за день до повышения ставки из-за провала голосования по закону CLARITY. После объявления о повышении BTC остался примерно на прежнем уровне без дальнейшего заметного падения, поскольку рынок уже учёл большую часть сокращения аппетита к риску накануне.
Среднесрочное влияние на BTC зависит от одного ключевого параметра: направления движения реальных процентных ставок.
При росте реальных ставок (номинальные ставки минус инфляция) возрастает альтернативная стоимость владения активами с нулевой доходностью (золото и биткоин), что ведёт к оттоку капитала из этих активов. Сейчас при номинальных ставках 4 % и инфляции по индексу PCE 3,6 % реальные ставки составляют лишь около 0,4 % — всё ещё очень низкие. Если ФРС продолжит повышать ставки до 4,25–4,50 %, а инфляция одновременно снизится до ~3 %, реальные ставки вырастут до 1,25–1,50 %, что значительно усилит давление на BTC.
Однако у биткоина есть и собственная независимая повествовательная линия. Одобрение ETF в январе 2024 г., эффект халвинга в 2025 г. и рост институциональных холдингов — эти структурные факторы спроса и предложения не исчезнут из-за одного повышения ставки. В 2023 г., когда ФРС сохраняла высокие ставки, BTC всё равно вырос с $16 000 до более чем $40 000. Направление процентных ставок важно, но никогда не было единственным ценовым фактором.
ФРС эпохи Уорша: чем она отличается от эпохи Пауэлла?
Это третье заседание FOMC Кевина Уорша с момента его назначения главой ФРС, но первое, на котором он изменил ставку. На двух предыдущих заседаниях (в июне и июле) он сохранил ставки без изменений, хотя на июльском заседании три члена проголосовали за повышение.
Между Уоршем и Пауэллом есть два существенных различия:
Он отказывается давать рынку форвардную информацию. При Пауэлле ФРС намекала на следующий шаг через тонкие изменения формулировок. Уорш прямо отвергает эту практику. Это означает, что каждое заседание FOMC может стать моментом неопределённости и структурно повысить рыночную волатильность.
Он делает больший акцент на инфляции, чем на занятости.
В цикле повышения ставок 2021–2022 гг. Пауэлл неоднократно подчёркивал «двойную миссию» и замедлял ужесточение при ухудшении данных по занятости. Пресс-конференция Уорша сегодня почти полностью сосредоточена на инфляции, а упоминание силы рынка труда было кратким. Это говорит о том, что даже при будущем ослаблении данных по занятости Уорш может не сменить курс так быстро, как это сделал бы Пауэлл.
На вопрос, оказывал ли Трамп влияние на решение о повышении ставки, Уорш прямо отрицал это. Во время второго срока Трамп неоднократно давил на ФРС с требованием снизить ставки, тогда как сегодняшнее решение направлено в противоположную сторону. Этот «дистанционный конфликт» отнюдь не завершён.
За последние два года многие инвесторы торговали, будто снижение ставок — необратимый тренд. Длительность портфелей увеличили, мультипликаторы P/E выросли, а коэффициенты левериджа повысились. Сегодняшнее повышение ставок опровергает это предположение. Если инфляция действительно не вернётся к 2% до 2029 г., как прогнозируют «точечные графики», то процентная среда в ближайшие три года будет гораздо сложнее, чем канал снижения ставок в 2024–2025 гг.
Для инвесторов ключевой вывод лишь один: не делайте ставку на направление изменения ставок — хеджируйте волатильность ставок. В условиях упорной инфляции, устойчивой экономики и председателя ФРС, отказывающегося давать ориентиры, каждое заседание FOMC способно изменить ценовой ориентир.