Сегодня повышение процентной ставки ФРС почти неизбежно, и рынок пристально следит за выступлением Уоллера: будет ли оно сигналом продолжения ужесточения?
 Tapbit Wire
Первое в 2023 г. повышение ставки ФРС почти стало очевидным, но по-настоящему волнует рынок то, что скажет Уоллер после решения — или чего он не скажет.
Сейчас вероятность повышения ставки ФРС на 25 базисных пунктов на этой неделе превысила 90%, целевой диапазон вырастет с 3,5–3,75% до 3,75–4,00%. Это ожидание сформировалось из-за жёстких заявлений Уоллера на форуме в Джексон-Хоул, а также значительно превзошедших прогнозы данных по занятости в августе и роста базового ИПЦ в августе выше ожиданий. Само повышение уже не вызывает сомнений; главный вопрос для рынка — сколько ещё повышений покажет «точечный график» на этот год и сможет ли Уоллер чётко обозначить курс политики на пресс-конференции.
«Ситигрупп» и «Голдман Сакс» сходятся во взглядах: это будет «умеренное» повышение ставки, и ФРС вряд ли будет активно сигнализировать о дальнейших шагах; медиана «точечного графика» предполагает лишь одно дополнительное повышение в этом году. Однако «Стандард Чартерд» придерживается прямо противоположной позиции: по её мнению, сентябрьское повышение — ошибка политики, а правильным решением было бы дождаться ослабления влияния пошлин перед новыми решениями.
Между тем стратегические аналитики «Джей-Пи-Морган» и «Голдман Сакс» отмечают: если ФРС повысит ставки, как ожидается, но откажется от чёткого форвардного руководства, кривая доходности может стать более пологой и окажет умеренную поддержку фондовому рынку; если же Уоллер неожиданно даст чёткие жёсткие сигналы о дальнейших повышениях, это вызовет резкий рост волатильности ставок. Напротив, неожиданное решение ФРС сохранить ставки не только серьёзно подорвёт её кредит доверия, но и спровоцирует распродажи акций и резкий рост долгосрочных доходностей казначейских облигаций США из-за опасений инфляции.
Стоит отметить, что это повышение ставки ФРС может вызвать и политическое напряжение: Трамп недавно вновь заявил, что США должны иметь самые низкие в мире ставки по заимствованиям, и повышение может подвергнуть Уоллера новой критике со стороны Белого дома.
Логика повышения: Уоллер «загнан в угол»
Выступление Уоллера на форуме в Джексон-Хоул в конце августа фактически поставило его в тупиковую ситуацию. Он чётко указал, что 12-месячный показатель PCE-инфляции составляет 3,7%, а шестимесячный годовой темп — 4,1%, что значительно превышает целевой уровень; более половины компонентов PCE по-прежнему растут быстрее 3% в год. Он предупредил, что без чёткого прогресса к цели в 2% ФРС «ещё многое предстоит сделать».
Через две недели базовый ИПЦ в августе вырос на 0,3% — выше прогнозируемых 0,2%, что дополнительно укрепило ожидания повышения. Согласно последнему опросу Reuters, 85% из 101 экономиста ожидают повышения ставки ФРС, а вероятность, заложенная на денежном рынке, приближается к 90%.
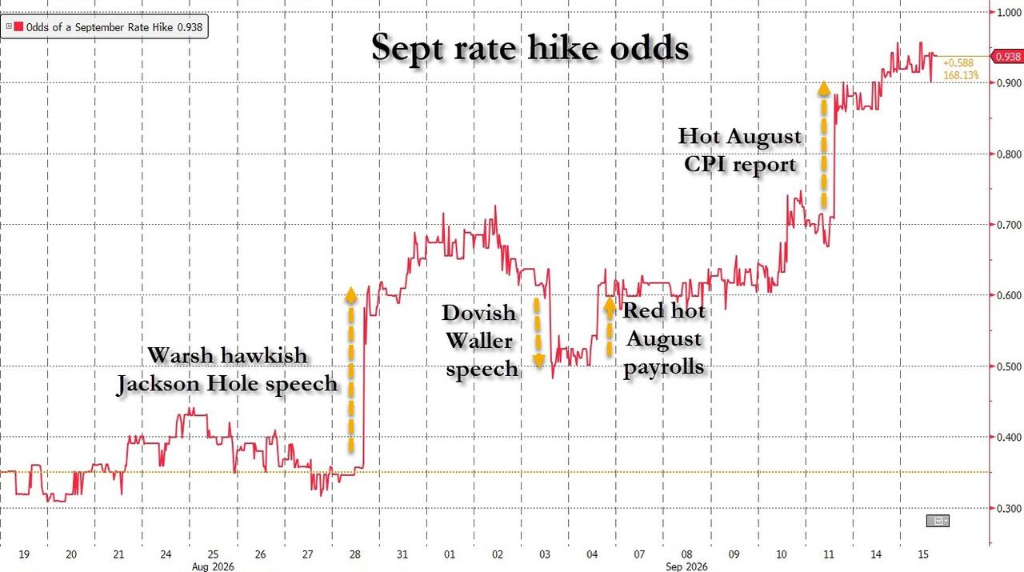
Тем не менее повышение не является абсолютной уверенностью. Перед началом «тихого периода» перед сентябрьским заседанием ФОМС губернатор ФРС Уоллер высказался явно умеренно: если данные по инфляции за август покажут устойчивый прогресс, он предпочёл бы сохранить ставки без изменений, но добавил, что при «горячей» инфляции рассмотрит повышение. Кроме того, Институт экономики Оксфорда считает, что три подряд умеренных инфляционных отчёта дают основания сохранить ставки, и умеренные аргументы нельзя игнорировать.
«Ситигрупп» и «Голдман Сакс»: пассивное повышение и «калибровочный» тон
В статье Wall Street Journal отмечено, что «Голдман Сакс» ожидает повышения ставки ФРС на 25 базисных пунктов на сентябрьском заседании ФОМС не из-за прочной экономической логики, а скорее из-за «вынужденности» рыночных ожиданий. ФРС внесёт минимально необходимые правки в заявление, избегая форвардного руководства по будущему курсу — по сути, это «повышение без сигналов».
«Голдман Сакс» прямо заявил, что это повышение ключевой ставки не имеет прочного экономического обоснования. Его основной аргумент: весь объём превышения инфляции над целевым уровнем в 2% объясняется разовыми факторами, которые исчезнут — эффект пошлин, энергетический кризис и конфликт в Иране, скачки цен на ПО и комплектующие. «Голдман Сакс» считает, что базовая инфляция PCE улучшилась до годового темпа около 2,5% в июне–августе (с учётом методологических поправок) — ранний признак затухания этих разовых потрясений.
По широте инфляции «Голдман Сакс» также придерживается иной точки зрения. Хотя в последнее время рост цен в большем числе категорий превысил 3% в годовом выражении, «Голдман Сакс» отмечает, что без учёта пошлин ширина инфляции практически соответствует уровням исторических периодов с инфляцией 2%. Кроме того, его «индикатор узких мест» показывает, что производственные ограничения на отраслевом уровне сейчас даже немного ниже доковидного уровня, что говорит об отсутствии перегрева экономики — а именно перегрев обычно служит основанием для повышения ставок.
«Голдман Сакс» считает, что после публикации данных по ИПЦ за август вероятность повышения ставки на рынке приблизилась к 90%, и чтобы избежать резкой реакции рынка на бездействие, ФРС будет вынуждена повысить ставки — это «рыночно-вынужденное» повышение, а не проактивное ужесточение по фундаментальным причинам.
Базовый прогноз «Ситигрупп» предполагает, что ФРС определит это повышение как «калибровку» и намекнёт, что дальнейшие повышения не являются неизбежными. Форвардное руководство при этом повышении больше не будет указывать на дальнейший рост ключевой ставки. Уоллер, вероятно, представит повышение как «незначительную корректировку» или «калибровку» и намекнёт рынку, что при признаках снижения инфляции к цели дальнейшие шаги могут оказаться излишними.
Точечная диаграмма: один или два повышения — интрига сохраняется
При отсутствии чётких указаний со стороны ФРС точечная диаграмма и пресс-конференция Уоллера стали главным источником неопределённости для рынка.
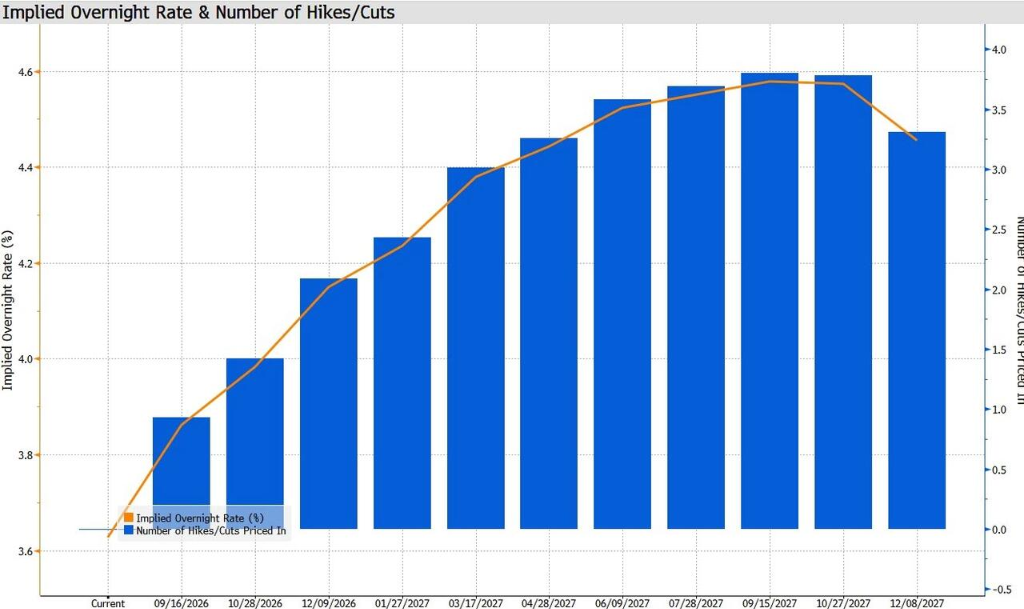
Тимираос из Новостного агентства Федеральной резервной системы и The Wall Street Journal отмечает, что в истории ФРС операция «повысить и остановиться» была проведена лишь однажды — в 1997 г., а исторические паттерны показывают, что повышения ставок обычно происходят сериями. Бывший зампредседателя ФРС Ричард Кларида также заявил: «Если ставку повысят на следующей неделе, за этим непременно последуют новые повышения». Сейчас данные CME FedWatch показывают, что рынок закладывает почти четыре повышения ставки суммарно до октября 2027 г.
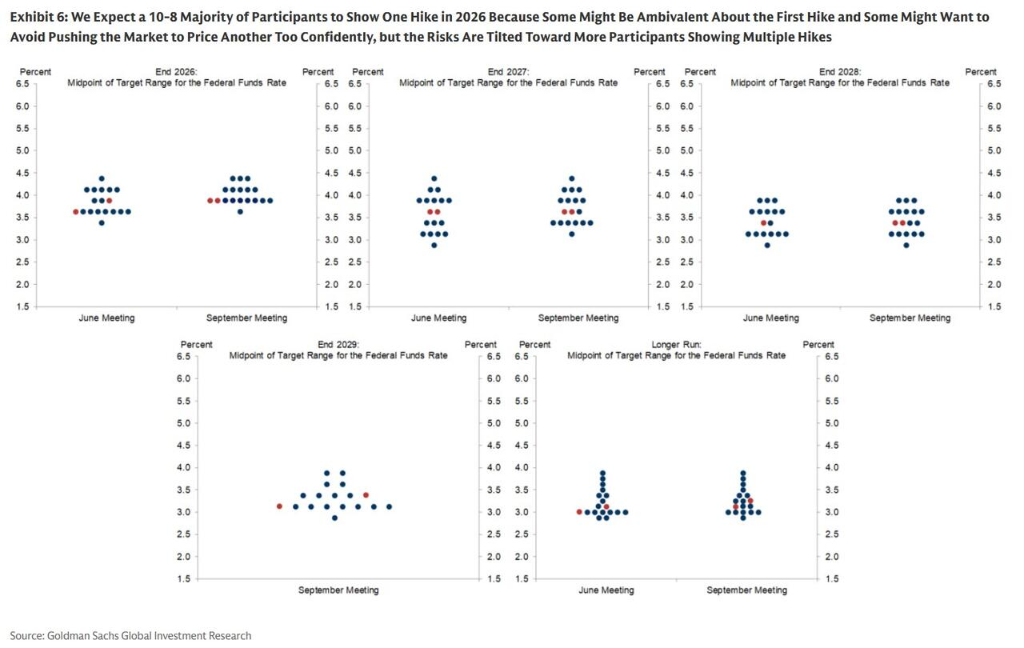
Goldman Sachs прогнозирует, что на точечной диаграмме за одно повышение ставки в 2026 г. проголосуют узким большинством — 10 против 8 (Уоллер и, возможно, другие члены комитета выступят за нулевое количество повышений). Такой вывод основан на том, что некоторые члены комитета занимают противоречивую позицию по данному повышению, а другие не хотят дополнительно усиливать рыночные ожидания новых повышений.
Однако Goldman Sachs также чётко указывает на риски «хвоста»: если большее число членов комитета воспримет сегодняшнее повышение как стандартную реакцию на рост цен на нефть и спрос на ИИ и станет рассматривать его как начало серии последовательных повышений, нельзя игнорировать риск того, что за два повышения проголосует большинство.
Что касается голосов против, Goldman Sachs ожидает, что Уоллер воздержится от поддержки решения, поскольку годовой темп роста базового индекса PCE (с учётом методологических поправок) за последние три месяца снизился примерно до 2,5 % — ниже установленного им ранее порога «сохранения без изменений» в 2,8 %.
Резюме экономических прогнозов (SEP), публикуемое одновременно с решением по ставке, станет ещё одним ключевым объектом внимания рынка. По прогнозам инфляции Citigroup и Goldman Sachs ожидают снижения прогноза по базовому PCE из-за методологических поправок. Goldman Sachs прогнозирует незначительное снижение медианного прогноза базового PCE на 2026 г. — с 3,3 % в июне до 3,2 %, что служит обоснованием для прекращения повышений ставок. Медианные значения на 2027 и 2028 гг. предполагают по одному снижению ставки, сохраняясь на уровне 3,625 % и 3,375 % соответственно.
Goldman Sachs также отмечает, что оценка нейтральной процентной ставки может немного увеличиться на этом заседании и постепенно вырасти до примерно 3,25–3,5 % в течение следующего года — частично из-за устойчивого роста экономики при высоких ставках, что заставляет некоторых членов комитета считать текущие ставки близкими к нейтральному уровню, а также из-за потенциального влияния спроса на инвестиции в ИИ на равновесную ставку.
Пресс-конференция Уоллера: главная неопределённость для рынка
Помимо точечной диаграммы, пресс-конференция Уоллера станет главным источником неопределённости сегодня вечером. Стоит отметить, что Уоллер, скорее всего, вновь откажется представлять личные прогнозы, сохранив свою устойчивую позицию против форвард-гиданса.
По поводу пресс-конференции Citigroup предупреждает: если Уоллер просто подчеркнёт фразу «ещё много работы предстоит», не давая свежих ориентиров по ставкам, рынок может расценить это как тревожный сигнал. В таком «ястребином» сценарии рынок может ожидать повышений на заседаниях ФРС в октябре и декабре или даже распространить рисковые ожидания на дальнейшие повышения в 2027 г.
Оценка Goldman Sachs по этому сценарию более конкретна: ФРС может стремиться снизить уверенность рынка в вероятности октябрьского повышения (сейчас около 50 %), но не укажет на это прямо в заявлении. Вместо этого Уоллер на пресс-конференции может заявить, что перед принятием дальнейших решений ФРС будет «внимательно анализировать» предстоящие данные, или надеяться увидеть несколько будущих отчётов по инфляции, или понаблюдать за эволюцией потенциальных инфляционных тенденций — любое из этих высказываний будет сигнализировать о намерении комитета собрать дополнительные данные перед действием.
Goldman Sachs также добавляет, что поскольку многие инвесторы рассматривают выборы в Конгресс США в начале ноября как политическое препятствие для октябрьского повышения, несложно будет помешать рынку взять такое повышение за «стандартный сценарий».
Уоллер подвергся рыночной критике за неудачную попытку чётко объяснить решение о сохранении ставки на пресс-конференции после июльского заседания, что вызвало резкий скачок доходности долгосрочных казначейских облигаций США. Если он вновь будет неясен, рыночная реакция может быть ещё более острой.
Standard Chartered: само повышение ставки — ошибка политики
Отчёт Standard Chartered Bank от 14 сентября занимает диаметрально противоположную позицию и чётко заявляет, что ФРС должна сохранить ставки на этом заседании, считая текущее повышение «ошибочным решением».
Ключевой аргумент Standard Chartered заключается в том, что текущая базовая инфляция может быть завышена. Индекс «супер-базового CPI», отслеживаемый банком, недавно значительно снизился и вернулся в нормальный диапазон 2010-х гг. Цепочечный базовый CPI в последнее время сильно расходится с базовым PCE; при этом цепочечный CPI лучше отражает реальные расходы потребителей, и его текущая динамика заслуживает внимания регуляторов. Кроме того, ряд внутренних анализов в ФРС указывает, что пошлины могут давать вклад около 0,7 п.п. в инфляцию PCE, а поскольку пошлинные доходы достигнут пика в IV квартале 2025 г., их инфляционное влияние в ближайшие месяцы будет постепенно ослабевать.
Standard Chartered также отмечает, что рыночные ожидания создали обратную зависимость для политики — возникает риск обратной связи: «рыночные ожидания формируют политику, а политика укрепляет рыночные ожидания». Сам Уоллер в своём выступлении в Джексон-Хоул предупреждал, что если рынок полагается на руководящие указания ФРС, а ФРС, в свою очередь, опирается на рыночные цены, то регуляторы могут упустить новые экономические изменения, повышая риск ошибок в политике.
С точки зрения логики голосования Standard Chartered считает, что на заседании ФРС в июле три члена комитета поддержали повышение ставки; для достижения повышения в сентябре как минимум четыре участника, изначально склонявшихся к сохранению ставки без изменений, должны сменить позицию, чтобы достичь порога в семь голосов. Standard Chartered полагает, что текущие данные недостаточны для выполнения этого условия.
Игра цен на активы и волатильности: как отреагирует рынок?
Группа Goldman Sachs по исследованию волатильности процентных ставок указала в своём отчёте от 15 сентября, что подразумеваемая волатильность ставок США оставалась в целом умеренной на фоне роста доходности, однако прошлую неделю распродажа сопровождалась значительным ростом волатильности. После корректировки на широкие макроэкономические факторы подразумеваемая волатильность ставок США выросла с нижней границы справедливого диапазона до середины диапазона, что указывает на уязвимость рынка к сценариям дальнейшего расширения дисперсии траекторий денежно-кредитной политики.
Goldman Sachs считает, что при ожидаемом повышении ставки ФРС на 25 базисных пунктов дальнейшее движение волатильности будет зависеть главным образом от перспективных ориентиров в сводке экономических прогнозов (SEP) и пресс-конференции. Если «точечный график» покажет один–два шага повышения с акцентом на зависимость от данных, это не полностью устранит неопределённость, но должно привести к снижению волатильности и сглаживанию хвоста кривой.
Исторические исследования Goldman Sachs показывают: когда рынок закладывает вероятность повышения ставки в 75–90 %, умеренный «ястребиный» сюрприз (т.е. повышение по ожиданиям) часто обеспечивает лучшую доходность от снижения волатильности, подтверждая вывод о частичном её спаде в сценарии «повышение по ожиданиям + умеренные сигналы».
Напротив, если ФРС неожиданно сохранит ставки без изменений, Goldman Sachs считает, что это вызовет более сильный шок по всей поверхности волатильности — не только не снизит немедленно ожидания будущих повышений, но и усилит неопределённость на ближнем конце, сохранив опасения по инфляции и премию за срок. Прошлая встреча ЕЦБ служит примером: решительные «ястребиные» сигналы в сочетании с повышением ставки вызвали резкий рост волатильности на ближнем конце, распространившийся по всей кривой.
В базовом сценарии Goldman Sachs ожидает, что при достаточно мягких последующих данных по инфляции ФРС приостановит повышение ставок после нынешнего заседания, а волатильность будет постепенно снижаться по мере ослабления рисков повышения.
Согласно анализу сценариев стратегической группы JPMorgan, при повышении ставки ФРС без перспективных ориентиров (базовый сценарий) индекс S&P 500 вырастет на 25–75 базисных пунктов; если Уоллер неожиданно даст сильный сигнал о «подавлении инфляции», фондовый рынок может снизиться на 1–2 %.
Самый опасный хвостовой риск — «неожиданное отсутствие повышения ставки», что вызовет «голубиную» переоценку краткосрочных ставок и одновременно резкий рост долгосрочных доходностей из-за опасений по инфляции и потери доверия, резко увеличив наклон кривой доходности и спровоцировав распродажу акций.