Quando o trading de IA deixará de cair? O mercado observa o «dilema do prisioneiro» por trás da «emissão maciça de títulos» da Meta.
 Tapbit Wire
Na semana passada, o trading de IA enfrentou nova onda de pressão de venda, com os mercados acionário e de renda fixa norte-americanos sob pressão simultânea. O Nasdaq registrou seu pior desempenho diário em meses; o prêmio de risco dos títulos de alto rendimento dos EUA atingiu máxima em 17 meses; e o rendimento dos títulos especulativos com classificação CCC subiu ao nível mais alto desde 2020. Embora os índices acionários tenham mostrado volatilidade superficial limitada, a reavaliação dos riscos subjacentes dos ativos acelerou.
Um dos pontos focais que geram preocupação no mercado é o amplo plano de captação de recursos divulgado pela Meta após anunciar seus resultados do terceiro trimestre. Segundo relatório de pesquisa do Barclays de 23 de outubro, a Meta optou por antecipar seu financiamento, em parte porque outras empresas do ecossistema de IA já iniciaram ou planejam iniciar captações, e a capacidade de absorção do mercado de capitais está se tornando cada vez mais limitada.
Isso revela o «dilema do prisioneiro» enfrentado pelos gigantes da IA: cada empresa tem incentivo para captar recursos antecipadamente, mas, se todos os gigantes acelerarem coletivamente a emissão de títulos, a nova oferta poderá elevar os custos de financiamento, comprimindo assim o espaço de captação para todos os participantes. Enquanto isso, os fundos hedge continuam reduzindo sua alavancagem, e o spread dos ativos de crédito relacionados à IA também está se ampliando.
Portanto, quando o trading de IA deixará de cair depende não apenas do desempenho dos resultados das gigantes tecnológicas, mas também de se o mercado conseguirá absorver a densa oferta de títulos e se os crescentes custos de financiamento impactarão ainda mais a cadeia produtiva da IA.
Índices acionários parecem calmos, mas posições em IA sofrem liquidação concentrada
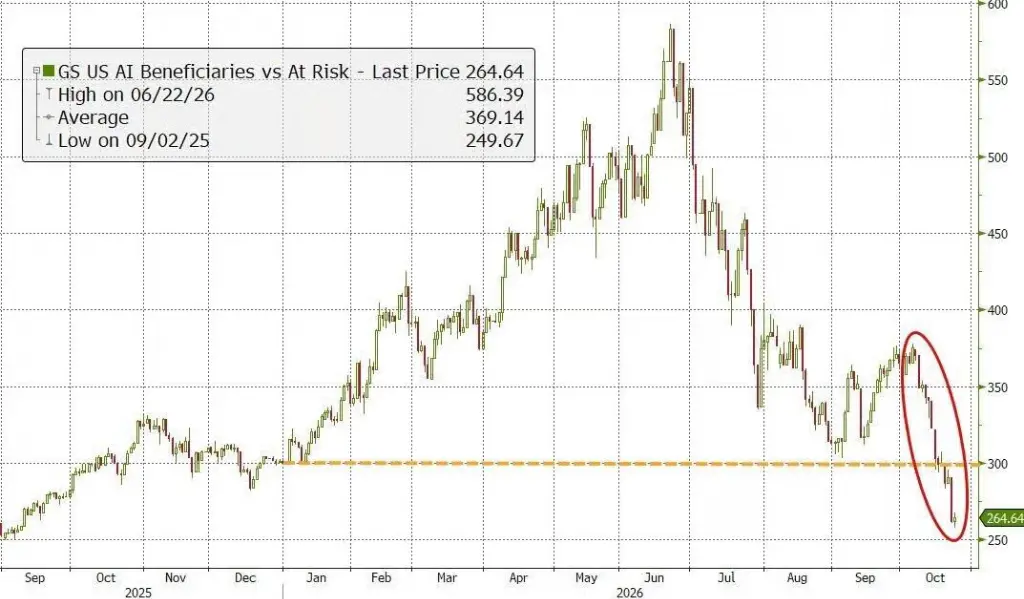
Na semana passada, o desempenho dos índices mascarou a forte diferenciação entre ações individuais. Dados do Goldman Sachs indicam que sua combinação long-short de ações beneficiadas pela IA e ações de risco caiu cerca de 55% desde o pico de junho, revertendo totalmente todos os ganhos do ano; estratégias de momentum também sofreram forte correção, atingindo níveis extremos não vistos desde a crise financeira de 2008.
Na quinta-feira, o índice S&P 500 caiu 1,2%, mas 335 de suas ações componentes ainda subiram; o índice S&P 500 igualmente ponderado aumentou 0,7%, enquanto o SPY ponderado por capitalização fechou em queda. Dados do Goldman Sachs indicam que fundos hedge realizaram operações de desalavancagem em sete dos oito pregões anteriores, com a queda de quinta-feira impulsionada inteiramente pela liquidação de posições compradas.
Isso indica que o recente ajuste não é apenas uma reavaliação das avaliações da IA, mas também envolve a liquidação concentrada de posições superexpostas. Contudo, se esse ajuste nas posições levará a uma recuperação sustentada ainda depende do alívio da pressão no mercado de crédito.
Risco de crédito concentra-se em tomadores com baixa classificação
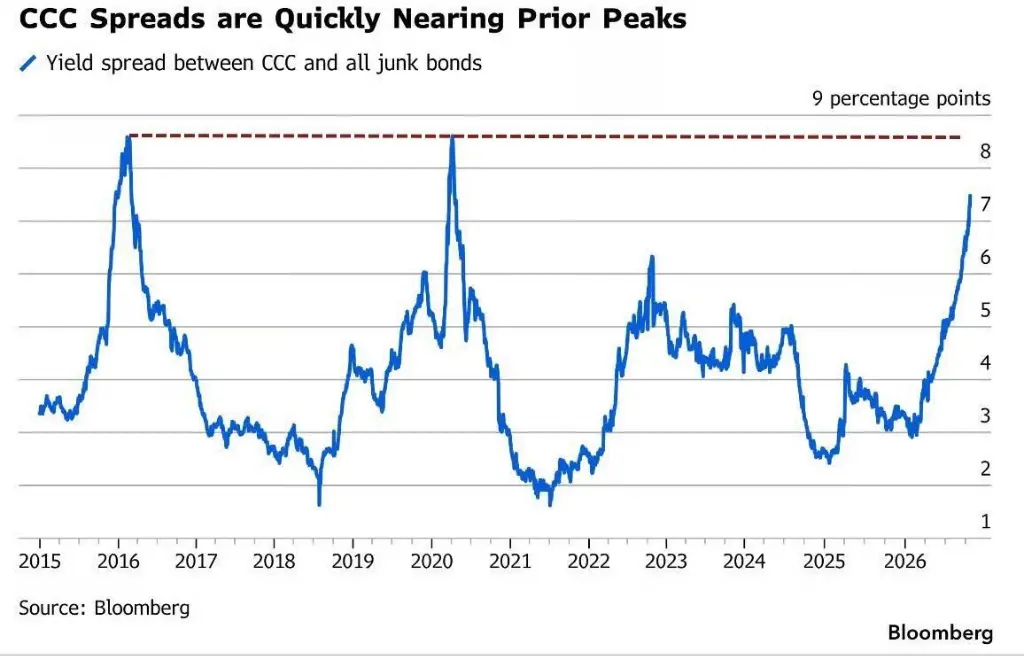
Segundo a Bloomberg, o prêmio médio de risco dos títulos de alto rendimento dos EUA subiu ao nível mais alto em 17 meses, e o mercado primário enfrenta a maior onda de cancelamentos deste ano; o rendimento dos títulos especulativos com classificação CCC atingiu 15,85%, novo máximo desde 2020; e o spread entre títulos CCC e BB aproxima-se dos picos observados em 2016 e 2020.
O mercado de empréstimos alavancados também enfrenta pressão. O volume de empréstimos profundamente deteriorados, cotados abaixo de 60 centavos por dólar, atingiu seu nível mais alto desde março de 2020. Dados do JPMorgan mostram que, nos últimos 12 meses, o volume de empréstimos cotados a 80 centavos por dólar ou menos aumentou quase 90%.
Destaca-se que, com a ampliação significativa do spread dos títulos CCC, o mercado de crédito como um todo não se deteriorou simultaneamente, indicando que os riscos estão se concentrando em emitentes com menor capacidade de pagamento. Robert Cohen, diretor de crédito corporativo da DoubleLine Capital, destacou que alguns tomadores com classificação CCC podem avançar rumo à reestruturação de dívidas, mas isso não significa que todo o ciclo de crédito tenha se invertido.
Dados do Goldman Sachs mostram que spreads em múltiplas faixas de classificação — desde derivativos de crédito com classificação de investimento e de alto rendimento até títulos à vista com baixa classificação — atingiram máximas cíclicas nesta rodada. R. Lakshmanan, chefe de crédito da CreditSights Singapura, acredita que, após diversos riscos globais impactarem consecutivamente o mercado, a repricing do risco de crédito está gradualmente formando uma tendência sustentável.
Emissão de títulos da Meta revela o «dilema do prisioneiro» no financiamento da IA
O plano de financiamento da Meta trouxe à tona a contradição entre as despesas de capital em IA e a oferta do mercado de crédito. A empresa reduziu sua previsão de despesas de capital para 2026 para entre US$ 135 bilhões e US$ 145 bilhões, com despesas no quarto trimestre projetadas entre US$ 49 bilhões e US$ 59 bilhões; após os dividendos, o fluxo de caixa livre é negativo, e a gestão também prevê levantar várias centenas de bilhões de dólares a partir deste outono.
O Barclays destacou em seu relatório que o crescimento de receita das maiores empresas de tecnologia já se concretiza, mas as despesas de capital continuam subindo, e a questão do financiamento migrou de “conseguimos levantar recursos?” para “quando levantar, quanto levantar e como levantar”.
A Meta afirmou em seu documento regulatório que, considerando que outras empresas do ecossistema de IA já iniciaram ou planejam iniciar captações, a capacidade de absorção do mercado de capitais está se tornando cada vez mais limitada, tornando o financiamento antecipado uma necessidade prática.
Contudo, quando todas as empresas optam por financiar-se precocemente, decisões racionais individuais podem gerar pressão sistêmica: a oferta maciça de novos títulos empurra os custos de emissão para cima e limita a redução dos spreads de crédito. Para evitar que o endividamento excessivo prejudique suas classificações de crédito, as empresas também começam a considerar financiamento acionário, debêntures conversíveis, títulos lastreados em ativos (ABS) e canais de financiamento fora do balanço.
O Barclays acredita que a oferta de financiamento relacionada à IA continuará limitando, no curto prazo, o espaço para redução dos spreads de crédito.
Diferenciação de crédito em IA se intensifica; mercado migra para precificação individual de títulos
O Barclays estima que o volume de ativos de crédito ligados à IA seja de cerca de US$ 680 bilhões, abrangendo gigantes da tecnologia, empresas de semicondutores, data centers e hardware, correspondendo a cerca de 7,5% do valor de mercado do índice de títulos investment-grade, mas contribuindo com cerca de 13% da exposição ao risco de duração (DTS) do índice.
No geral, o prêmio de spread dos ativos de crédito em IA frente ao índice investment-grade é de cerca de 35 pontos-base, com títulos com vencimento acima de 10 anos apresentando prêmios de cerca de 55 pontos-base. Paralelamente, a dispersão de spreads entre emissores de IA aumentou de 24 para 65 pontos-base no último ano; mesmo excluindo Oracle e o setor de data centers, esse indicador ainda subiu cerca de 60%, atingindo 37 pontos-base.
Desde meados de setembro, a expansão dos spreads de crédito de Oracle, Meta, SpaceX e diversos operadores de data centers superou significativamente a do índice; já os títulos de curto prazo de Microsoft, Google e Amazon permaneceram relativamente resilientes. O mercado passou a diferenciar emissores com base em suas necessidades de financiamento, balanços patrimoniais e riscos de longo prazo, em vez de tratar a IA como um tema unificado de crédito.
A curva de rendimentos também reflete pressão na ponta longa. Dados do Barclays mostram que, no último ano, a curva média de rendimentos das maiores empresas de tecnologia — entre 2 e 5 anos, 5 e 10 anos, e 10 e 30 anos — se acentuou em 137%, 140% e 68%, respectivamente. Entre elas, o spread da curva de 10 para 30 anos da Meta atingiu 68 pontos-base, o mais acentuado entre emissores similares.
O acentuamento da curva na ponta longa reflete maior compensação exigida pelos investidores pelo risco associado à dívida de longo prazo. À medida que as empresas de IA ampliam continuamente suas despesas de capital, o mercado deve não só avaliar se os investimentos gerarão receita, mas também dimensionar a escala do financiamento, o momento da melhora do fluxo de caixa e o impacto dos novos títulos nos custos de financiamento.
Portanto, se o trading em IA conseguir estancar a queda dependerá de a imensa demanda de financiamento ser absorvida pelo mercado, de os spreads de crédito se estabilizarem e de a diferenciação de risco entre empresas de IA continuar se ampliando. Até que essas pressões diminuam, qualquer recuperação parcial ainda poderá ser contida pelos crescentes custos de financiamento.