Os casas de apostas são sempre as vencedoras? A Delphi Digital interpreta a onda especulativa da próxima década.
 Tapbit Wire
Resumo
A especulação está se tornando um tema central de investimento para a próxima década. Historicamente, ela foi impulsionada por duas forças: a 'especulação orientada para construção', causada por revoluções tecnológicas, e a 'especulação no estilo loteria', gerada por pressões fiscais, monetárias e socioeconômicas. No passado, essas duas forças atuavam normalmente de forma separada; agora aceleram simultaneamente.
A IA alimenta ambos os motores especulativos ao mesmo tempo. Por um lado, centenas de bilhões de dólares em despesas de capital por gigantes tecnológicos impulsionam a expansão de poder computacional, eletricidade e centros de dados, formando um boom de investimentos tecnológicos semelhante às eras ferroviária e da internet; por outro, a IA também eleva os custos energéticos, intensifica as pressões fiscais e financeiras e reduz as perspectivas de emprego dos jovens, reforçando indiretamente a motivação para buscar oportunidades de alto risco e alta recompensa.
As criptomoedas estão se tornando a infraestrutura para atividades especulativas. Se a IA fornece a justificativa para a especulação, então a tecnologia blockchain oferece as ferramentas. Contratos perpétuos, moedas memes, mercados de previsão e ativos tokenizados reduziram drasticamente as barreiras para criar e negociar produtos financeiros, permitindo que uma gama crescente de ativos seja negociada 24 horas por dia e globalmente.
A demanda especulativa atravessa classes tradicionais de ativos. Apostas esportivas, opções com vencimento no mesmo dia, mercados de previsão, criptomoedas e negociação social podem parecer pertencer a mercados distintos, mas refletem na verdade a mesma demanda: investidores querem converter seus julgamentos sobre eventos futuros em posições negociáveis com potencial de retorno. Essas atividades estão gradualmente convergindo para o mesmo conjunto de plataformas de negociação.
A estratégia central de investimento é 'comprar a casa, não as fichas'. Em vez de apostar na próxima empresa de IA bem-sucedida, no próximo token em alta ou no próximo evento quente, concentre-se em plataformas capazes de gerar receita consistentemente a partir da atividade de negociação. O relatório analisa os modelos de negócios e o potencial de crescimento de plataformas como Robinhood, Hyperliquid, Lighter, além de Kalshi e Polymarket.
Plataformas de negociação não garantem lucros. O crescimento do volume não se traduz necessariamente em lucros; concorrência por taxas, riscos regulatórios, incentivos à negociação fictícia e ciclos de mercado podem todos corroer o valor da plataforma. Em especial, é fundamental distinguir entre ações de plataformas de negociação e tokens da plataforma: mesmo que um token tenha mecanismo de recompra com taxas, isso não equivale a deter ações da bolsa.
A oportunidade de longo prazo reside na infraestrutura especulativa, não em nenhum ciclo de mercado isolado. Historicamente, tanto as bolhas ferroviária quanto da internet causaram perdas maciças de capital, mas deixaram como legado infraestruturas de valor duradouro. A Delphi Digital acredita que futuras bolhas especulativas podem estourar, mas as redes de correspondência, liquidação e distribuição que sobreviverem deverão tornar-se ativos centrais capazes de capturar continuamente a demanda de negociação.
O texto original é o seguinte:
Historicamente, a especulação foi impulsionada por duas forças. Hoje, esses dois motores operam simultaneamente com intensidade sem precedentes, impulsionados pelo mesmo conjunto de tecnologias.
Em 1841, o jornalista escocês Charles Mackay publicou 'Memórias das Extraordinárias Ilusões Populares'. A frase mais difundida do livro aparece na abertura: 'Diz-se com razão que os homens pensam em rebanhos; ver-se-á que enlouquecem em rebanhos, enquanto recuperam a razão lentamente, um a um.'
O livro registrou a Bolha do Mississippi, a Bolha do Mar do Sul, a mania holandesa das tulipas, caças às bruxas, alquimistas e cruzadas. Nos 185 anos desde então, essa frase foi repetidamente usada para descrever uma onda especulativa após outra — ações ferroviárias, ações ligadas ao rádio, ações da internet, imóveis, ações memes, criptomoedas e opções de zero dias.
A observação de Mackay sobre o comportamento em rebanho foi precisa, mas ele subestimou seu papel na sociedade humana. Ele descreveu o comportamento coletivo como uma breve febre que desvia da vida normal, supondo que as pessoas cairiam nela e eventualmente retornariam à razão.
Mas, nos mercados, o comportamento em rebanho é, por si só, a norma. Quando ninguém sabe o que o futuro reserva, os preços são determinados conjuntamente por pessoas que observam e tentam antecipar umas às outras. Desde o surgimento dos mercados, essa regra nunca mudou.
O jornalista financeiro Edwin Lefèvre descreveu isso com menos moralismo. Em 'Recordações de um Operador de Bolsa', seu narrador — inspirado no lendário trader Jesse Livermore — afirmou diretamente: 'Não há nada de novo na Wall Street. Não pode haver, pois a especulação é tão antiga quanto as colinas. Tudo o que acontece hoje no mercado de ações já aconteceu antes e voltará a acontecer.'
Os instrumentos financeiros mudam constantemente, mas o comportamento humano em torno deles permanece essencialmente inalterado.
Enquanto as pessoas puderem comprar e vender algum tipo de direito sobre retornos futuros, a especulação persistirá. A verdadeira diferença entre épocas reside na intensidade da especulação e no que as pessoas acreditam realmente estar comprando.
Este artigo parte de uma pergunta simples: A especulação é uma reação social à mudança tecnológica ou à decadência da ordem política e monetária?
A história mostra que ambos os fatores podem desencadear especulação, e a maioria dos episódios especulativos famosos foi impulsionada principalmente por uma dessas forças. Às vezes, uma nova tecnologia torna as possibilidades futuras muito mais amplas que o presente; outras vezes, sistemas fiscais e políticos sob pressão levam o público a operações especulativas criadas e comercializadas pelo próprio sistema.
Hoje, essas duas forças atuam simultaneamente em alta velocidade, e a mesma tecnologia as alimenta. É exatamente por isso que consideramos a própria especulação um tema investível. Em vez de apostar diretamente em um ativo especulativo, é melhor deter plataformas que oferecem serviços de correspondência e liquidação dessas operações.
I. O Fantasma da Especulação
Benjamin Graham, professor de Warren Buffett, aprendeu a diferença entre investimento e especulação a um custo doloroso.
De 1929 a 1932, a sociedade de investimentos que administrava perdeu cerca de 70%. Na maior parte de sua carreira subsequente, ele tentou impedir que as pessoas usassem casualmente a palavra «investimento» para qualquer ativo recém-adquirido.
Em 1934, Graham e David Dodd propuseram, em Security Analysis, uma definição que ainda hoje é o padrão clássico para distinguir investimento de especulação: «Uma operação de investimento é aquela que, após análise minuciosa, promete segurança do capital e retorno adequado. Operações que não atendem a esses requisitos são especulativas.»
Contudo, Graham sabia bem que Wall Street jamais usaria esses termos estritamente conforme esse padrão. Mais tarde, escreveu: «Na acepção ampla de Wall Street, todos que compram ou vendem títulos tornam-se investidores, independentemente dos títulos comprados ou vendidos, da finalidade, do preço ou se a transação é à vista ou com margem.»
Ainda assim, Graham nunca considerou a especulação um pecado. Escreveu em The Intelligent Investor: «A especulação pura não é ilegal, nem imoral, nem lucrativa para a maioria das pessoas.»
Ele observou ainda que certo grau de especulação é tanto necessário quanto inevitável. Afinal, alguém precisa assumir os riscos que não podem ser totalmente eliminados por modelos. O que ele realmente combatia era a confusão entre conceitos.
O operador de Wall Street Fred Schwed, que perdeu grande parte de sua fortuna na crise de 1929, resumiu essa distinção em duas frases em seu livro de 1940 Where Are the Customers' Yachts?: «Especular é um esforço, provavelmente infrutífero, para transformar pouco dinheiro em muito. Investir é um esforço, que deveria dar certo, para evitar que muito dinheiro se torne pouco.»
O próprio John Maynard Keynes especulou intensamente com seus recursos pessoais. Seu foco não estava nos atributos morais da especulação, mas em seu mecanismo operacional.
No Capítulo 12 de Teoria Geral, Keynes comparou o investimento profissional a um concurso de beleza organizado por jornais da época: os leitores deveriam escolher as seis faces mais belas entre cem fotos, e o vencedor não era quem escolhia as faces objetivamente mais belas, mas quem mais se aproximava da média das escolhas de todos os participantes.
Keynes explicou: «Não se trata de escolher as que, segundo nosso melhor julgamento, são realmente as mais bonitas, nem mesmo as que a opinião média genuinamente considera mais belas. Chegamos ao terceiro grau, onde empregamos nossa inteligência para antecipar o que a opinião média espera que a opinião média seja.»
Ele acrescentou que algumas pessoas vão até ao quarto e quinto graus de previsão. Sob essa perspectiva, especular é essencialmente julgar como os outros irão julgar, sendo os fluxos de caixa dos ativos apenas um fator de referência.
O economista da Universidade de Yale e prêmio Nobel Robert Shiller posteriormente explicou melhor como essas expectativas se espalham.
Em Irrational Exuberance e Narrative Economics, ele propôs que narrativas costumam se espalhar mais rápido que dados financeiros. O que realmente impulsiona os preços dos ativos são geralmente histórias sobre uma «nova era»: os preços dos imóveis só podem subir; a internet mudará tudo; uma moeda que o governo não pode imprimir arbitrariamente é melhor que o dinheiro fiduciário.
Verdadeiras ou falsas, desde que uma história seja fácil de ser recontada, ela tem potencial para mover preços.
George Soros, que ficou famoso em 1992 ao vender a libra esterlina, construiu sua carreira negociando nesse ciclo de retroalimentação. Chamou esse mecanismo de «Reflexividade».
Num discurso de 2009, Soros observou: «Toda bolha tem dois componentes: uma tendência subjacente que prevalece na realidade e uma concepção equivocada relacionada a essa tendência.»
Quando os dois se reforçam mutuamente, preços crescentes parecem confirmar o julgamento inicial. Como Soros descreveu, a fase de expansão é «longa e lenta», enquanto a fase de colapso é «curta e acentuada», pois a liquidação forçada de posições insustentáveis reforça ainda mais a queda.
Antes da reversão da tendência, as multidões não são tão irracionais quanto Mackay sugere. Elas simplesmente participam de um processo capaz de gerar retornos por certo período — muitas vezes bastante substanciais. O próprio sucesso de Soros prova isso.
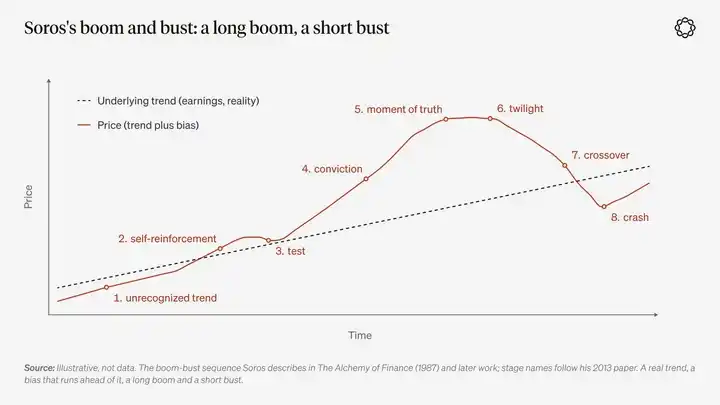
Esses quatro pensadores discordavam em muitos pontos, mas, quanto ao comportamento coletivo, chegaram, no fim, a conclusões mais próximas entre si do que suas respectivas metodologias sugeririam: os preços de curto prazo são determinados pelas expectativas dos participantes do mercado sobre o comportamento alheio. Enquanto esse comportamento continuar gerando retornos, a multidão parece racional.
Contudo, nenhum deles respondeu integralmente a uma pergunta: o que impulsiona inicialmente a ação coletiva?
II. Dois Grandes Motores Especulativos
Uma multidão precisa de um motivo para agir, geralmente proveniente da lacuna entre dois mundos: o mundo real já refletido nos preços dos ativos e o mundo que poderá emergir no futuro.
Historicamente, essa lacuna formou-se principalmente de duas maneiras.
A primeira é a mudança tecnológica.
As ferrovias reduziram drasticamente os custos de transporte e distância; a eletricidade reorganizou a produção fabril; e hoje modelos de IA capazes de ler e escrever estão remodelando a percepção do valor do trabalho intelectual.
As pessoas discordam sobre quando essa mudança ocorrerá e quem capturará os novos ganhos; mercados líquidos são onde essas divergências são precificadas e negociadas.
Podemos chamar isso de Especulação Construtiva.
Alguém acabará construindo inteiramente uma nova paisagem industrial; os primeiros a chegar obterão status e retornos, enquanto o capital costuma fluir rapidamente, mas de forma grosseira. Redes de fibra óptica foram implantadas exatamente assim, e centros de dados estão sendo construídos do mesmo modo. Ao mesmo tempo, grande parte do capital também será destruída nesse processo.
A segunda força vem do sistema político e monetário.
Quando um país enfrenta pressão fiscal ou quando um regime de políticas públicas possui objetivos específicos, começa a oferecer ao público algum tipo de aposta: converter dívida de guerra em ações corporativas; comprar imóveis porque a propriedade residencial é política nacional; ou manter qualquer ativo além de dinheiro em espécie.
No nível doméstico, essa mudança se manifesta assim: o caminho tradicional da vida atual já não dá às pessoas confiança de que terão uma vida digna no futuro. O poder de compra real do dinheiro parece estar diminuindo mais rápido do que indicam os dados oficiais, e a renda salarial já não permite adquirir uma casa na mesma fase da vida em que a geração anterior conseguiu.
Podemos chamá-la de Especulação Lotérica.
Nesse momento, esperar pacientemente soa cada vez mais como conselho dado por quem já detém ativos. A única opção remanescente parece ser um bilhete de loteria: se acertar um ganho extremamente improvável, mas gigantesco, a vida pode mudar completamente; se falhar, o resultado pouco difere do estado original do especulador.
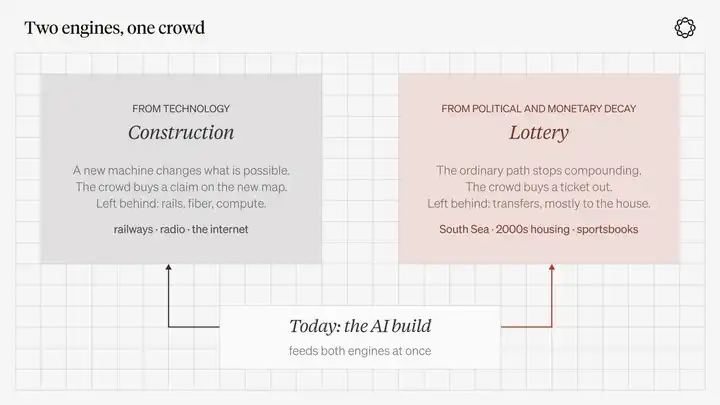
Descrição do gráfico: Estas são duas formas pelas quais grupos constroem uma narrativa compartilhada. Comportamento semelhante, mas resultados distintos.
Nenhum desses conceitos é pejorativo; ambos descrevem por que as pessoas participam da especulação, não quais ativos compram.
Um estoque ferroviário de 1845 pertence principalmente à narrativa de construção, mas também contém sonhos no estilo de loteria de riqueza súbita. Uma aposta esportiva combinada é essencialmente um bilhete de loteria, exceto que aprendeu a falar a linguagem dos mercados financeiros. Um contrato perpétuo sobre índice acionário pode pertencer a qualquer uma dessas duas categorias, dependendo de quem é a contraparte e do motivo de sua entrada no mercado.
Mackay observou efetivamente essas duas forças, mas não lhes deu nomes.
Ele abriu seu capítulo sobre as Cruzadas escrevendo que toda era tem sua própria loucura peculiar: «algum plano, projeto ou fantasia que atrai as pessoas por desejo de lucro, necessidade de emoção ou simples poder da imitação. Se nenhum desses fatores estiver presente, causas políticas ou religiosas — ou ambas juntas — também levarão as pessoas a algum tipo de loucura.»
O desejo de lucro em torno de projetos corresponde à especulação construtiva; a pressão das forças políticas corresponde ao segundo motor. A imitação é o próprio comportamento de rebanho e não se importa com qual força iniciou todo o processo.
William Quinn e John Turner também propuseram uma divisão semelhante em seu livro de 2020, Boom and Bust.
Seu «triângulo da bolha» contém três elementos: negociação de ativos, dinheiro e crédito, e especulação. Além disso, uma bolha também precisa de um gatilho, geralmente nova tecnologia ou política governamental.
Segundo sua análise, bolhas impulsionadas por financiamento bancário costumam causar os danos mais severos, enquanto bolhas desencadeadas pelo progresso tecnológico têm maior probabilidade de deixar algo genuinamente útil após estourarem.
III. O Que as Multidões Especulativas Fizeram, na Realidade, na História?
Se a afirmação de Lefèvre de que «não há nada de novo na Wall Street» for correta, então a forma mais valiosa de estudar a história é identificar as causas de cada onda de frenesi especulativo, examinar o que elas deixaram para trás e perceber quão raro é, de fato, o alinhamento simultâneo de dois motores principais.
Mania das Tulipas: Um Ativo Negociável Emergente numa República Próspera
A mania holandesa das tulipas, entre 1636 e 1637, é uma das histórias mais conhecidas de bolhas financeiras e um dos eventos que historiadores mais reexaminaram.
A historiadora Anne Goldgar descobriu, em seu livro Tulipmania (2007), que os principais participantes na época eram um pequeno grupo de comerciantes e artesãos especializados em Haarlem e Amsterdã, negociando um bem de luxo entre si.
Ela afirmou posteriormente: «Não encontrei ninguém que tenha falido por causa disso.»
Os danos dessa euforia concentraram-se principalmente no nível de confiança e reputação. Contudo, três condições existiam então: um bem de consumo estético emergente, contratos futuros sobre bulbos ainda não colhidos e uma república comercial próspera com mecanismos jurídicos bem desenvolvidos, capazes de negociar promessas futuras.
As tulipas não foram uma inovação tecnológica, mas a novidade pode ser vista como um ramo menor da especulação construtiva. Um novo commodity e um mercado de negociação futura bastaram para gerar uma multidão especulativa num ambiente em que a ordem política funcionava normalmente.
A maioria dos fenômenos chamados «bolhas» em mercados de alta normais é, na verdade, semelhante a esse, e os danos reais causados são geralmente muito menores do que retratados nas narrativas posteriores.
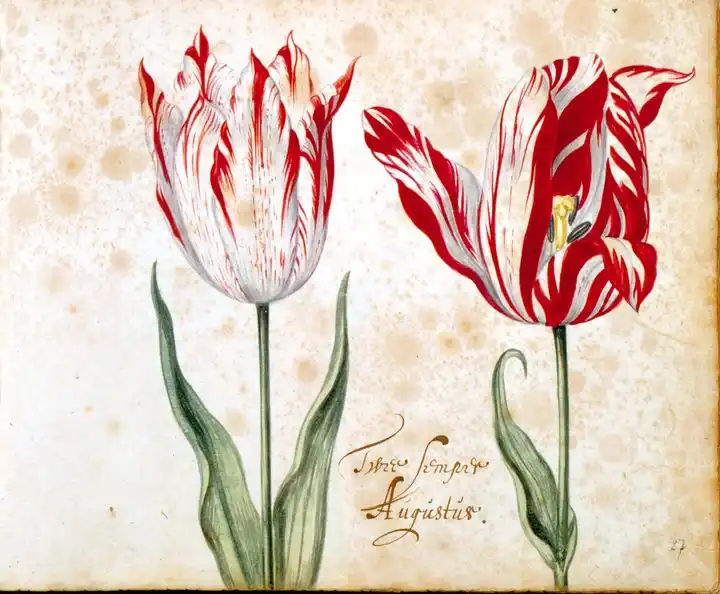
Legenda: Semper Augustus, a variedade mais famosa do comércio de tulipas de 1636–1637, imagem retirada de um catálogo de tulipas do século XVII.
A Bolha do Mar do Sul e John Law: Embalagem da Dívida Fiscal Nacional como Ações
A situação em 1720 foi completamente diferente, e a tecnologia teve quase nenhuma participação. Após o fim da Guerra de Sucessão Espanhola, tanto a Grã-Bretanha quanto a França carregavam dívidas enormes que os sistemas tributários existentes não conseguiam facilmente honrar. Ambos os países tentaram refinanciar suas dívidas por meio de companhias comerciais.
Em Londres, a Companhia do Mar do Sul propôs retirar a dívida pública dos livros contábeis públicos mediante conversão de dívida em ações. O aumento dos preços das ações tornou os detentores de dívida mais dispostos a aceitar a troca, o que impulsionou ainda mais os preços das ações e facilitou a próxima rodada de conversão de dívida.
O preço das ações da South Sea Company subiu de cerca de £128 em janeiro daquele ano para aproximadamente £1.000 no final de junho. Durante a suspensão, no verão, dos registros de transferência de ações, o mercado continuou operando com cotações futuras. Contudo, até o outono, o preço das ações havia perdido a maior parte dos ganhos.
Em Paris, John Law foi ainda mais longe: integrou um banco real, um sistema de moeda fiduciária e a Companhia do Mississippi num único mecanismo financeiro.
Durante vários meses, esse mecanismo pareceu ter refinanciado um país à beira do colapso fiscal nas mãos de um escocês astuto. No entanto, por fim, o dinheiro fiduciário deve ser resgatável por um valor real além do próprio papel, não podendo sustentar-se indefinidamente apenas com a emissão contínua de mais moeda fiduciária.
A França sofreu mais gravemente com essa crise do que a Grã-Bretanha, pois seu sistema monetário fazia parte integrante de todo o esquema especulativo.
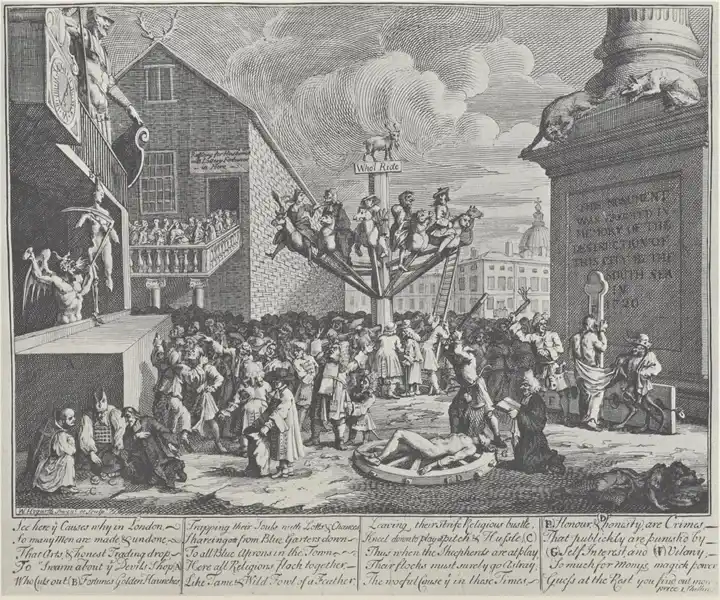
Legenda: Gravura satírica de William Hogarth, «A Bolha da South Sea», criada em 1721 e publicada em 1724. Especuladores montam uma roda-gigante sob um cartaz que diz «Quem vai?». O Mal chicoteia a Honra; o Interesse Próprio prende a Honestidade à roda da tortura; e o monumento é reinaugurado em homenagem aos danos causados pela South Sea Company à cidade.
Este é o padrão típico do segundo motor especulativo: a dívida pública é convertida em oportunidades privadas de lucro, enquanto ao público cabe, por fim, arcar com o risco.
A política habitacional na década de 2000 implementou outra versão desse padrão por meio de hipotecas. A narrativa monetária das criptomoedas surge na direção oposta: quando a moeda oficial continua se desvalorizando, o mercado começa a adotar com urgência outra unidade monetária.
Mesmo sem endossar a narrativa quase religiosa, não é difícil compreender sua estrutura subjacente: quando um grupo deixa de confiar na reserva oficial de valor, estará disposto a acreditar na história de uma alternativa melhor.
Mania Ferroviária: Tecnologia Real, Dinheiro Barato e um Parlamento Permissivo
A Grã-Bretanha, em meados da década de 1840, foi o protótipo histórico de todas as manias subsequentes de especulação tecnológica.
A locomotiva a vapor era uma tecnologia real. Já em 1830, a ferrovia Liverpool-Manchester já operava serviços pagos de passageiros. Posteriormente, o dinheiro tornou-se cada vez mais barato.
Em 1844, o Banco da Inglaterra reduziu as taxas de juros de 4% para 2,5%; os investidores podiam subscrever ações ferroviárias com apenas um pequeno depósito; e o Parlamento britânico aprovava novas ferrovias mais rapidamente do que os engenheiros conseguiam concluir os levantamentos de traçado.
Andrew Odlyzko, matemático que há muito estuda arquivos históricos ferroviários, descobriu, por análise estatística, que a quilometragem de novas ferrovias aprovadas pelo Parlamento britânico foi de 805 milhas em 1844, aumentou para 2.700 milhas em 1845 e subiu ainda mais para 4.538 milhas em 1846.
Em 1847, o Reino Unido gastava cerca de £44 milhões por ano em construção ferroviária, enquanto o orçamento anual total do governo central na época era de apenas cerca de £50 milhões.
Em Dombey e Filho, Dickens retrata uma época saturada de elementos ferroviários: «Hotéis ferroviários, escritórios ferroviários, pensões e casas de hóspedes ferroviárias; planos ferroviários, mapas, vistas panorâmicas, papéis de embrulho, garrafas, caixas de sanduíches e horários de trens.»
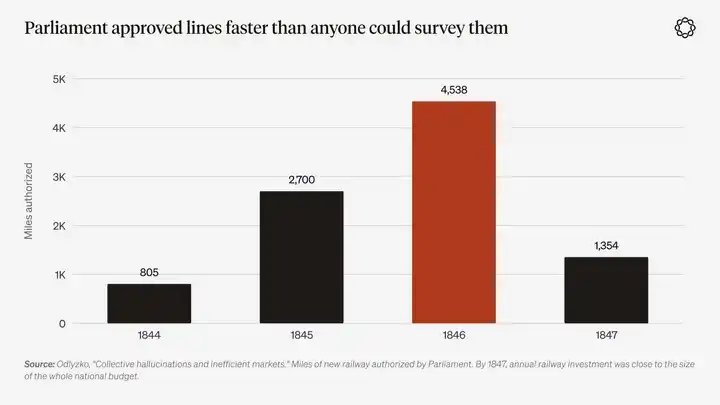
Legenda do gráfico: Quilometragem de novas ferrovias aprovadas pelo Parlamento britânico, dados de «Alucinações Coletivas e Mercados Ineficientes», de Odlyzko. Em 1847, o investimento ferroviário anual aproximava-se do orçamento total do governo central.
O próprio papel de Mackay nessa mania é um episódio bastante irônico na história financeira.
Odlyzko reexaminou o Glasgow Argus, jornal editado por Mackay entre 1844 e 1847, e descobriu que o autor da obra mais famosa sobre a loucura coletiva foi, na verdade, «um dos mais entusiasmados promotores da Mania Ferroviária».
Em outubro de 1845, quando os preços ferroviários estavam próximos de seu pico, o jornal de Mackay ainda afirmava aos leitores: «Quem alerta está errado; não há absolutamente nenhum motivo para temer qualquer especulação ferroviária legítima.»
Contudo, ao revisar seu livro em 1852, Mackay mencionou a mania especulativa mais severa que havia vivido pessoalmente em apenas uma única nota de rodapé.
Se alguém especializado em comportamento coletivo não conseguia enxergá-lo claramente estando no meio da multidão, então os demais não deveriam superestimar sua própria capacidade de identificar a euforia coletiva.
Outras conclusões da pesquisa de Odlyzko são ainda mais relevantes hoje. Nas palavras dele, os acionistas ferroviários acabaram sofrendo “decepções extremamente severas”.
Contudo, a rede ferroviária foi construída e deixou à Grã-Bretanha o que Odlyzko chama de “a melhor infraestrutura de transporte do mundo”. O desperdício de capital ocorreu principalmente no momento dos investimentos e na escolha das rotas, e não na criação de coisas inúteis do nada. Essa é exatamente a forma clássica de especulação construtiva.
Para investimentos em IA, a lição histórica não é que “as ferrovias acabaram tendo sucesso, logo deve-se comprar laboratórios de IA”.
A verdadeira lição é: quando uma tecnologia de propósito geral, dinheiro barato e formuladores de políticas ansiosos para dar apoio político a projetos de construção se combinam, criam simultaneamente excesso de capacidade e redes de infraestrutura utilizáveis a longo prazo.
O alvo de investimento escolhido pode tornar-se vencedor ou desaparecer totalmente, mas a expansão em larga escala deixará, de qualquer modo, infraestrutura física útil.
Anos 1920: Um boom tecnológico impulsionado por dinheiro tomado emprestado
Nas décadas de 1920, o mesmo mecanismo especulativo reiniciou-se, porém com alavancagem ainda maior.
Rádio, automóveis, eletrificação e produção industrial em massa foram avanços tecnológicos reais, assim como as ferrovias. A Radio Corporation of America (RCA) tornou-se a ação representativa da narrativa da “nova era” daquele período. Hoje, um punhado de empresas de chips de memória e semicondutores, juntamente com os laboratórios de ponta em IA que as apoiam, desempenham papel semelhante.
O economista de Harvard John Kenneth Galbraith, ao escrever A Grande Queda de 1929 uma geração depois, recusou-se a atribuir tal boom maciço simplesmente a um único corte nas taxas do Banco Central.
Na visão dele, o que mais importava era o clima social da época: uma convicção generalizada de que pessoas comuns também mereciam ficar ricas. Décadas depois, acrescentou dois fatores pouco considerados anteriormente: “a memória financeira é extremamente curta” e “a falsa associação entre dinheiro e inteligência”.
O combustível dessa euforia era o crédito — e crédito caro. Os empréstimos de corretoras ultrapassaram US$ 8,5 bilhões, e, em março de 1929, as taxas de juros de curto prazo atingiram brevemente 20%.
As pessoas aceitavam pagar tais altas taxas porque esperavam retornos vários vezes maiores que o custo do empréstimo. Fundos de investimento compravam ações uns dos outros e embalavam essa propriedade circular como criação de valor.
Walter Bagehot, editor vitoriano da revista The Economist, havia descrito 70 anos antes a matéria-prima básica desse fenômeno: “Em certos momentos, muitas pessoas tolas têm muito dinheiro tolo.”
Segundo sua explicação, esse dinheiro começa a procurar quem possa devorá-lo — fase chamada de “dinheiro em excesso”; ao encontrar seu alvo, surge a “especulação”; e, quando o dinheiro é finalmente devorado, transforma-se em “pânico”.
De setembro de 1929 a julho de 1932, o índice Dow Jones Industrial Average despencou 89%.
Hoje, o equivalente às operações alavancadas dos anos 1920 é um conjunto de instrumentos alavancados que nunca se denominam empréstimos: opções com vencimento no mesmo dia, mecanismos de financiamento de contratos perpétuos e posições alavancadas dez vezes, abertas com poucos toques no celular usando colateral nominalmente pertencente a dinheiro em caixa.
Após o estouro de uma bolha, a narrativa oficial normalmente precisa encontrar um vilão — seja vendedores em descoberto, estrangeiros ou bancos centrais — pois admitir que toda a sociedade participava de um “concurso de beleza” é difícil de conciliar com a ideia de que riqueza mede inteligência.
O pensador francês René Girard fascinava-se particularmente pelo comportamento mimético e construiu sua teoria da mimese cultural em torno da imitação e dos mecanismos de bode expiatório. Mais tarde, outros estudiosos introduziram essa teoria na economia.
Peter Thiel estudou sob a orientação de Girard na Universidade Stanford e tornou-se o primeiro investidor externo do Facebook. Ele também usou o arcabouço teórico de Girard para explicar esse investimento. Ciclos de expansão e colapso encaixam-se notavelmente bem nessa teoria.
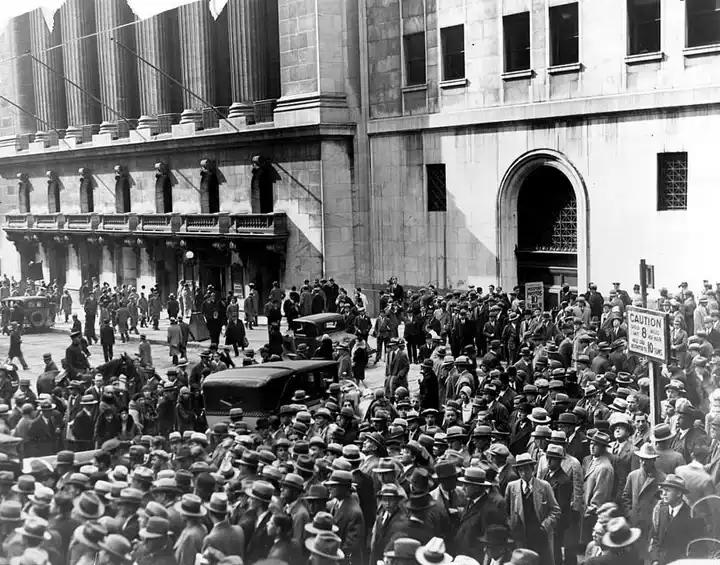
Legenda: Multidões reuniram-se do lado de fora da Bolsa de Valores de Nova York após a quebra de 1929.
A bolha da internet e a bolha imobiliária: duas forças motrizes distintas
A bolha da internet no final dos anos 1990 poderia ser descrita como a mania ferroviária entrando na era do mouse.
A internet mudou permanentemente o mundo, e a narrativa da 'nova era' descrita por Shiller impulsionou jogos keynesianos de expectativas: os participantes do mercado acreditavam que os demais também considerariam obsoletas as ferramentas tradicionais de avaliação.
De março de 2000 a outubro de 2002, o índice Nasdaq Composite caiu 78%; a maioria das empresas listadas saiu eventualmente do mercado, mas os cabos de fibra óptica enterrados permaneceram.
A Amazon foi um projeto voltado para construção que sobreviveu com sucesso à fase especulativa do tipo loteria. O Pets.com foi um bilhete de loteria vendido com a mesma retórica de marketing. Durante o desenvolvimento da bolha, a multidão não conseguia distinguir entre os dois em tempo real — e essa incerteza é exatamente o fundamento que sustenta o 'concurso de beleza'.
O boom imobiliário subsequente foi impulsionado por um motor distinto e ganhou impulso contínuo por meio de políticas públicas.
Na visão de Shiller, a propriedade residencial foi moldada como meta nacional de desenvolvimento, uma narrativa social contagiosa que existia muito antes de ser embalada em produtos financeiros estruturados.
Após o estouro da bolha pontocom, o Banco Central norte-americano flexibilizou sua política monetária; instituições hipotecárias respaldadas pelo governo e pressões políticas combinaram-se para ampliar canais de financiamento à compra de imóveis; bancos e o sistema bancário paralelo assumiram alavancagem substancial.
De 2000 ao pico de 2006, os preços nacionais dos imóveis residenciais nos EUA subiram cerca de 85%, seguidos de uma queda de 27%. Este é o caso mais típico do alerta de Quinn e Turner sobre riscos de bolhas alimentadas por financiamento bancário.
Criptoativos: ambos os motores presentes desde o início
Como ativo, os criptoativos têm sido impulsionados por dois motores especulativos desde sua criação.
A narrativa fundacional do Bitcoin é essencialmente um protesto contra um sistema monetário que faz com que manter dinheiro em espécie pareça uma perda contínua de valor. Já as stablecoins tornaram-se uma forma de residentes de cidades como Lagos e São Paulo deter dólares norte-americanos sem precisarem de conta bancária nos EUA.
Já em maio de 2020, observamos: 'As condições para uma desvalorização monetária generalizada estão tomando forma diante de nossos olhos.'
Em dezembro daquele ano, afirmamos ainda que o Bitcoin era 'provavelmente o ativo com maior exposição alavancada à desvalorização monetária generalizada.'
A Chainalysis, em seu relatório anual mais recente, registrou fluxos transfronteiriços de stablecoins em aproximadamente 220 bilhões de dólares, um aumento de 78% em relação ao ano anterior. As stablecoins agora representam 96% do valor total de transferências ponto a ponto domésticas entre países.
Além disso, a tecnologia subjacente dos criptoativos também constitui uma narrativa de construção: ela suporta cerca de 300 bilhões de dólares em stablecoins e sistemas de negociação com livro de ofertas que nunca fecham.
O mesmo símbolo (ticker) de um ativo cripto frequentemente carrega ambas as narrativas. O debate sobre se o Bitcoin é uma tecnologia, uma proteção contra riscos ou uma crença jamais terá fim, pois as comunidades envolvidas nunca precisam escolher entre essas explicações.
Contudo, para a lógica central de investimento deste artigo, o segundo papel dos criptoativos é mais importante: eles próprios são também uma tecnologia que gera atividade especulativa.
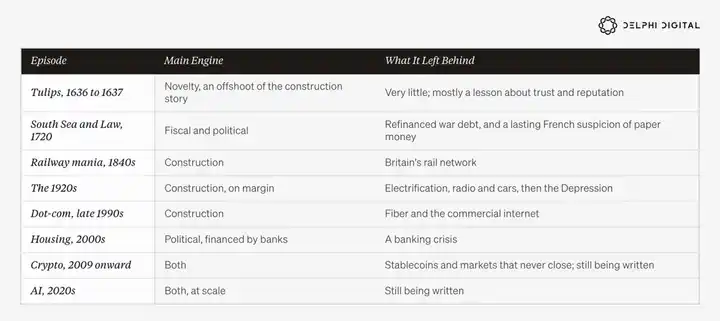
Olhando para a história acima, cada grande mania especulativa foi impulsionada principalmente por um único motor.
Tulipas, ferrovias, rádio e internet foram todas narrativas de expansão tecnológica ocorridas dentro de sistemas políticos e monetários geralmente funcionais. A euforia dos anos 1920 baseou-se em dinheiro tomado emprestado para impulsionar essa expansão tecnológica e terminou, por fim, numa grave crise.
A Bolha do Mar do Sul, o sistema financeiro de John Law e a euforia imobiliária foram todas narrativas impulsionadas por políticas públicas, com pouca ou nenhuma tecnologia inovadora relevante.
Nesses casos, oportunidades especulativas foram vendidas ao público de cima para baixo, quer o Estado quisesse renegociar sua dívida pública, quer buscasse elevar as taxas de propriedade residencial.
As criptomoedas são impulsionadas por ambas as forças simultaneamente, mas, até recentemente, seu tamanho relativo à economia global permaneceu pequeno.
Hoje, duas coisas mudaram.
Primeiro, ambos os motores operam com força máxima ao mesmo tempo. Segundo, os motores político e monetário deixaram de ser conduzidos predominantemente de cima para baixo; agora também são impulsionados fortemente a partir da base — dos lares —, à medida que um número crescente de famílias já não acredita que o caminho tradicional de ascensão social ainda funcione.
Essa segunda mudança é uma razão importante para a atual amplitude da demanda especulativa.
IV. Dois motores especulativos em operação simultânea
O motor do tipo loteria: habitação, dívida e emprego
Após a crise financeira de 2008 e novamente após a pandemia de 2020, as políticas públicas enviaram duas mensagens a toda uma geração: o poder de compra do dinheiro em espécie continuará se deteriorando, e quedas nos mercados de ativos serão tratadas como emergências exigindo intervenção governamental.
Déficits fiscais deixaram de ser uma condição esporádica e tornaram-se um regime político normalizado.
No exercício fiscal de 2025, o déficit fiscal federal dos EUA atingiu US$ 1,8 trilhão, cerca de 5,8% do PIB, mesmo com a economia norte-americana fora de recessão. O Escritório de Orçamento do Congresso estima que o déficit fiscal se ampliou ainda mais, para cerca de US$ 2 trilhões no exercício fiscal de 2026, que termina em setembro.
Os pagamentos líquidos anuais de juros sobre a dívida federal dos EUA atingiram agora cerca de US$ 1 trilhão, superando os gastos com defesa.
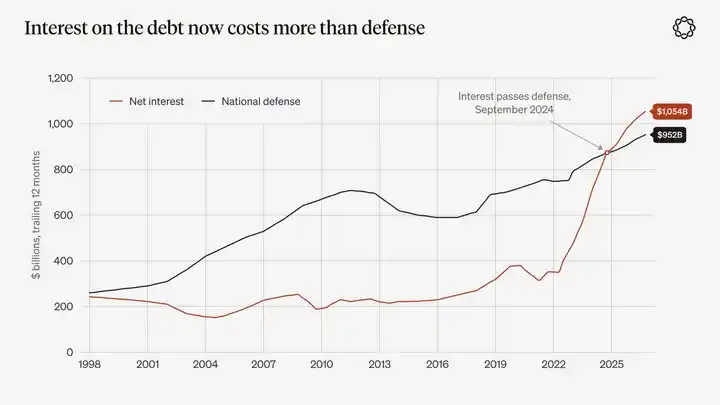
Descrição do gráfico: Pagamentos líquidos de juros do governo federal dos EUA e gastos com defesa, totais móveis de 12 meses. Fonte: Relatório Mensal do Departamento do Tesouro dos EUA. Os pagamentos de juros superaram os gastos com defesa pela primeira vez em setembro de 2024 e permaneceram acima desde dezembro de 2024.
Durante a década de 2010, os preços ao consumidor permaneceram amplamente moderados, mas a liquidez excessiva fluía para os mercados de ativos: imóveis, ações de longa duração e diversos ativos escassos. Após 2020, pressões inflacionárias surgiram simultaneamente nos bens de consumo e nos preços dos ativos.
Restrições de zoneamento fundiário e oferta insuficiente de moradias são fatores importantes que explicam o problema habitacional norte-americano. Além disso, desde 2008, as taxas reais de juros não estiveram próximas de zero todos os anos.
Mas o foco real deste artigo é: quando a renda salarial já não permite que uma família compre sua primeira casa no mesmo prazo da geração anterior, quais opções lhe restam?
O método de medição do Pew Research Center é o mais intuitivo.
De 1975 a 2000, para domicílios chefiados por pessoas com menos de 40 anos, a relação entre o valor mediano das casas e a renda mediana familiar manteve-se por um longo período em torno de 2,5 vezes. Essa relação atingiu 3,6 vezes no auge da bolha imobiliária em 2006, recuou para 2,9 vezes em 2019, subiu novamente para 3,6 vezes em 2022 e permaneceu em 3,5 vezes em 2024.
O Centro Conjunto de Estudos Habitacionais da Universidade Harvard comparou a renda familiar total com os preços de venda de imóveis e constatou que, em 2024, o preço mediano nacional de venda de residências unifamiliares nos EUA equivalia a 5 vezes a renda familiar mediana. Em San Jose, Los Angeles, São Francisco e Honolulu, essa relação superou 10 vezes.
A mais recente pesquisa da Associação Nacional de Corretores de Imóveis mostra que a participação de compradores de primeira viagem nas transações imobiliárias totais caiu para uma mínima histórica de 21%, enquanto a idade mediana desses compradores subiu para um recorde de 40 anos.
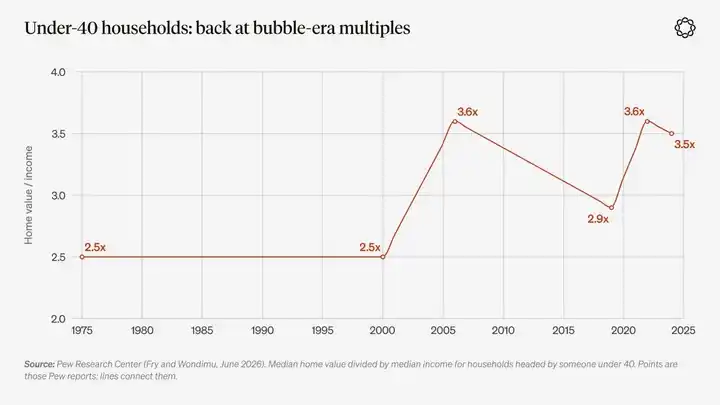
Descrição do gráfico: Razão entre o valor mediano de imóveis residenciais e a renda mediana de domicílios chefiados por pessoas com menos de 40 anos. Fonte: Pew Research Center, Fry e Wondimu, junho de 2026.
Nesses níveis de preços, o significado econômico de poupar começa a mudar. Para uma família, zero dólares e US$ 10.000 parecem fazer pouca diferença, pois, em qualquer dos casos, não é suficiente para pagar a entrada. Contudo, ainda há uma enorme lacuna entre US$ 10.000 e o preço de um imóvel.
De muitas maneiras, o antigo contrato social do passado — trabalhar duro, acumular economias, comprar uma casa e depois gerar riqueza por meio da valorização patrimonial — foi rompido por escolhas políticas e monetárias. Isso também alterou o que as pessoas comuns consideram comportamento racional.
Os jovens sentem isso com mais intensidade, e, entre eles, os homens jovens estão migrando em grande número para plataformas de apostas esportivas, aplicativos de negociação de opções e mercados de previsão.
O Pew Research Center descobriu que, no último ano, 36% dos homens com menos de 30 anos participaram de apostas esportivas, comparado com 22% de todos os adultos norte-americanos. Uma pesquisa da FINRA Foundation mostra que, entre investidores com menos de 35 anos, 43% negociaram opções; entre investidores com 55 anos ou mais, essa proporção é de apenas 10%.
Fatores biológicos e culturais explicam parte dessas diferenças. Mesmo antes do surgimento do atual sistema monetário, homens jovens sempre tenderam a assumir riscos maiores. No entanto, o bloqueio das vias tradicionais de acumulação patrimonial provavelmente também contribui para essa expansão acelerada desse comportamento, juntamente com outros dois fatores: a legalização do jogo e a proliferação de smartphones.
Em maio de 2024, no auge da febre das moedas memos, descrevemos esse fenômeno: uma geração de jovens «enfrentando dívidas elevadas, moradia inalcançável e salários rapidamente corroídos pela inflação», para quem «a única forma de vencer nessa nova competição por riqueza parece ser obter retornos de 100 vezes».
Quando as pessoas são questionadas sobre por que escolhem investimentos de alto risco, suas respostas são bastante diretas.
Um estudo da Northwestern Mutual de 2026 constatou que, entre os respondentes da Geração Z atraídos por ativos de alto risco, 80% afirmaram ter participado porque sentiam que sua situação financeira pessoal havia ficado para trás.
No entanto, isso não significa que toda uma geração tenha abandonado os métodos tradicionais de acumulação de riqueza. O Urban Institute descobriu que apenas 17% da Geração Z participaram de apostas esportivas no último ano, e a maioria dos jovens ainda usa métodos convencionais para poupar.
Contudo, esse tema de investimento não precisa atrair a grande maioria. Basta uma minoria suficientemente numerosa, motivada e equipada com smartphones.
Segundo dados da American Gaming Association, as apostas esportivas legais nos Estados Unidos aumentaram de US$ 6,6 bilhões em 2018 para US$ 166,9 bilhões em 2025.
Em maio de 2018, a decisão do Supremo Tribunal dos EUA no caso Murphy v. NCAA mudou o cenário jurídico das apostas esportivas. A demanda já existia, e a decisão forneceu um canal legal para ela, ao mesmo tempo que criou uma nova fonte de receita tributária para os governos estaduais.
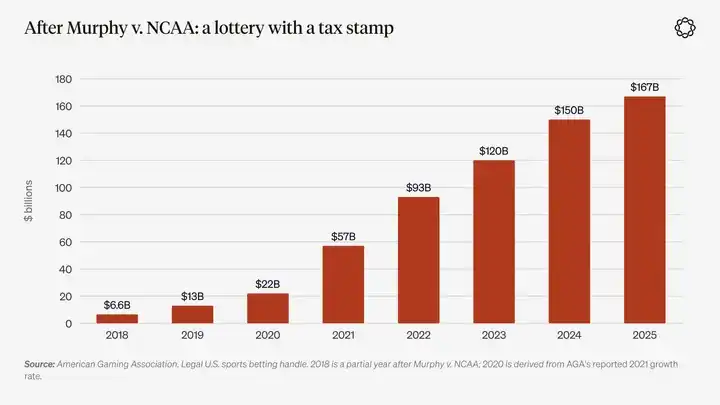
Descrição do gráfico: Apostas esportivas legais nos Estados Unidos. Fonte: American Gaming Association. Os dados de 2018 abrangem apenas parte do ano, após a decisão relevante; os dados de 2020 são estimativas com base na taxa de crescimento publicada pela associação para 2021.
No primeiro semestre deste ano, o impulso especulativo gerado pelo fator monetário enfraqueceu um pouco. Contudo, em 19 de agosto, o Departamento do Tesouro dos EUA anunciou que ampliaria, no mínimo, ao dobro o volume de recompras de títulos do Tesouro de longo prazo destinadas ao «apoio à liquidez», reforçando novamente esse fator.
No dia do anúncio, Scott Freeman, da Delphi, chamou a medida de «operação idêntica de balanço consolidado à flexibilização quantitativa, mas executada em um edifício diferente».
Em outubro de 2025, um relatório de pesquisa do JPMorgan difundiu amplamente o termo «operação de desvalorização». Poucos dias depois, os preços do ouro ultrapassaram US$ 4.000 por onça-troy.
Na verdade, discutíamos essa lógica de negociação desde 2019. Em nossa perspectiva macroeconômica de dezembro daquele ano, propusemos que «uma nova rodada de política global de desvalorização de moedas fiduciárias está em seus estágios iniciais».
Em janeiro de 2025, quando os preços do ouro se aproximavam de US$ 2.700 por onça-troy, voltamos a chamá-lo de «um dos gráficos mais relevantes no momento».
Em janeiro de 2026, os preços do ouro atingiram o pico próximo de US$ 5.600 por onça. Desde então, o ouro recuou cerca de um quarto de seus ganhos, o Banco Central dos EUA aplicou seu primeiro aumento de juros desde 2023 e o rendimento do título norte-americano de 10 anos fechou acima de 5,3% no início de outubro, o nível mais alto em mais de duas décadas.
Manter dinheiro em caixa agora gera novamente um retorno certo, e quem interpretou a aposta na desvalorização da moeda como uma alta unidirecional do ouro também aceitou a correção de mercado.
Contudo, taxas de juros mais altas não reabriram a tradicional escada de acumulação de riqueza. Para compradores de imóveis, cujos preços estão 3,5 vezes acima da renda familiar, juros maiores tornam os financiamentos ainda menos acessíveis.
Enquanto isso, a economia norte-americana está em pleno emprego, mas o déficit fiscal permanece próximo de 6% do PIB. O governo precisa agora refinanciar sua dívida a taxas de juros mais altas, ao mesmo tempo que a crescente demanda por financiamento de IA compete pelo mesmo pool de poupança.
Portanto, o atual mecanismo especulativo do tipo 'loteria' já não depende principalmente do ouro, mas é sustentado sobretudo pelo setor imobiliário, pelo emprego e pela pressão fiscal. E a IA afeta simultaneamente essas três áreas.
O Motor da Construção: A Maior Onda de Investimento Privado em Construção nas Últimas Décadas
A narrativa da construção desta década tem um nome claro: IA. Ou deveria agora ser chamada de SI (Superinteligência)?
De qualquer forma, Microsoft, Alphabet, Amazon e Meta gastaram coletivamente cerca de US$ 416 bilhões em investimentos de capital em 2025, um aumento de aproximadamente dois terços em relação a 2024.
Com base nas orientações divulgadas por essas quatro empresas, suas despesas totais com investimentos de capital em 2026 devem ficar entre US$ 720 bilhões e US$ 745 bilhões — sem incluir ainda os gastos da Oracle.
Essa escala equivale a cerca de 2,3% do PIB norte-americano, embora parte desse investimento ocorra no exterior e grande volume de hardware precise ser importado. Essa proporção é mais que o dobro dos cerca de 1% do PIB observados no auge da bolha de investimentos em telecomunicações e se aproxima da magnitude dos investimentos ferroviários norte-americanos nas décadas de 1870 e 1880. Hoje, o que sustenta essa onda de investimentos são principalmente os balanços patrimoniais dessas quatro empresas.
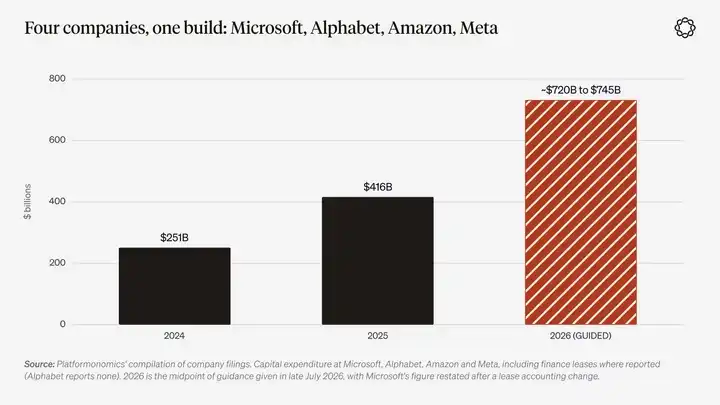
Nota do gráfico: Investimento de capital da Microsoft, Alphabet, Amazon e Meta, incluindo gastos com leasing financeiro divulgados. Dados de 2024 e 2025 provêm da agregação de relatórios financeiros corporativos pela Platformonomics; para 2026, usa-se a média dos valores indicados pelas empresas no final de julho daquele ano.
O economista Jason Furman calculou que, no primeiro semestre de 2025, o investimento em equipamentos e software de processamento de informações contribuiu com 92% do crescimento do PIB norte-americano. Contudo, esse valor representa uma contribuição bruta.
Como grande parte do hardware depende de importações, economistas do Goldman Sachs e do Banco Central dos EUA observam que, ao excluir as importações, a contribuição líquida é muito menor.
De qualquer forma, a escala dessa onda construtiva já é suficientemente grande para forçar todo o sistema econômico, a rede elétrica e o governo a realocarem recursos em torno dela.
Soros poderia argumentar que há, de fato, uma tendência subjacente real aqui: a expansão da capacidade computacional e da infraestrutura elétrica. Mas, ao mesmo tempo, pode haver também uma crença equivocada: o mercado acredita que as receitas relevantes serão realizadas num cronograma compatível com a depreciação dos ativos.
A valorização dos ativos financia novos projetos de construção, e o investimento contínuo crescente reforça a credibilidade da narrativa original.
No final, muitos investimentos em ações podem revelar-se tão decepcionantes quanto as ações ferroviárias em seu tempo, mas parte da infraestrutura criada pelos investimentos de capital permanecerá a longo prazo, assim como a rede ferroviária acabou sobrevivendo.
A estratégia de investimento mais intuitiva é deter diretamente os ativos centrais dessa onda construtiva, incluindo energia, chips e, por fim, os laboratórios de IA que sobreviverem.
Do ponto de vista do que permanecerá após o fim da onda, essa abordagem está correta. Discutiremos também essa questão de forma mais direta em relatórios subsequentes da nossa série anual de perspectivas. Contudo, essa estratégia ignora o impacto da onda construtiva sobre todos os espectadores.
Quanto mais possibilidades futuras uma tecnologia cria, maior é a demanda por contratos financeiros que permitam às pessoas apostar em diferentes cenários futuros.
Futuros perpétuos, opções com vencimento no mesmo dia e contratos vinculados a eventos — como ações de fabricantes de chips, decisões sobre taxas de juros e notícias sobre IA — são exatamente como os investidores lidam com essa incerteza. Afinal, ninguém pode saber antecipadamente quais empresas envolvidas na construção da infraestrutura de IA hoje se tornarão a próxima Amazon e quais se tornarão a próxima Pets.com.
Onde dois motores se cruzam
Na maioria dos episódios especulativos do passado, o motor tecnológico e o motor político operavam, em grande parte, em trilhos separados. Hoje, porém, a escala da onda de implantação de IA é suficientemente grande para impulsionar ambos simultaneamente.
Funciona principalmente por quatro canais: contas de eletricidade, governo, mercado de títulos públicos e mercado de trabalho.
O primeiro canal é a conta de eletricidade.
Em 2023, os centros de dados representaram cerca de 4,4% do consumo elétrico dos EUA. O Laboratório Nacional Lawrence Berkeley projeta que, até 2030, essa participação chegará a aproximadamente 12%.
A rede PJM abrange 13 estados norte-americanos e Washington, D.C., atendendo cerca de 67 milhões de pessoas. A rede realiza leilões anuais para definir preços de capacidade futura de geração.
Para o ano de entrega 2024/25, o mercado de capacidade foi liquidado a US$ 28,92 por megawatt-dia. Para 2025/26, esse preço saltou para US$ 269,92 e desde então permanece próximo ao teto de cerca de US$ 330.
O monitor independente de mercado da PJM observou que, sozinhos, os centros de dados contribuíram com US$ 9,3 bilhões em custos adicionais na primeira rodada de aumentos acentuados de preços.
Nos cinco anos até março de 2026, os preços residenciais de eletricidade nos EUA subiram acumuladamente cerca de 40%. As principais causas foram as reformas na rede e os preços dos combustíveis, com os aumentos nos preços do mercado de capacidade representando uma parcela crescente.
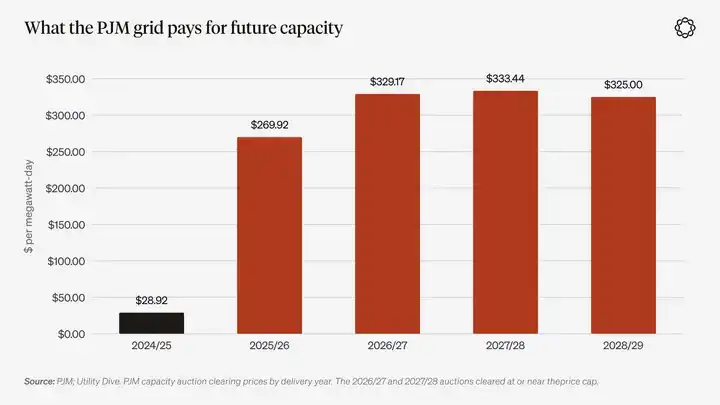
Descrição do gráfico: preços de liquidação dos leilões do mercado de capacidade da PJM por ano de entrega. Os anos 2026/27, 2027/28 e 2028/29 atingiram o teto de preços. Fonte: PJM, Utility Dive.
A questão das contas de eletricidade rapidamente se transformou em um tema político.
Em novembro de 2025, Nova Jersey e Virgínia elegeram governadores que fizeram dos custos com eletricidade um tema central de campanha. A governadora de Nova Jersey, Mikie Sherrill, comprometeu-se a declarar uma 'emergência de custos com serviços públicos'. A governadora da Virgínia, Abigail Spanberger, prometeu exigir que os centros de dados arquem com seus próprios custos de eletricidade.
Em janeiro deste ano, o presidente norte-americano publicou que o público não deveria 'pagar a conta' por isso. Posteriormente, a Microsoft comprometeu-se a cobrir integralmente seus próprios custos com eletricidade e reduzir o uso de incentivos fiscais locais.
No exercício fiscal de 2025, a isenção do imposto sobre vendas para centros de dados na Virgínia custou ao estado US$ 1,6 bilhão em receita tributária.
Organizações locais que se opõem à construção de centros de dados estão presentes quase em toda parte. Segundo o Data Center Watch, apenas no primeiro trimestre de 2026, projetos de centros de dados bloqueados ou adiados totalizaram cerca de US$ 130 bilhões.
Em 29 de setembro, a Comissão Federal de Regulação Energética dos EUA (FERC) aprovou parcialmente a proposta de contingência da PJM para aquisição de energia adicional para centros de dados e exigiu modificações no mecanismo de alocação de custos.
O presidente da comissão afirmou que os reguladores 'não aceitarão um mecanismo de aquisição gravemente falho, proposto às pressas em cima da hora e capaz de impactar consumidores em bilhões de dólares'.
O padrão que surgiu aqui é: os lucros ficam com empresas privadas, mas parte dos custos com eletricidade, linhas de transmissão e até usinas acaba sendo incorporada às contas do setor público ou quase público, pagos por meio de contas residenciais de eletricidade, isenções fiscais e créditos tributários.
A narrativa que sustenta esse arranjo é que essa infraestrutura é essencial para a competitividade nacional.
A Bolha do Mar do Sul seguiu exatamente na direção oposta: transformou dívida pública em capital privado e a vendeu ao público. Contudo, há uma clara semelhança familiar entre os dois casos: o setor privado usufrui dos retornos potenciais, enquanto o balanço do setor público fornece apoio.
O setor imobiliário alcançou isso por meio de empréstimos hipotecários, enquanto a IA criou mecanismo semelhante por meio da rede elétrica.
É claro que esse arranjo enfrenta oposição. A AEP, em Ohio, agora exige que grandes centros de dados paguem por pelo menos 85% de sua capacidade reservada. Governadores da região PJM também querem que os centros de dados arquem com os custos de fornecimento adicional de energia.
Portanto, o foco atual do debate é quanto custo deve ser realocado para os operadores de centros de dados.
O segundo canal é a mudança no papel do governo.
O governo deixou de ser apenas regulador da onda de construção de IA e passou a deter diretamente parte desses ativos.
Em agosto de 2025, o governo federal norte-americano adquiriu uma participação de 9,9% na Intel, financiada principalmente por subsídios da Lei CHIPS ainda não desembolsados.
Nvidia e AMD concordaram em repassar ao governo uma parcela de suas receitas com vendas de chips para a China em troca de licenças de exportação. A proporção inicial acordada foi de 15%; quando o chip H200 da Nvidia foi aprovado para exportação em dezembro daquele ano, a taxa subiu para 25%.
O governo norte-americano descreveu sua «Missão Genesis» como «comparável ao Projeto Manhattan em urgência e ambição». Ele também ordenou a aceleração das aprovações para grandes centros de dados.
Em dezembro de 2025, o governo norte-americano começou a contestar leis estaduais sobre IA por vias judiciais. Anteriormente, o Senado havia votado 99 a 1 para retirar do projeto orçamentário uma cláusula que suspendia a implementação de leis estaduais sobre IA.
Paralelamente, foi criado um super PAC da indústria de IA chamado Leading the Future, com financiamento inicial superior a 100 milhões de dólares. Apenas em uma primária da Câmara em Nova York, em junho deste ano, grupos de ambos os lados da questão IA gastaram coletivamente mais de 27 milhões de dólares.
Quando um governo começa a deter participações societárias em fabricantes de chips e compara a construção de infraestrutura de IA ao Projeto Manhattan, está enviando ao mercado um sinal inequívoco: o governo não permitirá que essa rodada de expansão fracasse.
Isso equivale quase a oferecer proteção de opção de venda (put option) política à narrativa especulativa impulsionada pela construção. Ao mesmo tempo, em toda circunscrição com um centro de dados, a IA tornou-se uma questão que efetivamente influencia as eleições.
O terceiro canal é o mercado de títulos.
Até início de agosto de 2026, grandes empresas de tecnologia tinham emitido cerca de 220 bilhões de dólares em títulos naquele ano, superando o volume total de emissões de 2025.
O financiamento de 27 bilhões de dólares obtido pelo Meta para o centro de dados Hyperion é a maior transação de crédito privado da história, estruturada de modo a não constar no balanço da Meta.
Neste outono, com a taxa do título do Tesouro norte-americano de 10 anos superando 5%, a demanda de empresas de IA por empréstimos tornou-se um dos fatores citados pelo mercado para explicar a alta das taxas.
No seu «Relatório de Estabilidade Financeira» de maio, o Banco Central norte-americano relatou preocupações de participantes do mercado: «As despesas de capital estão cada vez mais sendo financiadas por dívida, elevando o nível de alavancagem do sistema financeiro».
A explosão de investimentos em IA pelo setor privado e a dívida governamental competem pelo mesmo pool de poupança.
O quarto canal é salários e emprego.
Em agosto de 2026, Erik Brynjolfsson, da Universidade de Stanford, e seus coautores atualizaram seu artigo de pesquisa «Canários na mina de carvão».
O estudo revelou que, nas ocupações mais expostas à IA, os níveis de emprego entre jovens de 22 a 25 anos foram 19% inferiores ao que seriam se seu crescimento empregatício acompanhasse o de colegas com menor exposição à IA. Os pesquisadores destacaram que se trata de um achado descritivo, não uma prova de causalidade.
Dados do Banco Central de Nova York indicam que a taxa de desemprego entre recém-formados universitários é de 5,6%, contra cerca de 4,2% para todos os trabalhadores. Essa lacuna começou a se ampliar já em 2019, antes do lançamento do ChatGPT, logo a IA não é certamente a única explicação.
Segundo a empresa de consultoria de carreiras Challenger, Gray & Christmas, nos primeiros nove meses de 2026, empresas citaram a IA como motivo de cerca de 120 mil demissões anunciadas, mais que o dobro do total anual de 2025.
É provável que algumas dessas empresas tenham simplesmente reembalado demissões rotineiras como reestruturações impulsionadas pela IA.
Em 2025, Dario Amodei, CEO da Anthropic, alertou que a IA poderia eliminar metade dos empregos brancos de nível inicial.
Uma pesquisa do Pew realizada neste verão mostrou que 73% dos adultos com menos de 30 anos acreditam que a IA reduzirá as oportunidades de emprego.
Nenhuma pesquisa ainda comprovou diretamente uma ligação entre ansiedade profissional induzida pela IA e apostas esportivas ou negociação de opções com vencimento no mesmo dia. Assim, a conexão proposta neste artigo é um argumento baseado em múltiplas evidências independentes, não uma conclusão causal confirmada diretamente.
Contudo, as evidências apontam todas na mesma direção.
Por um lado, a onda de investimentos em IA gerou a maior narrativa tecnológica de construção em décadas; por outro, está elevando as contas residenciais de eletricidade, levando governos a participar diretamente de investimentos em ações e políticas industriais, competindo com o Departamento do Tesouro dos EUA por fundos de poupança e deixando um jovem de 23 anos preocupado se os empregos de nível inicial — que deveriam ser o ponto de partida de uma carreira — ainda existirão no futuro.
Em julho deste ano, a Delphi Ventures fez a seguinte pergunta: quem arcará com os passivos deixados por este mundo envelhecido e endividado?
A resposta dada foi: «A solução mais óbvia e provável é uma combinação de desvalorização cambial e automação acelerada».
A IA pode ser o primeiro grande boom tecnológico da história a impulsionar simultaneamente especulações do tipo loteria e do tipo construção de forma tão direta.
Tudo converge num único telefone
No século XIX, era impossível fazer apostas de estilo construção e especulações de estilo loteria no mesmo local. Os prospectos ferroviários e as casas de apostas ficavam em edifícios diferentes, em áreas distintas da cidade.
Hoje, um jovem de 25 anos pode, entre duas notificações no celular, apostar separadamente em fabricantes de chips, ouro, partidas de futebol e decisões sobre taxas de juros dos bancos centrais. Na experiência dele, não há diferença essencial entre essas quatro atividades: todas envolvem formar um julgamento sobre algo e torcer para que esse julgamento traga retorno.
Produtos financeiros também estão se adaptando a essa demanda.
Em 2022, a Chicago Board Options Exchange (Cboe) concluiu a implantação de contratos de opções sobre o índice S&P 500 com vencimento diário.
Como parcela do volume total de opções SPX, as opções com vencimento no mesmo dia (0DTE) subiram de cerca de 5% em 2016 para 45% em 2023 e atingiram 59% em 2025. Em julho de 2026, essa proporção atingiu um recorde mensal de 66%.
Segundo estimativas próprias da Cboe, traders individuais contribuíram com mais da metade do volume de clientes nesses contratos.
Parte desse crescimento é um resultado mecânico: quando os contratos expiram todos os dias úteis, opções com vencimento no mesmo dia existem naturalmente diariamente. Contudo, a Cboe adicionou esses vencimentos justamente por haver demanda de mercado suficiente.
Em junho de 2026, os reguladores também eliminaram o requisito mínimo de patrimônio líquido de US$ 25.000 para operadores profissionais (pattern day traders), reduzindo ainda mais a barreira à participação.
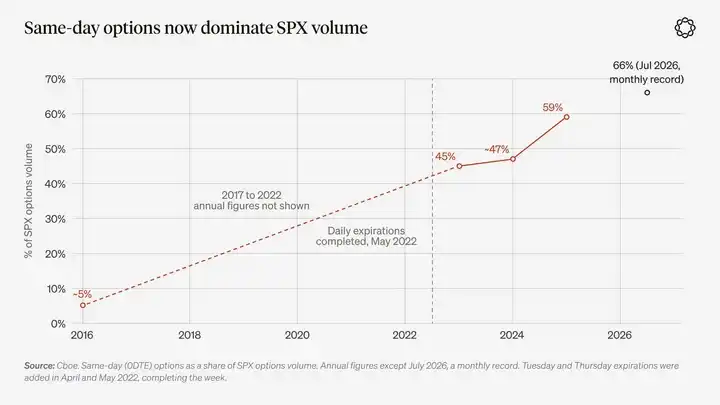
Legenda do gráfico: Opções com vencimento no mesmo dia como parcela do volume de negociação de opções SPX. Fonte: Cboe. Exceto julho de 2026 — recorde mensal —, todos os demais valores são dados anuais.
Os contratos-evento vão ainda mais longe.
Em meados de 2025, o volume mensal combinado de negociação da Kalshi e da Polymarket era de cerca de US$ 2 bilhões. Segundo análise do Pew Research Center dos dados do The Block, em maio de 2026, o volume de negociação dessas duas plataformas atingiu US$ 25,7 bilhões, subindo para US$ 47,7 bilhões em junho e para US$ 53 bilhões em julho.
Isso significa que o volume de negociação de julho de 2026 foi aproximadamente 25 vezes maior que o do mesmo período em 2025.
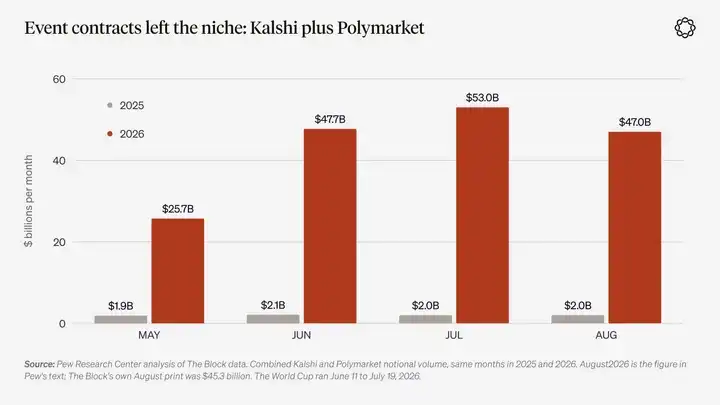
Descrição do gráfico: Comparação do volume nominal de negociação entre Kalshi e Polymarket nos mesmos meses de 2025 e 2026. Fonte: Pew Research Center, The Block. A Copa do Mundo de 2026 ocorreu de 11 de junho a 19 de julho.
A mais recente geração de aplicativos de negociação vai além, exibindo diretamente o comportamento coletivo nas telas dos usuários.
O Fomo, aplicativo de negociação de criptoativos lançado em maio de 2025, foi projetado para mostrar a atividade real verificada de outros usuários. Os usuários podem seguir outros operadores, visualizar suas compras, vendas e lucros/prejuízos realizados, e negociar diretamente na mesma interface.
As negociações de futuros perpétuos do Fomo são executadas via Hyperliquid, a maior exchange on-chain de futuros perpétuos. Assim, essa interface social já está construída sobre a infraestrutura de uma plataforma de negociação on-chain.
A empresa informou que, em junho de 2026, sua base de usuários ultrapassou 600 mil, com volume acumulado de negociação superior a US$ 4 bilhões. Naquele mês, a empresa concluiu uma rodada de financiamento de US$ 75 milhões com avaliação estimada em US$ 550 milhões.
Seu parceiro de pagamentos, Crossmint, informou que cerca de 68 mil compradores iniciantes de criptoativos creditaram suas contas pelo canal de liquidação Apple Pay.
O 'concurso de beleza' de Keynes pede aos participantes que adivinhem como os outros escolherão. Já os feeds de negociação social permitem que os usuários vejam em tempo real as escolhas feitas pelos demais.
Apostas esportivas, aplicativos de cassino, negociação social, moedas meme e opções com vencimento no mesmo dia costumam ser vistos como cinco fenômenos desconexos, cada um gerando seu próprio pânico moral.
Mas uma forma mais precisa de compreendê-los é como manifestações da mesma demanda em diferentes produtos.
Numa era em que dois grandes motores especulativos operam simultaneamente, as pessoas podem transformar qualquer expectativa em uma operação com apenas alguns segundos no celular.
O que a criptoeconomia trouxe?
Se a IA fornece principalmente motivos para especular, a criptoeconomia oferece as ferramentas para fazê-lo — e, nesse processo, atrai continuamente novos especuladores.
Primeiro, o custo de iniciar uma operação especulativa.
No passado, criar um novo ativo negociável exigia advogados, um processo de listagem em bolsa e meses de preparação. Hoje, na plataforma de lançamento de moedas meme do ecossistema Solana, pump.fun, emitir um token custa menos de US$ 2.
Desde janeiro de 2024, a plataforma criou mais de 19 milhões de tokens. Até o final de setembro deste ano, um dia típico de negociação registrava cerca de 33 mil novas emissões de tokens.
Contudo, apenas cerca de 1% dos tokens consegue superar a fase inicial de negociação na curva de vinculação da plataforma, e a maioria deles deixa de ser negociada no próprio dia de sua emissão.
O processo de criação de mercados de negociação para ativos arbitrários está passando por transformação semelhante. Hoje, na Hyperliquid, qualquer pessoa que estaque uma quantia suficiente de ativos pode criar um mercado de futuros perpétuos para praticamente qualquer ativo subjacente.
Essa expansão da oferta superou amplamente o espaço dos ativos cripto.
Segundo dados da TokenInsight, o volume mensal de negociação de contratos perpétuos de ações, commodities e câmbio oferecidos por exchanges cripto cresceu de cerca de US$ 52 bilhões em janeiro de 2026 para cerca de US$ 268 bilhões em junho.
Apenas a Binance já listou contratos perpétuos sobre ativos subjacentes como ouro, Tesla, a ainda não pública SpaceX e o real brasileiro.
Neste verão, os mercados implantados por desenvolvedores terceirizados representaram entre aproximadamente um quarto e mais da metade do volume de negociação da Hyperliquid.
O mercado de ações tokenizadas permanece relativamente pequeno. Segundo o rwa.xyz, seu valor total é de cerca de US$ 3,2 bilhões, mas está em crescimento.
Vale notar que essas mudanças ocorrem enquanto a capitalização de mercado total das criptomoedas encolheu cerca de metade desde seu pico em 2025 até junho deste ano. Isso sugere que a demanda do mercado não é exclusivamente pelas próprias criptomoedas, mas também igualmente por essa estrutura de negociação.
As finanças tradicionais também estão evoluindo rumo a estruturas semelhantes.
O Grupo Chicago Mercantile Exchange (CME) iniciou a negociação 24/7 de futuros e opções em criptomoedas em maio deste ano.
No mesmo mês, a Comissão de Negociação de Futuros de Commodities dos EUA (CFTC) aprovou os contratos perpétuos em bitcoin da Kalshi e divulgou uma declaração de política sobre contratos perpétuos.
Após isso, a Kalshi lançou em setembro contratos perpétuos em ouro e prata, em outubro contratos perpétuos em índices e, em seguida, protocolou pedido para contratos perpétuos sobre ações individuais.
A Depository Trust & Clearing Corporation (DTCC) iniciou serviços de compensação contínua nos dias úteis em junho.
A Nasdaq planeja lançar negociação noturna em dezembro. Em setembro, a Comissão de Valores Mobiliários dos EUA (SEC) abriu um canal de isenção para negociação de ações tokenizadas em blockchains públicos.
Todas essas mudanças estão impulsionando os mercados tradicionais rumo aos modelos que as plataformas de negociação cripto oferecem há anos.
As criptomoedas também criam constantemente novos especuladores.
Uma pesquisa conjunta do CFA Institute e da FINRA Foundation, publicada em 2023, revelou que 44% dos investidores norte-americanos da Geração Z escolheram criptomoedas como seu primeiro investimento — proporção maior do que a dos que começaram com ações individuais.
Um estudo do Banco de Compensações Internacionais (BIS), abrangendo 95 países, constatou que altas nos preços do Bitcoin atraem novos usuários para aplicativos de negociação cripto, dos quais cerca de 40% são homens com menos de 35 anos.
As airdrops desempenham papel semelhante, em escala menor.
Um estudo recente revelou que carteiras que receberam airdrops de BONK foram cerca de 80% mais ativas em negociações na Solana do que carteiras semelhantes que não receberam airdrops, além de demonstrarem maior tendência a negociar tokens de alta volatilidade.
Mesmo que os tokens obtidos por meio de airdrops desvalorizem, essa mudança comportamental persiste.
Os lucros gerados no mercado cripto também frequentemente se transformam no poder aquisitivo para o próximo rally. De outubro de 2023 a março de 2024, o SOL subiu de cerca de US$ 20 para cerca de US$ 200. O boom das moedas meme da Solana ocorreu paralelamente a esse rally.
Esse ciclo também reforça as próprias plataformas de negociação.
As plataformas distribuem tokens para atrair traders; estes pagam taxas, e as plataformas usam essa receita para recomprar seus próprios tokens.
Em 2024, a Hyperliquid distribuiu 31% dos tokens HYPE via airdrop, atraindo um grupo de traders. Desde então, as taxas pagas por esses traders sustentaram a recompra de mais de US$ 1,3 bilhão em HYPE.
Contudo, os custos da atividade especulativa são igualmente evidentes.
Em 10 de outubro de 2025, o mercado cripto liquidou cerca de US$ 19 bilhões em posições alavancadas em 24 horas, envolvendo aproximadamente 1,6 milhão de traders — volume de liquidações superior ao da crise da COVID por mais de dez vezes.
Em janeiro de 2025, apenas cerca de 0,4% das carteiras pump.fun haviam realizado lucros superiores a US$ 10.000. Pesquisa do Banco de Compensações Internacionais (BIS) estimou que, ao final de 2022, cerca de três quartos dos usuários varejistas talvez tivessem perdido dinheiro em seu primeiro investimento em Bitcoin. Negociações simuladas (wash trading) e manipulação de volume (volume farming) para obter incentivos também inflaram os volumes de negociação divulgados nesse setor.
Dados da CoinGecko indicam que a proporção de carteiras rentáveis na pump.fun aumentou em 2026, mas essa estatística considera apenas negociações realizadas e inclui bots.
Enquanto isso, a pesquisa domiciliar do Federal Reserve ainda mostra que a adoção de cripto nos EUA permanece abaixo dos níveis de 2021.
Como nas apostas esportivas, essa lógica de investimento não depende da maioria da sociedade, mas de um grupo minoritário altamente motivado a participar. Para eles, as criptomoedas tornam a especulação mais barata, rápida e global. Dados do BIS indicam ainda que, com a continuidade da alta dos preços, esse grupo se expandirá ainda mais.
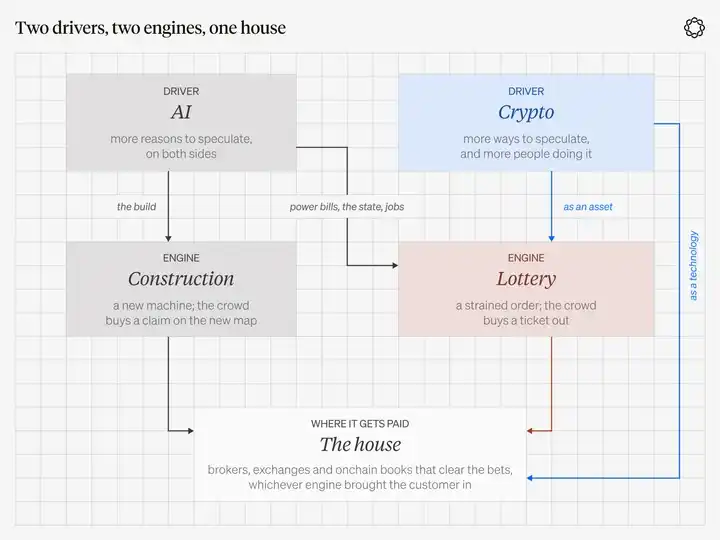
Legenda do gráfico: Duas forças impulsionadoras, dois grandes motores, convergindo, por fim, para o mesmo tipo de plataforma de negociação. A IA fornece principalmente os fundamentos da especulação; as criptomoedas fornecem as ferramentas para especular, além de novos participantes.
V. Invista na 'casa', não aposte nos vencedores
Se a especulação é a resposta da sociedade a uma certa lacuna — e hoje duas lacunas coexistem —, então os ativos escolhidos para aposta continuarão mudando.
O que foi um alvo quente numa narrativa de investimento voltada para construção no ano passado pode virar um bilhete de loteria no mês seguinte.
Os negócios que verdadeiramente não precisam escolher vencedores são as plataformas que permitem listar e negociar todos esses ativos.
Casinos precisam que a roleta continue girando. Se os jogadores realmente compreendem ou não as probabilidades de vitória é irrelevante para o cassino.
As corretoras precisam de desacordo de mercado, alavancagem e uma taxa de cobrança sustentável diante da concorrência. Se a narrativa por trás do ativo negociado se concretiza ou não é secundário.
Graham queria que o público sempre lembrasse se estava participando de um investimento ou de uma especulação. Para a 'casa', as taxas são arrecadadas independentemente de os traders terem lucro ou prejuízo.
Claro, uma objeção razoável é que a estratégia de “investir na casa” parece demasiado simples. A história apoia esse ceticismo.
No passado, os EUA tinham locais de negociação em esquinas conhecidos como “bucket shops”. Ali, clientes podiam apostar na alta ou queda dos preços de ações e grãos sem realmente comprar esses ativos.
Em 1905, a Suprema Corte dos EUA decidiu contra eles, permitindo que bolsas legítimas cortassem as fontes de dados de mercado das quais esses “bucket shops” dependiam. Até a década de 1920, leis estaduais extinguiram totalmente esse modelo de negócios.
Em outubro de 2026, o Papertrade foi lançado na HyperEVM da Hyperliquid, permitindo que operadores apostassem contra um fundo compartilhado na plataforma. Críticos já o compararam aos “bucket shops” históricos.
Island foi certa vez uma plataforma eletrônica de livros de ofertas que ajudou a quebrar o monopólio dos spreads entre os market makers tradicionais da Nasdaq, mas acabou integrada à Instinet e, posteriormente, ao sistema da Nasdaq.
A FTX também era uma casa. As comissões de negociação de ações foram, por fim, reduzidas a zero pela concorrência.
Portanto, deter uma plataforma de negociação só é verdadeiramente vantajoso sob uma condição: ela deve possuir uma vantagem de franquia difícil de replicar.
Ou seja, deve ter canais de distribuição que concorrentes não possam facilmente retirar; um livro de ofertas que permaneça aberto quando outros mercados estiverem fechados; capacidade de ajustar sua oferta de produtos conforme os interesses dos especuladores mudam, sem perder clientes; e taxas que possam ser efetivamente cobradas de forma sustentada, e não receita mascarada por subsídios e programas de incentivo.
Além disso, a casa só lucra enquanto os operadores continuarem participando do mercado. A receita das plataformas de negociação é cíclica.
No segundo semestre de 2025, a receita média mensal de taxas da Hyperliquid foi de cerca de US$ 109 milhões, enquanto sua receita média mensal de taxas até agora em 2026 é de aproximadamente US$ 71 milhões.
A receita do negócio de criptomoedas da Robinhood caiu 38% no ano anterior no segundo trimestre.
Portanto, investir na casa também significa assumir o risco de flutuações cíclicas no volume de negociações. A avaliação importa igualmente. Mesmo que toda a tese de investimento se sustente, investidores que adquirirem uma plataforma de negociação a um múltiplo de avaliação elevado — correspondente ao pico de volume — podem ainda sofrer perdas.
O que realmente significa investir na casa?
Investir na casa significa deter os mecanismos de matching, contas correntes de corretagem e canais de distribuição que transformam opiniões de mercado em negociações reais — e não apostar nessas opiniões.
A forma mais fácil de destruir essa lógica de investimento é encher sua carteira com instrumentos especulativos listados nas plataformas: laboratórios de IA, memes, criptomoedas ou equipes esportivas.
Esses são exatamente os ativos em que a multidão especulativa aposta diretamente — e exatamente aqueles que, no fim, deixam essa multidão com prejuízos.
Atualmente, a casa tem outra vantagem: não lhe interessa qual motor especulativo atrai clientes.
Uma corretora regulamentada pode vender opções de ações aos clientes às 10h, oferecer contratos sobre eventos no início de um jogo esportivo e fornecer pares de negociação em criptomoedas na noite de domingo.
Pode gerar receita tanto com especulação construtiva quanto com especulação tipo loteria, sem precisar distingui-las.
Da mesma forma, uma bolsa de futuros perpétuos em cadeia pode oferecer negociação de petróleo bruto enquanto os mercados tradicionais estiverem fechados, além de listar contratos sobre índices acionários, ouro e criptomoedas — atendendo especuladores não limitados pelos horários tradicionais de negociação.
Essa lógica de investimento não exige prever qual será a próxima tendência quente. Exige apenas acreditar que novas narrativas de mercado continuarão surgindo — e que essas narrativas sempre precisarão de um ambiente onde possam ser negociadas.
A especialidade da Delphi é cripto. Portanto, a análise no restante deste capítulo concentrar-se-á mais nos mercados cripto, preparando o terreno para nossa próxima série de perspectivas anuais.
Contudo, esse tema de investimento em si não se limita a nenhuma classe de ativos específica — plataformas de negociação nas finanças tradicionais também devem ser incluídas na análise.
A Cboe detém vantagem competitiva em opções com vencimento no mesmo dia do S&P 500.
A CME fornece os contratos que sustentam o FanDuel Predicts, lançado nos 50 estados norte-americanos em janeiro deste ano.
A DraftKings migrou seu produto de previsão para sua própria bolsa em junho.
A Coinbase oferece negociação de mercados de previsão por meio da Kalshi. Desde a aquisição da Deribit por US$ 2,9 bilhões em agosto de 2025, a Coinbase também é proprietária da maior bolsa de opções cripto do mundo.
A Interactive Brokers opera a ForecastEx.
Todas essas empresas possuem modelos de negócios relativamente maduros e barreiras competitivas sólidas.
As plataformas de negociação on-chain merecem atenção por um conjunto distinto de razões: podem listar praticamente qualquer ativo, operam 24/7 e atendem clientes globais. Tome como exemplo a Hyperliquid: quase toda a receita de taxas do protocolo é usada para recomprar o token da plataforma.
Assim, as plataformas de negociação on-chain oferecem exposição de investimento com beta mais elevado à mesma demanda especulativa — embora com risco igualmente maior.
Robinhood: Como produtos diversificados de negociação geram receita
No 2º trimestre de 2026, a Robinhood divulgou pela primeira vez os contratos-evento como uma linha de receita separada.
O negócio gerou US$ 156 milhões de receita no trimestre, superando negociações de ações (US$ 129 milhões) e de cripto (US$ 100 milhões).
Opções continuam sendo a maior fonte de receita relacionada a negociações, com US$ 342 milhões. A receita líquida total do trimestre atingiu US$ 1,31 bilhão.
Apenas um ano antes, o negócio de contratos-evento gerava cerca de US$ 10 milhões de receita trimestral.
A Robinhood informa que, entre seus 28,4 milhões de clientes com conta ativa, quase 2 milhões já utilizaram produtos de contratos-evento — uma taxa de penetração de cerca de 7%.
Em setembro, ao elevar a classificação das ações da Robinhood, o Morgan Stanley destacou especificamente a grande lacuna entre essa taxa de penetração e a base total de clientes.
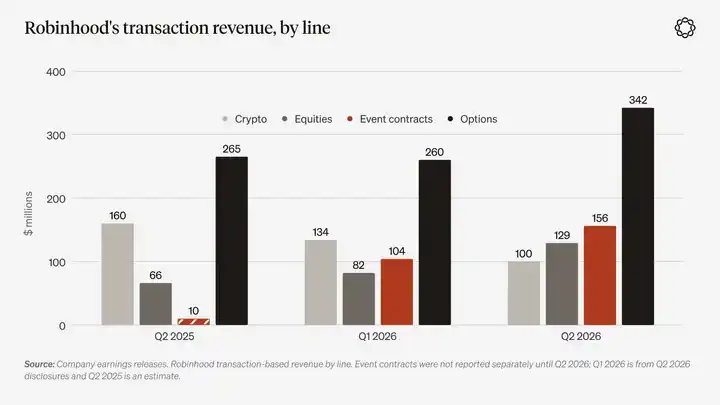
Descrição do gráfico: Receita da Robinhood relacionada a negociações, por categoria de negócio. Fonte: documentos da empresa. Os contratos-evento não eram divulgados separadamente até o 2º tri. de 2026; os dados do 1º tri. de 2026 provêm das divulgações do 2º tri. de 2026, e os do 2º tri. de 2025 são estimativas.
Os clientes querem um local onde possam expressar suas visões de mercado e lucrar com elas.
No ciclo anterior, as criptomoedas desempenharam esse papel. Por anos, as opções haviam cumprido função semelhante. Neste ciclo, os contratos de eventos tornaram-se o novo veículo.
Se os contratos de eventos continuarem gerando cerca de um quinto da receita relacionada a transações, com penetração entre clientes abaixo de 10%, ainda há amplo espaço para converter espectadores em operadores reais.
Se o mercado de criptomoedas se fortalecer novamente, a demanda correlata de negociação também fluirá para o mesmo grupo de contas de clientes.
Em mercados financeiros regulamentados, o valor de um market maker provém de uma carteira diversificada de produtos negociáveis. Os investidores devem manter essa carteira justamente porque ninguém pode saber antecipadamente qual tipo de produto será o mais ativo no futuro.
Contudo, litígios jurídicos são um risco real e ainda em evolução.
Em abril deste ano, o Tribunal de Apelações do Terceiro Circuito dos EUA decidiu a favor da Kalshi em sua ação contra Nova Jersey.
Mas, em agosto, o Tribunal de Apelações do Nono Circuito chegou à conclusão oposta: nos casos Kalshi e Robinhood, determinou que contratos sobre eventos esportivos não são swaps, permitindo assim que Nevada aplique suas leis estaduais sobre jogos de azar.
Em setembro, o Tribunal de Apelações do Sexto Circuito também decidiu contra a Kalshi em processos envolvendo Ohio e Tennessee.
Atualmente, tanto Nova Jersey quanto a Robinhood apresentaram petições à Suprema Corte dos EUA pedindo que ela assuma essas disputas legais.
A Robinhood suspendeu ofertas de contratos sobre eventos esportivos em Nevada e concordou em não lançar novos contratos desse tipo em Michigan. Em setembro, o Procurador-Geral do Missouri também enviou cartas de intimação para cessar atividades a seis plataformas.
Se os tribunais restringirem definitivamente o desenvolvimento dos contratos de eventos, os clientes correspondentes permanecerão no sistema da Robinhood para negociação de opções e corretagem de títulos. Isso tornaria a tese de investimento mais complexa, mas não a invalidaria por completo.
Além disso, os US$ 156 milhões em receita com contratos de eventos no segundo trimestre podem ter sido parcialmente impulsionados pelo boom de negociações trazido pela Copa do Mundo.
A Robinhood divulgará seus resultados do terceiro trimestre em 27 de outubro.
Os dados dos próximos trimestres ajudarão os investidores a avaliar se a atual taxa de penetração do produto — cerca de 7% — indica que um novo negócio está apenas começando ou se a popularidade de um produto inovador já atingiu seu pico.
Hyperliquid: Um Mercado de Negociação Sem Comitê de Análise de Listagem
O surgimento de contratos perpétuos em cadeia é como se os prospectos ferroviários subitamente deixassem de exigir aprovação parlamentar.
Onze dias após o lançamento do token HYPE, publicamos nosso relatório 'Ano à Frente para os Mercados 2025' e listamos a Hyperliquid como um dos nossos temas centrais de investimento.
Na ocasião, escrevemos que a Hyperliquid 'quer tornar-se sinônimo do que as pessoas entendem por 'Binance em cadeia'.'
Em 2025, o volume de negociações da Hyperliquid foi de aproximadamente US$ 3 trilhões, com os operadores pagando cerca de US$ 972 milhões em taxas.
Segundo o DefiLlama, após deduzir as taxas pagas a construtores de ecossistemas e outras participações na receita, cerca de US$ 818 milhões corresponderam à receita do protocolo.
Quase toda a receita do protocolo foi direcionada ao Fundo de Assistência, que a utilizou para comprar HYPE no mercado secundário e retirá-lo de circulação.
Nos primeiros nove meses de 2026, a receita proveniente das taxas da plataforma foi de aproximadamente US$ 643 milhões, crescendo a um ritmo mais lento que o segundo semestre de 2025. Isso serve como outro lembrete aos investidores de que a receita da plataforma de negociação continuará oscilando conforme o sentimento do mercado de criptoativos.
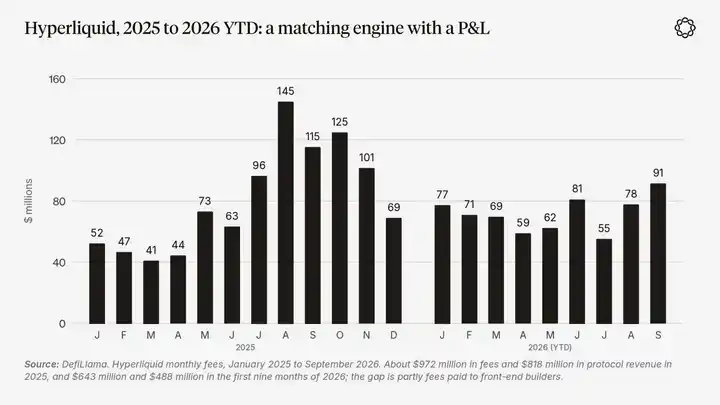
Descrição do gráfico: Receita mensal de taxas da Hyperliquid de janeiro de 2025 a setembro de 2026. Fonte: DefiLlama. A receita de taxas em 2025 foi de cerca de US$ 972 milhões, com receita do protocolo de aproximadamente US$ 818 milhões; nos primeiros nove meses de 2026, foram respectivamente cerca de US$ 643 milhões e US$ 488 milhões. A diferença entre os dois valores decorre parcialmente das taxas pagas aos desenvolvedores de interfaces.
O que realmente se encaixa na lógica dos «dois principais motores especulativos» deste artigo é o HIP-3, não apenas o negócio original de criptomoedas da Hyperliquid.
Desde outubro de 2025, qualquer pessoa que estake 500.000 HYPE pode implantar seu próprio mercado de contratos perpétuos na Hyperliquid e reter até metade da receita gerada pelas taxas de negociação.
Atualmente, o maior implantador é o trade.xyz. A plataforma oferece negociação de petróleo bruto, petróleo Brent, ouro, prata, índices acionários, ações individuais e ativos relacionados a empresas privadas.
Segundo estatísticas de várias plataformas de rastreamento de dados, no período de 30 dias encerrado em 6 de outubro, o volume de negociação do trade.xyz foi de aproximadamente US$ 47 bilhões a US$ 58 bilhões.
No sábado, 28 de fevereiro, quando os EUA e Israel lançaram ataques contra o Irã, a CME ainda não havia aberto, mas os contratos perpétuos de petróleo bruto na Hyperliquid continuavam sendo negociados.
O JPMorgan observou posteriormente que o volume de negociação diário máximo da plataforma em petróleo bruto atingiu US$ 1,7 bilhão.
Os traders perceberam que havia também um mercado aberto de petróleo bruto disponível no sábado e entraram para negociar. Se esse comportamento persistir, o ciclo de negócios da Hyperliquid poderá mudar, pois os contratos perpétuos de criptoativos flutuam principalmente conforme o apetite por risco do mercado, enquanto a atividade nos livros de ofertas de commodities e índices acionários é mais influenciada por eventos noticiosos e pela demanda geral por negociação econômica.
É claro que os riscos permanecem e não são complexos: as taxas cobradas poderiam cair devido à concorrência. O modelo de crescimento do HIP-3 já reduziu as taxas para novos mercados em 90% ou mais para atrair volume de negociação. Traders podem realizar operações simuladas para ganhar recompensas em pontos ainda não definidas. Um único implantador também pode dominar todo o mercado. No Q2 de 2026, o trade.xyz representou cerca de 95% do volume de negociação do HIP-3. A regulação também pode impedir clientes norte-americanos de acessar esses livros de ofertas.
Além disso, mesmo que um token seja recomprado usando a receita de taxas, ele ainda não representa participação acionária na plataforma de negociação.
O HYPE está simultaneamente presente em ambos os lados do primeiro princípio de investimento discutido adiante: por um lado, representa exposição indireta aos retornos econômicos da plataforma de negociação; por outro, para a maioria dos detentores, continua sendo um ativo mantido pela multidão especulativa, cujo preço flutua conforme o sentimento do mercado de criptoativos.
A Hyperliquid merece destaque neste artigo porque fornece o caso mais claro e já operacional: um mecanismo de correspondência de ordens que busca se tornar uma bolsa abrangente capaz de negociar praticamente todos os ativos — exatamente a forma de mercado para a qual apontam os dois principais motores especulativos atuando em conjunto.
Lighter: Por que o Mercado Pode Acomodar Mais de uma Plataforma de Negociação?
O sucesso de apenas uma plataforma de negociação pode ser simplesmente uma história sobre uma única empresa. Mas, se múltiplas plataformas tiverem sucesso simultaneamente, isso indica que há uma demanda real de mercado.
Segundo as estatísticas de volume de negociação de 30 dias do DefiLlama, no início de outubro, a Hyperliquid teve aproximadamente US$ 203 bilhões, a Variational US$ 66 bilhões, a Aster US$ 60 bilhões e a Lighter US$ 56 bilhões.
Além disso, há diversos outros participantes menores. Parte desse volume provém de operações simuladas impulsionadas por incentivos. Em outubro de 2025, o DefiLlama removeu a Aster de suas classificações devido a preocupações com seus dados de volume. Contudo, mesmo após aplicar uma redução significativa nesse volume, o mercado on-chain de futuros perpétuos ainda é grande o suficiente para sustentar múltiplos vencedores.
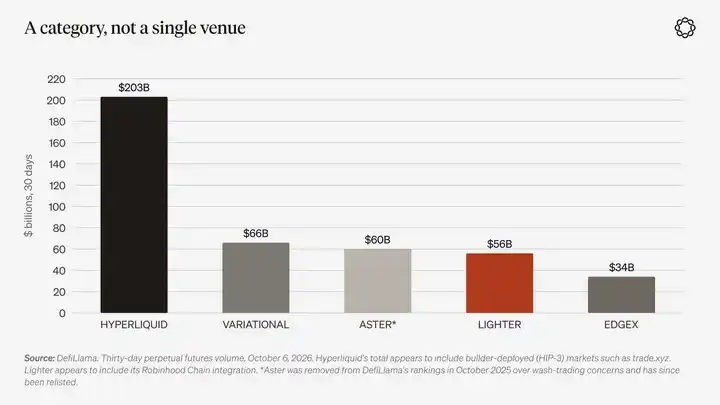
Legenda do gráfico: Volume de futuros perpétuos nos últimos 30 dias até 6 de outubro de 2026. Fonte: DefiLlama. O volume total da Hyperliquid parece incluir mercados implantados via HIP-3, como o trade.xyz; os dados da Lighter parecem incluir sua integração com a Robinhood Chain. A Aster foi removida das classificações do DefiLlama em outubro de 2025 devido a preocupações com operações simuladas, sendo posteriormente relistada.
Atualmente, a Lighter é o segundo candidato a investimento mais claro.
Opera com um livro de ordens cujos resultados de correspondência podem ser verificados por provas de conhecimento zero, não cobra taxas de negociação em contas padrão e oferece negociação de ações, commodities e câmbio além de cripto.
A Robinhood participou da rodada de financiamento da Lighter em novembro de 2025.
Desde julho deste ano, a negociação de futuros perpétuos oferecida pela Robinhood Wallet a usuários fora dos EUA é executada pela Lighter na Robinhood Chain, sob um modelo de divisão de receita.
O token LIT da Lighter foi lançado em dezembro de 2025.
Como os usuários varejistas negociam gratuitamente, a Lighter deve depender de contas premium, parcerias de distribuição e do valor econômico capturado pelo token para gerar receita.
Em 20 de setembro, um commit de código intitulado 'Suporte a opções binárias' apareceu na base de código do sistema de provas da Lighter. A atualização adicionou posições baseadas em resultados e sua funcionalidade de liquidação.
É claro que uma funcionalidade em um repositório de código não implica valor comercial. Esse código só se torna verdadeiramente relevante quando há liquidez real no outro lado do mercado.
Mas ao menos indica para onde a Lighter acredita que a demanda futura do mercado está direcionada.
Contratos de Eventos: Produtos Financeiros Projetados para a Era dos Smartphones
Contratos de mercados preditivos e opções representam dois tipos diferentes de reivindicações de pagamento.
Nos mercados preditivos, os traders compram contratos 'Sim' ou 'Não' sobre um fato a ser verificado em uma data específica. O preço do contrato pode ser entendido como a precificação, pelo mercado, da probabilidade de ocorrência do evento. Os traders perdem, no máximo, o custo do contrato adquirido, não suportam taxas de financiamento e não enfrentam liquidação forçada.
Do ponto de vista social, esses produtos são muito semelhantes a mecanismos especulativos do tipo loteria. As pessoas já formam seus próprios julgamentos sobre jogos esportivos, eleições, dados de inflação ou preços de ativos, e os mercados preditivos permitem-lhes converter esses julgamentos em retornos potenciais antes que os fatos sejam definitivamente revelados.
Em comparação com muitos produtos financeiros anteriores, os mercados preditivos são especialmente adequados à negociação móvel, pois a mesma conta pode manter julgamentos de longo prazo sobre eventos e também participar de apostas esportivas em um sábado à tarde.
Em janeiro de 2023, quando escrevemos pela primeira vez sobre mercados preditivos, a Kalshi ainda estava 'preparando-se para lançar' produtos relacionados, enquanto a Polymarket havia acabado de pagar uma multa à CFTC e interrompido o atendimento a usuários norte-americanos.
Hoje, a Kalshi tornou-se uma plataforma licenciada de negociação de mercados preditivos nos Estados Unidos. A empresa estaria buscando levantar capital com uma avaliação de aproximadamente 40 bilhões de dólares.
A Polymarket é uma plataforma global de mercados preditivos que muitos já consideram até mesmo uma fonte de notícias. A plataforma reingressou no mercado norte-americano no final de 2025.
A Robinhood atua como distribuidora e já constatou que a receita gerada por contratos de eventos pode superar seu negócio de criptomoedas.
Juntas, essas plataformas comprovam que a demanda por mercados preditivos ultrapassou amplamente o espaço das criptomoedas.
A objeção mais comum é que os chamados mercados preditivos são, na verdade, apenas apostas esportivas com outro nome.
O Pew Research Center analisou dados de volume de negociação de julho de 2024 a abril de 2026. Os resultados mostraram que contratos relacionados a esportes representaram 80% do volume de negociação da Kalshi e 39% do da Polymarket.
Neste verão, a participação dos mercados de apostas esportivas aumentou ainda mais. O Pew Research Center observou que esse crescimento não pode ser atribuído simplesmente à Copa do Mundo.
Se essa estrutura de negociação persistir, os mercados de previsão poderão, na verdade, ser apenas uma plataforma de apostas esportivas com melhor marca e regulamentação federal.
Mesmo assim, a lógica de «investir na casa» ainda se mantém — apenas passa a ser uma lógica de investimento em infraestrutura de apostas, não em mercados de informação.
O verdadeiro teste é: quando o calendário esportivo deixar de ser denso, os mercados de eventos políticos, macroeconômicos e corporativos conseguirão continuar crescendo?
Caso contrário, os investidores devem dimensionar suas posições com base na lógica da infraestrutura de apostas esportivas.
A qualidade do volume de negociação também merece atenção.
O Wall Street Journal relatou que a CFTC está investigando alegações de wash trading na Kalshi. A Kalshi nega as acusações e está encerrando seu programa de incentivos por volume.
Isso é mais um lembrete aos investidores de que parte do volume divulgado pela indústria é, na verdade, comprado mediante incentivos.
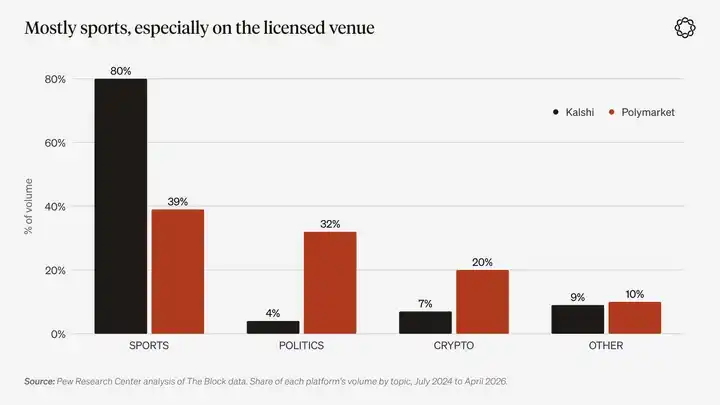
Legenda do gráfico: Participação do volume de negociação por tema na Kalshi e na Polymarket, de julho de 2024 a abril de 2026. Fonte: análise do Pew Research Center dos dados da The Block.
HIP-4 é o mercado de contratos de eventos da Hyperliquid e representa a implementação desses produtos em um ambiente on-chain sem permissão.
Opera na Hyperliquid ao lado do mercado de futuros perpétuos, usa a mesma garantia e normalmente liquida com resultado 0 ou 1.
Em 2 de maio de 2026, os mercados de eventos curados foram oficialmente lançados. O primeiro produto foi um contrato binário diário em Bitcoin, com liquidação às 06:00 UTC.
Em 29 de agosto, o HIP-4 abriu a implantação de mercados a todos os usuários. Os implantadores devem estacar 500.000 HYPE. Se criarem mercados indevidos ou falharem na liquidação adequada, validadores podem confiscar seus ativos estacados.
Outcome, Skew e trade.xyz foram os primeiros implantadores.
No início de outubro, segundo diferentes plataformas de dados, o volume acumulado de negociação do HIP-4 era de aproximadamente US$ 317 milhões a US$ 395 milhões.
Nos 30 dias até 5 de outubro, seu volume de negociação foi de cerca de US$ 45 milhões. Em comparação, só a Kalshi registrou cerca de US$ 53 bilhões no período até 29 de setembro deste ano.
Atualmente, o HIP-4 permanece meramente um primitivo financeiro fundamental. Analogiar diretamente sua escala atual de negociação a uma segunda Polymarket equivale a descrever um instrumento financeiro básico como um negócio comercial já maduro.
A verdadeira inovação trazida pelo HIP-4 é a unificação do sistema de contas.
Às 3h, um operador pode, dentro do mesmo livro de ofertas e sob o mesmo saldo de margem, manter simultaneamente uma posição comprada em um contrato perpétuo em Bitcoin e uma posição comprada em um contrato binário que paga quando o preço de referência cair abaixo de um preço de exercício específico.
Outras plataformas também avançam nessa direção: a Polymarket adicionou contratos perpétuos fora dos EUA em setembro, enquanto a Kalshi oferece tais produtos desde junho.
À medida que os mercados de previsão e as plataformas de negociação de contratos perpétuos convergem gradualmente, a vantagem de longo prazo mais provável do HIP-4 é a listagem sem permissão de novos mercados.
No entanto, as taxas precisam ser compartilhadas com os implantadores. Assim, se um único construtor dominar os modelos principais de contratos, o protocolo Hyperliquid poderá manter a marca, mas será forçado a abrir mão da maior parte da receita gerada por taxas.
Esse é o mesmo risco enfrentado pelo HIP-3, apenas ocorrendo em uma categoria distinta de produtos contratuais.
Opções Listadas: Um Mercado de Volatilidade Ainda Não Maduro
As opções são um produto financeiro mais complexo de implementar do que contratos sobre eventos.
Uma opção possui preço de exercício, data de vencimento, métricas de risco gregas e uma superfície completa de volatilidade. Alguém deve cotar esses contratos e estar disposto a atuar como contraparte na negociação. Isso cria um desafio de liquidez distinto do dos contratos sobre eventos.
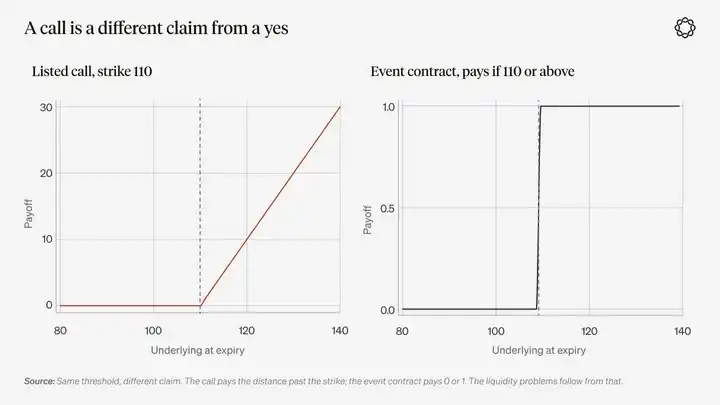
Descrição do gráfico: O mesmo limiar de preço corresponde a diferentes reivindicações de pagamento. O pagamento de uma opção de compra depende de quanto o preço do ativo subjacente supera o preço de exercício, enquanto o pagamento de um contrato sobre eventos normalmente tem apenas dois resultados: 0 ou 1. Os problemas resultantes de liquidez também diferem.
Investidores varejistas já demonstraram amplamente forte demanda por produtos financeiros com risco de perda limitado, mas potencial de retorno convexo.
Seja por meio de opções com vencimento no mesmo dia sobre o índice S&P 500 ou pela receita trimestral de US$ 342 milhões em negociação de opções da Robinhood, ambos ilustram esse ponto.
A demanda especulativa no estilo loteria está disposta a pagar por estruturas de pagamento convexas, especialmente quando plataformas modernas de negociação tornaram tais produtos altamente acessíveis. Contudo, livros de ofertas de opções on-chain com escala real permanecem pequenos.
Derive tornou-se a principal plataforma para negociação on-chain de opções. Em meados de setembro deste ano, a Derive representava aproximadamente 87% do volume total de prêmios negociados em opções on-chain em 2026. De acordo com dados de um dia de negociação divulgado em setembro, o volume de negociação de opções da Derive foi de US$ 163 milhões. Em comparação, o volume de negociação da Deribit no mesmo dia foi de US$ 3,56 bilhões. A Deribit é atualmente de propriedade da Coinbase e detém quase 80% do interesse aberto global em opções de criptomoedas.
Outra plataforma, a Paradex, foi incubada pela rede institucional de negociação da Paradigm. Em meados de setembro, a Paradex integrou o mecanismo de solicitação de cotação (RFQ) da Paradigm. Nos quatro dias seguintes, seu interesse aberto em opções cresceu 2,6x, atingindo US$ 202 milhões.
Mesmo somando todos os volumes das plataformas on-chain de negociação de opções, sua escala permanece tão pequena frente à da Deribit que é praticamente insignificante.
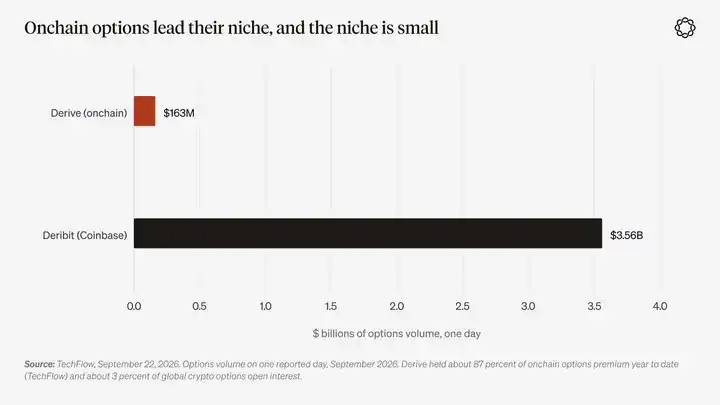
Legenda do gráfico: Volume de negociação de opções em um dia de negociação divulgado em setembro de 2026. Fonte: TechFlow, 22 de setembro de 2026. A Derive representa cerca de 87% do volume acumulado de prêmios negociados em opções on-chain no ano até a data (Alea Research) e aproximadamente 3% do interesse aberto global em opções de criptomoedas.
A escassez de liquidez na superfície de volatilidade para opções on-chain decorre principalmente da própria estrutura de mercado.
Para contratos perpétuos, basta um único livro de ofertas por ativo subjacente. Já para opções, cada ativo subjacente, cada preço de exercício, cada data de vencimento e cada tipo de opção podem exigir um livro de ofertas separado. Como resultado, a liquidez fica fragmentada entre um grande número de contratos distintos.
Até que as plataformas de negociação de criptoativos consigam tornar a negociação de opções tão simples quanto as opções com vencimento no mesmo dia sobre o índice S&P 500 e construam uma superfície de volatilidade onde as pessoas estejam genuinamente dispostas a fazer hedge de riscos, as opções listadas continuarão sendo um mercado de nicho com demanda real, mas com liquidez escassa nos livros de ofertas.
Uma forma mais razoável de entender a Derive e a Paradex é vê-las como uma opção de compra de baixo custo sobre o futuro desenvolvimento da superfície de volatilidade de opções.
Enquanto isso, as plataformas de negociação já conseguem gerar receita por outros meios a partir da demanda mais facilmente alcançável por pagamentos convexos: mercados regulados oferecem opções com vencimento no mesmo dia, enquanto outros ambientes oferecem contratos sobre eventos.
A Hyperliquid pode se tornar uma das primeiras plataformas a tentar resolver esse problema.
No início de outubro deste ano, Jeff Yan, fundador da Hyperliquid, afirmou, em uma entrevista no podcast Empire da Blockworks, que opções provavelmente serão a próxima direção de desenvolvimento da plataforma.
Ele destacou que o HIP-4 já forneceu aos construtores do ecossistema um caminho claro para desenvolver protocolos de opções e herdar o livro de ordens à vista existente da Hyperliquid, seu mecanismo de margem de carteira e a capacidade de hedge delta por meio de mercados de contratos perpétuos.
No entanto, ele não forneceu uma linha do tempo específica.
Se alguém conseguir, enfim, desenvolver esse tipo de produto, então a plataforma de negociação com maior liquidez on-chain em contratos perpétuos provavelmente será também o local mais adequado para construir gradualmente uma superfície completa de volatilidade de opções.
Como montar uma carteira?
Uma carteira construída em torno desse tema pode ser dividida em quatro partes.
As posições principais devem ser plataformas de negociação com lucros reais ou receita proveniente de taxas, além de controlarem canais de distribuição difíceis de serem usurpados por concorrentes.
As posições complementares podem ser alocadas a plataformas de negociação mais novas, cujos modelos de negócios e fundamentos econômicos ainda precisam ser validados.
Oportunidades de investimento inicial vêm de primitivas financeiras fundamentais, como plataformas on-chain de negociação de opções. Esses produtos podem desempenhar papel extremamente importante no futuro ou, eventualmente, revelar-se sem valor algum.
Quanto às plataformas privadas de negociação ainda não listadas e, portanto, não disponíveis para investimento no momento, elas podem ser inicialmente incluídas em uma lista de observação.
Ativos detidos diretamente pela multidão especulativa — isto é, laboratórios de IA, memes, criptomoedas e equipes esportivas listadas em plataformas de negociação — devem ser excluídos dessa carteira.
Os pesos específicos de investimento e os níveis de convicção serão discutidos detalhadamente em nosso relatório anual de perspectivas.
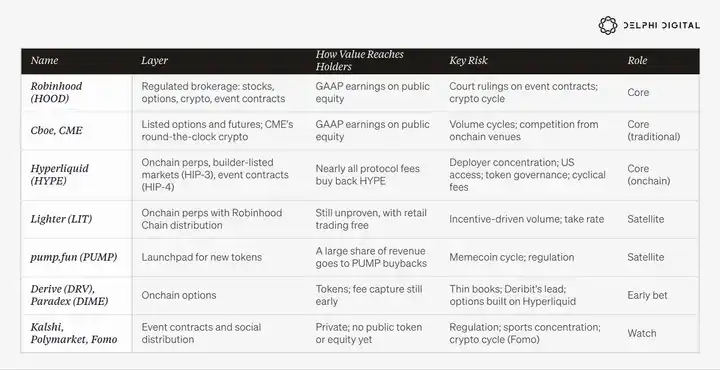
Gerenciar essa carteira exige seguir cinco princípios.
1. Gerenciar separadamente os ativos detidos pela casa e os detidos pela multidão especulativa.
Se um negócio obtém receita mediante cobrança de taxas sobre negociações especulativas de terceiros, trata-se da casa. Se um ativo em si for objeto de especulação, trata-se de um ativo detido pela multidão especulativa.
Certos ativos, como o HYPE, podem possuir ambos os atributos simultaneamente. Logo, ao definir o tamanho das posições, essa natureza dual deve ser plenamente reconhecida.
2. Focar nas taxas de captação de receita e na estrutura de receitas, não apenas no volume negociado.
O que Bagehot chamou de «dinheiro tolo» pode inflacionar o volume negociado em plataformas que oferecem produtos gratuitamente.
O modelo de crescimento da Hyperliquid, o mecanismo da Lighter de isenção de taxas para negociações varejistas e o modelo da Robinhood de pagamento por fluxo de ordens (PFOF) são soluções distintas para o mesmo problema comercial. Contudo, cada modelo possui suas próprias vulnerabilidades.
Se um volume negociado maciço não se traduzir, afinal, em receita efetivamente capturada pela plataforma, trata-se meramente de atividade de negociação, não de valor econômico passível de captura pelos investidores.
3. Trate a regulação como parte do modelo de negócios.
Uma plataforma de negociação licenciada, mesmo com escala comercial limitada, pode ainda ser um negócio de qualidade — assim como as operações de loterias estaduais nos Estados Unidos.
Uma plataforma de negociação não licenciada pode ser forçada a se mudar para mercados offshore, mas ainda pode continuar operando enquanto os mercados norte-americanos estiverem fechados.
Se investidores apostarem apenas em um desses modelos, estarão, na prática, também apostando no desfecho das decisões judiciais.
4. Priorize veículos de investimento mais próximos do capital próprio na infraestrutura de negociação.
A Robinhood divulga dados de resultados que cumprem os GAAP norte-americanos. A Hyperliquid divulga receita de taxas e recompras de tokens.
Os dois são veículos de investimento distintos, com estruturas de governança e riscos específicos diferentes. Contudo, suas características econômicas são mais semelhantes entre si do que qualquer uma delas o é em relação aos ativos especulativos listados e negociados em suas plataformas.
5. Dimensione posições com base em tendências culturais de longo prazo, não no desempenho de um único trimestre.
À medida que a lacuna entre a realidade e o futuro se reduz gradualmente, a cultura especulativa também diminuirá. Por exemplo, quando a renda salarial voltar a ser suficiente para financiar a compra de imóveis, quando surgirem novamente empregos de nível inicial ou quando uma nova tecnologia se tornar tão comum e banal quanto a eletricidade, as forças impulsionadoras da especulação enfraquecerão.
Mas até lá, a roda continuará girando — apenas os alvos especulativos nela mudarão constantemente.
Para onde essa tendência levará, afinal?
Há duas possíveis saídas principais para essa tendência.
A primeira é que cada vez mais aspectos da vida se tornarão objetos negociáveis: eleições, decisões sobre taxas de juros, clima, o próximo lançamento de um produto de uma empresa ou o próximo jogo de um atleta.
Cada aposta pode tornar-se menor, executada mais rapidamente e com maior frequência, e um número crescente de negociações será concluído automaticamente por softwares.
Um agente de IA que execute tarefas em nome de um usuário poderá expressar o mesmo julgamento de mercado por meio de dezenas de contratos em múltiplas plataformas de negociação, sem que o usuário precise sequer abrir um aplicativo de trading.
Isso impulsionará ainda mais o valor econômico para os operadores de mecanismos de correspondência de negócios e camadas de liquidação.
Seguindo esse caminho, a intensidade da atividade especulativa continuará oscilando com os ciclos de mercado, mas a infraestrutura subjacente seguirá se expandindo. Em última instância, a 'casa' tenderá cada vez mais a se assemelhar a uma empresa de utilidade pública que fornece serviços básicos à população.
A segunda saída é aquela vivida, historicamente, por todas as ondas de mania especulativa discutidas neste artigo.
Atividades especulativas em tal escala jamais terminaram, na história, sem uma crise. Não há motivos suficientes para acreditar que desta vez será diferente. O que realmente importa é o que sobreviverá após a explosão da bolha.
As ferrovias são o exemplo histórico mais típico: os acionistas sofreram perdas severas, mas a rede ferroviária sobreviveu.
Claro, a casa tampouco é totalmente imune a choques. A FTX acabou caindo para zero, e, quando o público especulativo sai do mercado, as receitas das plataformas de negociação também despencam acentuadamente.
A queda do mercado em 10 de outubro de 2025 foi um teste de estresse em menor escala.
No maior evento único de liquidação da história, o fundador da Hyperliquid afirmou que a plataforma manteve 100% de tempo de atividade e não gerou dívidas inadimplentes.
No entanto, a bolsa também precisou ativar, pela primeira vez em mais de dois anos, seu mecanismo automático de redução de alavancagem cruzada.
Durante uma queda de mercado, uma plataforma de negociação bem operada pode perder receita, enquanto os ativos detidos pelo público especulativo podem desaparecer totalmente.
Esses dois cenários não são mutuamente exclusivos. Na verdade, o resultado mais provável é que ambos ocorram simultaneamente: a bolha especulativa acabará estourando em algum momento, mas a infraestrutura relacionada sobreviverá à queda e permanecerá nas mãos de certas empresas.
A seguir, usaremos os seguintes indicadores para determinar qual caminho o mercado está realmente seguindo.
Quais indicadores estamos observando?
Nos próximos 12 meses, continuaremos monitorando os seguintes sinais e quantificando-os progressivamente.
1. Participação de mercado.
As plataformas de negociação on-chain conseguirão continuar capturando volume de contratos perpétuos das grandes bolsas centralizadas, ou simplesmente se beneficiam do crescimento geral do mercado de contratos perpétuos?
2. Mercado de contratos de eventos após a Copa do Mundo.
Quando o calendário esportivo ficar menos denso, os contratos de eventos poderão continuar sendo uma fonte duradoura de receita para corretoras? O escopo dos mercados de previsão poderá se expandir de eventos esportivos para outras áreas?
3. Negociação de ativos tradicionais por meio de infraestrutura cripto.
Ações, commodities e câmbio continuarão migrando para a blockchain? Ao mesmo tempo, quão rapidamente as bolsas tradicionais reduzirão a lacuna com as plataformas cripto mediante negociação 24/7 e ações tokenizadas?
4. Decisões judiciais.
Os contratos de eventos serão finalmente classificados como futuros ou como jogos de azar? Essa caracterização jurídica levará as plataformas norte-americanas e offshore a seguirem caminhos distintos?
5. Impacto da IA nas contas de energia elétrica e nas eleições.
Os custos da infraestrutura de IA continuarão aparecendo nas contas residenciais de energia elétrica e nas eleições? O mercado de trabalho para iniciantes conseguirá se recuperar?
O que refutaria nosso julgamento?
Se as taxas reais de juros permanecerem altas por muito tempo enquanto o mercado imobiliário se tornar novamente mais acessível, o mecanismo especulativo do tipo loteria poderá enfraquecer. As recentes elevações das taxas pelo Banco Central dos EUA e a taxa de juros dos títulos do Tesouro norte-americano com vencimento em 10 anos acima de 5% estão testando essa avaliação.
Se a onda de construção impulsionada por IA levar o mercado, no final, a formar um amplo consenso em vez de gerar continuamente novas divergências, ou se os próprios investimentos em capital de IA começarem a desacelerar, o mecanismo especulativo do tipo construção também enfraquecerá.
Se as taxas cobradas pelas plataformas de negociação forem reduzidas a zero devido à concorrência, ou se o volume de negociações for sustentado apenas por programas de incentivos, então, mesmo havendo muita atividade de negociação no mercado, pouco valor econômico verdadeiramente relevante restará.
Se o governo decidir, por razões políticas, tratar toda a indústria como um vício a ser restringido e efetivamente implementar medidas regulatórias pertinentes, o mercado poderá acabar com apenas um número menor de plataformas de negociação licenciadas. O Supremo Tribunal dos EUA poderá em breve ter a oportunidade de impulsionar o mercado nessa direção por meio de decisões relevantes.
Além disso, o próprio quadro analítico dos «dois motores da especulação» apresenta um problema. Se todo evento especulativo histórico puder ser explicado, após o fato, como sendo do tipo construção ou do tipo loteria, então esse quadro parece excessivamente amplo e carece de restrição explicativa suficiente.
Portanto, o verdadeiro teste deve ser mais específico: os ativos negociados pelos especuladores giram constantemente, mas as plataformas responsáveis por fazer a correspondência e a liquidação dessas negociações conseguem gerar receita de forma consistente?
O erro mais provável é manter ativos nos quais a multidão especulativa está apostando, acreditando erroneamente que se está investindo na casa.
VI. Nossa resposta
A especulação é uma reação social à mudança tecnológica ou à deterioração da ordem política e monetária? Nossa resposta é: a especulação é uma reação a uma determinada lacuna, e ambas as forças mencionadas podem criá-la.
A mudança tecnológica abre essa lacuna de cima, oferecendo à multidão uma narrativa sobre construção e crescimento futuros. Uma ordem política e monetária sob pressão abre essa lacuna de baixo, entregando à multidão um bilhete de loteria.
Historicamente, essas duas forças operaram, na maioria das vezes, separadamente. Além disso, quando o motor político entra em ação, geralmente é o Estado que vende, de cima para baixo, alguma oportunidade especulativa ao público.
Mas hoje, ambos os motores estão em operação simultânea.
A especulação do tipo loteria é impulsionada não apenas pela política governamental, mas igualmente por famílias comuns, de baixo para cima. E a mesma tecnologia alimenta, ao mesmo tempo, ambos os tipos de atividade especulativa.
O próprio ambiente de mercado também mudou. No passado, participar da especulação do tipo construção exigia um corretor de valores, enquanto participar da especulação do tipo loteria exigia um agente de apostas. Hoje, ambas as atividades podem ser feitas pelo mesmo telefone. Também compartilham um status jurídico ainda não resolvido, com disputas relacionadas ainda em curso nos tribunais.
Enquanto isso, as práticas políticas dos últimos quinze anos aproximadamente fomentaram gradualmente a percepção de que acumular riqueza por vias tradicionais já não gera retornos compostos suficientemente rápidos.
Os ativos nos quais as pessoas apostam continuarão mudando, e os nomes dos ativos em alta continuarão girando. Mas a multidão especulativa sempre precisará de um local para fazer suas apostas.
E essa é exatamente a parte realmente digna de investimento.