Metade das ações entrou em mercado de urso, e o mercado acionário norte-americano atingiu uma 'encruzilhada', com atenção especial à volatilidade dos títulos do Tesouro dos EUA
 Tapbit Wire
Os índices acionários dos EUA oscilam perto de máximas históricas, mas o mercado internamente já se dividiu silenciosamente.
Mike Wilson, estrategista-chefe de ações do Morgan Stanley, alertou em seu mais recente relatório: há uma divergência de cerca de 12% entre a amplitude do atual mercado acionário norte-americano e os preços dos índices; essa discrepância deve ser resolvida — seja com correção do índice para alinhar-se à amplitude, seja com redução da volatilidade dos títulos públicos, seguida de alta nas ações individuais que impulsionem o índice. Há dois caminhos opostos, com um único árbitro final: o mercado de títulos do Tesouro dos EUA.
Atualmente, 51% dos componentes do Russell 3000 caíram mais de 20% desde seus máximos de junho, entrando oficialmente em mercado de urso; a mediana das ações do S&P 500 está 16% abaixo de sua máxima em 52 semanas, e a amplitude do mercado está no nível mais baixo desde o estouro da bolha pontocom. Enquanto isso, o rendimento do título do Tesouro norte-americano de 10 anos retornou a 5,25%, o índice MOVE — que mede a volatilidade desses títulos — superou 100, e o índice de medo (VIX) permanece abaixo de 15, gerando uma rara divergência entre as volatilidades acionária e cambial, aumentando a vigilância do mercado.
A conclusão de Wilson é: se a volatilidade dos títulos não diminuir, o S&P 500 pode cair para 6.800–7.300 pontos no próximo mês, seguido por uma recuperação de fim de ano; se a volatilidade cair primeiro, a alta nas ações individuais elevará tanto o índice quanto sua amplitude.
Metade das ações está profundamente em mercado de urso; índice 'superavaliado' esconde colapso interno
Superficialmente, o índice S&P 500 ainda opera perto de máximas históricas, mas os danos internos ao mercado são graves.
Wilson destacou, na mais recente edição do relatório 'Aquecimento Semanal', que 51% dos componentes do Russell 3000 caíram cumulativamente mais de 20% desde seus máximos de junho, piorando frente aos 'mais de 40%' registrados duas semanas antes. Paralelamente, o P/L futuro do S&P 500 caiu para cerca de 19 vezes, igualando a mínima observada na fase mais intensa do conflito com o Irã, em março deste ano.
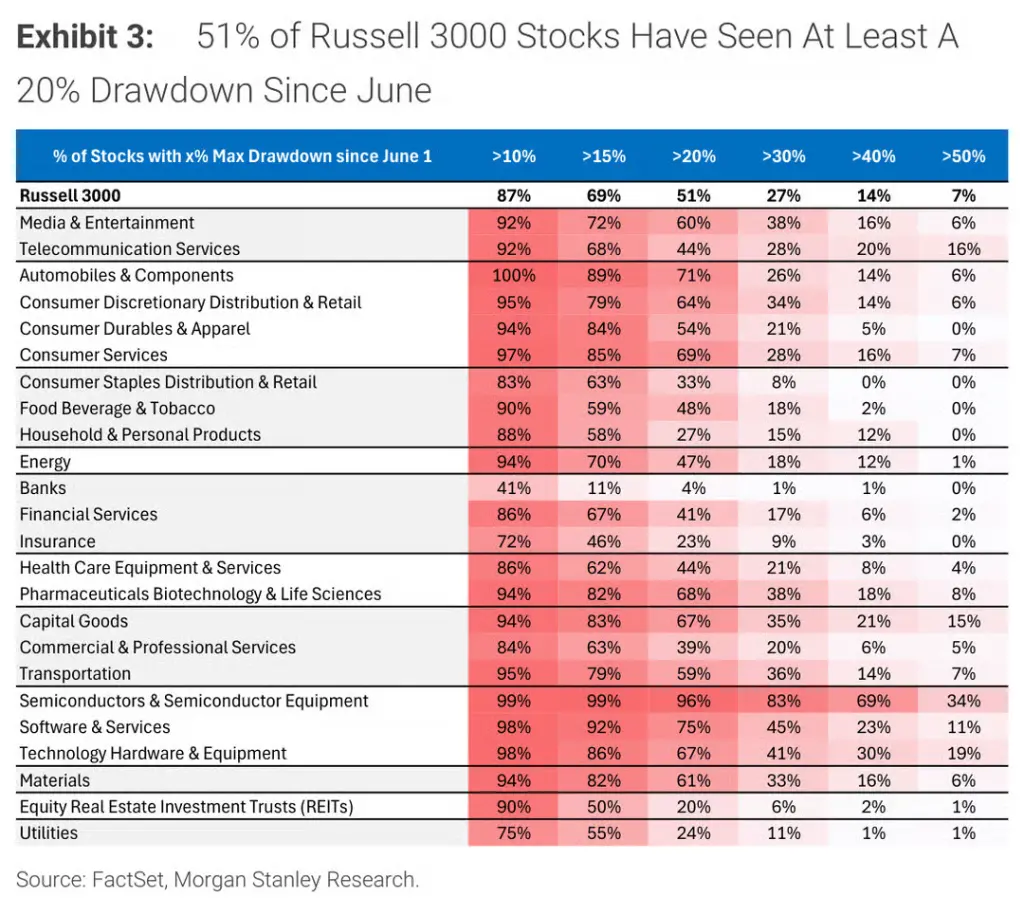
Por setor, os danos são extremamente desiguais: no setor de semicondutores, 96% das ações caíram mais de 20% desde os máximos de junho, sendo 69% com queda superior a 40%; no automotivo, 71% caíram mais de 20%, e todas as ações do setor recuaram ao menos 10%; no setor de software, essa proporção é de 75%. O setor bancário é exceção, com apenas 4% das ações apresentando quedas semelhantes.
Wilson caracteriza essas áreas fortemente afetadas como 'vencedores típicos do início do ciclo': as ações de semicondutores e automotivas superaram significativamente o mercado entre a mínima da recessão rolante em abril de 2025 e junho de 2026, mas o Morgan Stanley já sinalizava, desde junho, que a amplitude das revisões de lucros desses vencedores havia atingido o pico, indicando transição do início para o meio do ciclo, com fatores de qualidade ganhando destaque. A mudança hawkish do Fed é outro sinal clássico dessa transição.
Dados do Goldman Sachs reforçam esse diagnóstico. Segundo Peter Callahan, estrategista TMT do Goldman Sachs, a mediana das ações do S&P 500 está atualmente 16% abaixo de sua máxima em 52 semanas, e a amplitude do mercado caiu ao nível mais baixo desde o estouro da bolha pontocom. O Goldman Sachs já alertava, desde 1º de maio, que a forte queda na amplitude 'historicamente precede, com frequência, correções acima da média no S&P 500 nos próximos 6 a 12 meses'; cinco meses depois, esse indicador continua se deteriorando.
O gatilho do colapso da amplitude: Jackson Hole, não os preços do petróleo
A deterioração da amplitude não ocorreu da noite para o dia, e a análise temporal de Wilson é particularmente crítica.
Durante o verão, a proporção de componentes do S&P 500 acima da média móvel de 200 dias subiu de 59% no fim de maio para cerca de 75%, mesmo com alta dos preços do petróleo e dos rendimentos dos títulos do Tesouro dos EUA — ou seja, a amplitude continuava melhorando. Contudo, essa tendência inverteu bruscamente após a reunião anual do banco central global em Jackson Hole, no final de agosto, e hoje está em 49%.
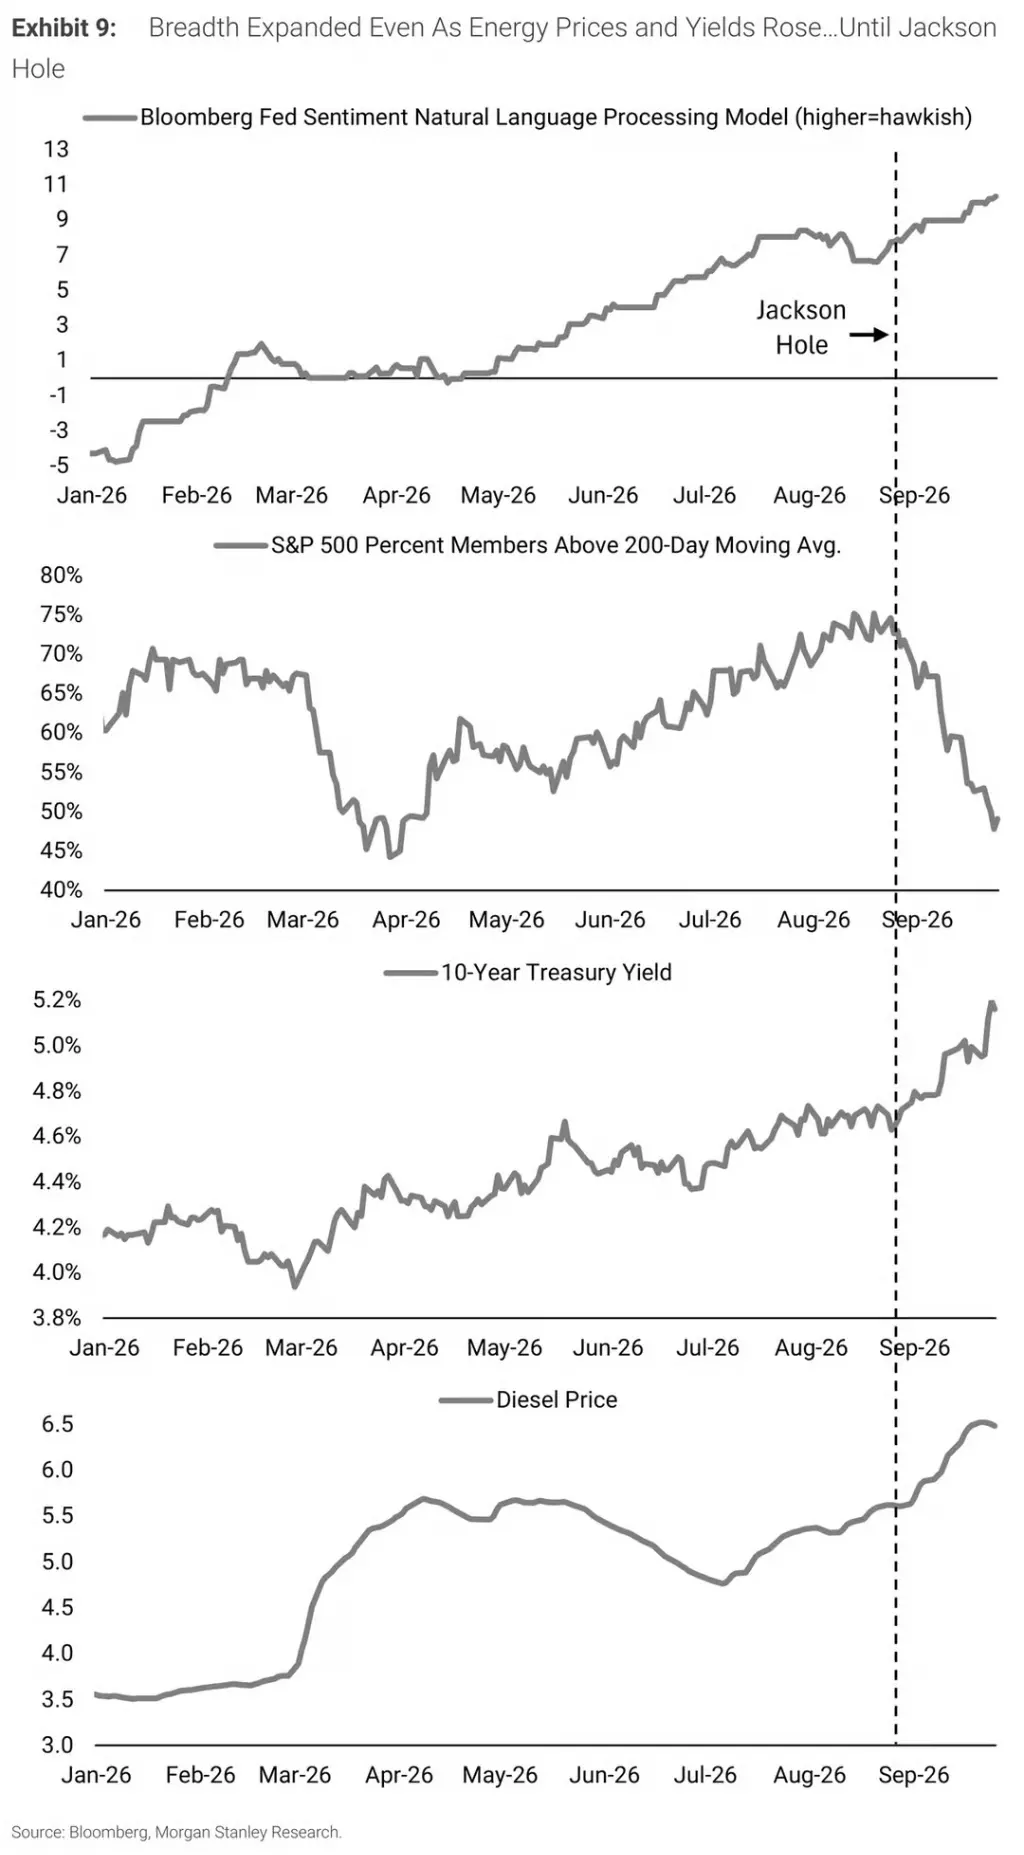
Wilson afirmou claramente que a súbita contração da amplitude não foi provocada pela alta dos preços do petróleo, mas sim pelo mercado começar a assimilar uma postura mais hawkish do Fed após Jackson Hole.
A mesma mudança é claramente visível no mercado de taxas de juros. A aceleração do crescimento do PIB nominal e a alta dos preços da energia elevaram os rendimentos na primeira metade do ano, mas, desde o final de agosto, a nova alta dos rendimentos reflete cada vez mais a virada hawkish do Fed — e essa virada ocorre num cenário de forte crescimento econômico, o que não é necessariamente ruim para o mercado acionário em geral, mas afeta a direção predominante do mercado.
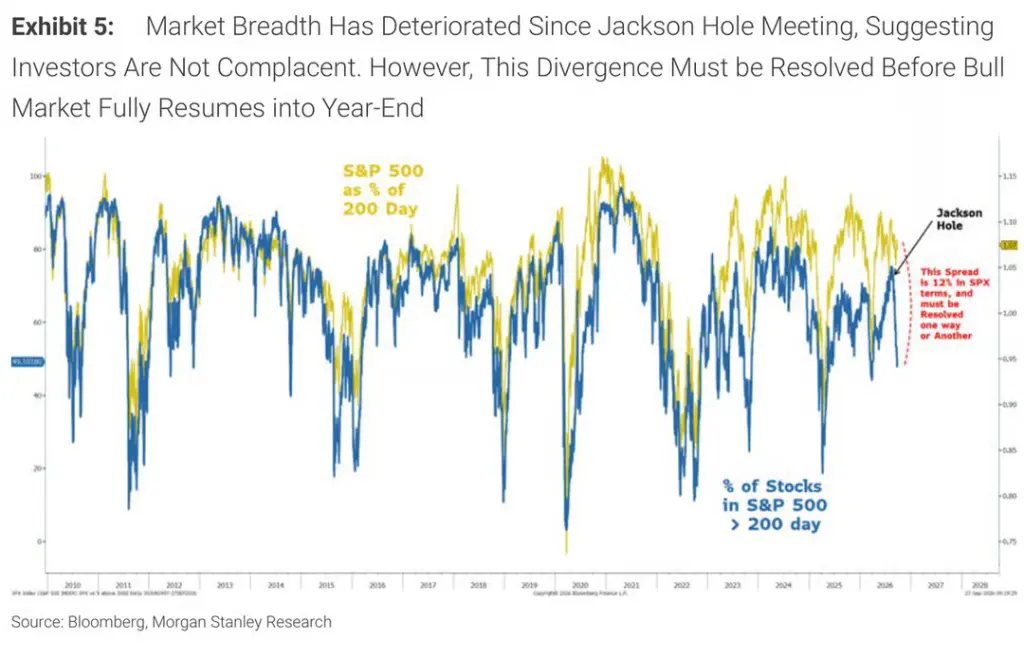
Estatísticas do estrategista da BTIG Jonathan Krinsky trazem outra dimensão de evidência: segundo dados citados pela Bloomberg, houve este ano 57 dias úteis em que preço e amplitude se moveram em direções opostas, igualando o recorde mais alto dos últimos 30 anos, com quatro meses e meio restantes até o fim do ano.
Wilson quantifica a atual divergência entre índice e amplitude como «uma lacuna de cerca de 12% no S&P 500 que precisa ser fechada de alguma forma».
Fundamentos não estagnaram, mas compressão de valuation já começou
No entanto, apesar da deterioração da amplitude de mercado, Morgan Stanley e Goldman Sachs raramente chegaram a um consenso sobre julgamentos fundamentais: a atual fraqueza do mercado não se deve à deterioração dos fundamentos, mas sim ao efeito da compressão de valuation.
Wilson destacou que a amplitude das revisões de lucro por ação (LPA) do S&P 500 é de 25%, bem acima dos 7% do Russell 2000 — índice de menor qualidade — e que o crescimento de LPA da ação mediana está na faixa de 10% a 15%. «O índice permanece estagnado desde início de junho, não por uma interrupção nos lucros, mas porque os valuations absorveram o choque.»
Segundo a Goldman Sachs, citando seus próprios dados, o LPA do S&P 500 cresceu 51% no ano no segundo trimestre, e o múltiplo P/L futuro caiu de cerca de 23 para cerca de 19 vezes; o preço-alvo da Goldman Sachs para 12 meses, de 8700 pontos, exclui quase totalmente qualquer contribuição da expansão de valuation.
Vale notar que a previsão da Morgan Stanley para o LPA de 2026 é de US$ 339, cerca de 6% abaixo da expectativa de consenso de mercado de US$ 361 — mesmo esse estrategista, que insiste que «os lucros estão sustentando o mercado», tem uma previsão claramente inferior ao consenso.
Volatilidade dos Títulos do Tesouro dos EUA: a variável final que determina a direção do mercado
Wilson atribui a situação atual a dois cenários, ambos dependentes exclusivamente de se a volatilidade dos títulos do Tesouro dos EUA conseguir diminuir.
Cenário Um: se a volatilidade dos títulos permanecer alta, a amplitude de mercado e os preços do índice «se encontrarão no meio-termo» no próximo mês, ou seja, o S&P 500 enfrentará pressão de correção de cerca de 6%, correspondendo a um nível de índice de aproximadamente 7300 pontos, após o que pode-se esperar uma forte recuperação de fim de ano.
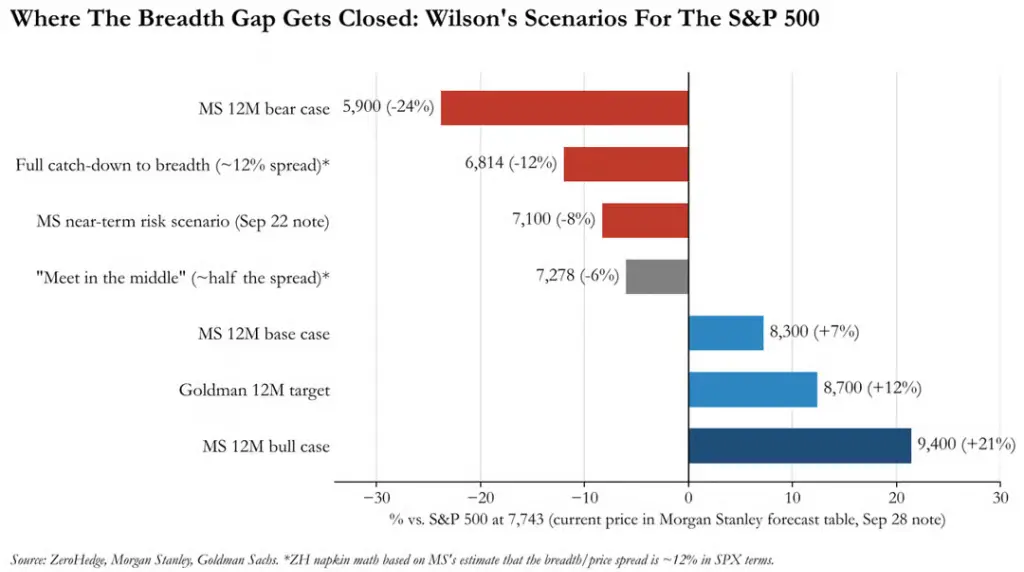
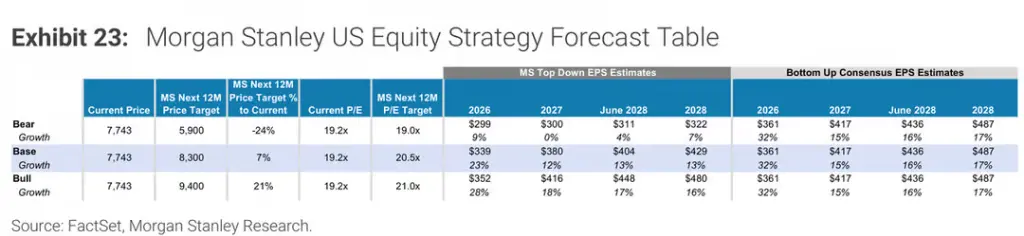
Cenário Dois: se a volatilidade dos títulos diminuir primeiro, a amplitude individual das ações acompanhará os preços do índice, impulsionando ambos para cima juntos.
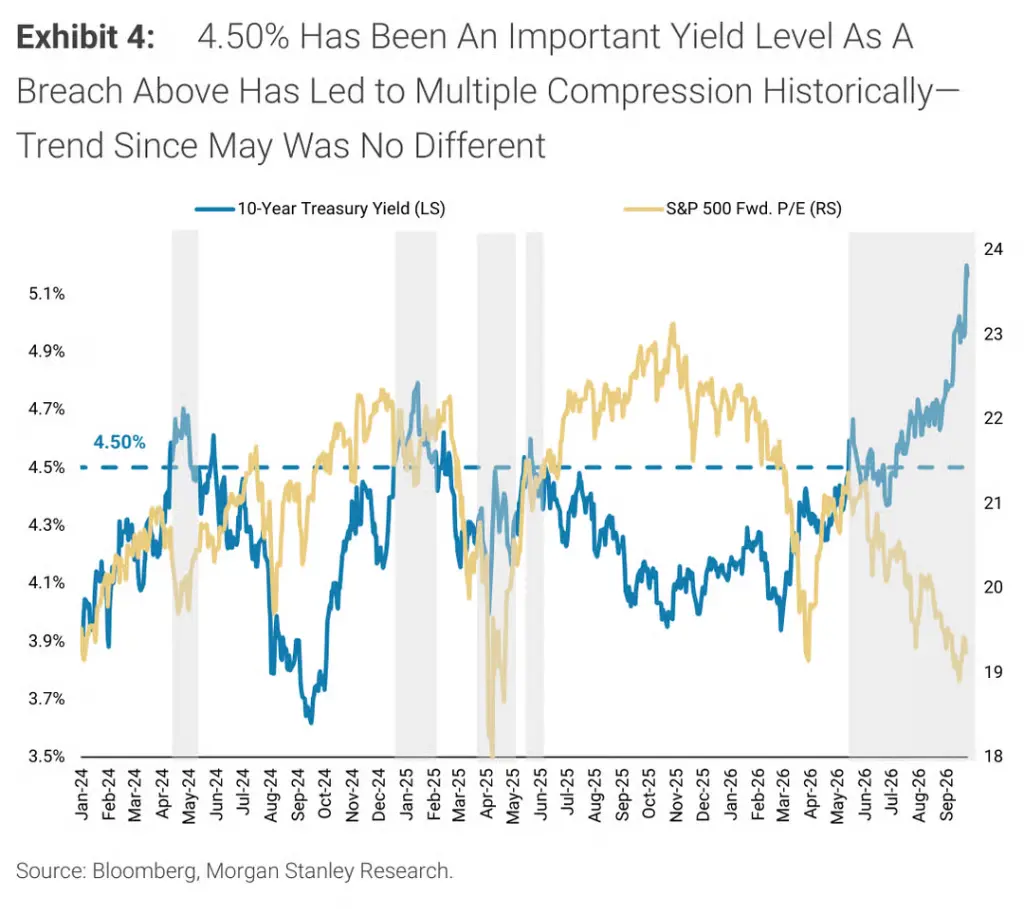
Wilson há muito considera 4,50% o ponto crítico em que a taxa do título do Tesouro dos EUA com vencimento em 10 anos exerce forte pressão sobre os valuations acionários. Após essa taxa ter ultrapassado esse patamar em maio, o múltiplo P/L futuro do S&P 500 continuou a cair. Na última sexta-feira, a taxa do título com vencimento em 10 anos retornou a 5,25%, eliminando todos os ganhos posteriores à divulgação dos dados de empregos não agrícolas.
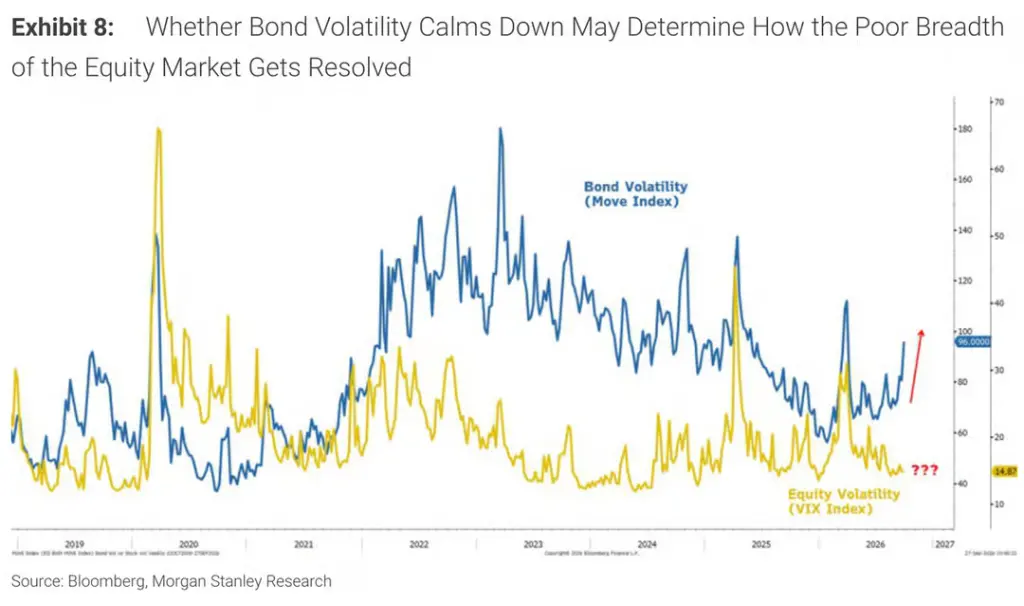
O índice MOVE, que mede a volatilidade dos títulos do Tesouro dos EUA, está atualmente acima de 100, enquanto o VIX permanece abaixo de 15. Wilson observou: «É impressionante a calma do VIX durante o recente colapso da amplitude e dos valuations», marcando essa divergência anormal com um ponto de interrogação vermelho. Ele acredita que a sincronização — ou não — da volatilidade acionária e dos títulos, e o momento em que isso ocorrer, determinará, em última instância, como a lacuna entre amplitude e índice será fechada.
«Opções Put Walsh»: existem, mas ninguém sabe o preço de exercício
Vale destacar que Wilson analisou especificamente o impacto do novo presidente do Fed, Walsh, na precificação de mercado em seu relatório.
Desde Jackson Hole, o rendimento do Treasury norte-americano de 2 anos subiu quase 60 pontos-base, e o mercado interpreta os sinais divulgados por Walsh como: a inflação não só precisa cair, mas deve fazê-lo “com rapidez suficiente”. O aumento da taxa em setembro reforçou ainda mais essa reação.
No entanto, Wilson acredita que o mercado de títulos pode estar exagerando. “Na nossa visão, o mercado de títulos pode ter adotado recentemente uma postura excessivamente hawkish.” Ele também observou que o prêmio de prazo está atualmente desempenhando bem seu papel, aliviando parcialmente as preocupações do mercado com a sustentabilidade fiscal ou com o risco de o Fed ficar significativamente atrasado na curva.
Mais criticamente, Wilson oferece uma interpretação única da postura monetarista do presidente do Fed, Walsh:
“O mercado pode estar prevendo um número excessivo de aumentos de taxa no próximo ano, ao mesmo tempo que subestima a disposição de Walsh de usar o balanço para financiar déficits ou estabilizar as condições financeiras ao primeiro sinal de dificuldade. Nossa avaliação é que Walsh fornecerá liquidez quando necessário, mas o mercado pode querer testar inicialmente sua determinação. A recente alta dos rendimentos e da volatilidade dos títulos é um passo nessa direção.”
Ou seja, as chamadas “opções de put de Walsh” existem objetivamente, mas seu preço de exercício ainda é incerto, e o mercado parece estar ativamente buscando esse valor.
Wilson recomenda manter-se em ações de qualidade de grandes capilares, aguardando oportunidades de entrada
Neste momento, Wilson recomenda manter-se em ações de qualidade de grandes capilares, especialmente empresas com poucos ativos tangíveis e revisões positivas nos lucros, focando em fatores de qualidade e eficiência operacional, como altos rendimentos de fluxo de caixa livre, baixos acréscimos contábeis e alta receita por funcionário.
Se o índice realmente recuar, completando o “ajuste que vem ocorrendo silenciosamente há meses”, Wilson acredita que será o momento ideal para aumentar a exposição a ações de maior risco, com uma janela temporal de cerca de um mês.
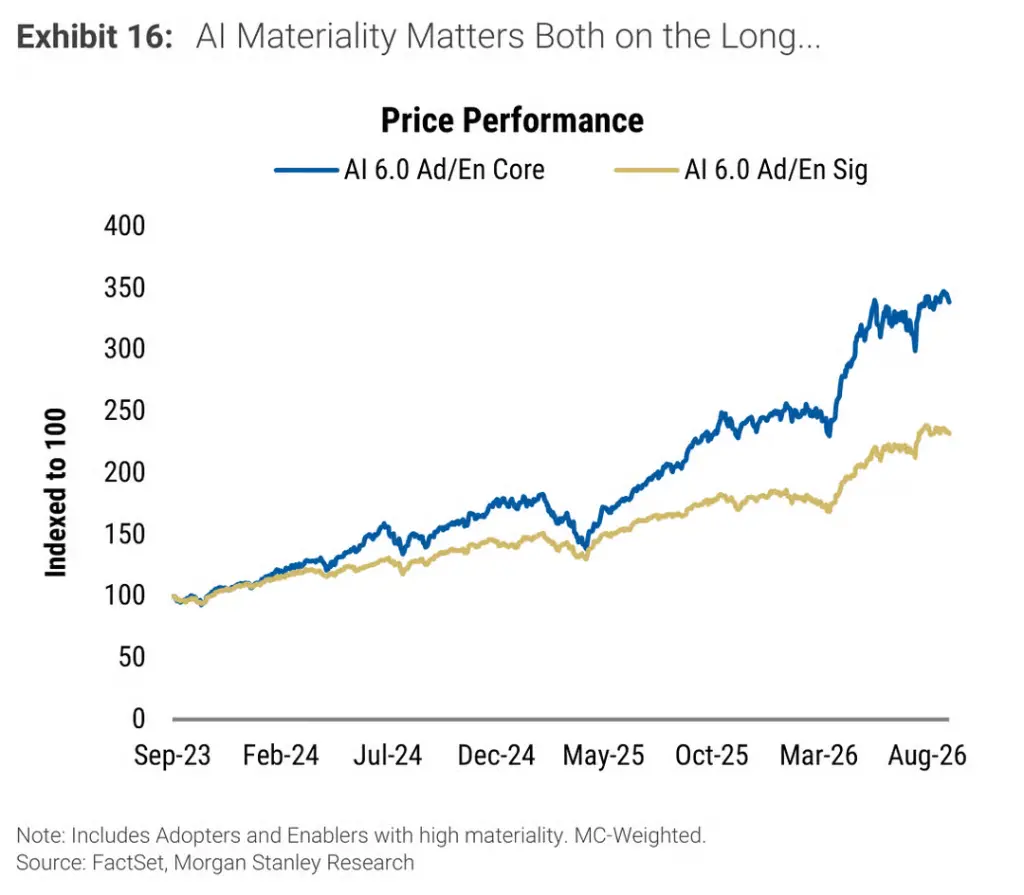
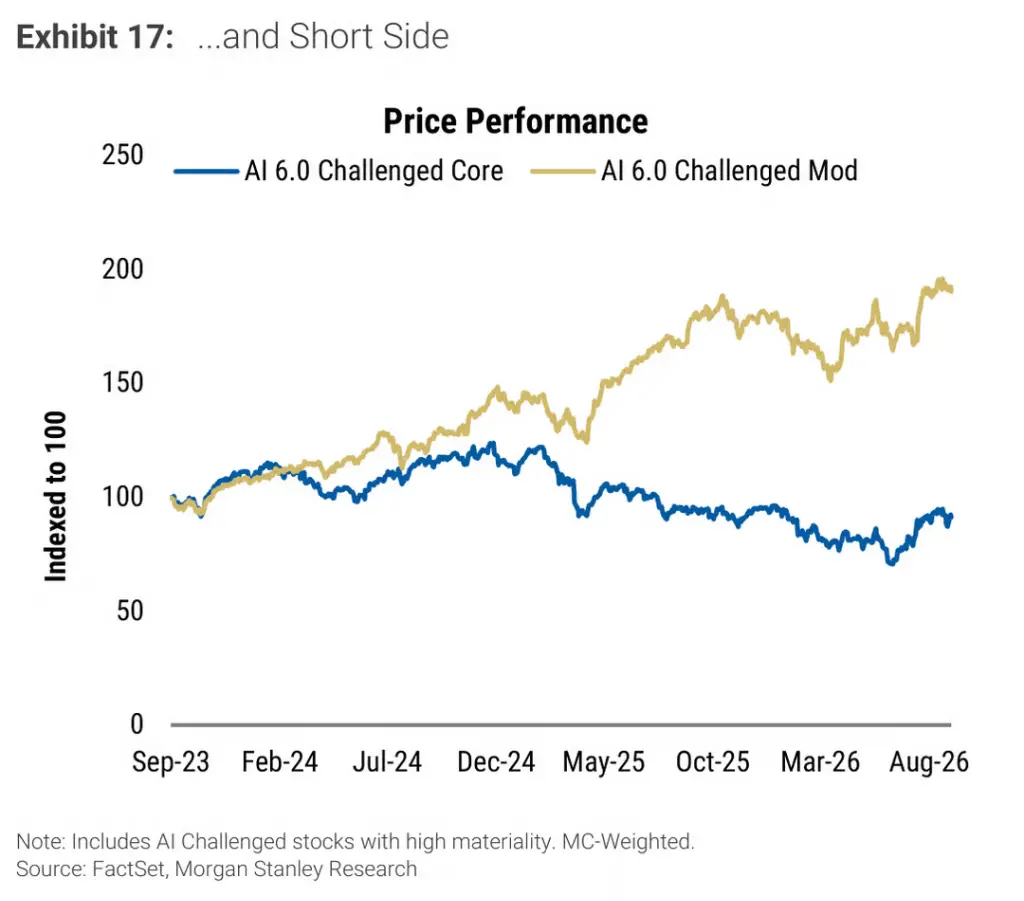
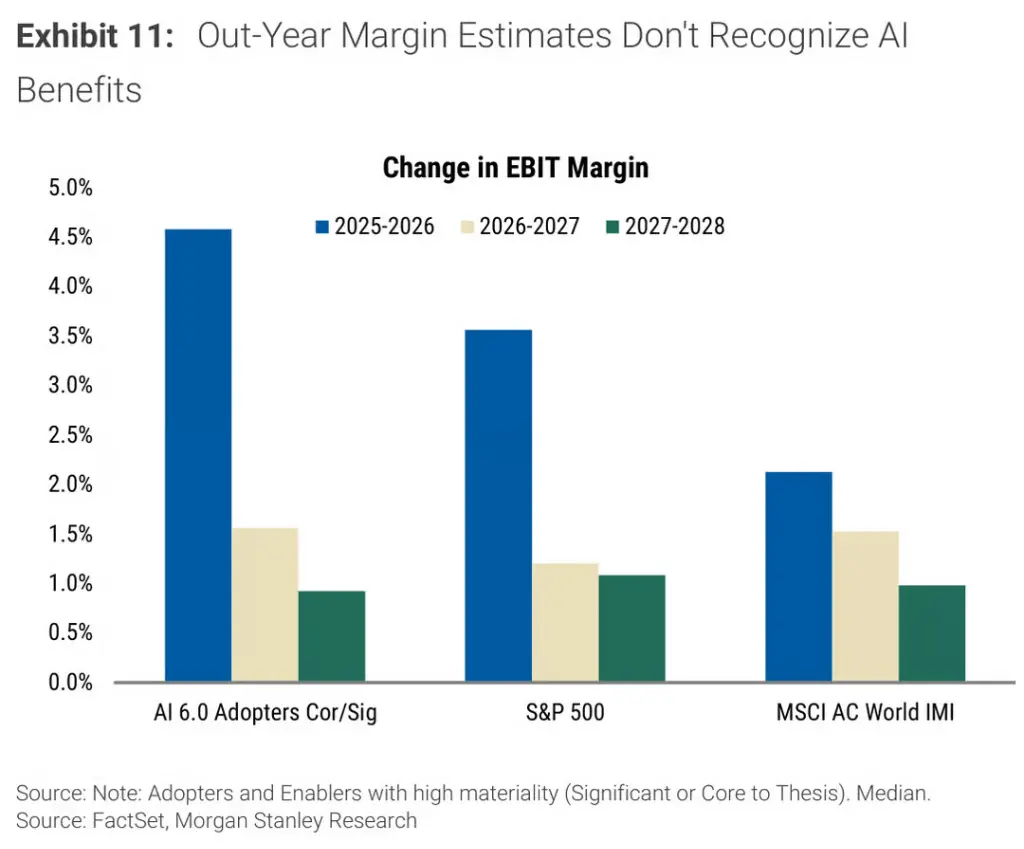
Quanto aos temas de IA, a sexta análise de cenário de IA da analista da Morgan Stanley, Michelle Weaver, com cerca de 3.600 ações globais, mostra que o mercado está migrando de “habilitadores de IA” para “adotantes de IA”. Espera-se amplamente que os adotantes fortemente correlacionados à IA ampliem suas margens EBIT em 4,6% entre 2025 e 2026, superando o nível geral do S&P 500; contudo, essa vantagem praticamente desaparece nas previsões de longo prazo, indicando que os analistas já incorporaram o dividendo inicial da IA às avaliações, mas ainda não precificaram plenamente sua sustentabilidade.
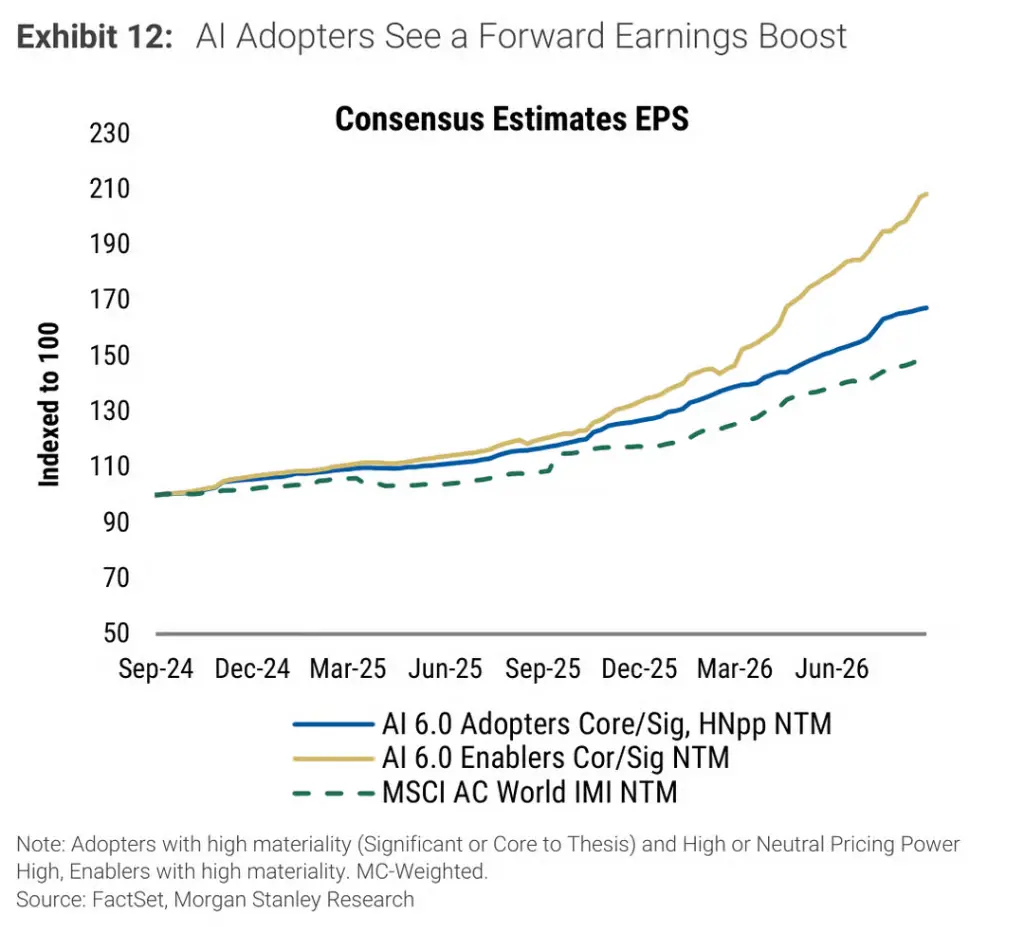
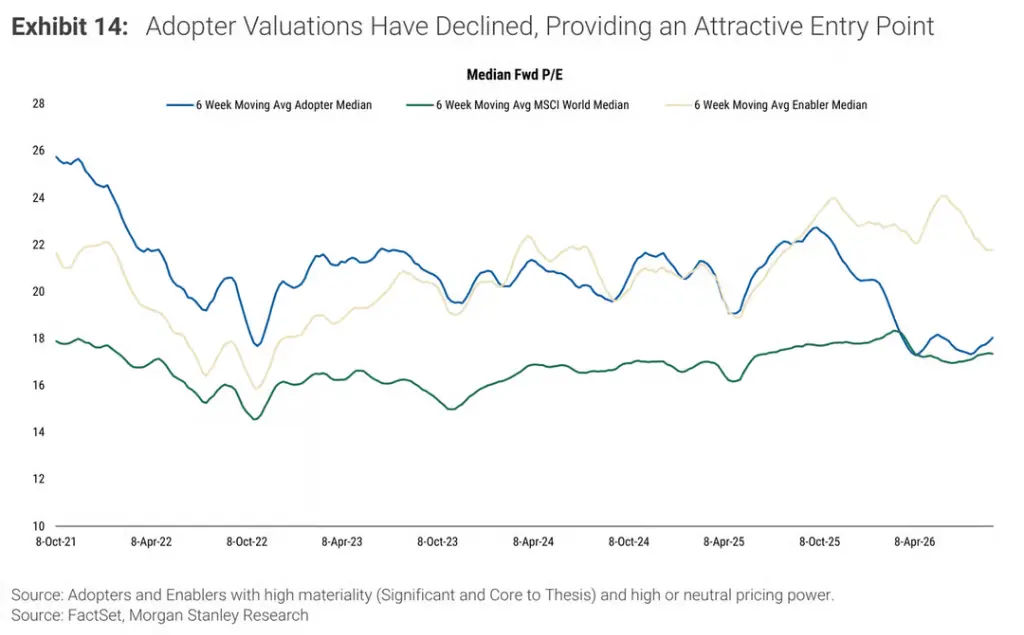
Na frente de valuation, o EPS futuro de 12 meses dos adotantes fortemente correlacionados à IA subiu cerca de 70% em dois anos (enquanto os habilitadores subiram mais do que o dobro), mas o adotante mediano negocia atualmente a apenas 18 vezes o P/L projetado, equivalente ao Índice MSCI World e bem abaixo das 22 vezes dos habilitadores.
Além disso, empresas com “IA central na lógica de investimento” superam em 107% as empresas com “impacto significativo apenas”; já as empresas que enfrentam ameaças nucleares de IA subperformam em cerca de 161% aquelas com impactos moderados, indicando que a precificação do impacto da IA pelo mercado tornou-se cada vez mais refinada.