Transformação Épica da Indústria de Criptomoedas: Da Narrativa de Euforia à Negociação de Ativos Reais
 Tapbit Wire
Resumo rápido
1. Conflitos repetidos entre EUA e Irã elevaram os preços do petróleo; os preços da gasolina impulsionaram as expectativas inflacionárias, e o Banco Central dos EUA realizou seu primeiro aumento de juros desde 2023 em setembro.
2. O Bitcoin seguiu a mesma tendência das ações de tecnologia representadas pelo Nasdaq, desvinculou-se do ouro, e os preços do petróleo e as taxas de juros permanecem as principais variáveis que afetam o Bitcoin.
3. Em um terceiro trimestre repleto de notícias negativas, o Bitcoin subiu 42%, mas o capital entrou principalmente por meio de ETFs, e o mercado de memes encerrou-se definitivamente.
4. Nas cadeias corporativas da Robinhood e da Circle, a negociação continua dominada por memes, e novas classes de ativos ainda não foram introduzidas nessas plataformas.
5. Este mercado de alta de ativos reais tokenizados (RWA) reflete-se principalmente em contratos perpétuos RWA de ações e outros ativos, constituindo a principal fonte de volume adicional de negociação para a indústria cripto em 2026.
6. Tokens com receita de protocolo e recompras contínuas superaram significativamente outras altcoins no terceiro trimestre, e a sustentabilidade dessa receita tornar-se-á um critério de seleção mais importante.
Prefácio
No terceiro trimestre de 2026, o Banco Central dos EUA aprovou, por unanimidade (12 a 0), seu primeiro aumento de juros desde 2023; o Senado norte-americano rejeitou, por 49 a 50 votos, a moção processual sobre a Lei CLARITY; o petróleo Brent ultrapassou US$ 100 duas vezes e fechou em US$ 108,50 em 28 de setembro; o rendimento dos títulos do Tesouro norte-americano de 10 anos atingiu 5,25% em 28 de setembro, o maior desde junho de 2007. Contudo, mesmo num trimestre marcado por uma sucessão constante de notícias negativas, o mercado de criptomoedas registrou ganhos expressivos. Nesse período, o Bitcoin recuperou-se de uma mínima de 21 meses de cerca de US$ 57.800, no início de julho, atingindo US$ 87.397 em 21 de setembro — alta de cerca de 51% — antes de recuar para aproximadamente US$ 83.000 em 28 de setembro; os fluxos líquidos acumulados nos ETFs norte-americanos de Bitcoin à vista passaram de saídas líquidas para entradas líquidas em setembro; o índice Nasdaq Composite fechou em 27.122,09 em 21 de setembro, seu maior fechamento histórico desde junho.
Abordaremos este tema em três partes: como o conflito EUA-Irã se transmitiu, via preços do petróleo, inflação e taxas de juros, aos mercados financeiros, e como ações, ouro e Bitcoin se comportaram nesse contexto; a recuperação do mercado cripto no terceiro trimestre e quais ativos efetivamente são negociados nas cadeias corporativas lançadas pela Robinhood e pela Circle; e o caminho da indústria cripto rumo à integração de ativos reais tokenizados (RWA).
Ambiente Macroeconômico: Dos Preços do Petróleo às Taxas de Juros
As mudanças no ambiente macroeconômico deste trimestre podem ser vistas como uma cadeia única: escalada repetida do conflito EUA-Irã → aumento dos preços do petróleo → preços da gasolina pressionam a inflação e as expectativas inflacionárias → Banco Central eleva as taxas de juros e os rendimentos dos títulos sobem → ativos financeiros como ações, ouro e Bitcoin oscilam em preço.
Em julho e setembro, o conflito EUA-Irã intensificou-se duas vezes, levando o petróleo Brent de US$ 73,74 no fim de junho para US$ 108,35 em meados de setembro; em agosto, os preços da gasolina subiram 27,4% no ano, o IPC geral avançou 0,4% no mês e as expectativas inflacionárias dos consumidores para um ano atingiram 4,6%; o Banco Central elevou as taxas em 25 pontos-base em setembro, com 16 dos 19 funcionários envolvidos nas projeções de juros (dos quais 12 têm direito a voto) prevendo outro aumento até o fim do ano; o rendimento dos títulos de 10 anos atingiu 5,25% em 28 de setembro, e o de 30 anos chegou a 5,56% em 29 de setembro. Sempre que os preços do petróleo recuavam, ações e Bitcoin subiam; sempre que o conflito se agravava, os três ativos sofriam pressão simultânea. Em 21 de setembro, os preços do petróleo caíram abaixo de US$ 100, e o Nasdaq e o Bitcoin atingiram máximas parciais no mesmo dia; em 26 de setembro, Trump rejeitou o plano iraniano de reabrir o estreito, e em 28 de setembro os preços do petróleo voltaram a US$ 108, com queda simultânea do Nasdaq, do ouro e do Bitcoin. Analisaremos cada elo dessa cadeia individualmente para compreender como o ambiente macroeconômico afeta, por fim, os mercados financeiros e as criptomoedas.
Conflito EUA-Irã, Preços do Petróleo e Inflação
Ao final do segundo trimestre, as negociações entre EUA e Irã progrediram, os navios-tanque retomaram a travessia do Estreito de Ormuz e o petróleo Brent fechou em US$ 73,74 em 24 de junho — a menor cotação desde o início do conflito, em 28 de fevereiro. No terceiro trimestre, o conflito intensificou-se repetidamente, e os preços do petróleo dispararam em sincronia.
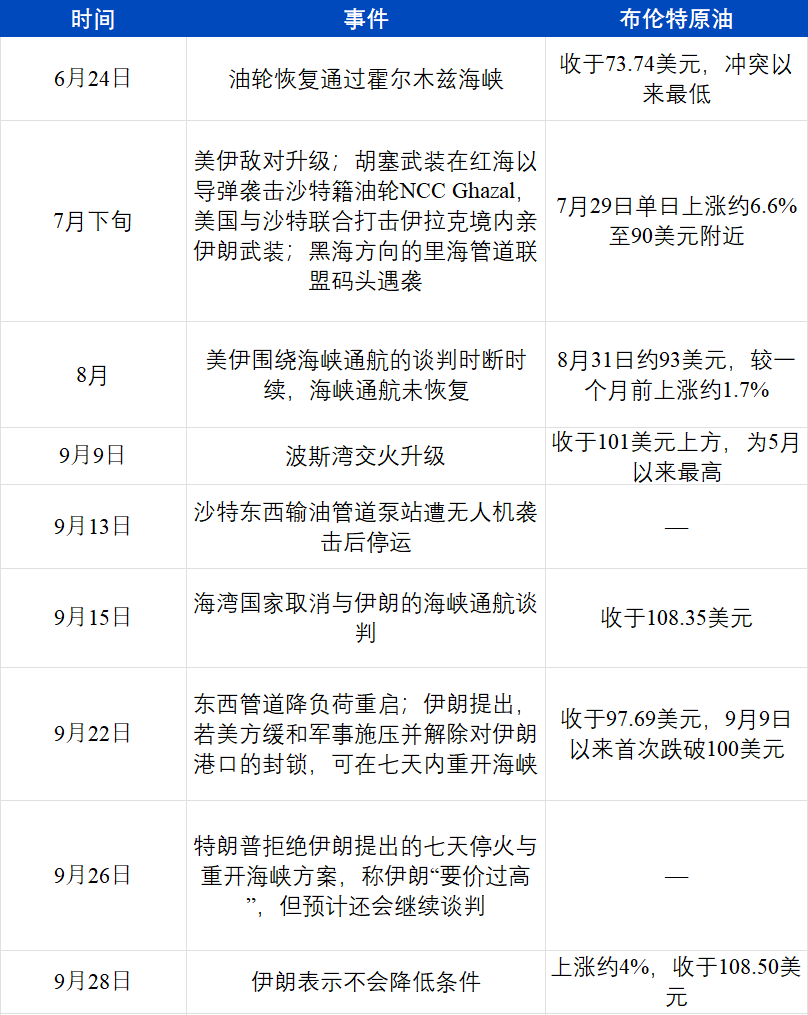
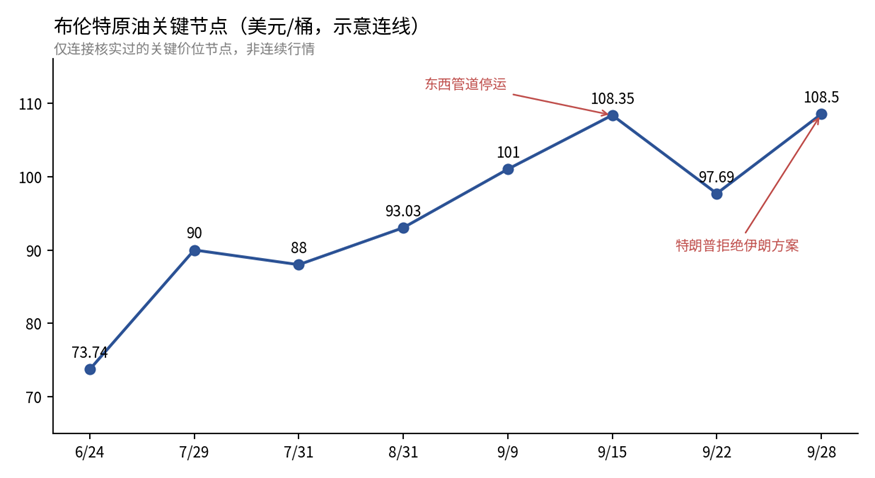
Principais Marcos do Petróleo Brent no 3º Trimestre de 2026 (compilado pela ArkStream)
Os aumentos nos preços do petróleo refletiram-se inicialmente nos preços da gasolina. Em agosto, os preços norte-americanos da gasolina subiram 3,9% no mês e 27,4% no ano, contribuindo com mais de um terço do aumento mensal do IPC geral; o subíndice de energia subiu 2,1% no mês.
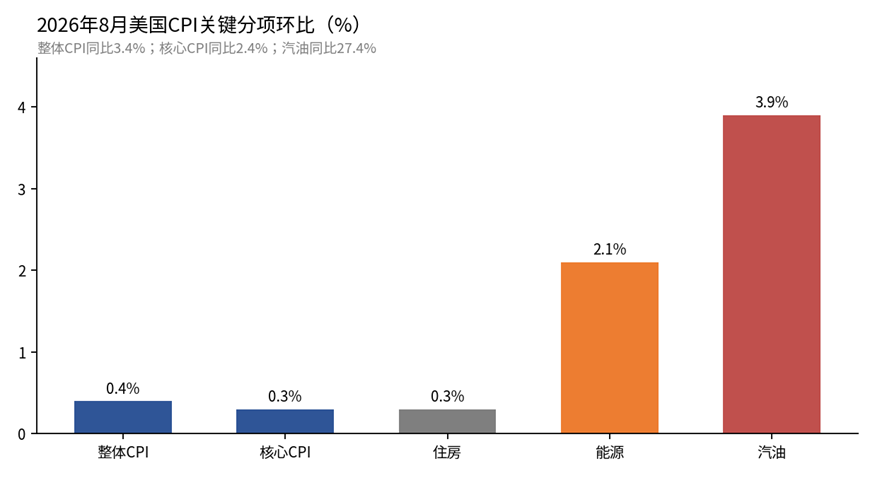
Principais componentes do IPC norte-americano de agosto de 2026 (MoM) – Departamento de Estatísticas Trabalhistas dos EUA, compilado pela ArkStream
Os dados sobre emprego também causaram um forte impacto no mercado: em agosto, os empregos não agrícolas aumentaram em 162.000, contra uma estimativa consensual de apenas cerca de 53.000, o melhor desempenho mensal desde março, com a taxa de desemprego estável em 4,1% e aproximadamente 7 milhões de desempregados.
À medida que os dados sobre empregos não agrícolas foram divulgados, as expectativas inflacionárias já haviam sido precificadas pelos mercados financeiros. A leitura final de setembro da Universidade de Michigan mostrou as expectativas inflacionárias dos consumidores para um ano em 4,6%, o nível mais alto desde junho; as expectativas inflacionárias para cinco anos subiram de 3,3% por três meses consecutivos para 3,4%. O índice de confiança do consumidor caiu para 48,1, com os entrevistados citando repetidamente a alta dos preços dos combustíveis como fonte de pressão. As expectativas inflacionárias no mercado de títulos mantiveram-se relativamente estáveis, com a taxa de inflação implícita em títulos de 10 anos em 2,33% em setembro, bem abaixo do pico de 3,02% em abril de 2022; famílias e investidores em títulos divergiram em suas avaliações sobre a inflação.
Aumentos nas Taxas de Juros e Expectativas de Aumentos
Após a divulgação dos dados sobre inflação e emprego, o Banco Central dos EUA concluiu um aumento nas taxas de juros em setembro.
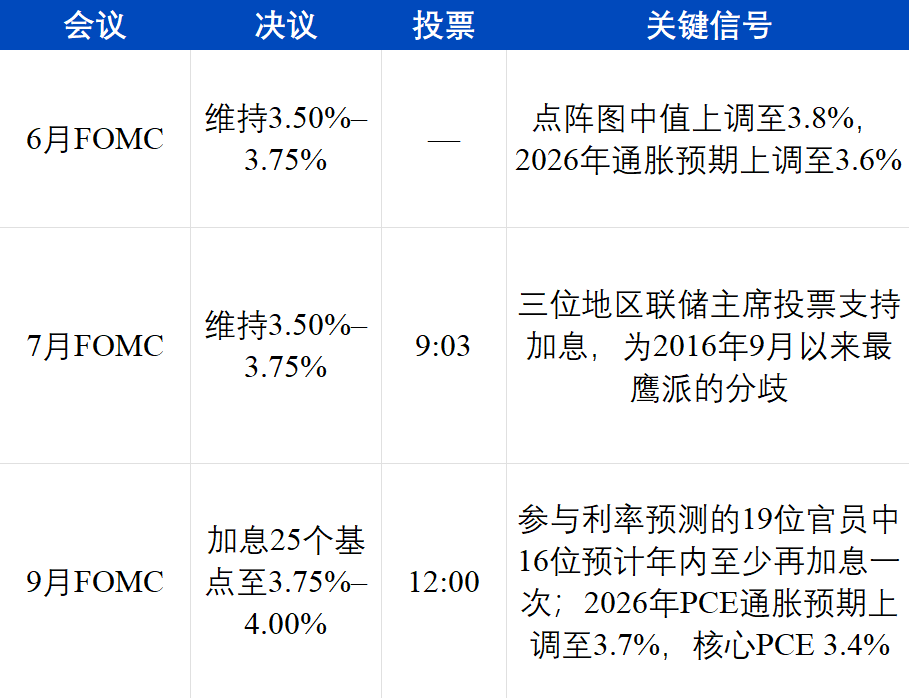
A postura do Fed tornou-se progressivamente mais clara ao longo de três reuniões. A declaração de julho descreveu a atividade econômica como 'expandindo a um ritmo sólido', com a inflação 'ainda relativamente elevada em relação à meta de 2%', atribuindo-a a choques de oferta impulsionados pela energia; as atas da reunião de julho indicaram que os dirigentes acreditavam que novos aumentos nas taxas seriam necessários caso a inflação não diminuísse. A declaração da resolução de setembro afirmou: 'A inflação permanece elevada, e a ação política de hoje apoiará um retorno mais oportuno da inflação à meta de 2%.' Com a economia em expansão, o desemprego em torno de 4,1% e a inflação acima da meta, o Fed encerrou sua abordagem de 'espera e observação' com base nesses fatores.
A perspectiva do Fed sobre a inflação futura foi igualmente pessimista. Suas projeções econômicas de setembro elevaram a inflação PCE de 2026 de 3,6% para 3,7% e adiaram o prazo para o retorno da inflação à meta de 2% para 2029; 16 dirigentes esperavam pelo menos mais um aumento nas taxas dentro do ano, quatro esperavam dois aumentos adicionais, e a maioria projetou que as taxas permaneceriam acima dos níveis atuais até o final de 2027. Antes da reunião de setembro, um aumento nas taxas já era amplamente precificado pelo mercado, e a volatilidade pós-decisão decorreu principalmente desse conjunto de projeções: taxas de juros acima de 4% poderiam persistir até 2027. O mercado segue essa tendência: em 28 de setembro, o CME FedWatch indicava cerca de 94% de probabilidade de ao menos mais um aumento nas taxas antes do fim do ano e aproximadamente 70% de probabilidade de um aumento em outubro.
A ArkStream Capital acredita que o aumento nas taxas de setembro confirmou nosso julgamento no segundo trimestre: esta rodada de inflação é impulsionada principalmente por fatores de oferta, como os preços do petróleo. Aumentos nas taxas não tornam o estreito navegável, e a duração dos altos níveis de juros provavelmente será prolongada.
Mercados Financeiros: Ações norte-americanas, Ouro e Bitcoin
As mudanças nas taxas de juros e nos preços do petróleo acabaram impactando os preços de três tipos de ativos.
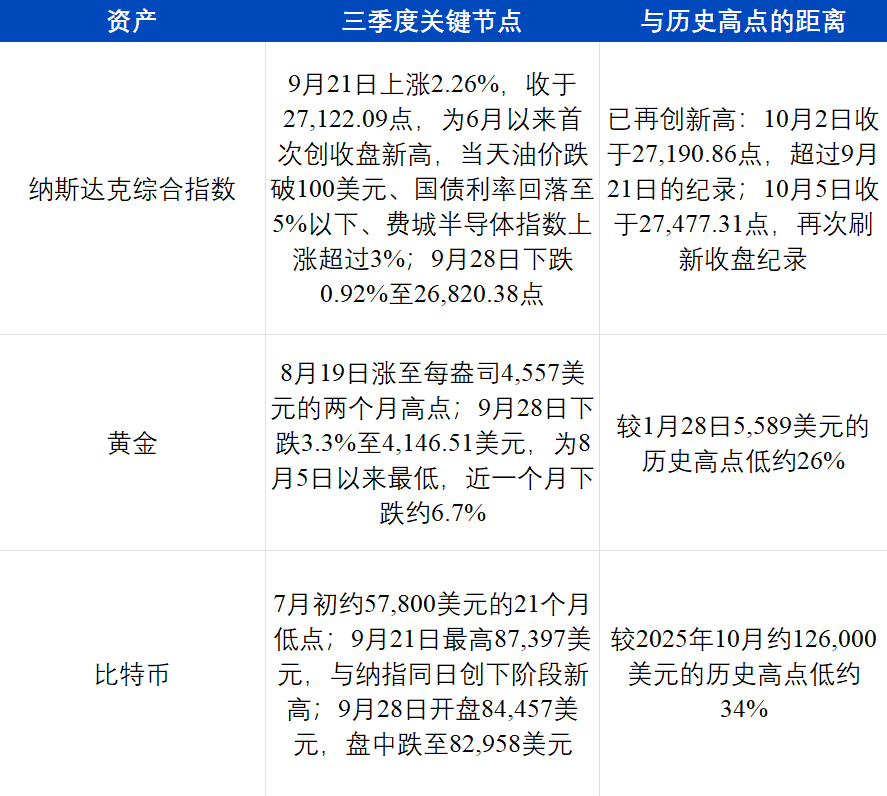
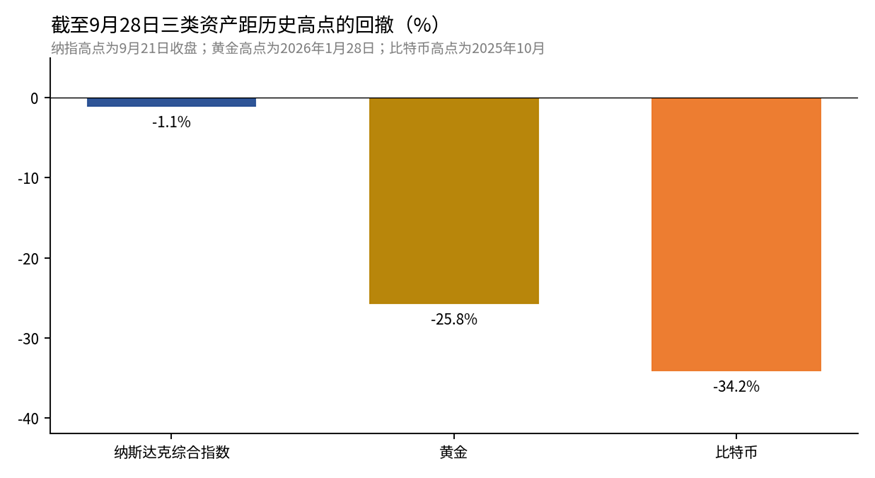
Quedas do Nasdaq, ouro e Bitcoin em relação às máximas históricas até 28 de setembro de 2026 (compilado pela ArkStream)
Os três tipos de ativos não se moveram da mesma forma em setembro. Bitcoin e Nasdaq atingiram máximas parciais no mesmo dia, 21 de setembro, e caíram juntos em 28 de setembro; o ouro enfraqueceu ao longo de todo o mês. A alta do Nasdaq em 21 de setembro foi impulsionada por ações de semicondutores e IA: a Meta subiu cerca de 11% naquele dia, AMD e Intel subiram entre 8% e 11%, e a capitalização de mercado da AMD alcançou US$ 1 trilhão. Em 28 de setembro, o S&P 500 caiu 0,77%, atingindo 7.683,69 pontos, o Nasdaq caiu 0,92% e o Dow Jones caiu 0,67%, enquanto o petróleo Brent subiu cerca de 4% naquele dia. Trata-se de um fenômeno que já ocorreu repetidamente nos últimos 12 meses: o Bitcoin desvinculou-se do ouro e passou a acompanhar mais de perto ativos de risco representados pelo Nasdaq.
Em termos de preço, o ouro atingiu uma máxima histórica de US$ 5.589 em 28 de janeiro de 2026. O Bitcoin já havia caído desde sua máxima de outubro de 2025 no mesmo período e então continuou a cair até cerca de US$ 57.800 no início de julho, com uma queda máxima de aproximadamente 54%. Seu coeficiente de correlação móvel nos últimos 12 meses foi de -0,17 e chegou a -0,88 na primavera deste ano; no mesmo período, o coeficiente de correlação do Bitcoin com as ações norte-americanas subiu de -0,68 para +0,72 em duas semanas. Agosto foi uma exceção: após o Departamento do Tesouro ampliar as recompras, intensificou-se o debate sobre a desvalorização do dólar, e o Bitcoin e o ouro subiram juntos por um tempo. O coeficiente de correlação de 90 dias da Grayscale subiu de próximo a zero para cerca de 0,5, enquanto o coeficiente de correlação de 90 dias do Bitcoin com o Nasdaq caiu de cerca de 0,6 para 0,33. Ao entrar em setembro, o ouro caiu, o Bitcoin e o Nasdaq subiram e caíram em sincronia, e os dois voltaram a se separar. Dados históricos da Glassnode indicam que essas breves inversões de correlação normalmente não duram muito tempo.
O Bitcoin desvinculou-se do ouro e passou a acompanhar o Nasdaq, e a ArkStream identifica quatro razões principais:
Compradores distintos. Os compradores mais estáveis do ouro são os bancos centrais. Em 2025, as compras oficiais globais de ouro totalizaram 863,3 toneladas, mais do que o dobro da média anual de 2010–2021, e essas compras são insensíveis ao preço; no mesmo ano, os ingressos líquidos globais em ETFs de ouro atingiram um recorde de US$ 89 bilhões. O Bitcoin não tem compras por bancos centrais, e os novos ingressos vêm principalmente de ETFs à vista e investidores institucionais. Os ativos sob gestão dos ETFs norte-americanos de Bitcoin à vista somam cerca de US$ 108,4 bilhões, cujos detentores têm grande sobreposição com os investidores em ações de tecnologia.
Reação idêntica às taxas de juros. Nem o Bitcoin nem as ações de tecnologia de crescimento pagam dividendos estáveis, e suas avaliações dependem fortemente das expectativas futuras. Quando as taxas de longo prazo sobem, ambos sofrem pressão simultaneamente; quando caem, ambos se beneficiam ao mesmo tempo. Em 21 de setembro, o Nasdaq e o Bitcoin atingiram máximas parciais simultaneamente, com as principais mudanças do dia sendo a queda do petróleo abaixo de US$ 100 e a redução dos rendimentos dos títulos do Tesouro; em 28 de setembro, ambos caíram juntos, e naquele dia o rendimento dos títulos do Tesouro de 10 anos atingiu uma máxima de 19 anos.
Outros fatores impulsionam os movimentos do ouro. O ouro também não paga juros, e taxas de juros crescentes e um dólar mais forte suprimem seus preços. A razão direta para a queda do ouro no final de setembro foi exatamente o aumento dos rendimentos dos títulos do Tesouro ao seu nível mais alto desde 2007 e a aproximação do dólar a uma máxima de dois meses; no mesmo dia, a prata caiu cerca de 4,7%, para US$ 61,27; porém, a tendência de médio e longo prazo do ouro também é afetada pelas compras de ouro por bancos centrais e pela alocação de reservas cambiais dos países — fatores irrelevantes para o Bitcoin.
Alavancagem maior. O interesse aberto em futuros e contratos perpétuos de Bitcoin foi de cerca de US$ 61,5 bilhões em setembro. Oscilações bruscas de preço desencadeiam liquidações em cascata, amplificando ganhos e perdas. Isso é mais próximo de ações de tecnologia altamente voláteis e muito distinto do ouro.
Em resumo, no nível macroeconômico, este trimestre pode ser resumido em três pontos:
1. O conflito entre EUA e Irã elevou os preços do petróleo, que por sua vez impulsionaram as expectativas de inflação. À medida que o conflito se agravou repetidamente, o petróleo Brent subiu de US$ 73,74 para acima de US$ 108, os preços da gasolina aumentaram 27,4% no ano e as expectativas de inflação ao consumidor em 12 meses atingiram 4,6%.
2. O Fed elevou as taxas e prepara nova alta, com os rendimentos dos títulos do Tesouro atingindo máximas em 19 anos. A taxa básica subiu para 3,75%–4,00%, e o mercado atribui cerca de 94% de probabilidade a outra alta até o fim do ano; o rendimento do título do Tesouro de 10 anos atingiu 5,25% em 28 de setembro, o maior desde junho de 2007.
3. O Bitcoin acompanha o Nasdaq e se desvincula do ouro. Bitcoin e Nasdaq atingiram máximas parciais no mesmo dia, 21 de setembro, e caíram no mesmo dia, 28 de setembro, enquanto o ouro caiu cerca de 6,7% no último mês.
Mercado de Criptoativos e Blockchains Corporativas
Diante da crescente pressão macroeconômica neste trimestre, o mercado de criptoativos atingiu o fundo e recuperou-se no terceiro trimestre. Analisaremos a mudança no centro de gravidade do setor por meio do desempenho de mercado, dos fluxos de fundos refletidos nos dados das plataformas de negociação e da atividade de ativos nas blockchains corporativas lançadas pela Robinhood e pela Circle.
Desempenho do Mercado de Criptoativos
Nos dois primeiros trimestres de 2026, o mercado permaneceu em fase de consolidação e recuperação, com negociações escassas e baixa apetência por alavancagem. Ao entrar em agosto, o sentimento de mercado mostrou um ponto de inflexão claro. De 18 a 19 de agosto, três desenvolvimentos positivos surgiram sucessivamente: primeiro, a secretária do Tesouro dos EUA, Bessent, anunciou que os volumes de recompra de títulos de longo prazo seriam, no mínimo, dobrados, elevando cada operação de US$ 2 bilhões para, pelo menos, US$ 4 bilhões, injetando expectativas de liquidez no mercado; segundo, a SEC dos EUA publicou um rascunho da 'Regulação de Ativos Cripto' para consulta pública, propondo permitir que emissoras de criptoativos isentem captações de até US$ 5 milhões em quatro anos ou até US$ 75 milhões anuais, com exigências de divulgação significativamente menores que as ofertas tradicionais de valores mobiliários, abrindo uma porta para emissões regulamentares no setor; terceiro, Trump reuniu executivos do setor cripto da Coinbase, Gemini, Ripple e Chainlink Labs na Casa Branca para um esforço final de avanço da Lei CLARITY, estagnada no Senado (embora a Lei CLARITY não tenha sido aprovada). A combinação desses três fatores desencadeou uma forte liquidação de posições vendidas: o Bitcoin subiu quase 8% em dois dias, aproximando-se brevemente de US$ 70.000; o Ethereum subiu 18% a 20% em dois dias, ultrapassando US$ 2.250; as liquidações nas 24 horas totalizaram cerca de US$ 1,9 bilhão, sendo a grande maioria de posições vendidas.
Essa 'recuperação de 19 de agosto' impulsionou a retomada do trimestre inteiro. O Bitcoin subiu 42% no total no terceiro trimestre, fechando-o em US$ 83.161; devido à queda profunda anterior, ainda registrou queda de cerca de 5,13% no acumulado do ano e permaneceu aproximadamente 34% abaixo de sua máxima histórica de US$ 126.000. O terceiro trimestre foi, sobretudo, uma recuperação restauradora para resgatar perdas.
Contudo, observamos que o capital continua concentrado no Bitcoin. Durante a alta de quase 25% do Bitcoin em agosto, o Índice de Estação dos Altcoins caiu de cerca de 67 no início de agosto para 39 em 25 de agosto (o limiar de 'estação dos altcoins' é 75), com a participação de mercado do Bitcoin mantida em torno de 60% (CoinMarketCap). Os fluxos acumulados no ano para ETFs norte-americanos de Bitcoin à vista registraram brevemente saída líquida de aproximadamente US$ 5,8 bilhões em meados de julho, antes de retornarem a entradas líquidas no final de setembro; a capitalização de mercado total de stablecoins caiu de aproximadamente US$ 320,6 bilhões em maio para US$ 306,6 bilhões em 24 de setembro (DefiLlama). O novo capital entra principalmente no Bitcoin via ETFs, enquanto os dólares on-chain não aumentaram.
Ações Norte-Americanas e Negociação de Ativos Cripto
Em nosso relatório do segundo trimestre, propusemos: o momento de impacto máximo sobre os criptoativos já passou, e o mercado está se recuperando gradualmente. Seguindo a mesma metodologia estatística do segundo trimestre, atualizamos os dados relevantes até o terceiro trimestre.
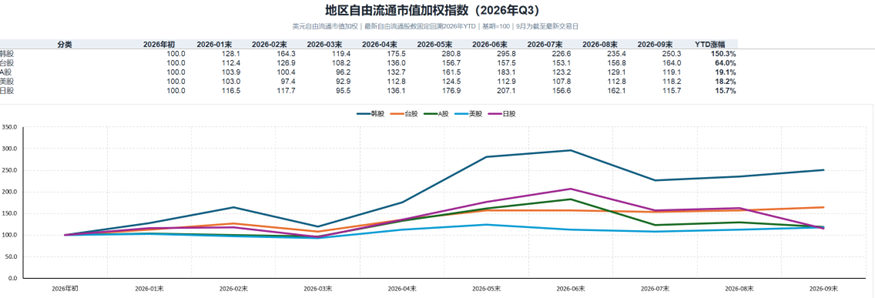
Índice Ponderado por Capitalização Livre de Mercado dos Principais Mercados Acionários Regionais no Terceiro Trimestre de 2026 (elaborado pela ArkStream)
O ritmo das ações norte-americanas é altamente consistente com o do Bitcoin: atingiu o fundo em julho, recuperou-se de agosto a setembro e atingiu a máxima trimestral em setembro. Isso confirma a conclusão alcançada na Parte Um: a trajetória do Bitcoin aproxima-se mais daquela das ações de tecnologia representadas pelo Nasdaq.
Dados da Binance e da Hyperliquid também confirmam nossa avaliação: após agosto, as negociações de criptoativos começaram a aquecer.
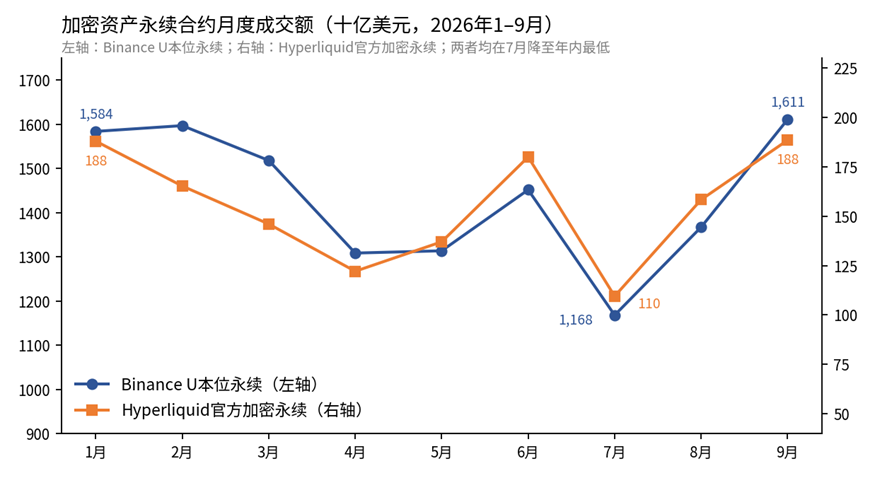
Volume Mensal de Contratos Perpétuos de Ativos Cripto (Binance, Hyperliquid, elaborado pela ArkStream)
Em julho, o volume mensal de contratos perpétuos em USDT da Binance caiu para US$ 1,17 trilhão, e os contratos perpétuos oficiais de criptoativos da Hyperliquid caíram para US$ 109,5 bilhões, ambos atingindo mínimas no ano; em setembro, os dois se recuperaram para US$ 1,61 trilhão e US$ 188,4 bilhões, respectivamente, com os contratos perpétuos em USDT da Binance já superando os níveis de janeiro. O volume de negociação à vista da Binance recuperou-se de US$ 193,7 bilhões para US$ 306,6 bilhões no mesmo período.
Essa recuperação é, sobretudo, uma reversão da mínima de julho. No terceiro trimestre, os contratos perpétuos em USDT da Binance registraram volume de negociação de US$ 4,15 trilhões, cerca de 12% abaixo do primeiro trimestre, enquanto o volume à vista caiu cerca de 28%; os contratos perpétuos oficiais de criptoativos da Hyperliquid somaram US$ 456,2 bilhões, cerca de 9% abaixo do primeiro trimestre. Nesse mesmo período, o volume adicional de negociação no setor veio de contratos perpétuos de ativos reais tokenizados (RWA), como ações, tema que detalharemos na Parte Três.
Blockchain da Robinhood
Dados do Terceiro Trimestre
A Robinhood Chain é uma Layer 2 da Ethereum liderada pela Robinhood, cuja mainnet foi lançada em 1º de julho de 2026. O terceiro trimestre foi seu primeiro trimestre completo de operação. Seu produto principal é o token de ações, voltado para usuários em mais de 120 países fora dos EUA, com negociação 7×24 e possibilidade de depósito como garantia em pools de empréstimo.
Em 30 de setembro, o volume diário de negociações na DEX da Robinhood Chain foi de aproximadamente US$ 1,3 bilhão, com 394.000 endereços ativos; a receita em um único dia, em 4 de setembro, atingiu US$ 8,27 milhões, o valor mais alto do trimestre.
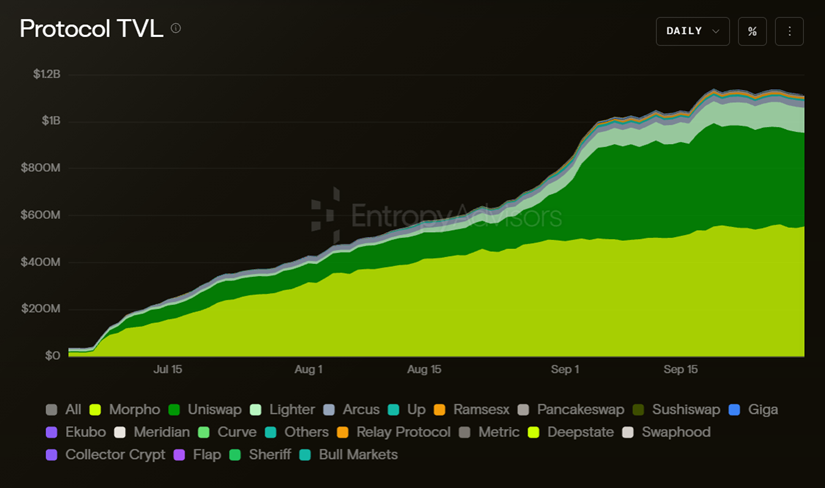
TVL do Protocolo Robinhood Chain (Entropy Advisors)
Segundo estatísticas da Entropy Advisors, o TVL da Robinhood Chain atingiu US$ 1,12 bilhão ao final de setembro, em três meses. Para comparação, a HyperEVM da Hyperliquid foi lançada em fevereiro de 2025 e levou cerca de 7 meses para atingir US$ 190–200 milhões de TVL no início de setembro daquele ano; a blockchain Base da Coinbase foi lançada em agosto de 2023 e levou cerca de 13 meses para superar US$ 2 bilhões em setembro de 2024.
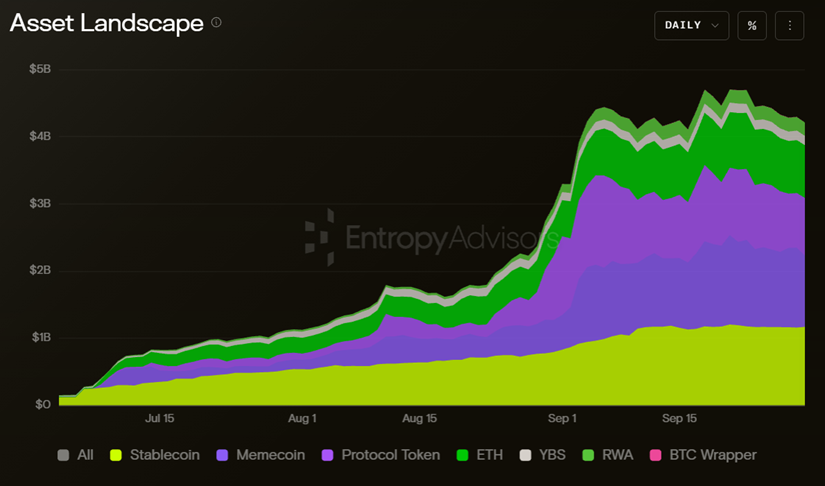
Composição dos Ativos On-Chain da Robinhood Chain (Entropy Advisors)
Os ativos on-chain totais atingiram US$ 4,21 bilhões ao final de setembro. O crescimento acelerado no início de setembro foi impulsionado principalmente por tokens meme e tokens de protocolos; a escala absoluta de stablecoins expandiu-se em paralelo, mas sua proporção foi significativamente diluída; a escala de RWA e stablecoins produtivas (YBS) cresceu lentamente, com taxas muito inferiores às de tokens meme e tokens de protocolos. Essa fase coincidiu com o boom de negociação e cunhagem na plataforma de emissão de tokens Pons, cujo volume acumulado de negociações atingiu US$ 4,5 bilhões.
Ativos On-Chain
Ativos de maior capitalização são principalmente tokens meme e tokens de plataformas de lançamento de tokens.
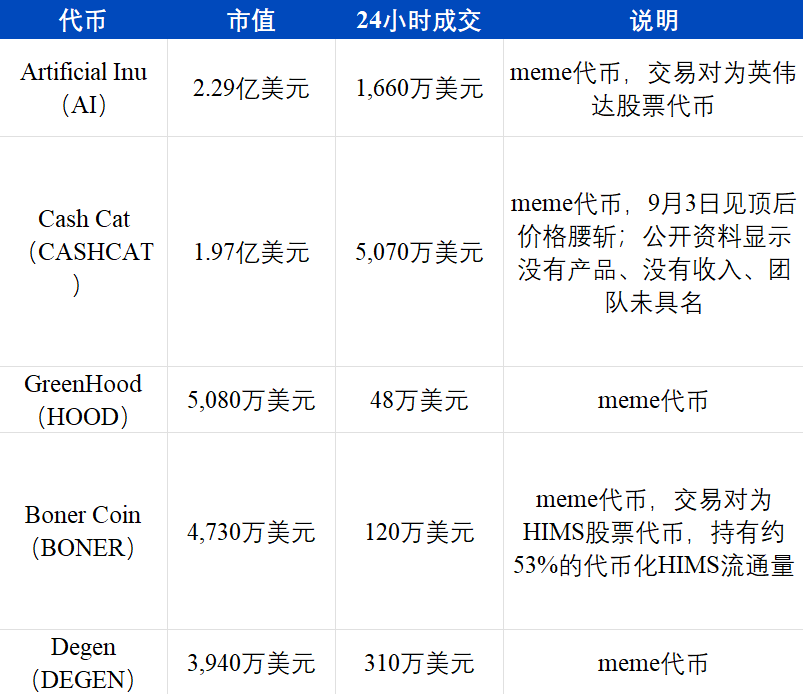
Em 29 de setembro, a capitalização de mercado total dos tokens meme na Robinhood Chain foi de aproximadamente US$ 871 milhões, com volume de negociações em 24 horas de cerca de US$ 146 milhões; o token da plataforma Pons (PONS) subiu de US$ 20 milhões para mais de US$ 200 milhões em capitalização em agosto. O principal token de IA por capitalização e o quarto colocado, BONER, usam ações tokenizadas como pares de negociação: o primeiro é cotado em ações tokenizadas da Nvidia, enquanto o segundo acumulou mais da metade das ações tokenizadas da HIMS; outro token meme, A Meme Coin, usa ações tokenizadas da AMC como par de negociação, aproveitando a narrativa de 'ações meme' de 2021.
Plataformas de lançamento de tokens são as aplicações com maior receita on-chain. Em 2 de setembro, a Pons emitiu cerca de 25.000 novos tokens em um único dia, gerando receita acumulada de taxas de US$ 174,6 milhões; na semana encerrada em 24 de setembro, sua receita foi de cerca de US$ 19,5 milhões, abaixo dos US$ 35 milhões da semana anterior.
O volume de negociação de ações tokenizadas cresce rapidamente, mas está entrelaçado com negociações de tokens meme. Segundo a CoinDesk Research, o volume de negociação de ações tokenizadas da Robinhood em setembro foi de US$ 6,57 bilhões, um aumento de 407% mês a mês, representando 42,0% do mercado total e tornando-a a maior plataforma de negociação de ações tokenizadas. Segundo o Token Terminal, no período de 30 dias até 23 de setembro, o volume de negociação de ações tokenizadas na DEX da Robinhood Chain foi de US$ 10,4 bilhões, correspondendo a cerca de 19% do volume total de DEX em todas as blockchains no mesmo período, contra cerca de 8,7% nos dois primeiros meses após o lançamento. Entre as ações tokenizadas, a Nvidia teve o maior volume, com cerca de US$ 2,1 bilhões acumulados, enquanto as ações tokenizadas da Apple, GameStop e SpaceX também foram relativamente ativas. Esse método não exclui pares de negociação entre tokens meme e ações tokenizadas, e algumas negociações de tokens meme cotadas em ações tokenizadas — como AI e BONER — também são contabilizadas no volume de negociação de ações tokenizadas.
Os dados de ativos bloqueados apontam na direção oposta. Segundo a DefiLlama, os ativos tokenizados on-chain são de cerca de US$ 125 milhões (cerca de US$ 32 milhões sob uma metodologia mais restrita), representando apenas cerca de 6% do TVL, contra quase um terço no lançamento. Dos cerca de US$ 640 milhões em stablecoins on-chain, o USDG representa 54,8%, enquanto o USDe cresceu 167% em um mês.
Circle e Arc
A blockchain pública Arc da Circle lançou sua mainnet em 16 de setembro. Quase todos os aspectos de seu design visam instituições: os 11 validadores fundadores vêm de setores tradicionais de finanças e pagamentos, incluindo BlackRock, DTCC, Intercontinental Exchange, Visa, Mastercard, Standard Chartered, MoneyGram, SBI, Sumitomo Corporation, Global Payments e Galaxy; as taxas de transação são pagas em USDC; o settlement é finalizado em um segundo. Em maio, a Circle concluiu a pré-venda de tokens ARC com avaliação de US$ 3 bilhões, arrecadando US$ 222 milhões, liderada pela a16z, com participação de instituições como BlackRock e Apollo.
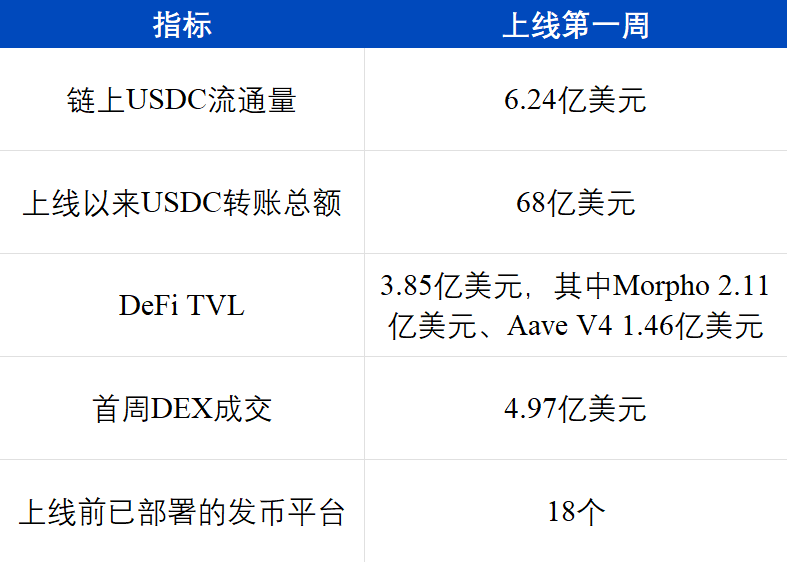
O capital está concentrado em protocolos de empréstimo e transferências de USDC. Dos US$ 385 milhões em TVL, mais de 90% estão depositados nos dois protocolos de empréstimo Morpho e Aave; as transferências de stablecoins são atualmente a atividade mais dominante na blockchain.
Embora a Circle aspire ampliar ainda mais seus negócios institucionais por meio da Arc, o lado de negociação continua dominado por tokens meme. Em 19 de setembro, os cinco tokens com maior volume de negociações em 24 horas na Arc foram: o token da plataforma de lançamento ARGUS (US$ 4,24 milhões), o token meme BCAT (US$ 4,11 milhões), um token meme comunitário que usa o nome USDC (US$ 1,79 milhão), o token da plataforma TOLLY (US$ 930 mil) e o token meme DUKE (US$ 840 mil). Em uma blockchain pública institucional projetada com o USDC no centro, três dos cinco tokens mais negociados são memes. Entre os primeiros projetos do ecossistema anunciados pela Arc, o local de negociação de câmbio Hibachi é a única iniciativa com direção claramente distinta das categorias de ativos existentes nas blockchains públicas, sem dados públicos de negociação disponíveis até agora.
A ArkStream acredita que blockchains corporativas ainda não trouxeram novas classes de ativos. Na Robinhood Chain, os tokens de maior capitalização são principalmente memes e tokens de plataformas de lançamento; grande parte do volume de negociação de ações tokenizadas ocorre sob forma de pares de negociação meme; na Arc, o capital concentra-se em empréstimos em USDC e as negociações em tokens meme e de plataformas de lançamento. Se, após o fim dos subsídios de gasolina e incentivos de negociação, as negociações on-chain continuarem predominantemente impulsionadas por memes, o verdadeiro valor dessas blockchains corporativas ainda precisa ser testado.
O Caminho da Integração de RWA na Cripto
Características dos Anteriores Mercados de Alta
Antes de definir esse mercado de alta de RWA, queremos revisar primeiramente os anteriores mercados de alta.
O mercado de alta de ICOs de 2017–2018 foi o primeiro movimento real de criação de riqueza em massa na história da cripto: projetos captaram recursos publicamente emitindo tokens, investidores varejistas foram os principais participantes absolutos e a narrativa central foi a 'inovação descentralizada disruptiva', com quase nenhuma barreira à entrada e sem restrições regulatórias. Muitos projetos desse ciclo usavam blockchain como um martelo procurando pregos, criando inovações tipo 'blockchain+' em apresentações de PowerPoint em diversos setores. Comparado ao ciclo subsequente de 2020–2021, a infraestrutura desse período ainda era imatura, e muitos projetos ainda não haviam atingido estágio de validação. Em retrospectiva, um número considerável de projetos da época eram, de fato, fraudes.
O mercado de alta DeFi+NFT de 2020–2021 ocorreu num contexto de política monetária globalmente expansionista. A escala de circulação on-chain de stablecoins como USDT e USDC cresceu explosivamente, tornando-se o canal central que liga o sistema tradicional do dólar ao mundo on-chain. Após a maturação da infraestrutura, a DeFi começou a funcionar: o modelo AMM, inovação no fornecimento de liquidez, estimulou fortemente os efeitos de riqueza, e o ciclo virtuoso da mineração de liquidez impulsionou rapidamente os preços. As pessoas acreditaram novamente em «blockchain+», e as diversas tentativas inovadoras do setor cripto atingiram seu auge. Também por causa da maturação da infraestrutura, várias narrativas passaram a enfrentar testes reais. A tokenização e incentivos por airdrops alongaram o ciclo de testes, mas a maioria das narrativas foi gradualmente refutada na subsequente fase de baixa, sendo o metaverso o exemplo mais típico.
Além dos memes iniciais como DOGE, a grande maioria dos memes remonta ao período do «DeFi Summer», com destaque para o SUSHI. Os primeiros memes não eram puros: pertenciam à «DeFi do tipo meme», usando métodos lúdicos para aumentar a viralidade comunitária de projetos DeFi, embora suas operações ainda seguissem métodos convencionais. Naquele momento, surgiram numerosos projetos DeFi do tipo meme com temas animais, vegetais e alimentares. Na fase final do mercado de alta, a refutação das narrativas e o auge dos memes entraram em ressonância: os participantes do cripto perceberam que as chamadas narrativas eram, na maior parte, embalagens usadas pelas equipes de projetos para capturar valor, enquanto os memes — aparentemente distribuídos de forma justa — ganharam reconhecimento de mercado. O SHIB foi o token mais icônico nesse grupo. Seu enfoque era totalmente oposto ao da DeFi do tipo meme anterior: primeiro criar o meme, depois usar narrativas DeFi e de blockchains públicas para absorver demanda por implementação e pressão de venda. A partir do SHIB, um número crescente de projetos meme adotou uma abordagem puramente meme. A linguagem básica dos memes na era pós-DeFi inclui: lançamento justo, identidade comunitária, narrativa anti-VC, catalisação por celebridades, preço unitário ultra-baixo e reflexividade impulsionada pelas redes sociais.
O mercado de alta ETF/Meme de 2024–2025 foi marcado por uma mudança fundamental na forma como o capital ingressou no mercado. Os ETFs à vista, liderados por gigantes tradicionais de gestão de ativos como o IBIT da BlackRock, tornaram-se pontos de entrada regulados pela SEC; os DATs, representados pela Strategy, detinham indiretamente ativos cripto como Bitcoin por meio de ações de empresas negociadas publicamente. Neste mercado de alta, não houve a chamada «alta generalizada de altcoins». O Bitcoin recebeu uma entrada maciça de capital institucional, mas esse capital não se rotaciona automaticamente para altcoins. O mercado de altcoins perdeu seu caráter de rally amplo e tornou-se um mercado de «pequenos focos quentes»: o capital converge rapidamente, gera riqueza e desaparece em um novo pequeno foco quente após outro, com cada foco tendo um ciclo médio de no máximo 3 meses. No mercado de alta de 2020–2021, o capital fluía sequencialmente de BTC para ETH, depois para altcoins de grande capitalização e, por fim, para altcoins de diversos setores; no mercado de alta de 2024–2025, os rallies de altcoins transformaram-se em «pumps de meme», seguidos por «pumps de IA», e depois «pumps de IA» seguidos por «pumps de meme» — estritamente falando, a grande maioria dos projetos de IA na época também eram memes do tipo IA.
Durante o processo de refutação da fase de baixa de 2023, as altcoins entraram na era pós-narrativa. Os participantes do cripto deixaram de acreditar nas narrativas e passaram a adotar plenamente os memes. No final de 2023, BONK e WIF iniciaram a tendência de memes na Solana. Ao contrário do SHIB do ciclo anterior, o WIF praticamente não tinha visão complexa nem roadmap no sentido tradicional. Ele provou que um meme baseado puramente em imagem, linguagem, consenso comunitário e liquidez também podia formar um ativo de grande escala na Solana. Isso marcou a transição do mercado de memes da Solana da fase de «moedas comunitárias do ecossistema» para a fase de «ativos de atenção».
O Pump.fun levou a narrativa de memes ao seu ápice e também marcou o fim completo do ciclo narrativo do cripto. Nossa avaliação é: o frenético mercado de alta de memes da Solana pode não voltar a ocorrer, mesmo que, no Q3, um meme de moeda-ações na blockchain da Robinhood tenha desencadeado uma breve mini-ascensão. A principal razão é que o Pump.fun empurrou a emissão de moedas meme para a era de linhas de montagem industrializadas, nas quais a oferta de memes supera amplamente a liquidez varejista. O colapso da percepção de «distribuição justa de memes» causará um golpe à confiança do mercado tão severo quanto o colapso de confiança nos tokens de VC naquela época. Um fenômeno semelhante ocorreu durante o mercado de alta de NFTs: o Blur forneceu liquidez abundante para NFTs, e essa própria liquidez tornou-se a saída para vendas concentradas de NFTs.
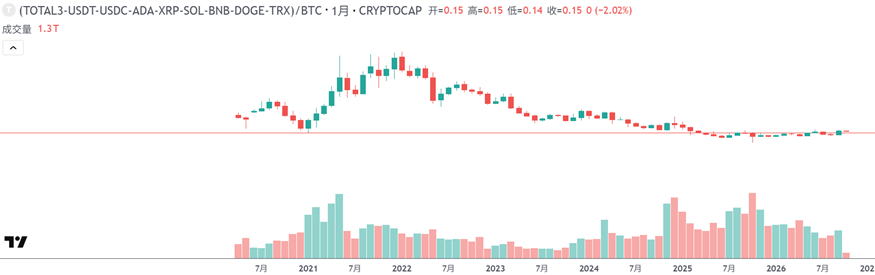
Taxa de câmbio de altcoins de pequena capitalização/BTC (TradingView)
Mas agora, o mercado de alta de memes acabou definitivamente. As taxas de câmbio de altcoins de pequena capitalização frente ao Bitcoin também confirmam isso: este ciclo de ganhos concentrou-se principalmente no Bitcoin. Em 2024 e 2025, os ETFs à vista norte-americanos de Bitcoin registraram entradas líquidas anuais de US$ 35,2 bilhões e US$ 21,4 bilhões, respectivamente (CoinDesk), com o novo capital entrando no Bitcoin principalmente via ETFs e não se espalhando para altcoins de pequena capitalização; dados da segunda parte mostram que a recuperação no Q3 de 2026 também foi concentrada no Bitcoin.
Nesta janela temporal atual, ainda não podemos definir o verdadeiro marco do mercado de alta de RWA (Ativos do Mundo Real) do cripto, mas 2026 é, sem dúvida, o ano inaugural do RWA no cripto. Se fosse preciso escolher uma única palavra para definir este mercado de alta, a mais adequada seria «convergência». No passado, o cripto atuava como campo de testes global para inovações financeiras; agora, ele está se integrando à vida real e se tornando parte dela: por um lado, a expansão global de stablecoins; por outro, a transformação em liquidez tokenizada de ações.
A característica comum dos três mercados de alta anteriores (ICO, DeFi/NFT, ETF/DAT) foi a «penetração unidirecional», com capital ou narrativas irradiando principalmente do mundo nativo do cripto para fora, atraindo atenção e capital incremental do mundo tradicional. A característica mais marcante desta onda, cuja narrativa central é o RWA, é a «convergência bidirecional»: de um lado, principais plataformas centralizadas de negociação — representadas por Binance, Coinbase e Kraken — estão proativamente se expandindo para fora, trazendo ativos tradicionais como ações, commodities e índices para a blockchain; do outro lado, corretores de internet representados pela Robinhood estão avançando na direção oposta, construindo suas próprias blockchains públicas, emitindo tokens e migrando a base de seus negócios de corretagem de valores mobiliários para a blockchain.
Plataformas de Negociação e Contratos Perpétuos de RWA
A manifestação mais direta deste mercado de alta de RWA é o volume de negociação de contratos perpétuos de RWA — como ações — na Binance e na Hyperliquid, que constitui a principal fonte de volume de negociação incremental da indústria cripto em 2026.
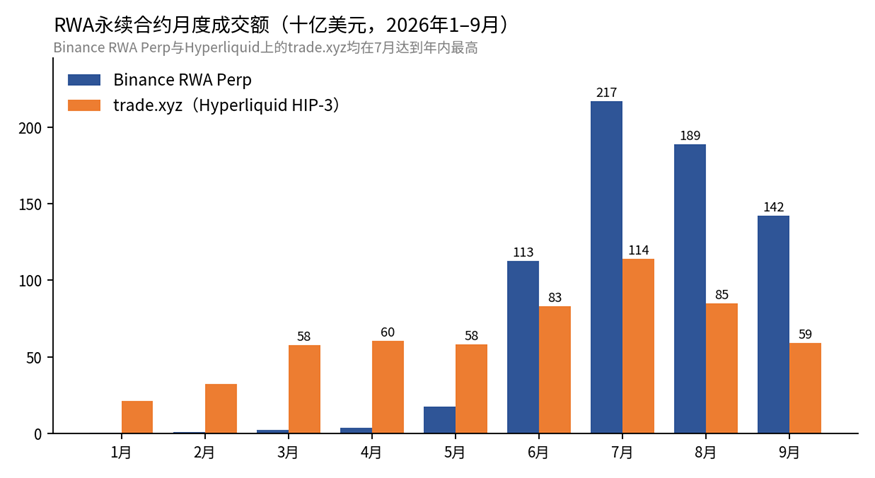
Volume mensal de negociação de contratos perpétuos de RWA (Binance, Hyperliquid, compilado pela ArkStream)
O volume mensal de negociação de RWA Perp da Binance subiu de US$ 410 milhões em janeiro para US$ 216,9 bilhões em julho, enquanto o trade.xyz sob o framework HIP-3 na Hyperliquid atingiu US$ 114,1 bilhões em julho — ambos os maiores níveis do ano. Após agosto, ambos caíram, atingindo US$ 142 bilhões e US$ 59,3 bilhões, respectivamente, em setembro, ainda significativamente acima dos níveis do segundo trimestre. No terceiro trimestre, o RWA Perp da Binance negociou US$ 547,7 bilhões, mais de 4 vezes o volume do segundo trimestre, representando 11,7% de seu volume total de contratos perpétuos, contra menos de 0,1% no primeiro trimestre.
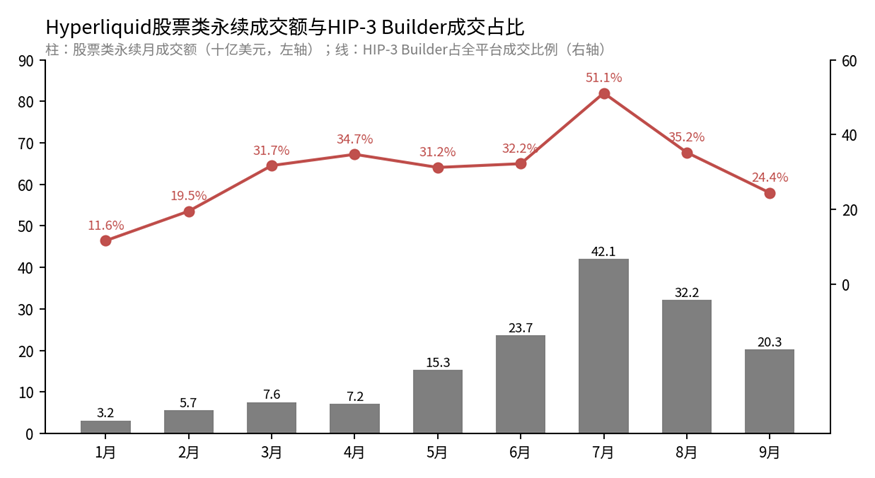
Volume de negociação perpétua de ações na Hyperliquid e participação de volume dos Construtores HIP-3 (Hyperliquid, compilado pela ArkStream)
Na Hyperliquid, o volume do HIP-3 Builder cresceu de US$ 132,4 bilhões no Q1 para US$ 261,2 bilhões no Q3, enquanto os perpétuos em ações subiram de US$ 16,5 bilhões para US$ 94,6 bilhões; mensalmente, a participação do HIP-3 Builder no volume atingiu 51,1% em julho, recuando para 24,4% em setembro, e o volume mensal de perpétuos em ações caiu de US$ 42,1 bilhões em julho para US$ 20,3 bilhões em setembro. No mesmo período, o volume de perpétuos em criptoativos tanto na Binance quanto na Hyperliquid foi inferior ao do Q1, com quase todo o crescimento setorial vindo dos contratos perpétuos em ativos reais tokenizados (RWA) (APIs oficiais da Binance e Hyperliquid).
No setor como um todo, segundo a CryptoRank, as DEXs de perpétuos em RWA registraram volume total de US$ 365 bilhões no Q3, um aumento de 32% em relação ao trimestre anterior, dos quais ativos em ações contribuíram com US$ 175 bilhões, ou cerca de 48%; segundo a CoinDesk Research, plataformas de negociação de criptoativos processaram quase US$ 1 trilhão em volume de negociação relacionado a RWA no primeiro semestre de 2026, com a Binance sozinha respondendo por 60,9% da participação de mercado. Perpétuos em commodities — como ouro, prata e petróleo bruto — e contratos pré-IPO, como o da SpaceX, tornaram-se novas fontes de volume para as plataformas de negociação.
As plataformas de negociação estão acelerando sua transformação de simples locais de correspondência de ativos cripto em infraestrutura financeira abrangente, onde “tudo pode ser negociado”. A Coinbase firmou parceria com o Yahoo Finance para conectar dados de mercado e acesso à negociação tanto para ativos cripto quanto para ações tradicionais, avançando sua visão de “Bolsa de Tudo”; a Kraken lançou contratos perpétuos em ações tokenizadas regulamentados com base na estrutura xStocks, oferecendo alavancagem de até 20x para usuários não norte-americanos, com negociação contínua 7×24; já a Binance introduziu exposição a ativos tokenizados fornecida pela Ondo Finance por meio da Binance Alpha. Os dados de listagem da Binance no Q3 também refletem essa tendência, podendo-se afirmar, com justiça, que a Binance se tornou a “Stockbinance”.
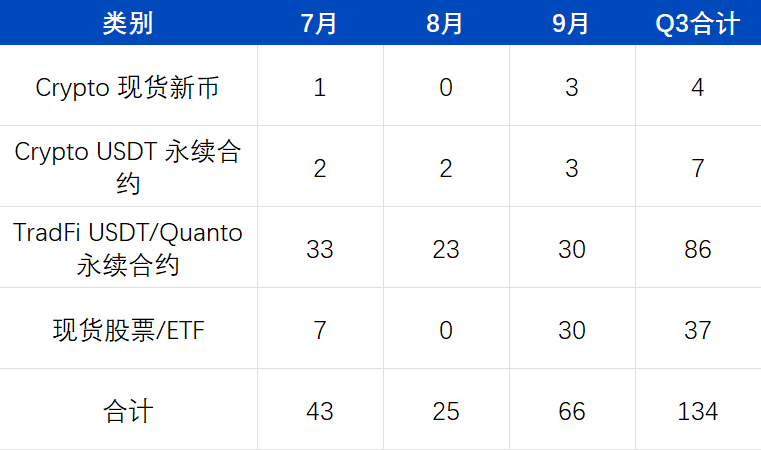
Novos Instrumentos de Negociação Adicionados pela Binance no Q3 de 2026 (compilado pela ArkStream)
No Q3, a Binance adicionou um total de 134 novos instrumentos de negociação, incluindo 86 contratos perpétuos TradFi e 37 ações à vista e ETFs, com apenas 11 novos tokens cripto à vista e contratos perpétuos combinados.
Ações Tokenizadas e RWA On-Chain
Segundo a Binance Research, em 15 de setembro, o mercado on-chain de RWA atingiu US$ 34,18 bilhões, crescendo 85,2% no acumulado do ano; desse total, títulos do Tesouro norte-americano e fundos do mercado monetário representaram US$ 18,29 bilhões, contribuindo com 54,7% do crescimento acumulado do ano, enquanto ações tokenizadas alcançaram US$ 4,43 bilhões, com alta de 390,4% no acumulado do ano, elevando sua participação no universo de RWA de 4,9% no início do ano para 13,0%. O crédito privado é a categoria não-treasury de crescimento mais acelerado, enquanto ativos alternativos — como ouro e outras commodities, títulos corporativos e governamentais, imóveis, financiamento marítimo e energia renovável — também migraram para a blockchain em ritmo acelerado. Grandes instituições financeiras — como BlackRock, Franklin Templeton, Fidelity, JPMorgan e Apollo —, juntamente com plataformas de tokenização como Securitize, InvestaX e IXS, formam o principal lado institucional da oferta nessa onda de RWA. A DTCC concluiu testes em ambiente de produção com negociação ao vivo de títulos, ETFs e títulos do Tesouro tokenizados com cerca de 40 instituições e planeja sua comercialização integral em outubro; o “Projeto Guardian”, de Cingapura, também ampliou suas instituições participantes para mais de 40.
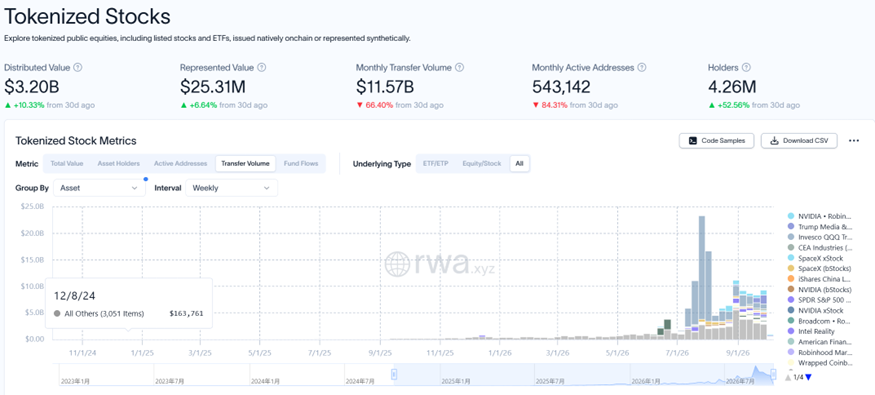
Dados Completos do Mercado de Ações Tokenizadas, até o final de setembro de 2026 (rwa.xyz)
As ações tokenizadas são a categoria de crescimento mais acelerado. Segundo a CoinDesk Research, a capitalização de mercado total dessas ações atingiu US$ 4,87 bilhões em setembro, com volume mensal de negociação de US$ 15,6 bilhões — ambos recordes. O volume de transferências on-chain de ações tokenizadas atingiu seu pico em julho e depois recuou, mas agosto e setembro permaneceram significativamente acima dos níveis anteriores a junho; o número de endereços detentores chegou a 4,26 milhões.
Do lado das corretoras, a Robinhood foi o caso mais observado neste trimestre. Em setembro, a Robinhood tornou-se a maior plataforma de negociação de ações tokenizadas, respondendo por 42,0% do volume total do mercado; no entanto, conforme destacado na Parte Dois, os ativos de maior capitalização na Robinhood Chain continuam sendo predominantemente tokens de memes e de lançamentos de tokens, com tokens de ações representando apenas cerca de 6% do valor travado. A vantagem da Robinhood nesse caminho de convergência reside mais em sua porta de entrada que cobre 38 países e mais de 28 milhões de clientes.
Observadores do setor resumem esse fenômeno como “a fronteira entre ativos digitais e ativos tradicionais está se dissolvendo simultaneamente nos dois sentidos”: plataformas de negociação cripto esforçam-se para se assemelharem mais às plataformas tradicionais, enquanto corretoras tradicionais buscam se aproximar mais das plataformas cripto. Em termos de volume de negociação incremental, o lado das plataformas de negociação está atualmente à frente, com os contratos perpétuos em RWA — especialmente em ações e outros ativos — contribuindo com a maior parte do crescimento incremental deste ciclo; já do lado das corretoras, os tokens de ações on-chain ainda estão em estágio inicial.
Convergência de Usuários e Tecnologia
Tanto a Binance quanto a Robinhood têm o mesmo objetivo nesta janela histórica do “caminho para a convergência”: tornar-se uma porta de entrada global para produtos de investimento multiativos. Essa convergência não se limita apenas aos instrumentos de negociação.
Convergência de usuários. Ao final de 2025, o número global de detentores de ativos cripto era de aproximadamente 720 a 740 milhões, o que representa cerca de 9% da população mundial. Contudo, detenção não equivale a uso: após deduplicação, o número de usuários ativos de cripto varia entre 40 e 70 milhões, equivalente a apenas 6% a 10% da base de detentores. Os ativos cripto já alcançaram ampla cobertura entre detentores, mas ainda há uma lacuna clara a ser superada para se tornarem uma infraestrutura financeira de alto uso frequente.
Convergência tecnológica. Em 2025, a Stripe e a Shopify anunciaram que milhões de comerciantes em 34 países passariam a aceitar pagamentos em USDC: consumidores pagam com USDC on-chain, comerciantes recebem moeda fiduciária local diretamente, e os recursos são depositados em contas bancárias como receita comum de cartões, sem necessidade de gerenciamento de carteiras, taxas de gás ou conversões de stablecoins pelos comerciantes. O Polymarket representa outro caminho para a entrada da cripto no mundo real. Ele preserva a transparência da blockchain, utiliza liquidação em stablecoin, posições públicas e custódia via smart contract para criar um mercado de probabilidades em tempo real, inexistente anteriormente entre mídia tradicional e plataformas de apostas. Seu avanço está em fazer com que observadores políticos, traders, jornalistas e o público em geral passem a considerar os preços on-chain como fonte de informação — se usuários externos ao ecossistema compram ou não ativos cripto é secundário.
Antigamente, ao se falar em cripto, pensava-se em cypherpunks, mercados especulativos, mercados marginais e laboratórios de experimentação financeira. Com o avanço dos RWA, a cripto está se tornando parte da vida real e também absorvendo nutrientes para seu crescimento dessa realidade.
Desempenho de Mercado de Tokens com Buyback
À medida que o capital incremental no mercado é cada vez mais atraído por ativos “semelhantes ao TradFi”, como RWA, ações tokenizadas e stablecoins, a capacidade dos tokens puramente nativos da cripto de reter capital torna-se o teste central para todos os projetos cripto neste ciclo. Tokens com buyback — projetos que usam parte da receita do protocolo para recomprar e queimar ou redistribuir seus próprios tokens no mercado secundário, como o HYPE da Hyperliquid e o PUMP do Pump.fun — servem como referência para avaliar “se um protocolo consegue gerar fluxo de caixa real e se consegue devolver valor ao seu token”, ecoando a lógica de “fluxo de caixa verificável e rendimento” enfatizada pelos ativos RWA.
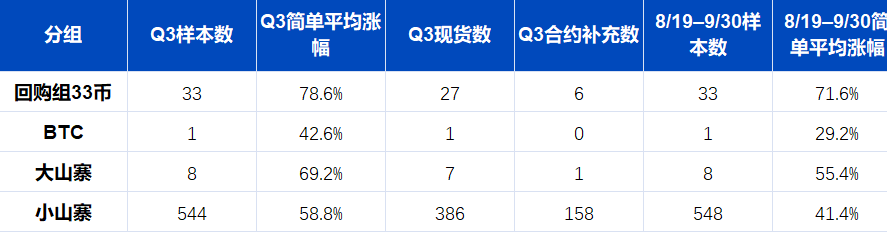
Desempenho de Preço dos Tokens com Buyback da Binance no Q3 (compilado pela ArkStream)
A ArkStream analisou o desempenho de projetos na Binance, usando dados à vista como métrica principal e futuros como complemento. No terceiro trimestre como um todo, os 33 tokens do grupo de recompra subiram, em média, 78,6%; o Bitcoin, 42,6%; as 8 altcoins de grande capitalização, 69,2%; e as 544 altcoins de pequena capitalização, 58,8%. De 19 de agosto — quando o Bitcoin realmente ganhou força — até o fim do trimestre, o grupo de recompra subiu 71,6% em média, o Bitcoin avançou 29,2%, as altcoins de grande capitalização subiram 55,4% e as de pequena capitalização, 41,4%. Tanto no trimestre inteiro quanto no período após 19 de agosto, os tokens do grupo de recompra superaram outras altcoins. Há outro fenômeno nesse conjunto de dados: as altcoins de grande capitalização mostraram maior elasticidade que o Bitcoin, enquanto as altcoins de pequena capitalização, no conjunto, ficaram aquém das de grande capitalização. Embora o ganho médio das altcoins de pequena capitalização tenha sido superior ao do Bitcoin, isso representa uma recuperação após uma queda anterior mais acentuada, e sua cotação frente ao Bitcoin permanece em mínima de vários anos. Isso confirma nossa visão: sem recompras para sustentar a captura de valor, a grande maioria das altcoins não consegue atrair atenção do mercado como os memes e tenderá a desaparecer gradualmente.
Para projetos cripto, este é exatamente o verdadeiro teste imposto por esse mercado alcista de ativos reais tokenizados (RWA). Ativos como RWA e ações tokenizadas continuam a atrair capital adicional graças a fluxos de caixa claros e alta aceitação regulatória. Se projetos nativos de cripto não conseguirem provar que possuem receita de protocolo sustentável e verificável, bem como mecanismos de captura de valor — seja por recompras, dividendos ou outros meios —, provavelmente serão marginalizados na próxima rodada de realocação de capital. Um pequeno número de protocolos líderes com efetiva capacidade de gerar fluxo de caixa e dispostos a transferir valor aos detentores de tokens via mecanismos como recompras — como a Hyperliquid — deverá se destacar na reconstrução de um sistema de avaliação do tipo “RWA”, tornando-se ponte entre narrativas nativas de cripto e a lógica tradicional de avaliação financeira. A ArkStream acredita que, nos próximos trimestres, a “sustentabilidade da receita do protocolo e das recompras” substituirá simplesmente o TVL ou o volume de negociação como indicador mais relevante da qualidade fundamental dos projetos cripto.
A demanda especulativa não desaparecerá, e projetos impulsionados por memes e narrativas ainda terão seu espaço de mercado. O que mudou é que, para a grande maioria dos projetos, acabou a era dourada de lançar tokens para captação de recursos; o que os projetos cripto enfrentam agora é uma concorrência abrangente. Enquanto este artigo era redigido, Blast e Abstract anunciaram seu encerramento; no mesmo período, exchanges centralizadas (CEXs) também continuaram a retirar ativos cripto de negociação, com a Binance removendo, no Q3, 15 ativos à vista e 13 ativos futuros. Esse processo de limpeza não terminará rapidamente; é uma dor inevitável no caminho da cripto rumo à integração com ativos reais. Uma vez iniciado esse caminho, a cripto renascerá.
Resumo
No nível macro, o conflito EUA-Irã escalou repetidamente, com o petróleo Brent subindo de US$ 73,74 para acima de US$ 108, os preços da gasolina aumentando 27,4% no ano e as expectativas inflacionárias de consumidores para 1 ano chegando a 4,6%. O Banco Central dos EUA realizou seu primeiro aumento de juros desde 2023, com o mercado precificando cerca de 94% de probabilidade de mais um aumento até o fim do ano; o rendimento do título do Tesouro norte-americano de 10 anos atingiu 5,25% em 28 de setembro, o maior desde junho de 2007. O Bitcoin seguiu a Nasdaq, mas se desvinculou do ouro.
No nível cripto, o mercado recuperou-se significativamente após 19 de agosto, com o Bitcoin subindo 42% no Q3, mas o índice de temporada de altcoins e a dominância do Bitcoin indicam que o capital continua concentrado no Bitcoin; os contratos perpétuos cripto atingiram o fundo em julho e se recuperaram em setembro, embora o volume do Q3 tenha ficado abaixo do Q1. A Robinhood Chain e a Arc registraram crescimento rápido de negociações após o lançamento, mas as negociações ainda são dominadas por memes, enquanto tokens de ações e liquidação institucional permanecem em estágio inicial.
No nível setorial, esse mercado alcista de ativos reais tokenizados (RWA) reflete-se principalmente no crescimento das negociações de contratos perpétuos RWA — como ações na Binance e na Hyperliquid —, constituindo o principal incremento de negociações para a indústria cripto em 2026; a escala de RWA on-chain cresceu 85,2% no acumulado do ano (Binance Research). O mercado alcista de memes acabou definitivamente, com novo capital entrando no Bitcoin principalmente por ETFs; entre projetos nativos de cripto, tokens com receita de protocolo e recompras sustentadas superaram claramente outras altcoins.
Nosso cenário base é: até que o Estreito de Ormuz retome sua navegação normal e os preços do petróleo e os rendimentos dos títulos do Tesouro caiam substancialmente, o Bitcoin provavelmente continuará oscilando em linha com o apetite norte-americano por risco em ações; a divergência entre projetos cripto pode continuar a se ampliar, e a sustentabilidade da receita do protocolo e das recompras tornar-se-á um critério de seleção ainda mais importante.
Link original