Após as férias da Semana Dourada, os Títulos do Tesouro dos EUA ainda estão «na UTI»: como o Wall Street os vê agora?
 Tapbit Wire
Ao retornarem ao mercado após as férias da Semana Dourada do Dia Nacional, os investidores chineses certamente encontrarão uma cena quase idêntica à observada antes do recesso — títulos de mercados desenvolvidos, liderados pelos Títulos do Tesouro dos EUA, continuam sob forte pressão de venda...
Dados de mercado mostram que, na quarta-feira, com a intensificação da mais recente rodada de venda global de títulos, o rendimento do título do Tesouro norte-americano de 10 anos atingiu momentaneamente 5,36%, enquanto o rendimento do título de 30 anos alcançou 5,73% — ambos os níveis mais altos desde 2002. Ao mesmo tempo, os rendimentos dos títulos soberanos de referência da França e da Itália também subiram acentuadamente. O rendimento do título soberano britânico de 30 anos atingiu seu nível mais alto desde 1998.
Quando os preços dos títulos caem, seus rendimentos sobem. Embora, na quinta-feira, após o Tesouro dos EUA leiloar US$ 39 bilhões em títulos de 10 anos com forte demanda, os rendimentos dos títulos de longo prazo dos EUA tenham recuado ligeiramente na sessão da tarde de Nova York, o rendimento atribuído no leilão foi de 5,3%, o maior índice de corte para qualquer leilão de títulos do Tesouro norte-americano de 10 anos desde novembro de 2000.
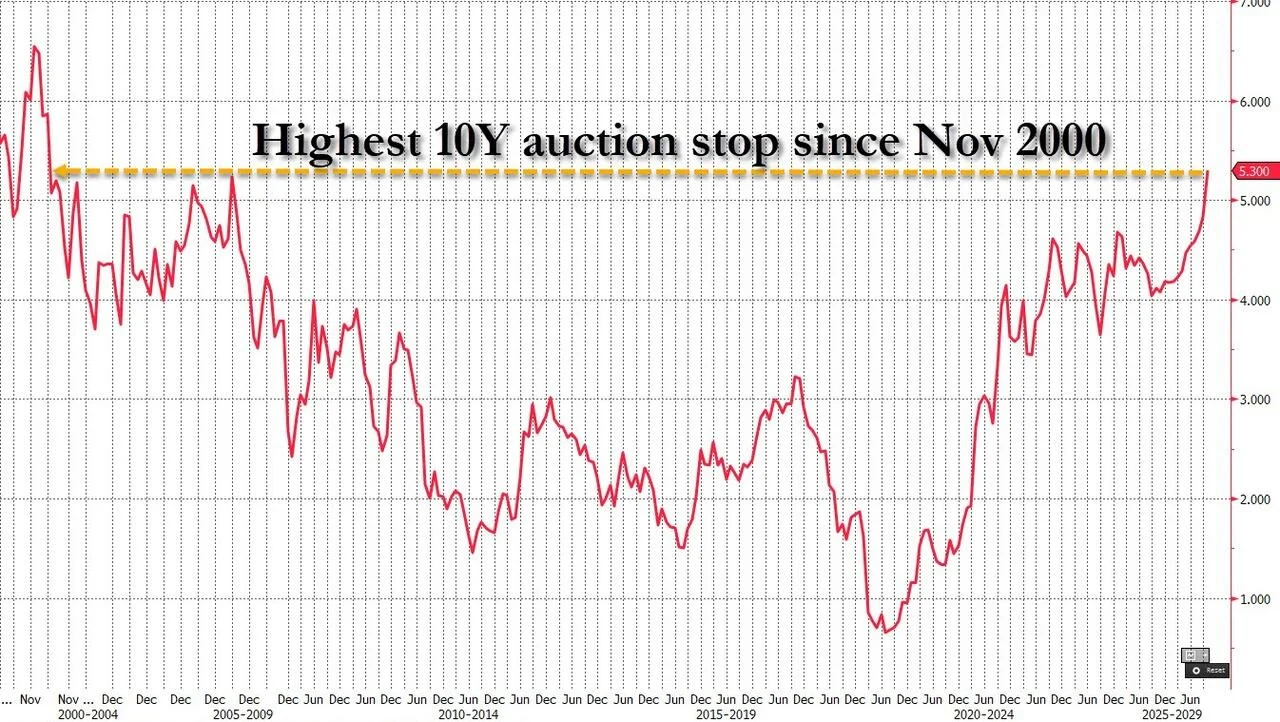
Na quinta-feira, o Tesouro dos EUA também realizará um leilão de títulos soberanos de 30 anos no valor de US$ 22 bilhões, cujo rendimento de emissão pode igualmente ser o mais alto desde 2000. Após isso, o Tesouro dos EUA executará recompras de títulos de longo prazo — potencialmente adquirindo até mais US$ 6 bilhões em títulos com vencimentos entre 20 e 30 anos.
Pode-se dizer que, durante este feriado do Dia Nacional, enquanto os investidores chineses estavam ausentes, a pressão sobre os mercados globais de títulos não diminuiu muito; ao contrário, surgiram novos epicentros da tempestade.
Quanto às expectativas sobre a política do Fed, desde a reunião do FOMC de setembro, as expectativas do mercado quanto a outro aumento da taxa do Fed em outubro oscilaram várias vezes. Dados da LSEG indicam que o mercado atualmente atribui 22% de probabilidade a um aumento em outubro, queda acentuada em relação aos cerca de 70% no início da semana passada, embora o mercado ainda espere diversos aumentos ao longo do próximo ano.
Após o Irã ter intensificado, nos últimos dias, ataques a petroleiros que atravessam o Estreito de Ormuz — impulsionando os preços do petróleo — a geopolítica continua sendo um foco-chave para os mercados globais de títulos. Durante toda a Semana Dourada, o petróleo Brent manteve-se persistentemente em níveis elevados, próximos de US$ 100 por barril.
Simon Ballard, economista-chefe do First Abu Dhabi Bank, afirmou: «Claramente, a sombra lançada pelo cenário geopolítico, juntamente com as persistentes pressões inflacionárias associadas e a alta dos rendimentos dos títulos soberanos, continua pesando sobre o sentimento do mercado e o apetite geral por risco.»
Enquanto isso, as negociações orçamentárias francesas e os protestos nacionais que se seguiram deixaram os mercados europeus em alerta e transformaram os títulos soberanos franceses no «novo epicentro» da crise global de títulos de longo prazo.
Dados da Tradeweb mostram que o rendimento do título soberano francês de 10 anos disparou quase 14 pontos-base na quarta-feira, atingindo 4,889%. Por comparação, o rendimento do título soberano alemão de 10 anos subiu apenas 3,3 pontos-base, chegando a 3,507%; o spread entre os rendimentos dos títulos soberanos franceses e alemães de 10 anos ficou novamente em 139 pontos-base, aproximando-se do pico de quase 159 pontos-base atingido na última sexta-feira.
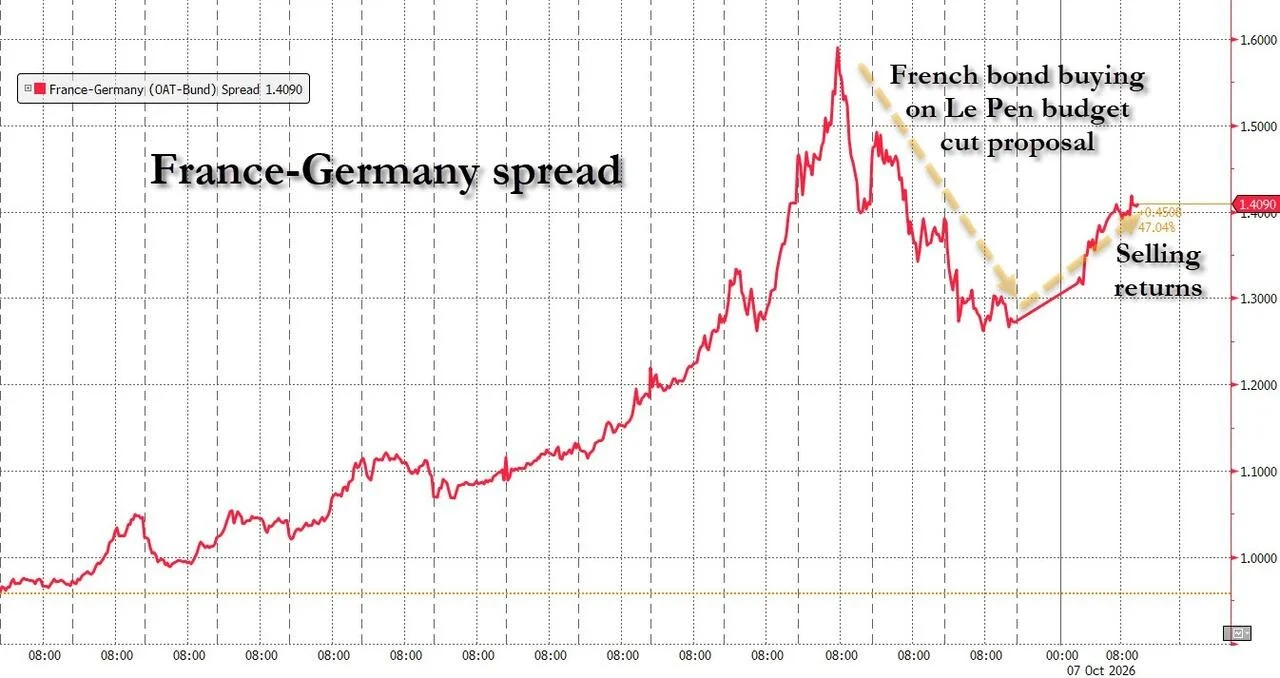
«A França está rapidamente se tornando o ponto focal da venda de títulos europeus», afirmou Mitch Reznick, chefe de crédito transfronteiriço da Federated Hermes Limited, em um relatório. «A velocidade desse movimento é relevante. Os investidores estão vendendo títulos soberanos franceses e migrando para títulos soberanos alemães de maior qualidade, o que amplia ainda mais o spread de rendimentos entre os dois.»
Como o Wall Street vê agora a direção do mercado de títulos?
Atualmente, ainda há uma clara divisão entre estrategistas do Wall Street sobre se os rendimentos dos Títulos do Tesouro dos EUA cairão acentuadamente até o fim do ano ou atingirão novos máximos.
Os otimistas do mercado de títulos, liderados por William Marshall, do Goldman Sachs Group, mantêm posição firmemente otimista quanto à queda dos rendimentos. Eles apostam que o mercado superreagiu às preocupações com a inflação persistentemente alta e a dívida pública massiva, o que poderia criar as condições para uma possível recuperação dos Títulos do Tesouro dos EUA até o fim do ano. Contudo, os pessimistas, como Anshul Pradhan, chefe de pesquisa em taxas norte-americanas da Barclays Capital, mantêm posição firmemente contrária, argumentando que os rendimentos continuarão subindo e permanecerão elevados por um longo período.
Ao mesmo tempo, isso não significa que qualquer das partes considere fácil prever o caminho futuro.
Atualmente, uma série de incertezas obscurece as perspectivas do mercado de títulos: o choque nos preços da energia decorrente da guerra no Irã, a trajetória de política monetária do Fed, que volta a subir as taxas, e a onda crescente de IA, que continua injetando forte impulso na economia... Todas essas incertezas tornaram muito mais difícil avaliar para onde o mercado de títulos se dirige.
O campo pessimista
O Barclays Capital elevou sua previsão para a taxa dos títulos do Tesouro norte-americano com vencimento em 10 anos no terceiro trimestre de 2027, de 5% para 5,25%, e considera improvável, no curto prazo, uma queda nas taxas.
«Enquanto a economia norte-americana permanecer resiliente, não vemos, no momento, nenhum catalisador específico para que as taxas caiam abaixo de 5%», escreveu Anshul Pradhan, chefe de pesquisa em taxas norte-americanas do Barclays Capital, em relatório recente. Se a economia norte-americana mantiver sua resiliência, a taxa dos títulos do Tesouro com vencimento em 30 anos poderá atingir 6%.
«O mercado ainda precifica uma taxa neutra de longo prazo de cerca de 3,5%, e acreditamos que há espaço para surpresas positivas na produtividade ao longo do tempo. Caso isso ocorra, o mercado poderá reajustar essa taxa neutra de longo prazo para cima. Em nossa opinião, isso levaria a taxa dos títulos com vencimento em 30 anos para 6%, ou, pelo menos, tornaria 6% a taxa justa para esses títulos.»
Analistas do Danske Bank, da Dinamarca, também acreditam que os títulos do Tesouro norte-americano de longo prazo enfrentam risco de maior pressão.
«A pressão concentra-se na ponta longa da curva de rendimentos dos títulos do Tesouro norte-americano, impulsionada não apenas pela grande oferta desses títulos, mas também pelo impacto das emissões de dívida por provedores de serviços em nuvem de grande escala», escreveu Jens Peter Sorensen, analista-chefe do Danske Bank, em relatório. «Como os investidores exigem um prêmio de prazo maior na ponta longa, vemos risco de as taxas dos títulos com vencimento em 10 e 30 anos atingirem 6%.»
Além disso, o Bank of America prevê atualmente que a taxa dos títulos do Tesouro norte-americano com vencimento em 10 anos será de 5% ao final do ano, alinhada com a visão de seus economistas sobre a trajetória das taxas — ou seja, de que o Fed elevará as taxas em suas duas próximas reuniões, em outubro e dezembro, levando a economia de volta a um estado de «equilíbrio». Contudo, a equipe liderada por Mark Cabana, co-chefe de estratégia global de taxas do Bank of America, já apresentou uma série de recomendações de operações com base na hipótese de que as taxas podem continuar subindo.
Ele afirmou: «Ainda é cedo demais para operar contra a tendência. Embora nossa previsão de taxas seja mais baixa e embora ainda façamos nossa avaliação com base em um cenário-base para a economia norte-americana, sob a ótica do balanço de riscos, consideramos que a probabilidade de as taxas subirem é atualmente maior do que a de caírem.»
O campo otimista
É claro que alguns participantes do mercado agora também acreditam que as taxas de longo prazo, ao se aproximarem gradualmente da marca de 6%, já podem ser atrativas o suficiente para impulsionar uma recuperação do mercado de títulos no fim do ano. O forte leilão de títulos do Tesouro com vencimento em 10 anos realizado na quarta-feira destacou que alguns investidores estão adquirindo títulos de longo prazo.
O Goldman Sachs prevê que a taxa dos títulos do Tesouro norte-americano com vencimento em 10 anos cairá para 4,75% até o fim do ano, revertendo quase 60 pontos-base da máxima registrada na quarta-feira.
William Marshall, chefe de estratégia em taxas norte-americanas do Goldman Sachs, afirmou: «Creio que nossa perspectiva positiva de médio prazo ainda é justificável. As pressões inflacionárias subjacentes já estão bastante contidas. E os motivos pelos quais a inflação está atualmente elevada são, ou questões como tarifas, já superadas, ou eventos como o 'conflito em curso' no Irã. Nossa previsão central é que esses fatores eventualmente diminuirão, momento em que o foco do mercado voltará para fundamentos estruturais mais básicos.»
Enquanto isso, o JPMorgan prevê que a taxa dos títulos do Tesouro norte-americano com vencimento em 10 anos cairá para 5,05% até o fim do ano, o que representaria a «primeira volta ao valor justo em seis meses».
Além disso, o Morgan Stanley espera que a taxa dos títulos do Tesouro norte-americano com vencimento em 10 anos caia para 4,8% até o fim do ano.
Martin Tobias, estrategista em taxas do Morgan Stanley, observou: «O sentimento hawkish atualmente precificado no mercado é muito mais pessimista do que as expectativas ponderadas por probabilidade da nossa equipe econômica quanto à trajetória do Fed. Por comparação, nosso cenário-base pessimista (cenário adverso) para os títulos com vencimento em 10 anos é de 5,25%, mas o mercado à vista já precificou integralmente essa expectativa pessimista; inversamente, nosso cenário-base otimista (cenário favorável), de recessão profunda desencadeada por uma crise global de petróleo bruto, corresponde a uma queda da taxa para 3,8%. Considerando que os contratos futuros no mercado já precificaram plenamente as expectativas pessimistas, acreditamos que o viés de risco para as taxas dos títulos favorece uma queda.»