실패한 BTC 자금운용 기업은 어떻게 상장 폐지 절차를 완료하나?
 Tapbit Wire
전략(Strategy)에서 비트마인(Bitmine)에 이르기까지, 지난 2년간 우리는 수많은 암호화폐 자금운용 기업(DAT)의 등장을 지켜보았다—일부는 지속적인 자금 조달을 통해 막대한 양의 BTC를 확보했고, 다른 일부는 ETH 같은 알트코인에 대규모 베팅을 했으며, 또 일부는 이전에는 주목받지 않던 상장사들이 이 모델을 통해 공개 주식시장에서 암호자산 대리기관으로 탈바꿈했다.
이 모델은 한때 매우 효과적이었다. 기업 주식이 순자산가치(NAV)를 상회하는 프리미엄을 받을 수만 있다면, 계속해서 자금을 조달하고 코인을 매수하며 시장 관심을 더욱 높일 수 있었다… 그러나 이 게임이 더 이상 진행되지 않을 경우, 암호화폐 자금운용 기업은 어떻게 퇴출해야 할지 생각해 본 적 있는가?
오늘날 우리는 영국 상장사 사츠마(Satsuma)를 통해 이 질문에 대한 해답을 목격하고 있다—BTC 매각, 사업 종료, 주주에게 대부분 자본 환원 후 자발적 주식시장 퇴출이다.
9월 14일 예정된 상장 폐지일이 다가옴에 따라, 사츠마는 지난 2년간의 자금운용 열풍 속 첫 번째 ‘BTC 정산 → 자본 환원 → 최종 상장 폐지’ 사례가 될 전망이다. 이전 유사 사례로는 프로푸사(Profusa)가 상장 폐지 압박 속에서도 상장 상태를 유지했고, 디지아시아(DigiAsia)는 합병 및 구조조정으로 인해 상장 폐지한 바 있으나, 사츠마의 경우와는 성격이 다르다.
사츠마는 어떻게 이 지경에 이르렀는가?
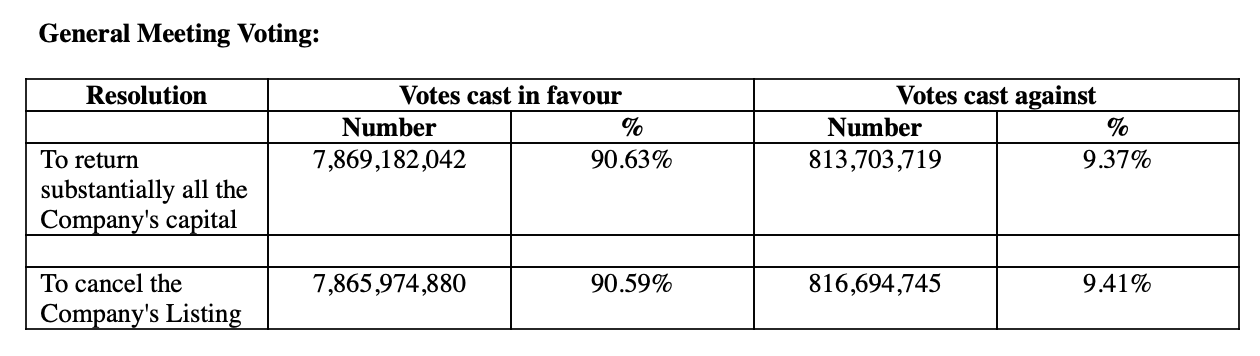
2026년 7월 20일, 사츠마는 주주총회를 열어 두 가지 특별 결의안을 의결했다. 하나는 기업 자본의 대부분을 주주에게 환원하는 안이고, 다른 하나는 영국 금융감독청(FCA) 공식 상장명부에서 상장 자격을 취소하는 안이다.
결과는 뜻밖이 아니었다. 첫 번째 결의안은 90.63%, 두 번째는 90.59%의 찬성을 얻었다. 주주 총회 승인 후 이사회는 즉시 거래 활동 종료 준비를 시작했고, 남은 669 BTC 보유분 매각을 개시했다.
이는 갑작스러운 결정이 아니었다. 사실 사츠마의 BTC 자금운용 전략은 오래전부터 어려움을 겪고 있었다. 자금운용 전환 이후 사츠마는 1199 BTC를 확보했으나, 평균 매입 단가는 11만 3000달러를 넘었다. BTC 가격 하락으로 기업 장부상 BTC 자산 가치가 급격히 감소했고, 자본시장의 평가도 하락했다.
2025년 12월, 사츠마는 당시 보유량의 약 절반에 해당하는 579 BTC를 일괄 매각해 약 4000만 파운드(현재 환율 기준 약 930만 달러)를 확보했다. 그러나 이 거래는 BTC 노출 축소를 위한 적극적 조치가 아니라 유동성 압박 대응이었다—당월 만기인 약 7800만 파운드 규모 전환사채 상환을 위해 필요했던 것이다. 그러나 이후 상황은 개선되지 않았고, BTC 가격은 계속 하락했으며 사츠마의 현금 흐름 압박은 점점 심해졌다.
이 시점에서 BTC 자금운용 모델의 역효과가 사츠마에서 완전히 드러나기 시작했다—기업이 채무 상환을 위해 BTC 매각에 의존해야 할 때, 기존 ‘자금 조달 → 코인 매수 → 재자금 조달’ 사이클은 지속하기 매우 어려워진 것이다.
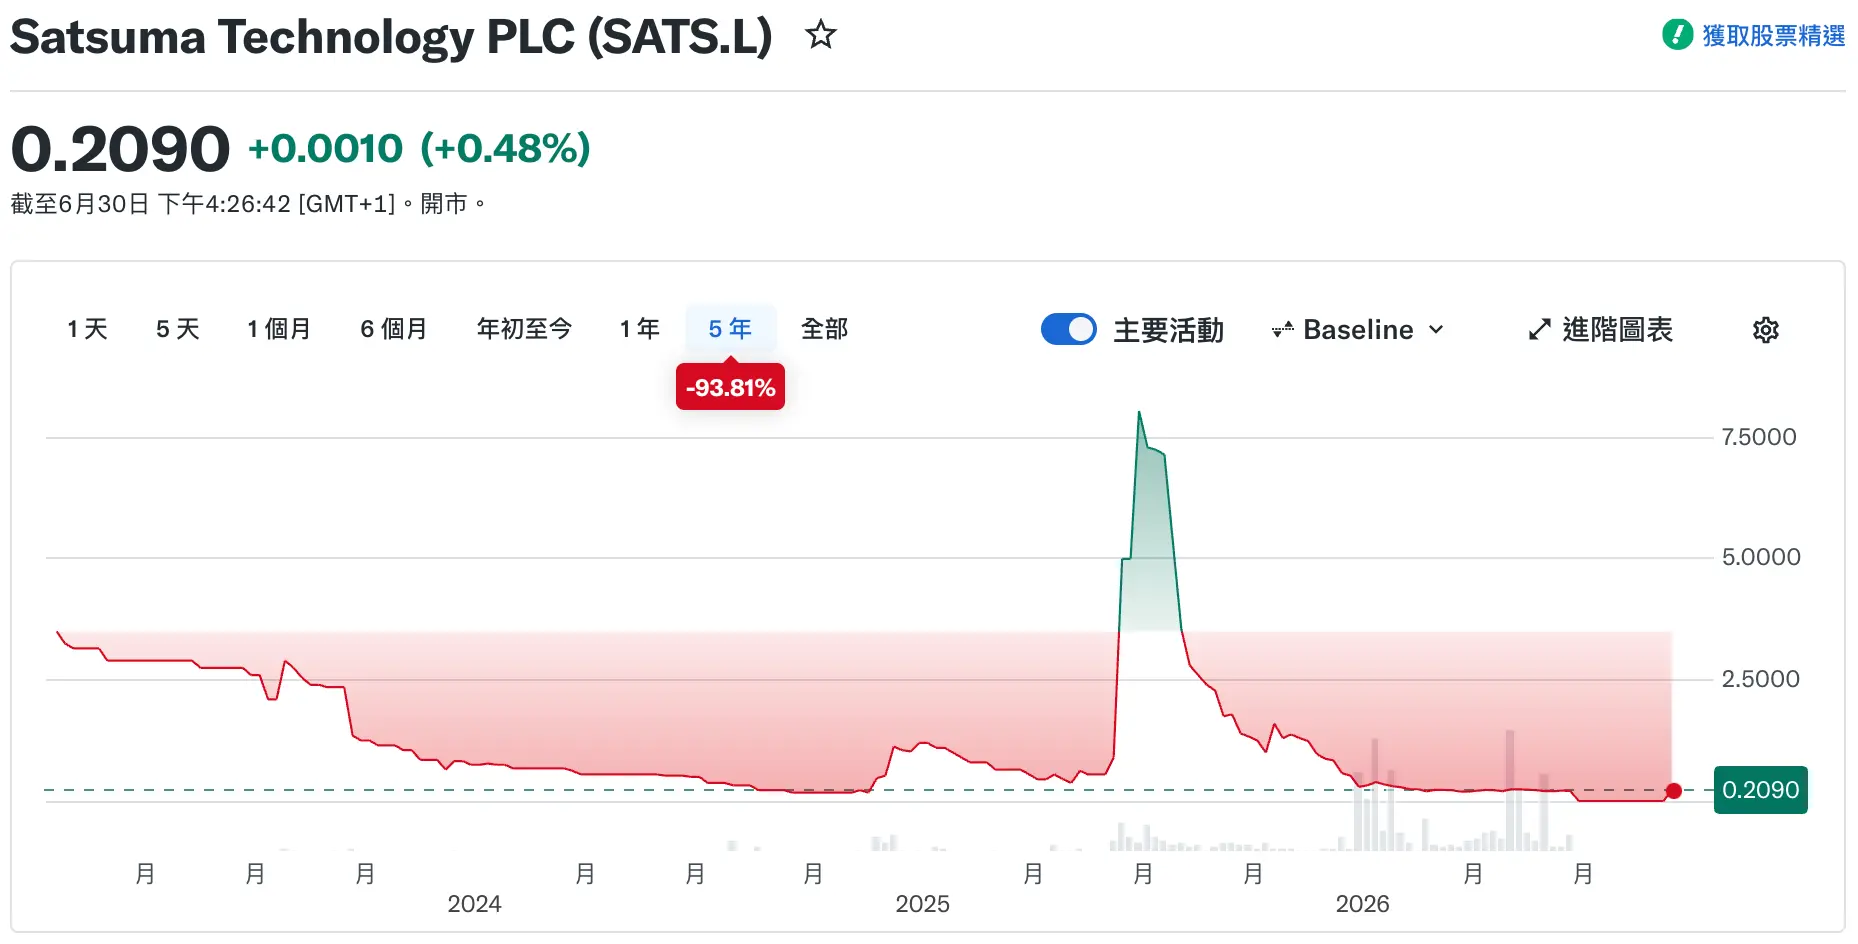
주가 측면의 실적은 더욱 극단적이었다. 2025년 6월 고점을 기준으로, 올해 7월 상장 폐지 의결 시점까지 사츠마 주가는 누적 99% 하락했고, 시가총액은 한때 보유 BTC 가치보다 낮아지기도 했다.
즉, 시장은 더 이상 이 BTC 자금운용 기업에 프리미엄을 지불하려 하지 않았고, 따라서 이 상장 법인 자체를 유지하는 의미조차 의문시되기 시작했다. 2026년 4월, 사츠마의 최대 기관주주 중 하나인 팬테라 캐피털(Pantera Capital)은 공개적으로 기업에 자금운용 모델 포기, 잔여 BTC 매각, 주주 환원을 촉구했다. 이후 기업 지분 20% 이상을 보유한 주주들이 공동으로 주주총회 소집을 요청했고, 결국 자본 환원 및 상장 폐지 제안이 추진됐다.
결국, 90% 이상의 주주가 자본 환원 및 상장 폐지를 지지하며, 사츠마는 BTC 자금운용 기업으로서의 여정을 공식적으로 마무리했다.
DAT 기업이 자발적 상장 폐지를 위해 반드시 거쳐야 할 절차는 무엇인가?
남은 질문은 상장 폐지 절차를 어떻게 실행할 것인지이며, 사츠마는 시장에 완전한 시범 절차를 제시했다.
첫 번째 단계는 주주총회에서 특별 결의안을 통과시키는 것이다. 기업은 이사회 결정만으로 상장 법인을 단순히 해산할 수 없다. 사츠마는 먼저 주주들이 자본 환급 및 상장 자격 취소에 동의할지를 투표하도록 해야 했다.
두 번째 단계는 자본 환급 대상 최종 주주와 주식 수를 확정하는 것이다. 사츠마는 ‘B주’를 통해 자본을 환급하기로 했으며, 등록 기간 종료 후 최종적으로 11,235,874,700주가 확인되었다. 이는 각 주당 환급액이 크게 두 변수—기업이 남긴 최종 자산 규모와 분배에 참여하는 주식 수—에 따라 달라지기 때문에 중요하다.
세 번째 단계는 BTC 매각, 사업 종료 및 대차대조표 정리로, DAT 퇴출 과정에서 가장 핵심적인 단계다. 즉, BTC 보유 상장사에서 잔여 현금 분배를 기다리는 청산 법인으로 전환하는 것이다. 7월 24일부터 31일까지 사츠마는 남은 669BTC 전량을 약 £3,191만(현재 환율 기준 약 $64,226)에 매각했다.
네 번째 단계는 법원이 자본 환급 계획을 승인하는 것으로, 영국 회사법 절차에서 비교적 특수한 부분이다. 9월 8일 잉글랜드 고등법원은 사츠마의 11,235,874,700주 ‘B주’ 취소 및 주주들에게 약 £3,072만 환급을 승인했고, 이에 따라 각 ‘B주’당 환급액은 £0.002734로 확정되었다.
다섯 번째이자 마지막 단계는 상장 폐지 및 주주에 대한 자산 분배 완료다. 사츠마가 사전 공지한 일정에 따르면, 회사는 9월 14일 상장 폐지를 완료하고, 자격 있는 주주들은 9월 28일에 ‘환불’을 받게 될 예정이다. 이때 비로소 BTC 자금운용사가 진정한 퇴출을 완료한 것으로 간주된다.
자금운용사들의 또 다른 도전 과제
사츠마의 사례는 단순히 암호화폐 자금운용 모델의 실패 사례로만 이해해서는 안 된다. 결국 전략(Strategy)이나 비트마인(Bitmine) 같은 선도 기업은 여전히 자산 규모를 지속 확대 중이지만, 자금 조달 능력이 제한된 소규모 DAT의 경우 BTC 가격 하락 시 주가가 순자산보다 낮아지고 심지어 자금 조달조차 어려워질 때 ‘지속적인 코인 매입’이 더 이상 유일한 해답이 아니다.
어느 정도 의미에서 BTC 매입 방법은 자금운용사 여정의 전반부일 뿐이며, 퇴출 방법은 반드시 직면해야 할 후반부다. 사츠마는 주주 투표에서 BTC 청산, 자본 환급, 법원 승인, 최종 상장 폐지에 이르기까지의 과정을 통해 향후 진입자들에게 꽤 완전한 ‘퇴출 매뉴얼’을 제공했다.
점차 더 많은 기업이 DAT 트랙에 진입함에 따라 시장은 또 다른 지표에 주목해야 할지도 모른다. 즉, 자금운용사는 단순히 BTC를 매입할 수 있을 뿐 아니라, 게임 규칙이 바뀔 때 주주에게 자산을 안전하게 반환할 능력도 갖춰야 한다는 점이다.