a16z 최신 보고서: 기술이 글로벌 자본시장에서 ‘모든 것의 사이클’이 되었으며, 벤처캐피탈 자금의 86%가 AI로 유입됨. AI 자본지출은 반도체, 전력, 국방 산업을 시장 중심으로 다시 부상시켜 하드웨어 인프라를 새로운 선호 대상으로 만들었음
 Tapbit Wire
최근 a16z Growth 팀이 『State of Markets II』 2판을 발표함. 이 보고서는 주식시장과 기술 관점에서 2026년(적어도 상반기) 시장 현황을 분석하고 미래 전망을 제시함
핵심 내용 요약: 기술은 더 이상 단순한 업종이 아니라 자본시장 수익 성장의 ‘모든 것의 사이클’임; 기술 내부에서 시장 관심사는 소프트웨어에서 하드웨어 및 인프라로 이동함; GPU 노후화 이론은 현실에 의해 약화됨; 소프트웨어 산업은 종말이 아니라 ‘자기 검증 단계’ 진입; AI 채택은 여전히 초기 단계임
기술은 ‘모든 것의 사이클’이 되었으며, 고성장·저자본 집약형 대안임
보고서의 핵심 판단은 기술이 ‘소규모 산업’에서 글로벌 경제의 주요 동력으로 전환되었다는 점임. 오늘날 모든 기업은 어느 정도 기술 기업이며, 종이와 연필만으로 운영되는 기업은 거의 존재하지 않음. 기술은 투자·R&D·수익 성장·마진 확대를 다른 어떤 업종보다 강력히 주도함. 세계 최대·최고 수익·최고 성장 기업 대부분은 기술 기업임
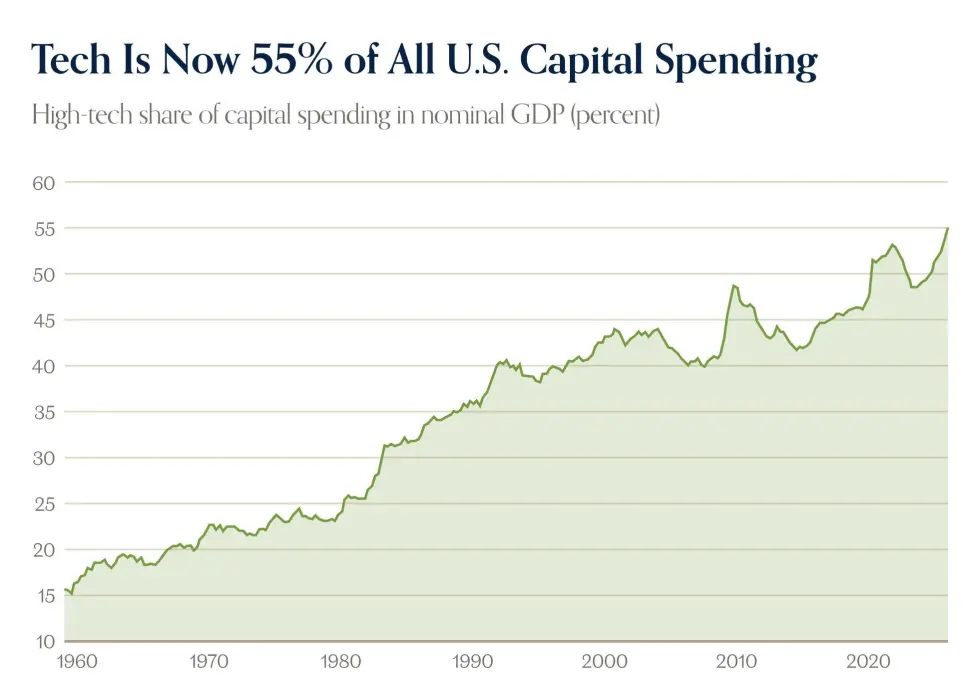
보고서는 글로벌 금융위기 이후 기술이 자본시장에서 진정한 힘을 발휘하기 시작했다고 지적함. 주택 붕괴와 신용 위축 후, 기술은 자산에 신중해진 투자자들에게 고성장·저자본 집약형 대안을 제공함
더 중요한 점은 기술이 내재된 높은 운영 레버리지를 갖추고 있다는 점임. 잠재 시장은 아직 포화되지 않았고, 소프트웨어의 한계 비용은 사실상 제로임. 돌이켜보면, 적자 기술 기업이 고마진 기업으로 성장할 수 있을지 의심했던 이들은 지난 10년의 핵심 주제를 놓친 셈임
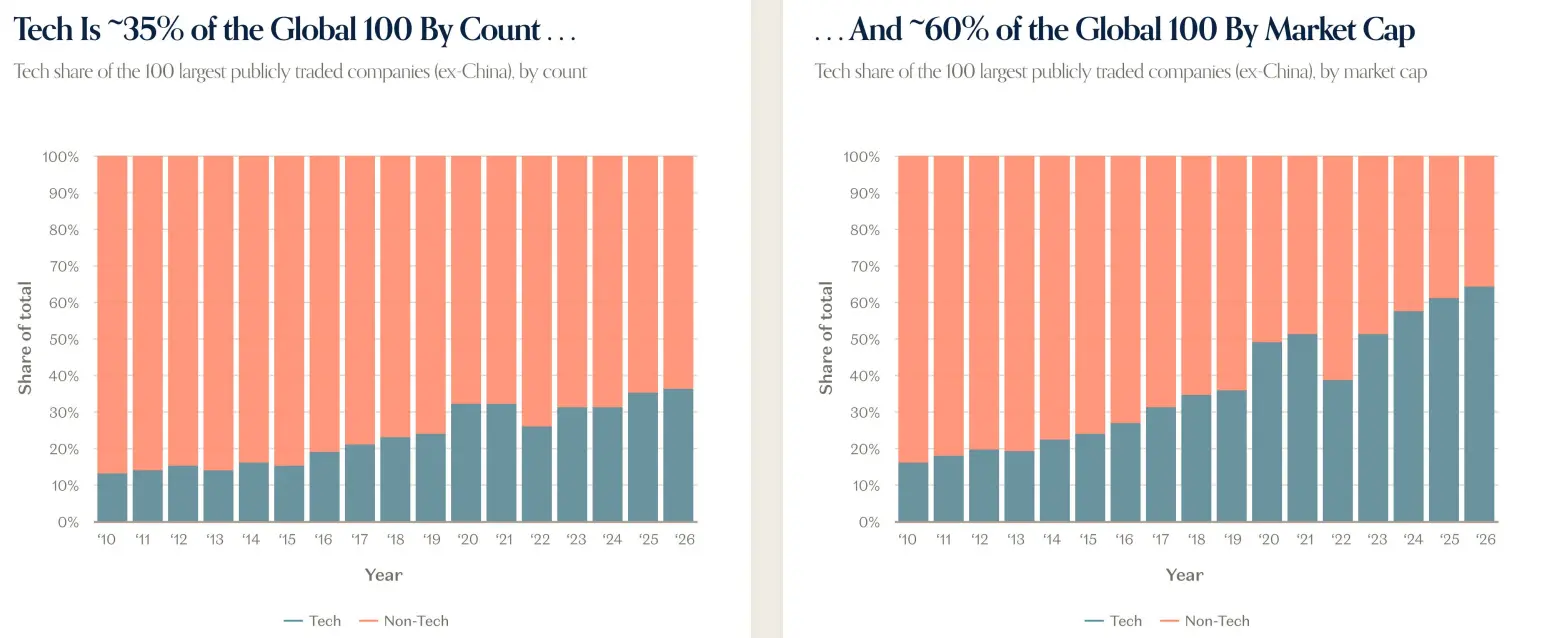
소프트웨어는 분명 세상을 정복했으나, 자본시장에서 기술의 중심성은 또 다른 차원으로 상승함. 기술 수익은 계속 복리 증가 중이며, 기반이 낮지만 타 업종 대비 그 증가세가 두드러짐. 2023년 이후 기술은 거의 수익 성장의 전부였음: 2026년 8월 말 기준 S&P 500 전체 수익 증가의 약 76%를 기술이 기여함
보고서는 기술을 더 이상 단순한 업종이라 부르지 못한다고 주장함. 과거에는 내구재(주택·식기세척기·자동차 등)가 사이클을 정의했으나, 이제 기술이 그 자리를 대체함. 기술은 어디에나 있으며 ‘모든 것의 사이클’이 되었음
지난 기술 사이클에서는 소프트웨어가 주도했으나, 현재는 하드웨어가 중심이 됨
기술이 ‘모든 것의 사이클’이 되면서, 기술 내부 구조 역시 변화하고 있음
보고서는 연간 및 장기 사이클의 주제가 ‘비트’에서 ‘원자’로 전환됐다고 밝힘. 지난 기술 사이클은 소프트웨어가 주도했고, 지금은 하드웨어가 주인공임
AI 개발은 반도체·전력·네트워크 등 전통적으로 성장이 느리고 순환적이며 자본 집약적인 산업에 대한 수요 폭증을 촉발함. 이 수요는 주로 최대 기술 기업들의 사상 최대 수익으로 조달되며, 초대규모 클라우드 사업자의 잉여현금흐름이 실질적으로 반도체 업계 잉여현금흐름으로 전환됨; 동시에 부채 의존도가 점차 높아지고 있음
하지만 문제는 단순히 AI만이 아닙니다. 글로벌 인프라 수요는 수조 달러 규모이며, 국방 지출도 증가하고 있고, 전력망은 전기화 추세에 대응 중이며, 제조업은 본국으로 재유입되고 있으며, 로봇공학과 자율주행 택시도 머지않아 상용화될 전망입니다.
보고서는 소프트웨어에 비해 오랫동안 부진했던 하드웨어 및 인프라가 이제 시장의 주요 초점이 되었다고 밝힙니다. 공공 및 민간 자본이 컴퓨팅, 저장장치, 전력, 로봇공학, 제조업, 국방 분야에 수십 년 만에 또는 그 이래로 보지 못한 강도로 투자하고 있습니다. 보고서는 이를 ‘원자(Atoms)가 돌아왔다’고 표현합니다.
AI는 세대를 아우르는 플랫폼 전환으로, 사상 최대 규모의 자본지출(CapEx)을 동반합니다.
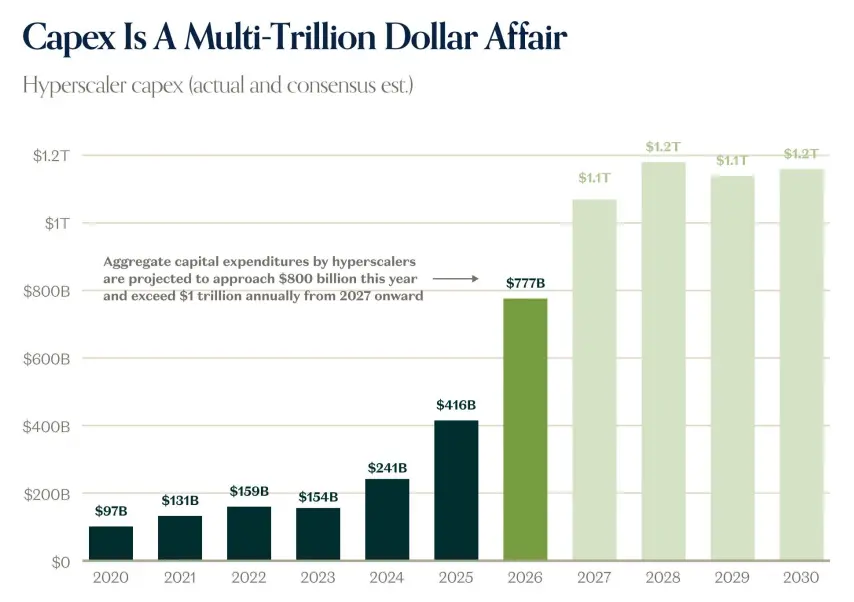
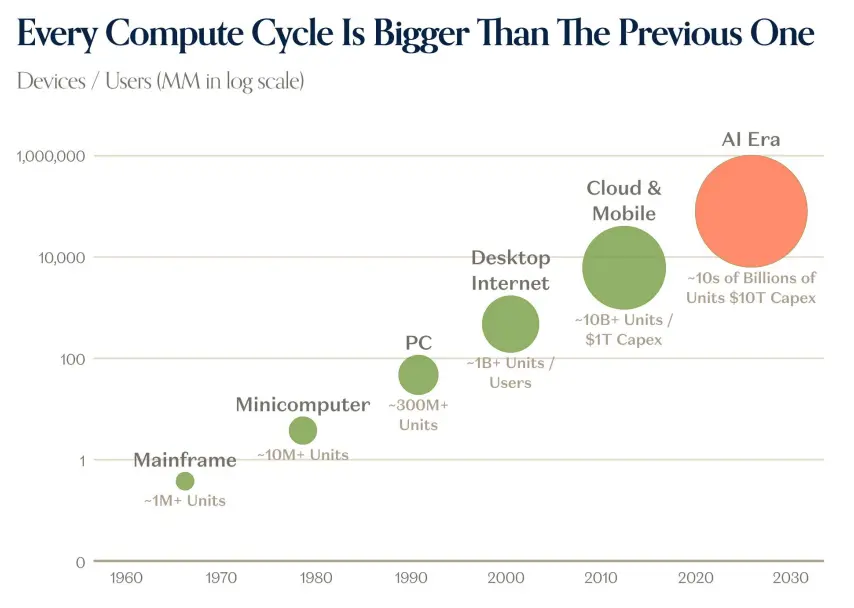
보고서는 AI를 세대를 아우르는 플랫폼 전환으로 정의합니다. 하이퍼스케일 기업의 자본지출은 2020년 약 970억 달러에서 2024년 2410억 달러, 2025년 4160억 달러로 급증했으며, 2026년에는 7770억 달러에 달할 것으로 예상되며, 2027년부터는 연간 1조 달러를 넘을 전망입니다. 보고서는 각 컴퓨팅 사이클이 이전보다 규모가 커졌다고 설명하며, 메인프레임 → 미니컴퓨터 → PC → 데스크톱 인터넷 → 클라우드 및 모바일 → AI 시대로 진화하면서 장치 수, 사용자 수, 자본지출 규모가 모두 10배 이상 증가했다고 밝힙니다.
보고서는 자본지출 전망이 일관되게 낮게 책정되어 왔으며, 수요와 가격 상승이 투자를 계속해서 견인하고 있다고 지적합니다. 자본지출 대 GDP 비율은 철도, 석유·가스, 통신 등 역사적 사이클 정점에 근접하거나 이미 이를 넘어서고 있습니다. 하이퍼스케일 기업의 잉여 현금흐름은 자본지출로 거의 소진되고 있으며, 보고서는 이 압박이 2028년경까지 지속될 것으로 전망합니다. 자금이 완전히 소진됨에 따라 채권시장이 개입하기 시작하는데, 2026년 AI 관련 차입이 급증하고 장기 조달 비중도 높아지고 있습니다. 또한 보고서는 현재 하이퍼스케일 기업의 ROIC가 부채비용 및 WACC를 여전히 상회하고 있어, 차입 및 투자가 재정적으로 타당하다고 평가합니다.
자본지출은 실물경제로도 확산되고 있습니다. 보고서는 데이터센터 건설로 인해 건설 및 숙련직 분야에서 30만 개 이상의 일자리가 창출되었으며, 시설 관리자, 건설 관리자, 네트워크 엔지니어 등 데이터센터 내 직무의 급여는 유사한 비데이터센터 직무보다 높은 프리미엄을 보이고 있다고 밝힙니다.
자본지출은 성과를 내고 있습니다.
보고서는 AI 수익 성장 속도와 규모가 사상 유례가 없다고 밝힙니다. OpenAI와 Anthropic의 합산 ARR은 2024년 4분기부터 급격히 증가해 2026년 3분기에는 약 1500억 달러에 달할 전망입니다. 보고서는 2026년 두 기업의 매출 규모가 약 1000억 달러로, 하이퍼스케일 기업을 제외한 공개 소프트웨어 기업의 매출(약 630억 달러)을 넘어설 것이라고 전망합니다. 클라우드 매출 백로그는 전년 대비 2배 증가했으며, 하이퍼스케일 기업의 잉여 현금흐름은 2029~2030년 사이에 크게 회복될 것으로 예상됩니다.
보고서는 네오클라우드(Neoclouds)가 급성장하고 있음을 언급하며, CoreWeave, Nebius, Applied Digital 등 기업들이 급격한 매출 증가 곡선을 보이고 있다고 밝힙니다. GPU 노후화 및 폐기 우려와 관련해, 보고서는 구형 GPU의 임대 및 잔존 가치가 붕괴되지 않고 오히려 안정적이거나 상승세를 보이고 있다고 판단합니다. B200, H200, H100, A100의 임대료 및 잔존 가치 데이터가 이를 뒷받침합니다.
채택 측면에서 보고서는 AI가 여전히 초기 단계라고 평가합니다. S&P 500 기업 중 69%가 실시간 AI 도입을 보고했지만, 측정 가능한 지표를 공개하는 기업은 2%에 불과하며, 별도로 지표를 분리·추적하는 기업은 0%입니다. 기업의 AI 지출 잠재력은 여전히 크며, AI 관련 비용을 이유로 사용을 제한하는 조직은 20%에 불과하고 대부분의 산업이 AI 지출을 늘릴 계획입니다. 보고서는 현재 S&P 500 매출의 약 0.3%만이 AI 추론 지출에 쓰이고 있으나, 클라우드는 출시 2년차에 IT 예산의 약 4%를 차지했으므로, AI의 TAM은 IT 예산보다 더 크다고 분석합니다. 소비자 측면에서는 2025년 이후 유료 AI 구독이 약 5배 증가했고, 가구당 월평균 지출도 늘었지만, 검색·추천 트래픽은 여전히 미미합니다.
보고서는 모바일 인터넷 사례를 인용하며, 반도체가 선도한 후 인프라, 그리고 소프트웨어 및 서비스가 뒤따랐다고 설명합니다. 보고서는 AI 버전에서도 유사한 순서가 나타날 것이라고 전망합니다.
GPU 노후화 이론은 과장됐다.
하드웨어 및 자본지출과 직접적으로 연관된 것은 컴퓨팅 파워의 수급 및 GPU 수명 주기입니다. 보고서는 컴퓨팅 수요가 여전히 공급을 초과하고 있다고 지적합니다. 이전에 유명한 베어들은 GPU가 3~4년 내에 노후화될 것이라며 막대한 투자가 위험하다고 의문을 제기했습니다. B200의 인기가 치솟는 지금, 1~2년 전 배치된 A100은 어떤 의미를 갖는가? 적어도 현재로서는 AI 컴퓨팅 수요가 상향 조정되었고, A100 역시 여전히 매우 유용합니다.
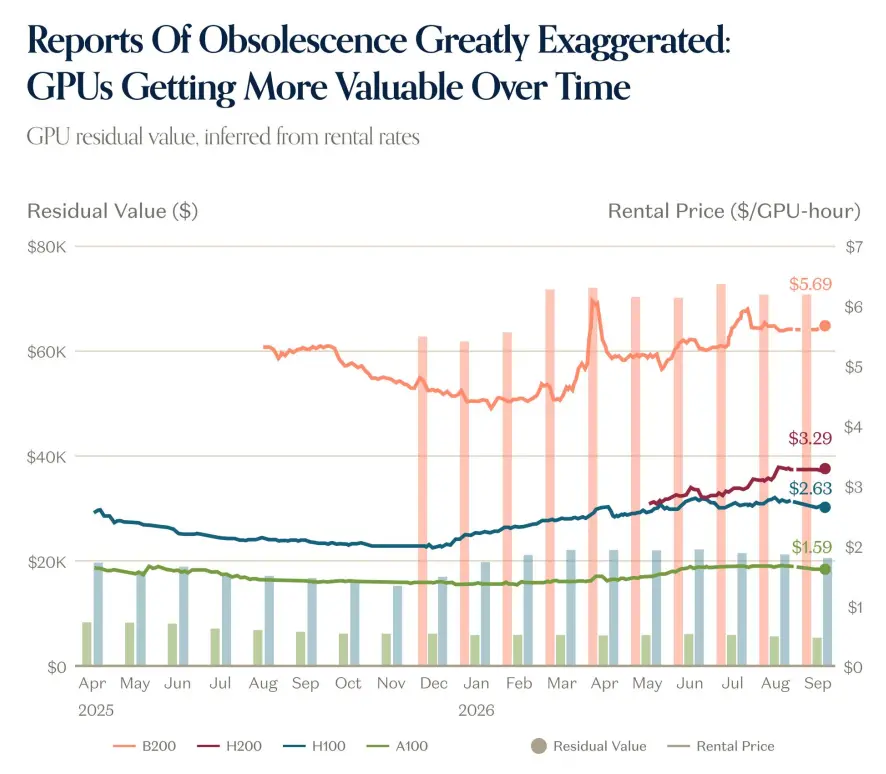
일반적으로 임대료와 GPU 잔존 가치는 시간이 지남에 따라 하락하지만, 이번에는 그렇지 않았습니다. 지능화 비용이 낮아짐에 따라 컴퓨팅 수요는 증가하고, 최신 칩 가격은 상승하고 있으나, 구형 칩 가격은 강세를 유지하고 있습니다. A100 가격은 올해 초 수준과 같거나 더 높습니다. 보고서는 아직 이야기가 끝나지 않았다고 보며, 지금까지는 컴퓨팅 및 모델 발전이 제로섬 게임이 아니었다고 분석합니다. 더 나아지고 더 저렴해지는 지능이 전체 생태계에 가치를 누적시키고 있으며, 베어들이 설정한 ‘만료일’ 이후에도 구형 칩과 모델은 여전히 상당한 가치를 지니고 있습니다.
한편 AI 채택은 여전히 비교적 미성숙합니다: 광범위하지만 얕습니다. S&P 500 기업 중 약 30%가 AI가 일부 ‘측정 가능한 영향’을 미쳤다고 보고했지만, 측정 가능한 지표를 보고하는 기업은 약 2%에 불과합니다. 에이전트 기반 활용 사례에서는 극소수 사용자만 대규모로 도입했습니다. 소비자 측면에서는 4월 기준 미국 가구 중 약 2%만이 어떤 형태의 AI 서비스를 유료로 이용했으며, 현재는 이 비율이 상승하고 있지만 전반적으로 여전히 낮은 수준입니다. 보고서는 GPU는 과열 상태이지만, 성숙한 AI 채택 및 활용은 여전히 초기 단계라는 결론을 내립니다.
SaaS: 종말이 아닌 입증 단계
하드웨어에서 다시 소프트웨어로 돌아와 보면, 올해 초 일부에서는 소프트웨어가 죽었다며, AI가 ‘주변 프로그래밍(Ambient Programming)’을 통해 모든 것을 생성할 것이고, 이로써 SaaS의 종말이 온다고 주장했습니다. 그러나 보고서는 현실은 훨씬 미묘하다고 지적합니다. 실제로 매도 압력은 있었지만, ‘종말’이라는 단순한 해석보다는 더 세심한 판단이 작용했으며, AI 또는 AI 위협도 한 요인이긴 하나 유일한 요인은 아닙니다.
공개 상장 소프트웨어 기업에 대한 일정 수준의 재평가가 오래전부터 시급했다. 제로 금리 정책 종료 후, 기술 기업 등은 성장보다 수익성을 우선시하게 되었다. 2022년에는 고성장이지만 대부분 흑자 전환이 안 된 소프트웨어 기업들이 시장을 주도했으나, 2026년에는 역전되어 약 75%가 흑자 전환했고, 다만 연간 성장률이 20%를 넘는 기업은 약 30%에 불과하다. 고금리는 자본을 상대적으로 희소하게 만들기 위한 것이었고, 이에 기업들은 손실을 감수하는 성장에서 자립적이고 느리지만 안정적인 성장으로 현명하게 전환했다. 이 자체는 타당하지만, 저성장 기업은 장기적으로 높은 성장 기업 수준의 기업 가치 배수를 받지 못하며, 결국 ‘저성장’이라는 새로운 정상이 소프트웨어 업계에도 도달했다. 그러나 모든 기업이 그렇진 않다. 여전히 고성장 기업은 역사적 평균 배수 수준으로 거래되며, 제로 금리 절정기 수준은 아니지만, 그러한 기업의 수는 줄어들고 있으며 전체 부문이 재평가되고 있다. 보고서 요약: 소프트웨어 산업은 막을 내리는 것이 아니라, 스스로를 입증해야 할 시점이다.
사모시장: 사모 단계에서 가치가 축적되고 있음
보고서는 사모주식시장이 역사적 규모의 가치를 축적하고 있다고 분석한다. 2026년 초부터 현재까지 벤처 캐피탈 투자액은 약 720억 달러이며, 벤처 캐피탈이 지원하는 기업의 실적 매각 가치는 약 2조 1880억 달러에 달한다. 스페이스X, 앤트로픽, 오픈AI, 데이터브릭스, 스트라이프, 리볼루트, 앤듀릴, 커서, 램프, 웨이모 등 최대 사모기업들의 합산 기업 가치는 수 조 달러에 이른다. 보고서는 상위 5개 사모기업의 기업 가치가 지난 10년간 미국 기술 기업 IPO 총액을 이미 초과했다고 밝힌다.
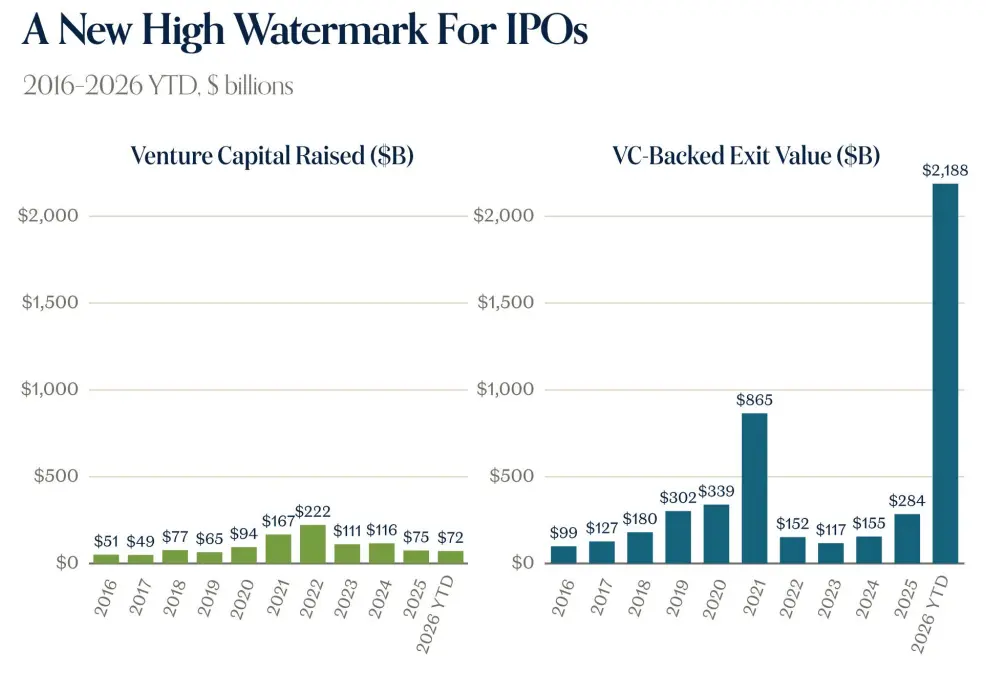
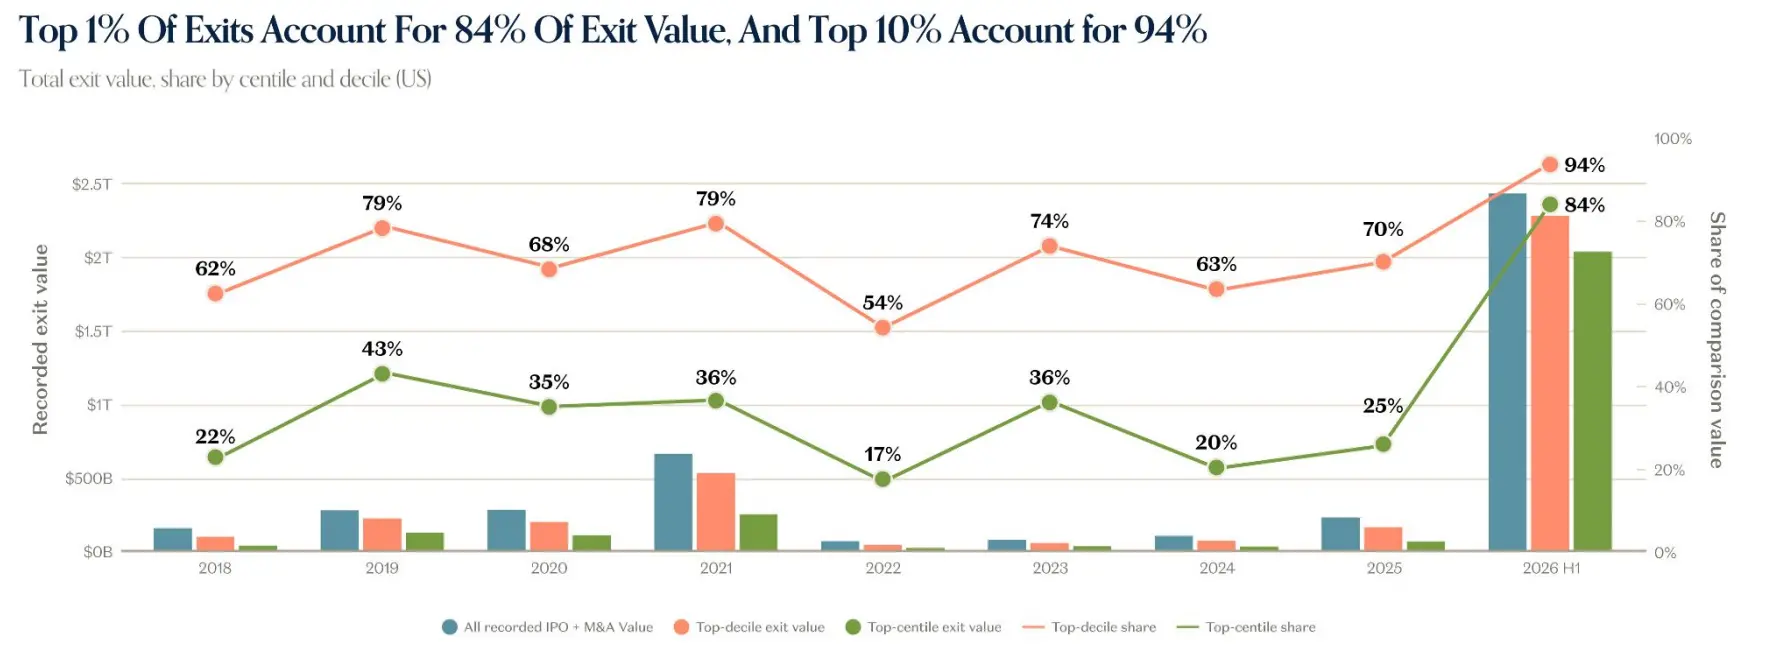
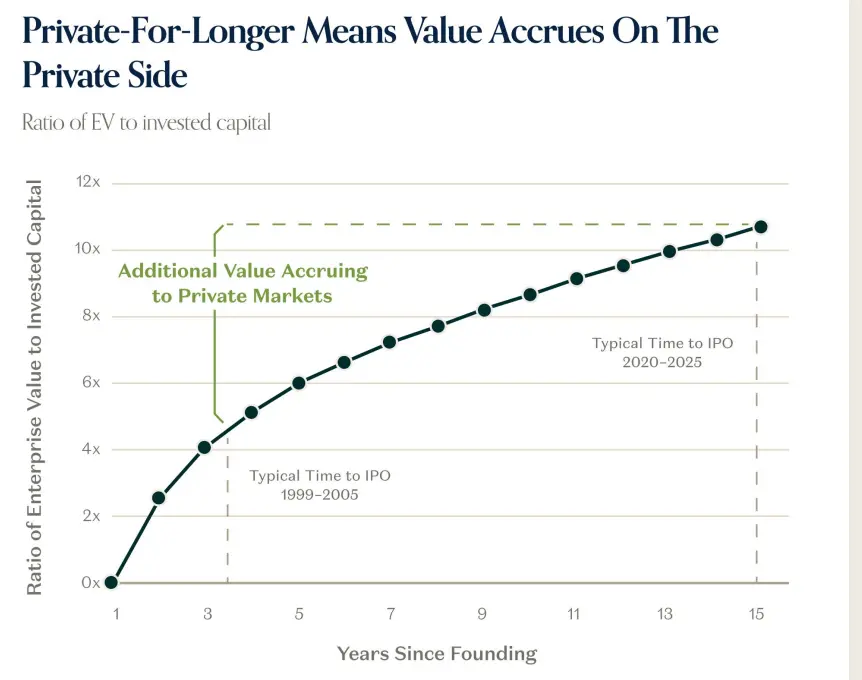
보고서는 이를 ‘장기 사모 체제(Private-for-longer)’라 명명하며, 기업들이 상장 시점을 늦추고 사모 단계에서 더 많은 가치를 축적하고 있음을 지적한다. 일반적인 IPO 시점은 1999~2005년 사이 약 3년에서, 2020~2025년에는 10년 이상으로 연장되었다. 현재 활동 중인 미국 유니콘 기업들의 총 기업 가치는 5조 3400억 달러에 달해, 러셀 2000 지수 구성 기업들의 총 시가총액(3조 5000억 달러)을 넘어섰다. 또한, 매각 수익의 파워 법칙 효과도 강화되었는데, 상위 1% 매각 건이 전체 매각 가치의 84%를 차지하고, 상위 10%는 94%를 차지한다.
2차 시장 역시 이 추세를 반영한다. 보고서에 따르면 직원 주식 양도 참여율은 60% 미만이지만, 구매 신청률은 사상 최고 수준이다. 주식 양도 할인 폭은 작으며, 2차 시장 중앙값 가격은 이전 라운드 대비 0% 할인, 75분위는 23% 프리미엄, 90분위는 79% 프리미엄을 기록한다. 상위 벤처캐피탈 포트폴리오의 가치 성장률은 상위 공개 기업들을 크게 상회한다: 2017~2026년 간 상위 30개 VC 포트폴리오 지수는 100에서 2,333으로 상승한 반면, 상위 10개 공개 기업은 542에 그쳤다. VC 집중도도 증가해, 상위 10개 VC가 전체 순자산(NAV)의 17.7%를 차지하며, 스페이스X 포함 시 약 24%에 달한다. 동시에 VC 펀드 성과 격차도 사상 최대 수준에 이르렀으며, 상위 10%와 나머지 펀드 간 격차가 확대되고 있다.
보고서는 제로 금리 시대 종료 후 스타트업들도 공개 기업처럼 성장보다 수익성 중심으로 전환하고 있다고 밝혔다. 다만, 자금 조달에 성공한 기업들은 여전히 높은 성장률을 유지하며, 제로 금리 절정기 수준과 유사하거나 더 빠른 성장을 이어가고 있다. 벤처 캐피탈 거래액에서 AI 비중은 2016년 15%에서 2026년 86%로 급증했다. 신규 유니콘 기업의 창립 연령도 젊어졌는데, 2019년 7년에서 2026년 4년으로 감소했고, 전체 활동 유니콘 기업의 중앙 연령은 약 15년으로 상승했다.
보고서는 2026년 미국 벤처 캐피탈 지원 기술 유니콘 대부분이 매출 5억 달러 미만, 연간 성장률 20% 이하, 그리고 현금 보유 기간이 짧다는 점도 지적한다. 반면, AI 기반 신규 스타트업은 다른 성장 곡선을 보인다: 2022년 설립 기업은 4년 차에 이르러 이전 해보다 약 3배 더 가파른 매출 성장을 기록한다. 상위 AI 애플리케이션은 작은 기준에서는 약 5배, 큰 기준에서는 약 2.5배 성장하며, 작은 기준 중앙 연간 성장률은 423%, 큰 기준은 150%이다.
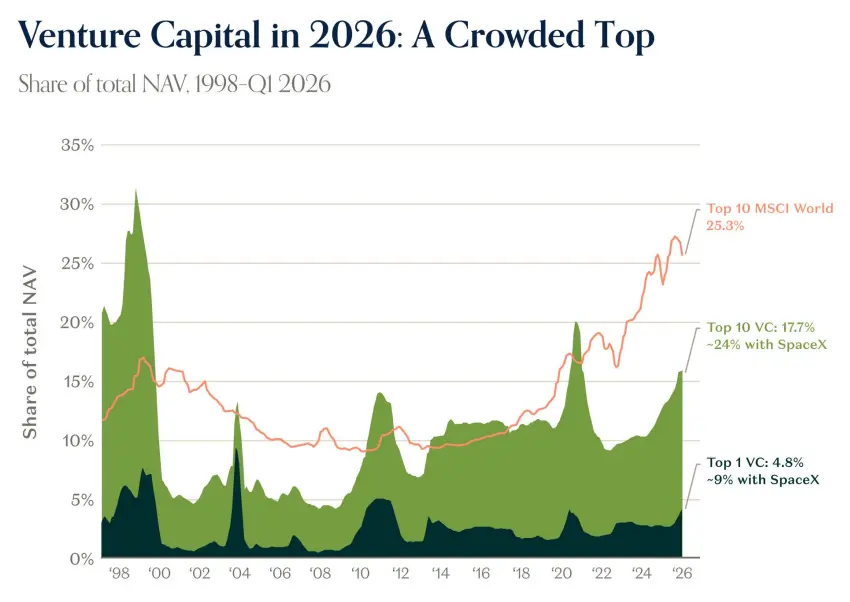
사모기업 데이터는 거시경제적 이야기를 전달하고 있음
보고서는 사모 기술 기업들이 중요한 경제 이슈에 대한 선도적 신호로 점차 부상하고 있다고 분석한다. OpenRouter 데이터에 따르면, 주간 토큰 사용량은 2025년 초 0.5조 개에서 2025년 9월 4.7조 개, 이후 2026년 9월에는 126.2조 개로 증가했으며, 전년 동기 대비 약 27배 증가, 6월 이후 두 차례 급증한 수치다.
보고서는 AI 도입이 여전히 ‘광범위하지만 얕다’고 평가한다. 상위 10% 사용자의 플러그인 및 기능 활용률은 일반 기업보다 훨씬 높다: 플러그인 도입률은 오픈AI 95%, 선도 기업 21%, 일반 기업 9%; 기능 도입률은 각각 93%, 19%, 3%이다. 데이터브릭스의 스마트 라우터는 코딩 작업의 92.3%를 해결하며 작업당 비용을 2.13달러로 낮추고, 비용을 35% 절감하고 평가 점수를 1.3점 향상시킨다. 칼시(Kalshi)는 선물형 GPU 컴퓨팅 파워 가격 책정을 시작했다. 보고서는 추론(inference) 제공업체가 수익의 약 4분의 3을 추가했으나, 기업 가치(EV)의 약 5분의 1만 차지한다고도 언급한다.
후행 분석과 함께 보고서는 전망도 제시한다. a16z 그로스 팀은 AI가 수요를 확대할 것이라고 예측하며, 기업 및 소비자 측면의 도입이 더욱 성숙해지고 로봇공학, 바이오테크, 헬스케어, 자율주행(AD) 등 새로운 분야로 확산될 것이라고 전망한다. 전반적으로 기술 발전 속도는 기하급수적으로 가속화되고 있다. 보고서는 미래를 누구도 예측할 수 없지만, 변화의 속도와 규모를 고려할 때 이번 사이클은 이전 어느 사이클과도 닮지 않을 것이라고 결론짓는다.