AI取引の下落はいつ止まる?市場が注目するメタの「大規模債券発行」の背後にある「囚人のジレンマ」
 Tapbit Wire
先週、AI関連取引は新たな売圧に直面し、米国株式・債券市場が同時に圧迫された。ナスダック指数は数カ月来最悪の1日下落を記録、米ハイイールド債のリスクプレミアムは17カ月ぶり高水準に達し、CCC格ジャンク債の利回りは2020年以来最高水準となった。指数自体は表面的な変動性が限定的だったが、基礎資産リスクの再評価が加速した。
市場懸念の焦点の一つは、メタが第3四半期決算発表後に公表した大規模調達計画だ。バークレイズが10月23日に発表したリサーチレポートによると、メタは早期調達を選択したが、その理由の一部はAIエコシステム内の他社も既に、あるいは今後調達を開始する予定であり、資本市場の吸収能力が次第に限界に達しつつあるためである。
これはAI大手企業が直面する「囚人のジレンマ」を浮き彫りにする:各社には早期調達の動機があるが、複数の大手が一斉に債券発行を加速すれば、新規供給増加が調達コスト上昇を招き、結果として全参加者の調達余地を圧迫する。一方、ヘッジファンドは引き続きレバレッジ削減を進め、AI関連クレジット資産のスプレッドも拡大している。
したがって、AI取引の下落がいつ止まるかは、テック大手の業績だけではなく、市場が集中する債券供給を消化できるか、および上昇する調達コストがAI産業チェーンにさらに影響を及ぼすかにもかかっている。
株価指数は平静を保つも、AI関連ポジションは集中清算中
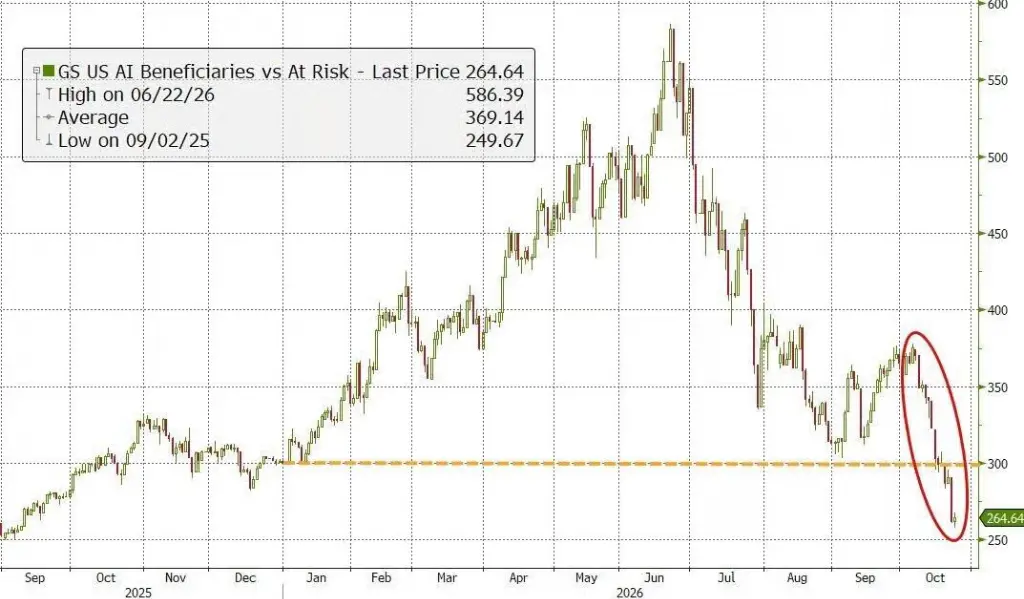
先週、指数のパフォーマンスは個別銘柄間の深刻な分化を隠していた。ゴールドマン・サックスのデータによると、AI恩恵銘柄とリスク銘柄のロング・ショート戦略は6月のピークから約55%下落し、今年のすべての上昇分を失った。モメンタム戦略も大幅な修正を受けており、2008年金融危機以来の極端な水準まで低下した。
木曜日、S&P500指数は1.2%下落したが、構成銘柄335銘柄は上昇した。等価重み付けS&P500指数は0.7%上昇した一方、時価総額加重型SPYは終値で下落した。ゴールドマン・サックスのデータによると、ヘッジファンドは直近8営業日のうち7日でデレバレッジ操作を実施しており、木曜日の売却は全てロングポジションの清算によるものであった。
これは、最近の調整がAI評価の再検討にとどまらず、過密化したポジションの集中清算も含むことを示唆する。ただし、ポジション調整が持続的な反発につながるかどうかは、クレジット市場の圧力が緩和されるかにかかっている。
信用リスクは低格付け借り手に集中
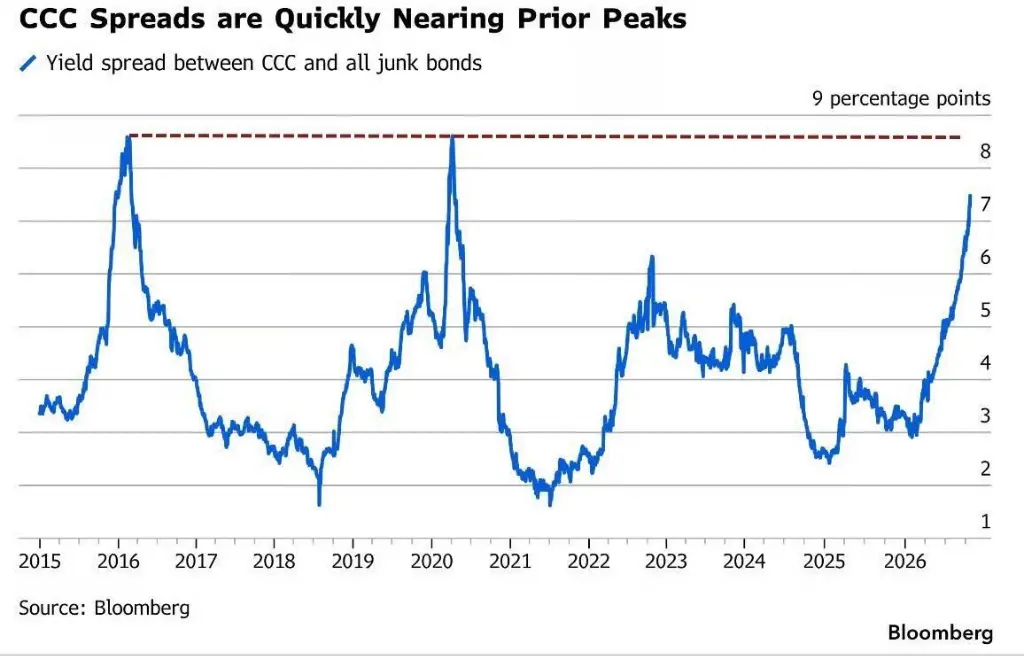
ブルームバーグによると、米ハイイールド債の平均リスクプレミアムは17カ月ぶり高水準に達し、プライマリーマーケットでは今年最大規模の発行中止が発生している。CCC格ジャンク債の利回りは15.85%に上昇し、2020年以来の高水準となり、CCC格とBB格のスプレッドは2016年・2020年のピークに迫っている。
レバレッジドローン市場も圧迫されている。ドル建て価格が60セント未満の深刻な不良ローンの規模は、2020年3月以来の高水準に達した。JPモルガンのデータによると、過去12カ月で、ドル建て価格が80セント以下で取引されるローンのボリュームはほぼ90%急増した。
注目に値するのは、CCC格債のスプレッドが大幅に拡大する一方、全体のクレジット市場が同時に悪化していない点であり、リスクが返済能力が弱い発行者に集中していることを示している。ダブルライン・キャピタルのコーポレートクレジット部門ディレクター、ロバート・コーエン氏は、一部のCCC格借り手が債務再編へ向かう可能性はあるが、それはクレジットサイクル全体の逆転を意味しないと指摘している。
ゴールドマン・サックスのデータによると、投資適格級からハイイールドクレジット派生商品、低格付け現金債に至るまで、複数の格付け範囲におけるスプレッドが今回の局面でサイクル高水準に達している。クレジットサイトシンガポールのクレジット部門責任者R・ラクシュマナン氏は、複数のグローバルリスクが相次いで市場に影響を与えた後、クレジットリスクの再評価が持続的なトレンドを形成しつつあると述べている。
メタの債券発行が明らかにするAI調達の「囚人のジレンマ」
メタの資金調達計画により、AI関連設備投資と信用市場の供給能力との矛盾が顕在化した。同社は2026年の資本支出見通しを1350億~1450億ドルに絞り込み、第4四半期の支出は490億~590億ドルと予想;配当後フリーキャッシュフローはマイナスで、経営陣は今秋から数百億ドル規模の資金調達を予定している。
バークレイズは報告書で、超大手IT企業の収益成長は実現しつつあるが、資本支出は増加を続け、資金調達課題は「調達可能か」から「いつ・いくら・どのように調達するか」へと移行したと指摘。
メタは提出書類で、AIエコシステム内の他社が既に、または今後資金調達を開始するとともに、資本市場の吸収余力が限界に近づいているため、早期調達が現実的かつ不可避であると述べた。
しかし、全企業が早期調達を選択すると、個別の合理的判断が市場全体の圧力に転化:新規債券供給の急増は発行コストを押し上げ、クレジット・スプレッドの縮小を制限。過剰な負債による格下げリスクを回避するため、企業は株式調達、転換社債、資産担保証券(ABS)、オフバランスシート融資なども検討し始めている。
バークレイズは、AI関連資金調達供給が短期間、クレジット・スプレッド縮小余地を引き続き制約すると予測。
AIクレジットの差別化が加速、市場は個別債券価格付けへ移行
バークレイズ推計によると、AI関連クレジット資産規模は約6800億ドルで、超大手IT企業、半導体、データセンター、ハードウェア企業をカバー;投資適格債券インデックス時価総額の約7.5%を占めるが、インデックスのデュレーション・リスク・エクスポージャー(DTS)の約13%を担う。
全体として、AIクレジット資産の投資適格インデックス比スプレッド・プレミアムは約35ベーシスポイント(bps)で、満期10年以上の債券では約55bpsに達。一方、AI発行体間のスプレッド分散は過去1年で24bpsから65bpsへ拡大;オラクルおよびデータセンター業界を除いても、この指標は約60%上昇し37bpsに達した。
9月中旬以降、オラクル、メタ、スペースXおよび複数のデータセンター運営会社のクレジット・スプレッド拡大はインデックスを大幅に上回った;一方、マイクロソフト、グーグル、アマゾンの短期債は比較的堅調に推移。市場は、AIを単一のクレジットテーマではなく、発行体の資金調達ニーズ、財務状態、長期リスクに基づく個別評価へとシフトしている。
イールドカーブも長期金利側の圧力を反映。バークレイズデータによると、過去1年間で超大手IT企業の2年~5年、5年~10年、10年~30年の平均イールドカーブはそれぞれ137%、140%、68%急峻化。特にメタの10年~30年カーブ・スプレッドは68bpsに達し、同規模発行体中最も急峻。
長期金利側の急峻化は、投資家が長期債務に対して求めるリスク補償の増加を示す。AI企業の資本支出拡大が続く中、市場は投資収益化可能性だけでなく、調達規模・キャッシュフロー改善時期・新規債券発行による調達コストへの影響も評価せねばならない。
したがって、AI関連取引の下落停止には、巨額調達の市場吸収可否、クレジット・スプレッドの安定、AI企業間のリスク差別化のさらなる拡大が鍵となる。これらの圧力が緩和されるまで、一時的な反発も上昇する調達コストによって制約され続ける可能性がある。