ブックメーカーは常に勝者なのか?デルファイ・デジタルが次世代の投機的波を解釈
 Tapbit Wire
要約
投機は今後10年の主要な投資テーマとなりつつある。歴史的には、投機は「技術革命がもたらす構築志向型投機」と「財政・金融・社会経済的圧力が生む宝くじ型投機」の2つの力によって駆動されてきた。過去にはこれらは通常分離して機能していたが、現在は同時に加速している。
AIはこの2つの投機エンジンを同時に駆動している。一方では、IT大手による数百億ドル規模の設備投資が、コンピューティング能力・電力・データセンターの整備を推進し、鉄道やインターネット時代を彷彿とさせる技術投資ブームを生んでいる。他方では、AIがエネルギー価格を押し上げ、財政・資金調達の圧力を強め、若年層の雇用見通しを悪化させ、高リスク・高リターン機会への関心を間接的に高めている。
暗号資産(Cryptocurrency)は投機活動のインフラになりつつある。AIが投機の根拠を提供するなら、暗号資産技術はそのツールを提供する。パーペチュアル契約・メメコイン・予測市場・トークン化資産は、金融商品の創出・取引のハードルを劇的に低下させ、多様な資産が24時間・グローバルに取引可能にしている。
投機需要は従来の資産クラスを越境している。スポーツベッティング・当日満期オプション・予測市場・暗号資産・ソーシャルトレーディングは一見異なる市場に属するように見えるが、実際には同一の需要——将来の出来事に関する判断を、リターン可能性のある取引ポジションへ変換したいという投資家の欲求——を反映している。これらの活動は、徐々に同一の取引プラットフォームへ収斂しつつある。
核心的な投資戦略は「チップではなくカジノを買う」ことである。次なる成功AI企業・次なる急騰トークン・次なる注目イベントへの賭けではなく、取引活動から継続的に収益を生み出すプラットフォームに焦点を当てるべきだ。本レポートでは、Robinhood・Hyperliquid・Lighter、およびKalshi・Polymarketといった取引所の事業モデルと成長可能性に着目する。
取引プラットフォームは利益保証ではない。取引量の増加が必ずしも利益増加を意味しない。手数料競争・規制リスク・ウォッシュトレード誘因・マーケットサイクルなどは、プラットフォーム価値を損なう要因となる。特に、プラットフォーム株式とプラットフォームトークンを明確に区別することが重要である。たとえトークンに手数料買戻しメカニズムがあっても、それは取引所株式保有と等価ではない。
長期的な機会は、単一のマーケットサイクルではなく「投機インフラ」にある。歴史上、鉄道バブル・インターネットバブルは巨額の資本損失を招いたが、その後に残ったインフラは持続的価値を有した。デルファイ・デジタルは、将来的な投機バブルが破裂しても、マッチング・クリアリング・流通ネットワークといった生き残りが、取引需要を継続的に獲得するコア資産となると予測する。
原文は以下の通り:
投機は歴史的に2つの力によって駆動されてきた。今日、この2つのエンジンは前例のない強さで同時に稼働しており、同一の技術群によって推進されている。
1841年、スコットランドのジャーナリスト、チャールズ・マッケイは『異常な大衆的妄想の回想録』を出版した。同書で最も広く引用される文は冒頭にあり、「人間は群れで考える。そして群れで狂うが、理性を取り戻すのはゆっくりと、ひとりずつである」と述べている。
本書はミシシッピ・バブル・サウス・シー・バブル・オランダのチューリップ・マニア・魔女狩り・錬金術・十字軍などを記録した。それから185年経った今も、この文は鉄道株・ラジオ関連銘柄・インターネット株・不動産・メメ株・暗号資産・ゼロデイ・オプションなど、次々と現れる投機的熱狂を描写する際に繰り返し引用されている。
マッケイの群れ行動観察は正確であったが、彼はそれを人間社会における位置づけを誤った。彼は集団行動を、日常から逸脱した一時的な熱狂と捉え、人々がそれに陥り、最終的には理性へと戻ると考えた。
しかし市場においては、群れ行動自体が「常態」である。誰も未来を知らないとき、価格は互いに観察・読み合いを行う人々によって共同で決定される。市場誕生以来、この法則は一度も変わっていない。
金融ジャーナリスト、エドウィン・レフェーヴルは、より道徳的色彩を排してこれを描写した。『株式投資家回想録』において、伝説的トレーダー、ジェシー・リバモアをモデルにした語り手は率直にこう述べる。「ウォールストリートには新しくないものしかない。なぜなら投機は山と同じくらい古いからだ。今日の株式市場で起きることは、過去にも起こっており、またこれからも起こるだろう。」
金融商品は絶えず変化するが、それを取り巻く人間の行動は本質的に変わらない。
人々が将来のリターンに対する何らかの権利を購入・売却できる限り、投機は存在し続ける。時代ごとの本質的な違いは、投機の激しさと、人々が実際に何を買っていると信じているかにある。
本稿は単純な問いから始まる:投機とは、技術革新への社会的反応なのか、それとも政治・通貨秩序の衰退への反応なのか?
歴史は、両要因とも投機を引き起こしうることを示しており、著名な投機事例の多くは、これら二つの力のいずれか一方が主導している。新技術が将来の可能性を現在より遥かに広く見せつけることもあるし、財政・政治システムの逼迫が、公衆をそのシステム自体が設計・販売する投機取引へと駆り立てる場合もある。
今日、この二つの力が同時に高速で進行しており、しかも同じ技術が両者を推進している。だからこそ、我々は投機そのものを投資テーマとして捉える。投機的資産に直接賭けるより、こうした取引を仲介・清算するプラットフォームを保有する方が優れている。
I.投機の亡霊
ウォーレン・バフェットの師であるベンジャミン・グレアムは、投資と投機の違いを痛い目に遭って学んだ。
1929年から1932年にかけて、彼が運営していた投資組合は約70%の損失を被った。その後のキャリアの大半において、彼は誰もが購入したばかりの資産を安易に「投資」と呼ぶことを止めさせようとした。
1934年、グレアムとデイヴィッド・ドッドは『証券分析』で、投資と投機を区別する定義を提示し、今なお古典的基準となっている。「投資操作とは、十分な分析に基づき、元本の安全性と適切なリターンを約束するものである。これに該当しない操作は投機である。」
しかしグレアムは、ウォールストリートがこの定義を厳密に用いることは決してないと十分承知していた。後に彼はこう記している。「ウォールストリートにおける広義の用法では、誰もが証券の売買を行うだけで『投資家』とされ、取引対象や目的、価格、現金取引か信用取引かなどは一切問われない。」
それでもグレアムは投機を罪悪視しなかった。『賢明なる投資家』で彼はこう述べている。「純粋な投機は、違法でもなければ非道徳でもなく、大多数の人々にとって財布を太らせることもない。」
さらに、ある程度の投機は不可欠かつ避けられないとも指摘した。結局のところ、モデルでは完全には除去できないリスクを負う者が必ず必要となるのだ。彼が真に反対したのは、概念の混同であった。
1929年の暴落で大半の富を失ったウォールストリートのトレーダー、フレッド・シュウェドは、1940年の著書『顧客のヨットはどこへ行った?』で、この区別を二文で要約した。「投機とは、わずかな資金を多額に変えようとする、おそらく不成功に終わる試みである。投資とは、多額の資金がわずかになるのを防ごうとする、成功すべき試みである。」
ジョン・メイナード・ケインズ自身、私財を大きく投機に使っていた。彼の関心は投機の道徳的性質ではなく、その動作メカニズムにあった。
『一般理論』第12章で、ケインズは当時の新聞が開催していた「美人コンテスト」に専門的投資を例えた:読者は百枚の写真から最も美しい顔を6人選ぶが、勝者は客観的に最も美しいとされる人物を選ぶ者ではなく、全参加者の平均的選択に最も近い選択をした者である。
ケインズは説明する。「これは、自分なりの判断で本当に最も美しいとされる人物を選ぶことでもなければ、平均的意見が実際に最も美しいと考える人物を選ぶことでもない。我々は第三段階に達しており、他人が『平均的意見が何を予想するか』を予想することに知力を注いでいる。」
さらに、一部の人々は第四・第五段階の予測まで進むと付け加えた。この視点から、投機とは本質的に「他者がどう判断するか」を判断することであり、資産のキャッシュフローは単なる参考要素の一つに過ぎない。
イェール大学の経済学者・ノーベル賞受賞者ロバート・シラーは、後にこうした期待がどのように拡散するかをさらに解説した。
『非合理的な高揚』および『物語経済学』で、彼は物語が金融データよりも速く広まることを提唱した。資産価格を実際に駆動するのは、しばしば「新たな時代」に関する物語――住宅価格は上昇し続ける、インターネットがすべてを変える、政府が恣意的に増刷できない通貨は法定通貨より優れている――である。
真偽は問わず、語り継ぎやすい物語であれば、価格を動かす潜在力を持つ。
1992年にポンド空売りで一躍有名になったジョージ・ソロスは、このフィードバックループを取引の基盤としてキャリアを築いた。彼はこのメカニズムを「反射性(リフレクシビティ)」と呼んだ。
2009年の演説でソロス氏は次のように述べた。「すべてのバブルには二つの要素がある。一つは現実に存在する基盤となるトレンドであり、もう一つはそのトレンドに関する誤解である。」
この二つが互いに強化し合うと、上昇する価格が元々の判断を裏付ける証拠のように見える。ソロス氏によれば、好況期は「長く緩やか」だが、崩落期は「短く急激」であり、持続不可能なポジションの強制的清算がさらに下落を加速させる。
トレンドが逆転する前には、群衆はマッケイが主張するほど愚かではない。彼らは単に、一定期間利益をもたらし得るプロセスに参加しているだけであり、その利益はしばしば非常に大きい。ソロス氏自身の成功が、これを証明している。
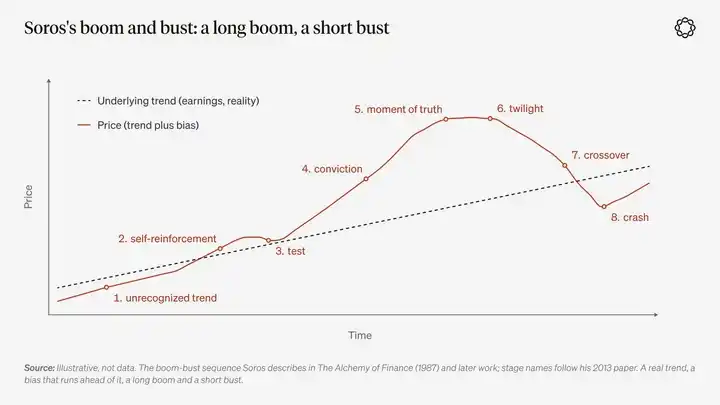
この4人の思想家は多くの点で意見を異にしたが、群衆の行動に関しては、それぞれの方法論が示唆する以上に互いに近い結論に至った:短期的な価格は、市場参加者が他者の行動をどう予測するかによって決まる。こうした行動が利益を生み続ける限り、群衆は合理的に見える。
しかし、誰もが根本的な問い——群衆の行動を最初に駆り立てるものは何か——を十分に答えなかった。
II.二大投機エンジン
群衆が行動を起こすには理由が必要であり、その理由は通常、二つの世界のギャップから生じる:すでに資産価格に反映された現実の世界と、将来現れる可能性のある世界との間のギャップである。
歴史的に、このギャップは主に二つの方法で形成されてきた。
第一は技術革新である。
鉄道は輸送・距離コストを劇的に削減し、電力は工場生産を再編成し、今日では読む・書く能力を持つAIモデルがホワイトカラー労働の価値に対する人々の認識を再構築している。
人々は変化の時期や新たな利益を最終的に獲得する主体について意見が分かれるが、流動性の高い市場こそがこうした見解の相違を価格付け・取引する場である。
これを「建設的投機」と呼ぶことができる。
いずれ誰かが全く新しい産業地図を築き上げるが、先駆者は地位とリターンを得る。一方、資本はしばしば急速かつ粗雑に流入する。光ファイバー網の整備もまさにそうであり、データセンターの建設も同様だ。同時に、この過程で大量の資本も失われる。
第二の要因は政治・金融制度から生じる。
国が財政的圧力に直面したり、ある政策体制が特定の目標を掲げたりすると、政府は一般市民に対して何らかの「賭け」を販売し始める:戦時債務を企業株式に転換する、 homeownership(住宅所有)を国策とするため不動産を購入する、あるいは現金以外のあらゆる資産を保有するなど。
家計レベルでは、この変化はこう現れる:現代における標準的な人生設計が、将来にわたってまっとうな生活を送れるとの確信を人々に与えなくなっている。貨幣の実質購買力は公式統計が示すよりも速く低下しており、給与収入は前世代と同じ人生段階で住宅を購入できるほどにはもはや換算できない。
これを「宝くじ的投機」と呼ぶことができる。
この時点で、じっくり待つというアドバイスは、すでに資産を持つ者たちが発するものにますます聞こえるようになる。残された選択肢は、まるで宝くじのようだ:極めて低確率ながら巨額のリターンを当てれば人生が一変するが、外れても投機家の当初の生活状態とほとんど変わらない。
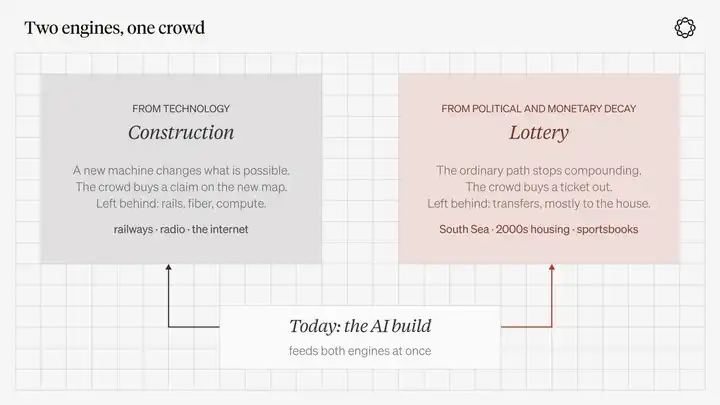
図表説明:これは集団が共通の物語を形成する二つの方法。類似した行動だが、結果は異なる。
どちらの概念も否定的ではない。これらは人々が投機に参加する理由を説明するものであり、購入する資産の種類を規定するものではない。
1845年の鉄道株式は主に建設物語に属するが、突然の富を夢見る宝くじ的な要素も含む。スポーツ・パレイ・ベットは本質的に宝くじ券であり、ただ金融市場の言語を話すことを学んだにすぎない。株価指数パーペチュアル契約は、取引相手とその市場参入理由次第で、どちらにも分類される。
マッケイは実際、この二つの力を観察したが、名前は付けなかった。
彼は十字軍章を「あらゆる時代には特有の狂気がある」と書き出し、「利益追求、刺激への渇望、あるいは単なる模倣力という動機によって人々が引き寄せられる何らかの計画・事業・空想」を挙げた。これらが欠けても、政治的・宗教的要因、あるいはその両方が人々を何らかの狂気に駆り立てる。
プロジェクト周辺の利益追求は建設的投機に対応し、政治的勢力の推進は第二のエンジンに相当する。模倣は群集行動そのものであり、どの力がプロセスを始めたかなど気にしない。
ウィリアム・クインとジョン・ターナーは、2020年の著書『Boom and Bust』で同様の区分を提唱した。
彼らの「バブル三角形」には、資産の取引可能性・資金・信用・投機の三要素がある。さらに、バブルにはきっかけ(トリガー)が必要であり、それは通常、新技術または政府政策である。
彼らの分析によれば、銀行融資主導のバブルは最も深刻な被害をもたらす一方、技術進歩が引き金となったバブルは、破裂後にも確実に有用なものを残す可能性が最も高い。
III.歴史における投機的群衆は実際には何をしていたのか?
レフェーヴルの「ウォール街には新しくないものはない」が正しければ、歴史研究で最も価値あるアプローチは、各投機的熱狂の原因を特定し、最終的に何を残したかを検討し、二大エンジンが同時に強く機能するのはいかに稀かに気づくことである。
チューリップ・マニア:豊かな共和国における新興取引資産
1636–1637年のオランダ・チューリップ・マニアは、最もよく知られた金融バブルの一つであり、歴史家が再検討に最も力を入れた出来事の一つでもある。
歴史家アン・ゴールガーは2007年の著書『Tulipmania』で、当時の主な参加者はハールレムとアムステルダムの少数の商人および熟練職人であり、彼らが相互に高級品を取引していたと明らかにした。
後に彼女は「これで破産した人物は一人も見つけられなかった」と述べた。
この熱狂による損害は主に信頼・評判レベルに集中していた。しかし当時、以下の三条件は確かに存在した:新興の美的消費財、掘り出されていない球根に対する先物契約、そして将来の約束を取引可能な高度な法制度を備えた裕福な商業共和国。
チューリップは技術革新ではなかったが、新奇性は建設的投機の小さな一分野と見なせる。新商品と先物取引市場があれば、政治的秩序が正常に機能する環境において、投機的群衆を生み出すのに十分であった。
通常の好況市場で「バブル」と呼ばれる現象の多くはこれと似ており、実際の被害は後の叙述が描くよりもはるかに小さいことが多い。
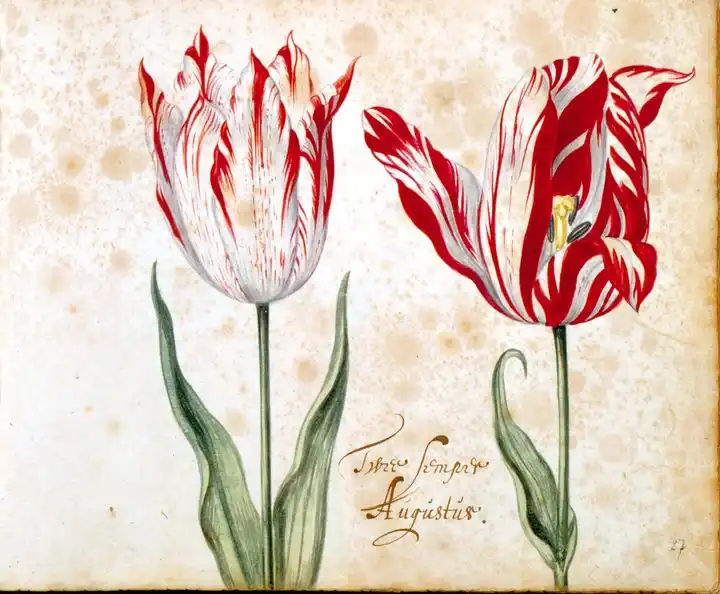
キャプション:1636–1637年のチューリップ取引で最も有名な品種「セムペル・アウグストゥス」。17世紀のチューリップカタログより。
サウス・シー・バブルとジョン・ロー:国家財政債務を株式としてパッケージ化
1720年の状況は全く異なり、技術はほとんど関与しなかった。スペイン継承戦争終結後、イギリスとフランスは既存の租税制度では容易に支弁できない巨額の債務を抱えていた。両国とも、貿易会社を通じた債務再編を試みた。
ロンドンではサウス・シー社が、債務株式化により政府債務を公的帳簿から移転する提案を行った。上昇する株価は債務保有者に交換を受け入れさせ、それがさらに株価を押し上げ、次の段階の債務交換を容易にした。
南洋会社の株価は、その年の1月には約128ポンドだったが、6月下旬には約1,000ポンドに上昇した。夏期の株式移転登録の一時停止中も、市場は先物相場を通じて取引を継続した。しかし秋には、株価はその大部分の上昇分を失った。
パリではジョン・ロウがさらに踏み込み、王立銀行、紙幣制度、ミシシッピ会社を統合した金融メカニズムを構築した。
数か月間、このメカニズムは、財政破綻寸前の国を、才気あふれるスコットランド人の手で再建したかのように見えた。だが最終的に、紙幣は紙そのもの以外の実質的価値との交換が可能でなければならず、無限に紙幣を発行し続けるだけでは持続できない。
この危機による打撃は、フランスの方が英国より深刻であった。なぜなら、フランスの通貨制度自体が、投機的仕組み全体の一部だったからである。
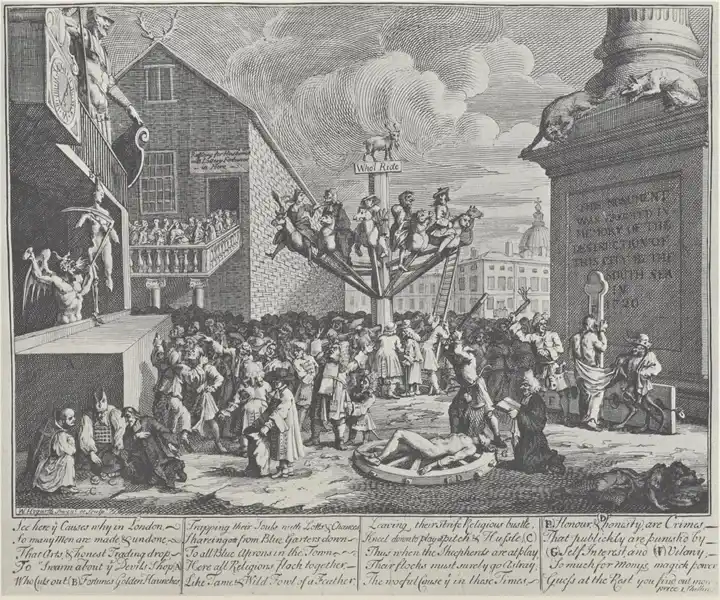
キャプション:ウィリアム・ホガースが1721年に制作し、1724年に刊行された風刺版画『サウス・シー・バブル』。投機家たちが「誰が乗る?」と書かれた看板の下で回転木馬に乗る様子を描く。悪が名誉を鞭打ち、自己利益が誠実さを拷問の車輪に縛りつけ、記念碑は南洋会社が市に与えた被害に捧げ直されている。
これは第二の投機エンジンの典型的なパターンである。公的債務が民間の利益機会へと変換される一方で、最終的には公共がリスクを負うよう求められる。
2000年代の住宅政策は、住宅ローンを通じてこのパターンの別バージョンを実現した。暗号資産の通貨論は逆方向から展開する:公式通貨が継続的に価値を失うと、市場は別の通貨単位への移行を急ぎ始める。
擬似的な宗教的物語を支持しなくても、その背後にある構造を理解するのは難しくない。ある集団が公式な価値貯蔵手段をもはや信用しなくなると、彼らはより優れた代替案という物語を購入する意思を示す。
鉄道狂騒:実在する技術、安価な資金、寛容な議会
1840年代半ばの英国は、その後のすべての技術関連投機ブームの歴史的原型である。
蒸気機関車は実在する技術であった。すでに1830年には、リヴァプール・アンド・マンチェスター鉄道が有料旅客サービスを開始していた。その後、資金調達コストはますます低下した。
1844年、イングランド銀行は金利を4%から2.5%に引き下げた。投資家は鉄道株の購入にわずかな頭金のみで申し込めた。また英国議会は、技師が路線調査を終えるよりも速いペースで新鉄道を承認した。
長年にわたり鉄道史料を研究してきた数学者アンドリュー・オドリズコは、統計分析により、英国議会が1844年に承認した新鉄道路線延長は805マイル、1845年には2,700マイル、さらに1846年には4,538マイルに増加したことを明らかにした。
1847年までに、英国は鉄道建設に年間約4,400万ポンドを支出しており、当時の中央政府の年間予算全体が約5,000万ポンドであったこととほぼ同額であった。
ディケンズ『ドンビー父子』では、鉄道要素に満ちた時代が描かれている。「鉄道ホテル、鉄道事務所、鉄道宿泊施設および下宿屋;鉄道計画図、地図、景観図、包装紙、ボトル、サンドイッチ箱、列車時刻表など」。
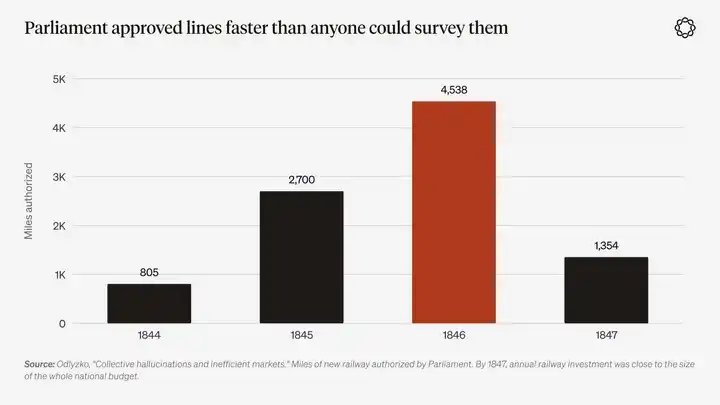
グラフキャプション:英国議会が承認した新鉄道路線延長(オドリズコ『集団的幻覚と非効率的市場』より)。1847年には、鉄道への年間投資額が中央政府予算全体に迫っていた。
マッケイ自身がこの狂騒に果たした役割は、金融史において極めて皮肉なエピソードである。
オドリズコは、1844~1847年にマッケイが編集した『グラスゴー・アーガス』紙を再検討し、群衆の狂気について最も有名な著書の著者が、実は「鉄道狂騒の最も熱狂的な推進者の一人」であったことを明らかにした。
1845年10月、鉄道株価がピークに近づいていた時期、マッケイの新聞は読者に対し「警告を発する者は誤っている。正当な鉄道投機を恐れる理由は全くない」と報じていた。
マッケイが1852年に自著を改訂した際、彼が実際に経験した最も激しい投機狂騒については、わずか1つの脚注でしか言及しなかった。
群れ行動の専門家でさえ群れの中にいるときはそれを明確に見極められなかったなら、他者は自らの群衆狂気の識別能力を過大評価すべきではない。
オドリツコ氏の他の研究結論は、今日さらに重要だ。「鉄道株主は最終的に極めて深刻な失望を味わった」と彼は述べている。
だが鉄道網は建設され、英国には「世界最高の交通インフラ」とオドリツコ氏が呼ぶものが残された。資本の浪費は、無から価値のないものを生み出すことではなく、投資時期と路線選定という点で主に生じた。まさにこれは建設的投機の古典的形態である。
AI投資における歴史的教訓は、「鉄道は結局成功したからAI研究所を買え」というものではない。
真の教訓は:汎用技術・安価な資金・建設プロジェクトへの政治的支持を積極的に提供しようとする政策立案者が重なると、過剰設備と長期利用可能なインフラネットワークが同時に生まれるということだ。
選んだ投資対象は勝者となるかもしれないし、最終的にゼロになるかもしれないが、大規模な整備そのものは有用な物理的インフラを残す。
1920年代:借入金で加速した新技術ブーム
1920年代には、同じ投機エンジンが再び始動し、しかもレバレッジはさらに高まった。
ラジオ・自動車・電化・大量工業生産は、鉄道と同様に実在する技術進歩だった。RCA(ラジオ・コーポレーション・オブ・アメリカ)は当時の「新時代」物語を象徴する銘柄となった。今日では、メモリチップ・半導体企業の一部と、それらを支えるフロンティアAI研究所が同様の役割を果たしている。
ハーバード大学の経済学者ジョン・ケネス・ガルブレイスは、一世代後の『1929年の大暴落』執筆時、連邦準備制度の金利引き下げ一因だけでこれほどのブームを説明することを拒否した。
彼によれば、より重要なのは当時の社会的ムード——一般市民も富を築くべきだと広く信じられていた——であり、数十年後には「金融的記憶は極めて短い」「金持ち=知能が高いという誤った連想」の二つの要素を新たに指摘した。
この狂乱の燃料は信用であり、しかも高金利の信用だった。証券貸付金は85億ドルを超え、1929年3月には短期コール金利が一時20%に達した。
人々は、借入コストの数倍の投資リターンを得られると期待して、こうした高金利を支払うことを厭わなかった。投資信託は互いの株式を買い、この循環的保有を価値創出と称した。
ヴィクトリア朝時代の『エコノミスト』編集長ウォルター・ベイジェットは、70年前にこの現象の基本的素材を次のように描写していた。「特定の時期には、多くの愚かな人々が大量の愚かな資金を手にする。」
彼の説明によれば、こうした資金はまずそれを喰らう者を探し始める段階(「過剰資金」)に入り、標的を見つけると「投機」が成立し、最終的に資金が完全に喰らい尽くされると「パニック」へと至る。
1929年9月から1932年7月まで、ダウ・ジョーンズ工業平均株価は89%急落した。
今日、1920年代のマージントレードに相当するのは、自らを「貸付」と名乗らない一連のレバレッジ商品だ:当日満期オプション・ペルペチュアル契約のファンドレート機構・現金担保(名目上)でスマホ数タップで成立する10倍レバレッジポジションなどである。
バブル崩壊後、公式な物語は通常、空売り勢・外国人・中央銀行員など「悪役」を見つけようとする。なぜなら、全社会が「美人コンテスト」に参加していたと認めることが、富が知能を測る尺度であるという観念と調和しないからだ。
フランスの思想家ルネ・ジラールは模倣行動に特に関心を持ち、模倣と生け贄メカニズムを中心に文化模倣理論を構築した。後に他の学者がこの理論を経済学に導入した。
ピーター・ティールはスタンフォード大学でジラールに師事し、フェイスブック初の外部投資家となった。彼はまた、この理論枠組みを用いて自身の投資を説明しており、景気循環の膨張・収縮はこの理論に極めてよく適合する。
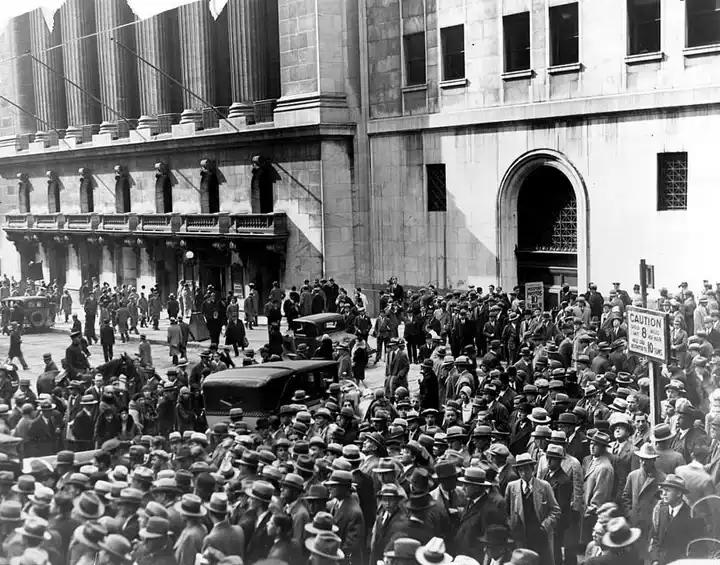
キャプション:1929年の株式市場大暴落後、ニューヨーク証券取引所前に群衆が集まった。
インターネットバブルと住宅バブル:異なる二つの駆動要因
1990年代後半のインターネットバブルは、「鉄道熱」が「マウス時代」に移行したと表現できる。
インターネットは世界を永続的に変えた。シラーが描いた「新時代」物語はケインズ的な期待ゲームを駆動し、市場参加者は、他者も従来の評価手法がもはや適用できないと信じると予期した。
2000年3月から2002年10月までにナスダック総合指数は78%下落。上場企業の大半が最終的に市場から退出したが、地中に埋設された光ファイバーは残った。
アマゾンは建設志向型プロジェクトであり、宝くじ的投機フェーズを生き延びた成功例である。ペッツ・ドットコムは、同じマーケティング修辞で販売された「宝くじ」だった。バブル発展過程において、群衆はリアルタイムで両者を区別できなかった。この不確実性こそが「美人投票」が持続する基盤である。
その後の住宅ブームは、異なる原動力によって推進され、政策を通じて継続的に勢いを増した。
シラーによれば、住宅所有は、構造化金融商品にパッケージ化される以前から長期間存在した、感染力のある社会的物語として、国家的発展目標へと形成された。
ドットコムバブル崩壊後、連邦準備制度(FRB)は金融緩和政策を実施;政府支援住宅ローン機関と政治的圧力が相まって住宅購入資金調達チャネルを拡大;銀行およびシャドーバンキングシステムが多額のレバレッジを負担した。
2000年から2006年のピークまでに米国全国住宅価格は約85%上昇し、その後27%下落した。これはクイン&ターナーが警告した銀行融資バブルリスクの最も典型的な事例である。
暗号資産:初めから両方の原動力が存在
資産としての暗号資産は、誕生以来、二つの投機的原動力によって駆動されてきた。
ビットコインの創設物語は、現金保有が継続的に価値を失う感覚をもたらす通貨制度への抗議に他ならない。またステーブルコインは、ラゴスやサンパウロなどの都市住民が米ドルを保有するための手段となり、米国口座を必要としない。
2020年5月にはすでに「広範な通貨価値毀損の条件が眼前で整いつつある」と指摘した。
同年12月にはさらに、ビットコインを「広範な通貨価値毀損に対して最もレバレッジの効いた暴露を持つ資産」と評した。
チェインアナルシスの最新年次報告書によると、安定コインの国境を越えた資金フローは約2200億ドル(前年比78%増)。現在、安定コインは各国間の国内P2P送金額の96%を占める。
暗号資産そのものの基盤技術もまた「構築」物語を伴う。約3000億ドルの安定コインを支え、24時間365日休まない注文簿取引システムを支えている。
同一の暗号資産ティッカーはしばしば両方の物語を内包する。ビットコインが技術か、ヘッジか、あるいは信念かという議論は決して終結しない。関係コミュニティはこれらの説明からいずれかを選ぶ必要がないからだ。
しかし、本稿の核心投資ロジックにとって、暗号資産の第二の役割がより重要である:暗号資産自体が、投機活動を生み出す技術でもある。
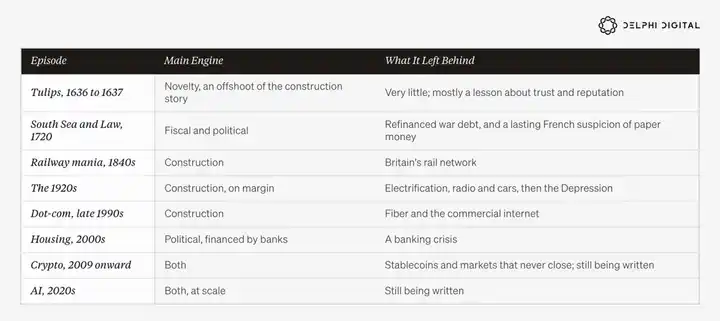
上記の歴史を振り返ると、各主要な投機的狂気は、基本的に一つの原動力によって主に駆動されていた。
チューリップ、鉄道、ラジオ、インターネットは、いずれも概ね機能する政治・金融システム内で展開した「構築拡大」物語である。1920年代の好景気は、技術的構築拡大を促すために借り入れた資金に依存し、最終的には深刻な危機で終結した。
サウス・シー・バブル、ジョン・ロウの金融制度、不動産ブームは、画期的な新技術を伴わない政策主導型の物語であった。
こうしたケースでは、政府債務の再編成や homeownership 率の向上といった目的から、上から下へと投機的機会が一般市民に売り込まれた。
暗号資産は、両方の力が同時に働いているが、近年まではその経済全体に占める規模は小さかった。
今日、二つの変化が生じた。
第一に、両方のエンジンが同時に強く稼働している。第二に、政治・金融エンジンはもはや上から下への主導のみではなく、草の根の家計レベルからも強く駆動されるようになっており、ますます多くの家計が従来の人生向上の道はもはや機能しないと認識している。
この第二の変化が、今日の投機的需要がこれほど広範囲にわたる重要な理由である。
IV.同時並行で稼働する二つの投機的エンジン
宝くじ型エンジン:住宅、債務、雇用
2008年の金融危機後、および2020年のパンデミック後、政策は一世代全体に二つの信号を送った:現金の購買力は着実に低下し、資産市場の下落は公共政策介入を要する緊急事態として扱われる。
財政赤字は偶発的な状況ではなく、定常化した政策体制となった。
2025会計年度において、米国連邦財政赤字は1.8兆ドル(GDP比約5.8%)に達したが、当時米国経済は景気後退に入っていなかった。米議会予算局(CBO)は、2026会計年度(9月終了)にはさらに拡大し約2兆ドルに達すると推計している。
米国連邦債務に対する年間純利払い額は現在約1兆ドルに達し、国防支出を上回った。
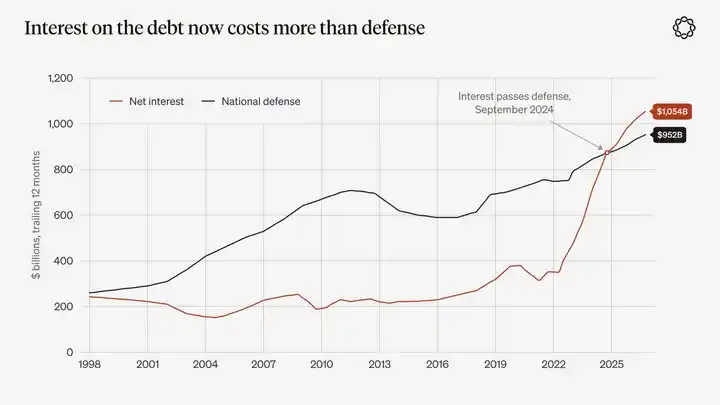
グラフ説明:米国連邦政府の純利払い額と国防支出(直近12か月合計)。出典:米財務省『月次財務報告書』。純利払い額は2024年9月に初めて国防支出を上回り、同年12月以降もこれを上回り続けている。
2010年代を通じて消費者物価は概ね穏やかだったが、過剰流動性は不動産・長期株式・各種希少資産などの資産市場に流入した。2020年以降、消費者物価と資産価格の双方に同時的にインフレ圧力が現れた。
土地利用規制や住宅供給不足は米国の住宅問題を説明する重要な要因である。また、2008年以降、実質金利が毎年ゼロ近くになることはなかった。
しかし本稿が真正に注目するのは、賃金収入だけでは前世代と同じタイミングで初回住宅購入が不可能になった場合、残された選択肢は何かという点である。
ピュー・リサーチ・センターの測定方法が最も直感的である。
1975~2000年、40歳未満の世帯主による世帯では、中央値住宅価格と中央値世帯収入の比率が長期間にわたり約2.5倍で推移した。この比率は2006年の不動産バブルピーク時に3.6倍に達し、2019年に2.9倍、2022年に再び3.6倍、2024年には依然として3.5倍で推移した。
ハーバード大学住宅共同研究センターは、総世帯収入と住宅販売価格を比較した結果、2024年における米国単独住宅の全国中央値販売価格は、中央値世帯収入の5倍に相当した。サンノゼ、ロサンゼルス、サンフランシスコ、ホノルルでは、この比率が10倍を超えた。
全米不動産業者協会(NAR)の最新調査によると、住宅取引全体に占める初回購入者の割合は記録的な21%まで低下し、初回購入者の中央値年齢は記録的な40歳に上昇した。
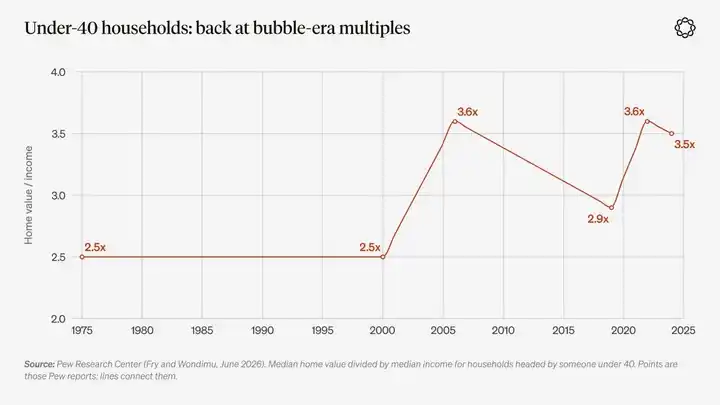
グラフ説明:40歳未満の世帯主がいる世帯における住宅価格中央値と所得中央値の比率。出典:ピュー・リサーチ・センター(FryおよびWondimu、2026年6月)。
こうした価格水準では、「貯蓄」の経済的意味が変化し始める。家族にとって、ゼロドルと1万ドルの差はわずかで、いずれも頭金支払いには到底足りない。だが、1万ドルと住宅購入の間には依然として大きなギャップがある。
過去の旧来の社会契約——懸命に働き、貯蓄を積み、住宅を購入し、資産価値上昇を通じて富を増やす——は、政治的・金融政策の選択によってすでに崩れ去っている。これにより、一般市民が「合理的」と考える行動も変化した。
この変化を最も強く実感しているのは若者であり、その中でも若い男性がスポーツベッティングプラットフォーム、オプション取引アプリ、予測市場へと大量に流入している。
ピュー・リサーチ・センターによると、過去1年間に30歳未満の男性の36%がスポーツベッティングに参加し、米国成人全体の22%を上回った。FINRA財団の調査では、35歳未満の投資家の43%がオプション取引を行い、55歳以上の投資家ではわずか10%だった。
生物学的・文化的要因で一部の差異は説明できる。現行の金融制度が登場する前から、若年男性は常にリスクをより高く取る傾向があった。しかし、従来の資産形成ルートが遮断されたことも、この行動の急拡大を促す要因の一つであり、他に賭博合法化とスマートフォンの普及という二つの要因もある。
2024年5月、メムコインブームの絶頂期に、我々はこの現象を「多額の債務を抱え、住宅購入が非現実的で、インフレによって急激に目減りする賃金に直面する若者世代」——「この新たな富の競争で勝つ唯一の方法は、100倍リターンを確保すること seemingly である」と表現した。
高リスク投資を選んだ理由を尋ねると、回答は非常に率直である。
2026年のノースウェスタン・ミューチュアル調査によると、高リスク資産に惹かれたZ世代回答者の80%が、「自身の個人的財務状況が後れを取っていると感じたため」参加したと答えた。
しかし、これは世代全体が伝統的な資産形成手法を放棄したことを意味しない。アーバン・インスティテュートの調査では、過去1年間にZ世代の17%のみがスポーツベッティングに参加し、大多数の若者は依然として従来の方法で貯蓄している。
ただし、この投資トレンドは大多数を惹きつける必要はない。十分な規模・強い動機・そして全員がスマートフォンを備えた少数派で十分である。
米国ギャンブル協会(AGA)のデータによると、米国の合法スポーツベッティングの賭け金総額は2018年の66億ドルから2025年には1,669億ドルへと増加した。
2018年5月、米連邦最高裁が「マーフィー対NCAA事件」で下した判決は、スポーツベッティングの法的環境を一変させた。需要は既に存在しており、この判決はその需要に法的ルートを提供すると同時に、州政府への新たな税収源を創出した。
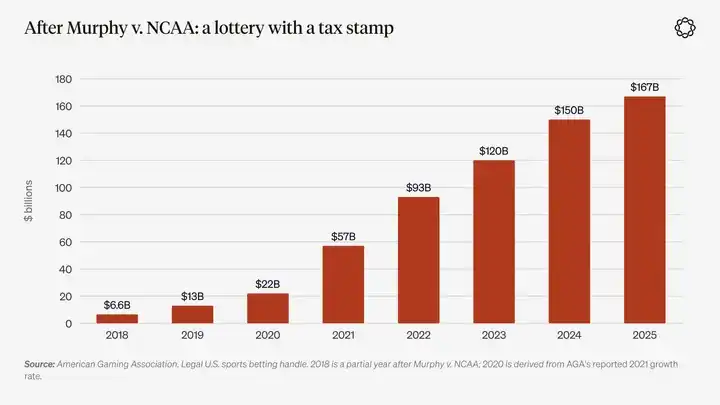
グラフ説明:米国の合法スポーツベッティング賭け金総額。出典:米国ギャンブル協会(AGA)。2018年は判決後の部分期間分のみ、2020年はAGAが公表した2021年の成長率に基づく推計値。
今年上半期、投機を促す貨幣要因の影響はやや弱まった。しかし8月19日、米財務省は長期国債の「流動性支援」買入れ規模を少なくとも2倍に拡大すると発表し、再びこの要因を強化した。
発表当日、デルファイのスコット・フリーマン氏はこの措置を「量的緩和と同じ統合バランスシート操作であり、単に異なる部署で実行されるだけ」と評した。
2025年10月、JPモルガンの研究報告書が「劣化取引(debasement trade)」という用語を広く知らしめた。数日後、金価格は1オンスあたり4,000ドルを突破した。
実際、我々は2019年からこの取引論理について議論を重ねてきた。同年12月のマクロ見通しでは、「新たなグローバル法定通貨劣化政策が初期段階に入った」と提言した。
2025年1月、金価格が1オンスあたり2,700ドルに迫った際、我々はこれを「現在注目すべき最も重要なチャートの一つ」と再び指摘した。
2026年1月、金価格は1オンスあたり約5,600ドルでピークに達した。その後、金価格は上昇分の約4分の1を失い、連邦準備制度(FRB)は2023年以来初めて利上げを実施。米国10年物国債利回りは10月初旬に5.3%を超え、20年以上ぶりの高水準となった。
現金保有でも再び一定のリターンが得られるようになり、通貨価値の毀損トレードを単方向の金価格上昇と解釈していた投資家も、市場の調整を受容している。
しかし、高金利化は従来の富の蓄積階層を再び開くことはない。世帯所得の3.5倍という住宅価格に直面する購入者にとって、高金利はさらに住宅ローンの負担を重くしている。
一方、米国経済は完全雇用状態にあるが、財政赤字は依然としてGDP比約6%にとどまっている。政府は高金利下での債務償還を迫られるとともに、急拡大するAI関連資金需要が、同一の貯蓄プールを巡って競合している。
したがって、今日の「宝くじ式」投機エンジンはもはや金価格に主に依存せず、住宅市場・雇用・財政圧力という3つの柱で構築されている。そしてAIはこの3領域すべてに同時に影響を与えている。
建設エンジン:数十年来最大規模の民間資本による建設ラッシュ
今十年の建設ブームには明確な名前がある:AIである。あるいは、もはやSI(超知能)と呼ぶべきか?
いずれにせよ、マイクロソフト、アルファベット、アマゾン、メタの4社は2025年に総額約4,160億ドルの設備投資を行った。これは2024年比で約3分の2増加した額である。
これらの4社が公表した2026年の設備投資計画によると、合計額は7,200億~7,450億ドルと予測される。ただし、オラクル社の支出は未含む。
この規模は米国GDPの約2.3%に相当するが、一部投資は海外で行われ、大量のハードウェアが輸入に依存している。この比率は、通信インフラ投資ブームのピーク時(GDP比約1%)の2倍以上であり、1870~80年代の米国鉄道投資と同程度の規模である。今日、この投資ブームを支えているのは主に4社の財務諸表である。
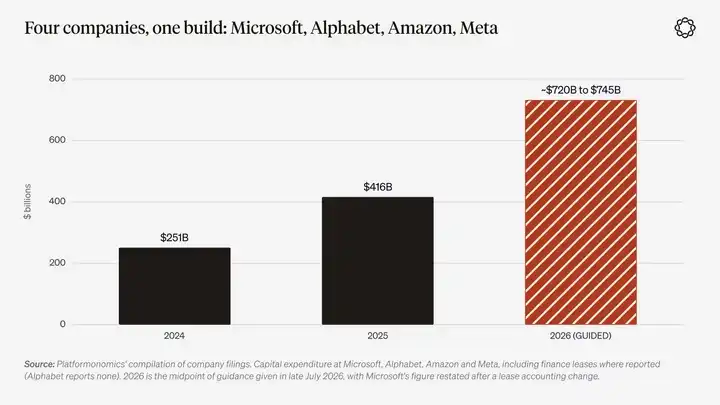
グラフ注:マイクロソフト、アルファベット、アマゾン、メタの設備投資額(金融リース支出を含む)。2024年および2025年のデータはPlatformonomicsによる企業財務報告の集計、2026年は同年7月下旬時点の各社ガイダンスの中間値を採用。
エコノミストのジェイソン・ファーマン氏は、2025年前半の情報処理機器・ソフトウェア投資が米国GDP成長率の92%を寄与したと試算したが、これは粗寄与額である。
大量のハードウェアが輸入に依存しているため、ゴールドマン・サックスおよびFRBのエコノミストらは、輸入分を控除した純寄与額ははるかに小さいと指摘している。
いずれにせよ、この建設ラッシュの規模は既に、経済全体・送配電網・政府を含む全システムが資源配分をこの動きに合わせざるを得ないほど大きい。
ソロス氏なら、ここには確かに実在する基盤的トレンド——計算能力と電力インフラの拡張——があると主張するだろう。だが同時に、誤った認識もあるかもしれない:市場は関連収益が資産減価償却期間と一致するタイミングで実現すると信じていることだ。
資産価格の上昇が新たな建設プロジェクトへの資金調達を可能にし、継続的な投資増加が元来の物語の説得力を一層高めている。
最終的には、大多数の株式投資が当時の鉄道株と同様に失望に終わる可能性が高いが、設備投資によって形成されたインフラの一部は長期にわたり残り続けるだろう——鉄道網が結局生き残ったように。
最も直感的な投資戦略は、この建設ラッシュの核となる資産——電力・半導体・そして生き残るAIラボ——を直接保有することである。
ブーム終了後に何が残るかという観点から見れば、このアプローチは正しい。当社の年次展望シリーズ後続レポートでも、この点をより直接的に論じる。だがこの戦略は、建設ラッシュが周辺全ての関係者に及ぼす影響を無視している。
技術が創出する将来の可能性が多ければ多いほど、異なる将来シナリオに賭けるための金融契約に対する需要は大きくなる。
永続型先物、当日満期オプション、および半導体株・金利決定・AI関連ニュースに焦点を当てたイベント契約は、投資家がこの不確実性に対処する具体的な方法である。結局のところ、現在AIインフラ構築に参画している企業のうち、次世代アマゾンとなるのはどれか、あるいは次世代ペッツドットコムとなるのはどれかを事前に誰も予測できない。
二つのエンジンが交差する地点
過去の投機的バブルの多くでは、技術エンジンと政治エンジンは概ね別々の軌道で動いていた。しかし今日、AIインフラ構築の波は、両方を同時に駆動するほど大規模である。
主に電気料金、政府、債券市場、雇用市場という4つのチャネルを通じて作用する。
第1のチャネルは電気料金である。
2023年、データセンターは米国電力消費量の約4.4%を占めた。ローレンス・バークレー国立研究所によると、2030年にはこの割合が約12%に達すると予測されている。
PJMグリッドは米国13州とワシントンD.C.をカバーし、約6,700万人に供給している。同グリッドは毎年将来の発電容量価格を設定するオークションを開催する。
2024/25年度納入分の容量市場清算価格は1メガワット・デイあたり28.92ドルだった。2025/26年度には269.92ドルへと急騰し、その後約330ドルの価格上限付近で推移している。
PJMの独立市場監視機関は、データセンター単体が初回の急騰で追加コスト93億ドルを生んだと指摘した。
2026年3月までの5年間で、米国住宅向け電気料金は累計約40%上昇した。送配電網の更新と燃料価格が主因であり、容量市場価格上昇の寄与度は増大している。
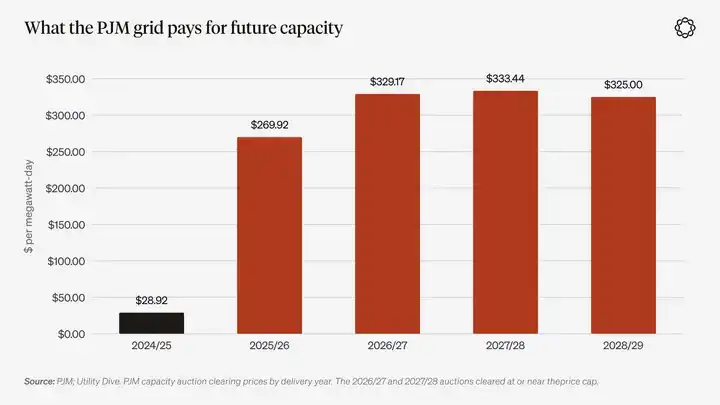
グラフ説明:PJM容量市場オークション清算価格(納入年度別)。2026/27、2027/28、2028/29年度はいずれも価格上限に達。出典:PJM、Utility Dive。
電気料金問題は急速に政治問題へと発展した。
2025年11月、ニュージャージー州とバージニア州は電気料金を主要公約とした知事を選出。ニュージャージー州のミキー・シェリル知事は「公益事業費緊急事態」を宣言すると誓約。バージニア州のアビゲイル・スパンバーガー知事は、データセンターが自らの電気料金を負担することを義務付けると表明した。
今年1月、米国大統領は「米国民がこれの費用を負担すべきでない」と投稿。その後マイクロソフトは、自社の電気料金を全額負担し、地元税優遇措置の利用を削減すると約束した。
2025会計年度、バージニア州のデータセンター向け売上税免税措置は州歳入を16億ドル減少させた。
データセンター建設に反対する地域団体はほぼ全国に存在。Data Center Watchによると、2026年第1四半期のみで、中止または延期されたデータセンター事業の規模は約1,300億ドルに達した。
9月29日、米連邦エネルギー規制委員会(FERC)は、データセンター向け追加電力調達のためのPJM暫定提案を一部承認し、コスト負担配分方式の修正を要求した。
委員長は「消費者に数千億ドル規模の影響を及ぼす深刻な欠陥を抱え、直前 hastily 提出された調達方式を、規制当局が無理に受け入れることはない」と述べた。
ここに見られるパターンは、利益の享受は民間企業に帰属する一方で、電気料金・送電線・さらには発電所の一部コストが最終的に公共または準公共部門の会計に計上され、利用者の電気料金や租税特別措置・租税控除を通じて支払われている点である。
この仕組みを正当化する物語は、このインフラが国家競争力を確保するために不可欠であるという主張である。
南洋泡沫事件は、公的債務を民間株式に組み替えて一般市民に販売するという、まさに逆方向の動きだった。しかし両者には明確な類似性があり、民間部門が潜在的なリターンを享受する一方、公的部門の貸借対照表が支えとなる点で共通している。
不動産業界は住宅ローンを通じてこれを実現したのに対し、AI業界は送電網を通じて同様の仕組みを実現した。
当然、この仕組みには反発も起きている。オハイオ州のAEPでは、大規模データセンターに対し、確保済み容量の少なくとも85%分の料金支払いを義務付けている。PJM地域の知事らも、データセンターに追加電力供給コストの負担を求めている。
そのため、現在の論争の焦点は、データセンター運営者にどの程度のコストを再配分すべきかという点にある。
第二の経路は、政府の役割の変化である。
政府はAIインフラ整備ブームの単なる規制当局ではなく、こうした資産の一部を直接保有し始めている。
2025年8月、米国連邦政府は、以前に未交付だったCHIPS法補助金を主な財源として、インテル社の9.9%の株式を取得した。
NVIDIAとAMDは、輸出許可を得る代わりに、中国向けチップ販売収入の一部を政府に支払うことで合意した。当初の合意比率は15%であったが、同年12月にNVIDIAのH200が輸出承認された際、比率は25%に引き上げられた。
米国政府は「ジェネシス・ミッション」を「緊急性・野心ともにマンハッタン計画に匹敵する」と表現し、大規模データセンターの審査承認を加速するよう指示した。
2025年12月、米国政府は司法手続きを通じて州レベルのAI関連法に異議を申し立て始めた。これより前に、上院は予算案から州レベルAI法の施行停止条項を削除する修正案を99対1で可決していた。
一方、AI業界の超党派政治活動委員会(スーパーパック)「リーディング・ザ・フューチャー」が設立され、初期資金は1億ドルを超えた。今年6月のニューヨーク州下院予備選挙では、AI問題をめぐる賛否両論の団体が合計2700万ドル以上を支出した。
政府が半導体メーカーに株式出資を始め、AIインフラ整備をマンハッタン計画に例えるようになると、市場に対して「今回の整備ブームを失敗させない」という明確なシグナルを送ることになる。
これは、建設主導の投機的物語に対して政策面でのプット・オプション保護を提供することにほぼ等しい。同時に、データセンターを抱えるすべての選挙区において、AIは実際に選挙結果に影響を与える政策課題となっている。
第三の経路は債券市場である。
2026年8月初旬時点で、大手IT企業は当該年だけで約2200億ドルの社債を発行しており、2025年の年間発行額を上回っている。
メタ社がハイペリオン・データセンター向けに調達した270億ドルの資金調達は、史上最大規模のプライベート・クレジット取引であり、メタ社の貸借対照表に計上されない構造を採用した。
今秋、米国10年国債利回りが5%を超え上昇した際、AI企業の借入需要が利回り上昇の一因として市場で指摘された。
連邦準備制度理事会(FRB)は5月の「金融安定性報告書」で、市場関係者の懸念を伝えた。「設備投資はますます債務で調達されるようになっており、金融システム全体のレバレッジ水準が高まっている。」
民間部門のAI投資ブームと政府債務は、同一の貯蓄プールを巡って競合している。
第四の経路は賃金と雇用である。
2026年8月、スタンフォード大学のエリク・ブリニョルフソン氏と共同著者が、研究論文『炭鉱のカナリア』を更新した。
この研究によると、AIへの露出度が最も高い職種では、22~25歳の若者の雇用水準が、AIへの露出度が低い同年代と比較して19%低かった。研究者らは、これは記述的発見であり、因果関係の証明ではないと強調した。
ニューヨーク連邦準備銀行のデータによると、新卒大学生の失業率は5.6%で、全労働者平均(約4.2%)を上回る。この格差は、ChatGPT登場前の2019年頃から拡大し始めたため、AIが原因のすべてとは明らかに言えない。
キャリアコンサルティング会社チャレンジャー・グレイ&クリスマス社によると、2026年前半9か月間で、企業は解雇発表においてAIを理由に約12万件の人員削減を表明し、これは2025年通年の2倍以上である。
当然ながら、これらの企業の一部は、従来型のリストラを単に「AI主導の再編」として再包装している可能性がある。
2025年、アンソロピック社CEOダリオ・アモデイ氏は、AIがエントリーレベルのホワイトカラー職の半数を消滅させる可能性を警告した。
今夏のピュー調査では、30歳未満の成人の73%が、AIによって就業機会が減少すると考えていることが明らかになった。
AIによる就職不安とスポーツベッティング・当日満期オプション取引との直接的な関連性を実証した研究は、現時点では存在しない。したがって、本稿で提示される関連性は、複数の独立した証拠に基づく推論であり、直接確認された因果的結論ではない。
とはいえ、証拠は一貫した方向を示している。
一方で、AIインフラ構築の波は、数十年来最大規模のテクノロジー投資物語を市場に与えている。他方で、家庭の電気料金を押し上げ、政府が株式投資や産業政策へ直接関与するよう促し、米財務省と貯蓄資金を巡って競合させ、23歳の若者がキャリアの出発点となるはずのエントリーレベル職が将来も存続するかを心配させる事態を招いている。
今年7月、デルファイ・ベンチャーズは「高齢化・債務過重の世界が残す負債を誰が負うのか?」という問いを投げかけた。
彼らが示した答えは、「最も明白かつ最も可能性が高い解決策は、通貨価値の切り下げと自動化の加速の組み合わせである」だった。
AIは、歴史上初めて、宝くじ型投機と建設型投資を同時に、しかも極めて直接的に後押しする主要技術ブームかもしれない。
すべてが一つのスマホに収束する
19世紀には、建設型投資と宝くじ型投機を同一の場所で行うことは不可能だった。鉄道会社の募集要項と賭博場は、都市の異なる場所にある別々の建物に存在した。
しかし今日、25歳の若者は、スマホの通知2つを挟んで、半導体メーカー、金、サッカー試合、中央銀行の金利決定のそれぞれに対して個別にベットできる。彼にとって、これら4つの活動には本質的な違いがなく、いずれも何かについて判断し、その判断が最終的に報われるのを期待することにほかならない。
金融商品もこの需要に応じて進化している。
2022年、シカゴ・ボード・オプション取引所(Cboe)は、S&P500指数オプションの毎営業日満期契約の展開を完了した。
SPXオプション取引総量に占める当日満期(0DTE)オプションの割合は、2016年の約5%から2023年には45%、2025年には59%に達し、2026年7月には単月で過去最高の66%を記録した。
Cboeの試算によると、こうした契約における顧客取引量の半分以上は個人トレーダーが占めている。
この成長の一部は機械的な結果である:取引日ごとに契約が満期を迎えるため、同日に満期を迎えるオプションは毎日自然と存在する。しかしCboeがこれらの満期を追加した理由は、十分な市場需要があったからである。
2026年6月、規制当局はパターンデイトレーダーに対する2万5,000ドルの最低口座証拠金要件を撤廃し、参加障壁をさらに引き下げた。
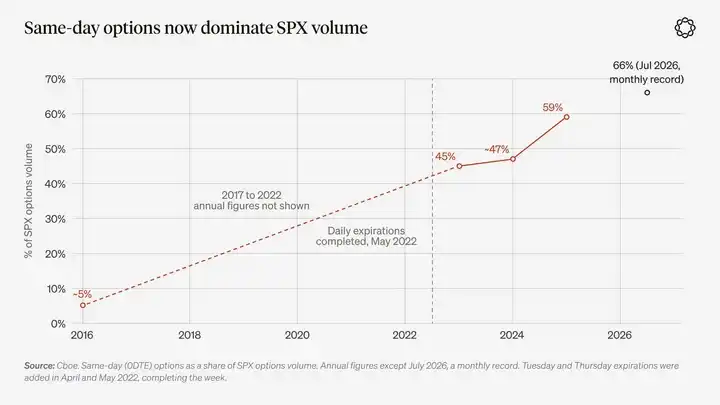
グラフキャプション:SPXオプション取引量に占める同日満期オプションの割合。出典:Cboe。2026年7月は単月記録だが、それ以外の数値は年次データ。
イベント契約はさらに一歩進む。
2025年半ばには、KalshiとPolymarketの合計月間取引額は約20億ドルだった。Pew Research CenterによるThe Blockデータの分析によると、2026年5月には両プラットフォームの取引額が257億ドルに達し、6月には477億ドル、7月にはさらに530億ドルとなった。
これは、2026年7月の取引額が2025年同時期の約25倍であったことを意味する。
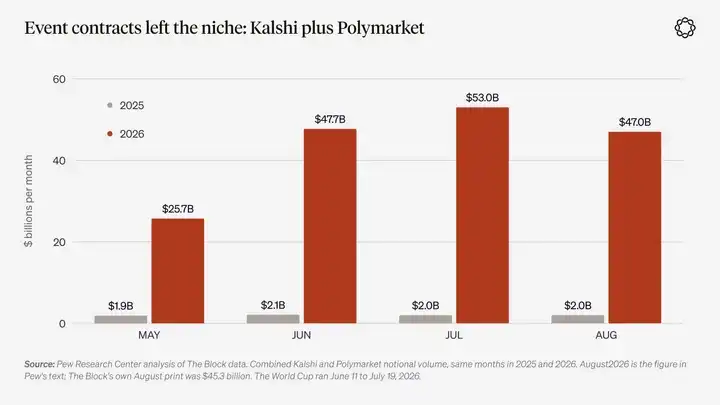
グラフ説明:2025年と2026年の同一月におけるKalshiおよびPolymarketの名目取引額比較。出典:Pew Research Center、The Block。2026年ワールドカップは6月11日~7月19日に開催された。
最新世代のトレーディングアプリはさらに一歩進み、集団的行動をユーザーの画面に直接表示する。
2025年5月にリリースされた暗号資産向けトレーディングアプリ「Fomo」は、他のユーザーの検証済みリアルタイム取引活動を表示することをコンセプトとしている。ユーザーは他のトレーダーをフォローし、その買い・売り・実現損益(P&L)を閲覧でき、同一インターフェース内で直接取引可能である。
Fomoのペパーチュアル先物取引は、最大規模のオンチェーンペパーチュアル先物取引所であるHyperliquidを通じて実行される。そのため、このソーシャルフロントエンドは既にオンチェーン取引プラットフォームのインフラ上に構築されている。
同社によると、2026年6月時点でユーザー数は60万人を超え、累計取引額は40億ドルを突破した。当月、同社は評価額5億5,000万ドルで7,500万ドルの資金調達を完了した。
支払いパートナーCrossmintによると、約6万8,000人の初回暗号資産購入者がApple Pay決済チャネルを通じてアカウントに資金を入金した。
ケインズの「美人投票」では、他者がどのように選択するかを予測することが求められるが、ソーシャルトレーディングフィードは、他者が実際にどのような選択をしているかをリアルタイムで可視化する。
スポーツベッティング、カジノアプリ、ソーシャルトレーディング、メムコイン、同日満期オプションは、通常、互いに関係のない5つの現象と見なされ、それぞれが独自の道徳的パニックを引き起こす。
しかし、これらをより正確に理解するには、異なる製品に現れた同一の需要の表れと捉えるのが適切である。
2つの主要な投機エンジンが同時に稼働する時代において、人々はスマホで数秒操作するだけで、あらゆる期待を取引に変換できる。
暗号資産は何をもたらしたのか?
AIが主に投機的理由を提供するなら、暗号資産は投機のツールを提供し、その過程で絶えず新たな投機家を惹きつけてきた。
まず、投機的取引を開始するコストである。
かつては、新しい取引可能資産を作成するのに、弁護士、取引所上場プロセス、数カ月の準備が必要だった。今日では、Solanaエコシステムのメムコインローンチパッドpump.funでトークンを発行するコストは2ドル未満である。
2024年1月以降、当プラットフォームでは1,900万トークン以上が発行された。今年9月下旬時点では、典型的な取引日に約3万3,000件の新規トークン発行が見られた。
しかし、トークンのうち約1%のみが、プラットフォーム上の初期ボンディングカーブ取引フェーズを突破でき、大多数は発行当日で取引が終了する。
任意の資産に対する取引市場創出プロセスも同様の変革を遂げている。現在、Hyperliquidでは、十分な額の資産をステーキングした誰でも、事実上あらゆる基盤資産向けに永続先物市場を作成できる。
この供給拡大は、暗号資産市場全体を大きく上回っている。
TokenInsightのデータによると、暗号資産取引所が提供する株式・商品・為替の永続契約の月間取引高は、2026年1月の約520億ドルから6月には約2,680億ドルへと増加した。
バイナンス(Binance)単体でも、金・テスラ株・未上場のスペースX・ブラジル・レアルなどの基盤資産を対象とした永続契約を上場している。
今夏、サードパーティ開発者が展開した市場が、Hyperliquidの取引高の約4分の1~半分以上を占めた。
トークン化株式市場は依然として小規模だが、rwa.xyzによると総額は約32億ドルで、成長中である。
注目に値するのは、これらの変化が、今年6月時点で2025年の高値から約半減した暗号資産市場時価総額の中で進行している点であり、これは市場需要が暗号資産そのものだけではなく、この取引構造にも等しく向かっていることを示唆する。
伝統的金融(TradFi)も同様の構造へと進化しつつある。
シカゴ・マーカンタイル取引所グループ(CME)は、今年5月より暗号資産先物・オプションの24時間取引を開始した。
同月、米国商品先物取引委員会(CFTC)は、カルシ(Kalshi)社のビットコイン永続契約を承認し、永続契約に関する政策声明を発表した。
その後、カルシは9月に金・銀の永続契約、10月に指数永続契約を開始し、単一銘柄永続契約の申請も提出した。
デポジトリー・トラスト・アンド・クリアリング・コーポレーション(DTCC)は6月より、平日における24時間クリアリングサービスを開始した。
ナスダック(Nasdaq)は12月に夜間取引を開始予定。また、米証券取引委員会(SEC)は9月、パブリック・ブロックチェーン上でのトークン化株式取引のための特例承認制度を開始した。
こうした変化はすべて、従来型市場を、暗号資産取引所が長年にわたり提供してきたモデルへと押し進めている。
暗号資産業界はまた、絶えず新たな投機家を生み出している。
CFA協会とFINRA財団が2023年に共同発表した調査によると、米国のZ世代投資家の44%が暗号資産を最初の投資として選んでおり、個別株式を最初に選んだ割合を上回っている。
国際決済銀行(BIS)による95カ国を対象とした調査では、ビットコイン価格の上昇が暗号資産取引アプリへの新規ユーザー流入を促し、その約40%が35歳未満の男性であることが明らかになった。
エアドロップも、規模は小さいが同様の役割を果たしている。
最近の研究によると、BONKエアドロップを受け取ったウォレットは、同程度の特徴を持つがエアドロップを受け取らなかったウォレットと比較して、ソラナでの取引活動が約80%活発であり、高ボラティリティトークンの取引にも積極的であった。
エアドロップで得たトークン自体の価値が下落しても、こうした行動変化は持続する。
暗号資産市場内で生み出された利益は、しばしば次なる急騰の購買力となる。2023年10月~2024年3月に、SOLは約20ドルから約200ドルへ上昇し、ソラナ系ミームコインのブームもこの上昇相場とともに拡大した。
このサイクルは、取引プラットフォーム自体をも強化する。
プラットフォームはユーザー獲得のため取引者にトークンを配布し、取引者は手数料を支払い、プラットフォームはその収入で自社トークンを買い戻す。
2024年、HyperliquidはHYPEトークンの31%をエアドロップで配布し、取引者層を獲得。以降、これらの取引者が支払った手数料により、プラットフォームは13億ドル超のHYPEを買い戻した。
しかし、投機活動に伴うコストもまた明らかである。
2025年10月10日、暗号資産市場では24時間以内に約190億ドル相当のレバレッジポジションが清算され、約160万人のトレーダーが関与。清算規模はCOVIDショック時を10倍以上上回った。
2025年1月時点では、pump.funウォレットのうち1万ドル超の実現利益を得たのはわずか約0.4%。国際決済銀行(BIS)の推計では、2022年末時点で小売投資家の約4分の3が初回のビットコイン投資で損失を被っていた。また、インセンティブ獲得のためのウォッシュ取引やボリュームファーミングにより、報告される取引高も過大に膨張している。
CoinGeckoのデータによれば、pump.funにおける黒字ウォレットの割合は2026年に増加したが、これは実現取引のみを対象としており、取引ボットも含まれる。
一方、米連邦準備制度(FRB)の世帯調査では、米国の暗号資産利用は依然として2021年水準を下回っている。
スポーツベッティングと同様、この投資論理は社会の大多数ではなく、強い参加意欲を持つ少数派に依存する。彼らにとって暗号資産は、投機をより安価・迅速・グローバルなものにする。BISのデータによれば、価格が持続的に上昇する中で、このグループはさらに拡大する。
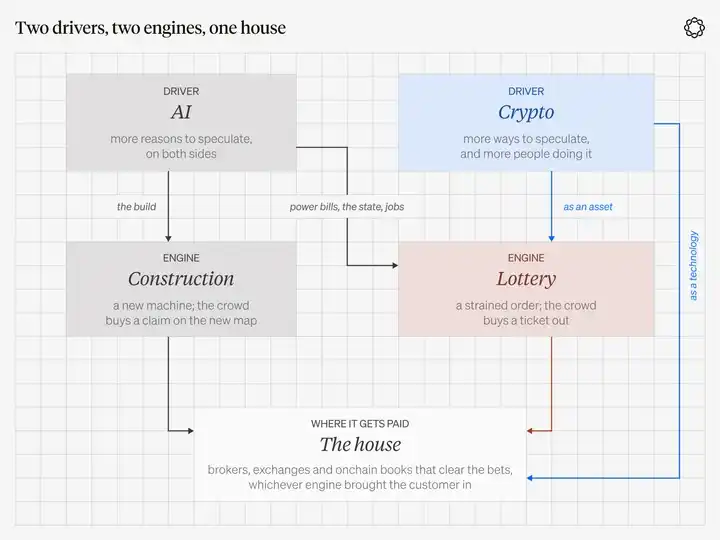
図キャプション:二つの駆動要因、二つの主要エンジンが、最終的に同一タイプの取引プラットフォームに収束する。AIは主に投機の根拠を提供し、暗号資産は投機のツールと新たな参加者を提供する。
V.「ハウス」への投資——勝者への賭けではない
投機が特定のギャップに対する社会の反応であるなら、現在同時に存在する二つのギャップに対し、人々が賭ける対象は絶えず移り変わる。
昨年の建設志向型投資ストーリーで注目された対象が、来月には単なる宝くじになるかもしれない。
本当に「勝者選び」を必要としない事業は、こうしたすべての対象を上場・取引可能にするプラットフォームである。
カジノにとって重要なのはルーレットの回転であり、プレイヤーが勝率を正しく理解しているかどうかは問題ではない。
取引所にとって必要なのは市場の意見の不一致、レバレッジ、および競争下でも維持可能な手数料率である。取引対象資産の裏にあるストーリーが最終的に現実化するかどうかは、それほど重要ではない。
グレアムは一般投資家に、自分が投資に参加しているのか、それとも投機に参加しているのかを常に意識するよう求めた。一方、「ハウス」は、トレーダーが最終的に利益を上げるか損失を被るかに関わらず、手数料を確実に徴収する。
もちろん、一見単純すぎる「自宅への投資」戦略には、妥当な反論がある。歴史はこの懐疑論を裏付けている。
過去、米国には「バケツショップ」と呼ばれる路地角の取引場所があり、顧客は実際には資産を購入せずに株式や穀物価格の上昇・下落に賭けることができた。
1905年、米国最高裁判所はバケツショップの営業を禁じ、合法な取引所がこれらが依存していた市場データ供給源を遮断することを認めた。1920年代までには州法により、このビジネスモデルは完全に終焉を迎えた。
2026年10月、PapertradeがHyperliquidのHyperEVM上でローンチし、トレーダーがプラットフォーム上の共用資金プールに対してベットできるようになった。すでに批判派はこれを歴史的なバケツショップと比較している。
Islandはかつて、ナスダック伝統的マーケットメーカー間のクォート・スプレッド独占を打破した電子オーダーブック取引プラットフォームだったが、後にInstinetに統合され、最終的にナスダックシステムに組み込まれた。
FTXもまた「ハウス」だった。株式取引手数料は競争を通じて最終的にゼロまで引き下げられた。
したがって、取引プラットフォームへの投資が真に価値あるものとなるのは、ただ一つの条件のみ——そのプラットフォームが模倣困難なフランチャイズ優位性を有することである。
つまり、競合他社が容易に奪えない流通チャネル、他の市場が閉じているときもオープンなまま維持可能なオーダーブック、投機家の関心変化に応じて商品構成を柔軟に調整しても顧客を失わない能力、そして補助金やインセンティブプログラムで隠された収益ではなく、継続的に確実に徴収可能な手数料収益が必要である。
さらに、「ハウス」はトレーダーが市場に継続して参加する限りにおいてのみ収益を上げる。取引プラットフォームの収益は循環的である。
2025年下半期のHyperliquidの平均月間手数料収益は約1億900万ドルであったが、2026年現在までの平均月間手数料収益は約7,100万ドルである。
ロビンフッドの暗号資産事業の収益は、第2四半期に前年同期比38%減少した。
したがって、「ハウス」への投資とは、取引量の循環的変動リスクを負うことを意味する。評価額も同様に重要である。仮に投資仮説全体が成立しても、取引量のピーク時にピーク対応の高倍率で取引プラットフォームを購入した投資家は、最終的に損失を被る可能性がある。
「ハウス」への投資とは、実際には何を意味するのか?
「ハウス」への投資とは、市場の見解を実際に取引へと変換するマッチングエンジン、証券口座、流通チャネルを所有すること——それらの見解自体にベットすることではない。
この投資ロジックを最も簡単に崩す方法は、ポートフォリオを取引プラットフォームに上場する投機的金融商品——AIラボ、ミーム株、暗号資産、スポーツチーム——で埋め尽くすことである。
これらはまさに投機家が直接ベットする対象であり、最終的に投機家自身が損失を抱えるものである。
現時点で「ハウス」にはもう一つの優位性がある:どの投機的ツールが顧客を惹きつけるかなど、まったく気にしないことだ。
規制対象の証券会社は午前10時にお客様に株式オプションを販売し、スポーツ試合開始時にイベント契約を提供し、日曜夜には暗号資産取引ペアを提供できる。
建設的な投機にも宝くじ型投機にも収益を上げられ、両者を区別する必要はない。
同様に、チェーン上永続先物取引所は、従来の市場が閉じている間に原油取引を提供しつつ、同時に株式指数・金・暗号資産の先物契約も上場し、従来の取引時間に縛られない投機家に対応できる。
この投資ロジックは、次に注目を集める市場ストーリーを予測する必要はありません。新規の市場ストーリーが今後も次々と登場し、それらが取引可能な場所を常に必要としているという信念のみが求められます。
デルフィの専門分野は暗号資産(クリプト)です。そのため、本章以降の分析は主に暗号資産市場に焦点を当て、今後の年次展望シリーズの基盤を築きます。
ただし、この投資テーマ自体は特定の資産クラスに限定されず、伝統的金融(トラディショナル・ファイナンス)における取引プラットフォームも同様に検討対象となります。
CboeはS&P 500当日満期オプションで競争優位性を有しています。
CMEは、今年1月に米国全50州でリリースされたFanDuel Predictsを支える先物契約を提供しています。
DraftKingsは、その予測商品を自社の取引所へ6月に移行しました。
CoinbaseはKalshiを通じて予測市場取引を提供しています。また、2025年8月に29億ドルでDeribitを買収したことで、世界最大の暗号資産オプション取引所も傘下に収めています。
Interactive BrokersはForecastExを運営しています。
これらの企業はいずれも比較的成熟したビジネスモデルと強固な競争的囲い込み(モート)を有しています。
オンチェーン取引プラットフォームは、別の観点から注目に値します。これらは事実上あらゆる資産を上場可能で、24時間365日稼働し、グローバルな顧客にサービスを提供できます。例としてHyperliquidを挙げると、ほぼすべてのプロトコル手数料収入がプラットフォームトークンの買い戻しに充てられています。
その結果、オンチェーン取引プラットフォームは、同じ投機的需要に対してより高いベータ(変動性)を伴う投資機会を提供しますが、それに応じたリスクも高くなります。
ロビンフッド:多様な取引商品が収益を生む仕組み
2026年第2四半期(Q2)、ロビンフッドはイベント契約を初めて単独の収益項目として開示しました。
当四半期のこの事業の収益は1億5,600万ドルで、株式取引(1億2,900万ドル)および暗号資産取引(1億ドル)を上回りました。
オプション取引は依然として取引関連収益で最大の源泉であり、3億4,200万ドルでした。当四半期の総純収益は13億1,000万ドルに達しました。
わずか1年前には、イベント契約事業の四半期収益は約1,000万ドルに過ぎませんでした。
ロビンフッドによると、2,840万人の資金投入済み顧客のうち、約200万人がイベント契約商品を利用しており、浸透率は約7%です。
9月にモルガン・スタンレーがロビンフッド株の格付けを上方修正した際、この浸透率と全体の顧客ベースとの大きなギャップを特に指摘しました。
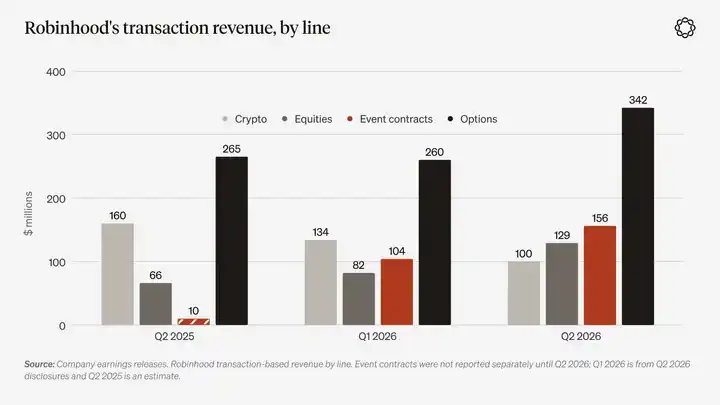
グラフ説明:ロビンフッドの事業カテゴリ別取引関連収益。出典:同社提出資料。イベント契約は2026年第2四半期(Q2)まで単独開示されておらず、2026年第1四半期(Q1)のデータはQ2決算発表に基づき、2025年第2四半期(Q2)のデータは推定値です。
顧客は、自身の市場観を表明し、そこから利益を得られる場所を求めています。
前回のサイクルでは、暗号資産がこの役割を果たしました。長年にわたり、オプションも同様の機能を果たしてきました。そして今回のサイクルでは、イベント契約が新たな取引手段となっています。
イベント契約が顧客浸透率10%未満の状況で、引き続き取引関連収益の約5分の1を貢献できるなら、傍観者を実際のトレーダーに転換する余地は十分に残されています。
暗号資産市場が再び強化されれば、関連する取引需要も同様の顧客口座に流れ込むでしょう。
規制された金融市場では、マーケットメーカーの価値は複数の取引商品から成るポートフォリオに由来します。投資家は、将来どの商品が最も活発になるか事前に誰にも予測できないため、まさにこの事業ポートフォリオを保有すべきです。
しかし、法的紛争は現実的かつ依然として進化中のリスクです。
今年4月、米国第3巡回区控訴裁判所は、カーシ(Kalshi)とニュージャージー州との訴訟でカーシを支持する判決を下しました。
しかし8月、米国第9巡回区控訴裁判所は逆の結論に達しました。カーシ事件およびロビンフッドが提起した関連訴訟において、同裁判所はスポーツイベント契約はスワップではないと判断し、ネバダ州が州の賭博法を適用できることを認定しました。
9月には、米国第6巡回区控訴裁判所も、オハイオ州およびテネシー州を巡るカーシ事件でカーシの敗訴を認定しました。
現在、ニュージャージー州およびロビンフッドは、関連法的紛争を審理するよう米国連邦最高裁判所に上告する申立てを行っています。
ロビンフッドはネバダ州でのスポーツイベント契約提供を停止し、ミシガン州での新規スポーツイベント契約の展開も中止することに合意しました。9月には、ミズーリ州司法長官が6つのプラットフォームに対し、営業停止を求める書簡を送付しました。
仮に裁判所が最終的にイベント契約事業の発展を制限した場合でも、関連顧客は引き続きロビンフッドのオプション取引および証券仲介システム内に留まります。これにより投資論拠はより複雑化しますが、完全に覆ることはなくなります。
また、第2四半期のイベント契約収益1億5,600万ドルは、ワールドカップによる取引ブームの恩恵を一部受けている可能性があります。
ロビンフッドは10月27日に第3四半期の業績を公表します。
今後の四半期データにより、現在約7%の製品浸透率が新事業の始まりを示すのか、あるいは一時的な人気商品のピークをすでに迎えたのかを投資家が判断できます。
ハイパーリキッド:上場審査委員会のない取引市場
チェーン上ペプチュアル契約の登場は、鉄道会社の募集要項が突如議会承認を不要とするようなものです。
HYPEトークン公開から11日後、我々は『2025年の市場展望』を発表し、ハイパーリキッドを主要投資テーマの一つに掲げました。
当時、ハイパーリキッドについて「人々が『チェーン上のバイナンス』と聞いて思い浮かべるものそのものになりたい」と記しました。
2025年、ハイパーリキッドの取引高は約3兆ドル、トレーダーが支払った手数料総額は約9億7,200万ドルでした。
DefiLlamaによると、エコシステム構築者への手数料支払いおよび他の収益分配を差し引いた後、約8億1,800万ドルがプロトコル収益として計上されました。
ほぼすべてのプロトコル収益がアシスタンス基金に流入し、同基金はそれを二次市場でHYPEを購入・流通から撤去する目的で使用した。
2026年1~9月期のプラットフォーム手数料収益は約6.43億ドルで、2025年後半と比べ成長ペースが鈍化した。これは投資家に対し、取引所収益が依然として暗号資産市場のセンチメントに左右されることを再確認させる事例である。
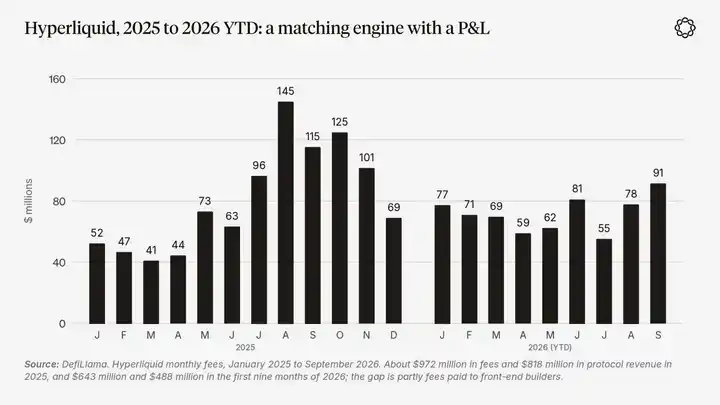
グラフ説明:ハイパーリキッドの2025年1月~2026年9月における月次手数料収益。出典:DefiLlama。2025年の手数料収益は約9.72億ドル(うちプロトコル収益約8.18億ドル)、2026年1~9月期はそれぞれ約6.43億ドル・4.88億ドル。差額の一部はフロントエンド構築者への支払いによる。
本稿の「2大投機エンジン」論理に真正に合致するのは、ハイパーリキッドの従来の暗号資産事業ではなくHIP-3である。
2025年10月以降、50万HYPEをステーキングすれば誰でもハイパーリキッド上で独自の永久成約市場を展開可能となり、最大50%の取引手数料収益を獲得できる。
現時点で最大の展開者はtrade.xyz。同プラットフォームでは原油・ブレント原油・金・銀・株価指数・個別銘柄・プライベート企業関連資産の取引が可能。
複数のデータ追跡プラットフォーム統計によると、10月6日までの30日間でtrade.xyzの取引高は約470~580億ドル。
米国とイスラエルがイランに対して空爆を実施した2月28日(土)にはCMEは未開場だったが、ハイパーリキッドの原油永久成約は取引継続中であった。
JPモルガンはその後、同プラットフォームの原油単日取引高ピークが17億ドルに達したと指摘した。
トレーダーは土曜日にも原油市場がオープンしていることに気づき参入。この行動が定着すれば、ハイパーリキッドの事業サイクルは変化する可能性がある。なぜなら暗号資産の永久成約は主に市場リスク・アペタイトに連動するが、商品・株価指数オーダーブックの活発さはニュースや経済全体の取引需要に左右されるからだ。
当然リスクも残るが、複雑ではない。競争激化により手数料率が低下する可能性がある。HIP-3の成長モデルでは新規市場向け手数料を90%以上引き下げて取引高を誘致している。またトレーダーが未確定のポイント報酬を得るためにウォッシュトレードを行う可能性もある。さらに単一展開者が市場を独占することも懸念される。2026年第2四半期にはtrade.xyzがHIP-3取引高の約95%を占めていた。また規制により米国ユーザーがこれらのオーダーブックにアクセスできなくなる可能性もある。
さらに、手数料収益を用いてトークンを買い戻しても、それは取引所の持分(エクイティ)とはならない。
HYPEは後述の第1投資原則の両面に同時に位置する:一方で取引所の経済的リターンへの間接的な曝露を表すが、他方で大多数の保有者は投機層であり、その価格は暗号資産市場のセンチメントに連動して変動する。
本稿でハイパーリキッドを取り上げる価値があるのは、それが最も明確かつ既に稼働中の事例だからである。すなわち、 virtuallyあらゆる資産を取引可能な包括的取引所へと進化しようとするマッチング・エンジン——まさに「2大投機エンジン」が共に機能する市場形態そのものである。
ライター:なぜ市場は複数の取引プラットフォームを収容できるのか?
単一の取引プラットフォームのみが成功するなら、それは単なる1社の物語にすぎない。しかし複数のプラットフォームが同時に成功するなら、そこに実在する市場需要があることを示す。
DefiLlamaの10月初旬時点の30日間取引高統計によると、ハイパーリキッドは約2,030億ドル、バリエーショナルは660億ドル、アスターは600億ドル、ライターは560億ドル。
これ以外にも多数の小規模プレイヤーが存在する。一部の取引高はインセンティブ駆動型のウォッシュトレードによるもの。2025年10月には、アスターの取引高データに関する懸念からDefiLlamaが同社をランキングから除外した。だが、その取引高に相当な割引を適用しても、オンチェーン永久先物市場は依然として複数の勝者を支える十分な規模を有している。
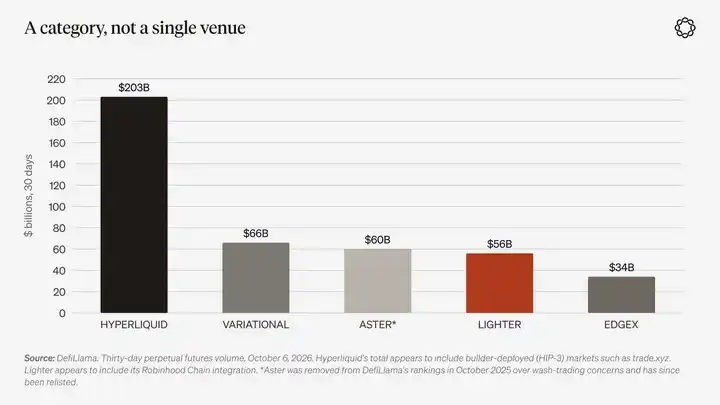
グラフキャプション:2026年10月6日時点の過去30日間の永久先物取引高。出典:DefiLlama。ハイパーリキッドの総取引高にはtrade.xyzなどのHIP-3展開市場が含まれる。ライターのデータにはロビンフッド・チェーン連携分が含まれる。アスターは2025年10月にウォッシュトレード懸念でDefiLlamaランキングから除外されたが、後に再掲載された。
ライターは現時点で最も明確な第2の投資候補である。
ゼロ知識証明によりマッチング結果を検証可能なオーダーブックを運用し、標準アカウントでは取引手数料を無料とし、暗号資産に加えて株式・商品・外国為替の取引も提供。
ロビンフッドは2025年11月にライトナーの資金調達ラウンドに参加した。
今年7月以降、米国外ユーザー向けにロビンフッドウォレットが提供する永続先物取引は、ロビンフッドチェーン上でライトナーを通じて収益分配モデルで実行されている。
ライトナーのLITトークンは2025年12月にローンチされた。
小口投資家向けに無料取引を提供するため、ライトナーはプレミアムアカウント・流通パートナーシップ・およびトークンが獲得できる経済的価値に依存して収益を得る必要がある。
9月20日、ライトナーの証明システムコードベースに「バイナリーオプション対応」をタイトルとするコードコミットが登場。この更新では、結果に基づくポジションとその決済機能が追加された。
もちろん、コードリポジトリに機能が現れたからといって、それが商業的価値を持つとは限らない。市場の反対側に実際の流動性が現れて初めて、そのコードは真に意味を持つ。
しかし、少なくともライトナーが将来の市場需要が向かう方向をどこに見出しているかは示している。
イベント契約:スマートフォン時代に設計された金融商品
予測市場契約とオプションは、異なるタイプの支払い請求権を表す。
予測市場では、トレーダーは特定の日付に検証される事実について「Yes」または「No」契約を購入する。契約価格は、その事象発生確率に対する市場の評価と解釈できる。トレーダーの最大損失は購入契約価格に限定され、ファイナンスレートや強制清算のリスクはない。
社会的機能の観点から、これらの商品は宝くじ型の投機エンジンに非常に近い。人々は既にスポーツ試合・選挙・インフレデータ・資産価格について独自の判断を持っており、予測市場はそれらの判断を事実が最終的に明らかになる前に潜在的なリターンに変換することを可能にする。
多くの従来の金融商品と比較して、予測市場は特にモバイル取引に適している。同一アカウントで長期的なイベント判断を保持しつつ、土曜午後のスポーツベットにも参加できるためだ。
2023年1月、我々が予測市場について初めて執筆した際、カルシはまだ関連商品の「ローンチ準備中」状態であり、ポリマーケットはCFTCからの罰金支払い後、米国ユーザーへのサービス提供を停止していた。
現在、カルシは米国で認可された予測市場取引プラットフォームとなった。同社は約400億ドルの評価額で資金調達を検討中と報じられている。
ポリマーケットはグローバルな予測市場プラットフォームであり、多くの人が今やニュースソースとさえ見なしている。同プラットフォームは2025年末に米国市場へ再参入した。
ロビンフッドは流通販売役として機能しており、イベント契約から得られる収益が既に暗号資産事業を上回っていることを確認済みである。
こうしたプラットフォームは、予測市場に対する需要が暗号資産分野をはるかに超えていることを証明している。
最も一般的な反論は、「いわゆる予測市場は単なる別名のスポーツベットにすぎない」というものだ。
ピュー・リサーチ・センターが2024年7月~2026年4月の取引量データを分析したところ、スポーツ関連契約がカルシの取引量の80%、ポリマーケットの39%を占めていた。
今夏、スポーツ関連取引のシェアがさらに拡大した。ピュー・リサーチ・センターは、この成長を単にワールドカップに起因するものと見なすことはできないと指摘している。
もしこのような取引構造が継続するなら、予測市場は実際には、ブランド力が高く連邦政府が規制するスポーツベッティング・プラットフォームにすぎなくなる可能性がある。
それでもなお、「ハウスへの投資」論理は成り立つ。ただ、それは情報市場ではなく、ギャンブル取引インフラへの投資論理となるだけだ。
真の試金石は、スポーツ日程が密でなくなった際に、政治・マクロ経済・企業イベント市場が継続的に成長できるか否かである。
そうでない場合、投資家はスポーツベッティング・インフラに関する論理に基づき、ポジション規模を決定すべきである。
市場取引量の質にも注目が必要である。
ウォールストリート・ジャーナルは、CFTCがカーシーにおけるウォッシュトレーディング疑惑を調査中であると報じた。カーシーはこれらの疑惑を否定し、ボリュームインセンティブプログラムを終了する。
これは投資家に対し、業界全体で公表される一部の取引量が実際にはインセンティブによって購入されたものであるという、もう一つの警告である。
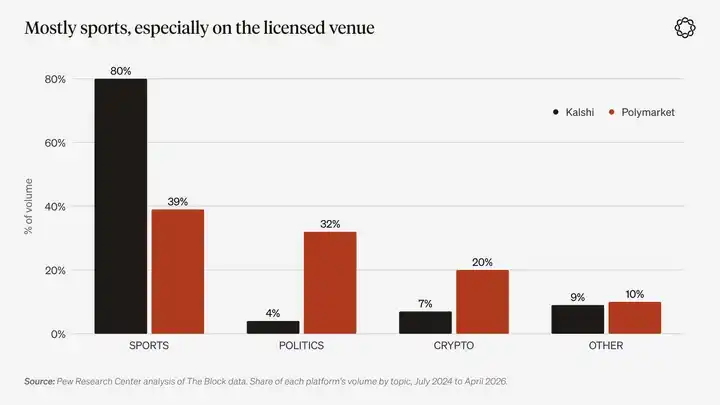
図キャプション:カーシーおよびポリマーケットにおけるテーマ別取引量シェア(2024年7月~2026年4月)。出典:ピュー・リサーチ・センターによるThe Blockデータ分析。
HIP-4は、ハイパーリキッドが提供するイベント契約向け市場であり、許諾不要なオンチェーン環境におけるこうした商品の実装である。
HIP-4はハイパーリキッド上で永続先物市場と並行して稼働し、同一の担保を用い、通常は0または1の結果で決済される。
2026年5月2日、キュレーテッド・イベント市場が正式に開始された。初の商品は、毎日決済されるビットコインバイナリ契約で、協定世界時(UTC)午前6時で決済される。
2024年8月29日、HIP-4は市場展開を全ユーザーに開放した。展開者は50万HYPEをステーキングする必要がある。ビルダーが不適切な市場を作成したり、適切な決済を完了できなかった場合、バリデーターはそのステーキング資産をペナルティとして没収できる。
アウトカム、スキュウ、trade.xyzが初の展開者となった。
10月初旬時点で、複数のデータプラットフォームによると、HIP-4の累計取引量は約3億1,700万ドルから3億9,500万ドルの間である。
10月5日までの30日間では、取引量は約4,500万ドルであった。対照的に、カーシー単体で、今年9月29日までの期間に約530億ドルの取引量を記録した。
現時点のHIP-4は、あくまで基礎的な金融プリミティブにすぎない。その現状の取引規模をポリマーケットの第2号と直接比較するのは、未成熟な金融商品を既に成熟した商業事業と誤って表現することに等しい。
HIP-4がもたらす真の革新は、アカウントシステムの統合にある。
午前3時、トレーダーは同一オーダーブックおよび同一証拠金残高内で、ビットコイン永続先物のロングポジションと、同じマーク価格が特定のストライク価格を下回った際に支払われるバイナリ契約のロングポジションを同時に保有できる。
他のプラットフォームも同様の方向へ進んでいる。ポリマーケットは9月に米国外で永続先物を追加し、カーシーは6月からこうした商品を提供している。
予測市場とパーペチュアル先物取引プラットフォームが徐々に統合する中、HIP-4の最も可能性の高い長期的優位性は、新規市場のパーミッションレス上場である。
ただし、手数料はデプロイャーと分配する必要がある。したがって、単一のビルダーが主要なコントラクトテンプレートを独占すれば、Hyperliquidプロトコルはブランドを維持しても、大部分の手数料収入を放棄せざるを得なくなる。
これはHIP-3が直面するリスクと同じであり、ただ異なるカテゴリのコントラクト製品で発生するだけである。
上場オプション:まだ成熟していないボラティリティ市場
オプションは、イベント契約よりも構築が難しい金融商品である。
オプションには行使価格、満期日、グリーク指標、完全なボラティリティサーフェスが必要であり、これらをクォートし、取引の相手方として対応できる主体が存在しなければならない。これにより、イベント契約とは異なる流動性課題が生じる。
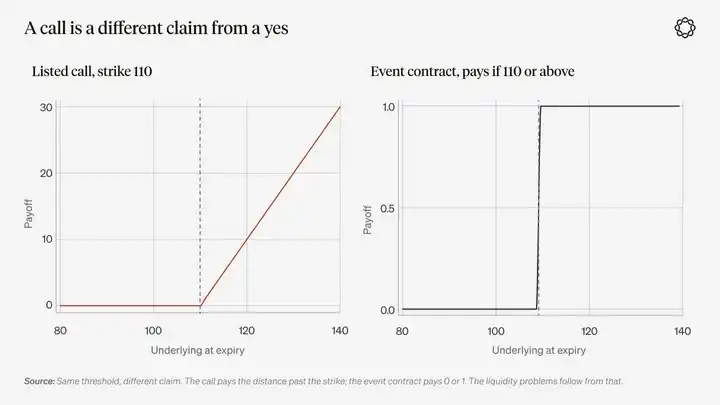
図解説:同一価格閾値に対応するペイオフ請求額は異なる。コールオプションのペイオフは、原資産価格が行使価格をどれだけ上回るかに依存するが、イベント契約のペイオフは通常「0」または「1」の二者択一である。結果として生じる流動性問題も異なる。
小売投資家は、 downside 限定・凸型ペイオフ可能性を持つ金融商品への強い需要を十分に実証済みである。
S&P 500指数の当日満期オプションでも、ロビンフッドの四半期オプション取引収入3億4,200万ドルでも、この点を示している。
宝くじ型の投機需要は、凸型ペイオフ構造への支払いを厭わず、特に現代の取引プラットフォームによってこうした商品が極めて容易に利用可能になった今、その傾向は顕著である。しかし、オンチェーンでは、実質的な規模を持つオプション注文簿は依然として小さい。
Deriveは、オンチェーンオプション取引のリーディングプラットフォームとなった。今年9月中旬時点で、Deriveは2026年のオンチェーンオプションプレミアム取引総額の約87%を占めた。9月のある公表された取引日のデータによると、Deriveのオプション取引額は1億6,300万ドルであった。一方、同日のDeribitの取引額は35億6,000万ドルであった。Deribitは現在Coinbaseが所有し、世界の暗号資産オプション未決済建玉のほぼ80%を保有している。
もう一つのプラットフォームParadexは、パラダイムの機関向け取引ネットワークからインキュベートされた。9月中旬、ParadexはパラダイムのRFQ(リクエスト・フォー・クォート)エンジンを統合。その後4日間で、オプション未決済建玉は2.6倍の2億200万ドルに増加した。
すべてのオンチェーンオプション取引プラットフォームの取引規模を合計しても、Deribitに対する規模はあまりにも小さく、ほとんど無視できるほどである。
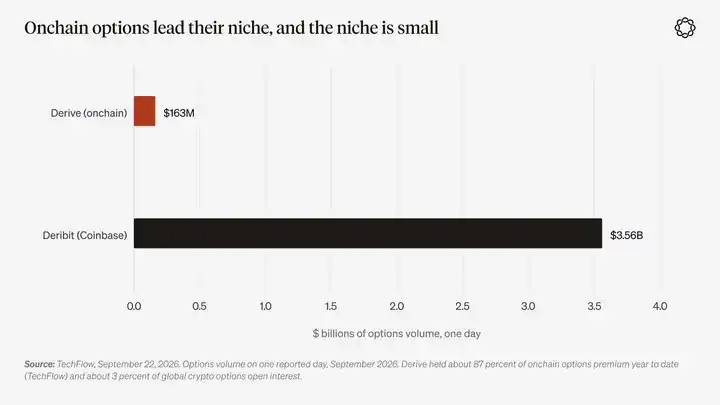
図キャプション:2026年9月の公表取引日のオプション取引額。出典:TechFlow(2026年9月22日)。Deriveは年初来のオンチェーンオプションプレミアム取引総額の約87%(Alea Research)および世界の暗号資産オプション未決済建玉の約3%を占める。
オンチェーンオプションのボラティリティサーフェスにおける流動性不足は、主に市場構造そのものに起因する。
パーペチュアル契約では、基礎資産ごとに1つの注文簿でよいが、オプションでは基礎資産・行使価格・満期日・オプション種別ごとにそれぞれ独立した注文簿が必要となる場合があり、結果として流動性が多数の個別契約に分散してしまう。
暗号資産取引プラットフォームが、S&P 500の当日満期オプションと同程度の簡便さでオプション取引を実現し、リスクヘッジのために人々が本気で利用したいボラティリティサーフェスを構築できるようになるまで、上場オプションは需要はあるものの注文簿の流動性が薄いニッチ市場のままである。
DeriveやParadexを理解するより妥当な方法は、それらを将来のオプションボラティリティサーフェス発展に対する低コストのコールオプションと見なすことである。
一方、取引プラットフォームはすでに、凸型ペイオフへの需要というより達成可能なニーズから他の手段で収益化を実現している:規制市場では当日満期オプションを提供し、他のプラットフォームではイベント契約を提供している。
Hyperliquidは、この問題に取り組む最初のプラットフォームの一つとなり得る。
今年10月初、Hyperliquidの創業者ジェフ・ヤン氏はBlockworksの『Empire』ポッドキャストで、オプション取引が同プラットフォームの次なる開発方向となる可能性が高いと述べた。
彼は、HIP-4がエコシステム構築者に対し、オプションプロトコルを開発し、Hyperliquidの既存スポット注文簿、ポートフォリオマージン機構、およびパーペチュアル先物市場を通じたデルタヘッジ機能を継承する明確な道筋をすでに提供していると指摘した。
ただし、具体的な時期については言及しなかった。
もしこのような製品の開発に誰かが最終的に成功すれば、チェーン上でのパーペチュアル先物取引の流動性が最も深い取引所こそ、完全なオプションボラティリティサーフェスを段階的に構築するのに最も適した場所となるだろう。
ポートフォリオをどう構築するか?
このテーマに基づくポートフォリオは、4つの部分に分けられる。
コア保有資産は、実際の利益または手数料収入を得ており、競合が容易に奪えない流通チャネルを支配する取引プラットフォームとする。
サテライト保有資産には、ビジネスモデルや経済性がまだ検証途上の新興取引プラットフォームを割り当てる。
初期投資機会は、チェーン上オプション取引プラットフォームなどの基盤的金融プリミティブから生まれる。こうした製品は将来極めて重要になる可能性もあるが、あるいは最終的に価値を全く持たない可能性もある。
現時点では上場しておらず、投資できない非公開取引プラットフォームは、まずウォッチリストに登録する。
投機家層が直接保有する資産——すなわちAIラボ、メム、暗号資産、取引所に上場するスポーツチーム——は、本ポートフォリオから除外する。
具体的な投資比率と確信度は、当社の年次展望レポートでさらに詳しく論じる。
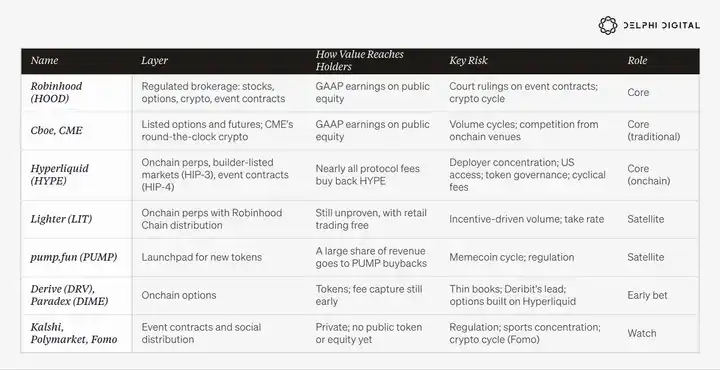
本ポートフォリオの運用には、5つの原則に従う必要がある。
1.ハウスが保有する資産と投機家層が保有する資産を分けて管理する。
第三者の投機的取引に対して手数料を徴収して収益を得る事業は「ハウス」であり、資産そのものが投機対象となる場合は「投機家層が保有する資産」である。
HYPEなど一部の資産は両方の属性を同時に有することがあるため、ポジションサイズを決定する際にはこの二重性を十分に認識しなければならない。
2.取引高だけでなく、手数料率と収益構造に注目する。
バジェットが「愚かな資金」と呼んだものによって、無料商品を提供する取引所の取引高が過大に膨らむ可能性がある。
Hyperliquidの成長モデル、Lighterの小売取引手数料免除メカニズム、Robinhoodの注文流動性買取(PFOF)モデルは、同一の事業課題に対する異なる解決策であるが、いずれも失敗する可能性を内包している。
膨大な取引高が最終的にプラットフォームが実際に獲得できる収益に転換されないなら、それは単なる取引活動であり、投資家が捕まえられる経済的価値ではない。
3. 規制を事業モデルの一部と捉える
米国における州立宝くじ運営と同様、事業規模が限定的であっても、ライセンス取得済み取引プラットフォームは質の高い事業となり得る
無ライセンス取引プラットフォームは海外市場への移転を余儀なくされる可能性があるが、米国市場が休場中でも営業を継続できる
投資家がこれらのモデルのいずれか一方のみに賭ける場合、それは実質的に裁判所の判決内容への賭けでもある
4. 取引インフラにおいて株式に最も近い投資ツールを優先する
ロビンフッドは米国GAAP準拠の業績データを開示。ハイパーリキッドは手数料収入およびトークン買い戻し情報を開示
両者はガバナンス構造やテイルリスクが異なる投資ツールだが、それぞれが自社プラットフォームで取引される投機的資産よりも互いに経済的属性が似ている
5. 単四半期の業績ではなく、長期的な文化的トレンドに基づいてポジションサイズを決定する
現実と未来との隔たりが徐々に縮まれば、投機文化もそれに応じて薄れていく。たとえば、給与収入が再び住宅購入を支えられるようになるとき、初任者向け職が復活するとき、あるいは新技術が電気のように日常的・平凡なものとなるとき、投機を駆動する力は弱まる
しかし、その時まで、投機の車輪は回り続け、変化するのは車輪上の投機対象のみである
このトレンドは最終的にどこへ向かうのか?
このトレンドには主に2つの可能性がある
第一に、生活のあらゆるものが取引可能対象となる——選挙、金利決定、天候、企業の次期製品発表、アスリートの次試合など
各ベットは小額化・高速化・頻繁化し、取引の多くはソフトウェアによって自動実行されるようになる
ユーザーに代わってタスクを実行するAIエージェントは、ユーザーが取引アプリを開くことなく、複数の取引プラットフォームにまたがる数十件の契約を通じて同一の市場判断を示すことができる
これにより、取引マッチングエンジンおよび決済レイヤーの運営者へ経済価値がさらに集中する
この道筋では、投機活動の激しさは相変わらず市場サイクルに応じて上下するが、基盤インフラは持続的に拡大する。最終的には「ハウス」(取引所)が、基本的な公共サービスを提供する公益事業会社に近づいていく
第二の結果は、本稿で論じた歴史的投機ブームすべてが最終的に経験した事象である
歴史上、これほど大規模な投機活動は例外なく暴落で終結しており、今回だけが異なるという十分な根拠はない。真に重要なのは、バブル崩壊後に生き残るものである
鉄道が最も典型的な歴史的モデル:株主は甚大な損失を被ったが、鉄道網は存続した
もちろん、この業界もショックから完全に免れることはない。FTXは最終的に価値ゼロとなり、投機的な資金が市場から退出すれば、取引プラットフォームの収益も急落する。
2025年10月10日の市場暴落は、小規模なストレステストだった。
記録上最大の単一日清算イベントにおいて、Hyperliquid創設者はプラットフォームが稼働率100%を達成し、不良債務を一切発生させなかったと述べた。
しかし、取引所は2年以上ぶりにクロスマージン自動デリバージング機構を初めて起動せざるを得なかった。
市場暴落時、運用が優れた取引プラットフォームは収益を失う可能性がある一方、投機的資金が保有する資産は直接ゼロになる場合もある。
この2つの進展ルートは互いに排他的ではない。実際、最も可能性が高いのは両者が同時に進行すること——投機的バブルはいずれ破裂するが、関連インフラは崩壊後も存続し、特定企業によって維持される。
次に、以下の指標を用いて、市場が実際にどちらのルートを辿っているかを判断する。
注目している指標は?
今後1年間、以下のサインを継続して追跡・段階的に定量化していく。
1.市場シェア
チェーン上取引プラットフォームは、大手中央集権型取引所から先物永続契約取引量を引き続き奪えるか?それとも、永続契約市場全体の成長恩恵を受けているだけか?
2.ワールドカップ後のイベント契約市場
スポーツ日程が密でなくなる中、イベント契約はブローカーにとって持続的な収益源となり得るか?予測市場のビジネス範囲は、スポーツからさらに広範な領域へ拡大できるか?
3.暗号資産インフラを通じた伝統的資産取引
株式・商品・為替は引き続きオンチェーン化が進むか?また、従来型取引所は、24時間取引やトークン化株式導入により、暗号資産取引プラットフォームとの差をどの程度まで縮められるか?
4.裁判所の判決
イベント契約は最終的に先物取引とみなされるか、それとも賭博とみなされるか?この法的分類は、米国内および海外の取引プラットフォームに異なる発展ルートを強いるか?
5.AIが電気料金および選挙に与える影響
AIインフラ構築コストは、引き続き家庭の電気料金や政治選挙に反映されるか?エントリーレベルの雇用市場は回復できるか?
我々の判断を覆す根拠とは?
実質金利が長期間高止まりし、住宅市場が再び利用しやすくなる場合、宝くじ型投機エンジンは弱体化する可能性がある。連邦準備制度(FRB)の最近の利上げと米国10年物国債利回り5%超が、この判断を試している。
AI建設ブームが最終的に市場に広範な合意をもたらし、新たな意見対立を継続的に生まなくなるか、あるいはAI関連資本支出自体が減速し始めれば、建設型投機エンジンも弱体化する。
取引プラットフォームの手数料率が競争によりゼロに押し下げられるか、あるいは取引量がインセンティブプログラムのみで維持される場合、市場に活発な取引活動があっても、真に価値ある経済的価値はほとんど残らない。
政府が政治的に全業界を規制すべき「悪習」として扱うと決定し、実際に関連規制措置を施行すれば、市場には許認可を受けた少数の取引プラットフォームのみが残る可能性がある。米国最高裁判所は、関連判決を通じて市場をこの方向へと導く機会を間もなく迎えるかもしれない。
さらに、「二つの投機エンジン」という分析枠組み自体にも問題がある。過去のすべての投機事象を、後付けで建設型または宝くじ型のいずれかと説明できてしまうなら、この枠組みは過度に広範で、十分な説明的制約力を欠いている。
したがって、真の試練はより具体的であるべきだ:投機家の取引対象資産は絶えず入れ替わるが、これらの取引のマッチング・清算を担うプラットフォームは、一貫して収益を生み出せるか?
最もありそうな誤りは、投機家集団が賭けている資産を保有しながら、自分が「家」への投資をしていると誤認することだ。
VI.私たちの回答
投機は、技術革新に対する社会的反応か、それとも政治・通貨秩序の衰退に対する反応か? 私たちの答えは:投機は特定の「ギャップ」への反応であり、上記の両勢力がこのギャップを生み出す可能性がある。
技術革新はこのギャップを上方から開き、人々に将来の建設・成長という物語を提供する。一方、圧力下にある政治・通貨秩序はこのギャップを下方から開き、人々に宝くじのチケットを渡す。
歴史的には、これら二つの勢力はほとんどの場合別々に作用してきた。また、政策エンジンが作動し始めた際には、通常、国家が上から下へと一般市民に何らかの投機的機会を販売する形であった。
しかし今日、両エンジンが同時に稼働している。
宝くじ型投機は、政府政策だけでなく、一般家庭による下からの同程度の駆動力によっても促進されている。しかも、同じ技術が両タイプの投機活動を同時に支えている。
さらに市場環境そのものも変化している。かつては建設型投機への参加には証券会社が必要であり、宝くじ型投機にはブックメーカーが必要だったが、今日ではどちらも同一のスマートフォンで可能である。また、法的地位も未解決のままであり、関連訴訟は現在も裁判所で進行中である。
一方、過去約15年にわたる政策実践は、従来のルートによる富の蓄積がもはや十分な複利効果を生まないとする認識を徐々に醸成してきた。
人々が賭ける対象は常に変わり、注目資産の名称も絶えず入れ替わる。だが、投機家集団には常に賭け場が必要である。
そして、それが真に投資価値のある部分である。