ウォールストリート・モーニング・ブリーフ:1000億ドル超の光通信買収が打撃を受ける;中間選挙を控えテック株がAIバブルを収縮
 Tapbit Wire
月〜金の毎朝、マクロ経済、米国株式、AI、貴金属、原油などをデータで分析し、市場とトレンドを俯瞰して主導権を握ります。Tapbitニュース制作
半導体・ソフトウェア株がナスダックを押し下げた一方、ダウ平均は上昇
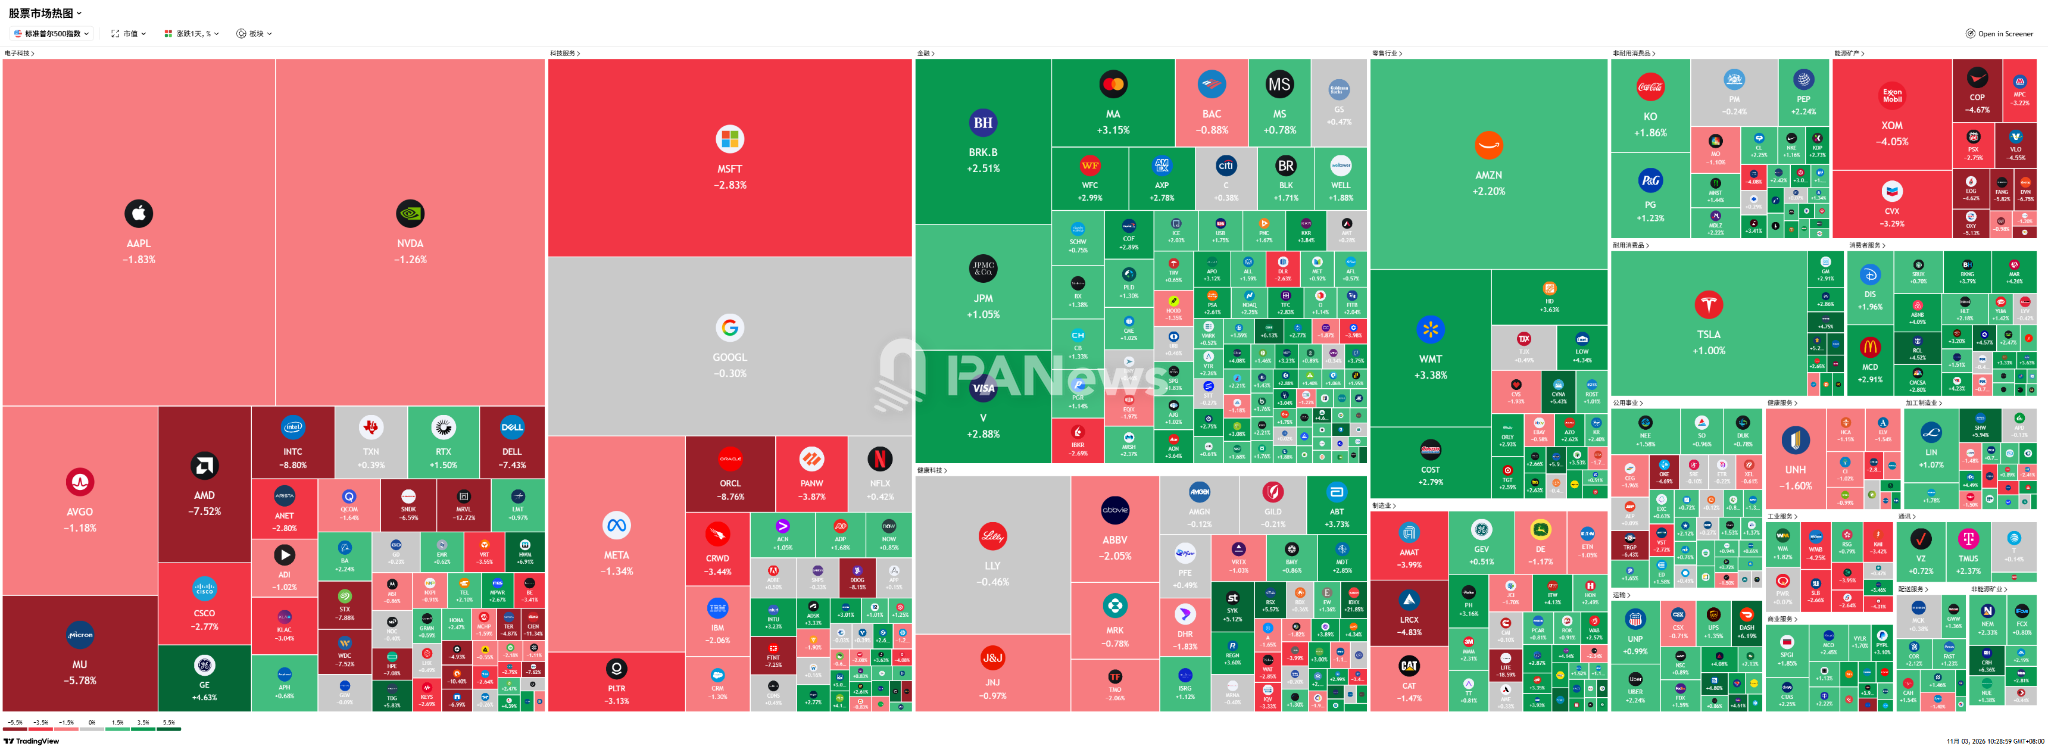
米国株式は前営業日深夜に分岐。ナスダック総合指数は1.07%下落、S&P500は0.51%下落、ナスダック100は1.39%下落、ラッセル2000は0.21%下落したが、ダウ・ジョーンズ工業平均は0.41%上昇と逆走した。フィラデルフィア半導体指数は3.37%急落、VIX恐怖指数は8.91%上昇し21.14となった。3主要指数は取引開始直後まで共同上昇していたが、マーベルによるルメンタム買収報道をきっかけに、米伊外交緩和への期待を上回る形でAI関連設備投資(CAPEX)への懸念が再燃し、テック株は反転下落した。
さらに、先週の市場の傷はまだ癒えていない。ウォールストリート・ジャーナルによると、ナスダックは先週高値から約10%下落し、テクニカルな修正圏に近づいている。インテルは単日に29%急落、アルファベットは決算発表後に時価総額約5000億ドルを失った。ホワイトハウス国家経済会議(NEC)のハセット所長は投資家を安心させるため、AIを「金融危機とは全く異なる、極めて資金力のあるエコシステム」と評価した。ファンドストラット共同創業者のトム・リー氏はCNBCで、AI関連株の売却は底打ち済みであり、需要は供給制約下にあるものの、今後の下落幅は不明だと述べた。
米国の中間選挙が本日実施され、市場最大の不確実性要因となる可能性がある。現地時間10月31日時点で、過去最多となる5000万人が早期投票を終えた。トランプ氏は民主党勝利の場合「拒否権のミスター」になると表明。民主党が議会を奪還した場合、マスク氏およびその側近らへの事前恩赦を認める意向を示した。
米長期金利は低下。10年物国債利回りは2.1bp低下し4.912%、30年物は2.2bp低下し5.287%、2年物は0.4bp上昇し4.598%となった。金利感応性の高いロケット・カンパニーズは7.58%上昇。ドル指数は101.80で横ばい。WTI原油はバレル96.75ドル(+0.30%)、ブレント原油は104.80ドル(+0.03%)。COMEX金は1オンス3965.50ドル(-0.10%)で、金価格は金曜日の日内急落後、月曜朝取引で3900ドルを超えて回復した。銀は50.46ドル(-0.84%)で、一時50ドルを割り込んだ。銅は0.56%下落した。
マーベルの1000億ドル規模ルメンタム買収が広範なAI関連売却を誘発
前営業日深夜の最大イベントは、マーベル・テクノロジーによるルメンタムの全株式買収発表で、企業価値は約1150億ドル。ルメンタム株主は1株につきマーベル株4.5株を受け取り、10月28日終値(噂影響なし)比で約23.9%のプレミアムとなる約1132ドル相当となる。取引完了後、マーベルとルメンタムの株主はそれぞれ約67%、33%の新会社株式を保有する見込み。年間コスト削減額は10億ドル超を見込んでおり、2028年前半の完了を目指す。しかし市場はこれを評価せず、ルメンタムは前場で一時上昇したがその後下落し、終値は18.59%安、マーベルも12.72%安となった。全株式方式によりルメンタム株価はマーベル株価と連動し、マーベル下落時にルメンタムはさらに大きく下落した。シエナ、アステラ・ラボズ、セレブラスは11%以上下落、フィラデルフィア半導体指数は3%以上下落した。
一方、米国大手テック企業の設備投資(CAPEX)は拡大を続ける。オラクルはAI投資向けにさらに100億ドルを調達し、株価は8.76%下落。アンソープの改訂S-1によると、第3四半期売上高は約170億ドル、純損失は232.9億ドル。署名済み購入コミットメントおよびリース契約総額は約8954億ドルで、ほぼ全てがコンピュート・インフラ向け。第3四半期営業損失の主因は短期的なコンピュート投資50億ドルである。ウォールストリート・ジャーナルによると、先週のテック株急落後、IPO参画機関投資家の評価額期待は約2兆ドルから1.5~1.6兆ドルへ引き下げられた。アンソープは来週早々にロードショーを開始し、感謝祭前の週に上場を目指す。
全体として、AIサプライチェーン企業の業績は悪くない。パランティアは第3四半期売上高が前年同期比96%増加し、通期予想を上方修正。ファブリネット、ラティス、アドバンスト・エナジーは時間外取引で約10%上昇し、ファブリネットの好決算はデータセンター需要が主因。モルガン・スタンレーは、世界のデータセンターIT容量が2026年末の約136GWから2030年には316GWへ、年率23%で成長すると予測している。現在の課題は需要ではなく、資金調達と投資回収サイクルである。
個別企業の動きと株価変動:
アイデックス +21.85%:第3四半期業績が予想を上回り、通期見通しを上方修正。株価は単日に20%以上上昇。
ルメンタム -18.59%、マーベル・テクノロジー -12.72%:マーベルが企業価値1150億ドルでルメンタムを全株式買収すると発表。1株につきマーベル株4.5株を交付。投資家は足で投票し、買収者・被買収者とも大幅下落。
ネクストパワー +14.87%:ジェフリーズがGEバーノヴァを上回る「フランチャイズ・ピック」と評価。
AIネットワーク・コンピュート関連株が連動下落:セレブラス -11.74%(UBSが目標株価を330ドルから250ドルへ引き下げ、買い継続)、シエナ -11.34%、アステラ・ラボズ -11.22%(本日終値後決算発表)、コアウィーブ -8.60%。
ASTスペースモバイル -11.33%:ワシントン・ポストによると、スペースXがブースト・モバイルの買収またはそのネットワーク利用を検討中。このニュースが直接的にASTS株価を圧迫。
ソフトウェア株が下落:Oktaは-11.22%、JFrogは-9.83%、SailPointは-8.88%。OktaのS&P 500指数への新規採用も売り圧力の抑制には至らなかった。
暗号資産関連株が全面安:Galaxy Digitalは-8.81%、IRENは-8.06%、Bitdeerは-8.05%、Riot Platformsは-7.57%、CleanSparkは-6.78%、MARAは-5.02%、Coinbaseは-3.98%。一方、Strategyは+0.19%と小幅上昇し、先週のビットコイン保有増加後、総保有量は849,327枚に達した。Wintermuteによると、バイナンス事件後の買い戻し資金は主にレバレッジ付き永続先物取引からであり、現物買いや新規資金の流入は乏しく、短期的には市場は依然として弱含みである。
インテルは-8.80%:前週の単日-29%急落に続き、決算後の下落が拡大した。
オラクルは-8.76%:AI投資のためさらに100億ドルを借入し、負債増加が株価を圧迫した。
リヴィアンは+8.47%:UBSが「Buy」に格上げし、R2の初期需要は堅調で、生産台数増加により車両粗利益率の黒字化が見込まれると評価した。
マグナ・セブン(Mag 7)
アマゾンは+2.20%:フィリップ証券が「Buy」に格上げし、目標株価は330ドル。AWSの好調期待が資金を引き寄せている。
テスラは+1.00%:時価総額は約1.6兆ドルで推移し、ブルーチップ株へのローテーションで防衛的買いが入った。
グーグルは-0.30%:前回決算後の約5,000億ドルの時価総額減少の影響が残り、投資家は様子見姿勢が強い。
メタは-1.34%:テック大手の設備投資(capex)に対する懸念が継続。AI投資が収益化へとつながる時期について、市場は繰り返し疑問視している。
エヌビディアは-1.26%:半導体株全体が調整。フィラデルフィア半導体指数が3.37%急落した影響を受け、11月17日の決算発表を控え投資家の慎重姿勢が強まっている。
アップルは-1.83%:米国時間夜間取引終了後に第4四半期決算を発表。売上高は1145億ドル(前年同期比12%増)、1株当たり利益は2.10ドル(同14%増)で、いずれも予想を上回り、9月期としては過去最高を記録。しかし、米国時間夜間取引ではさらに2.81%下落。AFP報道によると、iPhone Duoの供給制約緩和時期は「予測困難」とされ、AI関連コストが年末商戦の売上に重しとなっている。
マイクロソフトは-2.83%:マグナ・セブンを牽引して下落。高水準のバリュエーションに加え、AI設備投資によるフリー・キャッシュフローの圧迫が市場の懸念材料となっており、Azureの高成長による限界便益も薄れつつある。
米国時間夜間取引・翌朝変動株
ファブリネットは米国時間夜間取引で+10.42%:通常取引では-3.85%だった。第1四半期の売上高および利益が予想を上回り、バロンズ紙はデータセンター需要が要因で成長率が51%に達したと報じた。また、第2四半期の業績見通しを提示し、自社株買い計画も拡大した。
アドバンスト・エナジーは米国時間夜間取引で+9.74%:第3四半期の売上高および利益が予想を上回り、営業利益率は倍増。第4四半期の業績見通しも提示した。
レイシス・セミコンダクターは米国時間夜間取引で+8.93%:第3四半期売上高は過去最高となり、前年同期比118%増。利益および売上高ともに予想を上回り、在庫水準も改善した。
アップルは米国時間夜間取引で-2.81%:新CEOジョン・ターナス氏就任後初の決算発表。第4四半期売上高は1145億ドル(前年同期比12%増)、1株当たり利益は2.10ドル(同14%増、関税還付分約0.05ドルを含む)、粗利益率は47.9%、2026会計年度通期売上高は4790億ドル。iPhone売上高は9月期として過去最高、サービス売上高は過去最高を記録したが、AFP報道によるとAI関連コストが年末商戦の売上見通しを圧迫しており、iPhone Duoの供給制約緩和時期は「予測困難」とされている。
パランティアが米国時間夜間取引で決算発表:第3四半期売上高は23.13億ドル(前年同期比96%増)。米国民間部門売上高は9.84億ドル(同148%増)で政府部門売上高(9.53億ドル、同96%増)を初めて上回った。GAAP基準純利益は11.28億ドル。第4四半期売上高見通しは26.49~26.53億ドル、通期売上高見通しは85.30~85.34億ドルに上方修正。米国民間部門売上高の通期成長率は最低でも143%となる見込み。