米国財務省債価格が反発、市場はウォーラー氏の発言を「一時的に信頼」
 Tapbit Wire
ウォッシュ氏はトランプ氏による利下げ圧力に屈せず、利上げを通じてFRBのインフレ抑制への決意を示した――今回、市場はこれを信頼した。
3年ぶりにFRBが利上げを再開し、米国財務省債市場の緊張が一時的に緩和された。木曜日、米国10年物国債利回りは4.97%まで低下し、連続8営業日の上昇を終了;2年物利回りも3ベーシスポイント低下し4.70%となったが、水曜日に記録した2024年の高値から後退した。
この利上げは既に市場で完全に織り込まれていた。投資家を不安にさせたのは、むしろFRBが不作為に徹するかどうかだった。利上げが実施されなければ、FRBのインフレ抑制への決意に対する疑念が再燃し、債券市場にさらに影響を与える可能性がある。利上げが実施されたことで、このテールリスクは一時的に後退し、財務省債利回りが低下した。
一方、グローバル債券市場は依然として圧力を受けており、今週の世界政府債平均利回りは2007年以来の最高水準に達した。中東情勢が原油価格を押し上げ、インフレ期待をさらに強めている。債券市場への圧力は米国金融政策にとどまらず、インフレや財政供給といった広範な要因へと拡大している。
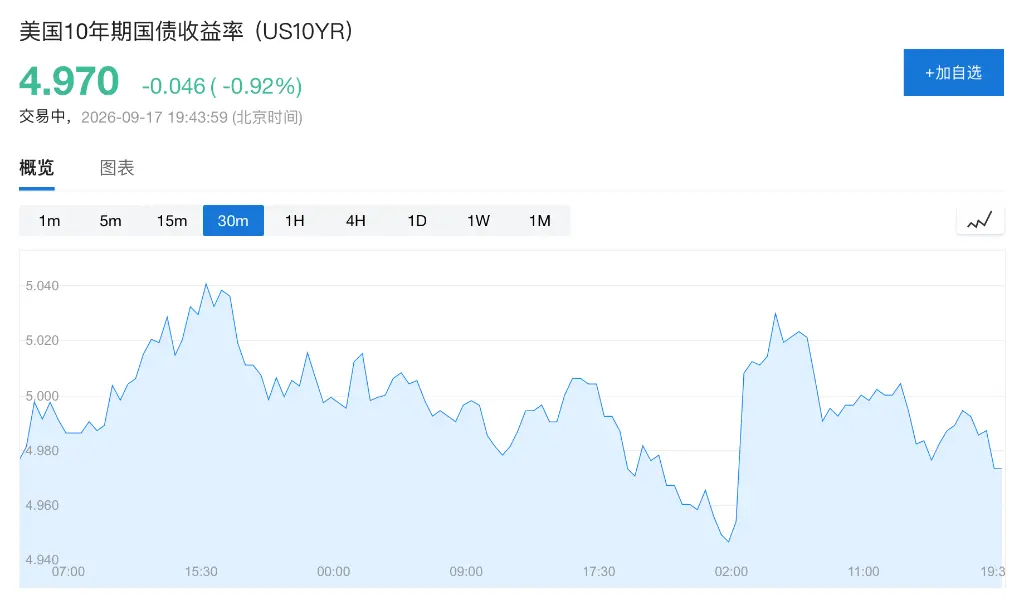
利上げ実施で、市場はウォッシュ氏の強硬路線を信頼し始めた
ラファーアンダーソン投資の固定収益部門責任者バイロン・アンダーソン氏は、「FRBには利上げを市場に示す他に選択肢がなく、そうでなければより大規模な債券売却に直面するだろう」と述べた。
ノイバーガー・バーマンの上級ポートフォリオマネージャー、オルミデ・オウォラビ氏は、現時点で市場が織り込む利上げペースはFRB自身の予測をすでに上回っており、金利は高水準で安定すると予想している。「金利は現在の高水準で安定すると見込んでおり、期間延長戦略を戦略的に増加させる予定だ」と語った。
ウォッシュ氏の発言は、さらなる金融引き締めへの市場の期待を強化した。FRBが重視するインフレ指標であるPCE物価指数は7月に3.7%となり、2023年以来の最高水準に近く、長期目標の2%を大幅に上回った。ウォッシュ氏は、夏のインフレデータは基調的なインフレ傾向において実質的な改善を示していないと指摘した。
FRBのドットプロットによると、当局者の中央値予測では今年中にさらに1回の利上げが見込まれており、金利スワップ市場では2027年半ばまでに累計3回の利上げが予想されている。利上げ実施により短期的な売り圧力は緩和されたものの、金利が高止まりするという市場の見方は変わっていない。
長期金利圧力は未解決、米国30年物国債はさらに上昇リスクに直面
短期金利が再評価される一方で、米国長期国債はインフレ、財政赤字、国債供給の複合的影響にも対応しなければならない。BNPパリバ米国金利戦略責任者グネート・ディングラ氏は、30年物国債の空売りを推奨し、利回り5.6%を目指す理由として、FRBが金利を再び制約的水準に戻すとの見解を示した。
バンテージ・グローバル・プライムのアナリスト、ヘーベ・チェン氏は、「今回の利上げが債券市場に与える影響は一過性のショックではない可能性がある」と述べた。短期金利はさらなる引き締めの可能性を再評価する必要があり、長期金利は同時にインフレ、大規模な国債発行、財政リスクに制約されている。
したがって、木曜日の米国財務省債利回りの低下は、利上げ実施後の短期的な調整に過ぎず、長期金利圧力の根本的緩和とは言えない。インフレが高止まりし、財政資金調達需要が続く限り、長期金利は引き続き上昇圧力にさらされる可能性がある。