AIが資金を急速に消費?中国のトップIT企業が資金調達に奔走
 Tapbit Wire
中国有数のインターネット企業が最近、外部からの資金調達を始めています。
アリババは新株予約権発行を実施、テンセントは社債を発行、バイトダンスは約30行から296億ドルのシンジケートローンを調達しました。
しかし問題は、本当に資金不足なのかということです。少なくとも帳簿上では、まったくそうとは見えません。
今年6月末時点で、アリババの現金およびその他の流動性投資は4745億元、テンセントの公式発表「総現金」も5112億元でした。財務報告を公表していないバイトダンスも、中国有数の収益性の高いインターネット企業です。
これほど豊富な資金を持つ企業が、なぜあちこちで資金調達を進めているのでしょうか?
答えは単純です:AIです。
この資金調達ブームに最新参入したのはバイトダンスです。
9月3日、メディア報道によると、バイトダンスは当初200億ドルの借入を計画していました。報道後、中国・米国・欧州・シンガポールの約30行が参加し、申込額は300億ドルを超えたため、同社は貸付規模を296億ドル(約2000億元)に拡大。これは今年アジアで2番目に大きなドル建てローン取引です。
さらに特筆すべきは、この巨額資金が無担保で調達された点です。
取引関係者によると、この規模の無担保融資は極めて稀で、銀行側はバイトダンスの信用のみを根拠に融資を敢行したとのことです。
2024年には、バイトダンスが国内外約20行などから108億ドルを調達済み。今回規模は2年前の約3倍となり、なおかつ調達条件はさらに改善しています。
この資金の用途について、バイトダンスは「一般的な企業目的」と説明していますが、メディア報道では主にAI事業拡大の支援に充てられるとされています。
アリババは異なる手法を採用しました。
今年8月下旬、アリババは香港市場で新株を発行し、一括で800億香港ドルを調達。その用途を明確に示しており、「全額をAI投資に充てる」とし、主にコンピューティングパワー拡張、大規模AIデータセンター構築、クラウドインフラのアップグレードに活用します。
テンセントは社債市場へ進出。今年6月、同社は24.5億ドルおよび150億元の社債を発行。うち人民元建て社債の一部は2056年満期(償還期間30年)です。テンセントはAI投資専用と明言していませんが、同時にAIインフラへの投資も大幅に加速しています。
大手企業による広範な資金調達は、中国に限った現象ではありません。
今年7月7日時点で、アマゾン、アルファベット、メタ、オラクルの4社は、今年度に約1940億ドル相当の社債を発行。これは2025年度通年の1080億ドルより約80%多い金額だ。
そのうちメタは4月末に単一発行で250億ドルの社債を調達。オラクルは、拡大するクラウド・AIインフラへの資金補充のため、今年度中に社債および株式を通じて450~500億ドルを調達する計画だ。
中国から米国まで、次々とテック企業が積極的に外部資金調達を始めている。それは資金がないからではなく、AIが極めて資本集約的だからだ。
山西省大同市の広霊県を訪れ、バイテダンスのコンピューティング基盤を見れば、「AIは金食い虫」という言葉が実感できるだろう。
同地にはバイテダンス子会社のボルケーノエンジンが大規模な太行コンピューティングセンターを展開。第2期のみで総投資額は45億元(約900億円)に達し、サーバーキャビネット1万5,000台以上を計画。また、220kV送変電設備の整備も含まれる。
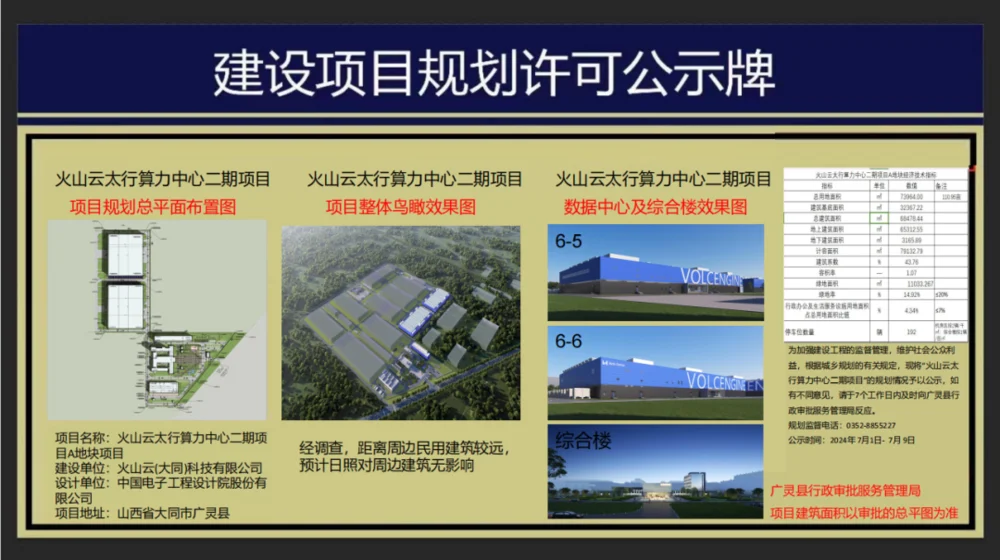
▲ 出典:広霊県人民政府ウェブサイト
普段目にするAIはチャットボットや数秒で生成される動画だが、現実世界に導入されると、それはデータセンターの建物、並ぶサーバー、そして膨大な支援インフラへと姿を変える。
注目されるのは通常チップだが、チップを入手するのはあくまで第一歩。真の難関は、個々のチップを安定かつ稼働可能な計算能力へと統合することだ。
今年初め以降、NVIDIAのH200チップの中国向け販売は、何度も承認・納入プロセスを経ている。ライセンス取得後でも即時供給とは限らず、さらにデータセンター建設・機器設置・起動まで時間が必要だ。
つまりAIインフラ投資は、規模が巨大であるだけでなく、事前の長期計画と継続的な出資が不可欠なのだ。
計算能力需要が増加し続ける中、大手企業の資本支出も急拡大している。
2025年初頭、アリババは今後3年間でAI・クラウドインフラ構築に最低3800億元(約7兆6,000億円)を投資すると発表。第2四半期だけでも約677億元(約1兆3,500億円)を支出した。
バイテダンスはさらに積極的だ。メディア報道によると、同社は2026年の資本支出を最大700億ドル(約4700億元/9兆4,000億円)に引き上げる内部検討を進めており、焦点は依然としてデータセンターなどのAIインフラだ。最終額は調整される可能性があるが、この競争の規模は十分に伝わる。
この緊迫感は張一鳴氏にも顕著に表れている。
2021年にバイテダンスCEOを退任した際、張氏は内部書簡で「10年単位の視野」を持ち、学び・体系的思考・新分野研究に時間を割くと表明した。
今年7月、彼はシードチームの内部会議でほとんど発言せず、競合モデルのコピーによる短期順位向上を依存しないよう明言。短期的な利益を犠牲にしてでも長期目標を優先する姿勢を示した。
モデル開発では張氏は相変わらず長期主義を重んじるが、計算能力・インフラ投資に関してはバイテダンスは明らかに加速している。
理由は単純だ。モデルが今遅れても、6か月で追いつける。だが他社が既に多数のGPUをサーバールームに設置・稼働させている一方で、自社のデータセンターが建設中で電力供給待ちなら、この時間差は極めて埋めにくい。
さらにAI時代において、インフラはビジネスを支える後方支援ではなく、ビジネスそのものになりつつある。
モデルの性能・ユーザー対応可能数・コスト削減の可否は、すべて計算能力に直接制約される。ある意味、インフラがどこに構築されるかが、ビジネスの上限を決めるのだ。
したがって、AI分野の競争は長期間にわたるが、インフラ整備競争はこの数年間に集中している。大手企業が真に争っているのは、単なるチップではなく、時間そのものだ。
しかし、これには別の疑問が生じる。彼らは帳簿上に数千億円もの現金を保有しているのに、なぜ自社資金で直接支出しないのか?
企業の資金は単一目的に使われるわけではない。自社株買い、買収、新事業開発など多方面への支出が必要であり、将来発生するリスクや機会への余裕も確保しなければならないからだ。
サーバーやデータセンターなどのインフラは長期にわたり価値を生み出す。長期資金で長期投資を支えるのは、極めて自然な選択である。
テンセントは非常に直感的な例だ。同社は債券発行収入をAI投資に特化して割り当てていないが、長期資金を確保することで、将来的な大規模投資に柔軟に対応できる余地を明確に確保している。
もちろん、大手企業がこうした支出を積極的に行うには、もう一つ重要な前提がある。数字が徐々に採算ラインに達し始めているのだ。
テンセントの今年第2四半期決算説明会で、アナリストが率直な質問を投げかけた。「第2四半期の資本支出が約530億元なら、年換算で2,000億元を超える。今後の減価償却・償却は利益にどう影響するか? AIが生む新収益は、これらのコストをいつ回収できるか?」
テンセントのチーフストラテジーオフィサー、ジェームズ・ミッチェル氏は、同社の資本支出の裏にあるもう一つの論理を明らかにした。
彼によると、現在の計算力需要とレンタル価格を踏まえれば、テンセントが新規計算力を第三者に直接貸し出す(一部新興クラウド企業が採用する手法)場合、設備の減価償却費をほぼ即座に回収でき、早期に良好なリターンを得られるという。
テンセントのマーティン・ラオ社長はさらに別の試算を示した。「数か月前に契約・支払い済みの計算力は、現在再販可能で、30%以上の利益を上げられる可能性がある。」
これは実質的にテンセントのAI関連資本支出に「安全緩衝材」を提供する:自社AI事業が急速に成長すれば計算力を自社で活用し、外部需要が強ければクラウドサービスで収益化も可能となる。
計算力は純粋なコストから、収益を生む生産的資産へと変容しつつある。
アリババも同様の試算を開始した。今年8月の決算説明会で、アリババグループCEOのエディー・ウー氏は、現在のAI製品平均粗利益率に基づけば、AI関連資本支出は約3年で回収可能だと述べた。粗利益率と運用効率の向上により、将来的には2.5年、さらには約2年に短縮される可能性もある。
また、アリババが2020年に購入したA100チップや、2018年に購入したV100チップでさえ、現在もほぼフル稼働しており、実際の耐用年数は理論上の減価償却期間を大幅に上回っていると指摘した。
同時に、収益も追い付いてきている。アリババのAI関連製品売上高は12四半期連続で三位数成長を記録し、年間売上高は495億元を超えた。今年第2四半期には、クアイショウの「クリングAI」売上高も8.5億元を超えた。
これらの数字は、AIへの数百億元投資がすでに完全回収されたことを証明するものではない。だが少なくとも、大手企業はもはやAIの将来像を単なる想像で計算しているわけではない。どれだけ投資し、どれだけの期間で回収し、どの程度の収益を生むか――この計算がますます明確になりつつある。
こうして新たなサイクルが形成され始めている:より多くの計算力により、より多くのモデルを訓練し、より多くの顧客にサービスを提供できるようになる。収益が拡大すれば、企業は次なる投資への自信を持ち、次の資金調達も容易になる。
資金が計算力となり、計算力が事業を推進し、事業が次の投資を支える。
しかし、資本市場の方向性も変化しつつある。
今年上半期、中国および米国の資本市場はAIに熱狂していた。しかし下半期に入り、市場は慎重姿勢を強め、高額評価が実現可能かどうか、また巨額投資の回収にどのくらいの時間がかかるかへの関心が高まっている。
そのため、アリババの800億香港ドル規模の新株発行も注目に値します。アリババは資金不足ではなく、それでも今資金を確保しようとしました。バイテダンスはシンジケートローン規模を拡大し、テンセントは長期債を発行——これらも同様の判断に基づいています。
大手テック企業にとって、資金調達がまだ容易な今、今後数年のための「弾薬」を備蓄しておくことは、本当に必要になってから資金を調達するより明らかに安全です。
こうした企業は、今後資金を必要とする企業のほんの一例にすぎません。プラットフォーム企業、半導体企業、クラウドベンダー、大規模言語モデル企業など、すべてが引き続き投資を増やさねばなりません。全社が同時に数千億~数兆元規模の資金を求めるとき、資本そのものが希少資源となる可能性があります。
大手テック企業は、このAI競争がインターネット時代とは異なることに、ますます気づいています。技術力で席を得られるかが決まりますが、財務力(ポケットの深さ)が、その席にどれだけ長く座り続けられるかを左右します。