ブルームarketは到来したか? RootDataが第4四半期の人気プロジェクトのトークン解放アラートを発表:1,537プロジェクトがトークン供給パターンを明らかに、流動性退出提供者だけではなくなった
 Tapbit Wire
2026年第4四半期に突入。ALLOおよびHUMAは11月にチーム・投資家関連株式の初の集中解放を迎える。DBRおよびZROは四半期・月次で継続的に解放される。ENAは10月5日に残りの投資家株式を一括で解放する。本稿ではRootDataデータとプロジェクト発表を統合し、直近のトークン解放スケジュールおよび過去2年間のトークン経済構造変化をまとめた。
Ⅰ.今後の主要トークン解放予定
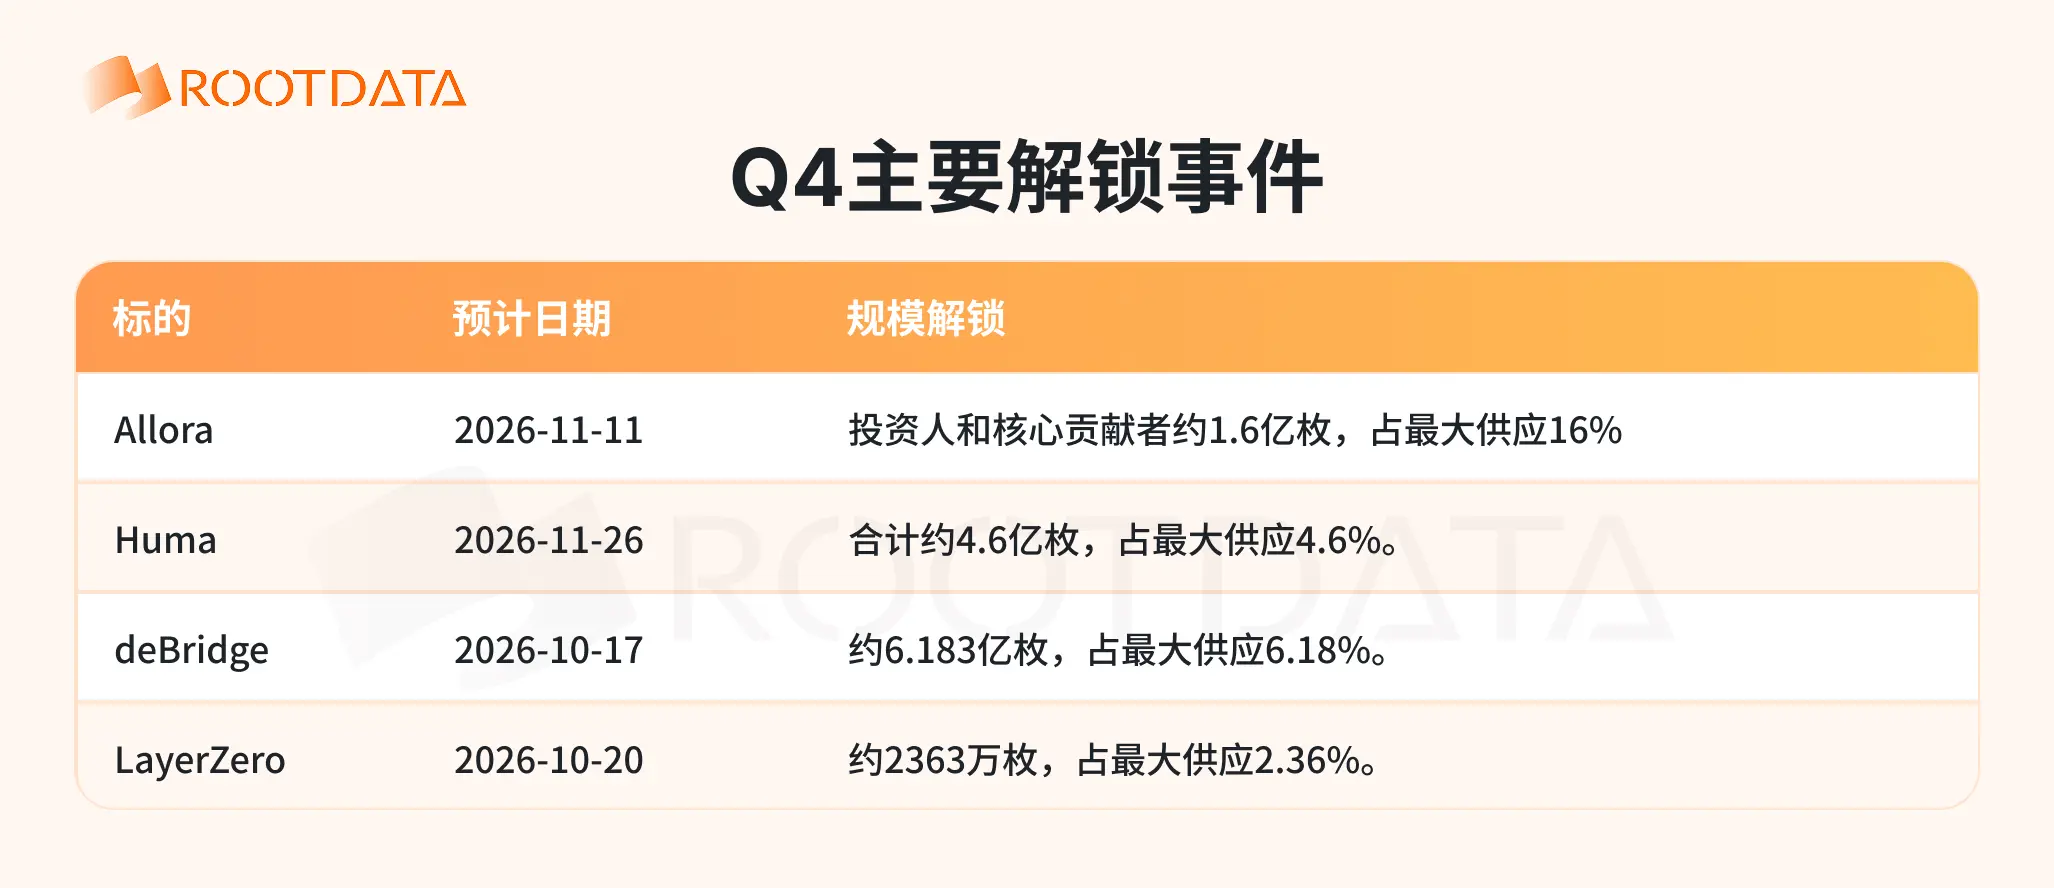
ALLOおよびHUMAの現行解放は「クリフ」方式であり、ロックアップ期間終了後の初の集中解放である。DBRおよびZROは固定スケジュールで解放される。下表は最大供給比率を示すが、本文では検証時点の流通供給比率を別途記載。流通量は変動するため、後者の比率は解放当日とは異なる可能性がある。
第4四半期の主な解放イベント
アローラ(ALLO):約1.6億トークンの内部初回解放
アローラは分散型AIネットワーク。投資家およびコア貢献者はそれぞれ総供給量の31.05%および17.5%を取得し、1年間のロックアップ後、保有分の33%(約1.602億トークン)を解放する。カレンダープラットフォームに掲載の約2.5億トークンの流通供給量を基準にすると、今回の解放は既存流通供給の約64%に相当;同一期間中の他のバッチを含めた総数は約1.639億トークンとなる。
今回新規譲渡可能となる株式は主に投資家およびコア貢献者が保有しており、既存流通供給量に対して規模が大きい。アローラは既にメインネットおよび資金調達基盤を有するが、現状では持続的な支払い需要および収益データが不足しており、新規供給の吸収能力を定量評価するのは困難である。実際の売却量はこれらの保有者の処分計画にも依存する。出典:ALLO公式ルール。
ヒューマ(HUMA):内部解放が6か月延期
ヒューマはPayFiに注力し、実際の支払いに対する資金調達および流動性を提供する。チーム・アドバイザー・主要投資家の初回解放は2026年5月26日から2026年11月26日に6か月延期された。これらの株式は総供給量の39.9%を占め、その後12四半期に均等配分されると仮定すると、内部初回バッチは約3.325億トークン;同一期間中の他のカテゴリを含めた総数は約4.59~4.79億トークンで、最大供給量100億トークンの約4.59~4.79%に相当する。
ヒューマの事業は実際の支払いを軸としており、6か月の延期により内部株式の流通開始時期が後退する。しかし、現状の支払い規模を直接HUMA購入需要に換算することはできず、事業成長からトークンがどれだけ価値を得られるかは、利用状況および価値分配メカニズムに左右される。この調整は内部株式の一部のみを対象とし、エコシステムやトレジャリーなどのカテゴリは各々のスケジュール通りに引き続き解放される。出典:HUMAトークンルール。
デブリッジ(DBR)およびレイヤーゼロ(ZRO):四半期・月次解放
DBRの四半期解放は約6.183億トークンで、カレンダープラットフォームの当該時点流通供給量比で約10.44%に相当し、同様の四半期バッチが継続して実施される。デブリッジはクロスチェーン取引および資産移転マッチングを提供し、資金はプロトコル内に長期滞在する必要がないため、TVL(ロックされた総価値)では事業規模を十分に反映できない。プロトコルには既に手数料収入および買戻しがあり、継続的な解放と買戻しは市場の供給・需要に同時に影響を与える。出典:DBR公式ルール。
ZROの月次解放は約2,363万トークンで、プラットフォームの当該時点流通供給量比で約6.69%に相当する。レイヤーゼロはクロスチェーンメッセージインフラを提供し、公式は投資家株式の一部買戻し・再ロック、およびスターゲート収益関連の買戻し計画を公表している。前者は一部株式の売却可能時期を遅らせ、後者はトークン購入需要を高めるが、現状のデータでは買戻しが月次解放をどの程度カバーするかは確認できない。出典:ZRO公式説明。
RootDataフロントエンドの今回のエクスポートでは、重複排除後のトークン単位サンプルが90件あり、そのうち87件が有効な「次回解放価値比率」を有し、16件が10%以上(全体の約18.4%)に達または超過している。この項目は解放価値/流通時価総額比率に近く、期待される価格下落ではなく供給規模を反映する。「スナップショットで記録された『次回バッチ』」と本稿で論じる大規模内部解放は、異なる日付に対応する可能性がある。
その他のプロジェクト解放スケジュール
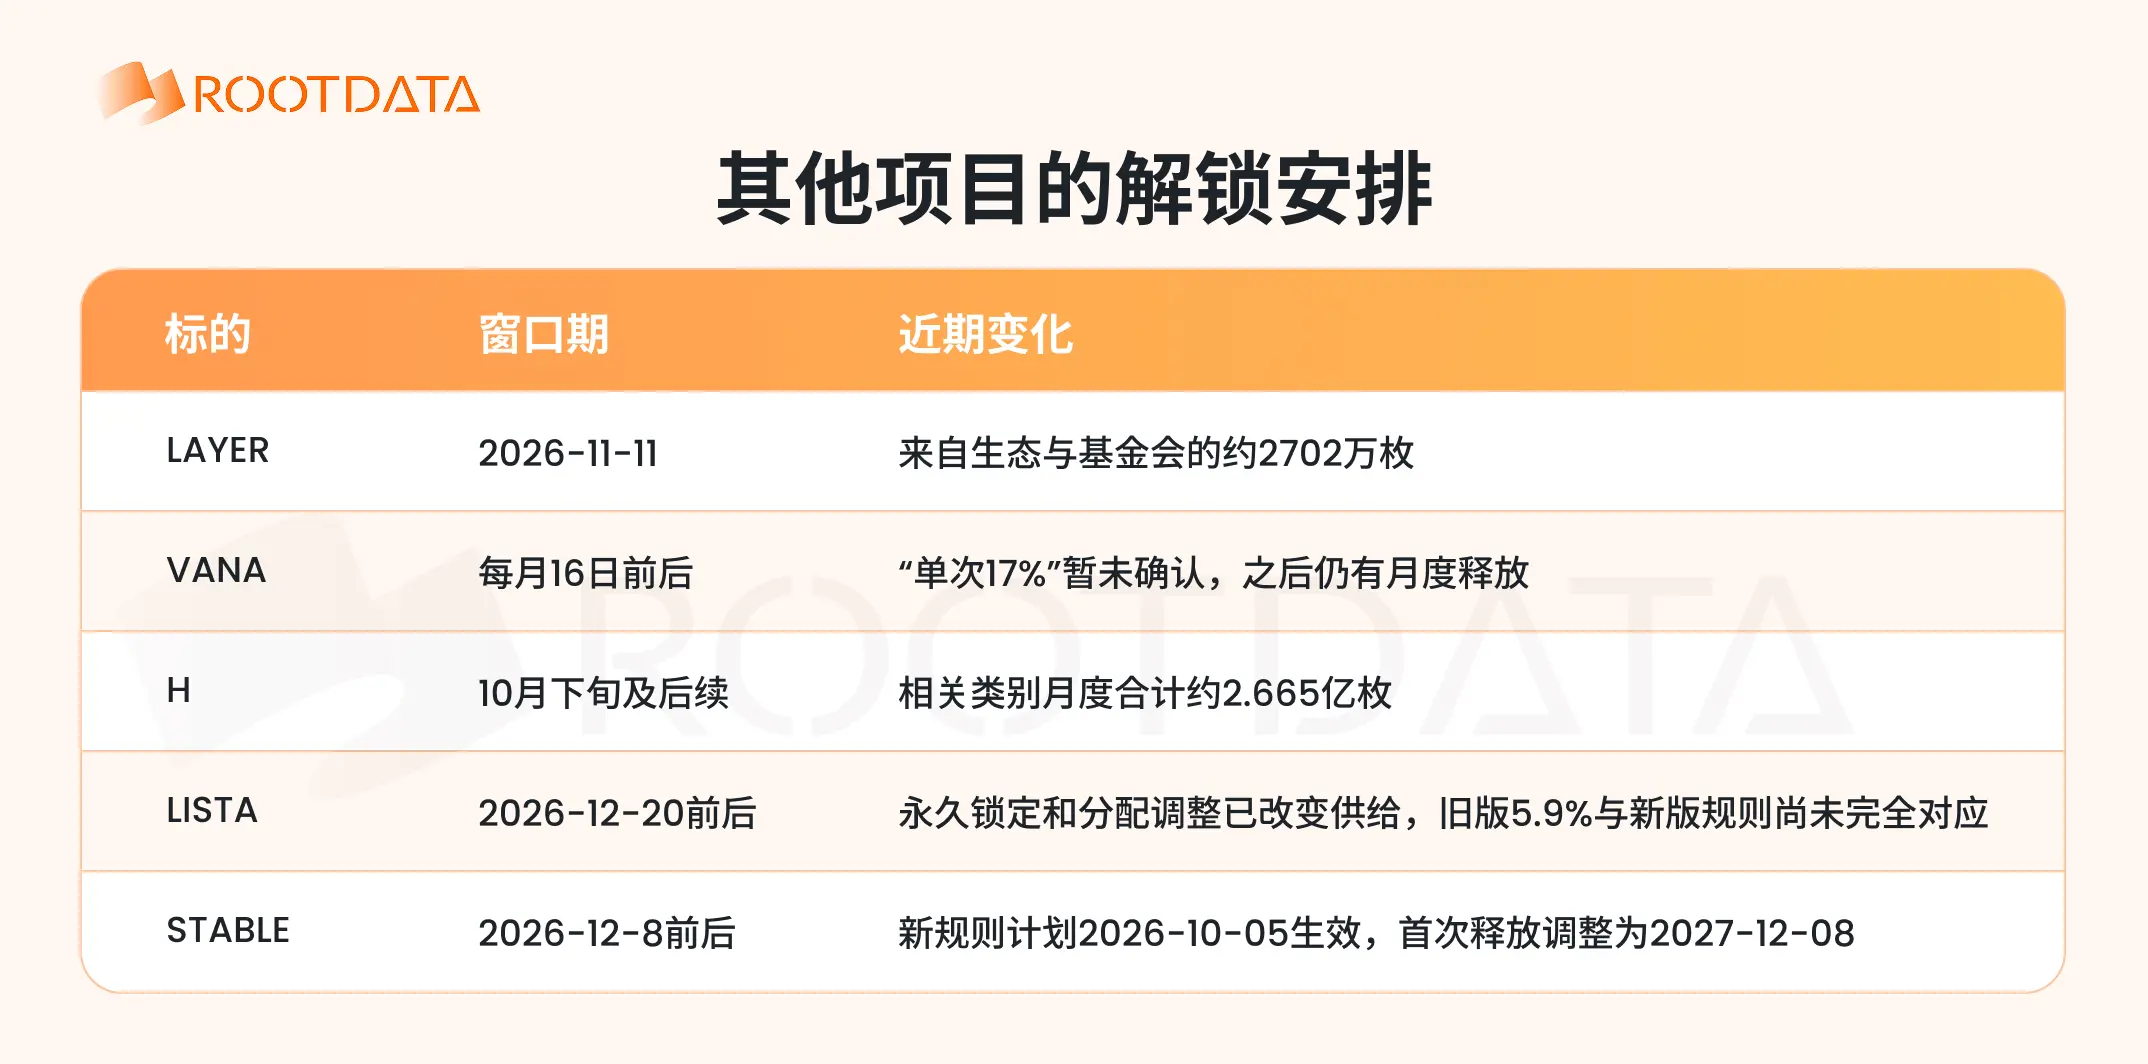
LAYERのエコシステム四半期リリースは、チームおよび投資家による継続的なリリースと並行して実施され、その後の供給は異なるバッチに分散される。公式ルール、カレンダー。VANAのVegaアップグレードは製品・技術を含むが、供給・発行率は変更されず、従来のリリースが継続される。
Humanity(H)は2026年6月にセキュリティインシデントとトークン移行を経験。移行前後のトークン対応関係および取引深度の変化により、価格・流通量の比較が複雑化している。公式ホワイトペーパー、カレンダー更新、公式復旧ページ。LISTAおよびSTABLEの供給ルール調整については第2部で詳述する。
進行中のリリースプロジェクト
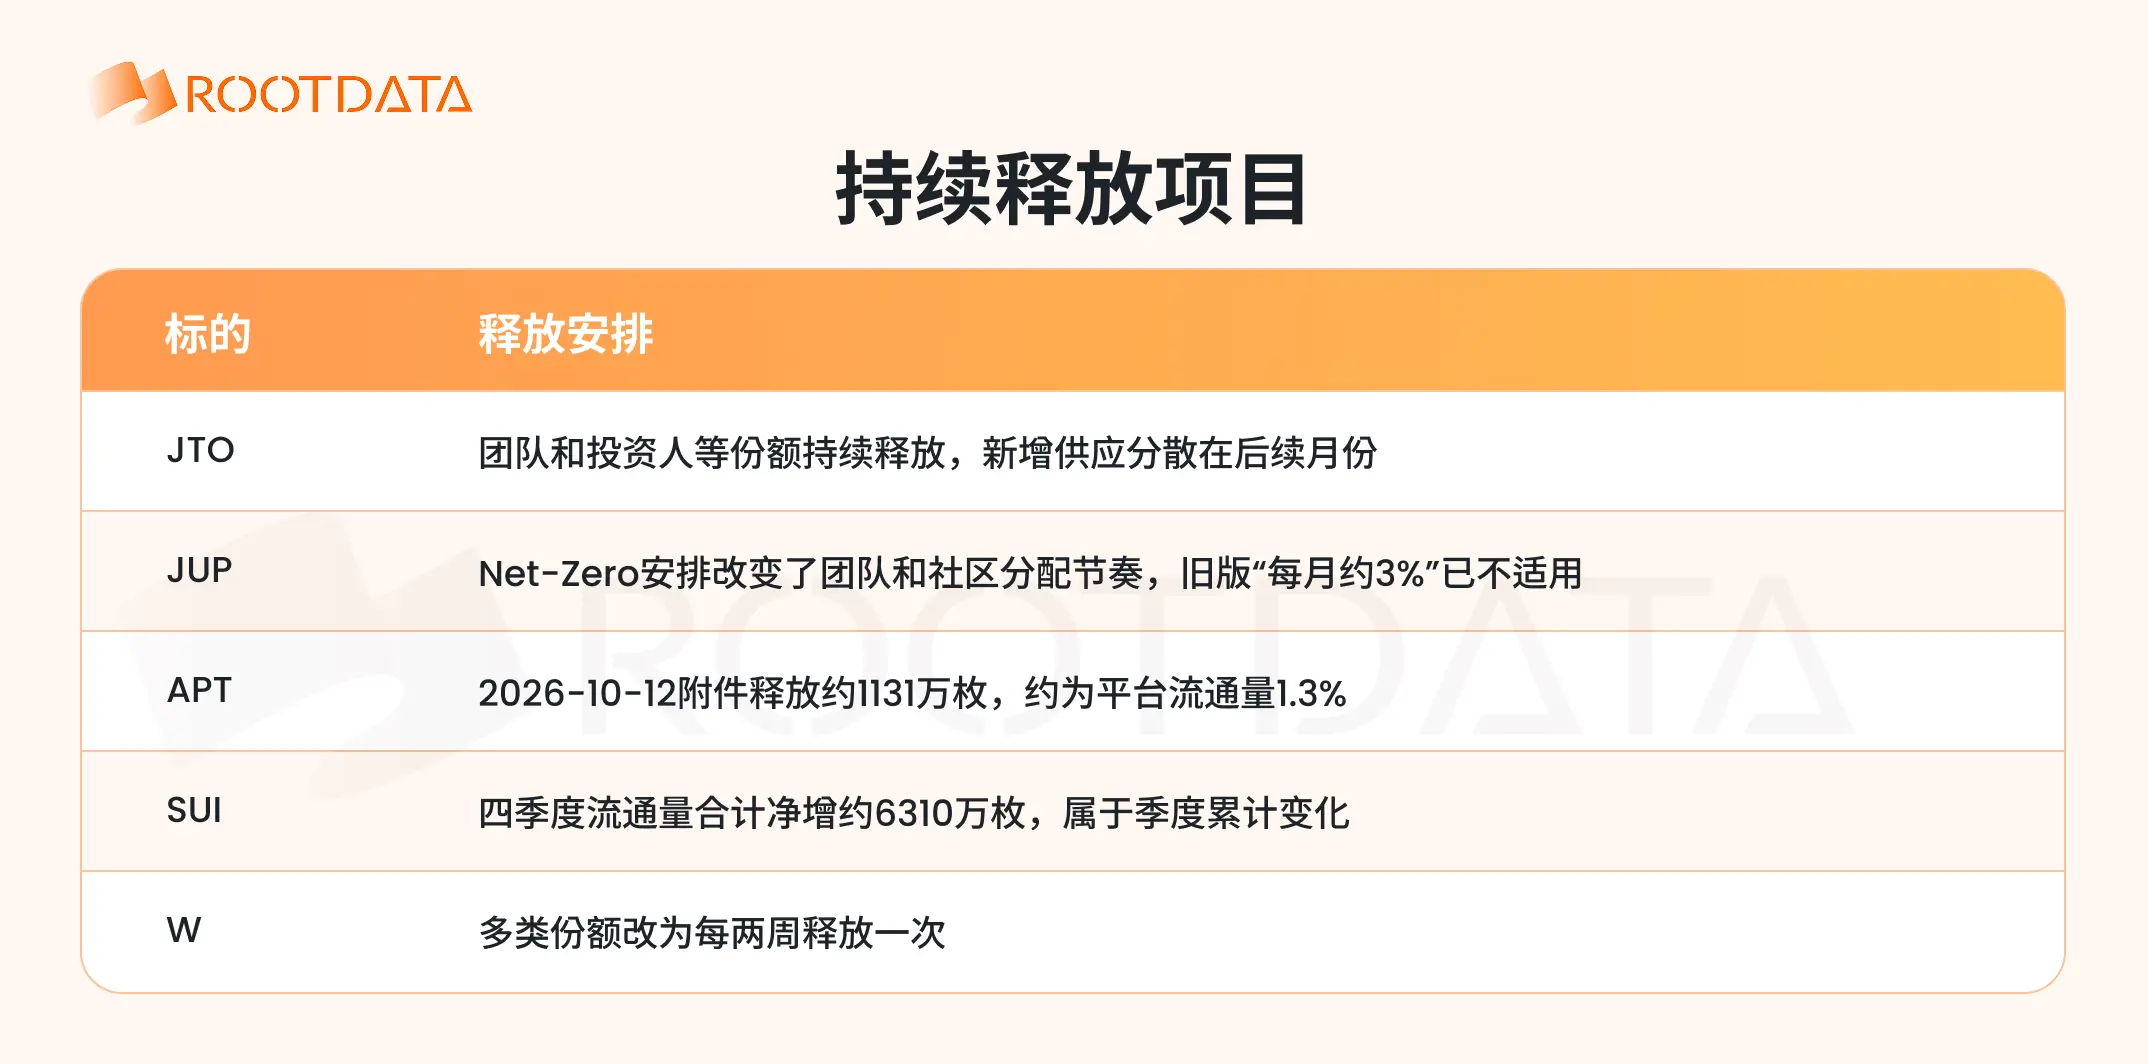
出典:JTOルール、JUP計画、APTカレンダー、SUI計画、SUI計画データ、W公式発表。
さらに、UNITEチームのアンロック開始時期は延期により2026年9月30日となり、ENAの加速リリースは2026年10月5日に設定された。
II.過去2年間でトークン経済を変更した人気プロジェクト
過去2年間、いくつかのトークン経済調整により、当初のアンロックスケジュールが変更された:UNITEおよびStoryは内部株式のリリースを延期、BABYはアンロックを月次集中型に統合、ENAは一部投資家株式のリリースを加速。焼却、永久ロック、買戻しはそれぞれ総供給量、流通量、または市場買い需要を変化させた。以下に実施済み・未実施の調整を区別して要約する。
延期およびロックアップ期間延長
UNITEは2025年11月のガバナンスにより、投資家・チーム・アドバイザー向けのアンロックを合計8か月延期した。投資家の新開始日は2026年7月30日、チームは2026年9月30日、アドバイザーは2026年8月30日。その後のリリース期間および総株式数は不変であり、流通への供給のみが遅延される。
Storyは2026年6月にDATA Networkへ名称変更し、トークンを1:1比率でDATAへ移行した。内部保有分の初回アンロックは2026年2月13日から8月13日に延期され、その後取締役会がさらに18か月延長(2028年2月13日)を承認した。これら2度の延期は内部株式の流通時期のみを変更し、総額・配分・所有権は不変である。
HUMAは内部初回アンロックを6か月延期し2026年11月26日に変更したが、エコシステムおよびトレジャリーには他のリリースも存在。SAHARAは投資家株式を3か月延期し2026年9月26日に、創業者・コアチーム・アドバイザー株式を6か月延期し2026年12月26日に変更した。これらの調整は上記対象者のみに適用される。
0Gは2026年9月、チームおよび早期投資家向け約44%の配分を調整。初回リリースを2026年10月22日から2027年10月22日に延期したが、その後のリリース期間は36か月から24か月に短縮され、全体計画の終了時期は2029年9月のままである。総株式数が不変で均等配分される場合、延期後の月次リリース速度は当初比で50%増加する。
WLDの調整は本稿の2年観察期間より前の2024年7月に発生:TFHチームおよび投資家関連のロックアップの約80%が3年から5年に延長された。「80%」とは該当保有タイプの割合であり、総トークン供給量ではない。リリース期間延長により、同一バッチの株式がより長期にわたって分散される。
一括・線形リリース
BABYは早期投資家・チーム・アドバイザー向け関連ロックアップ株式を、2026年5月10日から2029年4月まで36分割で月次リリースへ変更した。当初の一括リリースが月次配分へ拡散され、関連株式の総額は不変。エコシステム報酬およびステーキング増加は引き続き他の供給源である。
Wormholeは2025年9月にW 2.0をローンチし、複数種類の株式リリースを年1回の一括型から2週間ごとの分散型へ変更、同時に一部ロックアップ期間を延長した。単一日のリリース量が分散される。一部トークンはまず財団管理下に入り、最終受領者の売却可能時期は各々のロックアップ条件に依存し、管理会計時間と売却可能時間は完全には一致しない。
加速リリース
ENAは関連元投資家の残り月次リリースを、2026年10月5日からの一括リリースへ変更した。市場推定で約14億トークンであり、最終純供給量は買戻し・リリースリストとの照合待ちである。この調整はVC・チーム・財団株式の全アンロックを同時に行うものではない。当初は今後数か月に分散される予定だった供給が早期に集中化され、買戻しがその一部に対する買い需要を提供するが、実際の純供給規模は未確認である。
StablecoinXが保有するENAに対する契約上のロックアップ免除は2026年10月5日に発効する。免除後の売却も財団の事前の書面による同意を要する。特定の資金調達目的の売却については、5営業日前の通知が必要であり、財団は優先購入権を有する。これらの契約上の制限は、当該保有分の売却時期および方法に引き続き影響を与える。
STABLEがロックアップ規則を改訂
STABLEの新ホワイトペーパーでは、総供給量の82%にあたる820億トークンを「ユニバーサルロック」(統一ロックアップ規則)下に置く計画である。この計画は2026年10月5日に発効し、初回リリースは2027年12月8日に変更、その後7段階の重複するリリース期間が設定される。これにより、従来のスケジュールにおける近い将来の供給が延期されるが、調査時点ではまだ発効待ちである。
新規則の価格保護条項により、一定条件下で一部リリースを延期可能だが、価格保証は提供されない。この保護は2029年12月8日に終了し、以降残余トークンは全量規則通りにリリースされる。一部リリース時期は価格条件と連動するが、最終的な満了供給は維持される。ロックアップ期間中の投票権および売却権は、異なるルールが適用される。Stable新ホワイトペーパー。
永久ロックおよび焼却
Jupiterは2025年1月に30億JUPを焼却し、供給上限を100億から70億へ(30%減)変更した。当該トークンは供給から完全に除外され、今後のリリース対象にはならない。
LISTAはLIP021を通じて2億トークンを永久ロックし、各種配分を調整した。永久ロックされたシェアは今後供給に加わらないが、コントラクト表示上の総供給量は必ずしも同期して減少せず、焼却とは異なる取扱いとなる。公式ページには新旧両方の説明が併記されており、旧配分比率は今後のリリース計画と完全には一致しない。
発行停止および買戻し
2026年2月のDAO投票後のネットゼロ枠組みにおいて、JUPは7億Jupuaryトークンの配布を延期し、チーム準備金のオンチェーン発行を停止、Mercurial関連シェアの実際の売却に対してオフセットを設定した。元のオンチェーン収益の50%による買戻しメカニズムは維持される。延期された7億トークンはコミュニティマルチシグウォレットに依然として保管されており、将来的にガバナンスにより再配分可能(焼却済みではない)。よってJUPは、完了済み供給削減・延期配布・継続的買戻しという3種類の変化を同時に抱える。
ENAの買戻しメカニズムは投票で承認済みで、第1の閾値はUSDe規模75億ドルに関連付けられている。買戻し規模は閾値トリガーおよびその後の実行に左右されるため、現時点では実際の購入額を確定できない。
LISTAは2026年春のトーケノミクス2.0でveLISTAロックアップモデルを廃止し、価値分配を買戻しに転換する。既存のステーキングシェアは退出可能となり、既存トークンの取引参入が容易になる(新規発行なし)。ロック解除退出と買戻し購入が同時進行し、市場の需給に影響を与えるが、最終的な効果は両者の規模および買戻し資金の持続可能性に依存する。
インフレ率および供給上限の調整
Aptosは2026年に供給改革を推進し、公式パネルでは供給上限21億トークン、年率ステーキング報酬率2.6%が示されている。前回検証では月平均約160万トークンが追加され、直近30日間で約16.4万トークンが焼却されたため、純増は約140万トークンであった。このデータから、APTは依然として純発行状態にあり、ステーキング報酬による新規供給と既存シェアのロック解除が並行して発生している。
結論
本調査では、RootDataよりロック解除計画のある1,537プロジェクトをサンプルとして抽出した。ALLOおよびHUMAの初期内部ロック解除は比較的集中している一方、DBRおよびZROは複数サイクルにわたる。トーケノミクス調整も多様な方向性を示しており、Storyは内部ロック解除を延期、0Gは後続リリース期間を圧縮しつつ延期、ENAは早期リリースを集中、JUPは焼却・発行停止・買戻しを組み合わせている。ロック解除スケジュールの改訂に伴い、各プロジェクトの将来供給量およびそのリズムには既に顕著な差異が生じている。