暗号資産業界の歴史的変革:過熱した物語から現実資産取引へ
 Tapbit Wire
要点まとめ
1. 米イラン対立の再燃で原油価格が上昇し、ガソリン価格がインフレ予想を押し上げ、FRBは2023年以来初の利上げを9月に実施。
2. ビットコインはナスダック代表のテクノロジー株と連動し、金とは乖離。原油価格と金利がビットコインの主な影響要因。
3. 悲観材料が相次いだ第3四半期にビットコインは42%上昇したが、資金流入の主な経路はETFであり、メム銘柄のバブルは完全に終焉。
4. RobinhoodおよびCircleの社内ブロックチェーンでは依然としてメム銘柄が取引の中心であり、新たな資産クラスの導入は未実現。
5. 本RWA(現実世界資産)バブルは、株式などへのRWA永続契約に顕著に表れており、これが2026年の暗号資産業界における新規取引量の主な源泉。
6. プロトコル収益を有し継続的な買戻しを行うトークンは、第3四半期に他のアルトコインを大幅に上回り、今後はプロトコル収益の持続可能性がより重要な選別基準となる。
序文
2026年第3四半期、FRBは12対0の全会一致で2023年以来初の利上げを実施。米上院はCLARITY法に関する手続動議を49対50で否決。ブレント原油は2度にわたり100ドルを超えて9月28日には108.50ドルで終値。米10年国債利回りは9月28日に5.25%に達し、2007年6月以来の高水準。一方、悲観材料が絶えなかった同四半期に暗号資産市場は大幅な上昇を記録。ビットコインは7月初めの21か月ぶり安値約5万7,800ドルから9月21日の8万7,397ドルへ約51%上昇後、9月28日には約8万3,000ドルへ下落。米上場ビットコインETFへの年初来累計資金流入は9月に純流出から純流入へ転じた。ナスダック総合指数は9月21日に27,122.09で終値し、6月以来の最高値を更新。
本稿では3つの観点から論じる:①米イラン対立が原油価格・インフレ・金利を介して金融市場に及ぼした影響、および株式・金・ビットコインのパフォーマンス;②第3四半期における暗号資産市場の回復と、Robinhood・Circleが展開する社内チェーンで実際に取引されている資産;③暗号資産のRWA統合への道筋。
マクロ環境:原油価格から金利へ
今四半期のマクロ環境変化は一連の連鎖で捉えられる:米イラン対立の再燃→原油価格再上昇→ガソリン価格がインフレ・インフレ予想を押し上げ→FRB利上げ・国債利回り上昇→株式・金・ビットコインなどの金融資産価格変動。
7月および9月に米イラン対立が2度にわたり激化し、ブレント原油は6月末の73.74ドルから9月中旬の108.35ドルへ上昇。8月にはガソリン価格が前年比27.4%上昇、CPIは前月比0.4%上昇、消費者の1年間インフレ予想は4.6%へ上昇。FRBは9月に25ベーシスポイントの利上げを実施し、金利予測に参加した19人のうち16人が年内追加利上げを予想(うち12人は投票権保有者)。10年国債利回りは9月28日に5.25%、30年国債利回りは9月29日に5.56%へ上昇。原油価格が下落するたびに株式とビットコインは上昇し、対立が激化するたびに3資産とも同時に圧迫された。9月21日に原油価格が100ドルを下回ると、ナスダックとビットコインは同日に四半期高値を更新。9月26日にトランプ氏がイランによる海峡再開計画を拒否し、9月28日に原油価格が108ドルに戻ると、ナスダック・金・ビットコインは同時下落。この連鎖の各要素を個別に検討し、マクロ環境が最終的に金融市場・暗号資産に与える影響を明らかにする。
米イラン対立、原油価格、インフレ
第2四半期末、米イラン交渉が進展し、ホルムズ海峡を通るタンカー航行が再開。ブレント原油は2月28日の対立勃発以降の最低終値となる6月24日の73.74ドルで取引を終えた。第3四半期には対立が繰り返し激化し、原油価格も連動して急騰した。
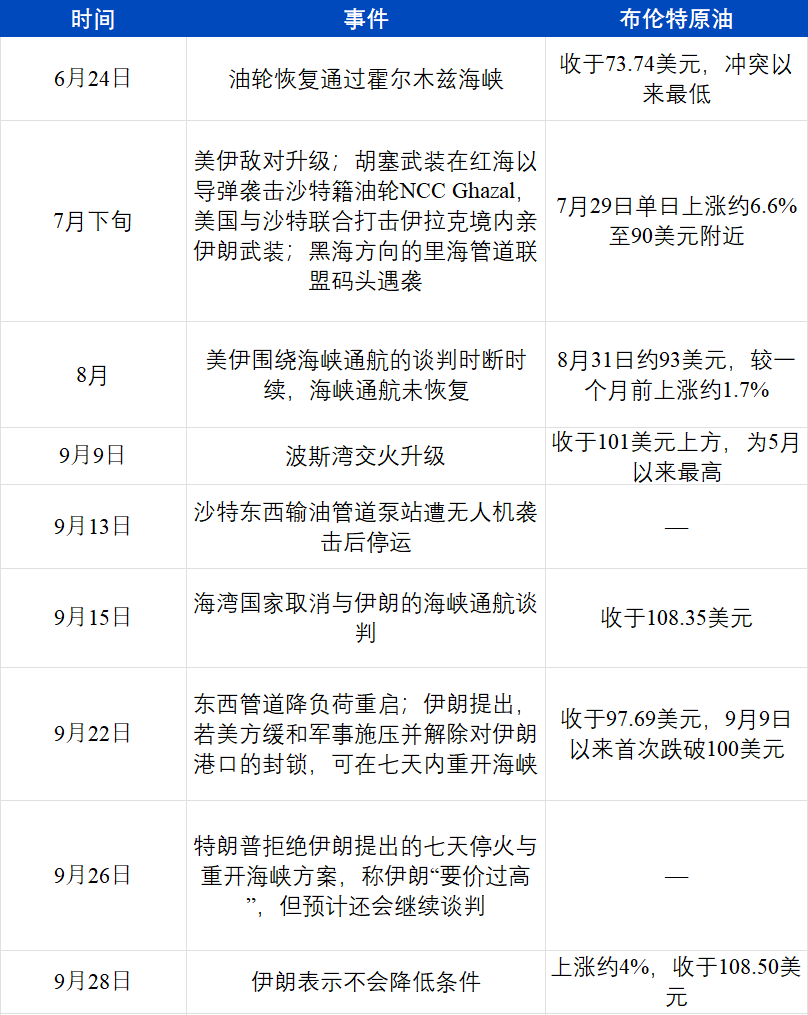
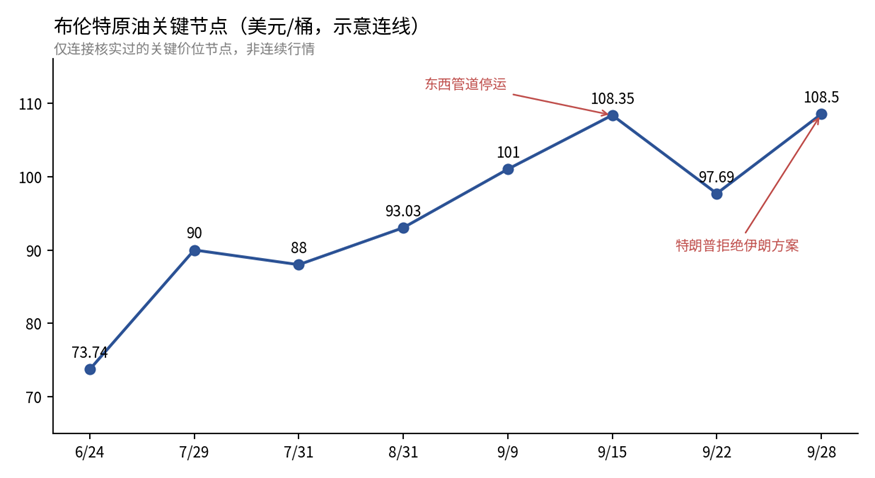
2026年第3四半期のブレント原油主要出来事(ArkStream編)
原油価格の上昇はまずガソリン価格に反映された。8月の米国ガソリン価格は前月比3.9%、前年同月比27.4%上昇し、当月のCPI全体上昇幅の3分の1以上を占めた。エネルギー部門指数は前月比2.1%上昇した。
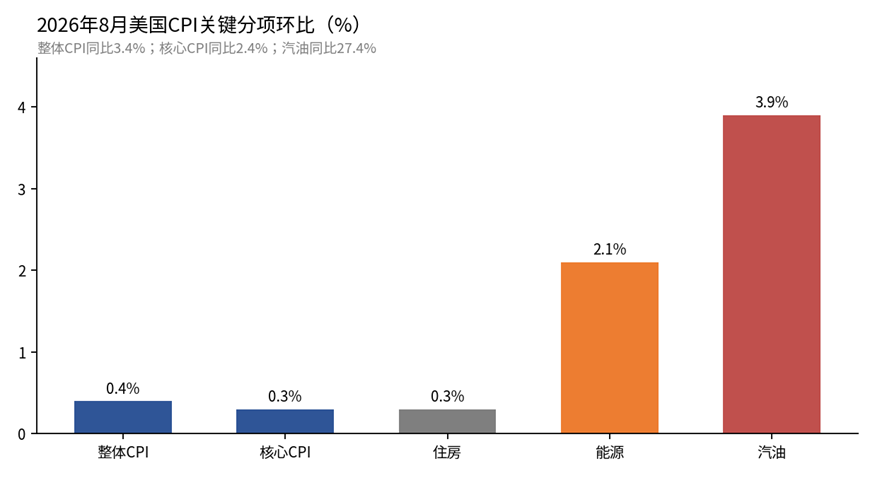
2026年8月 米国CPI主要構成項目(前月比)(米労働統計局、ArkStream編集)
雇用統計も市場に大きな衝撃を与えた:8月の非農業部門雇用者数は16万2,000人増加し、コンセンサス予想の約5万3,000人を大幅に上回り、3月以来で最も強い単月増加となった。失業率は4.1%で据え置き、失業者数は約700万人だった。
非農業部門雇用統計発表時点では、金融市場はすでにインフレ期待を織り込んでいた。ミシガン大学の9月最終値によると、消費者の1年後インフレ期待は4.6%と6月以来の高水準;5年後インフレ期待は3か月連続で3.3%から3.4%へ上昇した。消費者信頼感指数は48.1まで低下し、回答者は燃料価格高騰を圧迫要因として繰り返し挙げた。債券市場のインフレ期待は比較的安定しており、9月の10年物ブレーケンイーブン・インフレ率は2.33%と、2022年4月のピーク3.02%を下回っていた。家計と債券投資家のインフレ評価は分離していた。
利上げと利上げ期待
インフレおよび雇用統計発表後、連邦準備制度(FRB)は9月に利上げを実施した。
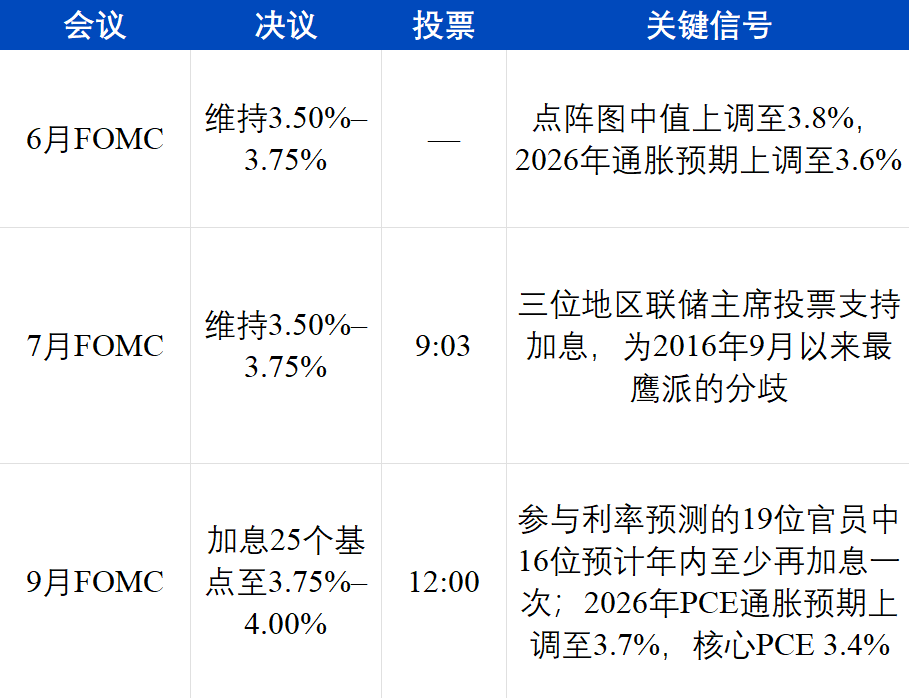
FRBの姿勢は3回の会合を通じて徐々に明確化した。7月声明では経済活動を「堅調なペースで拡大」と表現し、インフレは「2%目標に対して依然としてやや高い」とし、その原因をエネルギー由来の供給ショックに帰していた。7月会合議事録では、当局者らがインフレが冷却しない場合、さらなる利上げが必要との見解を示した。9月の政策声明は「インフレは依然として高いままであり、本日の政策措置により、インフレが2%目標に戻る時期がより早期になることを支援する」と述べた。経済が拡大し、失業率が約4.1%、インフレが目標を上回っている状況を踏まえ、FRBは観察姿勢を終了した。
FRBの将来インフレ見通しも同様に悲観的であった。9月の経済予測では、2026年のPCEインフレ率予測を3.6%から3.7%へ引き上げ、インフレが2%に戻る時期を2029年に先送りした。16人の当局者が年内に少なくとも1回の追加利上げを予想し、4人は2回を予想。大多数の当局者は、2027年末まで金利が現行水準を上回ると見込んでいた。9月会合前には市場で利上げはほぼ織り込まれており、会合後の市場変動の主因はこの一連の予測——2027年まで金利が4%超で持続する可能性——であった。市場も追随しており、9月28日時点のCME FedWatchによると、年内に少なくとも1回の利上げ確率は約94%、10月利上げ確率は約70%だった。
ArkStream Capitalは、9月の利上げが当社の第2四半期判断——今回のインフレは主に原油価格などの供給要因によって駆動されている——を確認したとみている。利上げは「狭い海峡を航行可能にする」ことはできず、高金利期間は長期化する可能性が高い。
金融市場:米国株式、金、ビットコイン
金利と原油価格の変化は最終的に、3種類の資産価格に影響を及ぼした。
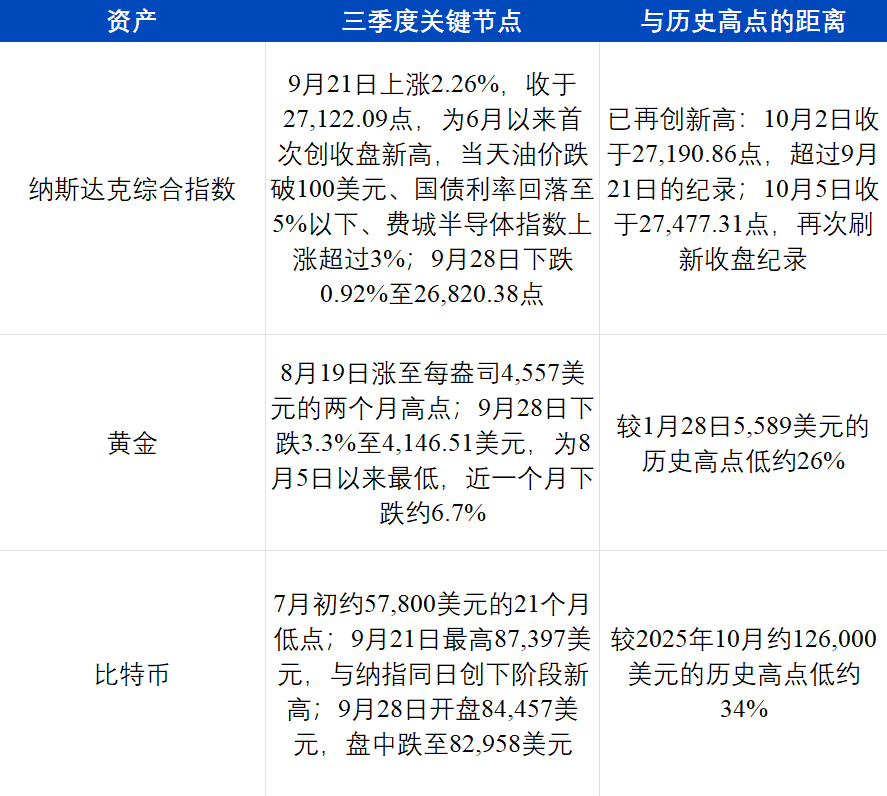
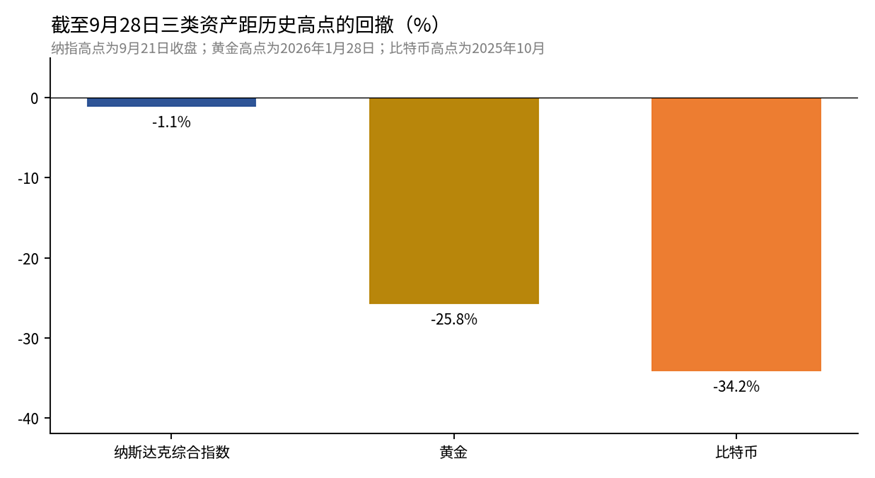
2026年9月28日時点におけるナスダック、金、ビットコインの歴史的高値からの下落幅(ArkStream編集)
3種類の資産は9月に同様の動きをしなかった。ビットコインとナスダックは9月21日に同時期の高値を記録し、その後9月28日に同時に下落した。一方、金は9月全体で弱含みだった。9月21日のナスダック上昇は半導体・AI関連銘柄が牽引した:Metaは同日約11%上昇、AMDとIntelは8~11%上昇し、AMDの時価総額は1兆ドルに達した。9月28日、S&P500は0.77%下落して7,683.69ポイント、ナスダックは0.92%、ダウ・ジョーンズは0.67%下落したが、ブレント原油価格は同日約4%上昇した。これは過去1年間で繰り返し見られた現象であり、ビットコインは金と乖離し、ナスダックを代表とするリスク資産と連動性を高めている。
価格面では、金は2026年1月28日に歴史的高値の5,589ドルを記録した。ビットコインは2025年10月の高値から同期間に下落し、7月上旬には約57,800ドルまで下落、最大下落幅は約54%だった。過去1年のローリング相関係数は−0.17、今年春には−0.88まで低下した。同一期間、ビットコインと米国株式の相関係数は2週間で−0.68から+0.72へ上昇した。8月は例外で、財務省による国債買戻し拡大を受け、ドル安懸念が高まり、ビットコインと金が一時的に同調上昇した。Grayscaleの90日相関係数はほぼ0から約0.5へ上昇し、一方ビットコインとナスダックの90日相関係数は約0.6から0.33へ低下した。9月に入ると金は下落し、ビットコインとナスダックは連動して上下し、再び乖離した。Glassnodeの過去データによると、こうした短期的な相関変化は通常長続きしない。
ビットコインは金と乖離しナスダックと連動するが、ArkStreamはその主な理由を4つ挙げる:
買い手の違い。金の最も安定した買い手は中央銀行である。2025年の世界の公式部門の金購入量は863.3トンで、2010–2021年の年平均の2倍以上であり、この購入は価格に鈍感である。同年、世界の金ETF純流入額は記録的な890億ドルに達した。ビットコインには中央銀行による購入はなく、新規資金流入は主にスポットETFおよび機関投資家からである。米国スポットビットコインETFの運用資産は約1,084億ドルで、保有者はテック株投資家と重複している。
金利への反応が同じ。ビットコインも成長株も安定した配当を支払わず、その評価は将来期待に大きく依存する。長期金利が上昇すると両者とも同時に圧迫され、低下すると両者とも恩恵を受ける。9月21日、ナスダックとビットコインは同時期の高値を記録し、当日の主な変化は原油価格が100ドルを下回ったことと米国債利回りの低下であった。9月28日には両者が同時に下落し、当日10年米国債利回りは19年ぶり高水準に達した。
金の動きには他の要因がある。金も利子を生まず、金利上昇とドル高は金価格を抑制する。9月下旬の金価格下落の直接的原因は、まさに米国債利回りが2007年以来の高水準に達し、ドルが2か月ぶり高水準に迫ったことであった。同日、銀価格は約4.7%下落して61.27ドルとなったが、金の中長期トレンドは中央銀行の金購入や各国の外貨準備配分といった、ビットコインとは無関係の要因にも左右される。
レバレッジがより高い。9月のビットコイン先物およびパーペチュアル・コントラクトのオープン・インタレストは約615億ドルであった。急激な価格変動は連鎖的ロスカットを誘発し、損益を拡大させる。これは高ボラティリティなテック株に近く、金とは全く異なる。
まとめると、本四半期のマクロ環境は3点に集約できる:
1. 米国とイランの対立が原油価格を押し上げ、それがインフレ期待を高めた。米国・イラン対立が繰り返し激化する中、ブレント原油は73.74ドルから108ドル超へ上昇し、ガソリン価格は前年比27.4%上昇、1年物消費者インフレ期待は4.6%に達した。
2. フェデラルリザーブ(FRB)は利上げを実施し、さらに追加利上げを準備中で、米国財務省証券(トゥルーザー)利回りは19年ぶり高水準に達した。政策金利は3.75~4.00%に引き上げられ、市場では年内に追加利上げが約94%の確率で実施されると予想されている。10年物米国債利回りは9月28日に5.25%に上昇し、2007年6月以来の高水準となった。
3. ビットコインはナスダック指数と連動し、金とは乖離した。ビットコインとナスダック指数は9月21日に同日に過去最高値を更新し、9月28日に同日に下落した一方、金価格は過去1か月で約6.7%下落した。
暗号資産市場と企業主導ブロックチェーン
今四半期、拡大するマクロ経済的圧力の中、暗号資産市場は第3四半期(Q3)に底打ちし、反発した。当レポートでは、市場パフォーマンス、取引所データに反映されたファンド流入、およびロビンフッドやサークルが立ち上げた企業主導ブロックチェーン上の資産活動を通じて、暗号資産業界の重心移動を考察する。
暗号資産市場のパフォーマンス
2026年前半の2四半期において、市場は底入れ・回復局面を維持し、取引量は薄く、レバレッジ需要も低かった。8月に入り、市場センチメントに明確な転換点が現れた。8月18~19日には、相次いで3つの好材料が登場した:第一に、米財務長官ベッセント氏が長期国債買戻し規模を最低でも2倍に拡大すると発表し、1回あたりの買戻し額を20億ドルから最低40億ドルへ引き上げ、市場に流動性供給の期待を注入した。第二に、米SECが「暗号資産規制案」の草案を公表し、4年間で最大500万ドル、または年間最大7500万ドルまでの資金調達について、従来の証券発行と比べ大幅に緩和された開示要件のもと、規制免除を提案した。これにより業界における合规的な資金調達の道が開かれた。第三に、トランプ元大統領がホワイトハウスでコインベース、ジェミニ、リップル、チェーンリンク・ラボズなど暗号資産業界幹部を招き、上院で停滞中のCLARITY法成立に向け最終的な働きかけを行った(ただしCLARITY法は最終的に成立しなかった)。この3つの要因が重なり、激しいショート・スクイーズを誘発した:ビットコインは2日間で約8%上昇し、一時7万ドルに迫った。イーサリアムは2日間で18~20%上昇し、2250ドルを突破した。24時間以内の清算総額は約19億ドルに達し、そのほとんどが空売りポジションであった。
この「8月19日 rallies(急騰)」が当四半期全体の回復を牽引した。ビットコインはQ3全体で42%上昇し、四半期末に8万3161ドルで終了した。しかし年初からの大幅下落を受けて、年初来では依然として約5.13%下落しており、史上最高値12万6000ドルからは約34%低い水準にとどまった。Q3の上昇は、むしろ失われた地盤を回復するための修復的反発であった。
ただし、資金は依然としてビットコインに集中していることが分かる。8月のビットコイン約25%の上昇期間中、アルトコイン・シーズン指数は8月初めの約67から8月25日の39へ低下した(「アルトコイン・シーズン」の閾値は75)。ビットコインの市場シェアは約60%(CoinMarketCap)で安定していた。米国上場ビットコインETFへの年初来累計資金流入は、7月中旬に一時約58億ドルの純流出に転じたが、9月下旬には再び純流入に戻った。ステーブルコインの時価総額は5月の約3206億ドルから9月24日には3066億ドルへ減少した(DefiLlama)。新規資金は主にETF経由でビットコインへ流入しているが、オンチェーンのドル資金は増加していない。
米国株式市場と暗号資産取引
当社のQ2レポートでは、「暗号資産市場への最大衝撃は既に通過し、市場は徐々に回復しつつある」と提言した。Q2と同一の統計手法を用いて、Q3までの関連データを更新した。
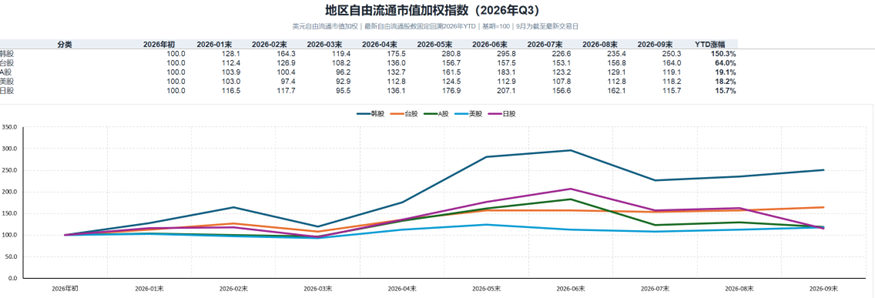
2026年第3四半期 主要地域株式市場のフリーフロート時価総額加重指数(ArkStream編)
米国株式市場の動きはビットコインと非常に一致しており、7月に底打ちし、8月から9月にかけて回復、9月に四半期高値を記録した。これは第1部で得た結論——ビットコインの動向はナスダック指数で代表されるテクノロジー株に近い——と整合する。
バイナンスおよびハイパーリキッドのデータも当社の判断を裏付けている:8月以降、暗号資産取引が活発化し始めた。
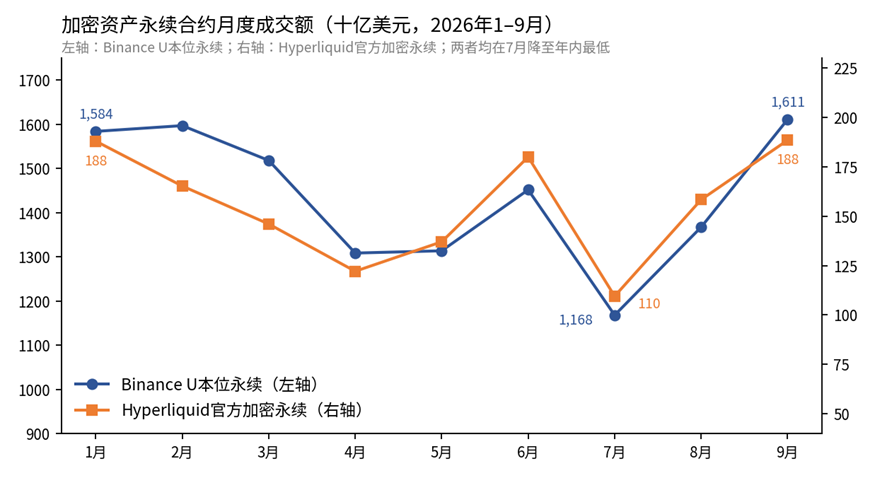
暗号資産永続先物契約の月次取引高(バイナンス・ハイパーリキッド、ArkStream編)
7月、バイナンスのUSDT担保永続先物契約の月次取引高は1.17兆ドルにまで低下し、ハイパーリキッドの公式暗号資産永続先物も1095億ドルにまで落ち込み、いずれも年初来の最低水準を記録した。9月には、それぞれ1.61兆ドルおよび1884億ドルへ反発し、バイナンスのUSDT担保永続先物はすでに1月水準を上回った。バイナンスの現物取引高も、同期間に1937億ドルから3066億ドルへ回復した。
この回復は、7月の低水準からの反発に過ぎない。Q3におけるバイナンスのUSDT担保永続先物取引高は4.15兆ドルで、Q1比で約12%減少した。現物取引高は約28%減少した。ハイパーリキッドの公式暗号資産永続先物取引高は4562億ドルで、Q1比で約9%の減少だった。一方、業界全体の取引高増加分は、株式などのRWA(リアルワールドアセット)永続先物契約から生じており、これは第3部で詳述する。
ロビンフッド・チェーン
Q3データ
ロビンフッド・チェーンは、ロビンフッドが主導するイーサリアムLayer2であり、2026年7月1日にメインネットをローンチした。Q3はその稼働開始後初の完全な四半期である。チェーン上のコア製品は「株式トークン」で、米国外120カ国以上のユーザーを対象とし、7日24時間取引に対応、貸出プールへの担保預入も可能である。
9月30日時点で、ロビンフッド・チェーンのDEXにおける1日あたり取引額は約13億ドル、アクティブアドレス数は39万4,000件。9月4日の1日収益は827万ドルに達し、四半期で最高を記録した。
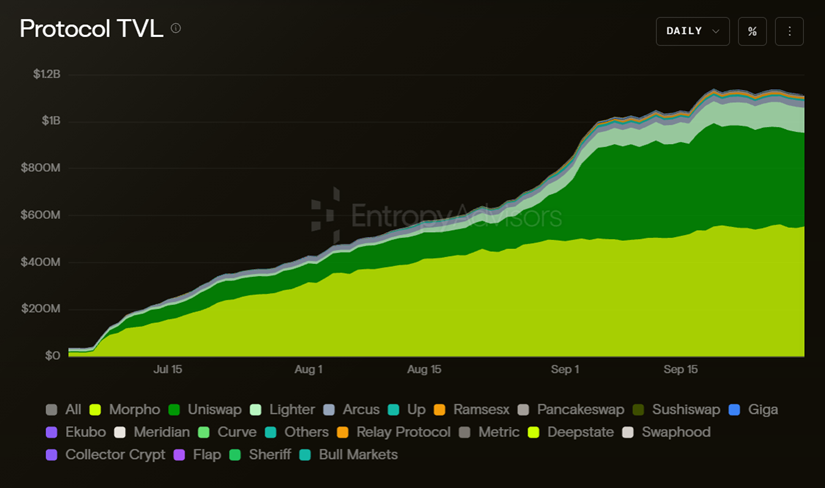
ロビンフッド・チェーンのTVL(エントロピー・アドバイザーズ)
エントロピー・アドバイザーズの統計によると、ロビンフッド・チェーンのTVLは9月末時点で11.2億ドルに達し、3か月でこれを実現した。比較として、ハイパーリクイッドのHyperEVMは2025年2月にローンチし、同年9月初めまでに約7か月かけてTVLを1.9~2億ドルに拡大;コインベースのBaseチェーンは2023年8月にローンチし、2024年9月までに約13か月かけてTVLを20億ドル超へと成長させた。
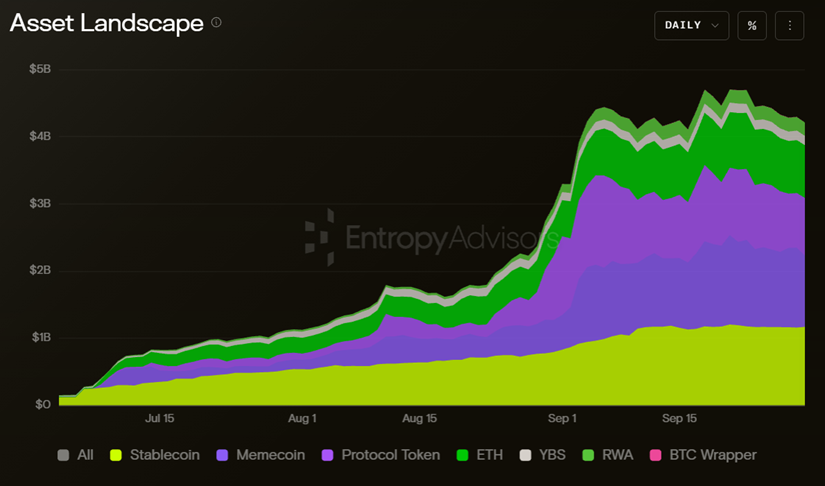
ロビンフッド・チェーンのオンチェーン資産構成(エントロピー・アドバイザーズ)
9月末時点でオンチェーン総資産は42.1億ドルに達した。9月上旬の急成長は主にメメトークンおよびプロトコルトークンが牽引した。ステーブルコインの絶対規模も拡大したが、その比率は大幅に希薄化した。一方、RWAおよび利回り付きステーブルコイン(YBS)の規模は緩やかに増加し、成長率はメメトークンやプロトコルトークンに比べて著しく低かった。この時期は、トークン発行プラットフォーム「Pons」の取引・ミントブームと重なり、同プラットフォームの累計取引額は45億ドルに達している。
オンチェーン資産
時価総額上位の資産は主にメメトークンおよびトークン発行プラットフォームのトークンである。
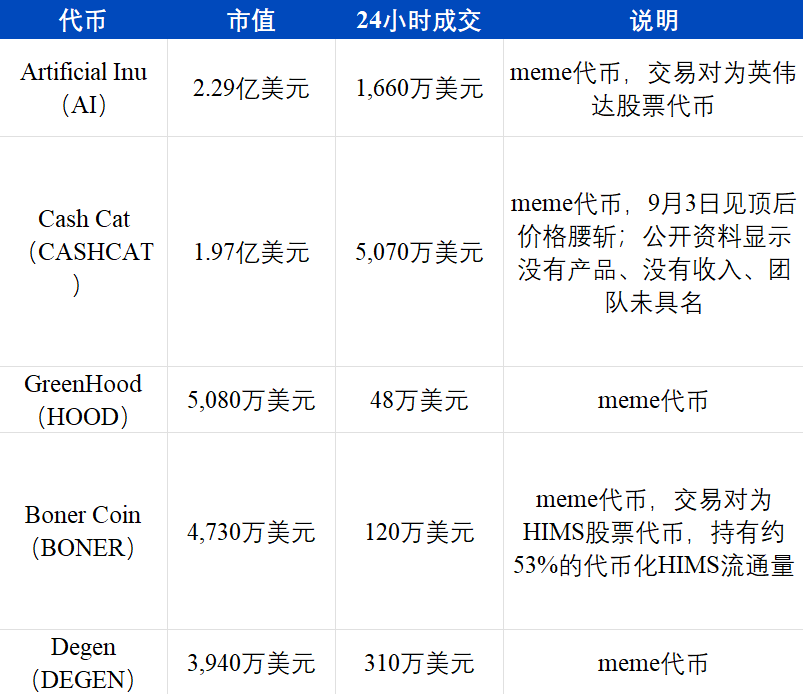
9月29日時点のロビンフッド・チェーンにおけるメメトークンの総時価総額は約8.71億ドル、24時間取引高は約1.46億ドル。トークン発行プラットフォームPonsのプラットフォームトークン「PONS」は、8月に時価総額2,000万ドルから2億ドル超へと急騰した。時価総額1位のAIトークンおよび4位のBONERは、いずれも株式トークンを取引ペアとして採用しており、前者はトークン化されたNVIDIA株式で価格付けされ、後者はトークン化されたHIMS株式の半分以上を保有している。別のメメトークン「A Meme Coin」は、トークン化されたAMC株式を取引ペアとし、2021年の「メメ株」の物語を借用している。
トークン発行プラットフォームは、オンチェーンで最も収益性の高いアプリケーションである。Ponsは9月2日に1日で約2万5,000種類の新規トークンを発行し、累計手数料収益は1億7,460万ドルに達した。9月24日終了週のPonsの手数料収益は約1,950万ドルで、前週の3,500万ドルから減少した。
株式トークンの取引高は急速に拡大しているが、メメ取引と密接に絡んでいる。CoinDesk Researchによると、ロビンフッドのトークン化株式取引高は9月に65.7億ドルに達し、前月比で407%増加、市場全体の42.0%を占め、最大のトークン化株式取引所となった。Token Terminalのデータでは、9月23日終了の30日間で、ロビンフッド・チェーンにおける株式トークンのDEX取引高は104億ドルで、同時期の全チェーンDEX取引高の約19%を占めた(ローンチ直後の2か月間では約8.7%)。株式トークンの中で取引高が最も高かったのはNVIDIAで、累計取引高は約21億ドル。また、Apple、GameStop、SpaceXのトークン化株式も比較的活発だった。本分析手法では、メメトークンと株式トークンの取引ペアは除外せず、AIやBONERなど、株式トークンで価格付けされた一部のメメ取引も株式トークン取引高に含まれている。
ロック済み資産のデータは逆向きを示している。DefiLlamaによると、オンチェーンのトークン化資産は約1.25億ドル(狭義定義では約3,200万ドル)で、TVLのわずか約6%に過ぎず、ローンチ当初のほぼ3分の1から大幅に低下した。オンチェーンの約6.4億ドルのステーブルコインのうち、USDGが54.8%を占め、USDeは1か月で167%増加した。
CircleおよびArc
CircleのArcパブリックチェーンは9月16日にメインネットをローンチした。設計のあらゆる側面が機関投資家を意識したものとなっている:11社の創設バリデーターはすべて伝統的な金融・決済業界から選出されており、ブラックロック、DTCC、インターナショナル・エクスチェンジ、ビザ、マスターカード、スタンダード・チャータード、マネーグラム、SBI、住友商事、グローバル・ペイメンツ、ギャラクシーが含まれる。トランザクション手数料はUSDCで支払われ、決済は1秒以内に確定する。5月には、CircleがARCトークンのプレセールを30億ドルの評価額で実施し、a16zが主導して2億2,200万ドルを調達、ブラックロックやアポロなどの機関も参加した。
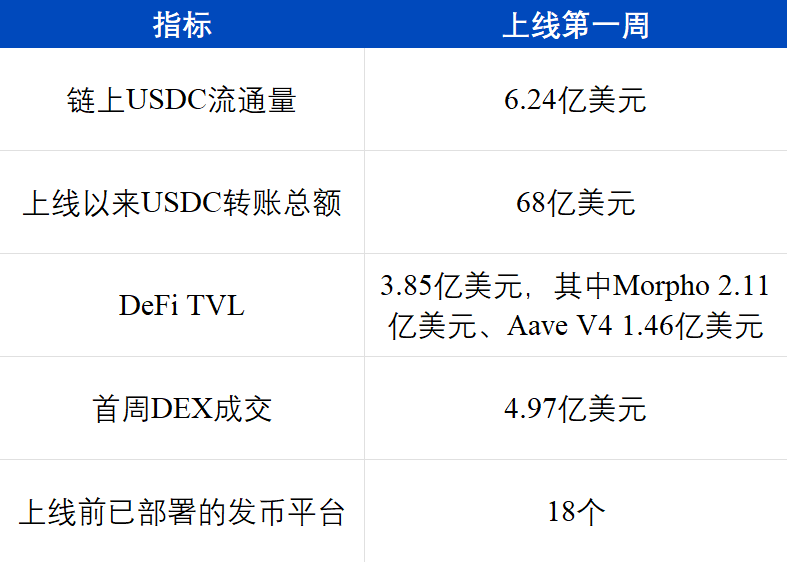
資金は貸出プロトコルおよびUSDC送金に集中している。TVLの3.85億ドルのうち、90%以上がMorphoおよびAaveの2つの貸出プロトコルに預けられている。現在、ステーブルコイン送金がチェーン上で最も支配的な活動である。
CircleはArcを通じて機関事業をさらに拡大することを目指しているが、Arc上の取引は依然としてメメトークンが支配している。9月19日のArcにおける24時間取引高トップ5は、トークン発行プラットフォームトークンARGUS(424万ドル)、メメトークンBCAT(411万ドル)、USDCという名称を借りたコミュニティメメトークン(179万ドル)、トークン発行プラットフォームトークンTOLLY(93万ドル)、メメトークンDUKE(84万ドル)であった。USDCを核に設計された機関向けパブリックチェーンにおいて、上位5銘柄のうち3銘柄がメメトークンである。Arcが発表した初期エコシステムプロジェクト群では、為替取引所Hibachiのみが既存のパブリックチェーン資産カテゴリーと明確に異なる方向性を示しており、現時点では公開取引データは存在しない。
ArkStreamは、企業主導チェーンがまだ新たな資産クラスをもたらしていないと指摘する。ロビンフッド・チェーンでは、時価総額上位のトークンは主にメメトークンおよびトークン発行プラットフォームトークンであり、株式トークン取引の相当部分はメメ取引ペアの形で行われている。一方、Arcでは資金がUSDC貸出に集中し、取引もメメトークンおよびトークン発行プラットフォームトークンに偏っている。ガス補助金および取引インセンティブの段階的縮小後も、オンチェーン取引が引き続きメメ主導であるならば、企業主導チェーンの真の価値は今後さらに検証される必要がある。
暗号資産のRWA統合の道筋
過去のブルマーケットの特徴
このRWAブルマーケットを定義する前に、まず過去のブルマーケットを振り返りたい。
2017–2018年のICOブルマーケットは、暗号資産史上初めての真正な大衆的富創出運動であった:プロジェクトはトークン発行により公募で資金調達を行い、小売投資家が圧倒的に主要な参加者であった。「分散型破壊的イノベーション」が核心的ナラティブで、参入障壁や規制制約はほとんど存在しなかった。このブルマーケットの多くのプロジェクトは、ブロックチェーンを「釘を探すハンマー」として利用し、「ブロックチェーン+○○」というパワーポイント型イノベーションを多様な分野で展開した。その後の2020–2021年サイクルと比較すると、このサイクルのインフラは未熟であり、多くのプロジェクトはまだ検証段階に至っていなかった。後知恵で見れば、当時のプロジェクトの相当数は単なる詐欺であった。
2020–2021年のDeFi+NFTバブル相場は、世界規模の金融緩和政策を背景に展開した。USDTやUSDCなどのステーブルコインのオンチェーン流通規模は爆発的に拡大し、従来のドルシステムとオンチェーン世界をつなぐ中核パイプラインとなった。インフラが成熟した後、DeFiが本格的に機能し始め、流動性モデルにおける革新であるAMM(自動マーケットメーカー)は富の効果を大きく刺激した。さらに、流動性マイニングのフライホイールが価格を急速に押し上げた。人々は再び「ブロックチェーン+」を信じ始め、暗号資産分野の多様なイノベーション試みはピークを迎えた。同時に、インフラの成熟により、さまざまな物語(ナラティブ)が現実の検証に直面するようになった。トークン化やエアドロップによるインセンティブ設計は検証期間を延長したが、その後の熊相場においてほとんどのナラティブは徐々に反証され、メタバースがその最も典型的な例となった。
初期のDOGEのようなミームコインを除けば、大多数のミームコインはDeFiサマー期のSUSHIに起源を持つ。初期のミームコインは純粋ではなく、「ミーム型DeFi」に分類され、遊び心のある手法でDeFiプロジェクトのコミュニティ拡散力を高めつつ、運用自体は従来のプロジェクト方式を踏襲していた。当時、動物・植物・食品をモチーフにしたミーム型DeFiプロジェクトが多数登場した。バブル相場後期には、ナラティブの反証とミームの絶頂が共鳴した:暗号資産ユーザーは、いわゆるナラティブの多くがプロジェクトチームによる収穫(ハーベスティング)のためのパッケージングに過ぎないことに気づき、一方で公平に配布されるように見えたミームが市場からの認知を得た。その中で最も象徴的なトークンがSHIBであり、そのアプローチはそれ以前のミーム型DeFiと真逆であった——まずミームを立ち上げ、その後DeFiやパブリックチェーンのナラティブを用いて実装需要と売却圧力を吸収した。SHIBを契機に、より多くのミームプロジェクトが純粋なミーム路線を採用するようになった。DeFi以降のミームの基本言語とは:フェアローンチ、コミュニティアイデンティティ、VC反対ナラティブ、有名人の触媒作用、極めて低い単価、ソーシャルメディア主導の反射性である。
2024–2025年のETF/ミームバブル相場は、資本の市場参入方法における根本的転換を特徴としている。ブラックロック社のIBITを筆頭とする伝統的資産運用大手が主導する現物ETFは、米SEC規制下のコンプライアンスある資本参入窓口となり、Strategy社が代表するDAT(デジタル・アセット・トラスト)は上場企業株式を通じてビットコインなどの暗号資産を間接保有した。このバブル相場では、いわゆるアルトコインのバブル相場は実現しなかった。ビットコインには巨額の機関資金が流入したが、その資金は自動的にアルトコインへとローテーションしなかった。アルトコイン市場は広範な一斉上昇という特徴を失い、「小規模ホットスポット市場」へと変容した:資本が急速に特定の新規ホットスポットに集中し、富を生み出し、また急速に消滅する——各ホットスポットの平均存続期間は3か月を超えない。2020–2021年のバブル相場では、資本はBTC→ETH→大型アルトコイン→各セクターのアルトコインへと順次溢れ出たが、2024–2025年では、アルトコインの上昇は「ミーム・パンプ→AI・パンプ→AI・パンプ→ミーム・パンプ」という循環となり、厳密に言えば当時の大多数のAIプロジェクトもまたAI型ミームであった。
2023年の熊相場におけるナラティブ反証過程において、アルトコインは「ポスト・ナラティブ時代」へと突入した。暗号資産ユーザーはもはやナラティブを信じず、ミームを全面的に受容し始めた。2023年末、BONKとWIFがソラナ上でミームブームを牽引した。前回サイクルのSHIBとは異なり、WIFには複雑なビジョンも、従来型のロードマップもほとんど存在しなかった。これは、純粋なイメージ、言語、コミュニティ合意、流動性のみに依拠したミームでも、ソラナ上で大規模な資産を形成できることを実証したものであり、ソラナのミーム市場が「エコシステム内コミュニティコイン」から「注目資産(Attention Asset)」段階へと移行したことを示す画期的出来事であった。
Pump.funはミームナラティブを極限まで推し進めるとともに、暗号資産全体のナラティブサイクルの完全終焉をも意味した。我々の判断はこうだ:かつて熱狂的だったソラナ・ミームバブルは、今後再び訪れる可能性は低い——たとえQ3にロビンフッドのチェーン上でコイン・ストック型ミームが一時的なミニサージを引き起こしたとしても。主な理由は、Pump.funがミームコイン発行を工業化された組立ライン時代へと押し進め、ミーム供給が小売流動性を大幅に上回ってしまったことにある。「フェアなミーム配布」という認識の崩壊は、かつてVCコインへの信頼喪失と同程度、あるいはそれ以上に深刻な市場信頼の打撃となるだろう。これはNFTバブル期にも同様の現象が起きた:BlurがNFTに豊富な流動性を提供したが、その流動性こそが集中したNFT売却の出口となったのである。
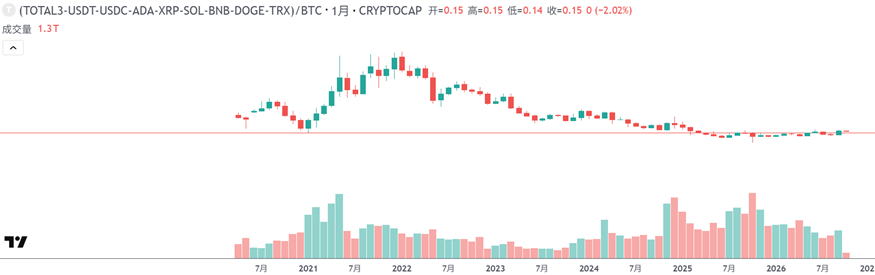
小型アルトコイン/ビットコイン為替レート(TradingView)
しかし現在、ミームバブル相場は完全に終焉した。小型アルトコイン対ビットコインの為替レートもこれを裏付けている:今回の上昇は主にビットコインに集中している。2024年および2025年、米国の現物ビットコインETFはそれぞれ352億ドルおよび214億ドルの年間純流入(CoinDesk)を記録し、新規資本は主にETF経由でビットコインへ流入したものの、小型アルトコインへは拡散しなかった。第2部のデータによれば、2026年Q3の回復も同様にビットコインに集中していた。
現時点では、暗号資産RWA(リアルワールドアセット)バブル相場の真のマイルストーンを特定することはまだできないが、2026年は間違いなく暗号資産RWAの元年である。このバブル相場を一言で定義するなら、「収束(Convergence)」が最もふさわしい。過去、暗号資産はグローバルな金融イノベーションの実験場としての役割を担っていたが、今や現実生活に統合され、その一部となっている:一方で、ステーブルコインの世界的拡大、他方で、株式のトークン化による流動性変革である。
これまでの3つのバブル相場(ICO、DeFi/NFT、ETF/DAT)の共通点は「一方向浸透」であり、資本やナラティブが暗号資産ネイティブな世界から主に外向きに放射され、従来の世界からの注目と追加資本を惹きつけた。今回、RWAを核とする波の最も顕著な特徴は「双方向収束」である:一方では、バイナンス、コインベース、クラーケンといった主要中央集権型取引所が積極的に外部へと拡張し、株式・商品・指数などの従来資産をチェーン上に持ち込んでいる。他方では、ロビンフッドを代表とするインターネット証券会社が逆方向に進み、自社のパブリックチェーンを構築し、トークンを発行し、証券仲介事業の基盤をチェーン上へと移行させている。
取引所とRWAパーペチュアル・コントラクト
このRWAバブル相場の最も直接的な表れは、バイナンスおよびハイパーリキッドにおける株式などのRWAパーペチュアル・コントラクトの取引高であり、これは2026年の暗号資産業界における増分取引高の主要な源泉である。
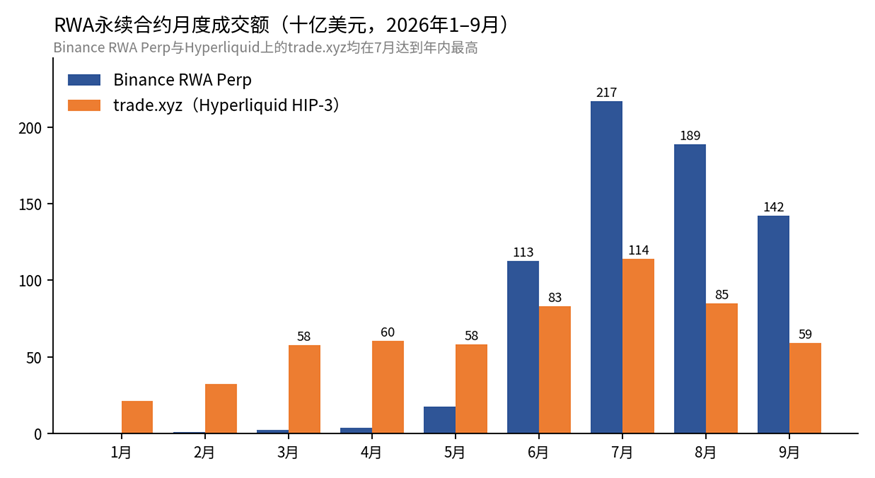
月次RWAパーペチュアル・コントラクト取引高(バイナンス、ハイパーリキッド、ArkStream編)
バイナンスのRWAパーペチュアル(RWA Perp)の月次取引高は1月の4.1億ドルから7月には2,169億ドルへと急増し、ハイパーリキッドのHIP-3フレームワーク下のtrade.xyzは7月に1,141億ドルを記録し、いずれも年間最高水準となった。8月以降は両者とも減少し、9月にはそれぞれ1,420億ドルおよび593億ドルとなったが、それでも第2四半期より大幅に高い水準を維持している。第3四半期のバイナンスRWA Perp取引高は5,477億ドルで、第2四半期比で4倍以上に達し、総パーペチュアル取引高の11.7%を占めた(第1四半期は0.1%未満)。
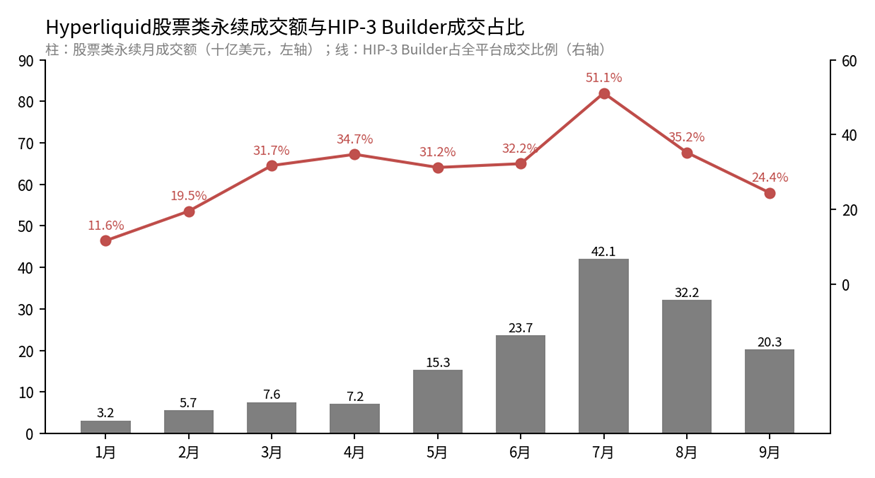
ハイパーリキッドの株式パーペチュアル取引高とHIP-3ビルダーの取引高シェア(ハイパーリキッド、ArkStream編)
Hyperliquidでは、HIP-3ビルダーの取引量が第1四半期の1324億ドルから第3四半期には2612億ドルへと増加し、エクイティ・ペプチュアルも165億ドルから946億ドルへと拡大した。月次ベースでは、HIP-3ビルダーの取引量シェアは7月に51.1%に達した後、9月には24.4%に低下。また、エクイティ・ペプチュアルの月次取引量は7月の421億ドルから9月には203億ドルへと減少した。同一期間中、バイナンスおよびHyperliquidにおける暗号資産ペプチュアルの取引量はいずれも第1四半期を下回り、業界全体の取引量増加のほとんどはRWAペプチュアル契約(バイナンスおよびHyperliquidの公式API)から生じた。
業界全体を見ると、CryptoRankによれば、RWAペプチュアルDEXの第3四半期総取引量は前四半期比32%増の3650億ドルで、そのうち株式関連資産が1750億ドル(約48%)を占めた。CoinDesk Researchによれば、2026年前半に暗号資産取引プラットフォームが処理したRWA関連取引量はほぼ1兆ドルに達し、バイナンス単体が市場シェアの60.9%を占めた。金・銀・原油などのコモディティ・ペプチュアルや、スペースXなどのプレIPO契約も、取引プラットフォームの新たな取引量源となっている。
取引プラットフォームは、純粋な暗号資産マッチング場所から、「あらゆるものが取引可能」な包括的金融インフラへの変革を加速している。CoinbaseはYahoo Financeと提携し、暗号資産と従来型株式の両方の市場データおよび取引アクセスを統合、「Everything Exchange」構想を推進;KrakenはxStocksフレームワークに基づく規制対応トークン化株式ペプチュアルを非米ユーザー向けにローンチし、最大20倍のレバレッジと24時間365日取引を提供;バイナンスはOndo Finance提供のトークン化資産エクスポージャーをBinance Alpha経由で導入した。バイナンスの第3四半期上場データもこれを反映しており、「Stockbinance」と呼ぶのが妥当である。
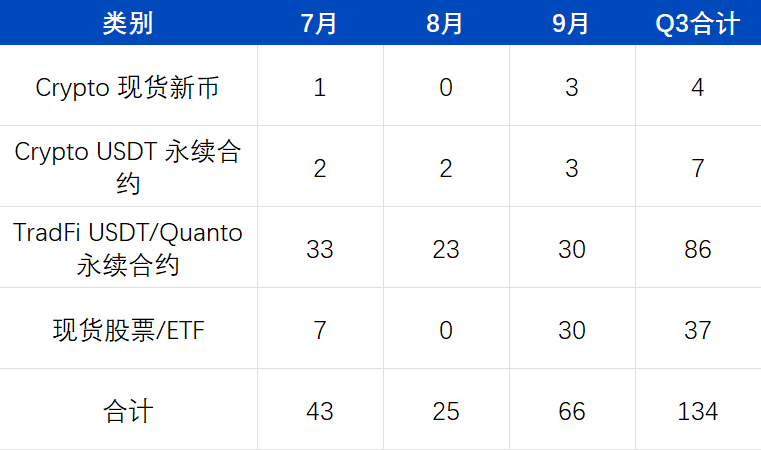
2026年第3四半期にバイナンスが追加した新取引銘柄(ArkStream編)
第3四半期にバイナンスは合計134の新取引銘柄を追加し、その内訳は伝統的金融(TradFi)ペプチュアルが86件、現物株式およびETFが37件、新規暗号資産現物およびペプチュアルが合計11件であった。
トークン化株式とオンチェーンRWA
バイナンス・リサーチによると、9月15日時点でオンチェーンRWA市場規模は341.8億ドルに達し、年初来で85.2%増加。このうち米国国債およびマネーマーケットファンドが182.9億ドル(年初来増加分の54.7%)を占め、トークン化株式は44.3億ドル(年初来390.4%増)で、RWA全体に占める割合は年初の4.9%から9月末には13.0%へと上昇した。プライベートクレジットは米国国債以外で最も成長が速いカテゴリであり、金などの貴金属・コモディティ、社債・公債、不動産、海運金融、再生可能エネルギーなど代替資産もオンチェーン移行を加速中。ブラックロック、フランクリン・テンプルトン、フィデリティ、JPモルガン、アポロといった既存金融機関に加え、セキュリタイズ、インベストアックス、IXSなどのトークン化プラットフォームが、このRWA波の主な機関供給側を構成する。DTCCは、約40機関と共同でトークン化証券・ETF・国債の本番環境実証取引を完了し、10月の本格商用化を予定;シンガポールの「プロジェクト・ガーディアン」も参加機関を40以上へと拡大した。
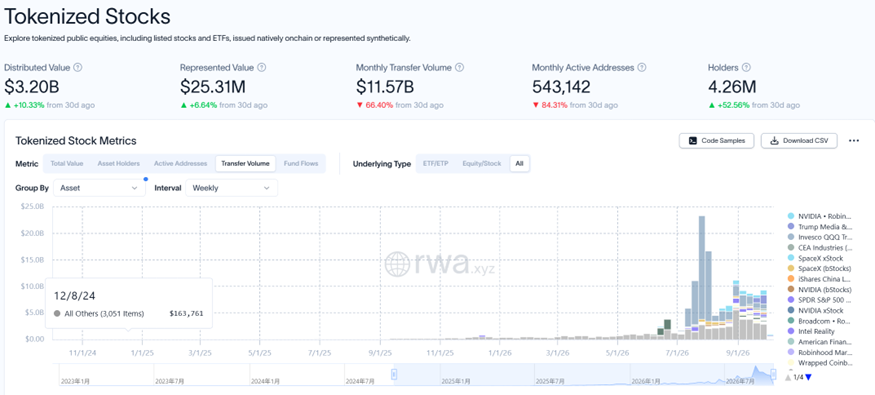
2026年9月末時点のトークン化株式フルマーケットデータ(rwa.xyz)
トークン化株式は最も急成長中のカテゴリである。CoinDesk Researchによると、9月のフルマーケットトークン化株式時価総額は48.7億ドル、月間取引量は156億ドルに達し、いずれも過去最高を記録。オンチェーントークン化株式の送金量は7月にピークを迎えた後低下したが、8月・9月は6月以前の水準を依然として大幅に上回っている;保有アドレス数は426万件に達した。
ブローカー側では、今四半期最も注目された事例はロビンフッドである。9月にロビンフッドはフルマーケット取引量の42.0%を占め、最大のトークン化株式取引プラットフォームとなった。ただし第2部で述べた通り、ロビンフッド・チェーン上の高時価総額資産は依然として主にミームコインおよびトークンローンチプラットフォームのトークンであり、株式トークンはロックされた価値の約6%に過ぎない。ロビンフッドの収斂への優位性は、むしろ38カ国・2800万人以上の顧客をカバーするゲートウェイにある。
業界観測者はこの現象を「デジタル資産と伝統的資産の境界が、双方から同時に溶解しつつある」と要約している:暗号資産取引プラットフォームは自らをより伝統的な取引プラットフォームに近づけようとしており、一方で伝統的ブローカーは自らをより暗号資産取引プラットフォームに近づけようとしている。増分取引量の観点では、現時点では取引プラットフォーム側が先行しており、株式等のRWAペプチュアル契約が本サイクルの増分成長の大部分を担っている;ブローカー側では、オンチェーン株式トークンはまだ初期段階にある。
ユーザーと技術の収斂
バイナンスでもロビンフッドでも、「収斂への道」の歴史的チャンスにおいて目指すゴールは同じである:多資産投資商品のグローバル・ゲートウェイとなること。この収斂は取引銘柄に留まらない。
ユーザーの収斂。2025年末時点で、世界の暗号資産保有者は約7億2,000万~7億4,000万人(世界人口の約9%)に達している。しかし保有=利用ではない:重複を除いたアクティブユーザーは約4,000万~7,000万人(保有者ベースの6~10%)にすぎない。暗号資産は資産保有者層の広範なカバレッジを達成したが、高頻度利用の金融インフラとなるには明確なギャップが残っている。
技術の収斂。2025年にStripeおよびShopifyは、34カ国で数百万の事業者がUSDC支払いを受け入れると発表:消費者はオンチェーンUSDCで支払い、事業者は現地法定通貨を直接受領し、資金は通常のカード売上と同様に銀行口座へ流入、事業者はウォレット管理・ガス代・ステーブルコイン換金を一切不要とする。Polymarketは暗号資産の現実社会への浸透の別の道筋を示す。ブロックチェーン可視性を維持しつつ、ステーブルコイン決済・公開ポジション・スマートコントラクトによるエスクローを活用し、従来のメディアと賭博プラットフォームの間に存在しなかったリアルタイム確率市場を創出。その突破口は、政治アナリスト・トレーダー・ジャーナリスト・一般市民がオンチェーン価格を情報源として扱い始める点にあり、「サークル外ユーザーが暗号資産を購入するか否か」は二次的な問題である。
かつて人々が「暗号資産」と聞いて思い浮かべたのは、サイファーパンク、投機市場、周縁市場、金融実験場であった。RWAの進展とともに、暗号資産は現実生活の一部となり、また現実生活から成長の栄養も得ている。
買い戻しトークンの市場パフォーマンス
市場の増分資金がRWA、トークン化株式、ステーブルコインといった「伝統的金融(TradFi)に類似した」資産へとますます惹きつけられる中、純粋な暗号資産原生トークンが資金を維持する能力をいかに証明するかが、本サイクルにおけるすべての暗号資産プロジェクトの核心的な試練となっている。買い戻しトークン——プロトコル収益の一部を二次市場で自社トークンの買い戻し・焼却または再配布に充てるもの(例:HyperliquidのHYPE、Pump.funのPUMP)——は、「プロトコルが実際のキャッシュフローを生み出せるか」「トークンへ価値還元ができるか」という市場の検証基準であり、RWA資産が重視する「検証可能なキャッシュフローと利回り」の論理を反映している。
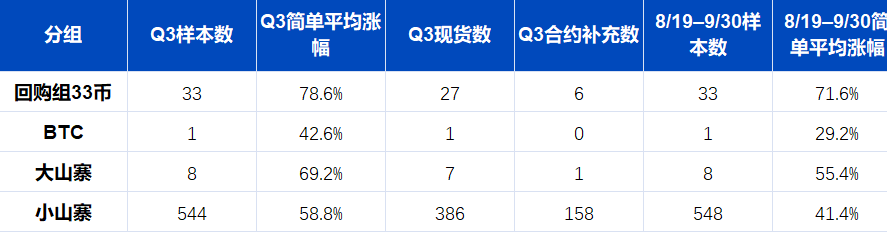
2026年第3四半期のバイナンス買い戻しトークン価格パフォーマンス(ArkStream編)
ArkStreamは、バイナンス上のプロジェクトパフォーマンスを分析し、現物取引データを主要指標、先物取引データを補足指標として用いた。第3四半期全体では、買戻しグループの33銘柄が平均78.6%上昇、ビットコインは42.6%上昇、大規模アルトコイン8銘柄は平均69.2%上昇、小規模アルトコイン544銘柄は平均58.8%上昇した。ビットコインが本格的に強気相場に転じた8月19日以降四半期末までの期間では、買戻しグループが平均71.6%、ビットコインが29.2%、大規模アルトコインが55.4%、小規模アルトコインが41.4%それぞれ上昇した。四半期全体でも、8月19日以降の期間でも、買戻しグループは他のアルトコインを上回るパフォーマンスを示した。このデータにはもう一つの現象がある:大規模アルトコインはビットコインより高い弾力性を示した一方、小規模アルトコイン全体は大規模アルトコインを下回った。小規模アルトコインの平均上昇率はビットコインを上回ったが、これはそれ以前の大幅な下落からの反発であり、ビットコイン対小規模アルトコインの為替レートは依然として過去数年で最低水準にある。これは当社の見解——買戻しによる価値捕捉の支援がなければ、大多数のアルトコインはメムコインのような市場注目を獲得できず、徐々に市場から衰退していく——を裏付けている。
暗号資産プロジェクトにとって、これはまさにRWA(現実世界資産)主導の好況が突きつける真の試練である。明確な裏付けキャッシュフローと高い規制受容性を有するRWAや証券化株式などの資産は、引き続き新規資金を惹きつけている。一方、暗号資産ネイティブなプロジェクトが、買戻し・配当などによる持続可能かつ検証可能なプロトコル収益および価値捕捉メカニズムを実証できない場合、次回の資金再配分において周縁化される可能性が高い。Hyperliquidのように、実際にキャッシュフローを生み出す能力を持ち、買戻しなどを通じてトークン保有者へ価値還元を積極的に行う少数のリーディング・プロトコルは、「RWA型」評価システム再構築の中で際立つと予想され、暗号資産ネイティブなストーリーと伝統的金融の評価ロジックをつなぐ橋渡しとなるだろう。ArkStreamは、今後数四半期において「プロトコル収益および買戻しの持続可能性」が、単なるTVLや取引高を凌駕し、暗号資産プロジェクトの基本的品質を測るより重要な指標になると見ている。
投機的需要は消滅せず、メムやストーリー主導のプロジェクトにも引き続き市場空間が存在する。ただ、大多数のプロジェクトにとって、トークン発行による調達の黄金時代は終わり、今後は包括的な競争が待っている。本稿執筆中、BlastおよびAbstractが閉鎖を発表;同様に、CEXも暗号資産の上場廃止を継続しており、バイナンスは第3四半期に現物15銘柄・先物13銘柄を累計で上場廃止した。このような整理は短期間で終了しない。これは、暗号資産がRWA統合へ向かう道程において避けられない痛みである。統合の道が一旦始まれば、暗号資産は再生するだろう。
まとめ
マクロ面では、米国とイランの緊張が繰り返し激化し、ブレント原油価格は73.74ドルから108ドル超へ上昇、ガソリン価格は前年比27.4%上昇、1年先の消費者インフレ期待は4.6%に上昇した。連邦準備制度(FRB)は2023年以来初の利上げを実施し、市場は年内にさらに1回の利上げを94%の確率で織り込んでいる;10年米国債利回りは9月28日に5.25%まで上昇し、2007年6月以来の高水準となった。ビットコインはナスダック指数と連動しつつ、金価格とは乖離した動きを示した。
暗号資産面では、8月19日以降市場は顕著に回復し、ビットコインは第3四半期で42%上昇したが、アルトコインシーズン指数およびビットコイン支配度から判断すると、資金は依然としてビットコインに集中している;暗号資産のペプチュアル・コントラクトは7月に底打ちし9月に反発したが、第3四半期の取引量は第1四半期を下回った。Robinhood ChainおよびArcはローンチ後に取引が急増したが、取引は依然としてメムが中心であり、証券化株式や機関向け決済はまだ初期段階にある。
業界面では、今回のRWA主導の好況は、バイナンスやHyperliquidにおける株式などのRWAペプチュアル・コントラクトの取引増加に主に現れており、これが2026年の暗号資産業界における主要な取引増分である;オンチェーンRWA規模は年初来で85.2%増加(バイナンス・リサーチ)。メム主導の好況は完全に終焉し、新規資金は主にETF経由でビットコインへ流入している;暗号資産ネイティブなプロジェクトでは、プロトコル収益と持続的な買戻しを有するトークンが、他のアルトコインを明確に上回るパフォーマンスを示している。
当社のベースケースは以下の通り:ホルムズ海峡の航行再開および原油価格・米国債利回りの大幅な低下が実現するまで、ビットコインは米国株式リスク・アペタイトと連動して変動し続ける可能性が最も高く、暗号資産プロジェクト間の分化はさらに拡大し続け、「プロトコル収益および買戻しの持続可能性」がより重要なスクリーニング基準となるだろう。
原文リンク