トークン化株式の承認後:ロビンフッド、サークル、および次世代のオンチェーン金融
 Tapbit Wire
9月17日、米証券取引委員会(SEC)は、「イノベーション免除」という枠組みで、米国伝統的株式のオンチェーン取引を正式に承認した。ただし、配当・議決権の同等性確保、上場企業への事前通知義務、5年間の試行期間といった条件が付く。本稿はこれを起点に、「オンチェーン金融」とRWA(現実世界資産)の関係を整理する:これは北米における高品質資産のオンチェーン化という流れを継承する一方、RWAという狭義の定義を超えており、その核は米ドル資産のグローバル化にある。さらに、ウォールストリートが支持を転換した背景(米ドル覇権の強化)を解明し、ロビンフッド(資産側:Robinhood Chainメインネット+ERC-8056規格)とサークル(資金調達側:Arcパブリックチェーン、GasとしてUSDCを直接利用)を具体例に、次世代オンチェーン金融の構図を描く。
本稿では、SECが9月17日に発表した最新決議を踏まえ、従来型金融のオンチェーン移行を分析し、「オンチェーン金融」の本質を考察するとともに、国家規制・機関の行動・ロビンフッドやサークルによる一連の取り組みという多角的視点から、この変革の背景と意義を検討する。
歴史的な決議:トークン化株式が正式承認
2026年9月17日、米証券取引委員会(SEC)は重要な決議を可決した:米国伝統的株式のオンチェーン取引を正式に承認するものである。この決議は正確には「イノベーション免除」と呼ばれ、適格なトークン化証券プラットフォームに対し、証券取引の正式ライセンスを付与することを可能にする。
この決議には、以下の制限も伴う:
オンチェーントークン化株式は、配当権・議決権など、従来の株式と同一の権利を提供しなければならない。
また、プラットフォームは対象上場企業に事前に通知し、企業は異議を申し立てることができる。
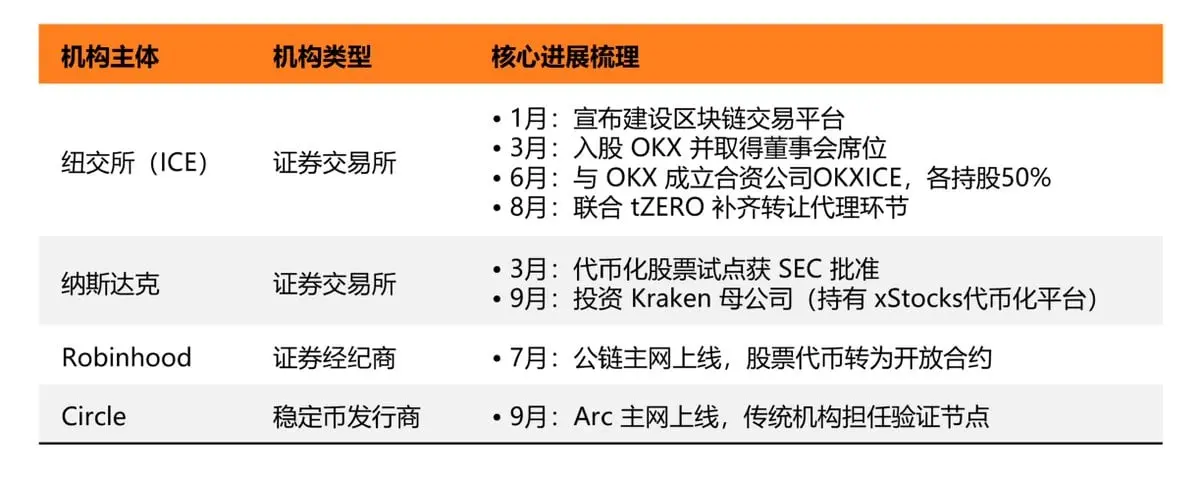
さらに、これは5年間の試行期間内におけるイノベーション規制枠組みに過ぎず、完全かつ包括的な開放とは異なる。この決議は、2026年以降ニューヨーク証券取引所やNASDAQを代表とする米国伝統金融市場で相次いで示された一連のサインを継承しており、これらは総じて「米国証券取引基盤がブロックチェーンへ移行しつつある」ことを示している。
『ロビンフッドチェーンは、1億トランザクションを達成した最速のEVMチェーン』出典:ロビンフッド共同創業者Vlad Tenev
こうした一連の変化は明確な傾向を示す:従来型金融のオンチェーン移行は資本市場における重要トレンドとなり、オンチェーン金融は今後の資本市場全体におけるキーナラティブの一つとなっている。
Ⅰ.復習:オンチェーン金融とは何か
この用語が話題になると、多くの人はRWA(現実世界資産)を思い浮かべる。すなわち、従来の金融資産をオンチェーン化することである。この理解はある程度妥当であり、なぜならオンチェーン金融の核は、確かにこれまで注目を集めてきたRWA概念に基づいているからだ:従来資産をオンチェーンで発行し、トークン化によって従来金融の効率課題を解決する。
しかし、次の2点を明確にする必要がある:第一に、RWAという概念は過度に誤解・汚名化されてきた;第二に、オンチェーン金融が目指すものはRWAを含むが、それ以上に広い。
1.1 オンチェーン金融:RWAの高品質路線の継承
オンチェーン金融という概念はRWAと大きく重なるが、その代表的な意味はRWAを越える。
現在、RWAは実際には明確に異なる二つの道を形成しています。
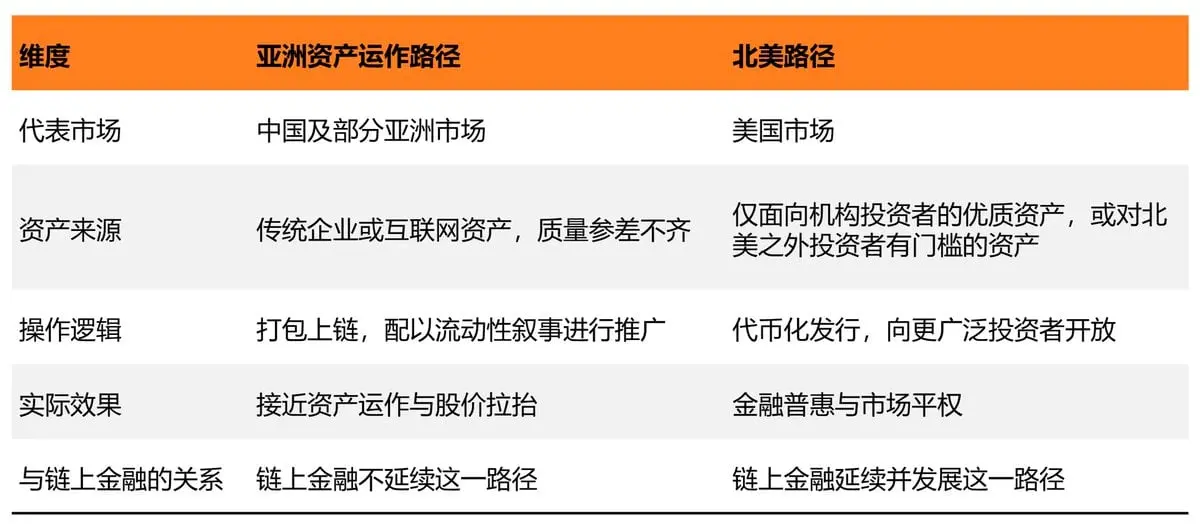
第一の道は中国・アジア市場を代表し、「資産運用型」と呼ばれるもので、伝統的企業やインターネット大手が実際の市場需要(PMF)を欠く製品をブロックチェーン上にパッケージ化し、流動性物語で宣伝します。これは本質的に既存資産を運用する戦略であり、トークン価格と株価を連動させる点で、従来の破産再建およびその後の合併と論理的には変わりません。
第二の道は北米、特に米国を代表し、高品質な伝統的金融資産(特に機関投資家向けで小口投資家にはアクセス障壁が高かった資産)をブロックチェーン上にパッケージ化し、オンチェーン発行による所有権付与と金融包摂の促進を実現します。
オンチェーン金融が目指すのは、北米の道を基盤としてさらに発展させることです。これが本稿の第一の判断——オンチェーン金融は主に北米のRWA路線を継承する——です。
1.2 オンチェーン金融:その内涵はRWAの範囲を大幅に超える
オンチェーン金融はRWA内の高品質路線を継承しつつ、その内涵はRWAという狭義の定義をはるかに超え、主に三つの側面で表れます。
第一に、観察視点が異なります。RWAの狭義定義は、伝統的金融資産の暗号資産空間への流入が暗号資産価格に与える影響に焦点を当てますが、オンチェーン金融はブロックチェーンを用いて従来金融の長年の効率課題(24時間取引、決済速度、アクセス障壁など)を解決することを重視します。
第二に、オンチェーン金融は伝統的資産と暗号資産の双方向相互作用を重視します。ロビンフッド・チェーン上のミームコインが株式トークンを押し上げた事例や、オンチェーン予測市場が伝統的金融資産の価格再設定・ヘッジングを行う事例などが該当し、後ほど具体的な事例で詳細に分析します。
第三に、オンチェーン金融の拡張の核心的ロジックは「ドル資産のグローバル化」(=「ドル覇権」の強化)です。米国株式・債券などの高品質資産は、暗号通貨チャネルを通じて低コストで世界の投資家に届くようになり、これがウォールストリートがオンチェーン金融を支持する核心的判断であり、次節で詳述します。
II.なぜオンチェーン金融はウォールストリートの支持を得たのか?
2.1 米国における暗号資産に対する規制姿勢の四段階
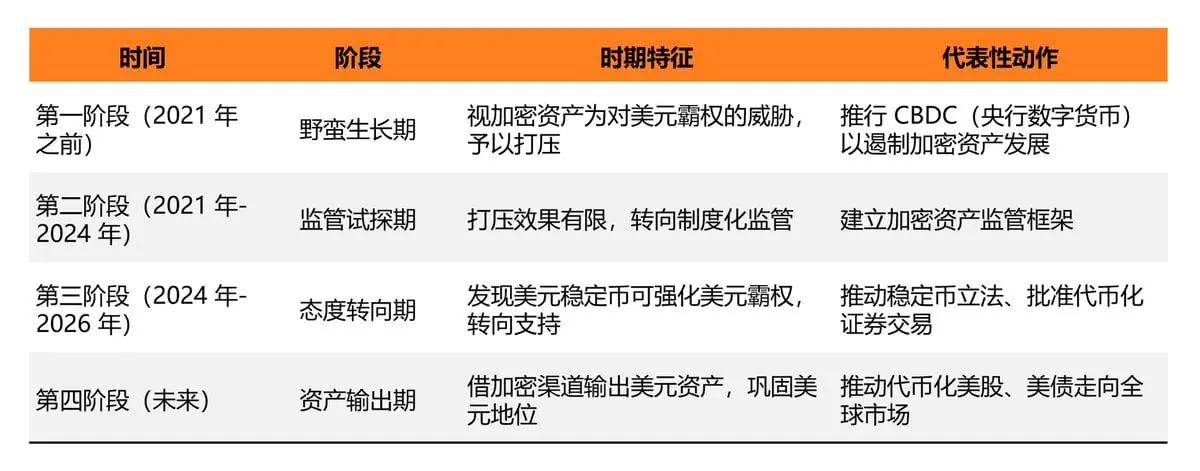
多くの人が、米国政府および主要ウォールストリート機関が暗号資産を抑制から支援へと方針転換した理由を疑問に思うでしょう。その答えはドルのグローバル地位の維持・強化にあり、この転換は米国における暗号資産への規制姿勢の四段階(下表参照)に反映されています。
上記表を分析すると、以下の三つの解釈が得られます:
第一段階の抑制は、第二段階で制度化された規制へと移行しました。その主因は中央銀行デジタル通貨(CBDC)路線が期待通りの成果を上げなかったためです。ビットコインのような分散型資産は抑制されず、むしろ規模を拡大し続けたため、規制当局は「抑えるより整備する」方が有益であると認識。2021~2024年に導入された取引所ライセンス制度やマネーロンダリング防止要件など、ライセンス・開示義務に基づく規制枠組み構築へと舵を切りました。
真の転換点は第三段階に現れました。米国規制当局は、ドル安定コインの市場シェアが90%を超えたことに気づきました。これは、ドルの実際の世界実物貿易決済シェア(約40~50%と推定)を大きく上回る数字です。つまり、安定コインはデジタル世界において最も浸透力・拡散速度に優れたドル流通手段となり、この発見が規制姿勢を「暗号資産の阻止」から「積極的活用」へと根本的に逆転させました。2025年の安定コイン法(GENIUS法)制定やその後のSECによるトークン化証券取引承認は、この転換の具体的表れです。
第四段階は現在進行中で、論理はさらに先に進んでいます。安定コイン自体は単なる媒体に過ぎず、長期的な真の価値はそれに対応するドル資産にあります。暗号チャネルがドルのグローバル展開を効率的に実現できることが実証された以上、米国機関は同様のチャネルを用いて米国株式・債券を海外へ展開することを自然に検討します。これが後にロビンフッドとサークルの戦略的道筋を分析する際の鍵となる背景です。一方は資産側に、他方は資金調達側に焦点を当てますが、両者とも最終的には同一の戦略目標に奉仕します。
2.2 オンチェーン金融:ドル覇権の最も強力な具現化
ドル覇権の確立は本質的にドルおよびドル資産のグローバル化であり、これに対応してオンチェーン金融には二つの道があります。資金調達側は米国債を裏付け資産とし、ドル安定コインの形でドルそのものを運び、資産側は米国株式に焦点を当て、民間信用・社債など実体企業向け融資ツールへと拡大し、トークン化株式の形でドル資産を運びます。
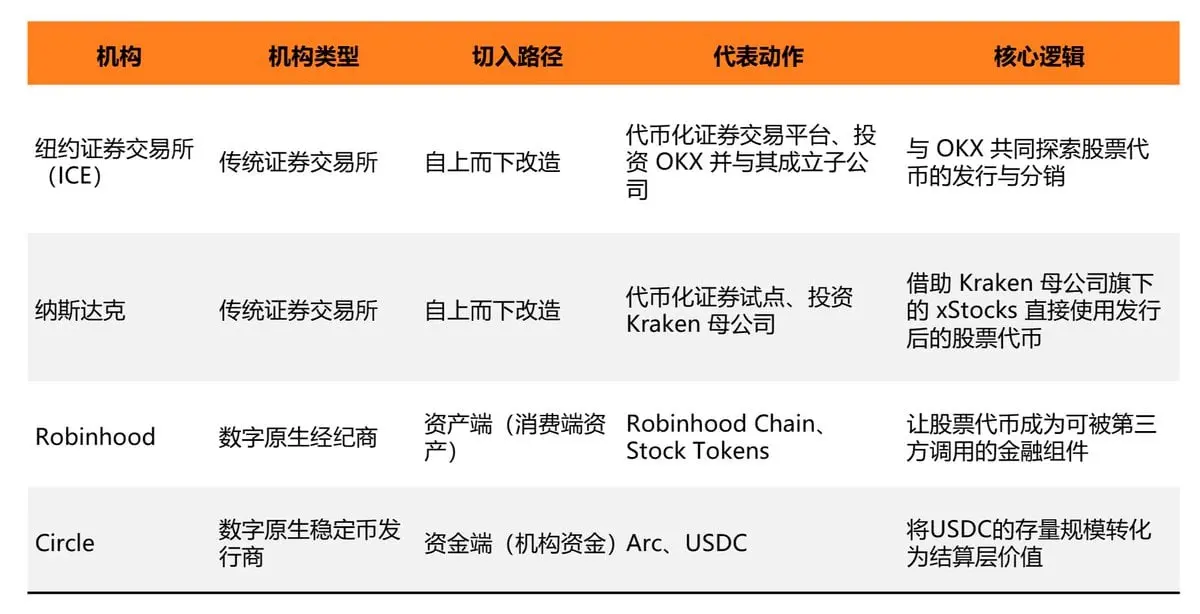
ニューヨーク証券取引所(NYSE)とNASDAQが伝統的取引所の上位から下位へのブロックチェーン変革を象徴するなら、ロビンフッドとサークルは、それぞれ資産側と資金調達側から出発したデジタルネイティブ金融企業を代表し、最終的には同一の戦略的目標へ向かっている。
『IPOはチェーン上に移行する』——Binance創設者CZ氏
本稿では、米国株式のトークン化を代表するロビンフッドと、ドル安定コインを規制対応で発行するサークルを研究対象として選定した。両社は最近自社パブリックチェーンを立ち上げ、業界で広範な議論を巻き起こしており、本文の第4節および第5節でそれぞれ分析する。
III.ロビンフッド:株式が代表する資産サイド
3.1 株式トークン発行状況:ヘッド集中効果
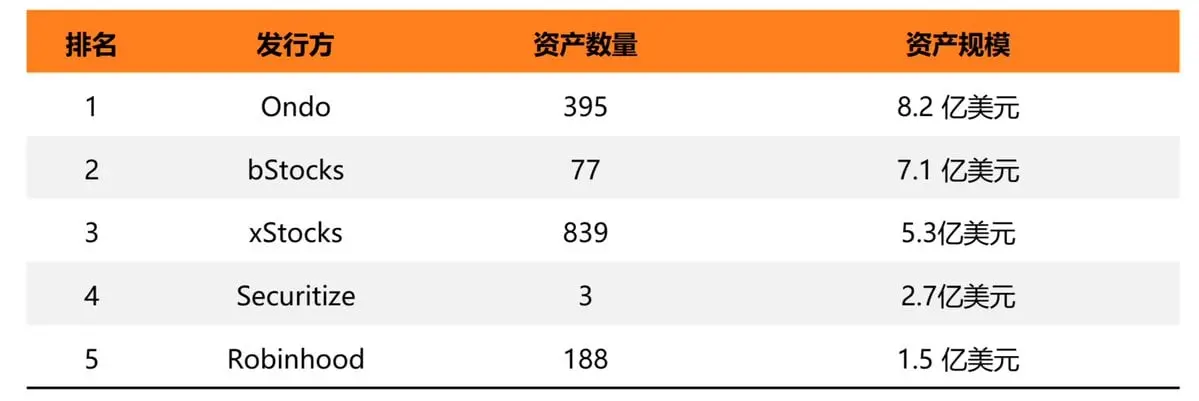
株式トークンの実現可能性は業界で既に実証済みである。RWA.xyzのデータによると、2026年9月17日時点で、ネットワーク全体の株式トークン流通額は28億2,000万ドルに達し、30日間で13.1%増加。保有アドレス数は363万件で、前月比125.34%増加した。このデータは、株式トークン発行能力がもはや業界の障壁ではなく、資産源を持つ適格機関であれば誰でもトークン化を実現可能であることを示している。
発行者視点では、市場には明確なヘッド集中が形成されている:Ondo、bStocks、xStocks、Securitizeの4社が合計23億ドル超を占め、ネットワーク全体の株式トークン流通額の80%以上を占める。ロビンフッドは5位で、188銘柄・約1億5,000万ドル規模である。トップ発行者の戦略も異なり、一部は銘柄数で、他は単一大型資産で成功している。この状況は、業界競争の焦点が「発行可能か」から「発行後の活用方法」へと移行したことを意味し、今後の章で重点分析する。
3.2 ロビンフッド:クローズド製品からオープン契約へ
ロビンフッドは2025年6月30日に欧州で株式トークンを開始し、EUおよび欧州経済領域30カ国へ拡大、4億人のユーザーをカバーした。トークンは当初Arbitrum上で発行され、ユーザーは手数料ゼロ、配当受領、24時間/週5日の取引を享受でき、200以上の米国株式およびETFをカバーした。しかし当時は完全にロビンフッドアプリ内に閉じており、通常の証券口座とのユーザーエクスペリエンスに本質的な差はなかった。
真の転換点は2026年7月1日、ロビンフッドチェーンのメインネット稼働と同時に訪れた。株式トークンは標準ERC-20コントラクトへ移行し、各資産には独立したChainlink価格フィードが付与された。これにより、第三者開発者がこれらのトークンをウォレット、DEX、貸付市場に直接統合可能となり、ロビンフッドの関与が不要となった。
共同創業者Vlad Tenev氏は8月初旬の公開インタビューで、チェーンが稼働開始後数週間で取引高100億ドルを記録し、過去のどのパブリックチェーンよりも速く1億トランザクションを処理したと明らかにした。
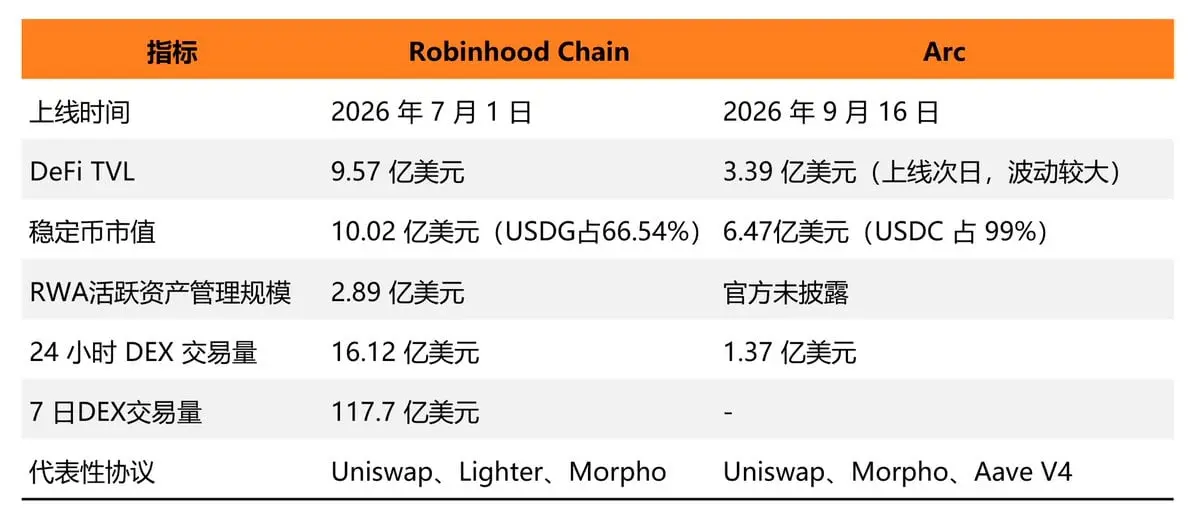
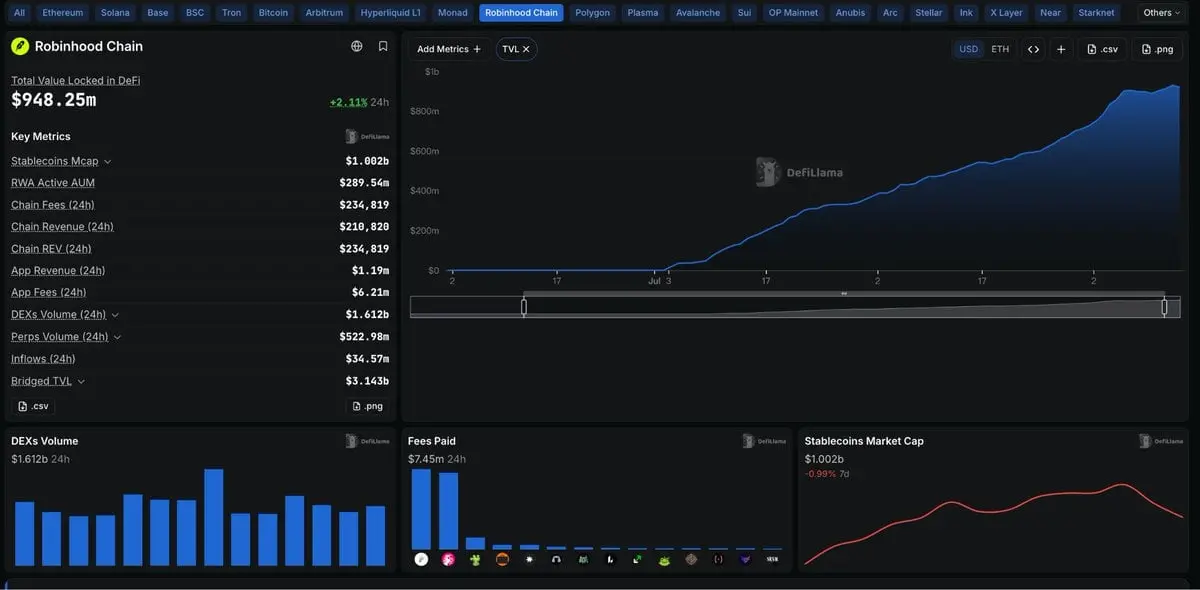
DefiLlamaのデータによると、メインネット稼働から2か月後の9月17日時点で、オンチェーン総ロックアップ金額(TVL)は9億5,700万ドル、24時間DEX取引高は16億1,200万ドル、ペリペタル取引高は5億2,300万ドルに達した。
この変革の核心は、ロビンフッドが資産活用シナリオに対する完全な支配権を自ら放棄し、代わりに標準化されたコントラクトインターフェースを競争優位性の源泉と位置付けた点にある。これにより株式トークンは自社プラットフォーム専用の取引対象から、あらゆる第三者コントラクトが呼び出せる金融コンポーネントへと進化し、第6節で論じるミームトークン連携メカニズムの技術的前提にもなっている。
3.3 ロビンフッドチェーンの核となる優位性
ロビンフッドチェーンの独自性は、その立ち上げ後に生じた大きな話題性のみならず、他のパブリックチェーンが到底及ばない株式トークン化分野における蓄積資源——既存資産・流通チャネル、標準設定権、オープンインフラとしてのポジショニング——にもある。
第一に資産・チャネル優位性である。ロビンフッド自身が米国株式資産を保有し、証券仲介における長年のコンプライアンス・運用経験を持ち、既に株式トークン化の技術的パスを確立済みであるため、信託銀行や第三者発行者を新たに探す必要がない。さらに重要なのは、ユーザーと流通チャネルを既に備えている点であり、数千万件の証券口座自体が即時利用可能な冷スタートトラフィックであり、これはほとんどの新規パブリックチェーンが初期段階で全く持ち得ない条件である。
第二に標準設定権である。ロビンフッドはSuperstateと協力し、オンチェーン企業行動(配当・株式分割等)の取り扱いを規定するERC-8056標準を提案し、これはイーサリアム改善提案(EIP)インデックスに採択された。標準を先駆けて策定した者は、後続参入者に追随を強いる可能性が高く、単なる先行者規模に頼るよりも回避困難な技術的発言権の優位性を有している。
第三に、オープンインフラストラクチャの位置付けである。ロビンフッド・チェーンは株式のブロックチェーン移行にとどまらず、株式トークンを第三者契約が直接呼び出せる標準化されたコンポーネントとした。使用シナリオへの完全なコントロールを放棄することで、より広範な開発者参加による拡張スピードを獲得した。すでにUniswapがこのチェーンにおける主要取引量を担っている。
従来、株式トークンは閉じた独自アプリに限定されていたが、その閉じたプロダクトからオープンインフラストラクチャへの転換こそが、ロビンフッドが推進する株式トークン化の核心的価値である。これにより株式は金融デリバティブに類似した「呼び出し可能」属性を備え、チェーン上の任意のコントラクトから自由に呼び出せる金融コンポーネントとなる。
4. サークル:ステーブルコインからオンチェーン決済インフラへ
4.1 サークルのステーブルコイン・チェーン「アーク」
サークルは資金サイドからのアプローチを選択した。2026年9月16日、アーク本番ネットワークが正式にローンチし、USDCが直接ガスとして利用可能となり、サブ秒間の決定論的決済を実現した。検証ノードには資産運用・清算・支払い・銀行業界など多様な分野の11機関が参加(機関一覧は表5.2参照)。ローンチ当日から主要貸付プロトコルおよび現物取引プラットフォームが既に統合され、複数のトークン化マネーマーケットファンドが直接取引または担保として利用可能となった。また、サークルのStableFX(ステーブルコイン為替マッチングシステム)は同時期に10種類以上のローカルステーブルコインを統合し、24時間365日のクロスカレント為替決済機能を提供した。
この戦略は、従来の機関が取引所への投資や自社マッチングエンジン構築を行う手法とは異なる。サークルは、グローバル流通額が740億ドルを超えるUSDCの既存優位性を活かし、既存資金をリアルなオンチェーン金融活動へと変換することを目指している。そのため、アークは新規パブリックチェーンが通常採用する「アプリケーションの段階的浸透」を待つことなく、初日から資産・貸付・取引プロトコル全セットを統合した。
参考リンク: http://rwa.xyz/
4.2 役割分担:検証ノード、貸付プロトコル、流動性市場
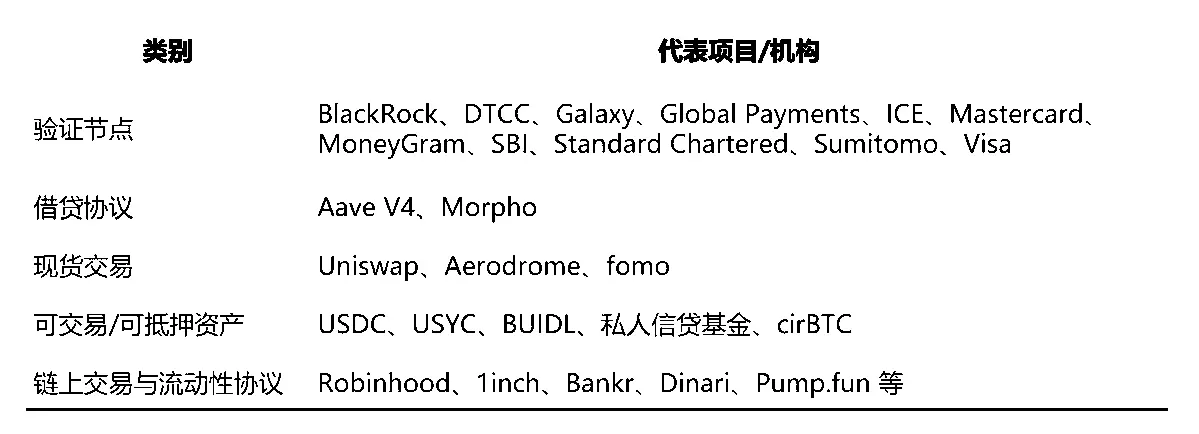
アークのローンチ当日、明確な役割分担が確立された:検証ノードは基盤セキュリティとコンプライアンスを担当、貸付プロトコルはレバレッジ・与信サービスを提供、現物取引は流動性を処理、ステーブルコインおよびトークン化ファンドは取引・担保可能な資産層を構成する。この分業体制は本番ネットワーク初日から既に整っており、サークルがプロトコル統合において十分な準備をしていたことを示す。
検証ノードの構成には銀行・決済ネットワーク・資産運用・格付機関など多様な主体が含まれており、マイナーまたはステーカーに依存する大多数のパブリックチェーンの検証構造とは明確に異なる。これは、アークが当初から小売トレーダー向けではなく、機関顧客向けインフラとして設計されたことを示している。
4.3 資産サイドと資金サイドの収斂トレンド
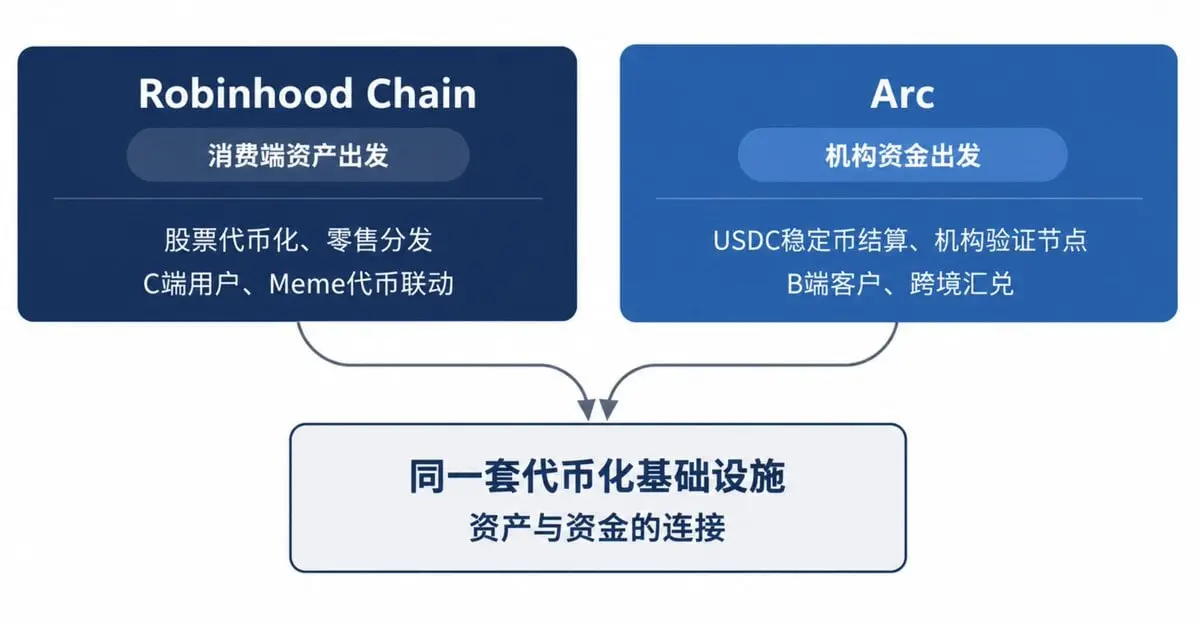
ロビンフッドとサークルは出発点が異なる:前者は消費者向け資産(Cサイド)、後者は機関資金(Bサイド)からアプローチする。しかし両者が最終的に解決しようとする課題は同一であり、もともと独立して運営される資産と資金を、同一のトークン化インフラで接続することである。
アークローンチ時の公式リストでは、サークルがロビンフッドおよび他のオンチェーン取引プロトコルを同一カテゴリーに分類しており、この判断を直接反映している。現時点では両者の具体的な共同製品は公表されていないが、この分類配置だけで、資産サイドと資金サイドが同一インフラへ収斂しつつあることが十分に読み取れる。
この収斂トレンドは、第6節で議論する課題も説明する:株式トークンとメメトークンといった異種資産が同一決済ルールに統合される際、取引所および資金レイヤー企業はアプリケーション間相互運用性を実現するために、統一されたオープンコントラクト標準の下で運用される必要がある。アークの分業体制は、このトレンドをインフラレベルで具体化したものである。
5. メメトークンの価値再評価:投機的資産から流動性導入口へ
前2節では伝統的金融資産のチェーン上移行について論じた。本節では逆方向の現象、すなわちオンチェーン原生の投機的資産が、伝統的金融資産に対して実質的な逆向きの引力を及ぼし始めていることを論じる。
5.1 従来の位置付け:基本的価値のない投機的資産
ミームトークン(俗称「シットコイン」)は、特殊な資産クラスとしてしばしば批判される。キャッシュフローを生まない、基本的価値が不明瞭であり、価格は完全にコミュニティの感情と資金の継手(リレー)によって左右される零和ゲームである。過去のサイクルでは、その価格変動は特定の物語やソーシャルメディアのトレンドと密接に連動しており、マクロ流動性や実体経済データとはほぼ無関係であった。そのため、分析機関は長年にわたり、これらをファンダメンタルズ分析の対象から除外してきた。
業界でミームトークンについて議論する際、その娯楽性・投機性が主眼となり、実体経済と本格的に結びつく資産クラスとして扱われることは稀であった。しかし、ロビンフッド・チェーンのローンチを契機に、この認識が変わり始めた。
5.2 結合メカニズム:ミームトークンと株式トークンの連携設計
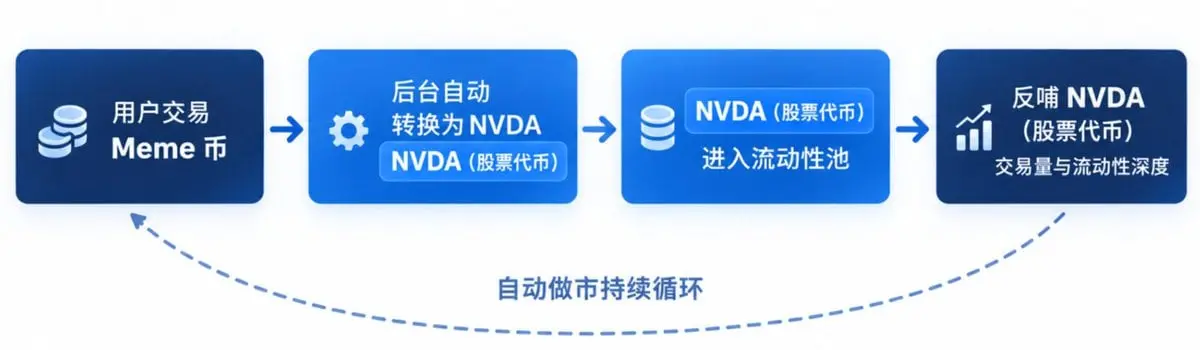
ロビンフッド・チェーンのローンチ後、ミームトークンを株式トークンと直接連携させたオンチェーン取引製品が複数登場した。代表的な事例は、トークン発行プラットフォームLong.xyzが導入したミームトークン$AI(Artificial Inu)である。これはNVIDIA社の株式トークン$NVDAと直接ペアリングされ、AIトークンのすべての取引はバックグラウンドでまず$NVDAへ換算されたうえで流動性プールへと投入される。オンチェーンデータによると、ある時点で$NVDA流通総数の20%以上が$AIトークンの流動性プールにロックされ、自動市場メーカー(AMM)運用に供されていた。
ミームコインと株式のペアリングに加え、ロビンフッド・チェーン初期に急騰した人気ミームコイン(例:$CashCat)は、コミュニティに大きな注目と流入をもたらした。この現象自体は持続可能性に乏しく、典型的な資金ゲームではあるが、客観的な結果として、従来株式トークンとは無関係だった大量の投機資金がこれらのミームプロジェクトを経由してロビンフッド・チェーンへ導入され、ペアリングメカニズムを通じて再び株式トークン取引市場へと還流した。
このメカニズムの共通点は、フロントエンドでの取引対象が投機的資産である一方、バックエンドでの決済対象が実在する証券トークンであり、価格伝達は自動市場メーカー(AMM)によって実現されることにある。従来ノイズ取引と見なされていた資金流が、構造的に実資産へと向かうよう誘導されるようになった。ミームトークンはトラフィック獲得を担い、株式トークンは資金吸収を担い、双方がこれまで設計されてこなかった新たな資金循環ループを形成している。
5.3 実証データ:取引量の双方向伝達効果
オンチェーン手数料データは、この連携効果を直接裏付ける証拠となる。2026年9月1日、ロビンフッド・チェーンの1日のオンチェーン手数料は375万ドルに達し、当該日のイーサリアム・メインネットおよびBaseチェーンの合計手数料を上回り、当時の歴史的最高額を記録した。さらに9月4日には604万ドルに達し、ローンチ以来の新高を更新した。これは主にLong.xyzやPonsなどのトークン発行プラットフォームにおけるミームトークン取引によるものである。独立系オンチェーンデータ分析企業Bitqueryの調査によれば、7月のネットワークローンチ以降、9月8日時点で累計手数料は3,800万ドルを超えており、その約70%が8月24日以降、約90%がネットワーク内に留保されている。
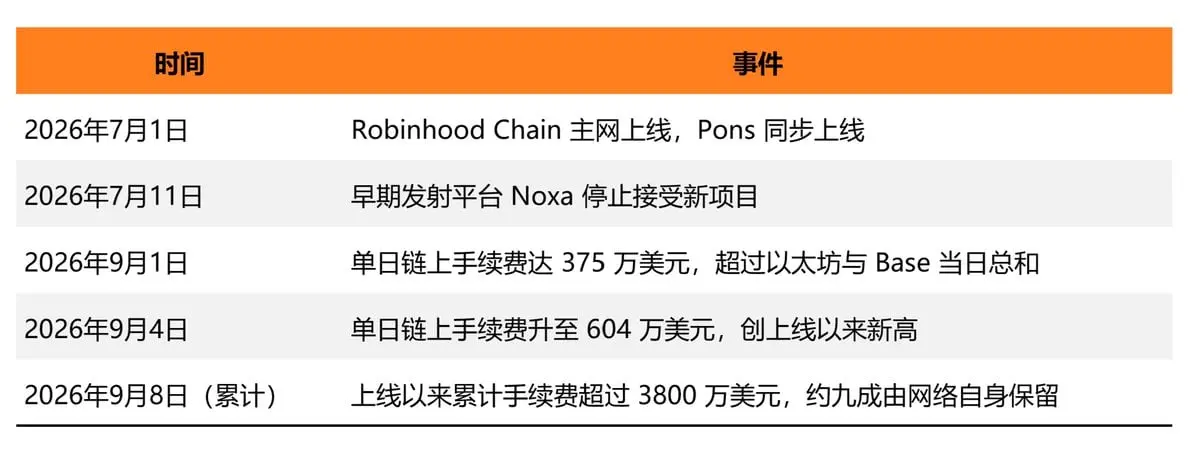
時系列的に見ても、オンチェーン手数料データは連日高水準を維持しており、この連携メカニズムには一定の持続可能性があることが示唆される。
5.4 意義評価:投機資金の機能的転換
これ以前、オンチェーン投機資金と伝統的金融資産の間に実質的な接点はほとんど存在しなかった。投機家はミームトークンを取引し、投資家は株式を保有しており、両市場は独立して運営されていた。しかし今や、ミームトークンはその必要性を確立し、リアル資産へのトラフィック・資金誘導の入り口へと機能転換を遂げている。ロビンフッドにとって、ミームトークンの高頻度取引は間接的に株式トークンの取引量およびオンチェーン手数料収入を押し上げた。業界全体にとっては、オンチェーンの投機的センチメントが伝統的金融資産の実取引量へと変換可能であることを、具体的なデータで初めて実証できた画期的な事例である。
このメカニズムはその後、BNBチェーンでも同様の動きが見られた。2026年9月8日、バイナンス創設者である趙長鵬(CZ)氏がSNSで「IPOがオンチェーンへ移行する」と投稿した。
「🚨 本日:米証券取引委員会(SEC)は、トークン化証券取引所に対し、『証券取引法』における『取引所』の定義から一時的かつ条件付きで免除する命令を発出した。これにより、革新的な許諾型自動市場メーカーを用いたトークン化NMS株式の取引が可能となる」出典:米国証券取引委員会(SEC)
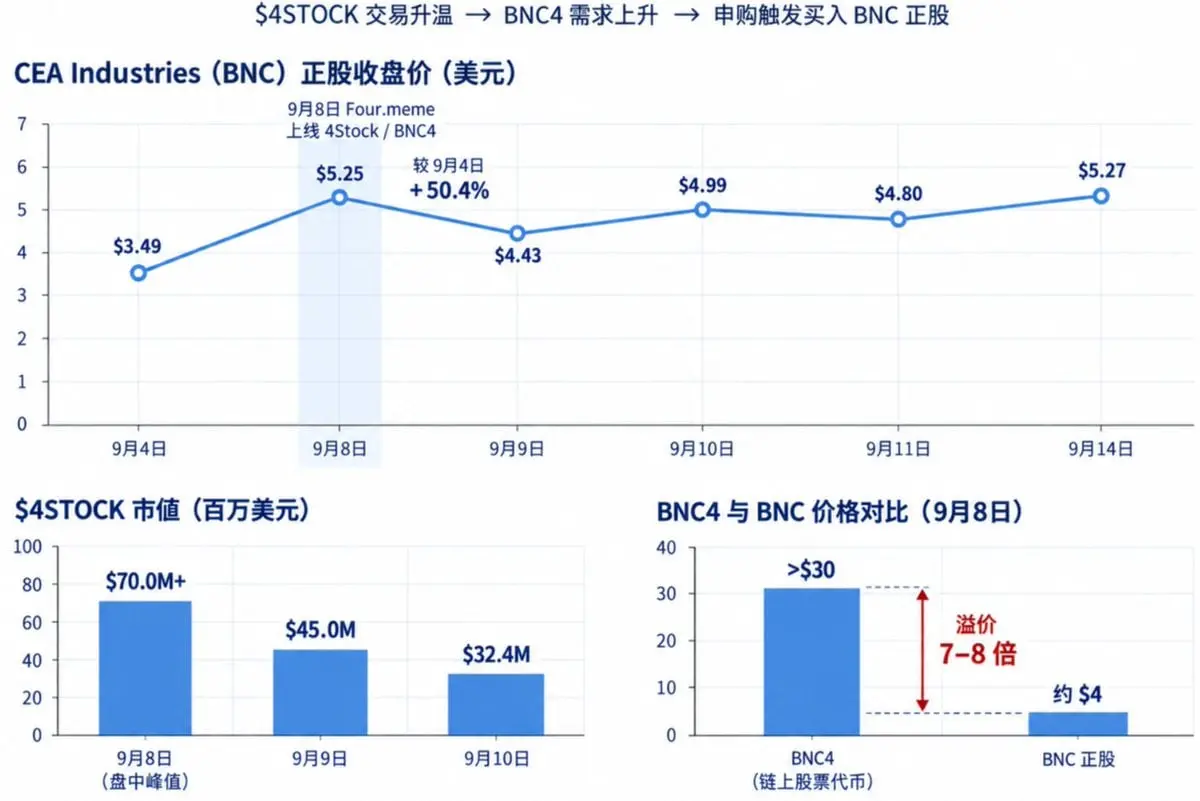
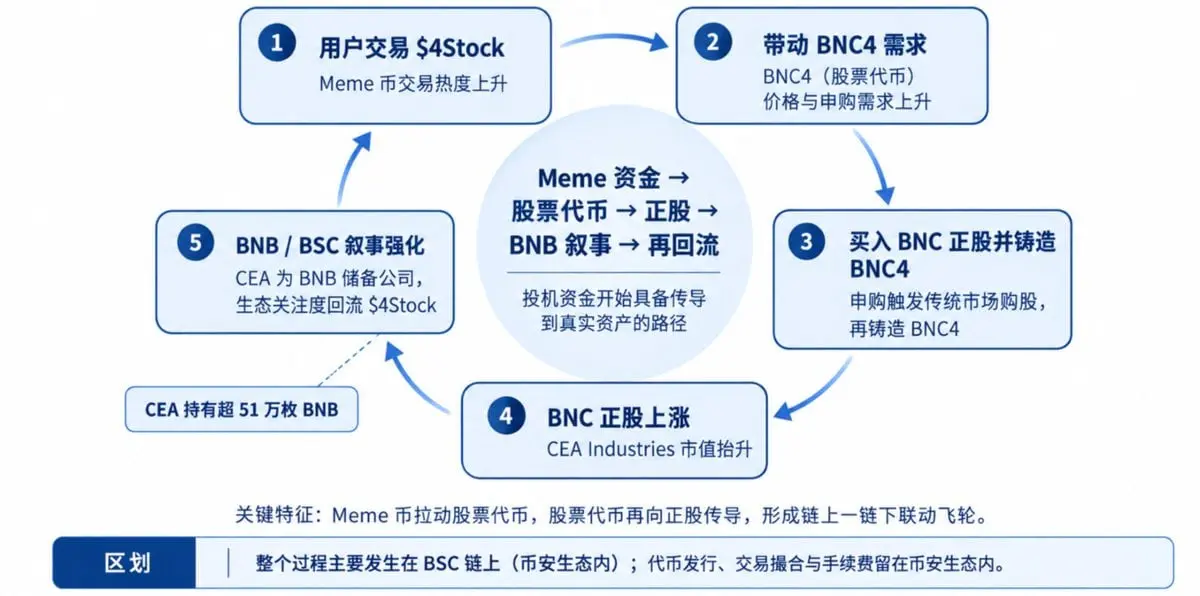
BNBチェーン上のミームトークン発行プラットフォームFour.memeは、直ちに「4Stock」という新フレームワークを立ち上げた。まずナスダック上場企業CEA Industries(銘柄コード:BNC)と1:1でペッグされたトークン$BNC4を発行し、その後$BNC4を基盤としてミームトークン$4Stockを発行した。
このモデルは、ロビンフッド・チェーンにおける$AIと$NVDAのペアリングロジックと類似しているが、CEA IndustriesはBNB保有を主業務とする空殻企業であり、保有BNBは51万トークンを超える。ローンチ後3時間以内に$4Stockの時価総額は一時的に9,000万ドルに達し、同時に$BNC4の価格は一時的に30ドルを突破(当該株式の実際の株価は約4ドル)し、7~8倍のプレミアムが発生した。また、CEA Industriesの株価は当日の前場取引で80%以上上昇した後、一旦下落したものの、前営業日比で50%以上の上昇で終値を迎えた。ウォールストリートはまさに「ミームコインがリアル株式を実際に駆動できる」ことを目の当たりにした。
このメカニズムは自己強化型のサイクルを形成している:ミームコインが株式トークンを牽引し、株式トークンが基礎となる株式を牽引し、その基礎資産がBNBそのものであるため、上昇圧力が同一チェーン上を逆向きに伝播する。トークン発行から取引マッチング、手数料決済までの全プロセスはBNBチェーン内で完結し、取引手数料もこのシステム内に留保される。
マイクロストラテジー社のDAT(Bitcoin Asset Tokenization)モデルのように、市場影響力を活用してビットコイン保有を継続的に増やす方式とは異なり、このメカニズムは基礎資産購入のための追加資金を一切要さない。取引自体によって生じる価格連動のみで、チェーン上の各要素の評価を高めることができる。ゆえに、従来のDATモデルよりも懸念すべき性質を持つ。
このような連携は、投機的資産と実物資産が無関係であるという従来の認識を覆し、現行のオンチェーン金融発展における最も直感に反する現象の一つとなっている。すなわち、本質的価値を持たない投機的資産が、メカニズム設計を通じて実際の経済機能を獲得するという現象である。
当然、この種の連携には著しい価格発見の歪みが伴う。$BNC4の原株に対するプレミアムには、迅速な是正を可能にする裁定メカニズムが欠如しており、これは現時点のオンチェーン株式トークン市場が流動性深さ・価格効率性において依然として重大な課題を抱えていることを示している。そのため、此类の取引への参加には慎重さが求められる。
## 6. オンチェーン金融の業界動向と今後の展望
6.1 暗号資産の位置付け変化:発行から活用へ
観察されるトレンドの一つは、オンチェーンで利用可能な資産の供給が比較的十分であり、業界が新たなトークンの継続的発行に依存して注目を集める必要がなくなった点である。「トークン発行→投機的盛り上げ→上場」の旧来のロジックはもはや機能しなくなっている。
オンチェーン金融の台頭に伴い、業界の焦点は資産発行からインフラ構築へと移り、既存資産の活用を中心とした伝統的金融へのオンチェーンサービス提供へとシフトしている。パブリックチェーンは基盤的通信路・サービスツールに近い役割を担い始め、今後の方向性は高品質なドル建て資産の受け入れと、米証券取引委員会(SEC)の規制要件を満たすサービス提供(例:トークン保有者に原株株主と同等の配当・議決権の付与)へと向かう。
6.2 メームトークンの機能化と株式トークンの再定位
メームトークンはこれまで単なる資金消費材と見なされてきたが、ロビンフッドチェーンの事例は、合理的な連携メカニズムを設計すれば、その取引人気を直接実物資産の取引量・手数料収入へ転換可能であることを示している。
この発見により、「メームトークンのトラフィックを実物資産へ誘導する方法」を独立した製品領域として捉え、資産連携メカニズム設計を専門とするチームの登場が予想される。これは従来のトークン発行の枠組みを越え、自動マーケットメイキングアルゴリズム、クロスアセット価格モデル、リスク管理パラメータ設定など、金融工学的能力を要する領域であり、単なるコミュニティ運営を超えるものである。
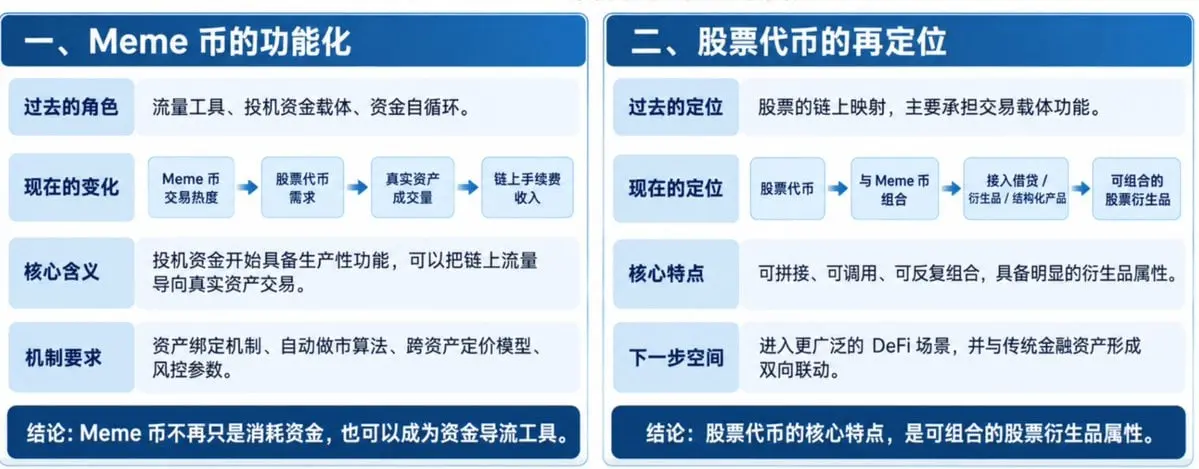
この発見は新たな観察視点も開く:株式トークンはメームトークンとの結合により、金融派生商品に類似した属性を獲得し、その核となる特徴は、オンチェーン上で反復的に組み合わせ・自由に呼び出せることにある。現状では株式トークンとメームトークンの結合のみが検証済みだが、さらに貸付、派生取引、構造化商品などのDeFi活用と統合されれば、株式資産自体の「組み合わせ可能性」が次期の核心的価値主張となる可能性がある。
これによりより根本的な問いが浮かび上がる:組み合わせ可能な派生商品として、株式トークンを広範なDeFiシナリオにどのように導入し、伝統的金融資産と双方向連携を築くか? この問いへの回答が、次期における株式トークンの到達可能な価値境界を決定づける。
6.3 コイン・株式DAT企業の変革経路
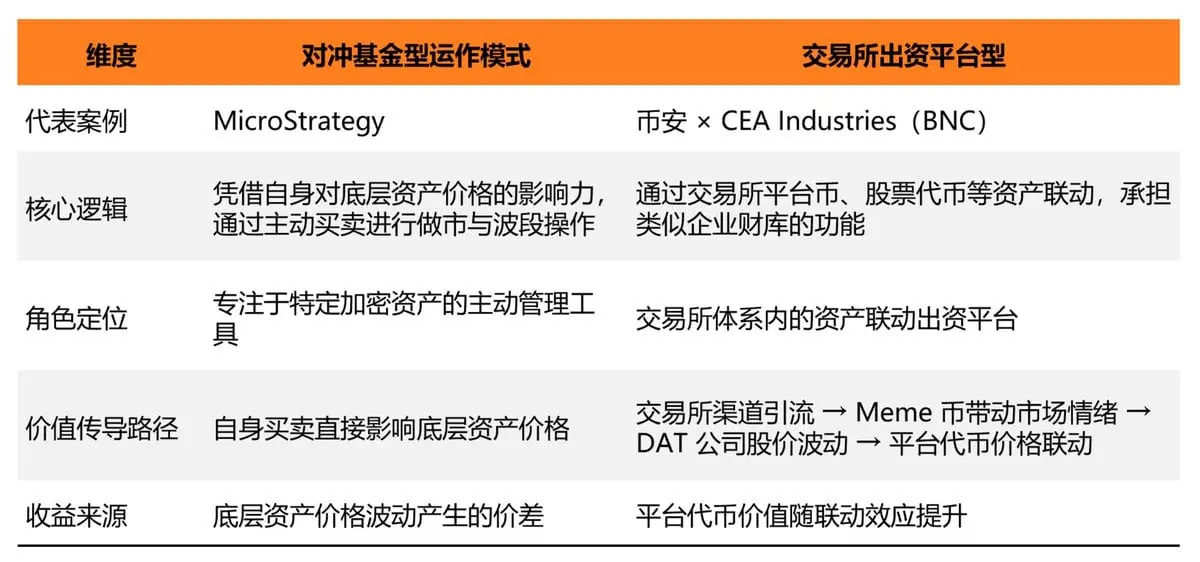
マイクロストラテジー社がビットコイン保有分の一部売却を発表し、バイナンスシステム内でのコイン・株式連携事例が示されたことから、デジタル資産財務(DAT)企業グループは明確に分かれた二つの変革経路に直面している。
ヘッジファンド型運用モデル:マイクロストラテジー社のように、原資産価格への影響力を活かし、マーケットメイキングや買安売り高を展開し、特定暗号資産に焦点を当てた能動的管理ツールへと企業を転換。
取引所内の資金調達プラットフォーム:取引所プラットフォームトークン・株式トークン等を連携させ、取引所システム内における企業財務部門のような役割を担う。バイナンス社とCEA Industries(BNC)の連携は、この経路の初期事例である。すなわち、取引所がエントリーチャネルとなり、メームコインで市場感情を牽引し、基盤DAT企業の株価パフォーマンスを向上させ、結果としてプラットフォームトークン価格に影響を与える。
上記2経路以外に明確なポジショニングを持たない中小DAT企業は、今後大きな生存圧力に直面する。
6.4 パブリックチェーンの暗号資産機関に対する戦略的価値がますます顕著になる
パブリックチェーンは、機関インフラの核となる構成要素になりつつある。機関が業務を遂行する際に第三者のパブリックチェーンにのみ依存する場合、トランザクション手数料やネットワーク利用料は継続的にパブリックチェーン運営者へ流出する。自社のパブリックチェーンを真正に効果的に運用することでこそ、この価値の一部を自社システム内に留めることができる。
Circleは手数料・収益を自社システム内に最大限留保するためArcを構築し、Robinhoodは内部株式トークン化を推進し基盤決済の主導権を確保するため自社パブリックチェーンを構築した。またBinanceのBNB Chainは、Four.memeなどの第三者ローンチプラットフォームを通じてプラットフォームトークンとメメトークンを接続する重要なチャネルとなっている。これら3者がパブリックチェーンの構築または深層連携を選択した根本的理由である。
6.5 今後の焦点:資産と資金をつなぐ接続レイヤー
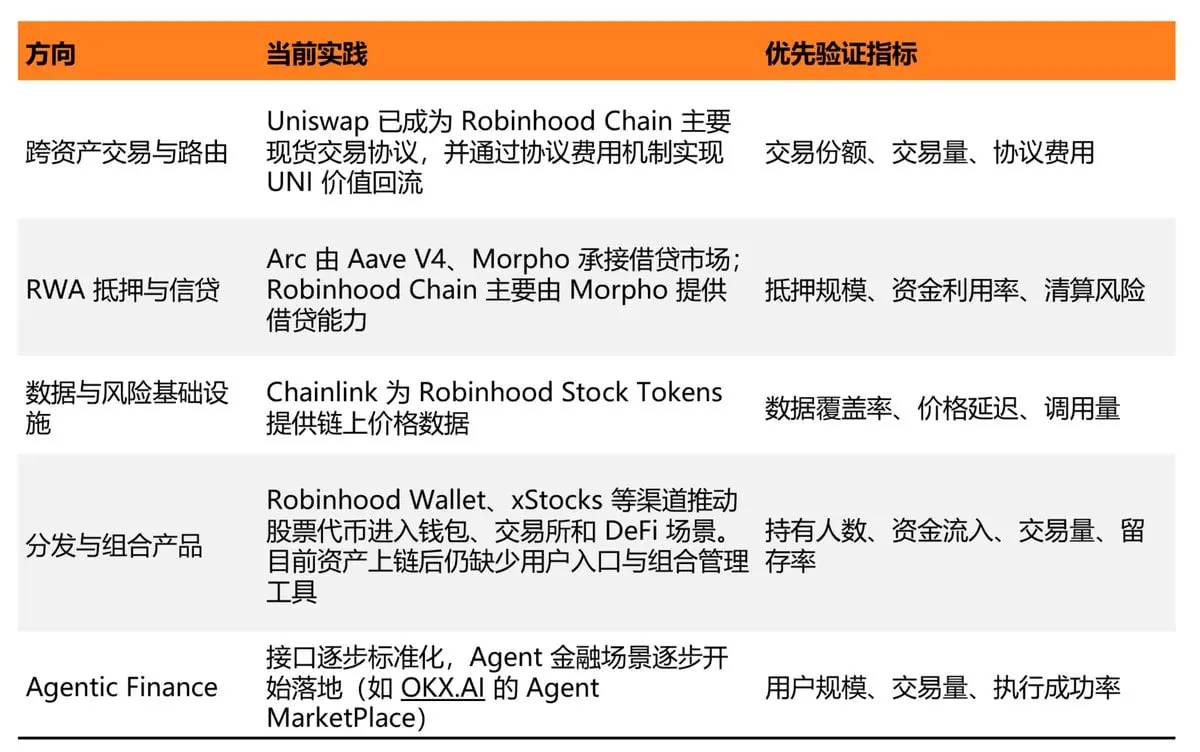
真に投資可能なセグメントは資産と資金の交差点に存在するが、現状では成熟したソリューションが不足している。この接続課題を最初に解決するチームが、今回の産業的配当の最も確実な部分を獲得できる可能性が高い。
前述の方向性のうち、クロスアセット流動性ルーティングは現在、強い実際の収益化能力を持つ分野であり、Uniswapの最近の業績は分析可能な具体例である。
Robinhood ChainおよびArcの立ち上げ後、現物取引量が急増する中、Uniswapは両チェーンにおける現物取引シェアの大半を獲得した。2026年9月上旬のある1日の取引において、Robinhood Chain全体の取引高約13億ドルの大部分を占めた。この役割変化はトークン価格にも直接反映され、2026年8月中旬から9月上旬にかけてUNI価格は約3ドルから7ドル超へと100%以上上昇した。
この事例は、トークン化資産の発行機関や自社パブリックチェーン構築機関だけが恩恵を受けるわけではないことを示している。クロスアセット流動性の入り口を支配し、プロトコル層で価値捕獲メカニズムを確立したプロジェクトも、取引量の構造的成長から検証可能な利益を得られる。これは特に研究・追跡に値する。
### 結論
2026年通年の出来事を俯瞰すると、同様の結論に至る:オンチェーン金融は概念段階を脱し、米証取委(SEC)、ニューヨーク証券取引所、ナスダック、Robinhood、Circleが牽引する実質的な実装段階に入った。この変革の原動力は、米ドルおよびドル資産のグローバル化に際して、資金調達側と資産側の双方が同時に整備される必要があるという要請である。CircleとRobinhoodはそれぞれ異なる道を選択し、自社構築パブリックチェーンを通じて取引手数料・手数料を自社システム内に留保した。
このロジックにおいて、株式トークンとメメコインはそれぞれ役割転換を完了した。株式トークンは、自社プラットフォーム内でのみ取引可能な閉じた種別から、あらゆるコントラクトが呼び出せる金融コンポーネントへと進化し、デリバティブに類似した組み合わせ可能特性を有するようになった。これは最も直感に反するが、本サイクルで最も注目に値する変数である。一方、メメコインはこの組み合わせ可能性を活かし、Robinhood ChainおよびBNB Chain上で実在資産を引き込む具体的なメカニズムを確立した。$$AIと$$NVDA、$4STOCKとBNC4、ならびにCEA Industriesの基盤株式との連携により、投機的資金が初めて従来金融資産の実際の取引量へと変換された。
同時に、資産発行フェーズの価値は低下しており、資産と資金の接続こそが現時点でより確実なリターンをもたらす位置である。Uniswapが流動性ルーティングを獲得することでUNI価格を倍増させた事例は、この判断を既に検証済みである。RWA担保・信用、データ・リスクインフラ、エージェント型金融(Agentic Finance)はいずれも初期段階であり、接続課題を最初に解決する者が、今回の産業的配当の最も確実な部分を獲得する可能性が高い。
もちろんリスクも明確である:トークン化株式の二次市場流動性は薄く、メメトークンと株式トークンの連動による価格発見の歪みは、まだ裁定取引メカニズムによって是正されていない。規制枠組み自体も5年間の暫定免除という移行期にあり、長期的かつ安定した制度的整備は未だ形成されていない。こうした構造的変数が、今後のオンチェーン金融の到達点を決定づけるだろう。しかし、その方向性はすでに不可逆である。