a16zの最新レポート:テクノロジーはグローバル資本市場における「万能サイクル」に—VC資金の86%がAIに流入。AI投資が半導体・電力・防衛産業を再び市場の中心に押し上げ、ハードインフラが新たな注目株に
 Tapbit Wire
最近、a16z Growthチームが『State of Markets II』第2版を発表。2026年(少なくとも前半期)の市場状況を株式市場とテクノロジーの観点から分析し、今後の展望を提示
その核心は以下の通り:テクノロジーはもはや単一セクターではなく、資本市場における利益成長の「万能サイクル」;テクノロジー内部では、市場の注目がソフトウェアからハードウェア・インフラへと移行;GPU陳腐化説は現実により弱体化;ソフトウェア業界は終焉ではなく、「実証段階」に入った;AI採用はまだ初期段階
テクノロジーは「万能サイクル」となり、高成長・資本効率の良い代替選択肢に
同レポートの核心的見解は、テクノロジーが「小規模産業」から世界経済の主な原動力へと変貌した点にある。今日、あらゆる企業はある意味でテクノロジー企業であり、紙と鉛筆のみで運営されるビジネスを見つけるのは困難だ。テクノロジーは投資・研究開発・利益成長・マージン拡大を、他産業より強く牽引しており、最大・最収益・最高成長企業の多くはテクノロジー企業である
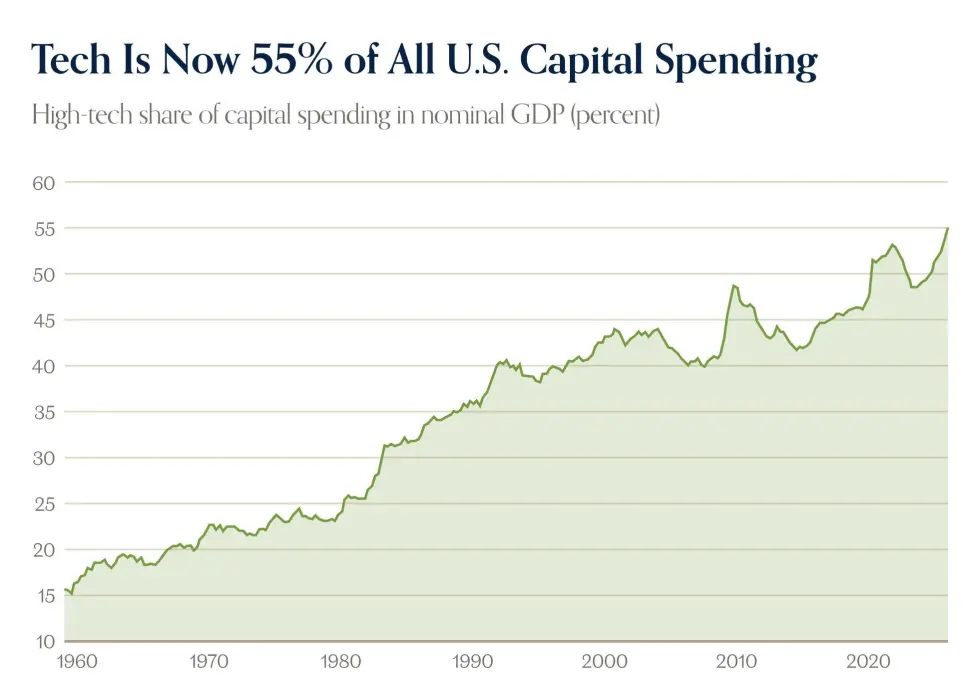
レポートは、グローバル金融危機後、テクノロジーが資本市場において真に台頭したと指摘。住宅市場崩壊と信用収縮後、慎重な投資家にとって、高成長・低資本要件の代替手段としてテクノロジーが提供された
さらに重要なのは、テクノロジーが内包する高い運用レバレッジだ。ターゲット市場は未だ飽和しておらず、ソフトウェアの限界コストはほぼゼロ。振り返れば、赤字のテクノロジー企業が高マージン企業へと成長する可能性を疑った者は、過去10年のトレンドを見逃したことになる
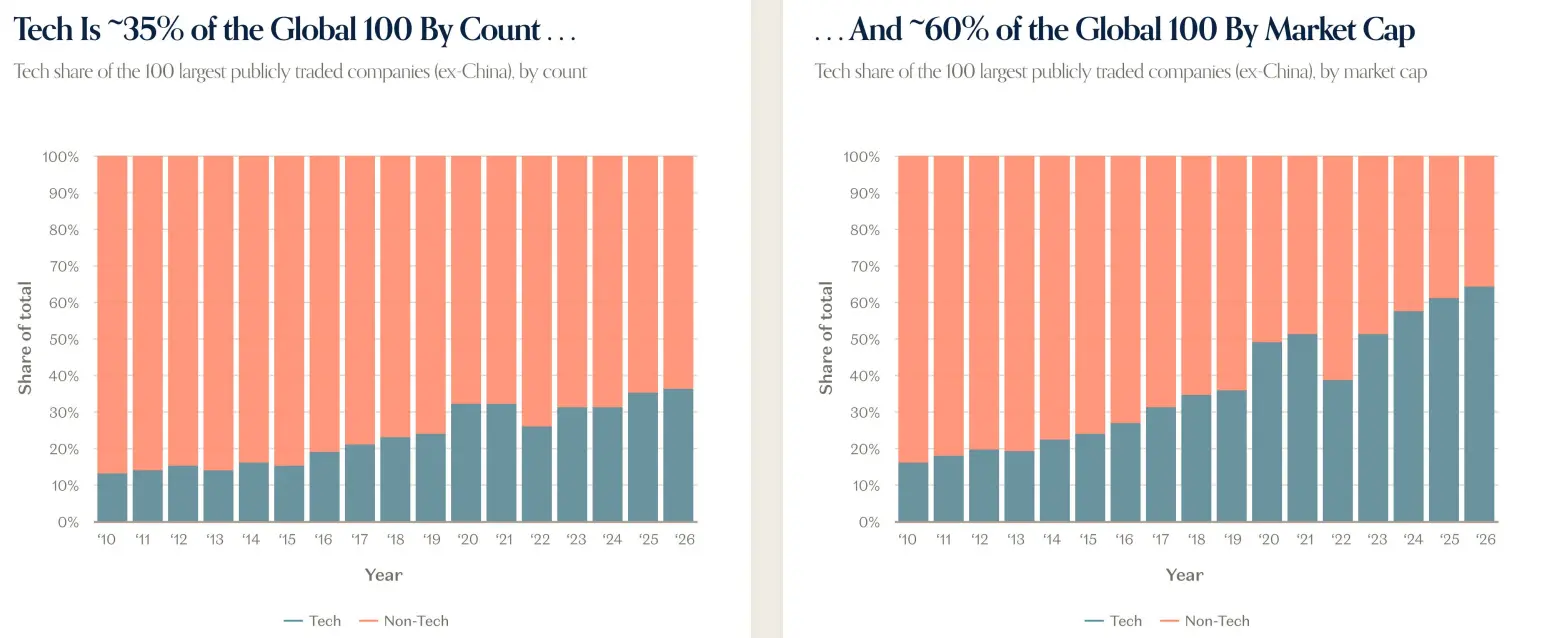
ソフトウェアは確かに世界を飲み込んだが、資本市場におけるテクノロジーの中心性はさらに高まった。テクノロジーの利益は持続的に複利成長しており、基数は低いものの、他のセクターと比較してその伸びは顕著だ。2023年以来、テクノロジーは事実上の利益成長ストーリーとなっている:2026年8月末時点で、S&P500全体の利益成長の約76%をテクノロジーが貢献
レポートは、テクノロジーを単なるセクターと呼ぶことはもはやできないと主張。かつては耐久財(住宅・食洗機・自動車など)が景気循環を定義していたが、現在はテクノロジーがそれを置き換えている。テクノロジーは至る所に存在し、「万能サイクル」となった
前回のテクノロジーサイクルではソフトウェアが主役だったが、今回はハードウェアが中心に
テクノロジーが「万能サイクル」となったことで、その内部構造も変化している
レポートによると、年次および長期のテーマは「ビット」から「アトム」へとシフトした。前回のテクノロジーサイクルではソフトウェアが主導し、現在はハードウェアが主役となった
AI開発は、従来成長が緩やかで周期的・資本集約的な半導体・電力・ネットワークなどの産業への需要急増を引き起こしている。この需要は、最大手テクノロジー企業の歴史的黒字によって大きく支えられており、ハイパースケールクラウドプロバイダーのフリーキャッシュフローが実質的に半導体企業のフリーキャッシュフローに転換されている。同時に、債務依存度も高まっている
しかし、それはAIだけではありません。グローバルなインフラ需要は数兆ドル規模で、防衛支出も増加中です。電力網は全分野の電化に応じており、製造業は再回帰し、ロボティクスや自動運転タクシーが目前に迫っています。
報告書によると、長年にわたりソフトウェアに比べて遅れていたハードウェアとインフラが、市場の注目を集めるようになったとのことです。パブリックおよびプライベート・エクイティが、コンピューティング、ストレージ、電力、ロボティクス、製造、防衛分野へ、数十年(あるいはそれ以上)ぶりの強度で投資しています。「原子(atoms)が戻ってきた」と報告書は述べています。
AIは世代を超えるプラットフォーム変革であり、前例のない大規模な資本支出を伴います
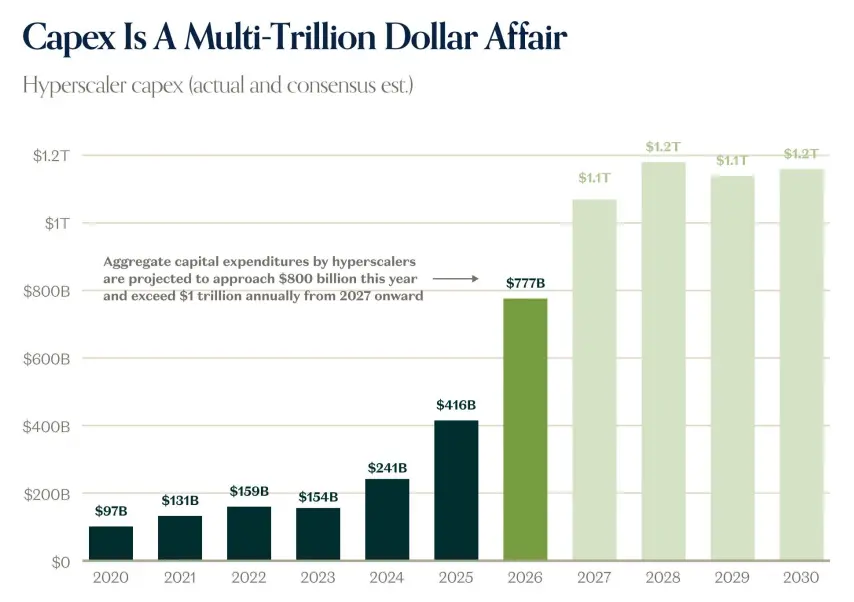
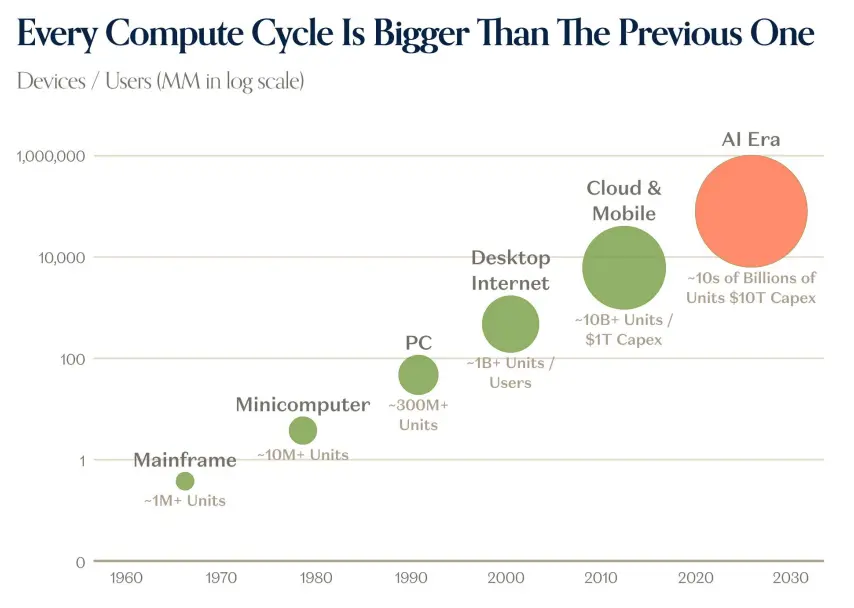
報告書はAIを「世代を超えるプラットフォーム変革」と位置付けます。ハイパースケール企業の資本支出は、2020年の約970億ドルから2024年には2410億ドル、2025年には4160億ドルへと増加し、2026年には7770億ドルに達すると予測されています。さらに2027年以降は年間1兆ドルを超える見込みです。報告書では、各コンピューティング周期が前回より規模が大きくなっており、メインフレーム、ミニコンピュータ、PC、デスクトップインターネット、クラウド・モバイルを経てAI時代へと進むにつれ、デバイス数・ユーザー数・資本支出額が1桁ずつ拡大していると指摘しています。
報告書は、資本支出の市場予測が一貫して低めに見積もられており、需要と価格が投資を押し上げ続けていると指摘しています。資本支出対GDP比率は、鉄道・石油・ガス・通信などの歴史的ピークに近づき、あるいはそれを上回りつつあります。ハイパースケール企業のフリーキャッシュフローは資本支出により吸収されており、この圧力は2028年頃まで続くと予測されています。キャッシュが完全に使われ尽くすにつれ、債務市場が介入し始めます:AI関連借入は2026年に大幅に増加し、借入期間も長期化しています。また、ハイパースケール企業のROIC(投下資本利益率)は現在、債務コストおよびWACCを上回っており、現時点では借入・投資が財務的に健全であると報告書は判断しています。
資本支出は実体経済にも波及しています。報告書によると、データセンター建設により建設・専門職領域で30万人以上の雇用が創出され、賃金プレミアムが発生しています。施設マネージャー、建設マネージャー、ネットワークエンジニアなどデータセンター関連職種の給与は、同様の非データセンター職種より高水準です。
資本支出は成果を上げ始めています
報告書は、AI収益の成長スピードと規模が前例のないほど急速であると述べています。OpenAIとAnthropicの合計ARR(年間 recurring 収益)は2024年第4四半期から急伸し、2026年第3四半期には約1500億ドルに達すると予測されています。報告書によれば、2026年の両社の収益規模は約1000億ドルで、公開ソフトウェア企業(ハイパースケール企業を除く)の約630億ドルを上回ります。クラウドの収益バックログは前年比で2倍となり、ハイパースケール企業のフリーキャッシュフローは2029~2030年にかけて大幅に回復すると予測されています。
報告書は、CoreWeave、Nebius、Applied Digitalといったネオクラウド企業が急成長しており、収益曲線が急峻であるとも述べています。GPUの減価償却・陳腐化懸念について、報告書は旧型GPUのレンタル価格および残存価値が崩落せず、むしろ安定または上昇傾向にあると指摘しています。B200、H200、H100、A100のレンタル価格および残存価値データがこの判断を裏付けています。
採用状況に関して、報告書はAIが依然として初期段階にあると判断しています。S&P 500企業の69%がリアルタイムAI導入を報告していますが、追跡可能な指標を公表しているのはわずか2%、個別に指標を分解・追跡している企業は0%です。企業のAI支出の潜在的余地は大きく、AI関連コストを理由に利用を制限している組織は20%のみであり、ほとんどの業界がAI支出の増加を予測しています。報告書によると、AI推論支出は現時点でS&P 500企業収益の約0.3%に過ぎませんが、クラウドは2年目でIT予算の約4%に達したため、AIのTAM(総市場規模)はIT予算を上回ると推定されます。消費者向けでは、有料AIサブスクリプションが2025年以降約5倍に拡大し、平均月額世帯支出も増加していますが、検索・レコメンドトラフィックは依然として小さいままです。
報告書はモバイルインターネットを例に挙げ、半導体が先陣を切り、次にインフラ、その後ソフトウェア・サービスが登場したと述べています。AI版でも同様の順序が現れる可能性があると報告書は予測しています。
GPU陳腐化説は過剰に誇張されている
ハードウェアおよび資本支出に直接関係するコンピューティングパワーの需給とGPUライフサイクルについて、報告書はコンピューティング需要が供給を依然として上回っていると指摘しています。以前から知られる「ベア(空売り)」勢は、GPUが3~4年で陳腐化し、これほど多額の投資は価値がないと疑問視していました。B200の人気急騰は、1~2年前に導入されたA100にとって何を意味するのか?少なくとも現時点では、AIコンピューティング需要は上方シフトしており、A100は十分に実用的です。
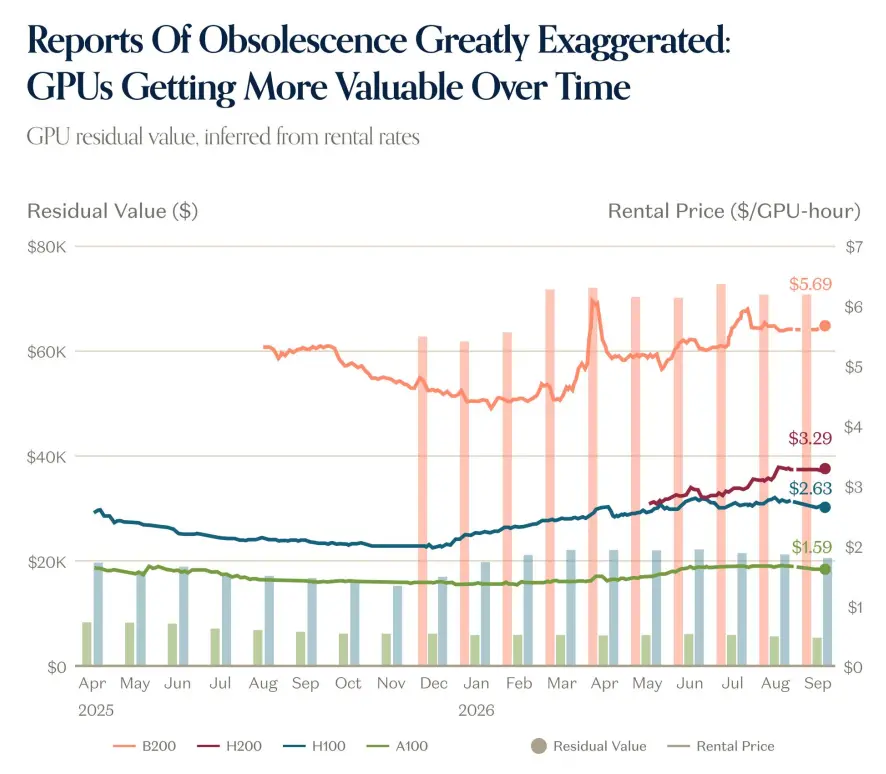
通常、GPUのレンタル料および残存価値は時間とともに低下しますが、今回はそうではありません。知能が安価になるにつれコンピューティング需要が増加し、最新チップ価格が上昇する中で、旧チップ価格も堅調に推移しています。A100の価格は年初の水準と同等か、それ以上です。報告書は「物語はまだ終わっていない」と判断し、現時点ではコンピューティングとモデルの進化がゼロサムではないと述べています。より優れ、より安価な知能がエコシステム全体に価値を蓄積しており、ベア勢が設定した「賞味期限」を過ぎても、旧チップや旧モデルには依然として相当な価値があります。
一方で、AI採用は依然として未熟な状態です:広範囲だが浅い導入です。S&P 500企業の約30%がAIによる「定量的影響」を報告していますが、追跡可能な指標を公表しているのは約2%にすぎません。エージェントベースのユースケースでは、ごく少数のユーザーのみが大規模展開しています。消費者向けでは、4月時点での米国世帯のAI有料サービス契約率は約2%でしたが、現在はそれより高まり増加中ですが、全体としては依然として低い水準です。報告書は、GPUは稼働中である一方、成熟したAI採用・活用はまだ初期段階にあると結論付けています。
SaaS:その存在証明であり、終焉ではない
ハードウェアからソフトウェアに戻ると、年初には「ソフトウェアは死んだ」「AIが『アンビエント・プログラミング』ですべてを生成するため、SaaSの終焉が到来する」といった声がありました。しかし報告書は、現実はもっと複雑であると指摘しています。確かに売却圧力はありましたが、「終焉」という表現が示唆するほど包括的ではなく、むしろ選択的でした。AIやAIの脅威が要因の一部ではありますが、唯一の要因ではありません。
上場ソフトウェア企業への再評価は、長期間にわたり見送られてきた。ゼロ金利政策の終了後、テクノロジー企業などは成長性から収益性へと軸足を移した。2022年には市場に高成長だが大半が赤字のソフトウェア企業が溢れていたが、2026年には逆転し、約75%が黒字化した一方、成長率20%超は約30%にとどまっている。高金利は資本を相対的に希少にする意図があり、企業は赤字を伴う成長から、より自立的で緩やかだが安定した成長へと賢くシフトした。これは合理的ではあるが、低成長企業は長期的には高成長株並みの高倍率評価を受けず、「低成長」が新たな常態化したことで、ソフトウェア業界全体が再評価に直面している。ただし、すべての企業がそうではない。依然として高成長を維持する企業は、ゼロ金利期のピークほどではないが、過去の平均水準に近い倍率で取引されている。しかしそのような企業の数は減少しており、業界全体が再評価中である。報告書は「ソフトウェアの終わりではないが、『自らの価値を証明する』必要がある」と総括している。
プライベートマーケット:プライベート側に価値が蓄積
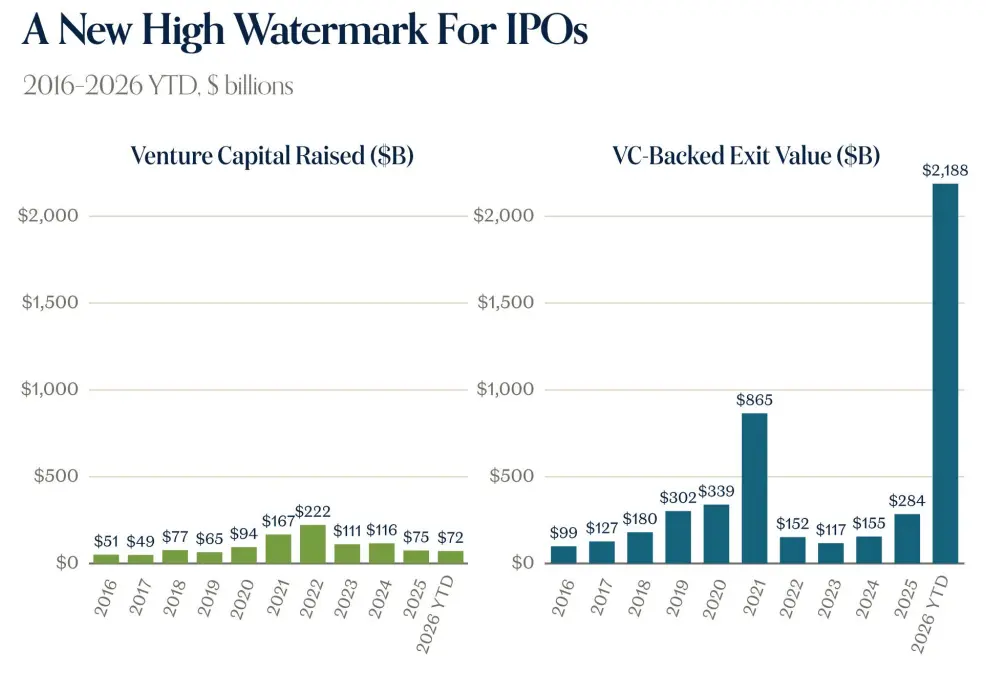
報告書は、プライベート・エクイティ市場が歴史的な価値を蓄積していると指摘している。2026年初頭から現在まで、ベンチャーキャピタルによる調達額は約720億ドル、VC支援による出口価値は約2.188兆ドルに達している。最大手プライベート企業の規模は空前で、SpaceX、Anthropic、OpenAI、Databricks、Stripe、Revolut、Anduril、Cursor、Ramp、Waymoなどの合計評価額は数兆ドルに及ぶ。報告書によれば、上位5社の評価額は、過去10年間のテクノロジーIPO総額を上回っている。
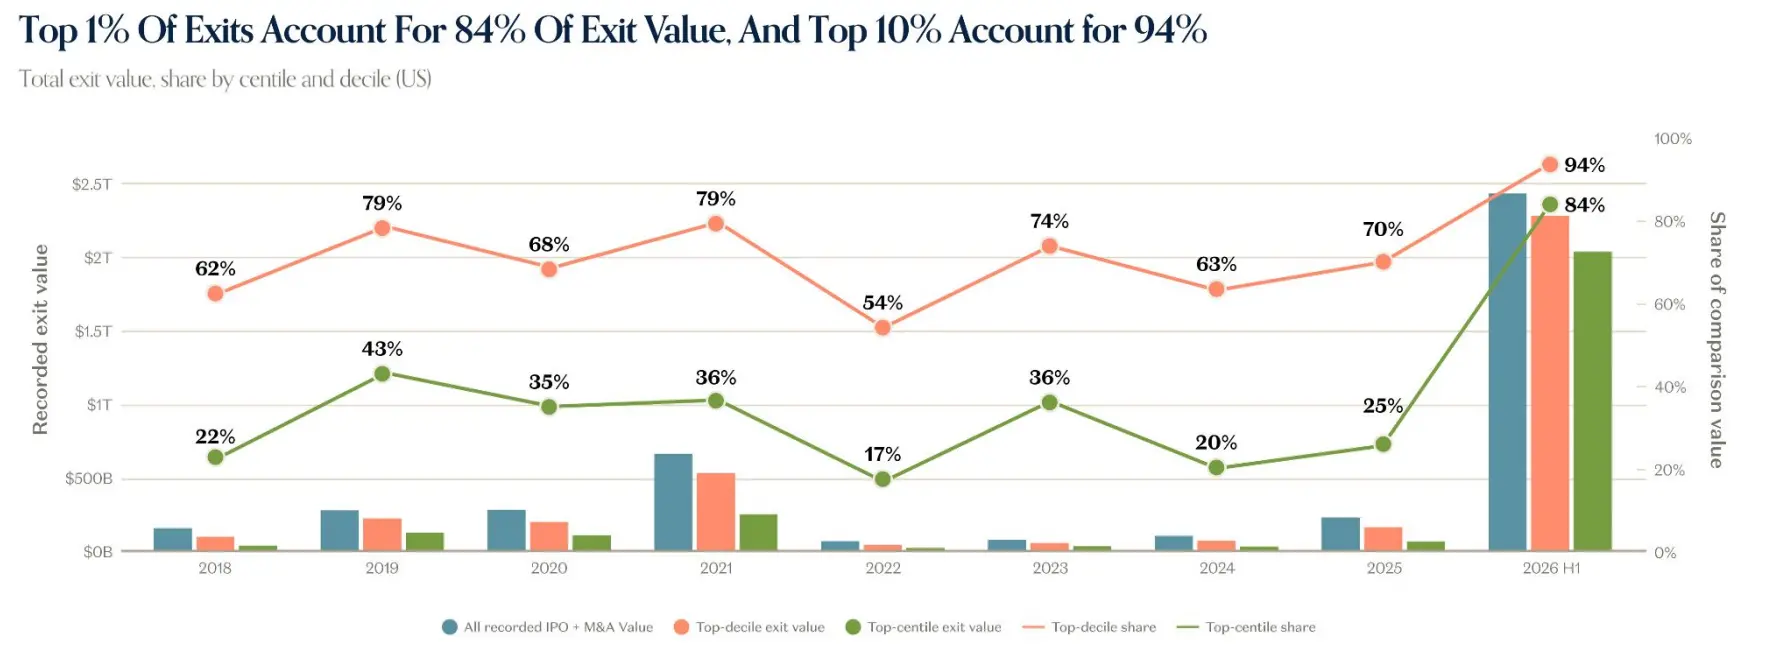
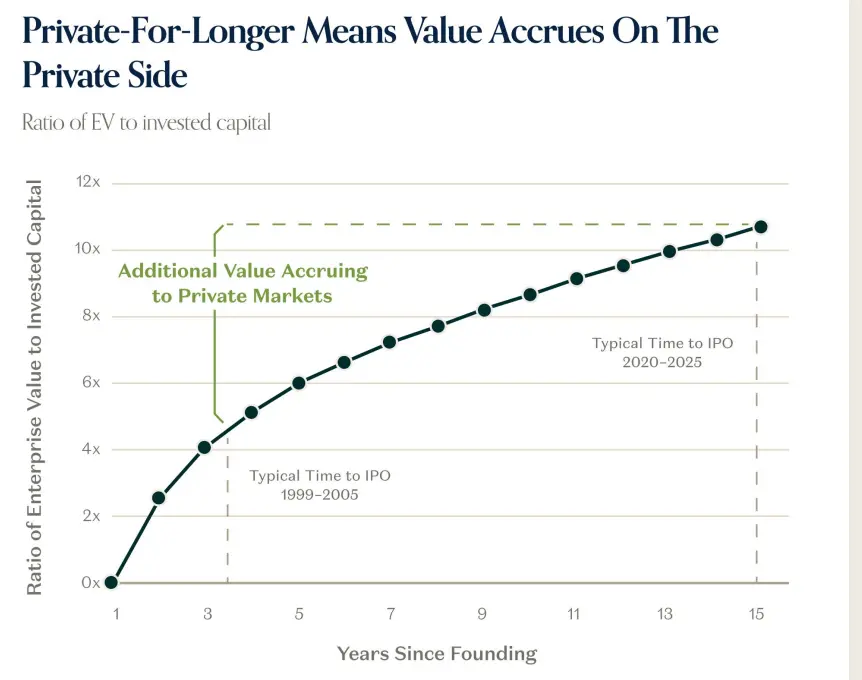
報告書はこの現象を「Private-for-longer(長期プライベート)」と呼び、企業がIPOをより遅らせ、プライベート段階でより多くの価値を蓄積していることを意味する。典型的なIPOまでの期間は、1999~2005年の約3年から、2020~2025年には10年以上に延長された。米国のアクティブ・ユニコーンの総評価額は5.34兆ドルに達し、ラッセル2000指数の3.5兆ドルを上回った。出口リターンにおけるパワーロー効果も強まっており、上位1%の出口が出口総額の84%、上位10%が94%を占めている。
セカンダリーマーケットも同様の傾向を反映している。報告書によると、従業員ストック譲渡への参加率は60%未満だが、申込率は過去最高に達している。譲渡割引は小さく、セカンダリーマーケットの中央値価格は前ラウンド比で0%の割引(=同水準)、第75パーセンタイルでは23%のプレミアム、第90パーセンタイルでは79%のプレミアムとなっている。トップVCポートフォリオの価値成長は、トップ公開企業を大幅に上回る:2017~2026年のTop 30 VCポートフォリオ指数は100から2,333へ、トップ10公開企業は542へと上昇した。VCの集中度も増加し、Top 10 VCsがNAVの17.7%を占め、SpaceXを含めると約24%に達する。一方、VCファンドのパフォーマンス格差も過去最大となり、上位10%と他のファンドとの開きが拡大している。
報告書は、ゼロ金利時代終了後、スタートアップも公開企業と同様に成長重視から収益性重視へとシフトしていると指摘する。しかし、資金調達に成功した企業は引き続き高い成長率を維持しており、ゼロ金利期のピーク時と同等またはそれ以上の成長を実現している。VC取引額に占めるAI関連の割合は、2016年の15%から2026年には86%へと急増した。新規ユニコーンの設立年齢は若返っており、新規ユニコーンの中央値年齢は2019年の約7年から2026年には約4年に短縮された一方、全アクティブ・ユニコーンの中央値年齢は約15年に上昇している。
報告書はまた、2026年時点で米国のVC支援テクノロジーユニコーンの大多数が売上高5億ドル未満、成長率20%以下であり、キャッシュ・ランウェイも短くなっていると述べている。AI後発スタートアップは異なる成長曲線を描いている:2022年に設立された企業は、設立4年目時点で前年比成長率が過去数年と比べて約3倍の急激さを示す。トップAIアプリケーションは、小規模ベースで約5倍、大規模ベースで約2.5倍の成長を遂げており、小規模ベースの中央値年次成長率は423%、大規模ベースでは150%である。
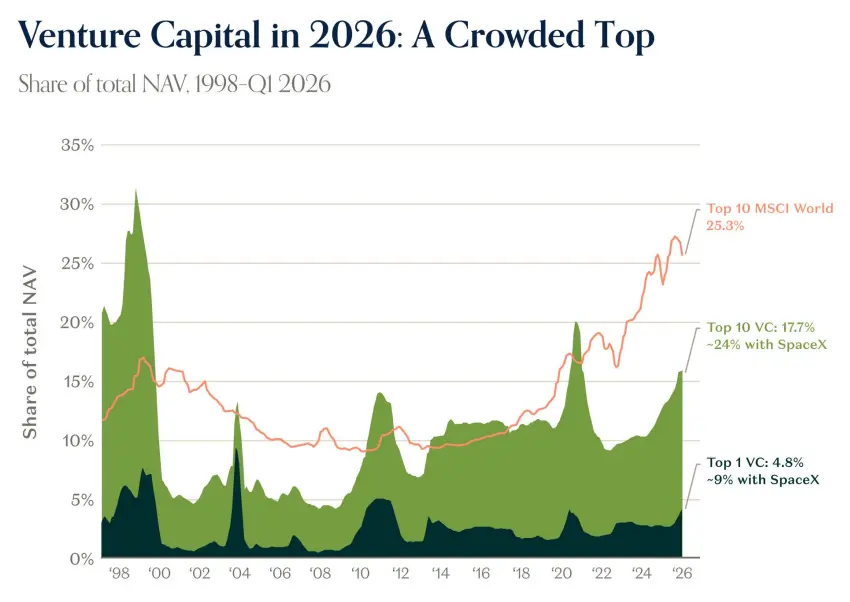
プライベート企業のデータは、マクロ経済の物語を語っている
報告書は、プライベートテクノロジー企業が、重要な経済課題に対する先行指標としてますます重要になっていると指摘している。OpenRouterのデータによると、週間トークン使用量は2025年初頭の0.5兆トークンから2025年9月には4.7兆トークン、さらに2026年9月には126.2兆トークンへと増加し、前年比で約27倍、6月以降で2度の倍増を記録している。
報告書は、AI採用はいまだ「広範だが浅い」と分析している。プラグイン・スキルの利用比率は、上位10%ユーザーが典型企業より遥かに高く、プラグイン採用率はOpenAIで95%、フロンティア企業で21%、典型企業で9%;スキル採用率はそれぞれ93%、19%、3%である。DatabricksのSmart Routerは、1タスクあたり2.13ドルのコストでコーディング課題の92.3%を解決し、コストを35%削減、スコアを1.3ポイント向上させた。Kalshiは先物GPUコンピューティングパワーの価格設定を開始した。また、推論サービスプロバイダーの売上増加分は全体の約4分の3を占めるが、EV(企業価値)に占める割合は約5分の1にすぎない。
振り返りとともに、報告書は将来予測も提示している。a16z Growthチームは、AIが需要を拡大すると予測しており、企業・消費者双方の採用が成熟し、ロボティクス、バイオテクノロジー、ヘルスケア、AD(自動運転)といった新領域へと進出すると見ている。全体として、テクノロジーは指数関数的に進化している。報告書は「誰も未来を正確に予測できないが、変化のスピードと規模から見て、今回のサイクルは過去のどのサイクルとも似ていないだろう」と結論付けている。