Blastの停止:「エアドロップ後時代」を生き延びられなかったエアドロップ主導型L2
 Tapbit Wire
10月2日、Blast公式アカウントは簡潔な停止発表を行い、運用終了を宣言し、ユーザーに対し10月26日までに資産をイーサリアムメインネットへ引き出すよう促した。
かつて注目されたこのL2は、メインネット開始前に11億ドル超の預入を集めたが、TVLは一時期20億ドルを超えた。しかし先月のネットワーク収益はわずか1,793ドルに落ち込み、エアドロップ主導のスター・プロジェクトが、収益が維持コストを下回ったため事業を断念せざるを得なくなった。
月間収入2,000ドル未満ではL2を維持できない
Blastの停止理由は明快だ:L2の維持コストが収益を上回っており、持続可能な収益モデルの見通しが立たない。この説明は公式文書のように聞こえるが、数字を並べると明確な物語が浮かび上がる。
DeFiLlamaデータによると、Blastのネットワーク収益は2024年6月に約350万ドルでピークを迎えた。それが最も栄華を極めた時期だった。直近1か月では1,793ドルにまで急落。350万ドルから1,793ドルへの減少は99.95%に相当し、月間収入は2,000ドルを下回った。
L2の運営には無料ではない。開発・インフラ・セキュリティすべてに継続的な投資が必要だ。CoinDeskの報道では、最近のハッキング事件によりセキュリティ支出が重視されるようになった一方、Baseなどの競合は取引所ユーザーと開発者エコシステムをオンチェーン活動へと転換しており、小規模チェーンが開発者・ユーザー・トランザクション手数料を巡って競争する余地はさらに狭まっている。月間収入1,793ドルでは、このコスト構造下でBlastは存続できない。
このチェーンの収益源は主にトランザクション手数料とネットワーク活動による収益である。ユーザーが取引をやめれば収益も止まる。350万ドルから1,793ドルへの落ち込みは単なる指標の変化ではなく、ユーザーと資金の実質的離脱という直接的な結果である。
20億ドルから3,200万ドルへ:ユーザーと資金の離脱
BlastのTVLは2024年6月に20億ドル超でピークを迎えたが、現在は約3,200万ドル。98%以上減少した。2025年8月の6,700万ドルと比べても半分以上減っている。
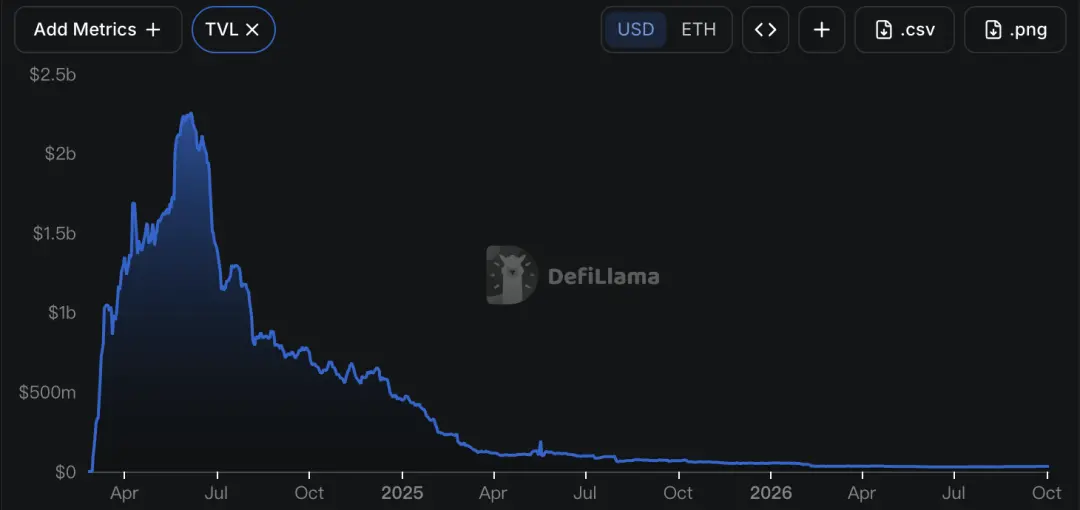
オンチェーン活動の低迷はさらに顕著だ。10月2日時点で、Blastの過去24時間のアクティブアドレス数は2,648、新規アドレスは48、DEX取引量は63,766ドル、そのうち支払われた手数料は378.15ドルにすぎない。対照的に、2024年3月1日のメインネットローンチ当日は、37,000ウォレットが約81万件のトランザクションを実行した。37,000から2,648への減少は、アクティブアドレス数が92.8%減ったことを意味する。
資金はブリッジ上に残っているものの、DeFiへ流入は停止している。ブリッジ上のTVLは約1.1756億ドルだが、DeFiのTVLはわずか3,227万ドルで、差額は8,540万ドル。このギャップは、Blastエコシステム内に残留する資産規模が、DeFiプロトコルに実際にロックされている規模より大幅に大きいことを示唆している。
BLASTトークンの発行以来、累計下落率は約98%。停止発表後さらに19%下落した。
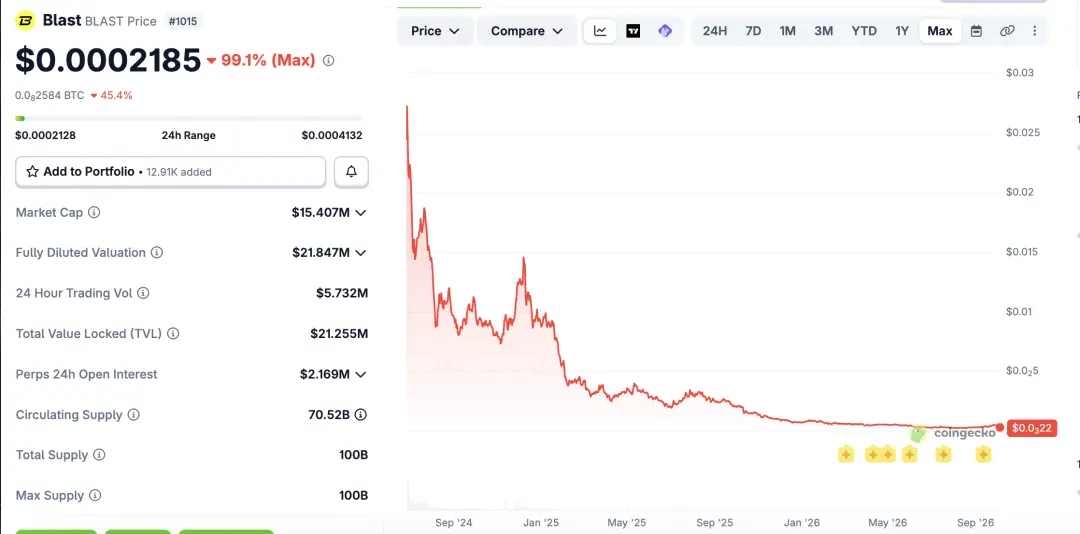
これらの数字を総合すると、Blastは事実上の停止状態に近づいている。ユーザーは取引をやめ、開発者はデプロイをやめ、トークン価格は下落を続ける。20億ドルから3,200万ドルへの減少は単なる数字の低下ではなく、このチェーンの存続基盤すべてを失ったことを意味する。
かつて23億ドルの預入を記録したエアドロップ熱狂が終焉を迎えた
2年半前、Blastはまったく異なる状況だった。
創設者パックマン氏はインターネットマーケティングに精通しており、NFT取引プラットフォームBlurのエアドロップを通じてNFT分野で大きな成功を収めた。その後、当時人気の高かったL2(第2層)分野で同様のマーケティング戦略を再現しようと試みた。2023年11月、Blastはパラダイム、スタンダード・クリプト、eGirlキャピタル、およびアンドリュー・カン、ハス、ラリー・チェルマクら個人投資家を含む投資家から2,000万ドルの資金調達を完了し、同月に早期アクセスを開始した。
Blastのポジショニングは非常に魅力的だった:イーサリアム上でETHとステーブルコインのネイティブ利回りを提供する唯一のL2。ユーザー残高は自動複利化され、ETHステーキング報酬はユーザーおよびDAppに還元され、ブリッジされたステーブルコインはMakerDAOなどのプロトコルに預託され、USDBを通じて利回りが還元された。
この設計に招待制とエアドロップポイントを組み合わせたことで、FOMO(錯覚的希少性)が急速に生まれた。参加者はBlastポイントを獲得でき、7日以内に資金をブリッジしたユーザーにはポイントが2倍付与され、エアドロップの50%は開発者に割り当てられた。フビオ・インキュベーター研究員の0xLoki氏は当時、「パブリックチェーンでの資産ステーキングによる利回り獲得は新しくないが、Blastは『スプレッドによる中間業者の利益』を回避できる」と指摘した。NFTプロジェクトWeirdo Ghost Gangの創設者Sleepy氏は、Blastの独自性はETHおよびステーブルコインに対するネイティブ利回り提供能力にあり、「目を引く」と評価した。
2024年3月1日のメインネット正式ローンチ前から、ユーザーはすでに11億ドル超の資産を預け入れており、その一部は潜在的なトークンエアドロップへの期待によるものだった。メインネットローンチ初夜には総導入資金が23億ドルに達し、BlastのTVLの60%以上がメインネットへブリッジされ、ブリッジにはstETH・ETH・DAIの合計14.6億ドル以上が保有されていた。ローンチ当日には37,000ウォレットが約81万件のトランザクションを実行した。
当時、異論も存在した。元チェーンニュース編集長の劉峰氏は、BlastとBlurは「同じMLM(マルチレベルマーケティング)的香り」があると指摘し、ポイント制度・招待コード・明確なエアドロップはパラダイムの標準的マーケティング手法だと主張した。投資家のbrain genius氏は、人々が参加するのは単にエアドロップ目的であり、パラダイムがコミュニティに不要な機能をゲーム化していると批判した。今振り返ると、これらの批判は重要な課題を示していた:エアドロップ終了後、どれだけの実質的なユーザー定着が見込めるのか?
暗号資産業界は閉鎖の波に直面しており、2026年には約99プロジェクトが閉鎖された。
Blastは孤立した事例ではない。
RootDataの報告書によると、2026年7月下旬時点で、2026年に閉鎖予定とされる暗号資産プロジェクトは約99件あり、中央集権型取引所、ウォレット、DeFi、L2、NFT、AI、インフラなど多岐にわたる。2025年通年では約176~177プロジェクトが閉鎖された。2026年前半7か月間の平均閉鎖数は月約14件で、このペースでは年間約170件となり、昨年の閉鎖波と同程度となる。
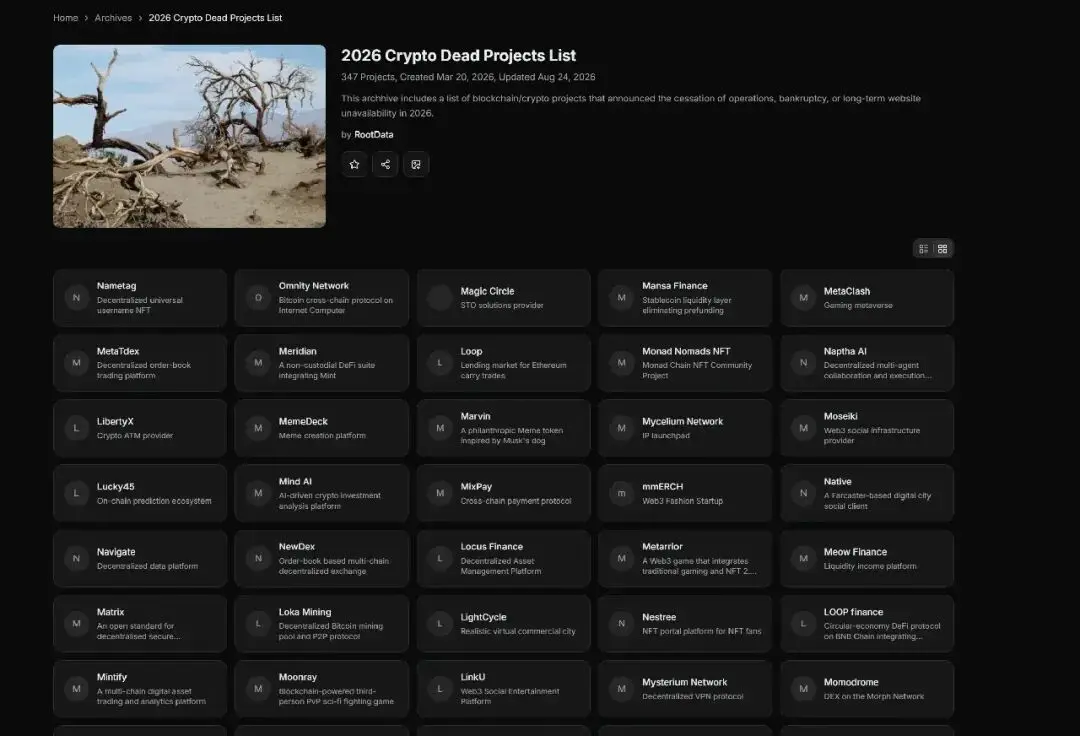
最近閉鎖されたプロジェクトには、取引所のCoinEx、BitMart、BitMEX、AscendEX、L2プロトコルのLoopring、DeFiプロジェクトのGoldfinch、ツール製品のZapperなどがある。閉鎖理由には、ベンチャーキャピタルの選別的投資姿勢の強化、持続不可能なトークン報酬ビジネスモデル、ユーザー増加・収益の減少、業界の統合加速などが挙げられる。また、中央集権型取引所は規制監視の強化とコンプライアンスコストの上昇という圧力にも直面している。
L2分野の競争環境は特に激しい。L2BEATのデータによると、ローリングアップの総ロック値(TVL)は341.8億ドルで、Base Chainが159.2億ドル、Arbitrum Oneが115.1億ドルである。一方、BlastのブリッジTVLは1.1756億ドルで、総TVLのわずか0.34%、Baseの0.74%にすぎない。Baseは取引所ユーザーをオンチェーン活動へと転換しており、ロビンフッドも今年自社L2を立ち上げ、小規模チェーンからユーザー・開発者を継続的に吸収している。
Blastの停止は、こうした淘汰の波の一面に過ぎない。かつてエアドロップ期待だけで23億ドルを集めたが、エアドロップ実施後はユーザーが離脱し、収益は月平均1,793ドルまで落ち込み、このチェーンの事業継続が不可能となった。閉鎖リストの99プロジェクトはそれぞれ異なる背景を持つが、共通の核心は「収益がコストを上回らない」「エアドロップではユーザーを定着させられない」である。