Quando cesserà il calo del trading AI? Il mercato osserva il «dilemma del prigioniero» dietro l'«emissione massiccia di obbligazioni» di Meta.
 Tapbit Wire
Nell'ultima settimana il trading AI ha subito una nuova ondata di pressione vendita, con i mercati azionario e obbligazionario statunitensi sotto pressione contemporaneamente. Il Nasdaq ha registrato la peggiore performance giornaliera in mesi, il premio al rischio sui bond ad alto rendimento USA ha raggiunto il massimo da 17 mesi e il rendimento dei junk bond con rating CCC è salito al livello più alto dal 2020. Sebbene gli indici azionari abbiano mostrato volatilità superficiale limitata, la rivalutazione dei rischi sottostanti degli asset si è accelerata.
Uno dei punti focali che suscitano preoccupazione nel mercato è il piano di finanziamento massiccio annunciato da Meta dopo i risultati del terzo trimestre. Secondo un rapporto di ricerca di Barclays pubblicato il 23 ottobre, Meta ha scelto di finanziarsi in anticipo, in parte perché altre aziende dell’ecosistema AI hanno già avviato o stanno pianificando operazioni di finanziamento, e la capacità di assorbimento del mercato dei capitali sta diventando sempre più limitata.
Ciò rivela il «dilemma del prigioniero» cui sono confrontate le grandi aziende AI: ciascuna ha interesse a finanziarsi per tempo, ma se tutti i giganti accelerano collettivamente l’emissione di obbligazioni, la nuova offerta potrebbe far salire i costi di finanziamento, comprimendo così lo spazio di finanziamento per tutti i partecipanti. Nel frattempo, i fondi hedge continuano a ridurre la leva finanziaria e lo spread degli asset creditizi legati all’AI si sta ampliando.
Quando cesserà il calo del trading AI dipende quindi non solo dai risultati delle grandi tech, ma anche dalla capacità del mercato di assorbire l’intensa offerta obbligazionaria e dall’impatto che i crescenti costi di finanziamento avranno sulla filiera industriale dell’AI.
Gli indici azionari appaiono calmi, ma le posizioni su AI subiscono liquidazioni concentrate
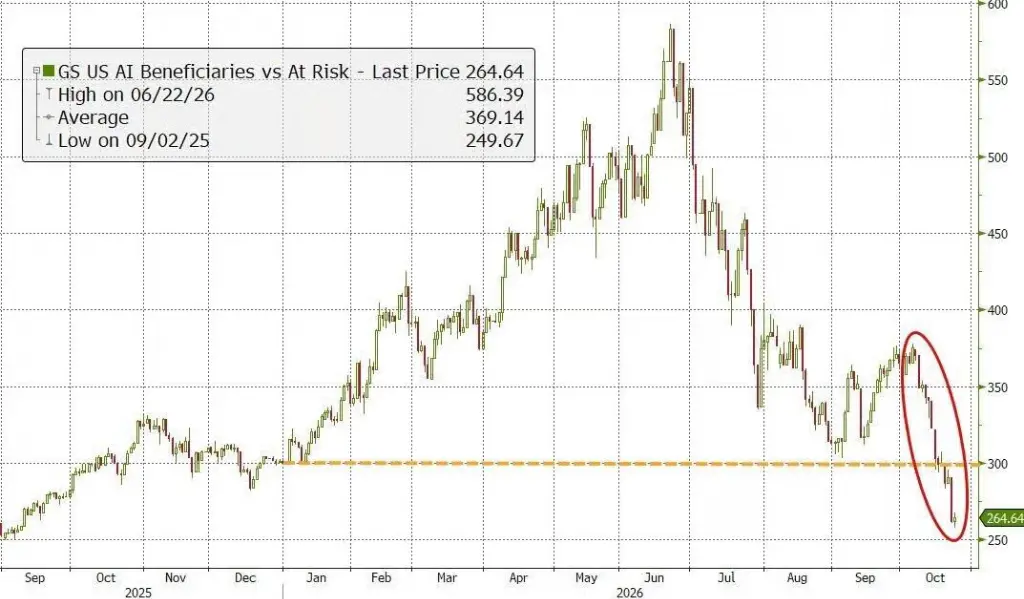
Nell’ultima settimana la performance degli indici ha mascherato una forte divergenza tra i singoli titoli. I dati di Goldman Sachs indicano che la sua combinazione long-short di azioni beneficiarie dell’AI e di azioni a rischio è scesa del 55% circa rispetto al picco di giugno, annullando tutti i guadagni annuali; anche le strategie momentum hanno subito un forte ritracciamento, scendendo a livelli estremi non visti dalla crisi finanziaria del 2008.
Giovedì l’indice S&P 500 è sceso dell’1,2%, tuttavia 335 titoli componenti sono comunque saliti; l’indice S&P 500 equally weighted è aumentato dello 0,7%, mentre l’SPY ponderato per capitalizzazione ha chiuso in ribasso. I dati di Goldman Sachs indicano che i fondi hedge hanno effettuato operazioni di deleveraging in sette delle ultime otto sedute, e il crollo di giovedì è stato interamente determinato dalla liquidazione di posizioni lunghe.
Ciò indica che l’aggiustamento recente non riguarda soltanto una rivalutazione delle quotazioni AI, ma coinvolge anche la liquidazione concentrata di posizioni sovraffollate. Tuttavia, se tale aggiustamento porterà a un rimbalzo sostenuto dipende ancora dall’attenuazione della pressione sul mercato del credito.
Il rischio creditizio si concentra sui debitori con rating basso
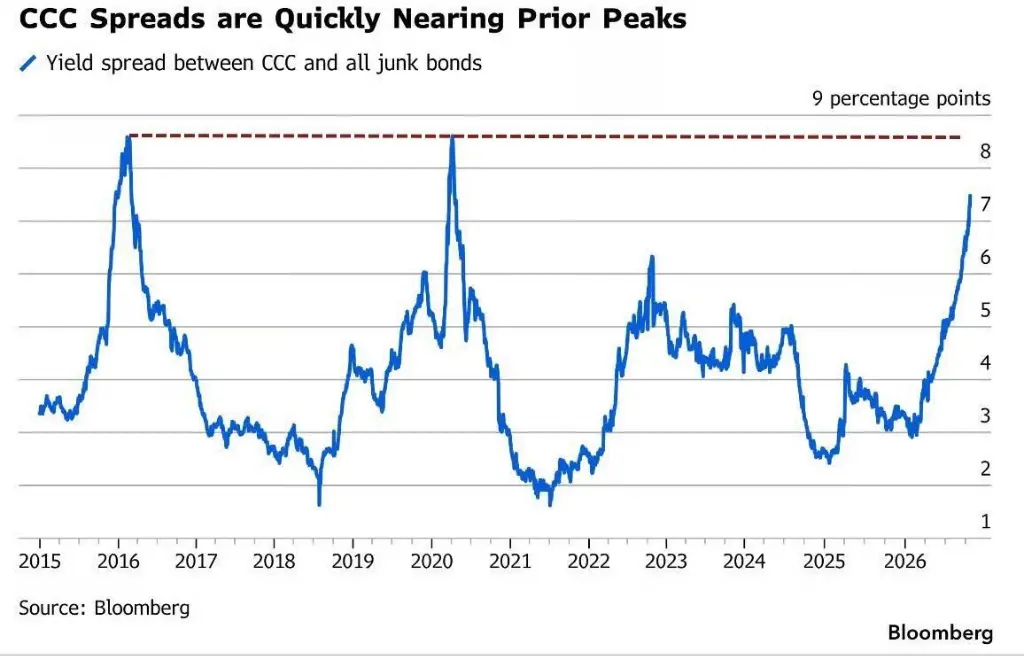
Secondo Bloomberg, il premio al rischio medio sui bond ad alto rendimento USA è salito al massimo da 17 mesi e il mercato primario sta vivendo la più ampia ondata di annullamenti dell’anno; il rendimento dei junk bond con rating CCC è salito al 15,85%, nuovo massimo dal 2020, e lo spread tra bond CCC e BB si avvicina ai picchi del 2016 e del 2020.
Anche il mercato dei prestiti leveraged è sotto pressione. Il valore dei prestiti fortemente deteriorati, quotati sotto i 60 centesimi per dollaro, ha raggiunto il livello più alto da marzo 2020. I dati di JPMorgan indicano che negli ultimi 12 mesi il volume di prestiti quotati a 80 centesimi per dollaro o meno è aumentato di quasi il 90%.
Va notato che, mentre gli spread sui bond CCC si allargano significativamente, l’intero mercato del credito non sta peggiorando simultaneamente, segnalando che i rischi si stanno concentrando sui soggetti emittenti con minori capacità di rimborso. Robert Cohen, Direttore del credito societario di DoubleLine Capital, ha osservato che alcuni emittenti con rating CCC potrebbero avviare ristrutturazioni del debito, ma ciò non significa che l’intero ciclo creditizio abbia invertito la rotta.
I dati di Goldman Sachs mostrano che gli spread su diverse fasce di rating — dai derivati del credito investment-grade e high-yield fino ai bond cash a basso rating — hanno tutti raggiunto massimi ciclici in questa fase. R. Lakshmanan, Head of Credit di CreditSights Singapore, ritiene che, dopo ripetuti impatti sul mercato da parte di rischi globali, la rivalutazione del rischio creditizio stia progressivamente assumendo un andamento sostenuto.
L’emissione obbligazionaria di Meta rivela il «dilemma del prigioniero» del finanziamento AI
Il piano di finanziamento di Meta ha portato in primo piano la contraddizione tra le spese in conto capitale legate all'IA e l’offerta del mercato del credito. L’azienda ha ridotto la stima delle spese in conto capitale per il 2026 a 135–145 miliardi di dollari, prevedendo spese nel quarto trimestre pari a 49–59 miliardi; dopo i dividendi, il free cash flow è negativo e la direzione prevede di raccogliere diverse centinaia di miliardi di dollari già quest’autunno.
Barclays ha evidenziato nel suo rapporto che la crescita dei ricavi delle mega-tech è ormai concretizzata, ma le spese in conto capitale continuano a salire: la questione del finanziamento è passata da «possiamo raccogliere fondi?» a «quando, quanto e con quali strumenti raccogliere?».
Meta ha dichiarato nel documento ufficiale che, dato che altre aziende dell’ecosistema IA hanno avviato o prevedono di avviare operazioni di finanziamento, la capacità di assorbimento del mercato dei capitali si sta progressivamente riducendo, rendendo tempestivo il ricorso al finanziamento.
Tuttavia, quando tutte le aziende scelgono di finanziarsi anticipatamente, decisioni razionali individuali possono trasformarsi in pressione sistemica: un’ondata di nuove emissioni obbligazionarie spinge al rialzo i costi di emissione e limita la compressione degli spread creditizi. Per evitare che un eccesso di debito danneggi i rating, le società stanno valutando anche strumenti azionari, obbligazioni convertibili, titoli garantiti da attività (ABS) e canali di finanziamento fuori bilancio.
Barclays ritiene che l’offerta di finanziamenti legati all’IA continuerà a limitare, nel breve termine, lo spazio per una compressione degli spread creditizi.
La differenziazione creditizia legata all’IA si intensifica: il mercato passa alla valutazione individuale dei singoli titoli.
Barclays stima che il valore complessivo degli asset creditizi legati all’IA ammonti a circa 680 miliardi di dollari, coprendo mega-tech, produttori di semiconduttori, data center e aziende hardware: rappresentano circa il 7,5% del valore di mercato dell’indice obbligazionario investment grade, ma contribuiscono per circa il 13% all’esposizione al rischio di duration (DTS) dell’indice.
Nel complesso, lo spread premium degli asset creditizi legati all’IA rispetto all’indice investment grade è di circa 35 punti base; per le obbligazioni con scadenza superiore a 10 anni raggiunge i 55 punti base. Nel frattempo, la dispersione degli spread tra gli emittenti IA è aumentata da 24 a 65 punti base nell’ultimo anno; anche escludendo Oracle e il settore data center, tale indicatore è comunque cresciuto di circa il 60%, arrivando a 37 punti base.
Da metà settembre, l’allargamento degli spread creditizi di Oracle, Meta, SpaceX e diversi operatori di data center ha nettamente superato quello dell’indice; le obbligazioni a breve termine di Microsoft, Google e Amazon sono rimaste relativamente resilienti. Il mercato sta ora differenziando sulla base delle esigenze di finanziamento, della solidità patrimoniale e dei rischi a lungo termine degli emittenti, non più considerando l’IA come un’unica tematica creditizia.
Anche la curva dei rendimenti riflette la pressione sulla parte lunga. I dati di Barclays mostrano che, nell’ultimo anno, la pendenza media della curva dei rendimenti delle mega-tech — tra 2 e 5 anni, 5 e 10 anni, 10 e 30 anni — è aumentata rispettivamente del 137%, 140% e 68%. In particolare, lo spread della curva di Meta tra 10 e 30 anni ha raggiunto i 68 punti base, il più elevato tra gli emittenti simili.
L’incremento della pendenza della curva lunga riflette un aumento della compensazione al rischio richiesta dagli investitori per il debito a lungo termine. Poiché le aziende IA proseguono nell’espansione delle spese in conto capitale, il mercato deve non solo valutare se tali investimenti genereranno ricavi, ma anche stimare l’entità del finanziamento necessario, i tempi di miglioramento dei flussi di cassa e l’impatto delle nuove emissioni sui costi di finanziamento.
Pertanto, la sospensione del calo dei titoli legati all’IA dipende dalla capacità del mercato di assorbire i massicci finanziamenti, dalla stabilizzazione degli spread creditizi e dal proseguimento della differenziazione del rischio tra le aziende IA. Finché queste pressioni non si attenueranno, ogni eventuale rimbalzo temporaneo potrebbe comunque essere frenato dall’aumento dei costi di finanziamento.