I bookmaker sono sempre i vincitori? Delphi Digital interpreta l'onda speculativa del prossimo decennio.
 Tapbit Wire
In sintesi
La speculazione sta diventando un tema d'investimento centrale per il prossimo decennio. Storicamente, è stata guidata da due forze: la «speculazione orientata alla costruzione», causata da rivoluzioni tecnologiche, e la «speculazione stile lotteria», nata da pressioni fiscali, monetarie e socioeconomiche. In passato agivano separatamente; oggi accelerano simultaneamente.
L'IA alimenta entrambi i motori speculativi contemporaneamente. Da un lato, centinaia di miliardi di dollari di spesa in conto capitale da parte dei giganti tecnologici stanno potenziando potenza di calcolo, elettricità e data center, generando un boom tecnologico paragonabile a quelli ferroviario e internet; dall'altro, l'IA alza i costi energetici, intensifica le pressioni fiscali e finanziarie e riduce le prospettive occupazionali dei giovani, rafforzando indirettamente la ricerca di opportunità ad alto rischio e alto rendimento.
Le criptovalute stanno diventando l'infrastruttura dell'attività speculativa. Se l'IA fornisce la motivazione, la tecnologia crypto fornisce gli strumenti. Contratti perpetui, meme coin, mercati predittivi e asset tokenizzati hanno drasticamente abbassato le barriere alla creazione e negoziazione di prodotti finanziari, consentendo a un numero crescente di asset di essere scambiati 24/7 su scala globale.
La domanda speculativa attraversa le classi di attività tradizionali. Scommesse sportive, opzioni con scadenza giornaliera, mercati predittivi, criptovalute e trading sociale sembrano appartenere a mercati diversi, ma riflettono la stessa esigenza: trasformare giudizi sul futuro in posizioni negoziali con potenziale rendimento. Queste attività convergono progressivamente sulle stesse piattaforme di trading.
La strategia d'investimento chiave è «comprare la casa, non le fiches». Piuttosto che scommettere sulla prossima azienda AI di successo, sul prossimo token in ascesa o sull'evento più caldo, concentrarsi sulle piattaforme capaci di generare ricavi stabili dall'attività di trading. Il rapporto analizza modelli commerciali e potenziale di crescita di piattaforme come Robinhood, Hyperliquid, Lighter, Kalshi e Polymarket.
Le piattaforme di trading non garantiscono profitti. La crescita del volume non si traduce necessariamente in utili; concorrenza sulle commissioni, rischi normativi, incentivi al wash trading e cicli di mercato possono erodere il valore della piattaforma. In particolare, va distinta l'equità delle piattaforme dai loro token: anche con meccanismi di riacquisto delle commissioni, un token non equivale a possedere azioni dell'exchange.
L'opportunità a lungo termine risiede nell'infrastruttura speculativa, non in un singolo ciclo di mercato. Storicamente, sia le bolle ferroviaria che quella internet causarono perdite di capitale massicce, lasciando però infrastrutture di valore duraturo. Delphi Digital ritiene che future bolle speculative possano scoppiare, ma le reti di abbinamento, compensazione e distribuzione sopravvissute diventeranno asset chiave per catturare continuamente la domanda di trading.
Il testo originale è il seguente:
Storicamente, la speculazione è stata alimentata da due forze. Oggi, questi due motori funzionano simultaneamente con intensità senza precedenti, spinti dagli stessi settori tecnologici.
Nel 1841, il giornalista scozzese Charles Mackay pubblicò «Memorie sulle straordinarie illusioni popolari». La frase più diffusa del libro compare all'inizio: «Gli uomini, si è detto bene, pensano in branco; si vedrà che impazziscono in branco, mentre riacquistano la ragione lentamente, uno alla volta.»
Il libro descrive la bolla del Mississippi, quella della South Sea Company, la mania dei tulipani nei Paesi Bassi, le caccie alle streghe, gli alchimisti e le Crociate. Nei 185 anni trascorsi, questa frase è stata ripetutamente usata per descrivere una frenesia speculativa dopo l'altra: azioni ferroviarie, azioni radio, azioni internet, immobiliare, meme stock, criptovalute e opzioni zero-day.
L'osservazione di Mackay sul comportamento gregario era corretta, ma ne sottovalutò il ruolo nella società umana. Descrisse il comportamento di gruppo come una breve frenesia che devia dalla vita normale, credendo che le persone vi cadessero per poi tornare alla ragione.
Ma nei mercati, il comportamento gregario è la norma. Quando nessuno conosce il futuro, i prezzi sono determinati collettivamente da persone che si osservano e anticipano a vicenda. Dalla nascita dei mercati, questa regola non è mai cambiata.
Il giornalista finanziario Edwin Lefèvre lo descrisse con meno moralismo. In «Ricordi di un operatore di borsa», il suo narratore, ispirato al leggendario trader Jesse Livermore, affermò brutalmente: «Non c'è nulla di nuovo a Wall Street. Non può esserci, perché la speculazione è antica quanto le colline. Quello che accade oggi nel mercato azionario è già accaduto prima e accadrà ancora.»
Gli strumenti finanziari cambiano continuamente, ma il comportamento umano che li circonda è rimasto sostanzialmente immutato.
Finché le persone potranno acquistare e vendere qualche tipo di diritto su rendimenti futuri, la speculazione esisterà. La vera differenza tra le epoche risiede nell'intensità della speculazione e in ciò che le persone credono di acquistare effettivamente.
Questo articolo nasce da una semplice domanda: la speculazione è una reazione sociale al cambiamento tecnologico o alla decadenza dell'ordine politico e monetario?
La storia mostra che entrambi i fattori possono innescare la speculazione, e la maggior parte degli episodi speculativi più famosi è stata guidata principalmente da una di queste forze. Talvolta una nuova tecnologia fa apparire le possibilità future molto più ampie del presente; talvolta sistemi fiscali e politici sotto pressione spingono il pubblico verso operazioni speculative ideate e proposte dal sistema stesso.
Oggi queste due forze agiscono simultaneamente a piena velocità, alimentate dalla stessa tecnologia. È proprio per questo che consideriamo la speculazione stessa un tema investibile. Piuttosto che scommettere direttamente su un asset speculativo, è meglio detenere piattaforme che offrono servizi di abbinamento e regolamento per tali operazioni.
I. Lo spettro della speculazione
Benjamin Graham, maestro di Warren Buffett, apprese la differenza tra investimento e speculazione a caro prezzo.
Dal 1929 al 1932, la partnership di investimento da lui gestita perse circa il 70%. Per gran parte della sua carriera successiva, cercò di impedire che si applicasse con leggerezza la parola «investimento» a qualsiasi asset appena acquistato.
Nel 1934, Graham e David Dodd proposero in «Security Analysis» una definizione ancora oggi ritenuta lo standard classico per distinguere investimento da speculazione: «Un’operazione d’investimento è quella che, dopo un’analisi approfondita, garantisce la sicurezza del capitale e un rendimento adeguato. Le operazioni che non soddisfano questi requisiti sono speculative.»
Tuttavia Graham sapeva bene che Wall Street non avrebbe mai usato questi termini in modo rigoroso secondo tale standard. Scrisse in seguito: «Nell’uso generale di Wall Street, chiunque compri o venda titoli diventa un investitore, indipendentemente dai titoli acquistati o venduti, dallo scopo, dal prezzo o dal fatto che l’operazione sia in contanti o a margine.»
Tuttavia Graham non considerava la speculazione un peccato. Scrisse ne «L’investitore intelligente»: «La speculazione pura non è illegale, né immorale, né vantaggiosa per il portafoglio della maggior parte delle persone.»
Aggiunse inoltre che un certo grado di speculazione è sia necessario sia inevitabile. Dopotutto, qualcuno deve sopportare i rischi che non possono essere completamente eliminati tramite modelli. Ciò a cui si opponeva veramente era la confusione tra concetti.
Il trader di Wall Street Fred Schwed, che perse gran parte della sua ricchezza nel crollo del 1929, sintetizzò la distinzione in due frasi nel suo libro del 1940 «Dov’è la barca dei clienti?»: «La speculazione è uno sforzo, probabilmente infruttuoso, per trasformare un piccolo capitale in un grande. L’investimento è uno sforzo, che dovrebbe riuscire, per evitare che un grande capitale si riduca a poco.»
John Maynard Keynes stesso speculò ampiamente con i propri fondi personali. Il suo interesse non riguardava gli attributi morali della speculazione, ma il suo meccanismo operativo.
Nel Capitolo 12 della «Teoria generale», Keynes paragonò l’investimento professionale a un concorso di bellezza organizzato all’epoca dai giornali: i lettori dovevano scegliere le sei facce più belle tra cento foto, e il vincitore non era chi aveva scelto le facce oggettivamente più belle, bensì chi aveva scelto quelle più vicine alla scelta media di tutti i partecipanti.
Keynes spiegò: «Non si tratta di scegliere quelle che, secondo il proprio giudizio, sono davvero le più belle, né tantomeno quelle che l’opinione media ritiene sinceramente tali. Siamo giunti al terzo livello, in cui impieghiamo la nostra intelligenza per anticipare ciò che l’opinione media si aspetta che l’opinione media sia.»
Aggiunse che alcune persone arrivano perfino al quarto e quinto livello di previsione. Da questa prospettiva, la speculazione consiste essenzialmente nel giudicare come giudicheranno gli altri, con i flussi di cassa degli asset che rappresentano solo un fattore di riferimento.
L’economista della Yale University e premio Nobel Robert Shiller ha successivamente spiegato meglio come si diffondono tali aspettative.
In «Euforia irrazionale» e «Economia narrativa», propose che le storie si diffondono spesso più rapidamente dei dati finanziari. Ciò che guida realmente i prezzi degli asset sono di solito narrazioni su una «nuova era»: i prezzi immobiliari possono solo salire; Internet cambierà tutto; una valuta che il governo non può stampare arbitrariamente è migliore della moneta fiduciaria.
Vero o falso, purché una storia sia sufficientemente facile da ripetere, ha il potenziale di influenzare i prezzi.
George Soros, divenuto famoso nel 1992 con la vendita allo scoperto della sterlina, costruì la sua carriera operando su questo ciclo di retroazione, chiamandolo «riflessività».
In un discorso del 2009, Soros osservò: «Ogni bolla ha due componenti: una tendenza sottostante che prevale nella realtà e un fraintendimento relativo a tale tendenza.»
Quando i due elementi si rinforzano a vicenda, l’aumento dei prezzi sembra confermare il giudizio iniziale. Come lo stesso Soros descrisse, la fase di espansione è «lunga e graduale», mentre quella di crollo è «breve e ripida, poiché la liquidazione forzata di posizioni insostenibili accentua ulteriormente il calo.»
Prima che la tendenza si inverta, le folle non sono così irrazionali quanto suggerisce Mackay. Partecipano semplicemente a un processo che, per un certo periodo, continua a generare rendimenti, spesso anche molto elevati. Il successo stesso di Soros ne è la prova.
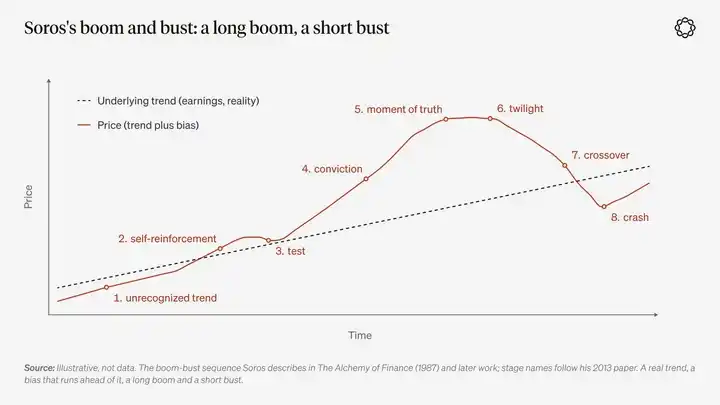
Questi quattro pensatori dissentivano su molti temi, ma riguardo al comportamento delle folle giunsero infine a conclusioni più simili tra loro di quanto suggerirebbero i rispettivi metodi: i prezzi a breve termine sono determinati dalle aspettative dei partecipanti sul comportamento degli altri. Finché tale comportamento continua a produrre rendimenti, la folla appare razionale.
Nessuno di loro, tuttavia, ha risposto in modo esaustivo a una domanda fondamentale: cosa scatena inizialmente l’azione collettiva?
II. Due grandi motori speculativi
Una folla ha bisogno di una ragione per agire, e questa ragione deriva solitamente dal divario tra due mondi: quello reale, già riflesso nei prezzi degli asset, e quello futuro potenziale.
Storicamente, questo divario si è formato principalmente in due modi.
Il primo è il cambiamento tecnologico.
Le ferrovie ridussero drasticamente i costi di trasporto e distanza, l’elettricità riorganizzò la produzione industriale e oggi i modelli di intelligenza artificiale capaci di leggere e scrivere stanno ridefinendo la percezione del valore del lavoro impiegatizio.
Le persone dissentono sul momento in cui il cambiamento avverrà e su chi ne trarrà i maggiori vantaggi; i mercati liquidi sono il luogo in cui tali disaccordi vengono quotati e negoziati.
Possiamo definirlo Speculazione Costruttiva.
Qualcuno costruirà inevitabilmente un nuovo paesaggio industriale; chi arriva prima ottiene prestigio e rendimenti, mentre i capitali affluiscono rapidamente, ma spesso in modo grossolano. Le reti in fibra ottica furono realizzate proprio così, e allo stesso modo vengono costruiti oggi i data center. Al contempo, una gran quantità di capitale viene distrutta nel processo.
Il secondo motore proviene dal sistema politico e monetario.
Quando uno Stato affronta pressioni fiscali o quando un regime politico persegue obiettivi specifici, inizia a offrire al pubblico una sorta di scommessa: convertire debito bellico in azioni societarie; acquistare immobili perché la proprietà della casa è politica nazionale; o detenere qualsiasi asset anziché liquidità.
A livello familiare, questo mutamento si manifesta così: il percorso di vita tradizionale non ispira più fiducia nella possibilità di garantirsi un futuro dignitoso. Il potere d’acquisto reale del denaro sembra erodersi più velocemente di quanto indicato dai dati ufficiali, e il reddito da lavoro non consente più di acquistare una casa alla stessa età della generazione precedente.
Possiamo chiamarla Speculazione Lotteria.
A questo punto, attendere pazientemente sembra sempre più un consiglio rivolto da chi già possiede asset. L’unica alternativa rimasta appare simile a un biglietto della lotteria: se si realizza un guadagno enorme, ma estremamente improbabile, la vita potrebbe cambiare radicalmente; se invece fallisce, il risultato non differisce molto dalla condizione iniziale dello speculatore.
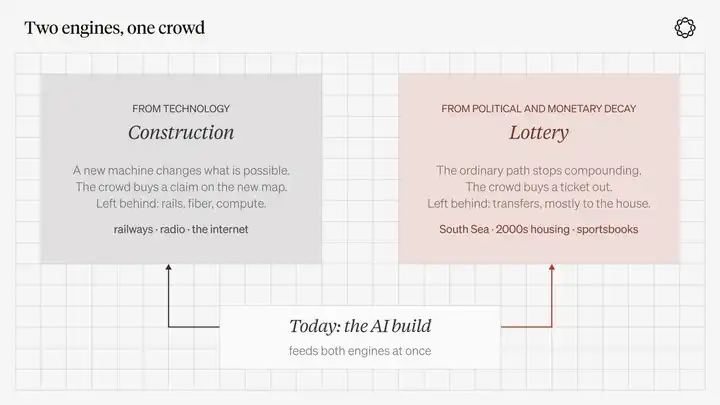
Descrizione del grafico: Questi sono due modi in cui i gruppi costruiscono una narrazione condivisa. Comportamenti simili, ma esiti diversi.
Nessuno dei due concetti è dispregiativo: descrivono il motivo per cui le persone partecipano alla speculazione, non quali asset acquistano.
Un titolo ferroviario del 1845 appartiene principalmente alla narrazione costruttiva, ma contiene anche sogni simili a quelli della lotteria di ricchezza improvvisa. Una scommessa sportiva multipla è essenzialmente un biglietto della lotteria, con la differenza che ha imparato a parlare il linguaggio dei mercati finanziari. Un contratto perpetuo su un indice azionario può appartenere all’una o all’altra categoria, a seconda della controparte e delle motivazioni che la spingono ad entrare nel mercato.
Mackay osservò effettivamente queste due forze, ma non le nominò.
Aprì il capitolo sulle Crociate scrivendo che ogni epoca ha la sua follia peculiare: «un progetto, un piano o una fantasia cui le persone si avvicinano per desiderio di profitto, bisogno di eccitazione o semplice forza dell’imitazione. Se nessuno di questi fattori è presente, allora cause politiche o religiose, o entrambe insieme, spingeranno comunque le persone verso una qualche forma di follia».
Il desiderio di profitto legato ai progetti corrisponde alla speculazione costruttiva; la spinta delle forze politiche corrisponde al secondo motore. L’imitazione è il comportamento gregario in sé e non importa quale forza abbia innescato il processo.
William Quinn e John Turner hanno proposto una divisione analoga nel loro libro del 2020 Boom and Bust.
Il loro «triangolo delle bolle» comprende tre elementi: negoziazione degli asset, moneta e credito, e speculazione. Inoltre, una bolla richiede anche un fattore scatenante, solitamente una nuova tecnologia o una politica governativa.
Secondo la loro analisi, le bolle alimentate dal finanziamento bancario causano generalmente i danni più gravi, mentre quelle innescate dal progresso tecnologico sono le più probabili a lasciare qualcosa di realmente utile dopo il collasso.
III. Cosa facevano effettivamente le folle speculative nella storia?
Se l’affermazione di Lefèvre «non c’è nulla di nuovo a Wall Street» è corretta, allora il modo più utile di studiare la storia è identificare le cause di ogni ondata di frenesia speculativa, esaminare cosa essa abbia lasciato alla fine e notare quanto sia raro che i due motori principali operino contemporaneamente con grande intensità.
Mania dei tulipani: un asset negoziale emergente in una repubblica benestante
La mania dei tulipani nei Paesi Bassi tra il 1636 e il 1637 è una delle storie più note sulle bolle finanziarie e uno degli eventi sui quali gli storici hanno concentrato maggiori sforzi di revisione.
La storica Anne Goldgar ha scoperto nel suo libro del 2007 Tulipmania che i principali partecipanti all’epoca erano un piccolo gruppo di mercanti e artigiani qualificati ad Haarlem e Amsterdam, che commerciavano tra loro un bene di lusso.
In seguito affermò: «Non ho trovato nessuno che sia fallito a causa di questo fenomeno».
I danni causati da questa frenesia furono principalmente concentrati sul piano della fiducia e della reputazione. Tuttavia, all’epoca erano presenti tre condizioni: un bene di consumo estetico emergente, contratti a termine su bulbi ancora non scavati e una repubblica commerciale benestante dotata di un solido sistema giuridico in grado di gestire promesse future.
I tulipani non erano un’innovazione tecnologica, ma la novità può essere vista come una branca minore della speculazione costruttiva. Un nuovo bene e un mercato di contratti a termine bastarono a generare una folla speculativa in un contesto di ordine politico funzionante.
La maggior parte dei fenomeni definiti «bolle» nei normali mercati rialzisti è simile a questo e i danni effettivi causati sono generalmente molto inferiori a quanto descritto nelle narrazioni successive.
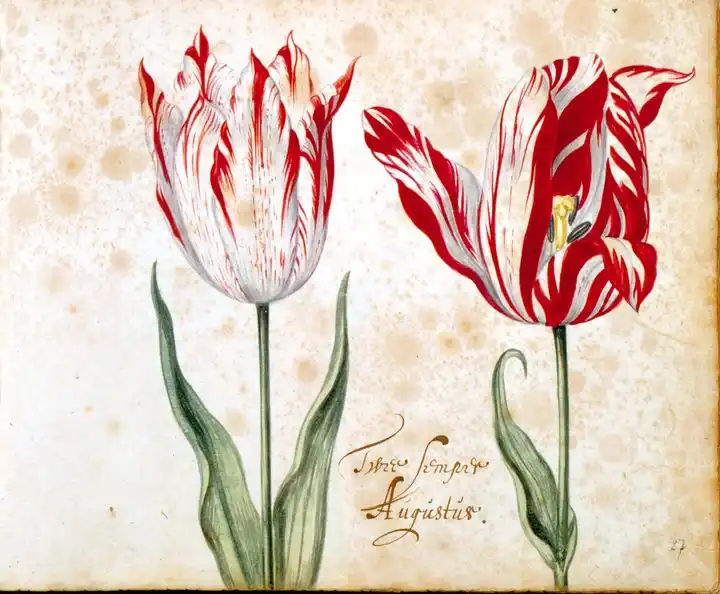
Didascalia: Semper Augustus, la varietà più famosa nel commercio dei tulipani 1636–1637, immagine tratta da un catalogo di tulipani del XVII secolo.
La bolla della South Sea Company e John Law: trasformare il debito fiscale nazionale in azioni
La situazione nel 1720 era completamente diversa e la tecnologia ebbe quasi alcun ruolo. Dopo la conclusione della Guerra di successione spagnola, sia la Gran Bretagna che la Francia gravavano sotto un enorme debito che i sistemi fiscali esistenti non riuscivano a gestire agevolmente. Entrambi i paesi tentarono di rifinanziare il debito attraverso società commerciali.
A Londra, la South Sea Company propose di rimuovere il debito pubblico dai libri contabili mediante una conversione da debito ad azioni. L’aumento dei prezzi azionari rese i detentori di debito più propensi ad accettare lo scambio, il che fece salire ulteriormente i prezzi e facilitò il successivo ciclo di conversione del debito.
Il prezzo delle azioni della South Sea Company salì da circa 128 sterline a gennaio di quell'anno a circa 1.000 sterline a fine giugno. Durante la sospensione estiva delle registrazioni dei trasferimenti azionari, il mercato continuò a operare tramite quotazioni a termine. Tuttavia, in autunno, il prezzo azionario aveva rinunciato alla maggior parte dei guadagni.
A Parigi, John Law andò oltre: integrò una banca reale, un sistema di moneta cartacea e la Compagnia del Mississippi in un unico meccanismo finanziario.
Per alcuni mesi, questo meccanismo sembrò aver rifinanziato un paese sull'orlo del collasso fiscale, nelle mani di un abile scozzese. Ma alla fine la moneta cartacea deve essere convertibile in un valore reale oltre se stessa e non può essere sostenuta indefinitamente con ulteriore emissione di carta moneta.
La Francia subì questa crisi più gravemente della Gran Bretagna, poiché il suo sistema monetario faceva parte integrante dell’intero schema speculativo.
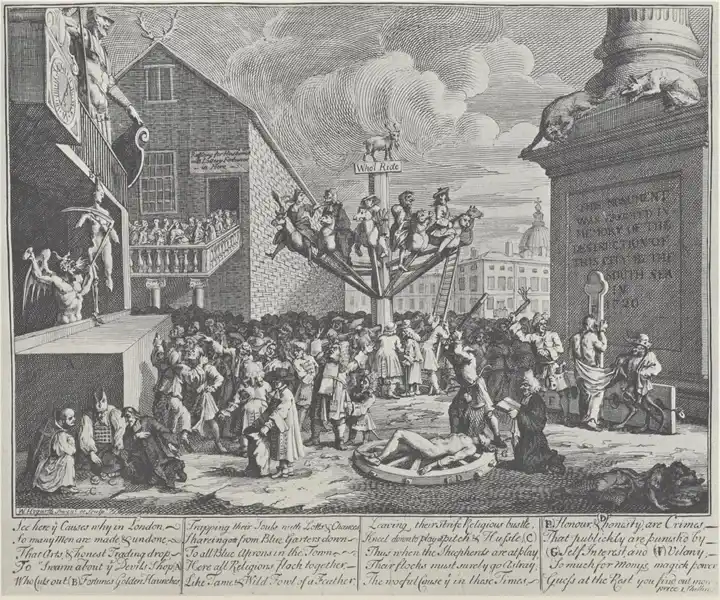
Didascalia: Stampa satirica di William Hogarth «La bolla della South Sea», creata nel 1721 e pubblicata nel 1724. Speculatori cavalcano una giostra sotto un cartello che recita «Chi vuole partecipare?». Il Male frusta l’Onore, l’Interesse personale lega l’Onestà alla ruota della tortura e il monumento è ridedicato ai danni arrecati alla città dalla South Sea Company.
Questo è il tipico schema del secondo motore speculativo: il debito pubblico viene trasformato in opportunità di profitto privato, mentre il rischio ricade infine sul pubblico.
La politica abitativa negli anni 2000 ha riproposto questo schema attraverso i mutui ipotecari. La narrazione monetaria delle criptovalute procede invece nella direzione opposta: quando la valuta ufficiale continua a deprezzarsi, il mercato inizia a correre verso un’altra unità monetaria.
Anche senza aderire alla narrazione quasi religiosa, non è difficile comprenderne la struttura: quando un gruppo non si fida più del valore di riserva ufficiale, sarà disposto ad acquistare la storia di un’alternativa migliore.
Frenesia ferroviaria: tecnologia reale, denaro a buon mercato e un Parlamento permissivo
La Gran Bretagna a metà degli anni 1840 fu il prototipo storico di ogni successiva frenesia speculativa tecnologica.
La locomotiva a vapore era una tecnologia reale: già nel 1830 la Liverpool and Manchester Railway aveva avviato servizi passeggeri a pagamento. Successivamente, il denaro divenne sempre più a buon mercato.
Nel 1844 la Banca d’Inghilterra ridusse i tassi d’interesse dal 4% al 2,5%; gli investitori potevano sottoscrivere azioni ferroviarie versando solo una piccola caparra; e il Parlamento britannico approvò nuove linee ferroviarie più rapidamente di quanto gli ingegneri potessero completare i rilievi dei tracciati.
Andrew Odlyzko, matematico che ha studiato a lungo gli archivi storici ferroviari, ha scoperto tramite analisi statistica che i chilometri di nuove linee ferroviarie approvati dal Parlamento UK furono 805 nel 1844, salirono a 2.700 nel 1845 e raggiunsero 4.538 nel 1846.
Nel 1847, il Regno Unito spendeva circa 44 milioni di sterline all’anno per la costruzione ferroviaria, mentre l’intero bilancio annuale del governo centrale ammontava allora a soli circa 50 milioni di sterline.
In «Dombey e figlio», Dickens descrisse un’epoca saturata di elementi ferroviari: «Alberghi ferroviari, uffici ferroviari, pensioni e case per affitto ferroviari; progetti ferroviari, carte geografiche, vedute paesaggistiche, carta da imballaggio, bottiglie, scatole per panini e orari dei treni».
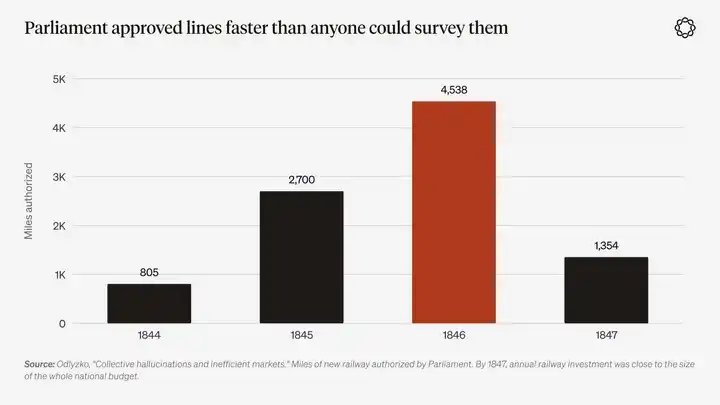
Didascalia grafico: Chilometraggio di nuove linee ferroviarie approvate dal Parlamento UK, dati da «Allucinazioni collettive e mercati inefficienti» di Odlyzko. Nel 1847, gli investimenti ferroviari annuali si avvicinarono all’intero bilancio del governo centrale.
Il ruolo di Mackay in questa frenesia è un episodio piuttosto ironico della storia finanziaria.
Odlyzko ha riesaminato il «Glasgow Argus», quotidiano diretto da Mackay dal 1844 al 1847, e ha scoperto che l’autore dell’opera più famosa sulla follia di massa era in realtà «uno dei più entusiasti promotori della Frenesia ferroviaria».
Nell’ottobre 1845, quando i prezzi ferroviari erano vicini al massimo, il giornale di Mackay scriveva ancora ai lettori: «Chi lancia allarmi sbaglia; non esiste alcun motivo valido per temere una speculazione ferroviaria legittima».
Quando però Mackay rivedette il suo libro nel 1852, menzionò la più grave frenesia speculativa da lui personalmente vissuta in una sola nota a piè di pagina.
Se chi si occupa di comportamento collettivo non riesce a vederlo chiaramente mentre è immerso nella folla, allora gli altri non dovrebbero sopravvalutare la propria capacità di identificare la mania collettiva.
Altre conclusioni della ricerca di Odlyzko sono oggi ancora più rilevanti. Nelle sue parole, gli azionisti ferroviari subirono infine «delusioni estremamente gravi».
Tuttavia la rete ferroviaria fu comunque costruita, lasciando al Regno Unito ciò che Odlyzko definisce «l’infrastruttura di trasporto migliore al mondo». Lo spreco di capitale riguardò soprattutto i tempi degli investimenti e la scelta dei percorsi, non la creazione dal nulla di cose prive di valore. Questa è esattamente la forma classica di speculazione costruttiva.
Per gli investimenti in IA, l’insegnamento storico non è che «le ferrovie alla fine ebbero successo, quindi si dovrebbero acquistare laboratori di IA».
L’insegnamento reale è: quando una tecnologia generale, denaro a buon mercato e decisori politici desiderosi di sostenere progetti costruttivi si combinano, generano simultaneamente sovraccapacità e reti infrastrutturali utilizzabili a lungo termine.
L’obiettivo d’investimento scelto potrebbe diventare un vincitore oppure andare definitivamente a zero, ma la realizzazione su larga scala lascerà comunque infrastrutture fisiche utili.
Anni ’20: un boom tecnologico alimentato da prestiti
Negli anni ’20 lo stesso motore speculativo ripartì, questa volta con maggiore leva finanziaria.
Radio, automobili, elettrificazione e produzione industriale su vasta scala erano tutti veri progressi tecnologici, come le ferrovie. La Radio Corporation of America (RCA) divenne l’azione simbolo della narrazione dell’«era nuova» di quel periodo. Oggi, un pugno di aziende produttrici di chip di memoria e semiconduttori, insieme ai laboratori pionieristici di IA che le supportano, svolgono un ruolo analogo.
L’economista di Harvard John Kenneth Galbraith, scrivendo trent’anni dopo *Il grande crollo del 1929*, rifiutò di attribuire un boom così massiccio a un semplice taglio dei tassi della Federal Reserve.
Secondo lui, contava di più l’umore sociale dell’epoca: una diffusa convinzione che anche le persone comuni avessero diritto a diventare ricche. Decenni dopo aggiunse due fattori finora poco considerati: «la memoria finanziaria è estremamente breve» e «l’errata associazione tra denaro e intelligenza».
Il carburante di questa frenesia era il credito, e un credito costoso. I prestiti alle società di intermediazione superarono gli 8,5 miliardi di dollari e, nel marzo 1929, i tassi sulle operazioni a breve termine toccarono brevemente il 20%.
Le persone erano disposte a pagare tassi così alti perché si aspettavano rendimenti d’investimento molte volte superiori al costo del finanziamento. I fondi d’investimento acquistavano azioni reciproche e incartavano questa proprietà circolare come creazione di valore.
Walter Bagehot, direttore vittoriano de *The Economist*, aveva descritto settant’anni prima la materia prima di base di questo fenomeno: «In determinati momenti, molte persone stupide possiedono molto denaro stupido».
Secondo la sua spiegazione, tale denaro inizia a cercare chi lo possa divorare (fase detta «denaro in eccesso»); quando lo trova, nasce la «speculazione»; e quando il denaro viene infine divorato, si genera il «panico».
Dal settembre 1929 al luglio 1932, l’indice Dow Jones Industrial Average crollò dell’89%.
Oggi, l’equivalente del margine degli anni ’20 è rappresentato da strumenti levati che non si definiscono mai prestiti: opzioni con scadenza giornaliera, meccanismi di funding rate per contratti perpetui e posizioni con leva 10x aperte con pochi tap su uno smartphone, usando come garanzia liquidità nominalmente disponibile.
Dopo lo scoppio di una bolla, la narrazione ufficiale cerca solitamente un colpevole: venditori allo scoperto, stranieri o banchieri centrali. Ammettere che l’intera società partecipava a un «concorso di bellezza» è difficile da conciliare con l’idea che la ricchezza misuri l’intelligenza.
Il pensatore francese René Girard fu particolarmente affascinato dal comportamento mimetico e costruì la sua teoria della mimesi culturale attorno all’imitazione e ai meccanismi del capro espiatorio. In seguito altri studiosi introdussero questa teoria nell’economia.
Peter Thiel studiò sotto Girard all’Università di Stanford e divenne il primo investitore esterno di Facebook. Ha inoltre usato il quadro teorico di Girard per spiegare quell’investimento. I cicli espansione-contrazione si adattano sorprendentemente bene a questa teoria.
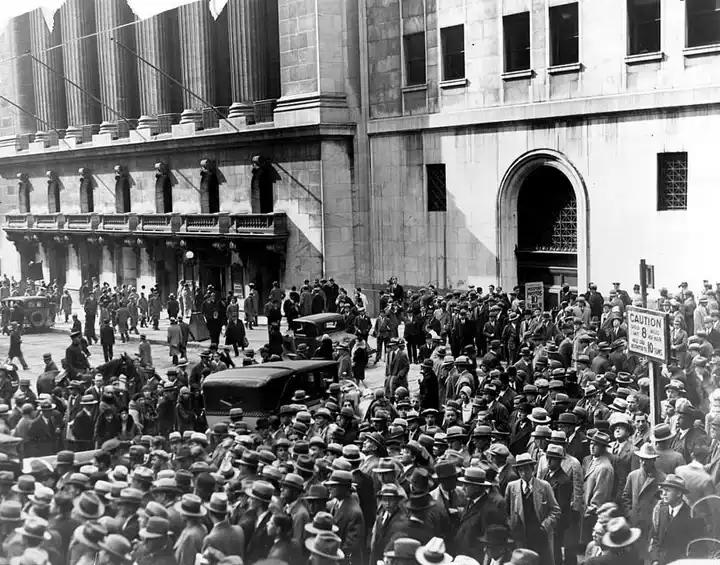
Didascalia: folle radunate davanti alla Borsa di New York dopo il crollo del 1929.
La bolla Internet e la bolla immobiliare: due forze motrici diverse
La bolla Internet della fine degli anni ’90 potrebbe essere descritta come la «febbre delle ferrovie» entrata nell’era del mouse.
Internet ha cambiato permanentemente il mondo, e la narrazione della «nuova era» descritta da Shiller ha innescato giochi di aspettativa keynesiani: i partecipanti al mercato credevano che anche gli altri ritenessero obsoleti gli strumenti tradizionali di valutazione.
Dal marzo 2000 all’ottobre 2002, l’indice Nasdaq Composite è sceso del 78%; la maggior parte delle aziende quotate ha poi abbandonato il mercato, ma i cavi in fibra ottica interrati sono rimasti.
Amazon era un progetto orientato alla costruzione che ha superato con successo la fase speculativa simile a una lotteria. Pets.com era invece un biglietto della lotteria venduto con la stessa retorica promozionale. Durante lo sviluppo della bolla, la folla non riusciva a distinguere in tempo reale tra i due. Questa incertezza è esattamente il fondamento su cui può persistere il «concours di bellezza».
Il boom immobiliare successivo è stato alimentato da un motore diverso e ha continuato ad acquisire slancio grazie alle politiche pubbliche.
Secondo Shiller, la proprietà immobiliare è stata plasmata come obiettivo nazionale di sviluppo, una narrazione sociale contagiosa esistente molto prima di essere trasformata in prodotti finanziari strutturati.
Dopo lo scoppio della bolla dot-com, la Federal Reserve ha allentato la politica monetaria; istituzioni ipotecarie pubbliche e pressioni politiche hanno ampliato i canali di finanziamento per l’acquisto della casa; banche e sistema bancario ombra hanno assunto un elevato indebitamento.
Dal 2000 al picco del 2006, i prezzi delle case negli USA sono saliti del 85%, per poi calare del 27%. Si tratta del caso più tipico dell’avvertimento di Quinn e Turner sui rischi di bolle finanziate dalle banche.
Cripto: entrambi i motori presenti fin dall’inizio
Come asset, la cripto è stata guidata fin dalla sua nascita da due motori speculativi.
La narrazione fondativa di Bitcoin è essenzialmente una protesta contro un sistema monetario che fa sentire il possesso di contante come una perdita continua di valore. Le stablecoin sono diventate un modo per residenti di città come Lagos e San Paolo di detenere dollari USA senza dover aprire un conto bancario statunitense.
Già nel maggio 2020 osservavamo: «Le condizioni per un deprezzamento generalizzato delle valute si stanno delineando sotto i nostri occhi».
Entro dicembre di quell’anno, definivamo Bitcoin «probabilmente l’asset con l’esposizione più leva al deprezzamento generalizzato delle valute».
Chainalysis, nel suo ultimo rapporto annuale, ha quantificato i flussi transfrontalieri di stablecoin in circa 220 miliardi di dollari, in aumento del 78% rispetto all’anno precedente. Le stablecoin rappresentano ora il 96% del valore dei trasferimenti peer-to-peer domestici tra paesi.
Anche la tecnologia sottostante della cripto è una narrazione di costruzione: gestisce circa 300 miliardi di dollari in stablecoin e supporta sistemi di trading su order book sempre attivi.
Lo stesso ticker di un asset cripto spesso racchiude entrambe le narrazioni. Il dibattito su se Bitcoin sia una tecnologia, un hedge o una convinzione non avrà mai fine, perché le comunità coinvolte non devono mai scegliere tra queste interpretazioni.
Ma, per la logica di investimento centrale di questo articolo, il secondo ruolo della cripto è più importante: la cripto stessa è una tecnologia che genera attività speculativa.
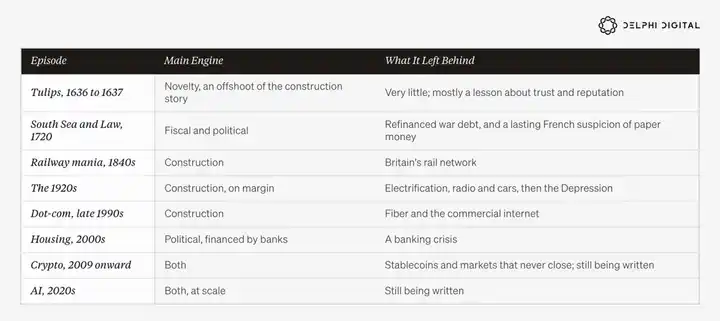
Ripercorrendo la storia sopra descritta, ogni grande mania speculativa è stata guidata principalmente da un unico motore.
Tulipani, ferrovie, radio e internet sono stati tutti racconti di espansione tecnologica verificatisi all’interno di sistemi politici e monetari generalmente funzionanti. Il boom degli anni Venti si basava su denaro preso a prestito per alimentare lo sviluppo tecnologico e culminò infine in una grave crisi.
La bolla della South Sea Company, il sistema finanziario di John Law e il boom immobiliare furono tutti racconti guidati da politiche pubbliche, con scarso coinvolgimento di nuove tecnologie rilevanti.
In questi casi, opportunità speculative furono proposte al pubblico dall’alto verso il basso, sia che lo Stato volesse rifinanziare il proprio debito pubblico sia che intendesse aumentare il tasso di proprietà immobiliare.
Le criptovalute sono alimentate da entrambe queste forze contemporaneamente, ma fino a poco tempo fa la loro dimensione rispetto all’economia complessiva è rimasta modesta.
Oggi due cose sono cambiate.
Primo, entrambi i motori sono attivi con forza simultanea. Secondo, i motori politico e monetario non sono più guidati esclusivamente dall’alto verso il basso, ma anche, in misura crescente, dalla base: sempre più famiglie non credono più che il tradizionale percorso di progresso sociale possa funzionare.
Questo secondo cambiamento spiega in gran parte l’ampia diffusione della domanda speculativa odierna.
IV. Due motori speculativi in azione simultanea
Il motore tipo lotteria: abitazioni, debito e occupazione
Dopo la crisi finanziaria del 2008 e nuovamente dopo la pandemia del 2020, le politiche pubbliche hanno lanciato due messaggi a un’intera generazione: il potere d’acquisto del denaro contante si eroderà progressivamente e i cali dei mercati patrimoniali saranno trattati come emergenze che richiedono interventi di politica pubblica.
I disavanzi di bilancio non sono più una condizione occasionale, ma sono diventati un regime politico consolidato.
Nell’esercizio fiscale 2025, il disavanzo federale statunitense ha raggiunto 1,8 trilioni di dollari, pari al 5,8% del PIL, pur in assenza di recessione. L’Ufficio di bilancio del Congresso stima che il disavanzo si sia ulteriormente ampliato a circa 2 trilioni di dollari nell’esercizio fiscale 2026, che termina a settembre.
I pagamenti annuali netti di interessi sul debito federale statunitense hanno ora raggiunto circa 1 trilione di dollari, superando la spesa per la difesa.
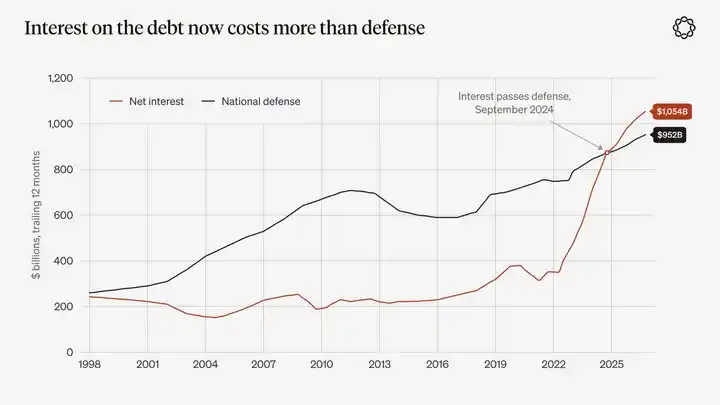
Descrizione grafico: Pagamenti netti di interessi del governo federale USA e spesa per la difesa, totali su 12 mesi mobili. Fonte: U.S. Treasury Monthly Treasury Statement. I pagamenti netti di interessi hanno superato per la prima volta la spesa per la difesa a settembre 2024 e vi sono rimasti superiori da dicembre 2024.
Durante gli anni 2010 i prezzi al consumo sono rimasti generalmente moderati, ma la liquidità eccedente ha affluito nei mercati patrimoniali: immobiliare, azionario a lunga scadenza e vari asset scarsi. Dal 2020 le pressioni inflazionistiche sono emerse contemporaneamente sui beni di consumo e sui prezzi patrimoniali.
Le restrizioni urbanistiche e l’insufficiente offerta abitativa sono fattori chiave del problema immobiliare statunitense. Inoltre, dal 2008 i tassi d’interesse reali non sono stati vicini allo zero ogni anno.
Ciò su cui si concentra davvero questo articolo è: quando il reddito da lavoro non consente più a una famiglia di acquistare la prima casa nello stesso arco temporale della generazione precedente, quali opzioni le restano?
Il metodo di misurazione del Pew Research Center è il più intuitivo.
Dal 1975 al 2000, per i nuclei familiari guidati da persone sotto i 40 anni, il rapporto tra valore mediano dell’abitazione e reddito mediano familiare è rimasto per lunghi periodi intorno a 2,5 volte. Tale rapporto ha raggiunto il picco di 3,6 volte durante la bolla immobiliare del 2006, è sceso a 2,9 volte nel 2019, è risalito a 3,6 volte nel 2022 ed era ancora a 3,5 volte nel 2024.
Il Harvard Joint Center for Housing Studies, confrontando reddito familiare totale e prezzi di vendita degli immobili, ha rilevato che nel 2024 il prezzo mediano nazionale di vendita di una casa unifamiliare negli USA equivaleva a 5 volte il reddito familiare mediano. A San Jose, Los Angeles, San Francisco e Honolulu tale rapporto superava le 10 volte.
L'ultimo sondaggio dell'Associazione Nazionale Agenti Immobiliari mostra che la quota di acquirenti alle prime armi sul totale delle transazioni immobiliari è scesa a un minimo storico del 21%, mentre l'età mediana di questi acquirenti è salita a un nuovo record di 40 anni.
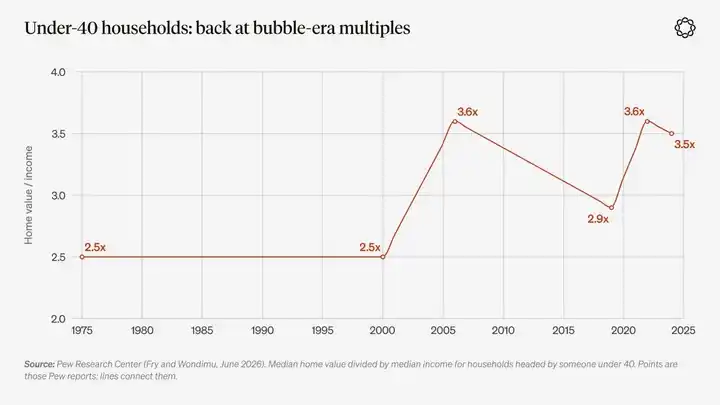
Descrizione del grafico: rapporto tra valore mediano dell’abitazione e reddito mediano per nuclei familiari guidati da persone sotto i 40 anni. Fonte: Pew Research Center, Fry e Wondimu, giugno 2026.
A tali livelli di prezzo, il significato economico del risparmio inizia a mutare. Per una famiglia, zero dollari e 10.000 dollari sembrano fare poca differenza, poiché in entrambi i casi non bastano per versare un acconto. Ma tra 10.000 dollari e una casa resta comunque un divario enorme.
In molti modi, il vecchio patto sociale del passato — lavorare sodo, accumulare risparmi, acquistare una casa e poi far crescere la ricchezza grazie all’apprezzamento degli asset — è stato spezzato da scelte politiche e monetarie. Ciò ha anche modificato ciò che le persone comuni considerano un comportamento razionale.
I giovani lo avvertono con maggiore intensità e, tra loro, molti uomini si stanno riversando in massa su piattaforme di scommesse sportive, app per trading di opzioni e mercati predittivi.
Il Pew Research Center ha rilevato che nell’ultimo anno il 36% degli uomini sotto i 30 anni ha partecipato a scommesse sportive, contro il 22% della popolazione adulta statunitense nel complesso. Un sondaggio della FINRA Foundation indica che, tra gli investitori sotto i 35 anni, il 43% ha negoziato opzioni; tra quelli di età pari o superiore a 55 anni, tale percentuale è solo del 10%.
Fattori biologici e culturali spiegano in parte queste differenze. Già prima dell’emergere dell’attuale sistema monetario, i giovani uomini hanno sempre mostrato maggiore propensione al rischio. Tuttavia, l’ostacolo ai tradizionali percorsi di accumulo patrimoniale è probabilmente anch’esso una ragione della rapida espansione di questo comportamento, insieme ad altri due fattori: la legalizzazione del gioco d’azzardo e la diffusione capillare degli smartphone.
Nel maggio 2024, al culmine della frenesia delle meme coin, descrivemmo questo fenomeno come quello di una generazione di giovani «alle prese con debiti elevati, case irraggiungibili e salari rapidamente erosi dall’inflazione», per i quali «l’unico modo per vincere questa nuova corsa alla ricchezza sembra essere ottenere rendimenti 100x».
Quando si chiede alle persone perché scelgono investimenti ad alto rischio, le risposte sono molto dirette.
Uno studio del 2026 di Northwestern Mutual ha rilevato che, tra i giovani della Generazione Z attratti da asset ad alto rischio, l’80% ha dichiarato di aver partecipato perché sentiva che la propria situazione finanziaria personale era indietro.
Ciò non significa però che un’intera generazione abbia abbandonato i metodi tradizionali di accumulo patrimoniale. L’Urban Institute ha rilevato che solo il 17% dei giovani della Generazione Z ha partecipato a scommesse sportive nell’ultimo anno, e la maggior parte dei giovani continua a risparmiare con metodi convenzionali.
Tuttavia, questo tema di investimento non necessita di attirare la stragrande maggioranza: basta una minoranza sufficientemente numerosa, motivata e dotata di smartphone.
Secondo i dati dell’American Gaming Association, le scommesse legali sulle competizioni sportive negli Stati Uniti sono passate da 6,6 miliardi di dollari nel 2018 a 166,9 miliardi di dollari nel 2025.
Nel maggio 2018, la sentenza della Corte Suprema statunitense nel caso Murphy v. NCAA ha mutato il quadro giuridico sulle scommesse sportive. La domanda esisteva già e la sentenza ne ha fornito un canale legale, creando contestualmente una nuova fonte di entrate fiscali per i governi statali.
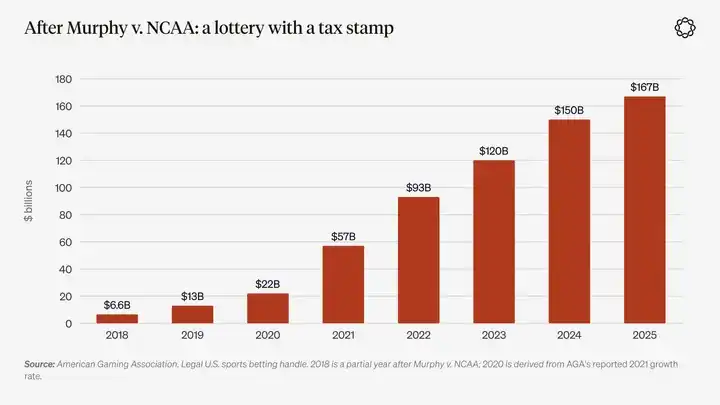
Descrizione del grafico: scommesse legali sulle competizioni sportive negli Stati Uniti. Fonte: American Gaming Association. I dati del 2018 riguardano solo parte dell’anno successiva alla sentenza; i dati del 2020 sono stimati sulla base del tasso di crescita pubblicato dall’associazione per il 2021.
Nei primi sei mesi di quest’anno, la spinta speculativa derivante dal fattore monetario si è attenuata leggermente. Tuttavia, il 19 agosto il Dipartimento del Tesoro statunitense ha annunciato che avrebbe almeno raddoppiato la dimensione degli acquisti di titoli di Stato a lungo termine per «supporto della liquidità», rafforzando nuovamente questo fattore.
Il giorno stesso dell’annuncio, Scott Freeman di Delphi ha definito la mossa «un’operazione sul bilancio consolidato identica a quella della quantitative easing, ma eseguita da un diverso ufficio».
Nell’ottobre 2025, un rapporto di ricerca di JPMorgan ha reso popolare il termine «debasement trade». Alcuni giorni dopo, il prezzo dell’oro ha superato i 4.000 dollari per oncia.
In realtà, discutevamo già di questa logica di trading dal 2019. Nelle nostre previsioni macroeconomiche di dicembre di quell’anno, avevamo ipotizzato che «una nuova fase di politiche di deprezzamento globale delle valute fiat fosse agli inizi».
Nel gennaio 2025, quando il prezzo dell’oro si avvicinava ai 2.700 dollari per oncia, lo definimmo nuovamente «uno dei grafici più significativi in questo momento».
Nel gennaio 2026, i prezzi dell’oro hanno raggiunto il picco di circa 5.600 USD per oncia. Da allora, l’oro ha ceduto circa un quarto dei suoi guadagni, la Federal Reserve ha attuato il primo rialzo dei tassi dal 2023 e il rendimento del Treasury USA a 10 anni ha chiuso sopra il 5,3% agli inizi di ottobre, il livello più alto da oltre due decenni.
Detenere liquidità permette ora di ottenere nuovamente un rendimento certo, e chi aveva interpretato il trade di deprezzamento come una corsa unidirezionale dell’oro ha accettato la correzione di mercato.
Tuttavia, i tassi d’interesse più elevati non hanno riaperto la tradizionale scala di accumulo della ricchezza. Per gli acquirenti di case, con i prezzi immobiliari a 3,5 volte il reddito familiare, tassi più alti significano mutui ancora meno accessibili.
Nel frattempo, l’economia statunitense è a piena occupazione, ma il disavanzo fiscale rimane vicino al 6% del PIL. Il governo deve ora rifinanziare il debito a tassi d’interesse più elevati, mentre le crescenti esigenze di finanziamento dell’IA competono per la stessa base di risparmi.
Pertanto, l’attuale motore speculativo di tipo «lotteria» non si basa più principalmente sull’oro, bensì su abitazioni, occupazione e pressione fiscale. E l’IA sta influenzando simultaneamente tutti e tre questi ambiti.
Il motore delle costruzioni: l’onda più ampia di investimenti privati in edilizia degli ultimi decenni
La narrazione delle costruzioni di questo decennio ha un nome chiaro: IA. O forse andrebbe ormai chiamata SI (superintelligenza)?
In ogni caso, Microsoft, Alphabet, Amazon e Meta hanno speso collettivamente circa 416 miliardi di USD in investimenti nel 2025, con un aumento di circa due terzi rispetto al 2024.
Secondo le indicazioni fornite da queste quattro aziende, la spesa complessiva in investimenti per il 2026 è stimata tra 720 e 745 miliardi di USD, escludendo tuttora le spese di Oracle.
Questo volume equivale a circa il 2,3% del PIL statunitense, sebbene parte degli investimenti avvenga all’estero e gran parte dell’hardware debba essere importato. Tale percentuale è più del doppio del circa 1% del PIL registrato al culmine della bolla degli investimenti nelle telecomunicazioni ed è paragonabile all’entità degli investimenti ferroviari negli Stati Uniti negli anni ’70 e ’80 dell’Ottocento. Oggi, a sostenere questa impennata di investimenti sono soprattutto i bilanci di quattro aziende.
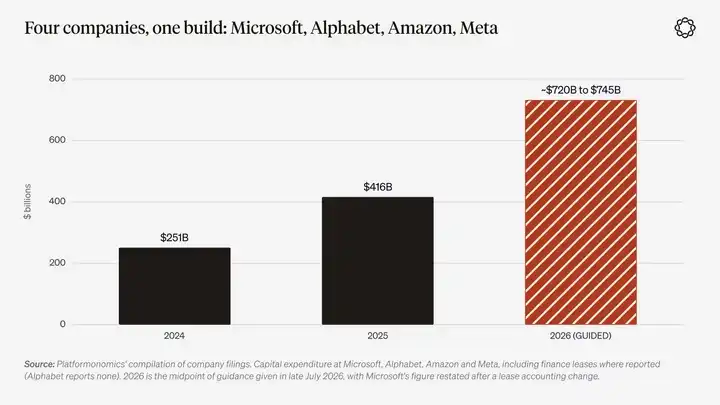
Nota grafica: spesa in investimenti di Microsoft, Alphabet, Amazon e Meta, inclusa la spesa dichiarata per leasing finanziario. I dati relativi al 2024 e al 2025 provengono dall’aggregazione di Platformonomics sui rapporti finanziari aziendali; per il 2026 si utilizza il valore medio delle indicazioni aziendali fornite a fine luglio di quell’anno.
L’economista Jason Furman ha calcolato che nel primo semestre 2025 gli investimenti in apparecchiature e software per l’elaborazione informatica hanno contribuito per il 92% alla crescita del PIL statunitense. Tuttavia, tale dato rappresenta un contributo lordo.
Poiché una grande quantità di hardware dipende dalle importazioni, gli economisti di Goldman Sachs e della Federal Reserve osservano che, escludendo le importazioni, il contributo netto è molto inferiore.
In ogni caso, la portata di questa ondata costruttiva è già tale da costringere l’intero sistema economico, la rete elettrica e il governo a riallocare risorse intorno ad essa.
Soros potrebbe sostenere che qui vi sia effettivamente una tendenza reale: l’espansione della potenza di calcolo e delle infrastrutture elettriche. Allo stesso tempo, però, potrebbe esserci anche una credenza errata: il mercato ritiene che i relativi ricavi si realizzeranno entro un orizzonte temporale coerente con l’ammortamento degli asset.
L’aumento dei prezzi degli asset fornisce finanziamenti per ulteriori progetti costruttivi, e gli investimenti in continua crescita rendono la narrazione originaria più credibile.
Alla fine, molti investimenti azionari potrebbero rivelarsi altrettanto deludenti delle azioni ferroviarie ai loro tempi, ma parte delle infrastrutture realizzate grazie agli investimenti rimarrà comunque a lungo termine, proprio come la rete ferroviaria alla fine sopravvisse.
La strategia di investimento più intuitiva consiste nel detenere direttamente gli asset fondamentali di questa ondata costruttiva, compresi energia elettrica, chip e, infine, i laboratori di IA che sopravviveranno.
Dal punto di vista di ciò che resterà dopo la fine della bolla, questo approccio è corretto. Approfondiremo ulteriormente questa questione nei prossimi rapporti della nostra serie annuale di previsioni. Tuttavia, questa strategia ignora l’impatto dell’ondata costruttiva su tutti gli osservatori esterni.
Più possibilità future genera una tecnologia, maggiore è la domanda di contratti finanziari che consentono alle persone di scommettere su diversi esiti futuri.
Futures perpetui, opzioni con scadenza giornaliera ed eventi contrattuali incentrati su azioni di produttori di chip, decisioni sui tassi d'interesse e notizie sull'IA sono esattamente come gli investitori affrontano questa incertezza. Nessuno, infatti, può sapere in anticipo quali aziende impegnate oggi nella costruzione dell'infrastruttura IA diventeranno la prossima Amazon e quali la prossima Pets.com.
Dove si incrociano due motori
Nella maggior parte degli episodi speculativi del passato, il motore tecnologico e quello politico hanno operato quasi indipendentemente. Oggi, invece, l’entità dell’ondata di investimenti in IA è tale da alimentare entrambi simultaneamente.
Agisce principalmente attraverso quattro canali: le bollette elettriche, il governo, il mercato obbligazionario e il mercato del lavoro.
Il primo canale è rappresentato dalle bollette elettriche.
Nel 2023 i data center hanno assorbito circa il 4,4% del consumo elettrico statunitense. Il Lawrence Berkeley National Laboratory prevede che entro il 2030 questa quota raggiungerà il 12%.
La rete PJM copre 13 stati USA e Washington, D.C., servendo circa 67 milioni di persone. Ogni anno organizza aste per fissare i prezzi della capacità di generazione futura.
Per l’anno di consegna 2024/25, il mercato della capacità si è chiuso a 28,92 $/MW-giorno; per il 2025/26 è salito a 269,92 $ e da allora rimane vicino al tetto di circa 330 $.
Il monitor indipendente del mercato PJM ha rilevato che i data center, da soli, hanno contribuito con 9,3 miliardi di dollari di costi aggiuntivi nella prima fase di forti aumenti dei prezzi.
Nei cinque anni fino a marzo 2026, i prezzi dell’elettricità per uso residenziale negli USA sono aumentati in totale di circa il 40%. I principali fattori sono stati gli interventi sulla rete e i prezzi dei combustibili, mentre l’aumento dei prezzi nel mercato della capacità ha rappresentato una quota crescente.
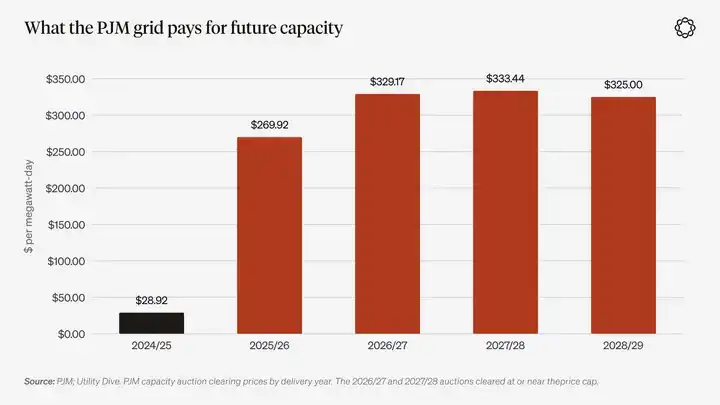
Descrizione grafico: Prezzi di aggiudicazione delle aste del mercato della capacità PJM per anno di consegna. Gli anni 2026/27, 2027/28 e 2028/29 hanno tutti raggiunto il tetto massimo. Fonte: PJM, Utility Dive.
La questione delle bollette elettriche è rapidamente diventata anche un tema politico.
A novembre 2025, New Jersey e Virginia hanno eletto governatori che hanno posto i costi elettrici al centro della loro campagna. La governatrice del New Jersey, Mikie Sherrill, ha promesso di dichiarare uno «stato di emergenza per i costi delle utility». La governatrice della Virginia, Abigail Spanberger, ha promesso di far sì che i data center sopportino direttamente i propri costi elettrici.
A gennaio di quest’anno, il presidente USA ha affermato che il pubblico americano non dovrebbe «pagare il conto» per questo. Successivamente, Microsoft si è impegnata a coprire integralmente i propri costi elettrici e a ridurre l’utilizzo degli incentivi fiscali locali.
Nell’esercizio fiscale 2025, l’esenzione dall’imposta sulle vendite per i data center in Virginia ha comportato una perdita di entrate fiscali pari a 1,6 miliardi di dollari.
Organizzazioni locali contrarie alla costruzione di data center sono presenti quasi ovunque. Secondo Data Center Watch, solo nel primo trimestre 2026 i progetti bloccati o ritardati ammontavano a circa 130 miliardi di dollari.
Il 29 settembre, la Commissione federale per la regolamentazione dell’energia (FERC) ha approvato parzialmente la proposta di emergenza di PJM per l’approvvigionamento di energia aggiuntiva per i data center, richiedone modifiche al meccanismo di ripartizione dei costi.
Il presidente della commissione ha affermato che i regolatori «non accetteranno un meccanismo di approvvigionamento gravemente difettoso, proposto frettolosamente all’ultimo minuto e potenzialmente impattante per miliardi di dollari sui consumatori».
Si è così consolidato uno schema per cui i profitti spettano alle imprese private, mentre parte dei costi — per elettricità, linee di trasmissione e persino centrali — finisce nei bilanci pubblici o parapubblici, pagata tramite bollette, agevolazioni fiscali e crediti d’imposta.
La narrazione che sostiene questo assetto è che tale infrastruttura sia necessaria per la competitività nazionale.
La bolla del Mare del Sud andò esattamente nella direzione opposta, trasformando il debito pubblico in capitale privato e vendendolo al pubblico. Tuttavia, tra le due esiste una chiara somiglianza familiare: il settore privato beneficia dei potenziali rendimenti, mentre il bilancio del settore pubblico fornisce sostegno.
Il settore immobiliare ha raggiunto questo obiettivo tramite prestiti ipotecari, mentre l’IA ha realizzato un meccanismo analogo grazie alla rete elettrica.
Ovviamente questo accordo sta incontrando opposizione. AEP nell’Ohio richiede ora ai grandi data center di pagare almeno l’85% della capacità riservata. Anche i governatori della regione PJM vogliono che i data center sopportino i costi dell’ulteriore approvvigionamento energetico.
Pertanto, l’attuale focus del dibattito è stabilire quale quota di costi debba essere riallocata agli operatori dei data center.
Il secondo canale è il cambiamento del ruolo del governo.
Il governo non è più soltanto il regolatore dell’onda costruttiva legata all’IA, ma ha iniziato a detenere direttamente parte di tali asset.
Nell’agosto 2025, il governo federale statunitense ha acquisito una partecipazione del 9,9% in Intel, finanziata principalmente con sovvenzioni non ancora erogate della legge CHIPS.
Nvidia e AMD hanno accettato di versare al governo una percentuale dei ricavi derivanti dalle vendite di chip in Cina in cambio di licenze per l’esportazione. La percentuale inizialmente concordata era del 15%; quando nel dicembre dello stesso anno è stato approvato l’esportazione del chip H200 di Nvidia, la percentuale è stata innalzata al 25%.
Il governo statunitense ha descritto la sua «Missione Genesis» come «paragonabile al Progetto Manhattan per urgenza e ambizione». Ha inoltre ordinato un’accelerazione delle autorizzazioni per i grandi data center.
Nel dicembre 2025, il governo statunitense ha iniziato a impugnare le leggi statali sull’IA attraverso vie giudiziarie. In precedenza, il Senato aveva votato 99 a 1 per rimuovere dal disegno di legge di bilancio una disposizione che sospendeva l’applicazione delle leggi statali sull’IA.
Nel frattempo, è stato costituito un super PAC del settore IA chiamato Leading the Future, con finanziamenti iniziali superiori a 100 milioni di dollari. Già in una sola primaria alla Camera nello Stato di New York, nel giugno di quest’anno, gruppi contrapposti sul tema IA hanno speso complessivamente oltre 27 milioni di dollari.
Quando un governo inizia a detenere partecipazioni azionarie in produttori di chip e paragona lo sviluppo delle infrastrutture IA al Progetto Manhattan, invia al mercato un segnale inequivocabile: il governo non permetterà che questa fase di espansione fallisca.
Ciò equivale quasi a fornire una protezione di tipo «put option» politica alla narrativa speculativa basata sulla costruzione. Allo stesso tempo, in ogni collegio elettorale con un data center, l’IA è diventata una questione che influenza concretamente le elezioni.
Il terzo canale è il mercato obbligazionario.
All’inizio di agosto 2026, le grandi aziende tecnologiche avevano emesso circa 220 miliardi di dollari di obbligazioni quell’anno, superando il volume totale del 2025.
Il finanziamento da 27 miliardi di dollari di Meta per il data center Hyperion è la più grande operazione di credito privato della storia ed è strutturato in modo da non comparire nel bilancio di Meta.
Quest’autunno, con il rendimento del Treasury decennale statunitense salito oltre il 5%, la domanda di prestiti delle aziende IA è diventata uno dei fattori citati dal mercato per spiegare l’aumento dei rendimenti.
Nel suo «Rapporto sulla stabilità finanziaria» di maggio, la Federal Reserve ha riferito le preoccupazioni degli operatori di mercato: «Gli investimenti fissi sono sempre più finanziati con debito, aumentando così il livello di indebitamento del sistema finanziario».
La bolla di investimenti privati nell’IA e il debito pubblico competono per la stessa base di risparmi.
Il quarto canale è rappresentato da salari e occupazione.
Nell’agosto 2026, Erik Brynjolfsson della Stanford University e i suoi coautori hanno aggiornato il loro articolo di ricerca «Canaries in the Coal Mine».
Lo studio ha rilevato che, nelle professioni più esposte all’IA, i livelli occupazionali tra i giovani di 22–25 anni erano del 19% inferiori rispetto a quelli attesi se la crescita occupazionale avesse seguito quella dei coetanei con minore esposizione all’IA. I ricercatori hanno sottolineato che si tratta di un riscontro descrittivo, non di una prova di causalità.
I dati della Federal Reserve di New York indicano che il tasso di disoccupazione tra i neolaureati è del 5,6%, contro circa il 4,2% per tutti i lavoratori. Questo divario ha cominciato ad ampliarsi già dal 2019, prima dell’arrivo di ChatGPT, quindi l’IA non è certamente l’unica causa.
Secondo la società di consulenza career Challenger, Gray & Christmas, nei primi nove mesi del 2026 le aziende hanno citato l’IA come motivo di circa 120.000 licenziamenti annunciati, più del doppio del totale annuale del 2025.
È probabile che alcune di queste aziende abbiano semplicemente ribattezzato licenziamenti ordinari come ristrutturazioni guidate dall’IA.
Nel 2025, Dario Amodei, CEO di Anthropic, aveva avvertito che l’IA potrebbe eliminare metà dei posti di lavoro entry-level nel settore white-collar.
Un sondaggio Pew condotto quest’estate ha mostrato che il 73% degli adulti sotto i 30 anni ritiene che l’IA comporterà meno opportunità lavorative.
Nessuna ricerca ha finora dimostrato direttamente un legame tra ansia occupazionale indotta dall’IA e scommesse sportive o trading su opzioni con scadenza giornaliera. Pertanto, il nesso proposto in questo articolo è un’argomentazione basata su prove indipendenti, non una conclusione causale confermata direttamente.
Tuttavia, le evidenze convergono nella stessa direzione.
Da un lato, l’ondata di investimenti in IA ha fornito al mercato la più grande narrazione tecnologica degli ultimi decenni; dall’altro, sta facendo lievitare le bollette elettriche domestiche, spingendo i governi a partecipare direttamente agli investimenti azionari e alle politiche industriali, competendo con il Tesoro USA per i fondi di risparmio e lasciando un ventitreenne preoccupato per l’esistenza futura dei posti entry-level, fondamentali per avviare una carriera.
Nel luglio di quest’anno, Delphi Ventures si è chiesta: chi sopporterà le passività lasciate da questo mondo invecchiato e indebitato?
La risposta data è stata: «La soluzione più ovvia e probabile è una combinazione di svalutazione monetaria e automazione accelerata».
L’IA potrebbe essere il primo boom tecnologico della storia a alimentare simultaneamente sia speculazioni di tipo lotteria sia di tipo edilizio in modo così diretto.
Tutto converge su un singolo telefono
Nel XIX secolo era impossibile effettuare scommesse di tipo edilizio e speculazioni di tipo lotteria nello stesso luogo: i prospetti ferroviari e i negozi di scommesse erano situati in edifici diversi, in zone distinte della città.
Oggi invece un venticinquenne può, tra due notifiche sul telefono, scommettere separatamente su produttori di chip, oro, partite di calcio e decisioni sui tassi della banca centrale. Per lui non c’è alcuna differenza sostanziale tra queste quattro attività: tutte consistono nel formulare un giudizio su qualcosa e sperare che tale giudizio frutti un guadagno.
Anche i prodotti finanziari si stanno adattando a questa domanda.
Nel 2022, la Chicago Board Options Exchange (Cboe) ha completato il lancio di contratti su opzioni sull’indice S&P 500 con scadenza ogni giorno di borsa.
La quota di opzioni SPX con scadenza giornaliera (0DTE) sul volume totale è passata dal 5% circa nel 2016 al 45% nel 2023, raggiungendo il 59% nel 2025. A luglio 2026 ha toccato un record mensile del 66%.
Secondo stime interne della Cboe, i trader individuali hanno contribuito per oltre la metà del volume clienti su tali contratti.
Parte di questa crescita è un risultato meccanico: quando i contratti scadono ogni giorno di negoziazione, le opzioni con scadenza nello stesso giorno esistono naturalmente ogni giorno. Tuttavia, Cboe ha introdotto queste scadenze proprio perché vi era una domanda di mercato sufficiente.
Nel giugno 2026, i regolatori hanno anche eliminato il requisito minimo di patrimonio netto del conto di 25.000 $ per i trader professionisti, abbassando ulteriormente la barriera all’ingresso.
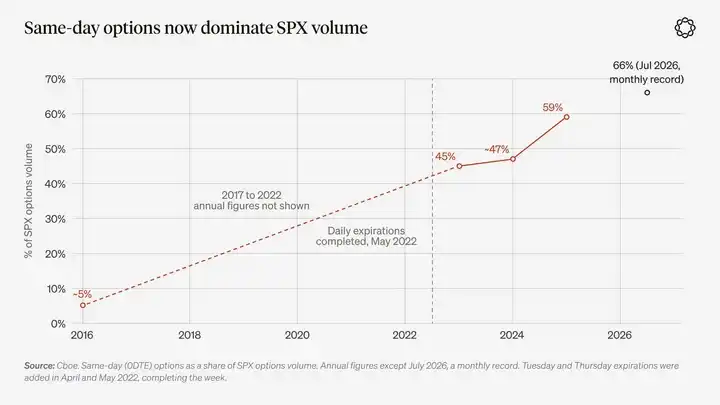
Didascalia grafico: Opzioni con scadenza nello stesso giorno come quota del volume totale di opzioni SPX. Fonte: Cboe. Tranne luglio 2026, che rappresenta un record mensile, tutti gli altri dati sono annuali.
I contratti su eventi spingono ancora oltre.
A metà 2025, il volume mensile combinato di Kalshi e Polymarket era di circa 2 miliardi di dollari. Secondo l’analisi del Pew Research Center sui dati di The Block, a maggio 2026 il volume di scambio delle due piattaforme aveva raggiunto 25,7 miliardi di dollari, salendo a 47,7 miliardi a giugno e a 53 miliardi a luglio.
Ciò significa che il volume di luglio 2026 era circa 25 volte superiore a quello dello stesso periodo del 2025.
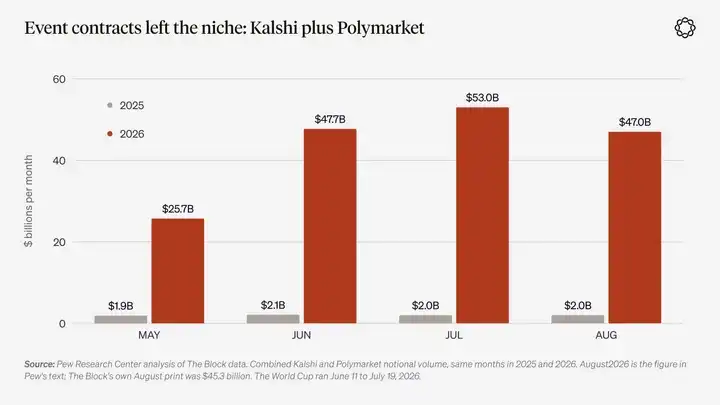
Descrizione grafico: Confronto del volume nominale di scambi tra Kalshi e Polymarket negli stessi mesi del 2025 e 2026. Fonte: Pew Research Center, The Block. La Coppa del Mondo 2026 si è svolta dall’11 giugno al 19 luglio.
L’ultima generazione di app per il trading va ancora oltre, mostrando direttamente sullo schermo degli utenti il comportamento collettivo.
Fomo, un’app per il trading crypto lanciata a maggio 2025, è progettata per mostrare l’attività di trading verificata in tempo reale degli altri utenti. Gli utenti possono seguire altri trader, visualizzare i loro acquisti, vendite e i profitti/perdite realizzati, e operare direttamente all’interno della stessa interfaccia.
Il trading di futures perpetui su Fomo avviene tramite Hyperliquid, il più grande exchange on-chain per futures perpetui. Di conseguenza, questo front-end sociale è già costruito sull’infrastruttura di una piattaforma di trading on-chain.
L’azienda ha dichiarato che, a giugno 2026, il numero di utenti aveva superato i 600.000, con un volume cumulativo di scambi superiore ai 4 miliardi di dollari. Nello stesso mese, l’azienda ha chiuso un round di finanziamento da 75 milioni di dollari, con una valutazione stimata di 550 milioni di dollari.
Il partner per i pagamenti Crossmint ha riferito che circa 68.000 nuovi acquirenti di crypto hanno ricaricato i propri account tramite il canale di regolamento Apple Pay.
Il concorso di bellezza di Keynes chiede ai partecipanti di indovinare le scelte altrui. I feed di trading sociale, invece, consentono agli utenti di vedere in tempo reale le decisioni prese dagli altri.
Scommesse sportive, app da casinò, trading sociale, meme coin e opzioni con scadenza nello stesso giorno sono generalmente considerati cinque fenomeni non correlati, ciascuno suscettibile di innescare una propria ondata di allarme morale.
Una visione più accurata è considerarli invece espressioni della stessa domanda, declinata su prodotti diversi.
In un’epoca in cui due grandi motori speculativi sono attivi contemporaneamente, le persone possono trasformare qualsiasi aspettativa in un’operazione con pochi secondi sul proprio smartphone.
Cosa ha portato la crypto?
Se l’IA offre soprattutto motivi per speculare, la crypto fornisce gli strumenti per farlo — e, nel processo, attrae continuamente nuovi speculatori.
Primo: il costo per avviare un’operazione speculativa.
In passato, creare un nuovo asset negoziale richiedeva avvocati, un processo di quotazione su un exchange e mesi di preparazione. Oggi, sulla launchpad per meme coin dell’ecosistema Solana pump.fun, emettere un token costa meno di 2 dollari.
Da gennaio 2024, la piattaforma ha creato oltre 19 milioni di token. A fine settembre di quest'anno, in una tipica giornata di trading si registravano circa 33.000 nuove emissioni di token.
Tuttavia, solo circa l'1% dei token riesce a superare la fase iniziale di trading sulla curva di bonding della piattaforma e la maggior parte cessa di essere scambiata già nel giorno dell'emissione.
Anche il processo di creazione di mercati di trading per asset arbitrari sta subendo una trasformazione simile. Oggi, su Hyperliquid, chiunque impegni un importo sufficiente di asset può creare un mercato di futures perpetui per quasi qualsiasi sottostante.
Questa espansione dell'offerta ha ampiamente superato lo spazio degli asset crittografici.
Secondo i dati di TokenInsight, il volume mensile di scambi di contratti perpetui su azioni, materie prime e valute offerti da exchange crittografici è cresciuto da circa 52 miliardi di dollari a gennaio 2026 a circa 268 miliardi di dollari a giugno.
Solo Binance ha quotato contratti perpetui su sottostanti quali oro, Tesla, SpaceX (ancora non quotata) e real brasiliano.
Quest'estate, i mercati distribuiti da sviluppatori terzi hanno rappresentato dal 25% alla metà del volume di trading di Hyperliquid.
Il mercato azionario tokenizzato rimane relativamente piccolo: secondo rwa.xyz, il suo valore totale è di circa 3,2 miliardi di dollari, ma sta crescendo.
Va notato che questi cambiamenti avvengono mentre la capitalizzazione di mercato totale delle criptovalute è diminuita di circa la metà rispetto al massimo del 2025 entro giugno di quest'anno. Ciò suggerisce che la domanda di mercato non riguarda esclusivamente le criptovalute, ma anche questa struttura di trading.
Anche la finanza tradizionale si sta evolvendo verso strutture simili.
Il Chicago Mercantile Exchange Group (CME) ha avviato a maggio di quest'anno il trading 24/7 di futures e opzioni su criptovalute.
Nello stesso mese, la U.S. Commodity Futures Trading Commission (CFTC) ha approvato i contratti perpetui su bitcoin di Kalshi e pubblicato una dichiarazione politica sui contratti perpetui.
Successivamente, Kalshi ha lanciato a settembre contratti perpetui su oro e argento, a ottobre contratti perpetui su indici e ha presentato una richiesta per contratti perpetui su singole azioni.
La Depository Trust & Clearing Corporation (DTCC) ha introdotto a giugno servizi di clearing h24 nei giorni feriali.
Nasdaq prevede di lanciare il trading notturno a dicembre. A settembre, la U.S. Securities and Exchange Commission (SEC) ha aperto un canale di esenzione per il trading di azioni tokenizzate su blockchain pubbliche.
Tutti questi cambiamenti stanno spingendo i mercati tradizionali verso modelli già offerti da anni dalle piattaforme di trading crittografico.
Le criptovalute generano costantemente nuovi speculatori.
Un sondaggio congiunto dell'Istituto CFA e della FINRA Foundation del 2023 ha rivelato che il 44% degli investitori statunitensi della Generazione Z ha scelto le criptovalute come prima forma di investimento, una percentuale superiore a quella degli investitori che hanno iniziato con azioni singole.
Uno studio della Banca dei Regolamenti Internazionali (BIS), che copre 95 paesi, ha rilevato che l'aumento dei prezzi del bitcoin attira nuovi utenti sulle app di trading crittografico, circa il 40% dei quali sono uomini sotto i 35 anni.
Gli airdrop svolgono un ruolo analogo, su scala minore.
Uno studio recente ha rilevato che i portafogli che hanno ricevuto airdrop di BONK sono stati circa l’80% più attivi negli scambi su Solana rispetto a portafogli simili che non hanno ricevuto airdrop, e hanno mostrato maggiore propensione a scambiare token ad alta volatilità.
Anche se i token ottenuti tramite airdrop perdono valore, questo cambiamento comportamentale persiste.
I profitti generati nel mercato cripto diventano spesso il potere d’acquisto per il rally successivo. Da ottobre 2023 a marzo 2024, SOL è salito da circa 20$ a circa 200$. Anche la bolla delle meme coin Solana si è sviluppata parallelamente a questo rally.
Questo ciclo rafforza anche le piattaforme di trading stesse.
Le piattaforme distribuiscono token ai trader per attrarre utenti; i trader pagano commissioni e le piattaforme usano tali entrate per riacquistare i propri token.
Nel 2024, Hyperliquid ha distribuito il 31% dei token HYPE tramite airdrop, attirando un gruppo di trader. Da allora, le commissioni versate da questi trader hanno permesso alla piattaforma di riacquistare oltre 1,3 miliardi di dollari di HYPE.
Tuttavia, i costi dell’attività speculativa sono altrettanto evidenti.
Il 10 ottobre 2025, il mercato cripto ha liquidato circa 19 miliardi di dollari di posizioni con leva in 24 ore, coinvolgendo circa 1,6 milioni di trader; il volume delle liquidazioni ha superato quello del crollo legato al COVID di oltre dieci volte.
A gennaio 2025, solo circa lo 0,4% dei portafogli pump.fun aveva realizzato profitti superiori a 10.000 dollari. Una ricerca della Banca dei Regolamenti Internazionali (BIS) ha stimato che, alla fine del 2022, circa tre quarti degli utenti retail avrebbero perso denaro sul loro primo investimento in Bitcoin. Il wash trading e il volume farming per ottenere incentivi hanno inoltre gonfiato i volumi di scambio dichiarati in questo settore.
I dati di CoinGecko mostrano che la percentuale di portafogli profittevoli su pump.fun è aumentata nel 2026, ma questa statistica considera solo gli scambi realizzati e include anche bot di trading.
Nel frattempo, l’indagine sulle famiglie della Federal Reserve mostra ancora che l’uso delle criptovalute negli USA rimane inferiore ai livelli del 2021.
Come nelle scommesse sportive, questa logica di investimento non dipende dalla maggioranza della società, ma da una minoranza fortemente motivata a partecipare. Per loro, le criptovalute rendono la speculazione più economica, veloce e globale. Inoltre, i dati BIS indicano che, se i prezzi continuano a salire, questo gruppo si espanderà ulteriormente.
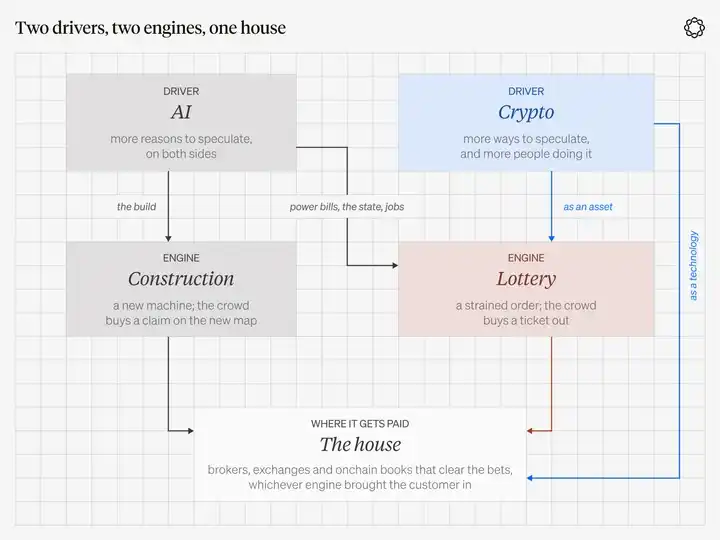
Didascalia grafico: Due forze trainanti, due motori principali, che convergono infine sulla stessa tipologia di piattaforma di trading. L’IA fornisce soprattutto le ragioni della speculazione; le criptovalute ne forniscono gli strumenti e alcuni nuovi partecipanti.
V. Investire nella «casa», non scommettere sui vincitori
Se la speculazione è la risposta della società a un certo divario, e oggi esistono contemporaneamente due divari, gli oggetti su cui si scommette continueranno a ruotare.
Ciò che era un obiettivo caldo nella narrazione degli investimenti orientati alle costruzioni lo scorso anno potrebbe diventare un biglietto della lotteria il mese prossimo.
Le aziende che veramente non devono scegliere i vincitori sono le piattaforme che consentono la quotazione e lo scambio di tutti questi obiettivi.
I casinò hanno bisogno che la ruota della roulette continui a girare. Che i giocatori comprendano o meno effettivamente le probabilità di vincita non importa al casinò.
Gli exchange hanno bisogno di disaccordo di mercato, leva finanziaria e un tasso di commissione sostenibile nonostante la concorrenza. Se la storia alla base dell’asset scambiato si realizzi effettivamente o meno non è così importante.
Graham voleva che il pubblico ricordasse sempre se stava partecipando a un investimento o a una speculazione. Per la «casa», le commissioni vengono incassate indipendentemente dal fatto che i trader realizzino profitti o perdite.
Naturalmente, un'obiezione ragionevole è che la strategia «investire nella casa» sembra troppo semplice. La storia conferma questo scetticismo.
In passato, negli Stati Uniti esistevano sedi di trading angolari note come «bucket shop». I clienti potevano scommettere sull’andamento al rialzo o al ribasso dei prezzi azionari e cerealicoli senza acquistare effettivamente tali attività.
Nel 1905, la Corte Suprema statunitense si pronunciò contro di esse, consentendo alle borse legittime di interrompere le fonti di dati di mercato su cui queste bucket shop dipendevano per operare. Negli anni ’20, leggi statali ne decretarono definitivamente la fine.
Nell’ottobre 2026, Papertrade è stato lanciato su Hyperliquid’s HyperEVM, permettendo ai trader di scommettere contro un fondo comune sulla piattaforma. Già oggi i critici lo paragonano alle bucket shop storiche.
Island era un tempo una piattaforma elettronica di ordini che contribuì a spezzare il monopolio degli spread quotazionali tra i market maker tradizionali del Nasdaq, ma fu poi integrata in Instinet e infine nel sistema Nasdaq.
Anche FTX era una «casa». Le commissioni sul trading azionario furono infine ridotte a zero grazie alla concorrenza.
Pertanto, possedere una piattaforma di trading è davvero un investimento valido solo a una condizione: la piattaforma deve vantare un vantaggio competitivo di tipo franchising difficile da replicare.
Ciò significa disporre di canali distributivi che i concorrenti non possono facilmente sottrarre; di un libro ordini aperto anche quando altri mercati sono chiusi; della capacità di adeguare l’offerta di prodotti al mutare degli interessi dei trader speculativi senza perdere clienti; e di tariffe realmente riscuotibili in modo continuativo, non ricavi mascherati da sovvenzioni o programmi incentivanti.
Inoltre, la «casa» guadagna solo finché i trader continuano a partecipare al mercato. I ricavi delle piattaforme di trading sono ciclici.
Nel secondo semestre 2025, i ricavi medi mensili da commissioni di Hyperliquid erano circa 109 milioni di dollari, mentre quelli medi mensili nel 2026 finora ammontano a circa 71 milioni di dollari.
I ricavi dell’attività cripto di Robinhood sono calati del 38% su base annua nel secondo trimestre.
Pertanto, investire nella «casa» comporta anche il rischio di fluttuazioni cicliche del volume di trading. Anche la valutazione è cruciale. Anche se l’intera tesi d’investimento regge, chi acquista una piattaforma di trading a un multiplo di valutazione elevato — corrispondente al picco del volume — potrebbe subire perdite.
Cosa significa davvero investire nella «casa»?
Investire nella «casa» significa possedere i motori di abbinamento, i conti di intermediazione e i canali distributivi che trasformano le opinioni di mercato in operazioni reali — anziché scommettere su quelle opinioni.
Il modo più semplice per vanificare questa logica d’investimento è riempire il proprio portafoglio con strumenti speculativi quotati sulle piattaforme: laboratori di intelligenza artificiale, meme, criptovalute o squadre sportive.
Sono esattamente ciò su cui il pubblico speculativo scommette direttamente — ed esattamente ciò che alla fine lascia tale pubblico con perdite.
Al momento, la «casa» gode di un ulteriore vantaggio: non le importa quale motore speculativo attiri i clienti.
Un broker regolamentato può vendere opzioni azionarie ai clienti alle 10:00, offrire contratti su eventi all’inizio di una partita sportiva e fornire coppie di trading cripto nella domenica sera.
Può generare ricavi sia dalla speculazione costruttiva sia da quella di tipo lotteria, senza doverne distinguere i due tipi.
Allo stesso modo, un exchange on-chain di futures perpetui può offrire trading sul petrolio greggio mentre i mercati tradizionali sono chiusi, elencando contemporaneamente contratti su indici azionari, oro e criptovalute — servendo speculatori non vincolati dagli orari tradizionali di negoziazione.
Questa logica di investimento non richiede di prevedere quale sarà la prossima narrativa di tendenza. Richiede soltanto credere che emergeranno continuamente nuove narrative di mercato e che queste avranno sempre bisogno di una piattaforma su cui essere negoziate.
L’esperienza di Delphi riguarda la criptovaluta. Pertanto, l’analisi nel resto di questo capitolo si concentrerà maggiormente sui mercati cripto, preparando il terreno per la nostra imminente serie di previsioni annuali.
Tuttavia, questo tema di investimento non è limitato a una singola classe di attività: anche le piattaforme di trading nella finanza tradizionale devono essere incluse nell’analisi.
Cboe detiene un vantaggio competitivo nelle opzioni sul S&P 500 con scadenza nello stesso giorno.
CME fornisce i contratti alla base di FanDuel Predicts, lanciato in tutti e 50 gli stati USA a gennaio di quest’anno.
DraftKings ha migrato il proprio prodotto predittivo sulla propria borsa a giugno.
Coinbase offre il trading su mercati predittivi tramite Kalshi. Dopo aver acquisito Deribit per 2,9 miliardi di dollari ad agosto 2025, Coinbase possiede anche la più grande borsa di opzioni crypto al mondo.
Interactive Brokers gestisce ForecastEx.
Tutte queste aziende vantano modelli di business relativamente maturi e forti barriere competitive.
Le piattaforme di trading on-chain meritano attenzione per motivi diversi: possono quotare virtualmente qualsiasi asset, operano 24 ore su 24 e servono clienti globali. Prendiamo ad esempio Hyperliquid: quasi tutti i ricavi da commissioni del protocollo vengono utilizzati per riacquistare il token della piattaforma.
Di conseguenza, le piattaforme di trading on-chain offrono un’esposizione agli stessi fattori speculativi con un beta più elevato, sebbene associata a un rischio corrispondentemente maggiore.
Robinhood: come prodotti di trading diversificati generano ricavi
Nel Q2 2026, Robinhood ha distinto per la prima volta i contratti su eventi come linea di ricavo separata.
Il business ha generato 156 milioni di dollari di ricavi nel trimestre, superando il trading azionario (129 milioni) e quello su criptovalute (100 milioni).
Le opzioni restano la principale fonte di ricavo legata al trading, con 342 milioni di dollari. Il ricavo netto totale del trimestre ha raggiunto 1,31 miliardi di dollari.
Solo un anno prima, il business dei contratti su eventi generava circa 10 milioni di dollari di ricavi trimestrali.
Robinhood afferma che, dei suoi 28,4 milioni di clienti finanziati, quasi 2 milioni hanno utilizzato prodotti basati su contratti su eventi: un tasso di penetrazione pari a circa il 7%.
A settembre, quando Morgan Stanley ha migliorato la valutazione azionaria di Robinhood, ha sottolineato specificamente il grande divario tra questo tasso di penetrazione e la base complessiva di clienti.
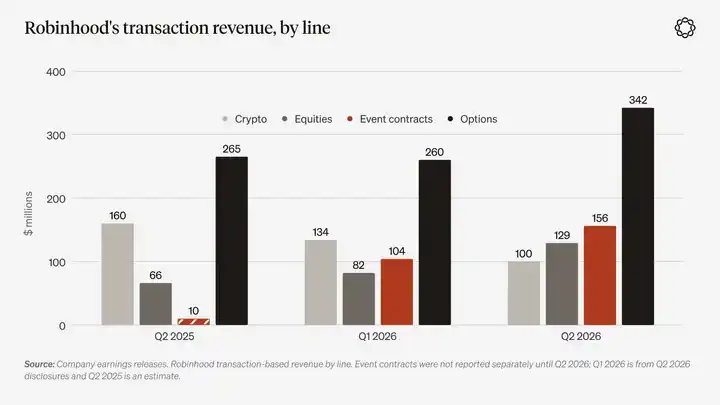
Descrizione del grafico: ricavi di Robinhood correlati al trading per categoria aziendale. Fonte: documenti societari. I contratti su eventi non sono stati indicati separatamente fino al Q2 2026; i dati del Q1 2026 provengono dalle comunicazioni sui risultati del Q2 2026, mentre quelli del Q2 2025 sono stimati.
I clienti cercano un luogo dove esprimere le proprie opinioni di mercato e trarne profitto.
Nel ciclo precedente, il crypto ha svolto questo ruolo. Per anni le opzioni avevano avuto una funzione simile. In questo ciclo, i contratti su eventi sono diventati il nuovo strumento.
Se i contratti su eventi continueranno a generare circa un quinto dei ricavi legati alle transazioni con una penetrazione clienti inferiore al 10%, resta ampio spazio per trasformare gli spettatori in veri trader.
Se il mercato delle criptovalute si rafforzerà nuovamente, la domanda correlata di trading affluirà negli stessi conti clienti.
Nei mercati finanziari regolamentati, il valore di un market maker deriva da un portafoglio diversificato di prodotti di trading. Gli investitori dovrebbero detenere questo portafoglio proprio perché nessuno può sapere in anticipo quale prodotto sarà più attivo in futuro.
Tuttavia, le controversie legali rappresentano un rischio reale e ancora in evoluzione.
Quest’aprile, la Corte d’Appello statunitense del Terzo Circuito ha dato ragione a Kalshi nella sua causa contro il New Jersey.
Ma ad agosto, la Corte d’Appello del Nono Circuito è giunta alla conclusione opposta: nei casi Kalshi e Robinhood, ha stabilito che i contratti su eventi sportivi non sono swap, quindi il Nevada può applicare loro le proprie leggi sul gioco d’azzardo.
A settembre, anche la Corte d’Appello del Sesto Circuito ha respinto le richieste di Kalshi nei casi riguardanti Ohio e Tennessee.
Attualmente sia il New Jersey sia Robinhood hanno presentato petizioni alla Corte Suprema statunitense chiedendo di esaminare le relative controversie legali.
Robinhood ha sospeso l’offerta di contratti su eventi sportivi nel Nevada e ha accettato di non lanciarne di nuovi nel Michigan. A settembre, il Procuratore Generale del Missouri ha inviato lettere di cessazione a sei piattaforme.
Se i tribunali limitassero definitivamente lo sviluppo dei contratti su eventi, i relativi clienti rimarrebbero comunque all’interno del sistema di trading su opzioni e intermediazione titoli di Robinhood. Ciò renderebbe la tesi di investimento più complessa, ma non la sovvertirebbe del tutto.
Inoltre, i 156 milioni di dollari di ricavi da contratti su eventi nel secondo trimestre potrebbero aver beneficiato in parte del boom di trading legato ai Mondiali.
Robinhood pubblicherà i risultati del terzo trimestre il 27 ottobre.
I dati dei prossimi trimestri aiuteranno gli investitori a valutare se l’attuale tasso di penetrazione del prodotto (circa il 7%) segnali l’inizio di una nuova attività o il picco di popolarità di un prodotto innovativo.
Hyperliquid: Un mercato di trading senza comitato di revisione delle quotazioni
L’emergere dei contratti perpetui on-chain è come se i prospetti ferroviari non richiedessero più l’approvazione parlamentare.
Undici giorni dopo il lancio del token HYPE, abbiamo pubblicato il nostro rapporto «Prospettive di mercato per il 2025» includendo Hyperliquid tra i nostri temi di investimento principali.
Allora scrivemmo che Hyperliquid «vuole diventare sinonimo di ciò che le persone intendono con ‘Binance on-chain’».
Nel 2025, il volume di trading di Hyperliquid è stato di circa 3.000 miliardi di dollari, con commissioni totali pagate dai trader pari a circa 972 milioni di dollari.
Secondo DefiLlama, dopo aver dedotto le commissioni versate agli sviluppatori dell’ecosistema e altre quote di ricavo, circa 818 milioni di dollari sono stati ricavi del protocollo.
Quasi tutti i ricavi del protocollo sono confluiti nel Fondo di Assistenza, che li ha utilizzati per acquistare HYPE sul mercato secondario ed eliminarlo dalla circolazione.
Nei primi nove mesi del 2026, i ricavi dalle commissioni della piattaforma sono stati pari a circa 643 milioni di dollari, con una crescita più lenta rispetto al secondo semestre del 2025. Ciò ricorda agli investitori che i ricavi della piattaforma di trading continueranno a fluttuare in base al sentimento del mercato crypto.
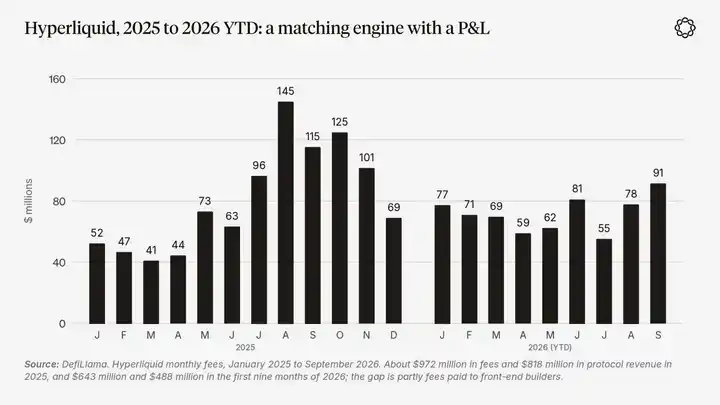
Descrizione grafico: Ricavi mensili da commissioni di Hyperliquid da gennaio 2025 a settembre 2026. Fonte: DefiLlama. Nel 2025 i ricavi da commissioni sono stati circa 972 milioni di dollari, con ricavi del protocollo pari a circa 818 milioni; nei primi nove mesi del 2026 sono stati rispettivamente circa 643 e 488 milioni. La differenza dipende in parte dalle commissioni versate agli sviluppatori di frontend.
Ciò che davvero corrisponde alla logica degli «due principali motori speculativi» di questo articolo è HIP-3, non solo il business originale di Hyperliquid basato sulla criptovaluta.
Da ottobre 2025 chiunque staki 500.000 HYPE può lanciare il proprio mercato di contratti perpetui su Hyperliquid e trattenere fino alla metà dei ricavi da commissioni di trading.
Il principale deployer attuale è trade.xyz. La piattaforma offre trading su petrolio greggio, petrolio greggio Brent, oro, argento, indici azionari, singole azioni e asset legati a società private.
Secondo statistiche provenienti da varie piattaforme di monitoraggio dati, nel periodo di 30 giorni terminato il 6 ottobre il volume di trading di trade.xyz è stato di circa 47–58 miliardi di dollari.
Sabato 28 febbraio, quando Stati Uniti e Israele hanno lanciato attacchi contro l’Iran, il CME non era ancora aperto, ma i contratti perpetui su petrolio greggio su Hyperliquid continuavano a essere negoziati.
JPMorgan ha successivamente rilevato che il volume di trading giornaliero massimo della piattaforma su petrolio greggio ha raggiunto 1,7 miliardi di dollari.
I trader hanno scoperto che sabato era attivo anche un mercato aperto per il petrolio greggio e vi sono entrati per operare. Se questo comportamento persiste, il ciclo aziendale di Hyperliquid potrebbe cambiare: infatti i contratti perpetui crypto fluttuano principalmente con l’appetito al rischio del mercato, mentre l’attività sui libri ordini di materie prime e indici azionari è più influenzata da eventi notiziari e dalla domanda complessiva di trading economico.
Ovviamente permangono rischi, non complessi: i tassi di prelievo commissioni potrebbero calare a causa della concorrenza. Il modello di crescita di HIP-3 ha già ridotto le commissioni per i nuovi mercati del 90% o più per attrarre volume. I trader potrebbero effettuare wash trade per ottenere punti premio non definiti. Un singolo deployer potrebbe dominare l’intero mercato: nel Q2 2026 trade.xyz ha rappresentato circa il 95% del volume di trading HIP-3. Inoltre, la regolamentazione potrebbe impedire ai clienti statunitensi di accedere a tali libri ordini.
Inoltre, anche se un token viene riacquistato con i ricavi da commissioni, non costituisce comunque una partecipazione azionaria nella piattaforma di trading.
HYPE si colloca contemporaneamente su entrambi i lati del primo principio di investimento discusso in seguito: da un lato rappresenta un’esposizione indiretta ai rendimenti economici della piattaforma di trading; dall’altro, per la maggior parte dei detentori rimane un asset detenuto dalla folla speculativa, il cui prezzo fluttua con il sentimento del mercato crypto.
Hyperliquid merita di essere evidenziata in questo articolo perché rappresenta il caso più chiaro e già operativo: un motore di abbinamento ordini che tenta di diventare un exchange completo in grado di negoziare virtualmente tutti gli asset — esattamente la forma di mercato verso cui puntano i due principali motori speculativi operanti insieme.
Lighter: Perché il mercato può ospitare più di una piattaforma di trading?
Il successo di una sola piattaforma potrebbe essere semplicemente la storia di una singola azienda. Ma se più piattaforme riescono simultaneamente, ciò indica una reale domanda di mercato.
Secondo le statistiche di volume di trading a 30 giorni di DefiLlama, all’inizio di ottobre Hyperliquid era a circa 203 miliardi di dollari, Variational a 66 miliardi, Aster a 60 miliardi e Lighter a 56 miliardi.
Oltre a questi, esistono numerosi operatori minori. Parte di tale volume proviene da wash trade incentivati. A ottobre 2025 DefiLlama ha rimosso Aster dalle sue classifiche a causa di dubbi sui dati di volume. Tuttavia, anche applicando una riduzione significativa a tale volume, il mercato on-chain dei futures perpetui resta sufficientemente ampio da supportare più vincitori.
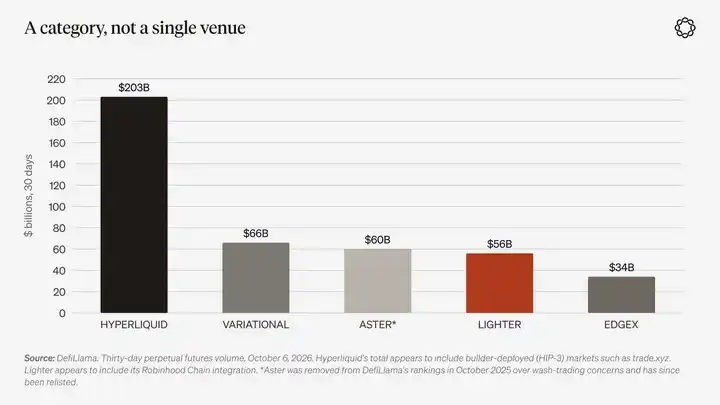
Didascalia grafico: Volume di futures perpetui negli ultimi 30 giorni al 6 ottobre 2026. Fonte: DefiLlama. Il volume totale di Hyperliquid include mercati lanciati tramite HIP-3, come trade.xyz; i dati di Lighter includono l’integrazione con Robinhood Chain. Aster è stato rimosso dalle classifiche di DefiLlama a ottobre 2025 a causa di preoccupazioni relative al wash trading, quindi successivamente reinserito.
Lighter è attualmente il secondo candidato d’investimento più chiaro.
Gestisce un libro ordini il cui abbinamento può essere verificato tramite prove a conoscenza zero, non applica commissioni di trading sugli account standard e offre trading azionario, su materie prime e su valute oltre che su criptovalute.
Robinhood ha partecipato al round di finanziamento di Lighter nel novembre 2025.
Da luglio di quest’anno, il trading di futures perpetui offerto da Robinhood Wallet agli utenti fuori dagli Stati Uniti avviene tramite Lighter sulla Robinhood Chain, secondo un modello di condivisione dei ricavi.
Il token LIT di Lighter è stato lanciato a dicembre 2025.
Poiché gli utenti retail possono operare gratuitamente, Lighter deve basarsi su account premium, partnership distributive e sul valore economico catturabile dal token per generare ricavi.
Il 20 settembre è apparso nel codice del sistema di prova di Lighter un commit intitolato «Supporto per opzioni binarie», che ha aggiunto posizioni basate su esiti e la relativa funzionalità di regolamento.
Ovviamente, la presenza di una funzione in un repository non implica che abbia valore commerciale: quel codice diventa effettivamente significativo solo quando si manifesta vera liquidità sul lato opposto del mercato.
Tuttavia, mostra almeno dove Lighter ritiene che si dirigerà la domanda di mercato futura.
Contratti eventi: prodotti finanziari pensati per l’era degli smartphone
I contratti dei mercati predittivi e le opzioni rappresentano due tipi diversi di pretese sul payoff.
Nei mercati predittivi, gli operatori acquistano contratti «Sì» o «No» su un fatto che verrà verificato in una data specifica. Il prezzo del contratto può essere interpretato come la probabilità di occorrenza dell’evento secondo il mercato. Gli operatori perdono al massimo il costo del contratto acquistato, non sopportano tassi di finanziamento e non sono soggetti a liquidazione forzata.
Dal punto di vista sociale, questi prodotti assomigliano molto a motori speculativi di tipo lotteria: le persone già formano giudizi autonomi su partite sportive, elezioni, dati sull’inflazione o prezzi delle attività, e i mercati predittivi consentono loro di trasformare tali giudizi in potenziali rendimenti prima che i fatti siano definitivamente rivelati.
Rispetto a molti prodotti finanziari precedenti, i mercati predittivi sono particolarmente adatti al trading mobile, poiché lo stesso account può contenere giudizi a lungo termine su eventi e partecipare contemporaneamente a una scommessa sportiva di sabato pomeriggio.
Nel gennaio 2023, quando scrivemmo per la prima volta sui mercati predittivi, Kalshi era ancora «in fase di preparazione al lancio» di prodotti correlati, mentre Polymarket aveva appena pagato una sanzione della CFTC e aveva cessato di servire gli utenti statunitensi.
Oggi Kalshi è una piattaforma autorizzata di trading su mercati predittivi negli Stati Uniti e, secondo quanto riportato, sta cercando di raccogliere fondi a una valutazione di circa 40 miliardi di dollari.
Polymarket è una piattaforma globale di mercati predittivi, considerata ormai da molti persino una fonte di notizie; la piattaforma è rientrata nel mercato statunitense alla fine del 2025.
Robinhood ricopre il ruolo di distributore e ha già constatato che i ricavi generati dai contratti eventi possono superare quelli del suo business sulle criptovalute.
Queste piattaforme dimostrano insieme che la domanda di mercati predittivi supera di gran lunga lo spazio delle criptovalute.
L’obiezione più comune è che i cosiddetti mercati predittivi non sono altro che scommesse sportive sotto un altro nome.
Il Pew Research Center ha analizzato i dati sui volumi di scambio da luglio 2024 ad aprile 2026: i risultati hanno mostrato che i contratti legati allo sport costituivano l’80% del volume di scambio di Kalshi e il 39% di quello di Polymarket.
Quest’estate la quota di trading sportivo è ulteriormente aumentata. Il Pew Research Center ha osservato che questa crescita non può essere attribuita semplicemente ai Mondiali.
Se questa struttura di trading persiste, i mercati predittivi potrebbero in effetti non essere altro che una piattaforma di scommesse sportive meglio marchiata e regolamentata a livello federale.
Tuttavia, anche in tal caso, rimane valida la logica dell’«investire nella casa». Si tratterà semplicemente di una logica di investimento sull’infrastruttura del trading sulle scommesse, non sui mercati informativi.
Il vero test è: quando il calendario sportivo non sarà più fitto, i mercati su eventi politici, macroeconomici e aziendali continueranno a crescere?
In caso contrario, gli investitori dovrebbero dimensionare le proprie posizioni secondo la logica dell’infrastruttura per le scommesse sportive.
Anche la qualità del volume di trading merita attenzione.
Il Wall Street Journal ha riferito che la CFTC sta indagando su accuse di wash trading su Kalshi. Kalshi nega le accuse e sta interrompendo il suo programma di incentivi al volume.
Questo è un ulteriore promemoria per gli investitori: parte del volume di trading dichiarato nel settore è in realtà acquistato tramite incentivi.
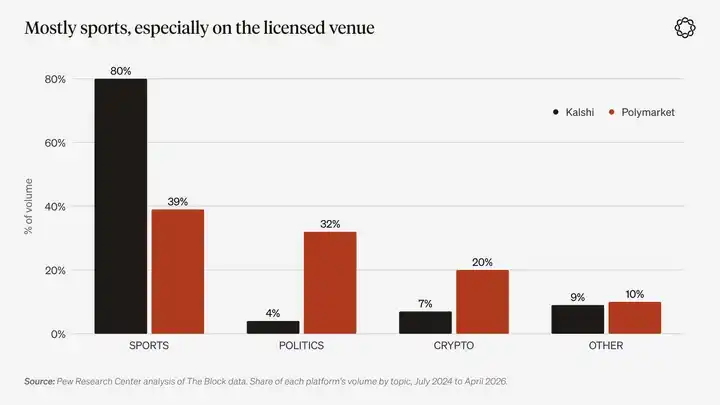
Didascalia grafico: Quota del volume di trading per tema su Kalshi e Polymarket, luglio 2024–aprile 2026. Fonte: analisi Pew Research Center dei dati di The Block.
HIP-4 è il mercato di Hyperliquid per contratti su eventi ed è l’implementazione di tali prodotti in un ambiente on-chain senza permessi.
Funziona su Hyperliquid affiancando il mercato dei futures perpetui, utilizza lo stesso collaterale e si risolve normalmente con esito 0 o 1.
Il 2 maggio 2026 sono stati ufficialmente lanciati i mercati su eventi curati. Il primo prodotto era un contratto binario su Bitcoin con regolamento giornaliero alle 06:00 UTC.
Il 29 agosto HIP-4 ha aperto la distribuzione dei mercati a tutti gli utenti. I deployer devono impegnare 500.000 HYPE. Se creano mercati irragionevoli o non completano correttamente il regolamento, i validatori possono confiscare parte del loro collaterale impegnato.
Outcome, Skew e trade.xyz sono stati i primi deployer.
All’inizio di ottobre, secondo diverse piattaforme di dati, il volume cumulativo di trading su HIP-4 era di circa 317–395 milioni di dollari.
Nei 30 giorni fino al 5 ottobre, il volume di trading è stato di circa 45 milioni di dollari. Per confronto, solo Kalshi ha registrato circa 53 miliardi di dollari di volume di trading nel periodo fino al 29 settembre di quest’anno.
HIP-4 rimane attualmente una semplice primitiva finanziaria fondamentale. Paragonare direttamente la sua attuale scala di trading a quella di un secondo Polymarket equivale a descrivere uno strumento finanziario fondamentale come un’impresa commerciale già matura.
L’innovazione reale portata da HIP-4 è l’unificazione del sistema di account.
Alle 3:00, un trader può, nello stesso libro ordini e con lo stesso saldo di margine, detenere contemporaneamente una posizione lunga su un contratto perpetuo su Bitcoin e una posizione lunga su un contratto binario che paga se il prezzo di riferimento scende sotto un determinato strike price.
Anche altre piattaforme stanno muovendosi in questa direzione: Polymarket ha aggiunto contratti perpetui fuori dagli USA a settembre, mentre Kalshi li offre già da giugno.
Man mano che i mercati predittivi e le piattaforme di trading di contratti perpetui convergono progressivamente, il vantaggio a lungo termine più probabile di HIP-4 è la possibilità di elencare nuovi mercati senza permesso.
Tuttavia, le commissioni devono essere condivise con i deployer. Se quindi un singolo builder domina i modelli principali di contratti, il protocollo Hyperliquid potrebbe mantenere il marchio ma dover rinunciare alla maggior parte dei ricavi derivanti dalle commissioni.
Questo è lo stesso rischio cui è esposto HIP-3, ma in una diversa categoria di prodotti contrattuali.
Opzioni quotate: un mercato della volatilità ancora immaturo
Le opzioni sono un prodotto finanziario più complesso da implementare rispetto ai contratti su eventi.
Un’opzione ha un prezzo di esercizio, una data di scadenza, metriche di rischio greche e una superficie di volatilità completa. Qualcuno deve quotare questi contratti ed essere disposto ad agire come controparte. Ciò genera una sfida di liquidità diversa rispetto a quella dei contratti su eventi.
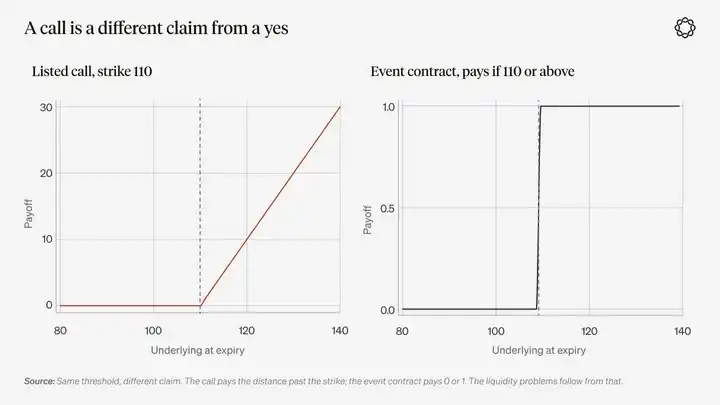
Descrizione del grafico: la stessa soglia di prezzo corrisponde a diverse richieste di payoff. Il payoff di un’opzione call dipende da quanto il prezzo sottostante supera il prezzo di esercizio, mentre quello di un contratto su evento ha tipicamente solo due esiti: 0 o 1. Anche i problemi di liquidità risultanti sono diversi.
Gli investitori al dettaglio hanno dimostrato ampiamente una forte domanda di prodotti finanziari con drawdown limitato ma payoff potenziale convesso.
Che si tratti di opzioni con scadenza giornaliera sull’indice S&P 500 o dei 342 milioni di dollari di ricavi trimestrali di Robinhood dal trading di opzioni, entrambi illustrano questo concetto.
La domanda speculativa di tipo lotteria è disposta a pagare per strutture di payoff convesso, soprattutto ora che le piattaforme moderne hanno reso tali prodotti altamente accessibili. Tuttavia, gli order book on-chain per opzioni con volumi reali restano piccoli.
Derive è diventata la piattaforma leader per il trading on-chain di opzioni. A metà settembre di quest’anno, Derive rappresentava circa l’87% del volume totale di premi di opzioni scambiati on-chain nel 2026. Secondo dati relativi a una giornata di trading dichiarata a settembre, il volume di trading di opzioni su Derive era di 163 milioni di dollari. Per confronto, il volume di trading di Deribit nello stesso giorno era di 3,56 miliardi di dollari. Deribit è oggi di proprietà di Coinbase e detiene quasi l’80% dell’open interest globale su opzioni criptovalutarie.
Un’altra piattaforma, Paradex, è stata incubata dalla rete istituzionale di trading di Paradigm. A metà settembre, Paradex ha integrato il motore RFQ (request-for-quote) di Paradigm. Nei quattro giorni successivi, il suo open interest su opzioni è cresciuto del 2,6x, raggiungendo i 202 milioni di dollari.
Anche sommando tutti i volumi delle piattaforme on-chain per il trading di opzioni, la loro scala rimane così ridotta rispetto a Deribit da essere quasi trascurabile.
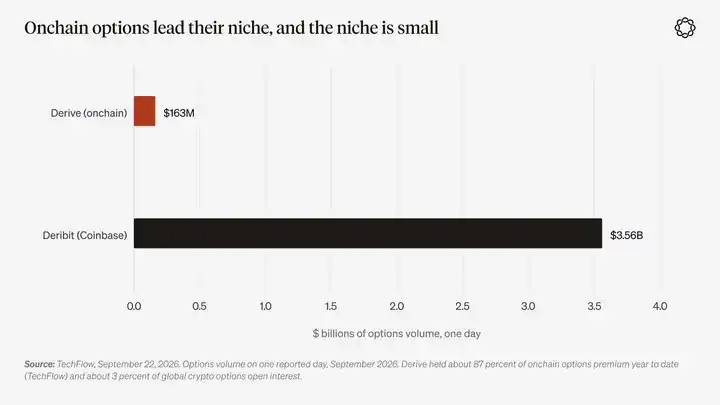
Didascalia del grafico: Volume di trading di opzioni in una giornata di trading dichiarata a settembre 2026. Fonte: TechFlow, 22 settembre 2026. Derive rappresenta circa l’87% del volume cumulativo di premi di opzioni scambiati on-chain dall’inizio dell’anno (Alea Research) e circa il 3% dell’open interest globale su opzioni criptovalutarie.
La scarsa liquidità nella superficie di volatilità per le opzioni on-chain deriva principalmente dalla struttura stessa del mercato.
Per i contratti perpetui è sufficiente un solo order book per ogni asset sottostante. Per le opzioni, invece, ogni asset sottostante, ogni prezzo di esercizio, ogni data di scadenza e ogni tipo di opzione potrebbero richiedere un order book separato. Di conseguenza, la liquidità è frammentata su un gran numero di contratti distinti.
Finché le piattaforme crypto non riusciranno a rendere il trading di opzioni semplice quanto le opzioni con scadenza giornaliera sull’indice S&P 500 e a costruire una superficie di volatilità in cui le persone siano davvero disposte a coprirsi dal rischio, le opzioni quotate rimarranno un mercato di nicchia con domanda reale ma liquidità scarsa negli order book.
Un modo più ragionevole per interpretare Derive e Paradex è considerarle come un’opzione call a basso costo sul futuro sviluppo della superficie di volatilità per opzioni.
Nel frattempo, le piattaforme di trading già generano ricavi in altri modi dalla domanda più facilmente soddisfacibile di payoff convessi: i mercati regolamentati offrono opzioni con scadenza giornaliera, mentre altre sedi offrono contratti su eventi.
Hyperliquid potrebbe diventare una delle prime piattaforme a tentare di risolvere questo problema.
All’inizio di ottobre di quest’anno, Jeff Yan, fondatore di Hyperliquid, ha dichiarato in un’intervista al podcast Empire di Blockworks che le opzioni potrebbero essere la prossima direzione di sviluppo della piattaforma.
Ha evidenziato che HIP-4 ha già fornito agli sviluppatori dell’ecosistema una chiara strada per costruire protocolli opzionali, ereditando il libro ordini spot esistente di Hyperliquid, il meccanismo di margine di portafoglio e la possibilità di coprirsi in delta sui mercati di contratti perpetui.
Tuttavia, non ha indicato una tempistica specifica.
Se qualcuno riuscirà infine a sviluppare questo tipo di prodotto, la piattaforma di trading con la maggiore liquidità on-chain in contratti perpetui sarà probabilmente anche il luogo più adatto per costruire gradualmente una completa superficie di volatilità opzionale.
Come costruire un portafoglio?
Un portafoglio costruito su questo tema può essere suddiviso in quattro parti.
Le posizioni principali dovrebbero essere piattaforme di trading con profitti reali o entrate da commissioni e che controllano canali distributivi difficili da replicare per i concorrenti.
Le posizioni satelliti possono essere allocate a nuove piattaforme di trading, i cui modelli di business ed economia devono ancora essere validati.
Le opportunità di investimento early-stage provengono da primitive finanziarie fondamentali, come piattaforme on-chain per il trading di opzioni. Questi prodotti potrebbero assumere un ruolo estremamente importante in futuro, oppure rivelarsi del tutto privi di valore.
Per quanto riguarda le piattaforme private di trading non ancora quotate e attualmente non investibili, possono essere inserite preliminarmente in una watchlist.
Gli asset detenuti direttamente dalla folla speculativa — ovvero laboratori AI, meme, criptovalute e squadre sportive quotate su piattaforme di trading — devono essere esclusi da questo portafoglio.
Pesi d’investimento specifici e livelli di convinzione saranno approfonditi nel nostro rapporto annuale sulle prospettive.
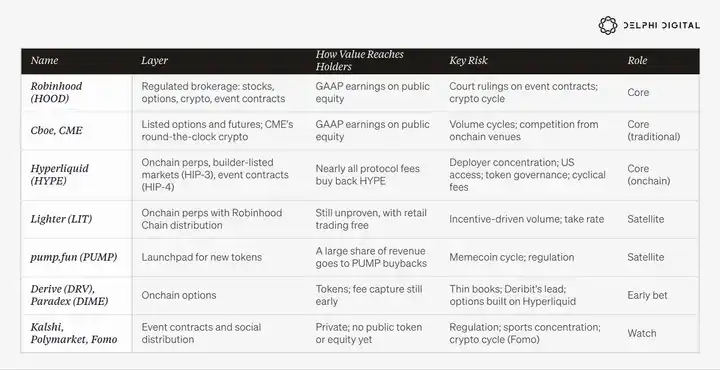
La gestione di questo portafoglio richiede il rispetto di cinque principi.
1. Gestire separatamente gli asset detenuti dalla casa e quelli detenuti dalla folla speculativa.
Se un’azienda genera ricavi dalle commissioni applicate al trading speculativo altrui, allora è la casa. Se un asset è esso stesso oggetto di speculazione, allora è un asset detenuto dalla folla speculativa.
Alcuni asset, come HYPE, possono possedere entrambi gli attributi contemporaneamente; pertanto, nella definizione delle dimensioni delle posizioni va riconosciuta appieno questa doppia natura.
2. Concentrarsi sui tassi di prelievo commissioni e sulla struttura dei ricavi, non solo sul volume di trading.
Quel che Bagehot chiamava «denaro stolto» potrebbe gonfiare il volume di trading su una piattaforma che offre prodotti gratuitamente.
Il modello di crescita di Hyperliquid, il meccanismo di Lighter che esonera il trading al dettaglio dalle commissioni e il modello di Robinhood basato sul pagamento per flusso d’ordini (PFOF) sono soluzioni diverse allo stesso problema aziendale, ma ciascuna presenta specifiche vulnerabilità.
Se un volume di trading massiccio non si traduce infine in ricavi effettivamente catturabili dalla piattaforma, allora si tratta semplicemente di attività di trading, non di valore economico appropriabile dagli investitori.
3. Considera la regolamentazione parte integrante del modello di business.
Una piattaforma di trading autorizzata, anche con scala operativa limitata, può comunque essere un’impresa di qualità—proprio come le lotterie statali negli Stati Uniti.
Una piattaforma di trading non autorizzata potrebbe essere costretta a trasferirsi in mercati offshore, continuando nondimeno le proprie attività mentre i mercati statunitensi sono chiusi.
Se gli investitori scommettono su uno solo di questi modelli, stanno di fatto scommettendo anche sull’orientamento delle sentenze dei tribunali.
4. Dai priorità a strumenti di investimento il più vicini possibile all’equity nell’infrastruttura di trading.
Robinhood pubblica dati sui risultati conformi ai principi contabili statunitensi (GAAP); Hyperliquid comunica entrate da commissioni e riacquisti di token.
Si tratta di due tipologie diverse di strumenti di investimento, con strutture di governance e rischi specifici distinti. Tuttavia, dal punto di vista economico sono più simili tra loro che rispetto alle attività speculative negoziate sulle loro piattaforme.
5. Dimensiona le posizioni in base a tendenze culturali di lungo periodo, non alle performance di un singolo trimestre.
Man mano che il divario tra realtà e futuro si riduce progressivamente, la cultura speculativa svanirà di conseguenza. Ad esempio, quando il reddito da lavoro sarà nuovamente sufficiente per acquistare una casa, quando ricompariranno i posti di lavoro entry-level o quando una nuova tecnologia diventerà ordinaria e banale quanto l’elettricità, le forze trainanti la speculazione si indeboliranno.
Fino ad allora, però, la ruota continuerà a girare—cambieranno soltanto i bersagli della speculazione.
Dove porterà infine questa tendenza?
Questa tendenza potrebbe avere due esiti principali.
Il primo è che sempre più aspetti della vita diventeranno oggetti negoziali: elezioni, decisioni sui tassi d’interesse, condizioni meteorologiche, il lancio del prossimo prodotto di un’azienda o la prossima partita di un atleta.
Ogni scommessa potrebbe diventare più piccola, più rapida da eseguire e più frequente; un numero crescente di operazioni sarà completato automaticamente da software.
Un agente IA che esegue compiti per conto di un utente potrebbe esprimere lo stesso giudizio di mercato tramite decine di contratti su più piattaforme di trading, senza che l’utente debba mai aprire un’app di trading.
Ciò sposterà ulteriormente il valore economico verso gli operatori dei motori di abbinamento degli ordini e dei livelli di regolamento.
Seguendo questo percorso, l’intensità dell’attività speculativa continuerà a salire e scendere con i cicli di mercato, ma l’infrastruttura sottostante continuerà a espandersi. Alla fine, il ‘banco’ assumerà sempre più le caratteristiche di un’azienda di servizi pubblici essenziali.
Il secondo esito è quello vissuto da ogni ondata storica di mania speculativa analizzata in questo articolo.
Attività speculative su tale scala hanno, senza eccezioni storiche, sempre portato a un crollo. Non vi sono motivi sufficienti per ritenere che questa volta sarà diverso. Ciò che conta davvero è ciò che sopravviverà al collasso della bolla.
Le ferrovie rappresentano il modello storico più emblematico: gli azionisti subirono perdite gravissime, ma la rete ferroviaria sopravvisse.
Naturalmente, neppure la casa è del tutto immune agli shock. FTX è infine crollata a zero e, quando la folla speculativa abbandonerà il mercato, i ricavi delle piattaforme di trading caleranno bruscamente.
Il crollo del mercato del 10 ottobre 2025 è stato un test di stress su scala ridotta.
Nell’evento di liquidazione in un solo giorno più grande mai registrato, il fondatore di Hyperliquid ha dichiarato che la piattaforma ha garantito il 100% di uptime e non ha generato debiti problematici.
Tuttavia, lo scambio ha dovuto attivare per la prima volta in oltre due anni il proprio meccanismo automatico di deleveraging cross-margin.
Durante un crollo di mercato, una piattaforma di trading ben gestita può perdere ricavi, mentre le attività detenute dalla folla speculativa possono andare direttamente a zero.
Queste due traiettorie evolutive non sono mutualmente esclusive. In effetti, l’esito più probabile è che entrambe si verifichino simultaneamente: la bolla speculativa alla fine scoppietà, ma le infrastrutture correlate sopravviveranno comunque al crollo e rimarranno in mano a determinate aziende.
Di seguito utilizzeremo i seguenti indicatori per capire quale traiettoria sta effettivamente seguendo il mercato.
Quali indicatori stiamo monitorando?
Nei prossimi dodici mesi continueremo a seguire questi segnali e a quantificarli progressivamente.
1. Quota di mercato.
Le piattaforme di trading on-chain riusciranno a sottrarre volume di trading di contratti perpetui ai grandi exchange centralizzati, oppure stanno semplicemente beneficiando della crescita complessiva del mercato dei contratti perpetui?
2. Mercato dei contratti evento dopo i Mondiali.
Quando il calendario sportivo sarà meno fitto, i contratti evento potranno continuare a essere una fonte duratura di ricavi per gli intermediari? Il campo d’azione dei mercati predittivi potrà espandersi dagli eventi sportivi ad altre aree?
3. Trading di asset tradizionali tramite infrastruttura crypto.
Azioni, materie prime e valute continueranno a migrare on-chain? Al contempo, con quale rapidità gli exchange tradizionali ridurranno il divario con le piattaforme crypto grazie al trading 24/7 e alle azioni tokenizzate?
4. Sentenze giudiziarie.
I contratti evento verranno infine classificati come futures o come gioco d’azzardo? E questa qualificazione legale indirizzerà piattaforme statunitensi ed extraterritoriali verso percorsi evolutivi diversi?
5. Impatto dell’IA sulle bollette elettriche e sulle elezioni.
Il costo della costruzione dell’infrastruttura IA continuerà a riflettersi nelle bollette elettriche domestiche e nelle elezioni politiche? Il mercato del lavoro entry-level potrà riprendersi?
Cosa smentirebbe la nostra valutazione?
Se i tassi d’interesse reali restano elevati a lungo mentre il mercato immobiliare torna accessibile, il motore speculativo di tipo lotteria potrebbe indebolirsi. Gli aumenti dei tassi da parte della Federal Reserve e il rendimento del Treasury decennale USA sopra il 5% stanno mettendo alla prova questa ipotesi.
Se l’onda costruttiva dell’IA porta infine il mercato a una vasta convergenza di opinioni anziché generare continuamente nuove divergenze, o se gli investimenti in capitale dell’IA rallentano, anche il motore speculativo di tipo costruttivo si indebolirà.
Se la concorrenza spinge le commissioni delle piattaforme di trading a zero, o se il volume di scambi è sostenuto solo da programmi incentivanti, anche un’intensa attività di trading lascerà poco valore economico realmente significativo.
Se il governo decide politicamente di considerare l’intero settore un vizio da reprimere e attua concretamente misure regolatorie, il mercato potrebbe ridursi a un numero minore di piattaforme autorizzate. La Corte Suprema USA potrebbe presto orientare il mercato in questa direzione con sentenze rilevanti.
Inoltre, il quadro analitico dei «due motori della speculazione» presenta un problema: se ogni evento speculativo storico può essere spiegato a posteriori come speculazione di tipo costruttivo o di tipo lotteria, tale quadro risulta troppo ampio e privo di adeguata capacità esplicativa.
Il vero test dovrebbe quindi essere più specifico: gli asset scambiati dagli speculatori ruotano costantemente, ma le piattaforme responsabili del loro abbinamento e regolamento riescono davvero a generare ricavi in modo continuativo?
L’errore più probabile è detenere asset su cui punta la folla speculativa, credendo erroneamente di investire nella casa vera e propria.
VI. La nostra risposta
La speculazione è una reazione sociale al cambiamento tecnologico o al declino dell’ordine politico e monetario? La nostra risposta è: la speculazione nasce da un certo divario, e entrambe queste forze possono generarne uno.
Il cambiamento tecnologico apre questo divario dall’alto, offrendo alla folla una narrazione sulla costruzione e la crescita future. Un ordine politico e monetario sotto pressione lo apre dal basso, consegnando alla folla un biglietto della lotteria.
Storicamente, queste due forze hanno agito per lo più separatamente. Inoltre, quando entra in azione il motore politico, di solito è lo Stato a offrire dall’alto opportunità speculative al pubblico.
Oggi invece entrambi i motori sono attivi simultaneamente.
La speculazione di tipo lotteria è alimentata non solo dalla politica governativa, ma anche, in egual misura, dalle famiglie comuni dal basso verso l’alto. E la stessa tecnologia alimenta contemporaneamente entrambi i tipi di attività speculative.
Anche l’ambiente di mercato è mutato: in passato partecipare alla speculazione costruttiva richiedeva un broker di valori mobiliari, mentre quella di tipo lotteria un bookmaker. Oggi entrambe le attività avvengono tramite lo stesso smartphone. Condividono inoltre uno status giuridico ancora incerto, con controversie correlate tuttora pendenti in tribunale.
Nel frattempo, le pratiche politiche degli ultimi quindici anni circa hanno progressivamente diffuso la percezione che accumulare ricchezza attraverso percorsi tradizionali non garantisca più una crescita sufficientemente rapida.
Gli oggetti su cui si scommette continueranno a cambiare e i nomi degli asset più quotati ruoteranno costantemente. Ma la folla speculativa ha sempre bisogno di un luogo dove piazzare le proprie scommesse.
Ed è proprio questa la parte davvero degna di un investimento.