I prezzi dei Treasury statunitensi sono risaliti e il mercato ha scelto di «credere temporaneamente» a Waller
 Tapbit Wire
Wash ha resistito alle pressioni di Trump per tagli ai tassi, utilizzando gli aumenti per dimostrare la determinazione della Fed nel contenere l'inflazione: questa volta il mercato ha creduto.
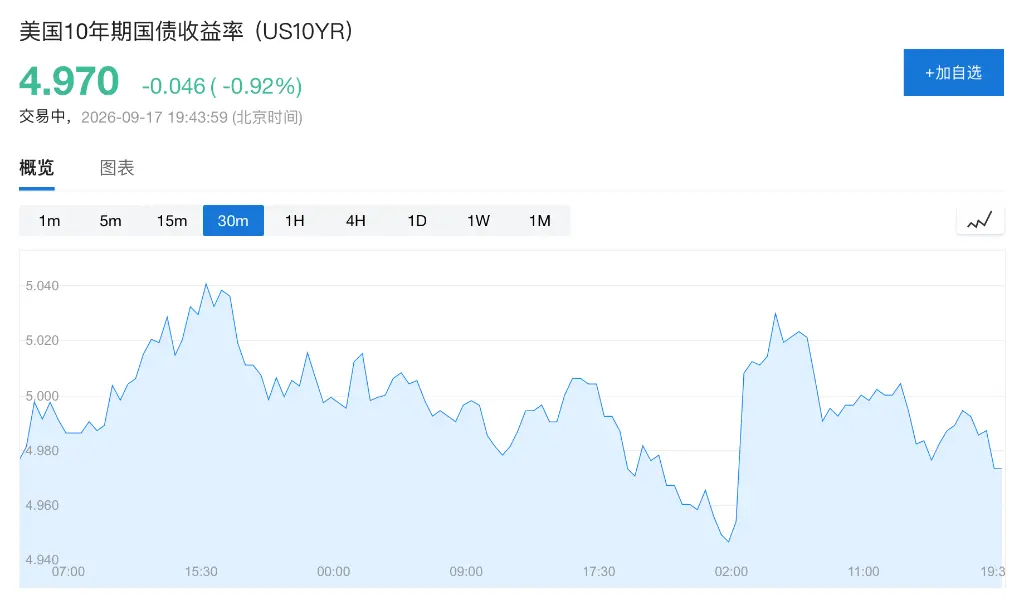
Dopo tre anni, la Fed ha riavviato gli aumenti dei tassi, alleviando temporaneamente le tensioni sul mercato dei Treasury USA. Giovedì il rendimento del Treasury decennale statunitense è sceso al 4,97%, ponendo fine a otto giorni consecutivi di rialzo; il rendimento biennale è calato di 3 punti base al 4,70%, allontanandosi dal massimo 2024 raggiunto mercoledì.
Questo aumento era già pienamente incorporato nei prezzi di mercato; ciò che ha tenuto in ansia gli investitori è stata l'eventuale inattività della Fed. Se l'aumento non fosse avvenuto, sarebbero riemersi dubbi sulla determinazione della Fed a controllare l'inflazione, con ulteriori ripercussioni sul mercato obbligazionario. Con l'aumento ora attuato, questo rischio residuo si è temporaneamente attenuato, causando un calo dei rendimenti dei Treasury.
Nel frattempo, il mercato obbligazionario globale continua a subire pressioni. Questa settimana il rendimento medio delle obbligazioni governative globali ha toccato il livello più alto dal 2007, mentre la situazione in Medio Oriente ha spinto al rialzo i prezzi del petrolio, rafforzando ulteriormente le aspettative inflazionistiche. La pressione sul mercato obbligazionario va oltre la politica monetaria USA, coinvolgendo fattori più ampi come inflazione e offerta fiscale.
Aumento dei tassi attuato: il mercato comincia a credere nella linea restrittiva di Wash
«La Fed non ha altra scelta che concedere al mercato un aumento dei tassi, altrimenti affronterebbe una vendita più ampia di titoli». Lo ha affermato Byron Anderson, responsabile dei redditi fissi di Laffer Tengler Investments.
Olumide Owolabi, senior portfolio manager di Neuberger Berman, ritiene che l'attuale prezzatura degli aumenti di tasso superi le stesse previsioni della Fed e che i tassi rimarranno stabilmente elevati. «Ci aspettiamo che i tassi si stabilizzino a questi livelli alti e aumenteremo selettivamente l'allocazione alla duration».
Le dichiarazioni di Wash hanno rafforzato le aspettative di ulteriore stretta. L'indicatore preferito dalla Fed per l'inflazione, il PCE, ha registrato il 3,7% a luglio, vicino al massimo dal 2023 e ben al di sopra dell'obiettivo a lungo termine del 2%. Wash ha sottolineato che i dati inflazionistici estivi non mostrano miglioramenti sostanziali nelle tendenze inflazionistiche sottostanti.
Il grafico a puntini della Fed indica che la previsione mediana degli ufficiali prevede ancora un ulteriore aumento quest'anno; il mercato dei tassi swap implica invece aspettative per tre aumenti cumulativi entro metà 2027. Benché l'aumento abbia alleviato la pressione di vendita a breve termine, la convinzione del mercato che i tassi resteranno alti non è cambiata.
Pressione sui lunghi termini non risolta: i Treasury USA trentennali rischiano ulteriori rialzi
Mentre i tassi brevi vengono rivalutati, i Treasury USA a lungo termine devono anche far fronte agli effetti combinati di inflazione, deficit fiscale e offerta di titoli di Stato. Guneet Dhingra, responsabile della strategia sui tassi USA di BNP Paribas, raccomanda di vendere allo scoperto i Treasury trentennali, mirando a un rendimento del 5,6%, poiché la Fed riporterà i tassi in una zona restrittiva.
Hebe Chen, analista di Vantage Global Prime, ha osservato che l'impatto di questo aumento sui mercati obbligazionari potrebbe non essere un semplice shock passeggero: i tassi brevi dovranno rivalutare la possibilità di ulteriori strette, mentre quelli lunghi restano vincolati da inflazione, massiccia emissione di titoli e rischi fiscali.
Pertanto, il calo dei rendimenti dei Treasury USA giovedì appare più come una correzione a breve termine successiva all'aumento, piuttosto che un vero allentamento della pressione sui lunghi termini. Finché l'inflazione rimarrà alta e persistono le esigenze di finanziamento fiscale, i rendimenti sui lunghi termini potrebbero continuare a salire.