La raccolta fondi della comunità Linera si è raffreddata inaspettatamente; perché il concetto «a16z» non sta funzionando bene?
 Tapbit Wire
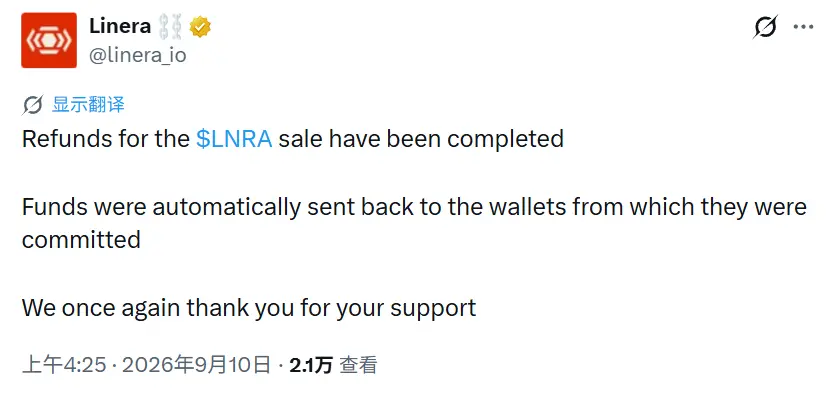
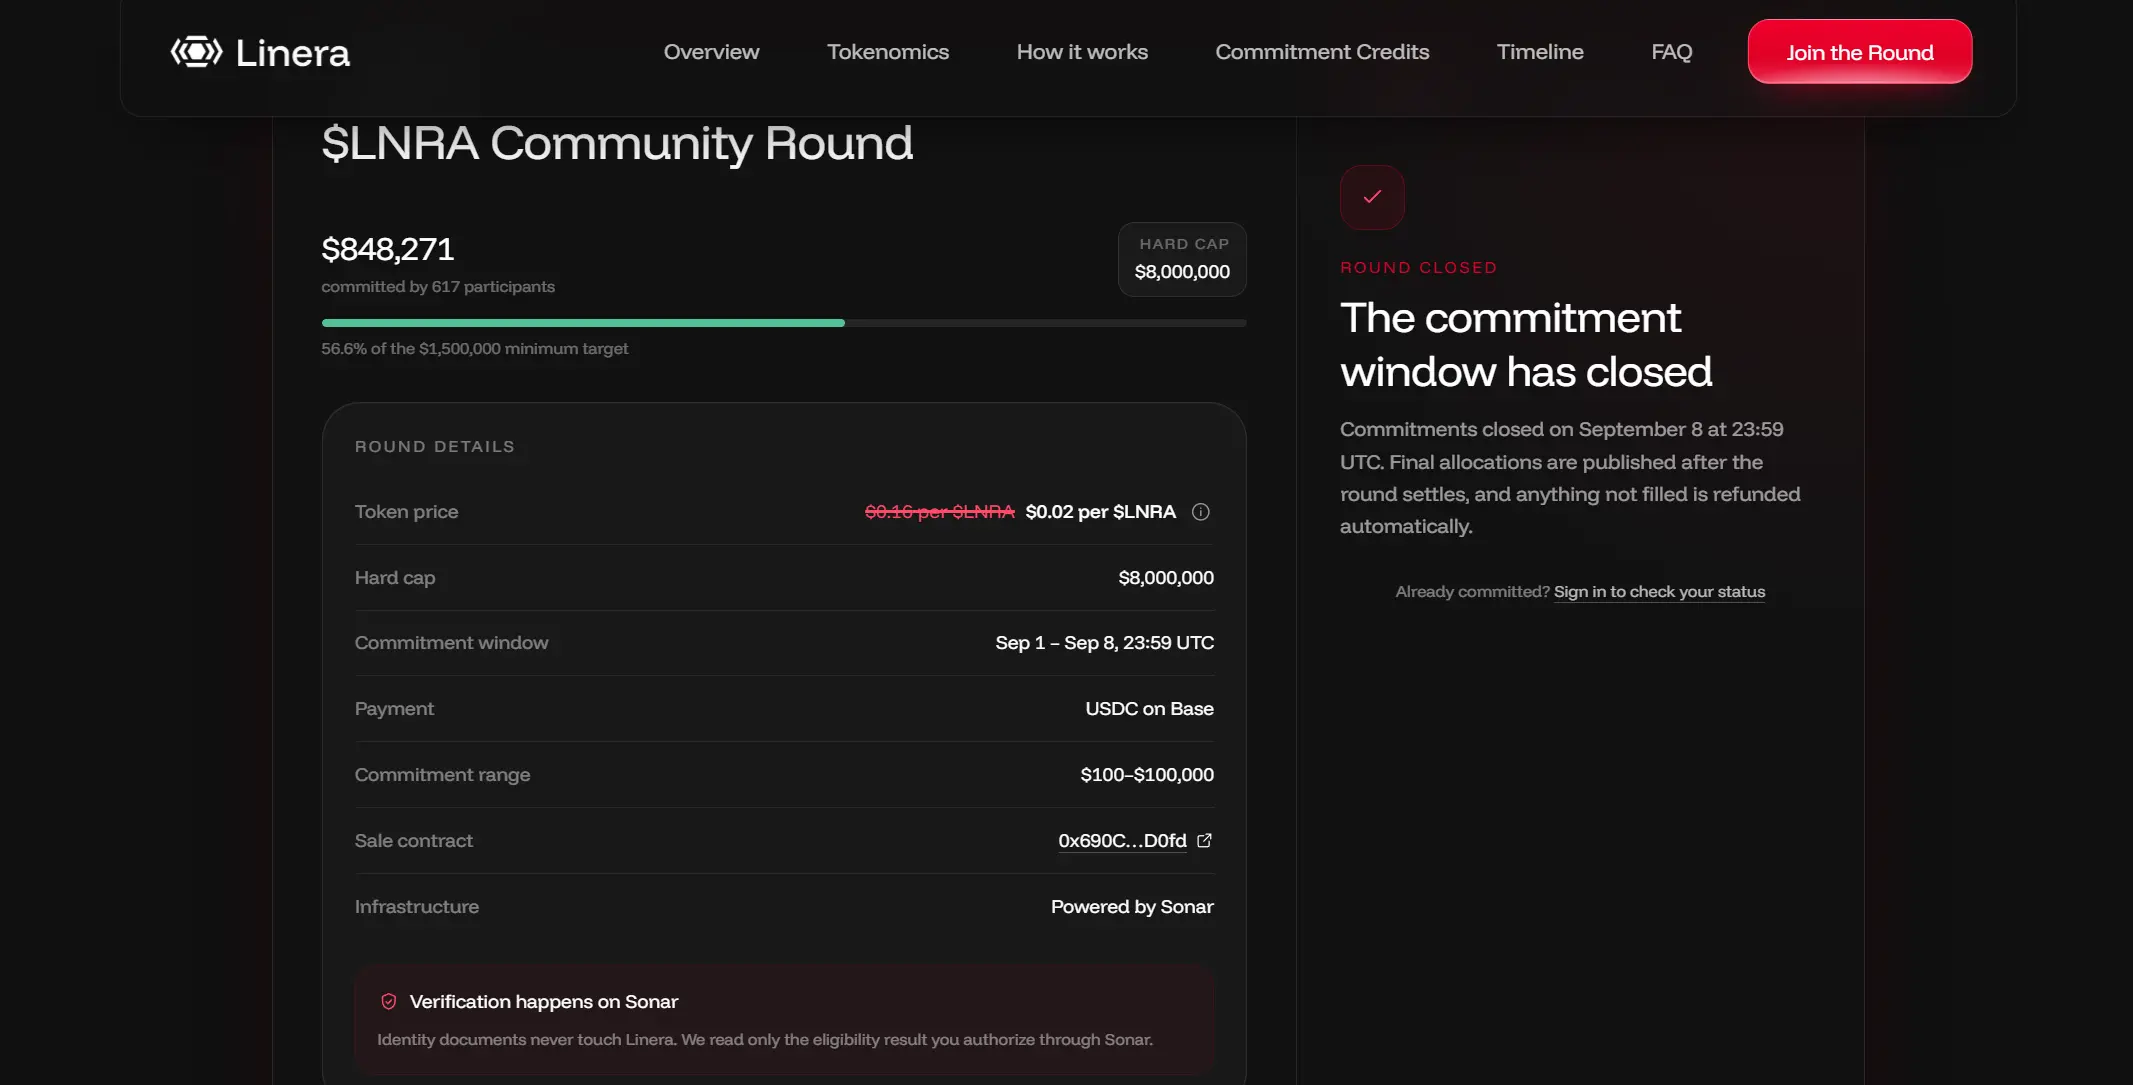
Il 9 settembre Linera ha annunciato la chiusura del round di raccolta fondi comunitaria per $LNRA, raccogliendo 848.000 $ da 617 partecipanti in 69 paesi, mancando l’obiettivo minimo di 1,5 milioni di $. Il comunicato ufficiale ha precisato che i fondi sono stati rimborsati nei portafogli dei partecipanti.
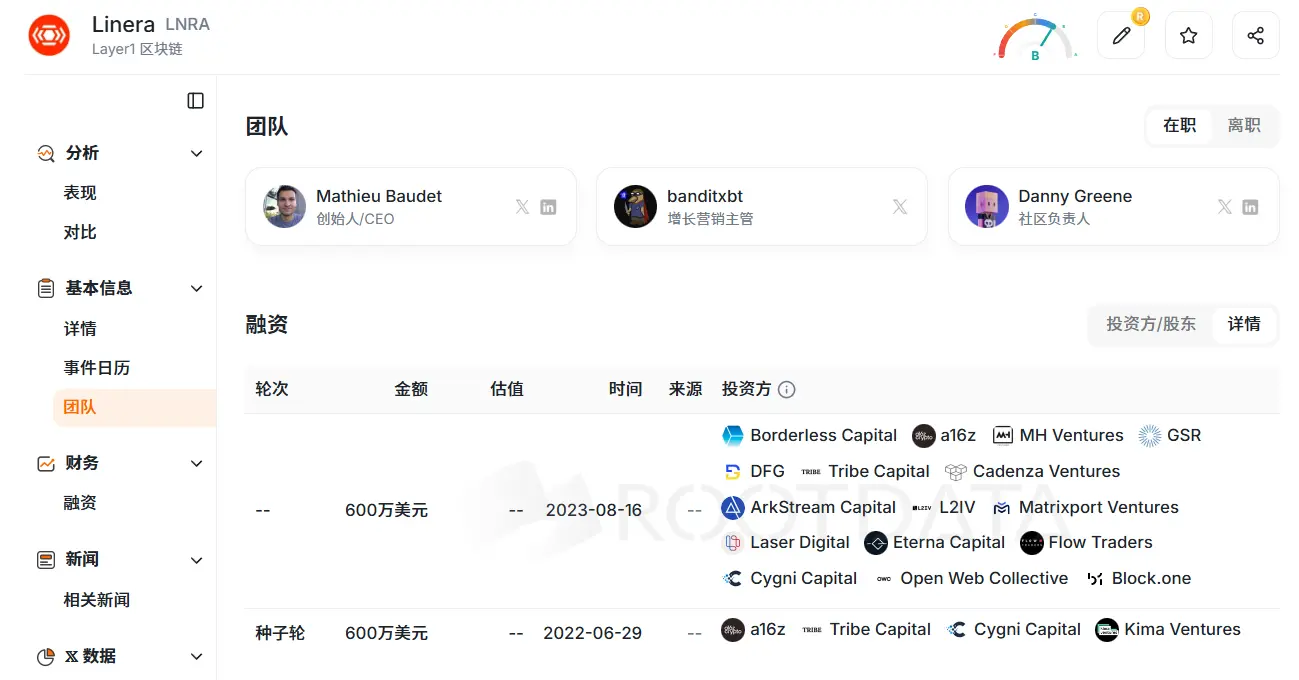
Linera è sostenuta da istituzioni come a16z, ha raccolto oltre 10 milioni di $ in due round di finanziamento ed è stata considerata un candidato alla prossima generazione di blockchain pubblica. Il prezzo del round comunitario era di 0,16 $, con uno sconto promozionale fino a 0,02 $; ai partecipanti erano offerti badge bonus. Nonostante ciò, la soglia di 1,5 milioni di $ non è stata raggiunta: questa volta il mercato ha perso fiducia nel «sogno»!
Dal retaggio di Diem ai mercati predittivi: Linera negli ultimi tre anni
Secondo le informazioni ufficiali, Linera è una blockchain pubblica di livello 1 che adotta un’architettura a microcatene, consentendo a ogni utente e applicazione di utilizzare una propria catena di esecuzione leggera per l’elaborazione parallela.
Dal 2022 al 2023 è stata posizionata come blockchain pubblica ad alte prestazioni di nuova generazione, focalizzata su applicazioni in tempo reale e bassa latenza. Il fondatore Mathieu Baudet ha partecipato in precedenza a ricerche su FastPay presso Meta, e il comunicato ufficiale afferma che Linera ha trasformato quel lavoro in una blockchain funzionante.
Nello stesso periodo, Meta aveva anche Diem, successore del precedente progetto Libra (stablecoin), poi interrotto per questioni regolatorie. Dopo lo scioglimento del team Diem, alcuni membri hanno fondato Aptos e Sui, continuando a usare Move, mentre Linera utilizza Rust.
Per quanto riguarda i finanziamenti, Linera ha completato un round seed da 6 milioni di $ nel giugno 2022, con investitori tra cui a16z, Tribe Capital, Cygni Capital e Kima Ventures. Ad agosto 2023 ha raccolto altri 6 milioni di $, con la conferma di a16z e l’ingresso di Borderless Capital, GSR, DFG, Matrixport Ventures e Flow Traders. Il totale dei due round è circa 12 milioni di $.
Dopo oltre tre anni, la mainnet non è ancora stata lanciata; successivamente, sul fronte prodotto è stato introdotto un mercato predittivo on-chain a ciclo breve, Linera Markets, con fluttuazioni di prezzo ogni minuto su asset come BTC, ETH e SOL.
Ad agosto, Baudet ha pubblicato una dichiarazione per ridefinire la narrazione, affermando che i mercati predittivi a ciclo rapido — come la fluttuazione del prezzo del BTC ogni cinque minuti — sono generalmente più popolari del previsto, e ha spostato il mercato di Linera Markets da test prodotto a narrazione principale esterna, mirando a creare applicazioni e generare ricavi per la blockchain.
Il comunicato ufficiale afferma che Linera Markets è attivo sulla testnet da oltre venticinque settimane, con circa 85 milioni di transazioni e oltre 50.000 utenti; la pagina vendite indica una partecipazione giornaliera superiore agli 8.000 utenti.
Successivamente è stato lanciato il public sale del round comunitario: la pre-registrazione è iniziata a fine agosto, con apertura il 1° settembre, originariamente programmata per chiudersi l’8 settembre ma estesa di dieci ore. L’obiettivo minimo era di 1,5 milioni di $, con un tetto massimo di 8 milioni di $.
Secondo la pagina ufficiale delle vendite, i partecipanti devono prima completare la verifica dell’identità su Sonar, quindi acquistare USDC sulla chain Base, con un acquisto minimo di 100 $ e un limite per portafoglio di circa 100.000 $ per il pool aperto. Gli investitori statunitensi devono soddisfare i requisiti di «accredited investor» e bloccare i fondi per dodici mesi; alcune regioni non possono registrarsi.
Il badge della testnet corrisponde a un airdrop separato, pari a circa l’1% dell’offerta totale di token; durante il public sale, gli utenti con badge avevano accesso prioritario al pool riservato, mentre gli altri entravano nel pool aperto, con eventuali eccedenze allocate proporzionalmente.
Il prezzo del round comunitario era di 0,16 $, corrispondente a una valutazione fully diluted di 160 milioni di $. I primi 1,6 milioni di $ acquistati permettevano di ottenere lo status di Founder; dopo il lancio della mainnet e aver effettuato una transazione nell’applicazione ufficiale prima della generazione dei token, gli utenti ricevevano ricompense al tasso di sette token per ogni token reclamato dalla riserva comunitaria, con un costo calcolato di 0,02 $ per token.
Tuttavia, i risultati di questa vendita comunitaria non sono stati incoraggianti. Il giorno successivo all'apertura della finestra, l'ammontare delle sottoscrizioni era pari a circa l'1,1% del tetto massimo, con molti utenti che mettevano in dubbio le precedenti dichiarazioni del progetto riguardo al benchmarking di applicazioni leader nel trading e all'allineamento con le valutazioni dei round istituzionali.
Alcuni ritenevano inoltre che le regole di vendita non fossero chiare, con incertezze sull'applicabilità di token aggiuntivi e sui tempi di sblocco; inoltre, molti indirizzi asiatici sono stati bloccati durante il processo KYC. L'esperto on-chain KOL ha osservato che, se Linera fosse stata lanciata contemporaneamente ad Aptos e Sui nello stesso ciclo, avrebbe potuto essere vista come un obiettivo di airdrop ad alto rendimento, ma attualmente gli investitori al dettaglio sono meno propensi ad aderire alle narrative istituzionali.
In totale sono stati raccolti 848.000 USD, pari al 56,6% della soglia minima e circa al 10,6% del tetto massimo; l'annuncio ufficiale ha confermato che la soglia minima non è stata raggiunta. Il Chief Product Officer Ryan Trost ha spiegato che il team è composto da circa cinque persone, con spese limitate, e che questo round mirava a distribuire token agli utenti principali disposti a partecipare prima che il progetto generasse ricavi. L'importo medio di acquisto degli utenti della testnet è stato superiore alle aspettative, ma i dati indicano che questo round deve essere rimborsato.
Il mercato primario si sta raffreddando, non solo nel caso di Linera
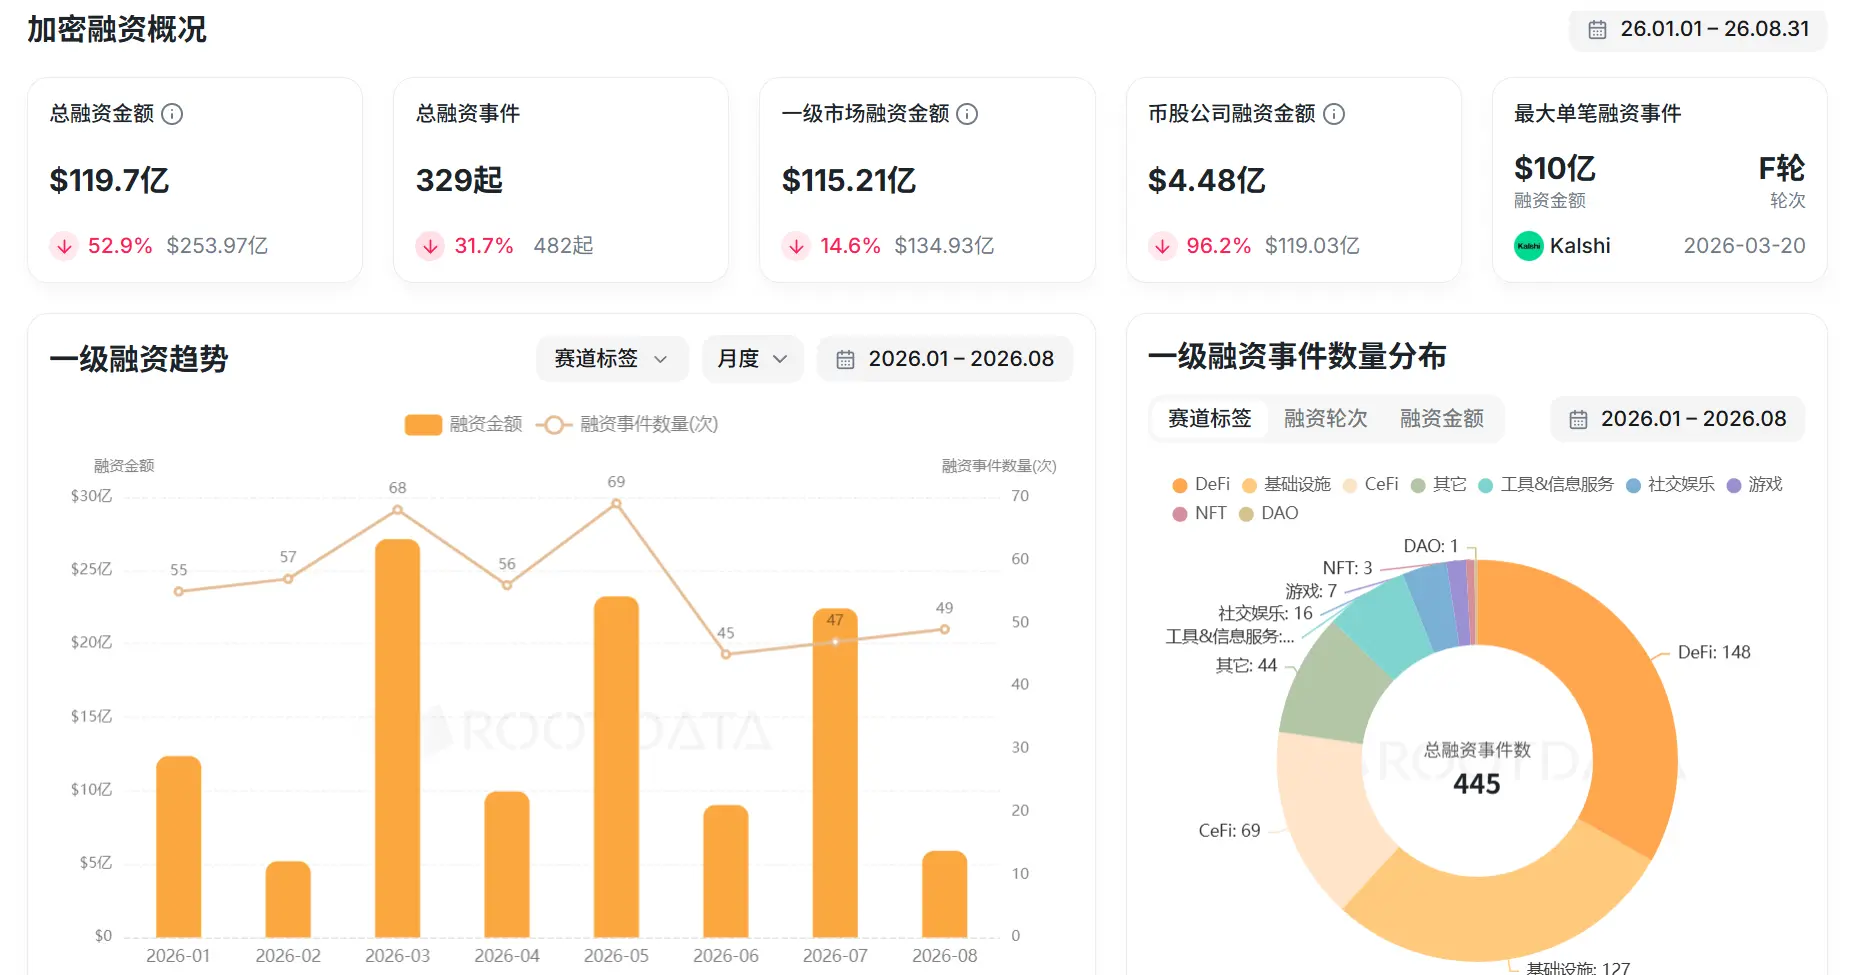
Allargando la prospettiva, la situazione di Linera non è un caso isolato. Secondo RootData, da gennaio ad agosto 2026 il finanziamento totale dichiarato nel settore crypto è stato di circa 11,97 miliardi di USD, in calo annuo del 52,9%; il mercato primario ha rappresentato circa 11,52 miliardi di USD, in calo annuo del 14,6%, con 329 operazioni di finanziamento, in calo annuo del 31,7%. La struttura del mercato crypto è cambiata: il finanziamento totale continua a essere sostenuto da poche grandi transazioni e gli investimenti istituzionali sono diventati più concentrati.
Le vendite pubbliche accessibili direttamente agli investitori al dettaglio sono diminuite in modo ancora più marcato. I dati di monitoraggio mostrano che nel primo trimestre 2026 ICO, IDO e IEO hanno totalizzato circa 390 milioni di USD in 105 eventi. All'inizio di giugno tale cifra è scesa a circa 58 milioni di USD in 37 eventi, con entrambi gli importi raccolti e il numero di eventi significativamente inferiori rispetto al primo trimestre. Nel primo trimestre 2025 avevano raggiunto circa 849 milioni di USD in 429 eventi.
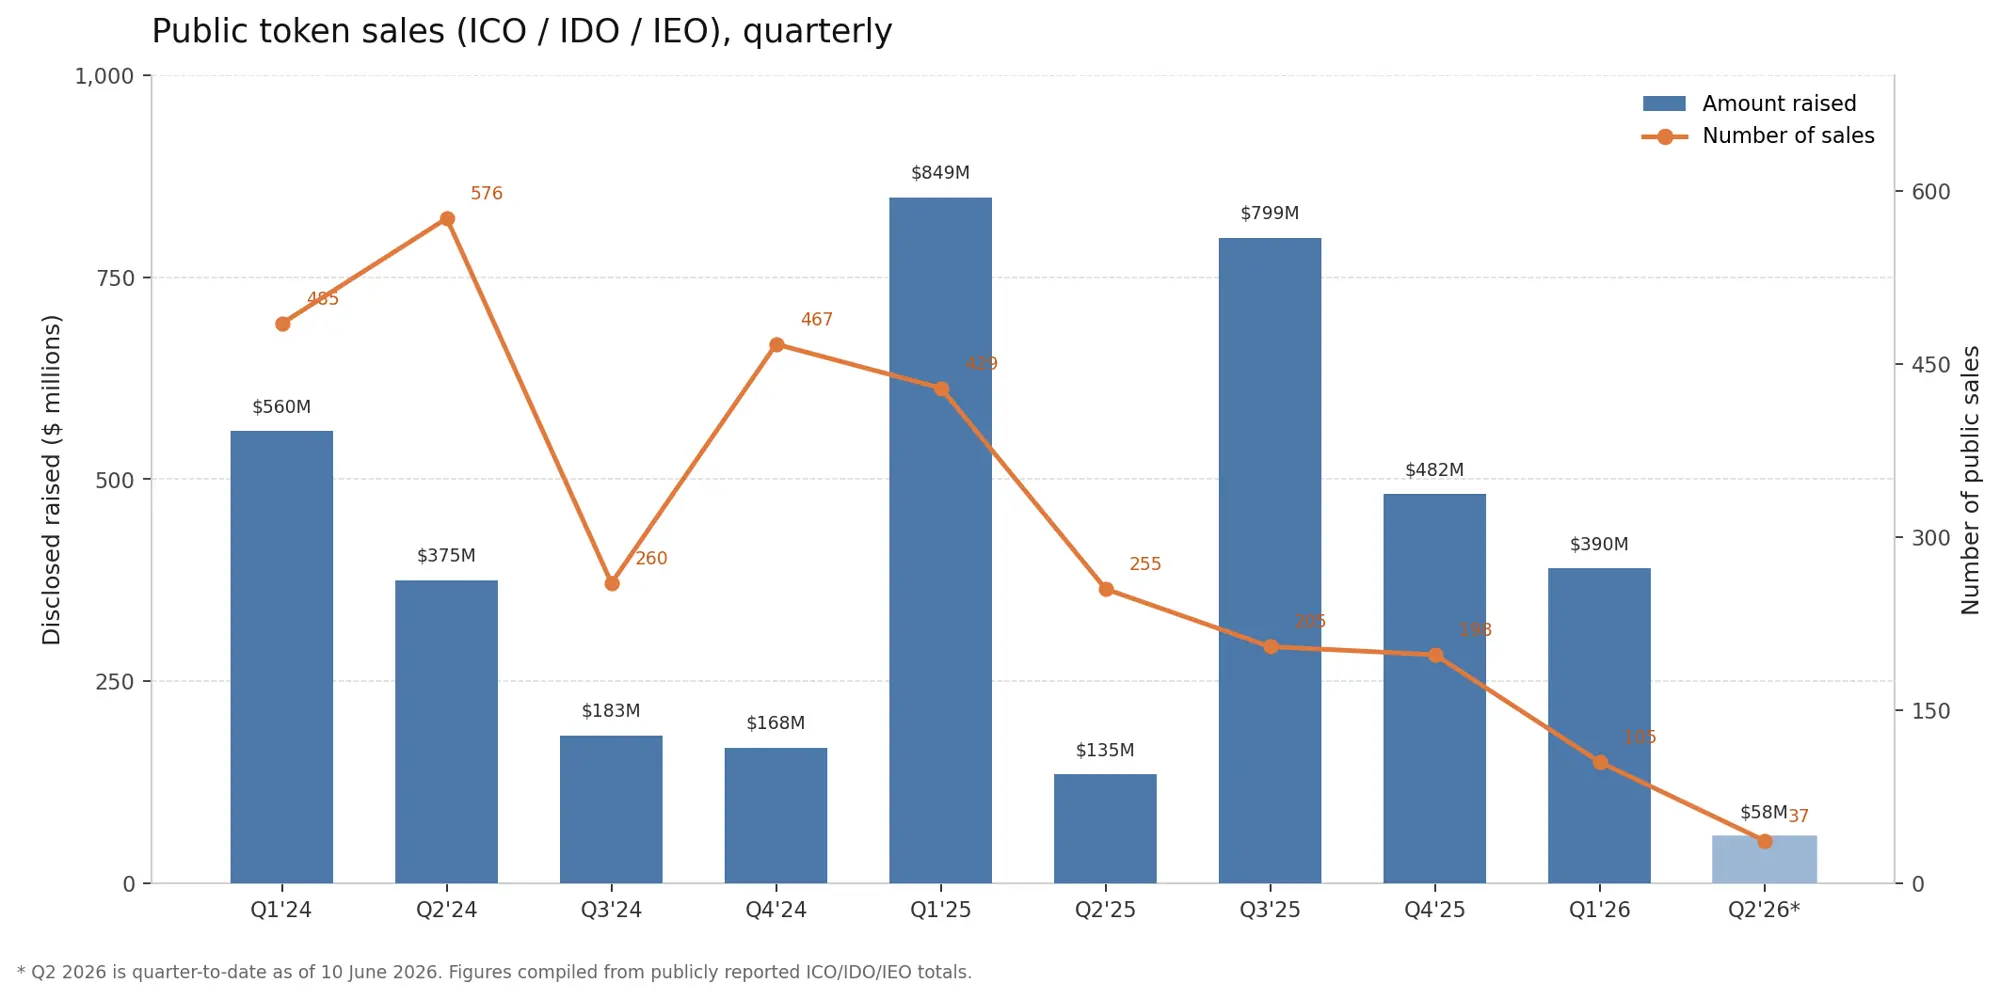
Ciò indica che i capitali disposti ad assumersi incertezze precoci nel mercato primario stanno diminuendo e che i fondi rimanenti sono più selettivi nei confronti dei progetti.
Anche molti progetti di spicco hanno prestato male sul mercato secondario. MegaETH era stato oggetto di speculazioni per una FDV di 6 miliardi di USD pre-listing, ed è stata quotata ufficialmente il 30 aprile di quest'anno con una FDV di apertura tra 1,6 e 2 miliardi di USD, toccando il picco il giorno stesso del listing. Al momento della stesura, il prezzo è sceso a 0,037 USD, con una FDV di soli 370 milioni di USD, in calo dell'80% rispetto al massimo.
Monad ha raccolto circa 225 milioni di USD in un round di finanziamento guidato da Paradigm nel 2024 e, nel novembre 2025, ha completato una vendita pubblica su Coinbase per circa 269 milioni di USD. Dopo il lancio, la FDV è salita a quasi 4,7 miliardi di USD, ma ora è scesa a circa 2,3 miliardi di USD, con un calo del 52% dal massimo.
Plasma ha utilizzato lo stesso sistema di raccolta fondi pubblica Sonar di Linera, puntando a 50 milioni di USD ma ottenendo un oversubscription di 373 milioni di USD, con una valutazione FDV di 500 milioni di USD. Il primo giorno di quotazione ha toccato un massimo storico di 1,68 USD per token, ma da allora è crollato drasticamente, attestandosi attualmente a circa 0,084 USD, in calo del 95% rispetto al picco. Al momento della stesura, la valutazione fully diluted è di circa 650 milioni di USD, con quasi tutto il premio accumulato dopo il listing ormai azzerato.
In passato, il mercato primario era disposto a pagare per le narrative: se la storia era convincente e la liquidità elevata, le offerte pubbliche potevano essere completamente sottoscritte o addirittura oversubscribed. Tuttavia, dall'inizio di quest'anno, sia la scala che il numero di vendite pubbliche sono diminuiti simultaneamente. Linera è entrata nel mercato con valutazioni istituzionali del vecchio ciclo e una nuova narrative, ma il mercato globale non è più disposto ad acquistare il tasso dei sogni.
Oggi è difficile vendere la narrative
In realtà, anche le blockchain pubbliche già lanciate stanno affrontando momenti difficili. Con l'ingresso continuo di nuove blockchain potenti, lo spazio di blocchi delle vecchie catene assomiglia sempre più a una merce omogenea, mentre utenti e commissioni di transazione vengono attratti da poche reti dotate di applicazioni. Affidarsi esclusivamente alla throughput e alle prove zero-knowledge ha reso difficile proporre nuove valutazioni.
Di conseguenza, anche le vecchie blockchain stanno iniziando a sviluppare prodotti.
L'8 settembre, la Layer 2 di Ethereum Scroll ha pubblicato un aggiornamento sul suo forum di governance, annunciando la progressiva transizione da una zkEVM generica a una rete dedicata intorno al prodotto AI Compass, con un periodo di transizione di circa nove mesi. Si tratta di un semplice aggiornamento, non di una proposta formale; questioni successive relative alla trasformazione della rete e che richiederanno l'approvazione del DAO saranno oggetto di proposte distinte.
I suoi prodotti includono Compass (rivolto agli utenti), l'API Compass che collega oltre trenta grandi modelli, il livello privacy CENO e il prodotto di pagamento e regolamento USX. Il team afferma che CENO ha contattato oltre trenta potenziali clienti, di cui dodici stanno attualmente conducendo proof of concept, mentre Compass è ancora in fase iniziale di validazione con i consumatori.
Azioni simili non riguardano un solo caso. MegaETH ha chiuso il suo acceleratore speculativo MegaMafia, orientandosi verso applicazioni consumer sviluppate internamente e utilizzando i ricavi del proprio stablecoin USDm per riacquisti e bruciature. Anche Arbitrum, Sei e Sophon stanno discutendo modalità per riportare applicazioni e commissioni di transazione sui propri conti.
Xiao Feng di Wanxiang Blockchain ha scritto quest’anno che circa il 90% dei progetti crypto non ha ancora utenti chiari, entrate sostenibili o conformità normativa. La fase successiva si concentrerà su entrate, stabilità e collegamenti con l’economia reale, poiché white paper e metriche di performance non bastano più a sostenere autonomamente le valutazioni.
Gli acquirenti non offrono più in base alla grandezza della narrazione, ma si concentrano maggiormente sulla presenza di utenti e di entrate. In altre parole, la strada di affidarsi unicamente alla narrazione per gonfiare la FDV è diventata molto difficile da percorrere. La direzione del mercato dei capitali crypto è cambiata.