L'inflazione ha superato le aspettative, Bitcoin è sceso a 80.000 USD: un aumento dei tassi è ancora lontano?
 Tapbit Wire
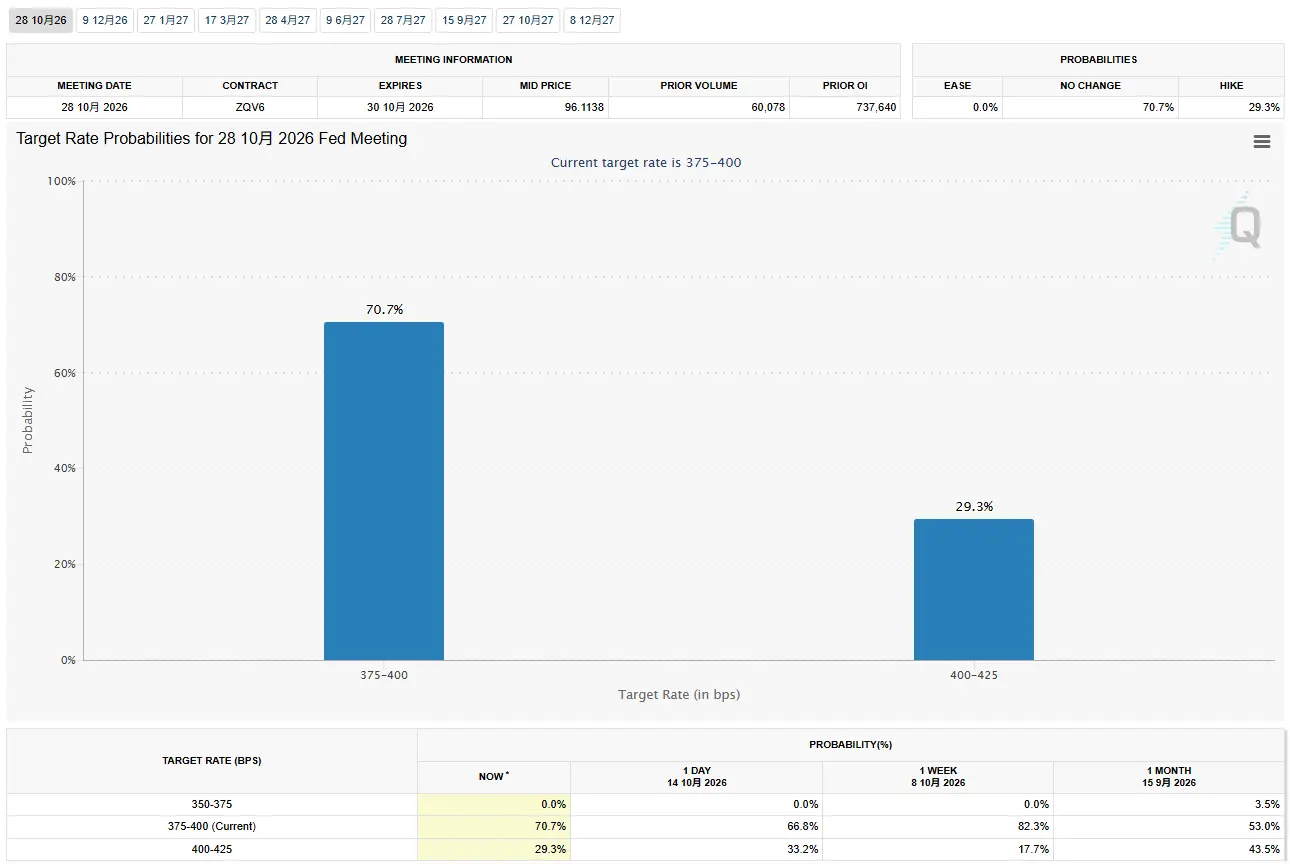
Il 14 e 15 ottobre l'Ufficio statunitense di statistica del lavoro ha diffuso gli indici CPI e PPI di settembre, entrambi superiori alle attese di mercato, innescando maggiori scommesse su un ulteriore rialzo dei tassi da parte della Federal Reserve a ottobre. Secondo i dati CME FedWatch, al momento della stesura, la probabilità di un rialzo a ottobre è del 29,3%, in aumento rispetto al 17,7% di una settimana fa.
Le attività finanziarie rischiose globali hanno subito pressioni in successione. Il 14, le borse statunitensi hanno chiuso in ribasso, con l'indice Nasdaq Composite che ha registrato il calo giornaliero più ampio da luglio. Il 15, i mercati azionari dell'Asia-Pacifico hanno proseguito il declino: l'indice Nikkei 225 ha chiuso in calo del 4,90%, mentre l'indice coreano KOSPI ha perso il 7,56%, attivando il circuit breaker.
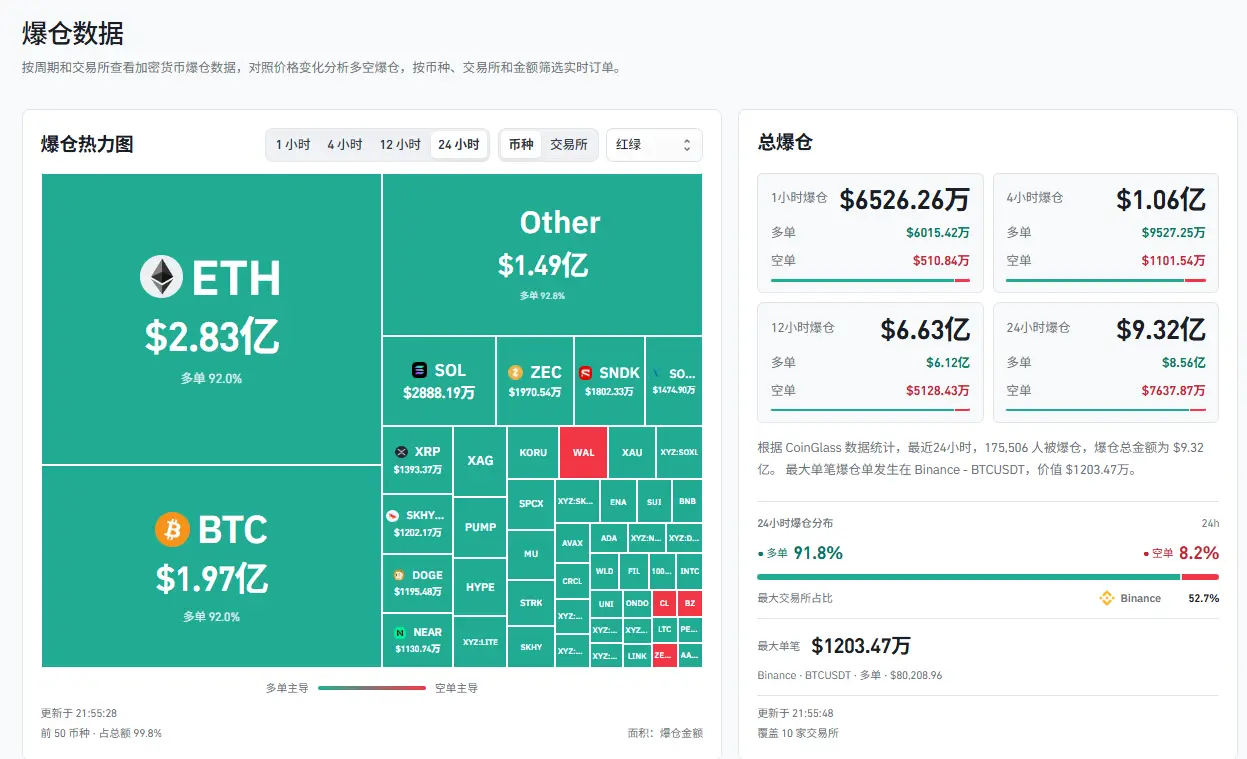
Anche il mercato delle criptovalute non è stato risparmiato: Bitcoin è sceso brevemente vicino ai 80.000 USD. Secondo i dati CoinGlass, nelle ultime 24 ore sono stati liquidati 175.506 trader per un totale di 932 milioni di USD, di cui il 91,8% riguardava posizioni lunghe.
1. I dati sull'inflazione continuano a superare le aspettative, mettendo sotto pressione le attività finanziarie rischiose globali
Il 16 settembre la Federal Reserve ha annunciato un rialzo di 25 punti base, portando l'obiettivo del tasso sui fondi federali al 3,75%-4,00%, primo incremento del 2023. Successivamente, il conflitto in corso in Iran ha continuato a spingere al rialzo i prezzi dell'energia, accumulando pressioni inflazionistiche.
Prima dell'annuncio del CPI, il mercato prevedeva generalmente che la Fed avrebbe mantenuto i tassi stabili a ottobre, rinviando il prossimo rialzo a dicembre. In quel periodo, il mercato delle criptovalute era in fase di recupero: Bitcoin era in calo dell'8,31% dall'inizio dell'anno, ben al di sotto del massimo storico di circa 126.000 USD raggiunto lo scorso ottobre.
La sera del 14 (ora di Pechino), sono stati diffusi i dati CPI di settembre: l'indice è salito del 3,7% su base annua, superando sia le attese del mercato (3,6%) sia il dato di agosto (3,4%), con un aumento mensile dello 0,6%. Secondo i dati ufficiali, i prezzi della benzina sono aumentati del 9,1% quel mese, contribuendo per oltre la metà dell'aumento complessivo.
Escludendo cibo ed energia, il CPI core è salito del 2,6% su base annua e dello 0,3% su base mensile, entrambi sopra le attese. Sonu Varghese, Chief Macro Strategist di Carson Group, ha osservato che il tasso di crescita annuo dell'inflazione core a settembre ha raggiunto il 3,7%, indicando che gli aumenti dei prezzi non riguardano più soltanto i carburanti.
Il mercato dei tassi ha rapidamente rivalutato le aspettative: secondo i dati CME FedWatch, la probabilità di un rialzo a ottobre è passata dal 22,1% prima dell'annuncio a oltre il 40%. I rendimenti dei Treasury USA a 10 e 30 anni hanno toccato rispettivamente il 5,365% e il 5,733% durante le contrattazioni, i livelli più alti da 24 anni.
Quella sera, le borse statunitensi hanno subito pressioni e chiuso in ribasso: l'indice S&P 500 è sceso dell'1,11%, mentre l'indice Nasdaq Composite ha perso l'1,88%, registrando il calo giornaliero più ampio da luglio; le azioni legate all'intelligenza artificiale, sensibili ai costi di finanziamento (come Oracle e CoreWeave), hanno guidato il declino.
Anche i fondi cripto hanno subito deflussi simultanei. Secondo i dati SoSoValue, l'ETF spot Bitcoin USA ha registrato quel giorno un deflusso netto di 261 milioni di USD, con FBTC di Fidelity in deflusso netto di 153 milioni. L'ETF spot Ethereum ha segnato un deflusso netto di 130 milioni di USD, con ETHA di BlackRock in deflusso netto di 110 milioni.
La pressione vendita si è poi trasmessa ai mercati asiatici. Il 15, l'indice Nikkei 225 ha chiuso in calo del 4,90% e l'indice coreano KOSPI del 7,56%, arrivando a un certo punto a perdere oltre il 9%, attivando per la decima volta quest'anno il circuit breaker.
I titoli dei produttori di chip sono stati particolarmente colpiti: SK Hynix ha perso l'11,06% e Samsung Electronics il 9,48%. L'autorità regolatoria finanziaria coreana ha tenuto una riunione d'emergenza nel pomeriggio, dopo la quale il calo del mercato azionario si è attenuato. Grazie alla domanda di beni rifugio, i rendimenti dei Treasury USA sono tornati in calo.
In questa fase si è verificata anche una liquidazione concentrata nel mercato delle criptovalute. Secondo CoinGlass, nelle ultime 12 ore sono stati liquidati 616 milioni di USD, pari a circa due terzi del totale nelle 24 ore. In questo periodo, Bitcoin è sceso rapidamente a 80.230 USD, con 484 milioni di USD liquidati in rete nell'arco di un'ora.
Anche i contratti tokenizzati su azioni statunitensi su blockchain hanno subito liquidazioni. La mappa termica delle liquidazioni di CoinGlass ha mostrato che il contratto perpetuo su SK Hynix (SKHY) ha registrato circa 11,88 milioni di dollari di liquidazioni nelle ultime 24 ore, riflettendo il forte calo delle azioni coreane quel giorno.
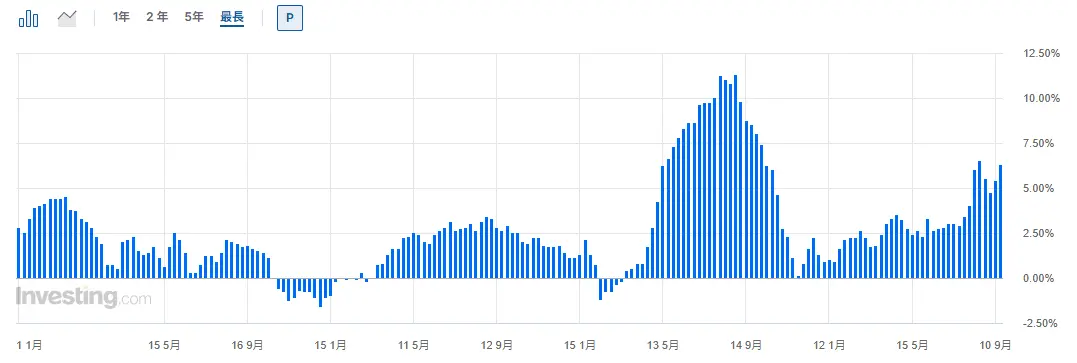
La sera del 15, ora di Pechino, è stato pubblicato l'indice dei prezzi alla produzione (PPI) di settembre, nuovamente superiore alle aspettative di mercato. Il PPI è salito dell'1,3% su base mensile e del 6,3% su base annua, entrambi nettamente superiori alle previsioni dell'indagine Dow Jones (rispettivamente 0,6% e 5,5%). Anche i dati di agosto sono stati rivisti al rialzo: la variazione mensile è passata dallo 0,4% allo 0,5%, mentre quella annua è salita dal 5,4% al 5,6%.
Escludendo cibo ed energia, il PPI core è aumentato dello 0,7% su base mensile e del 5,0% su base annua. Le autorità hanno indicato che l'indice della domanda finale per l'energia è balzato del 10,8% nel mese, costituendo un fattore trainante principale per l'aumento dei prezzi delle materie prime, mentre i prezzi dei servizi sono cresciuti dello 0,8%.
Sul mercato, dopo l'apertura della borsa statunitense, i titoli tecnologici hanno continuato a mostrare debolezza: il Nasdaq è sceso del 1,26%, l'indice S&P 500 del 0,5%, mentre l'indice Dow Jones Industrial Average è salito dello 0,5%. La reazione sul mercato delle criptovalute è stata relativamente contenuta: nelle prime ore successive alla pubblicazione del PPI sono state liquidate circa 32,46 milioni di dollari in tutto il network, ben al di sotto della scala di liquidazioni registrata nella sessione asiatica.
2. Liquidazioni concentrate su posizioni lunghe: il supporto di Bitcoin a 80.000 dollari sotto esame
I dati di CoinGlass indicano che nelle ultime 24 ore sono state liquidate 280 milioni di dollari in ETH e 191 milioni in BTC. La più grande liquidazione singola su tutto il network ha riguardato la coppia BTCUSDT su Binance, con una posizione lunga da 12,0347 milioni di dollari.
Per struttura delle posizioni, il sentiment rialzista degli investitori retail è significativamente più alto rispetto a quello dei grandi detentori. I dati di Binance mostrano che il rapporto lungo/corto per gli account ETH è 3,09, mentre per i grandi detentori è solo 1,43; per BTC i valori corrispondenti sono 1,80 e 1,45.
Il report di Glassnode indica che molte altcoin individuali si trovano in uno stato di leva eccessiva; se Bitcoin scende a 80.000 dollari, queste posizioni sovraffollate saranno particolarmente vulnerabili. Tuttavia, le posizioni totali su contratti su tutto il network sono diminuite solo dell'1,54% nelle ultime 24 ore, con la maggior parte della leva ancora presente sul mercato.
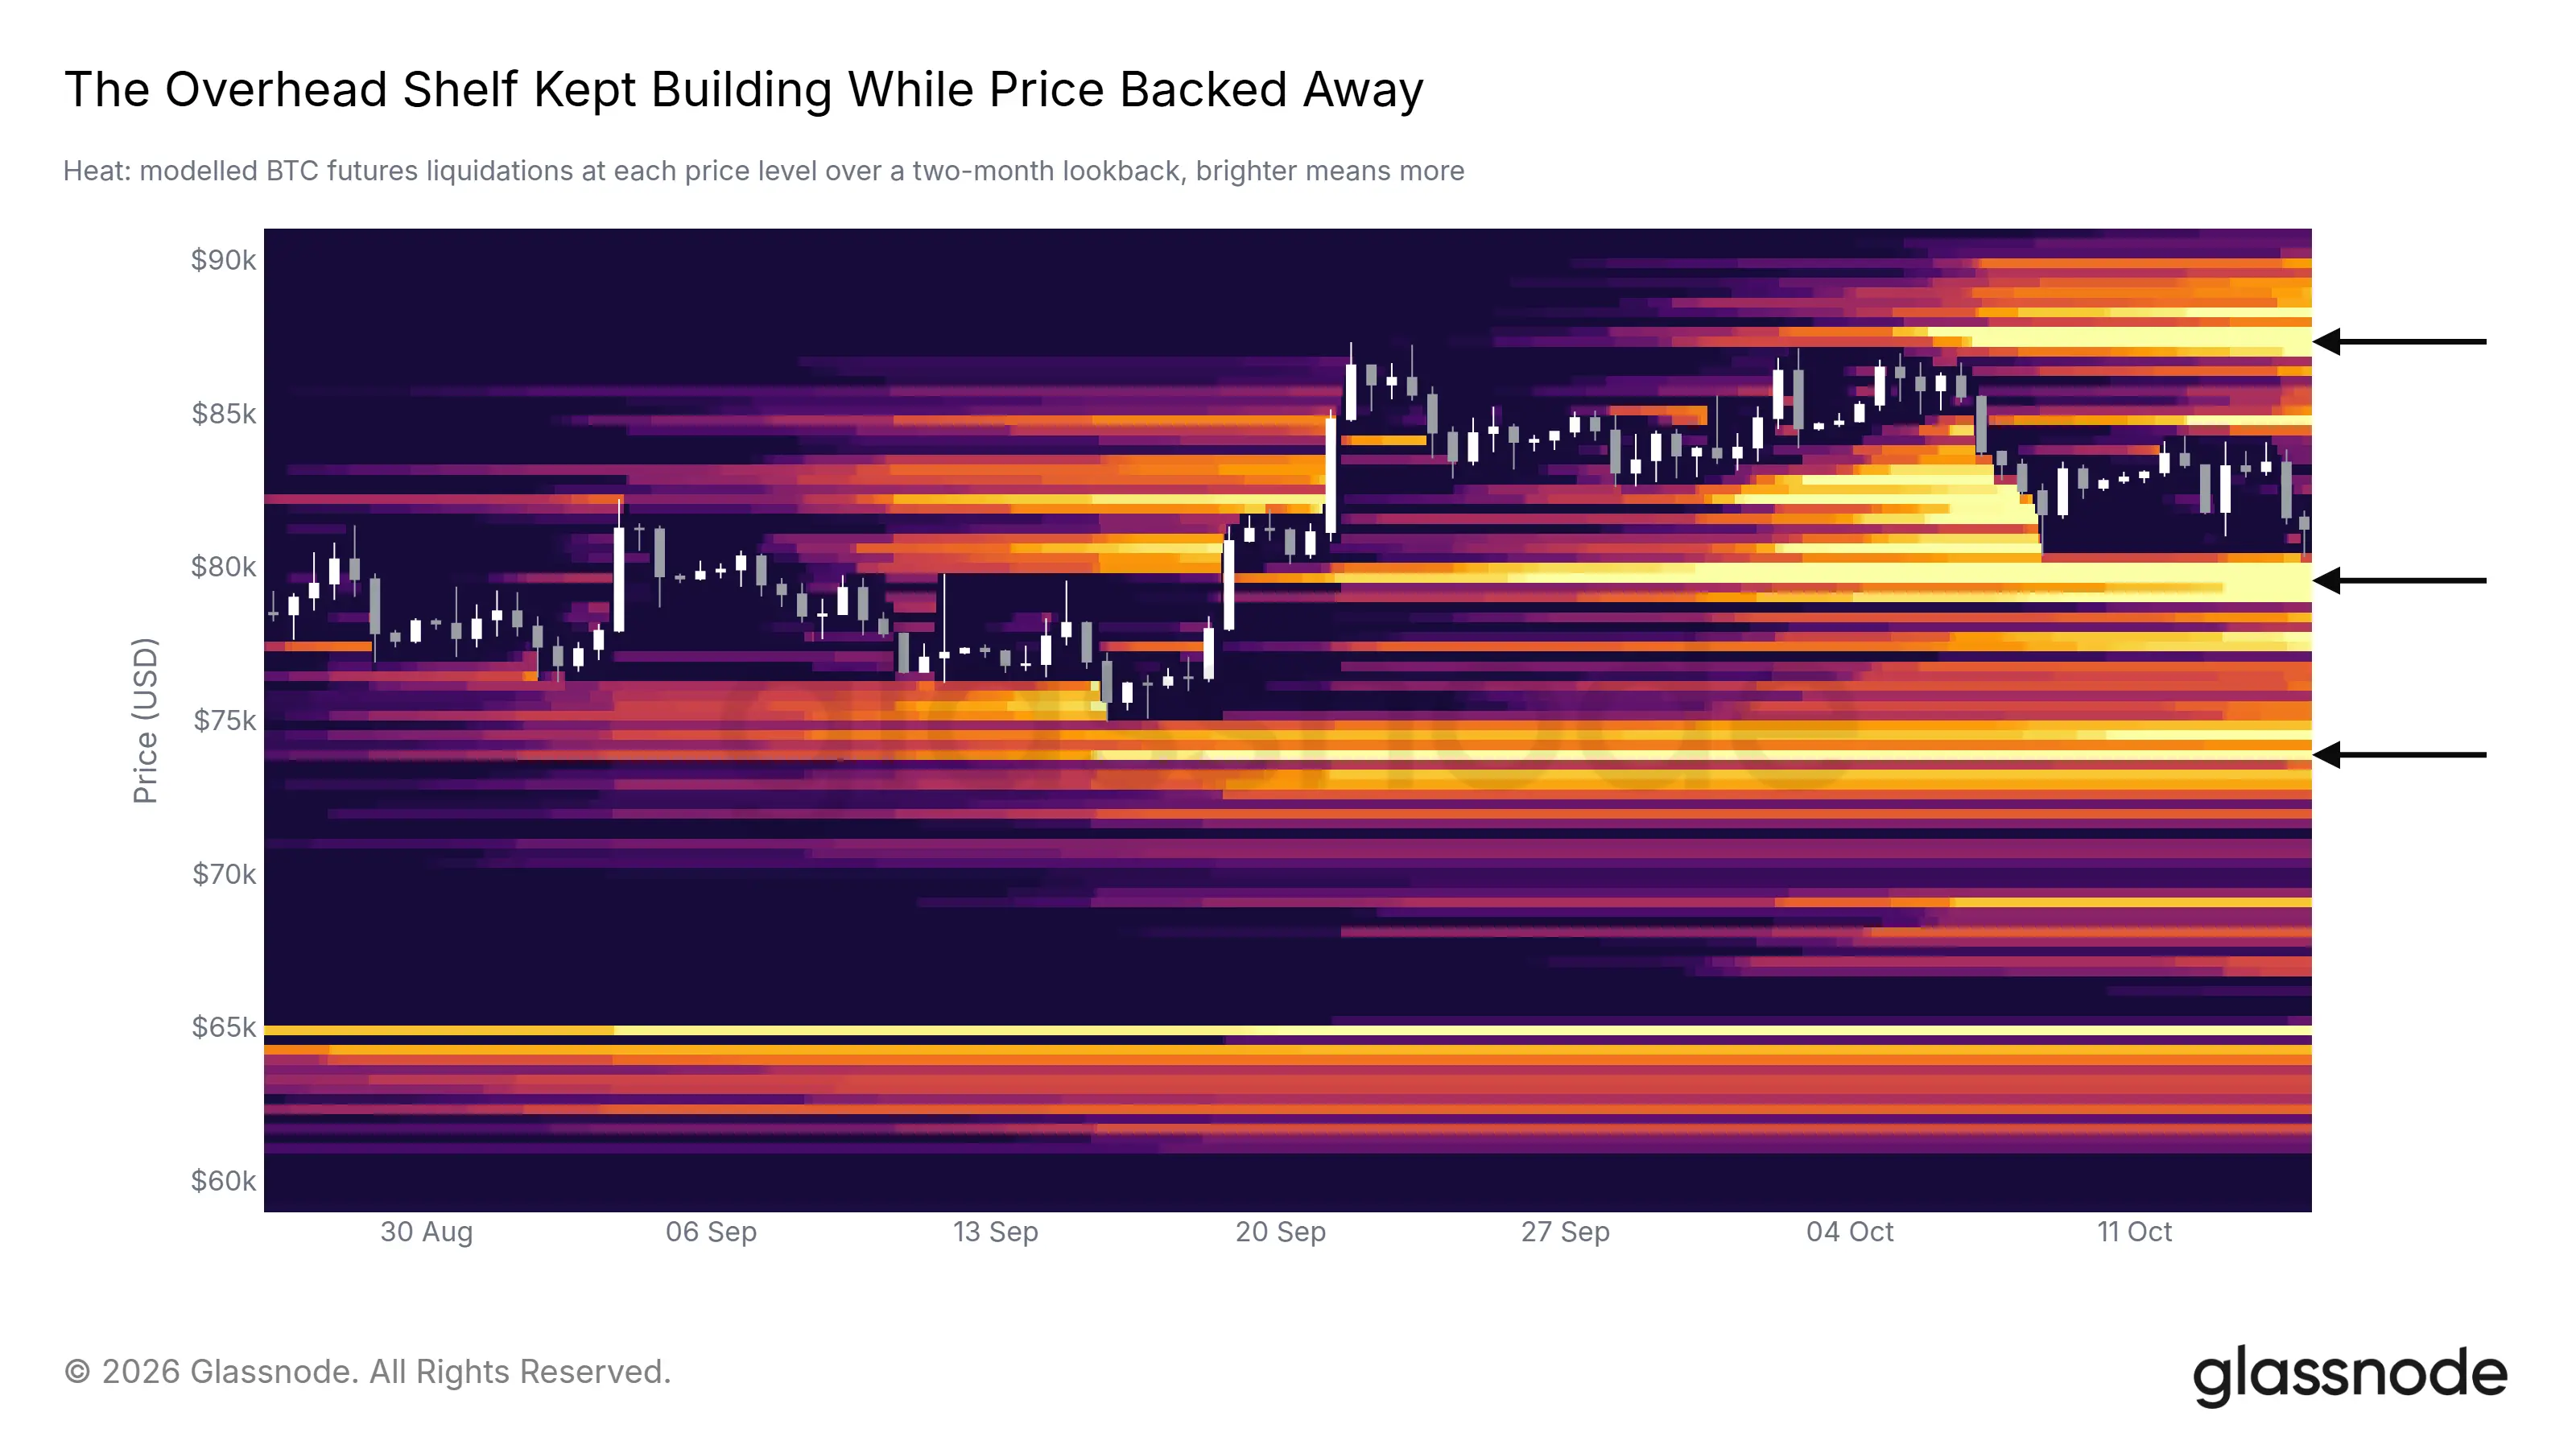
Per Bitcoin, la zona intorno agli 80.000 dollari è diventata il punto focale dello scontro tra rialzisti e ribassisti. I dati Glassnode mostrano che il costo medio di acquisto degli ETF spot statunitensi è di circa 81.500 dollari, mentre i maggiori ordini di acquisto sul libro degli ordini spot di Binance sono concentrati a 80.000 dollari, dove si sovrappongono il supporto on-chain e quello del libro ordini.
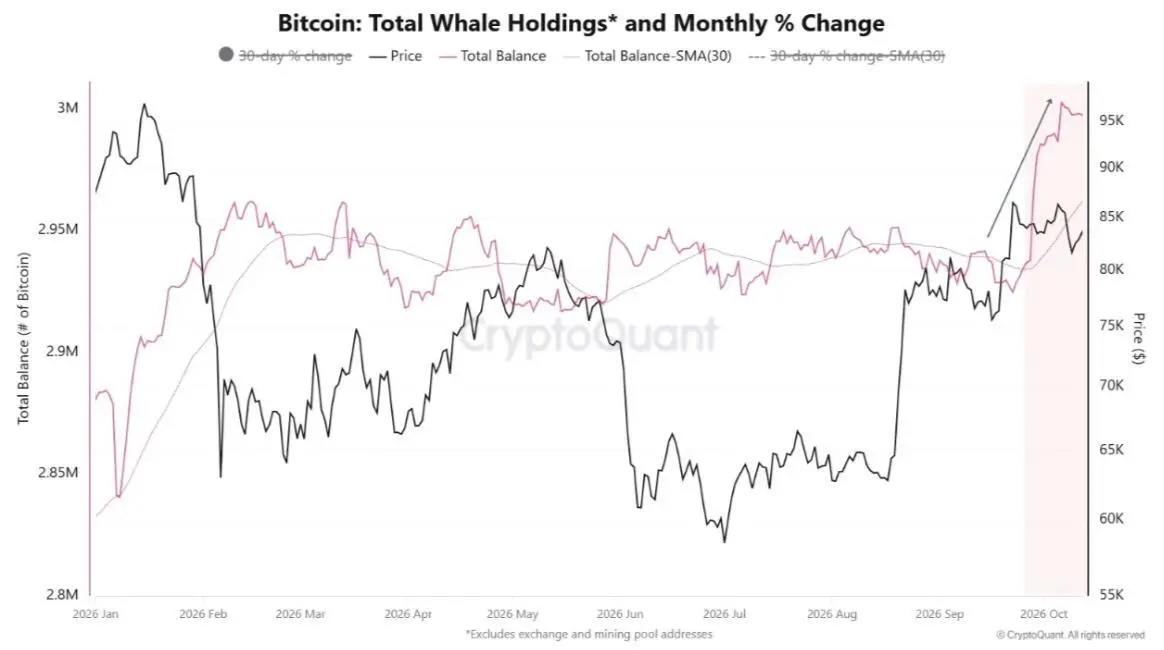
Bitfinex ha dichiarato che le 'balene' hanno accumulato circa 60.000 BTC dalla fine di agosto, con la maggior parte degli acquisti effettuati tra 80.000 e 86.000 dollari, pressoché equivalente al prezzo corrente. Se questi asset rimarranno in portafoglio durante questo aggiustamento, il livello appena sopra gli 80.000 dollari riceverà sostegno.
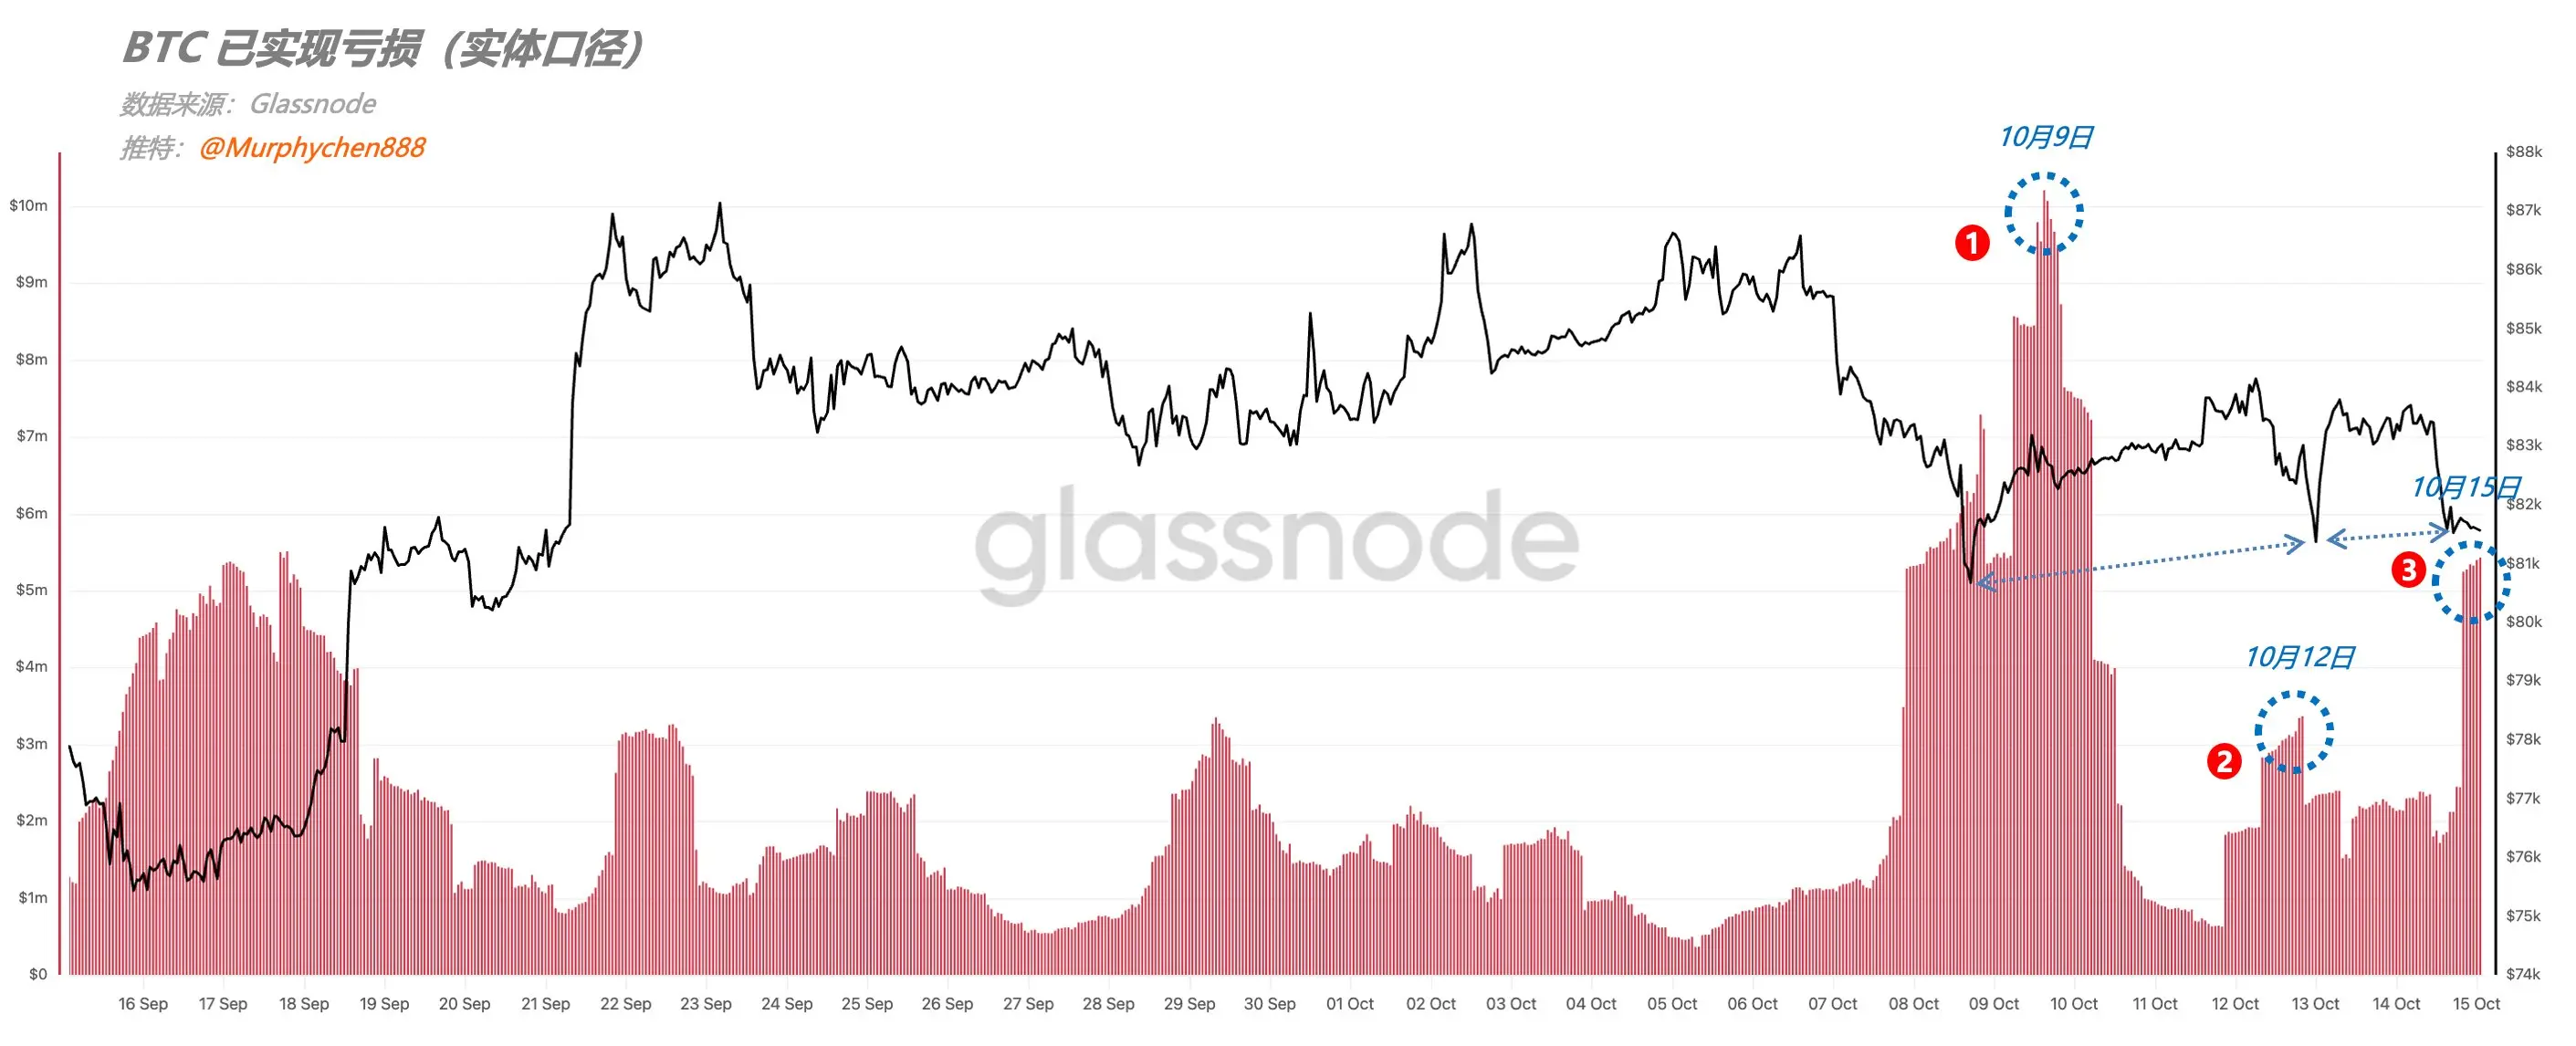
In precedenza, l'analista Murphy aveva osservato che Bitcoin era sceso a circa 81.000 dollari il 9, il 12 e il 15 ottobre. Dalle perdite realizzate aggiustate on-chain, la scala delle perdite derivanti dai tre cali è complessivamente diminuita, suggerendo che il mercato sta avvicinandosi alla liquidazione delle posizioni di trading, senza che si sia verificata vendita di panico.
Murphy ha inoltre ricordato che la percentuale di perdite tra i detentori a breve termine è circa del 31%, ancora al di sotto della media storica del 42,7%, indicando che la liquidazione delle posizioni potrebbe non essere sufficiente e che potrebbero verificarsi ulteriori fluttuazioni.
Se il supporto a 80.000 dollari venisse perso, i livelli di riferimento inferiori sarebbero relativamente chiari. Glassnode ritiene che il prossimo supporto si trovi intorno al prezzo medio reale di mercato di 78.000 dollari.
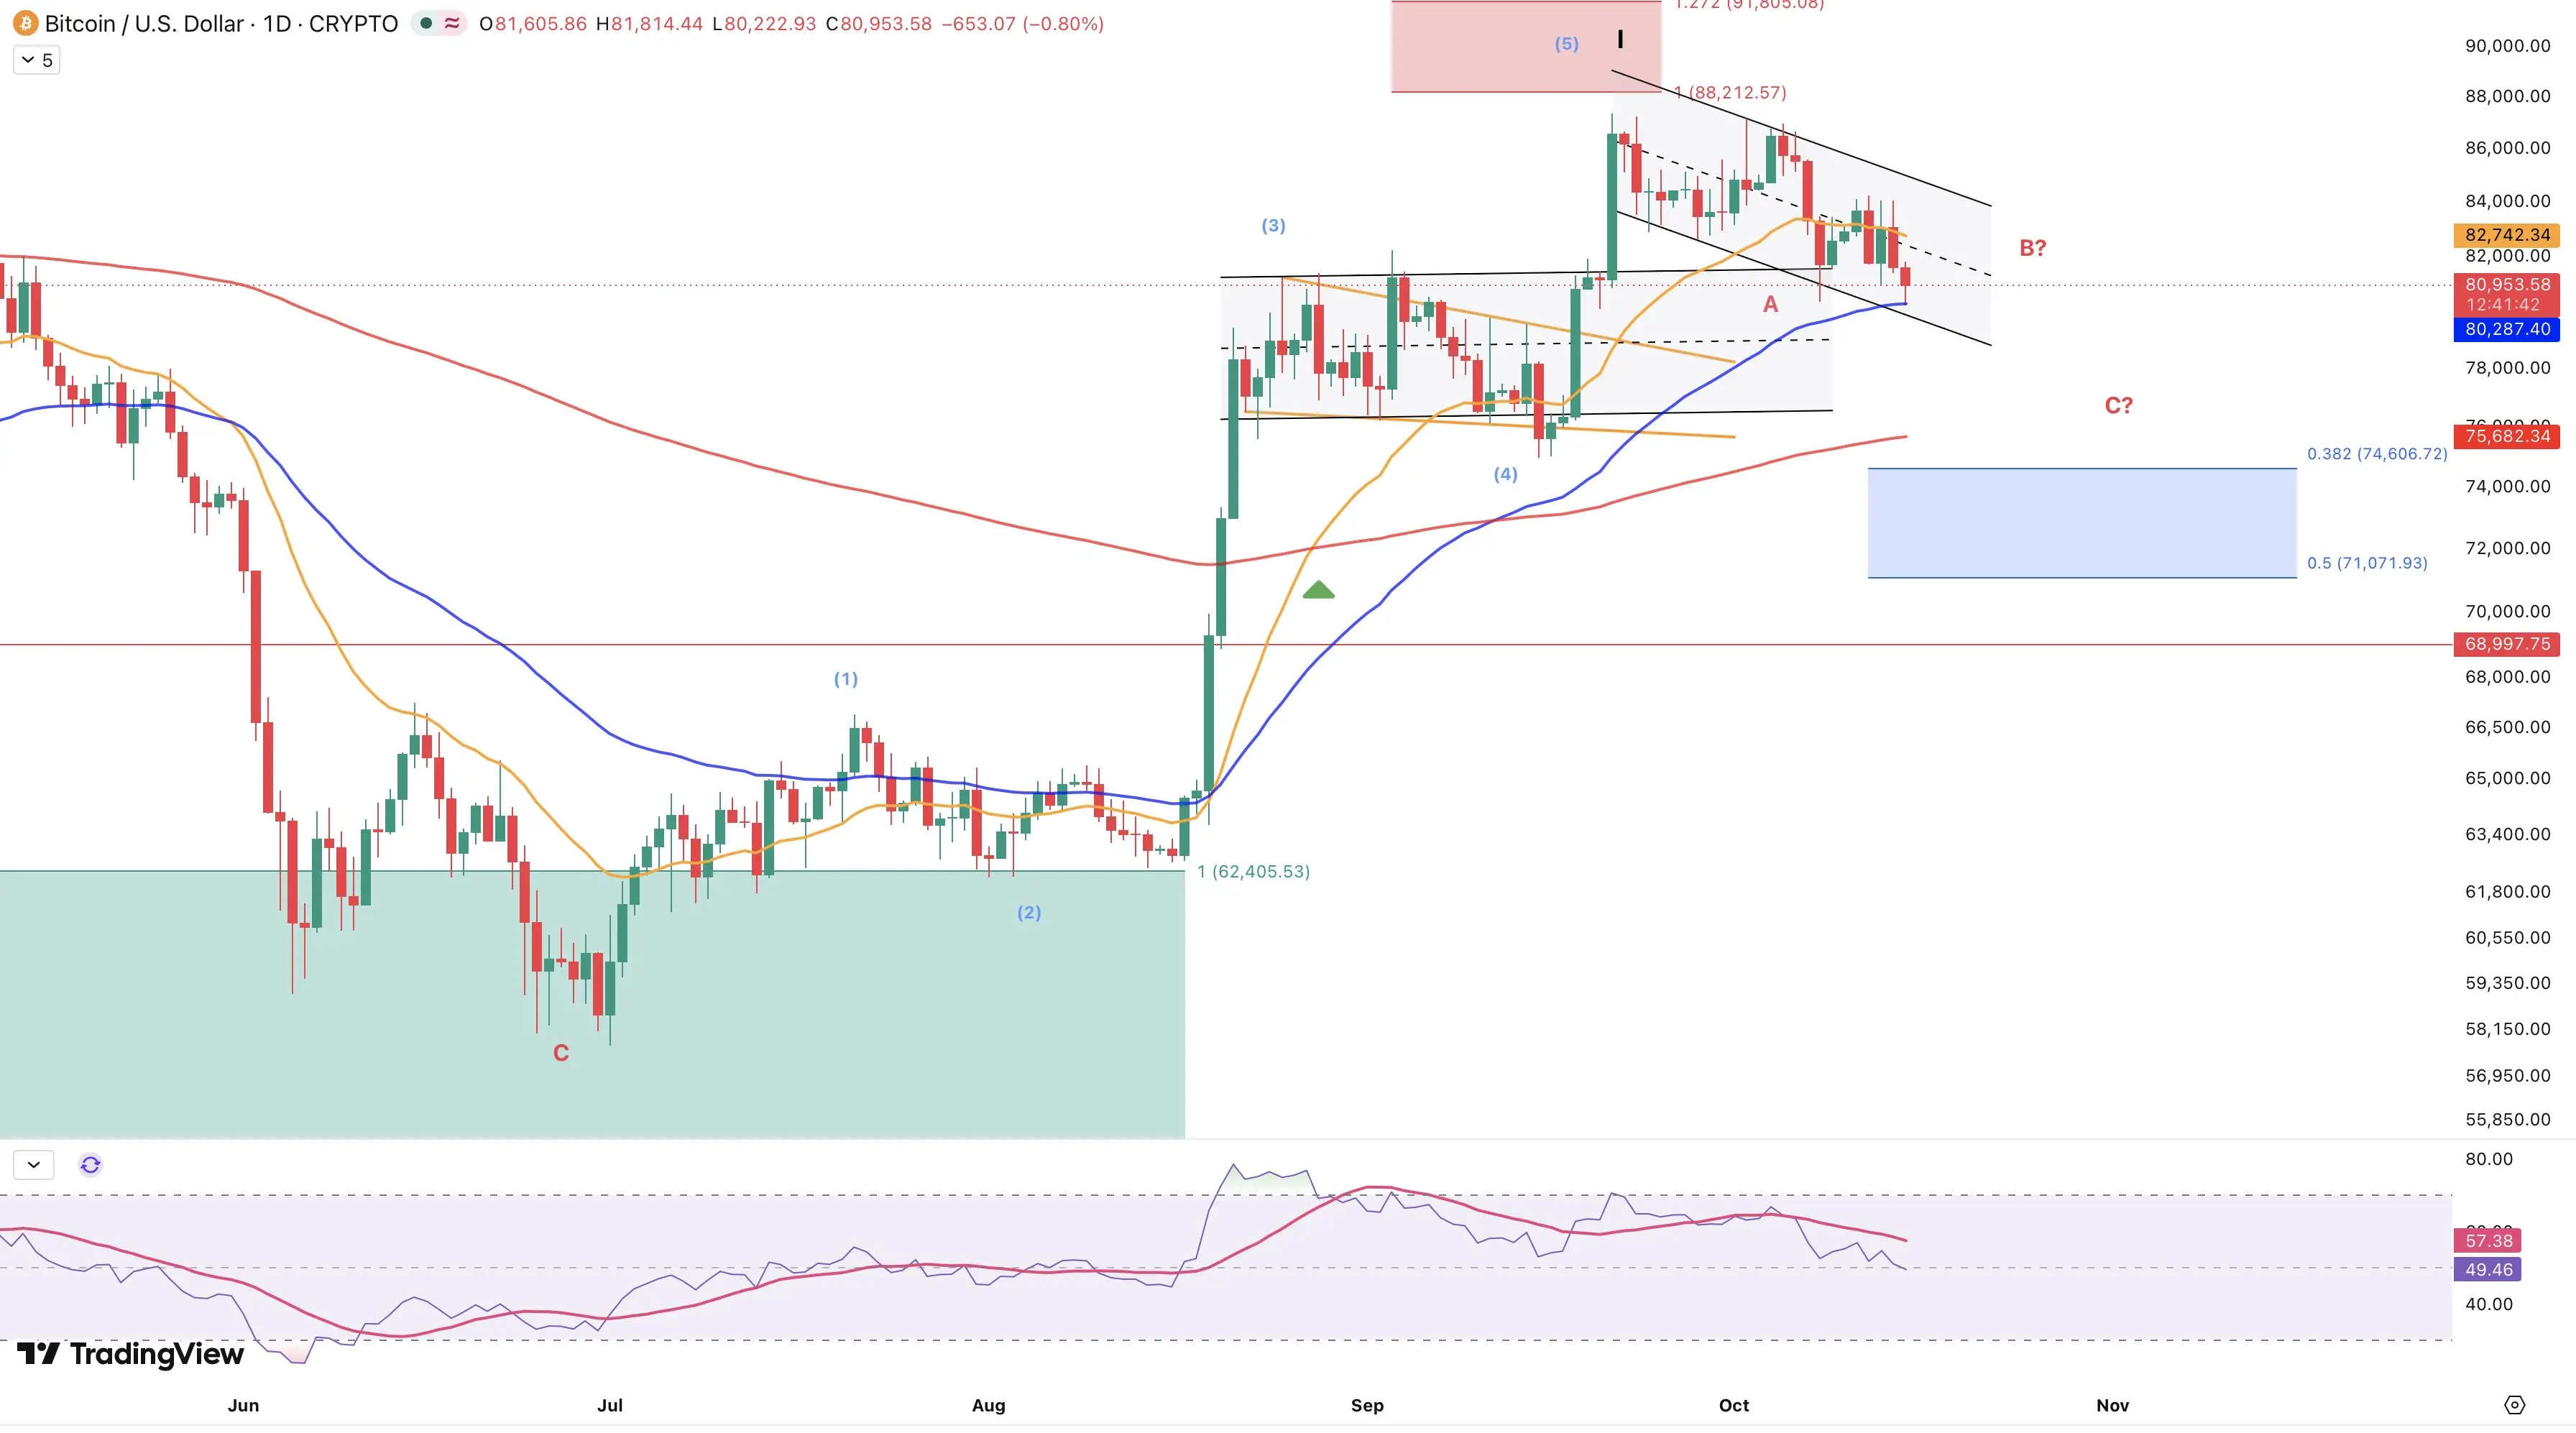
L'analista di criptovalute Darkfost ritiene che Bitcoin potrebbe affrontare una seconda ondata di correzione, potenzialmente scendendo al livello di ritracciamento Fibonacci 0,382, intorno a 74.600 dollari, mentre la media mobile esponenziale su 200 periodi si attesta intorno a 75.800 dollari.
3. Il futuro del mercato dipenderà dall'incontro sui tassi del 28 ottobre: le opinioni istituzionali divergono
Al momento della stesura, i dati di Polymarket indicano che il mercato assegna una probabilità del 74% che la Federal Reserve mantenga invariati i tassi d'interesse il 28 ottobre, con una probabilità del 26% di un rialzo di 25 punti base.
Non vi è grande disaccordo all’interno della Federal Reserve riguardo ulteriori aumenti dei tassi. Il verbale dell’incontro di settembre ha indicato che la maggior parte dei partecipanti ritiene appropriato un altro rialzo prima della fine dell’anno, con la principale controversia incentrata sui tempi.
Alcuni economisti ritengono che entrambi gli aumenti di ottobre e dicembre siano supportati dai dati. UBS, tuttavia, ritiene politicamente difficile alzare i tassi alla vigilia delle elezioni di mid-term. I dati storici mostrano che è insolito che la Federal Reserve alzi i tassi in ottobre o novembre prima delle elezioni di mid-term.
Successivamente, i funzionari della Federal Reserve entreranno in un periodo di silenzio pre-riunione intorno al 17, e il mercato attende le dichiarazioni del presidente Kevin Warsh prima di allora. La decisione sui tassi sarà annunciata il 28, seguita il giorno successivo dalla pubblicazione dei dati PCE di settembre e, pochi giorni dopo, dalle elezioni di mid-term del 3 novembre.
Per quanto riguarda le tendenze successive del mercato delle criptovalute, le opinioni istituzionali sono contrastanti. La visione più ottimista ritiene che questo round di correzione abbia parzialmente assorbito i rischi inflazionistici.
Matt Mena, Senior Crypto Research Strategist di 21Shares, ritiene che il calo del Bitcoin sotto gli 85.000 USD della scorsa settimana abbia già riflesso alcuni rischi al ribasso e che, una volta dissipata l’incertezza macro, il Bitcoin tornerà a 85.000 USD e punterà a 90.000 USD. Ha osservato che, dal 2023, il Bitcoin ha registrato in media un aumento dell’1,21% entro 7 giorni dall’uscita di un dato CPI nucleare superiore alle attese.
Mena prevede inoltre che l’ETH si stabilizzerà brevemente intorno ai 2.500 USD prima di tentare un rialzo verso i 2.800–3.000 USD, con un obiettivo potenziale per SOL di 130 USD entro la fine del trimestre.
L’analista Darkfost ha affermato che non ci sono attualmente segnali preoccupanti e che la tendenza intermedia del Bitcoin rimane positiva. Il noto trader Doctor Profit ritiene che, dopo aver superato in precedenza la media mobile a 50 giorni, il Bitcoin stia ora testando per la prima volta tale livello, dove il supporto terrà.
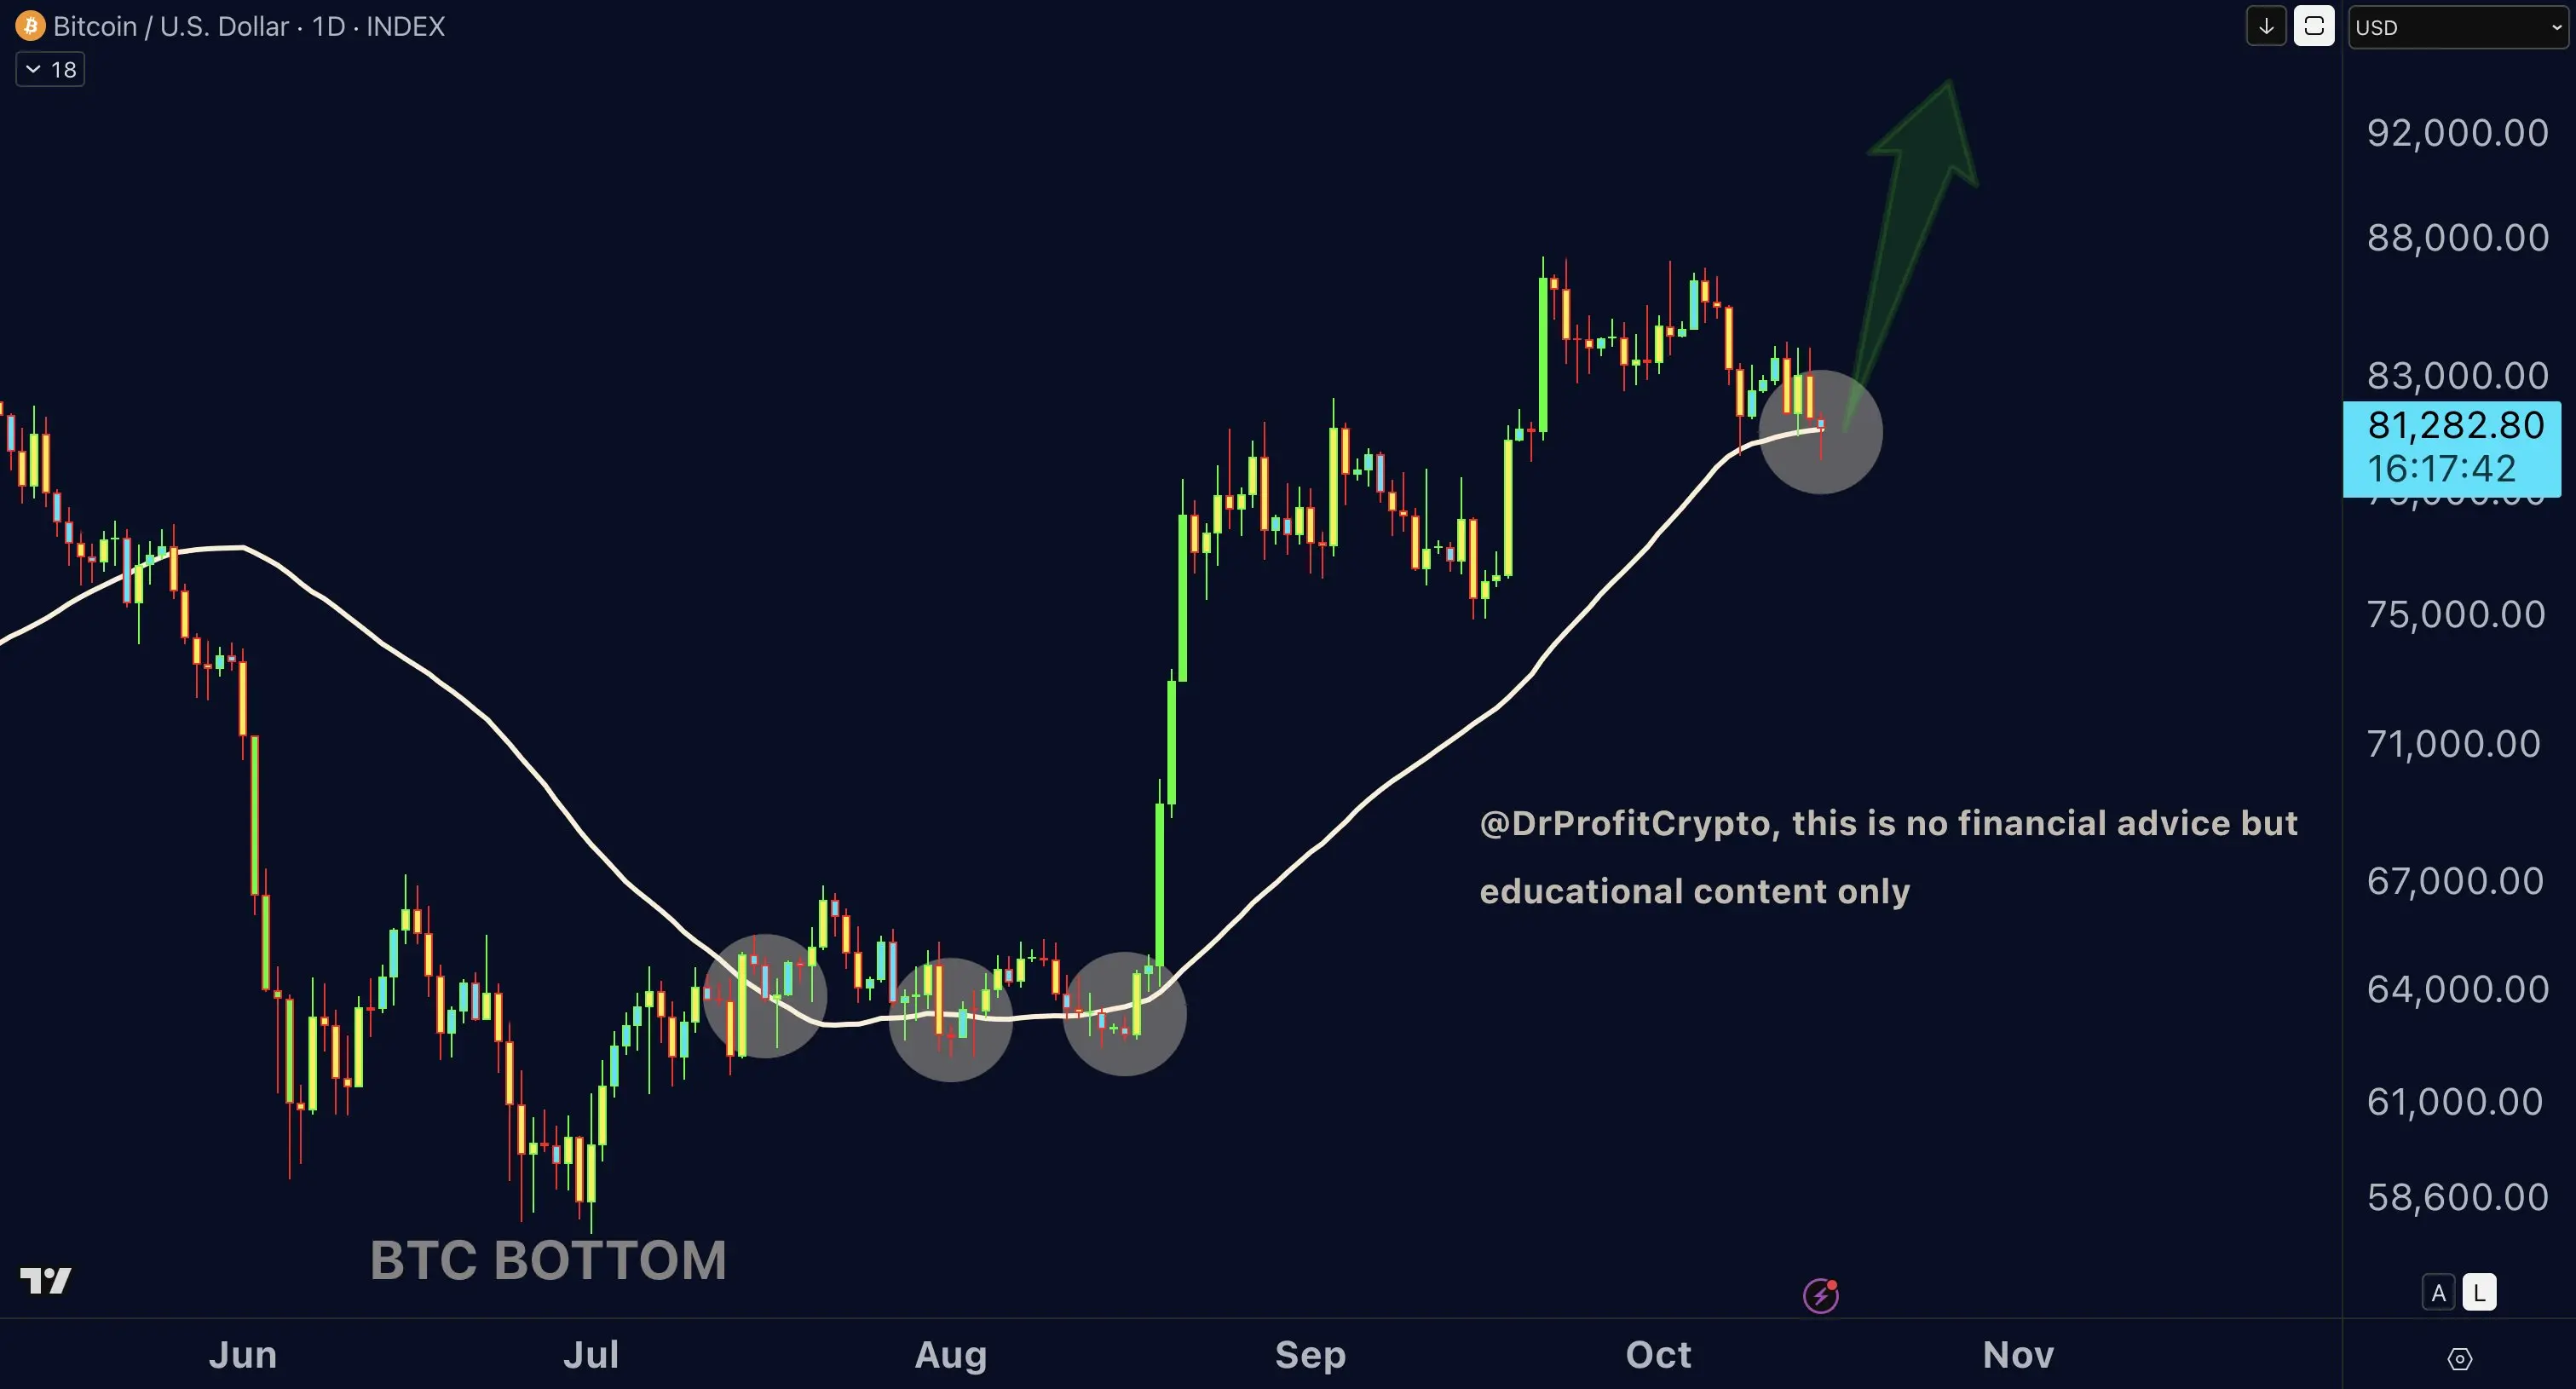
Per quanto riguarda i dati on-chain, Glassnode ha evidenziato che le perdite realizzate dai detentori a lungo termine sono diminuite di circa l’85% rispetto al picco di agosto. A differenza del 2018 e del 2022, questo mercato ribassista non è mai sceso al di sotto del prezzo realizzato e il ciclo sembra essere nelle fasi iniziali di ripresa.
La visione più cauta si concentra invece sulle pressioni a breve termine. Glassnode ritiene che la base di costo per gli acquirenti degli ultimi 6–12 mesi sia intorno agli 88.000 USD e che ogni volta che il prezzo si avvicina a tale livello, emerga pressione vendita da parte di chi cerca il pareggio, mentre gli ETF spot statunitensi sono tornati a un saldo netto negativo.
Lo scenario base di QCP Capital per le previsioni del quarto trimestre è che il Bitcoin oscilli tra 80.000 e 90.000 USD. L’istituto ha precisato che, in assenza di un ritorno dei flussi verso gli ETF, le posizioni verranno ridotte tra 88.000 e 90.000 USD.
Per quanto riguarda i fondi aggiuntivi, Geoffrey Kendrick, direttore globale della ricerca sugli asset digitali di Standard Chartered Bank, ha evidenziato che l’offerta di stablecoin è rimasta negli ultimi 12 mesi tra 300 e 320 miliardi di USD, attestandosi attualmente a circa 309 miliardi. La banca ha posticipato la previsione di raggiungimento del mercato delle stablecoin di 2.000 miliardi di USD dal 2028 al 2030.
Per la tendenza imminente, Glassnode ha indicato due segnali di osservazione. Se il Bitcoin chiude giornalmente sopra gli 88.000 USD, accompagnato da un ritorno dei flussi verso gli ETF, ciò indicherebbe che la domanda sta assorbendo la pressione vendita sovrastante. Se invece scende sotto la zona d’acquisto di 80.000 USD e la linea di costo degli ETF, emergerà il prezzo medio reale del mercato, pari a circa 78.000 USD.