La metà delle azioni è entrata in un mercato ribassista e il mercato azionario statunitense ha raggiunto un «bivio», con particolare attenzione alla volatilità dei Treasury statunitensi
 Tapbit Wire
Gli indici azionari USA oscillano vicino ai massimi storici, ma il mercato internamente si è silenziosamente diviso.
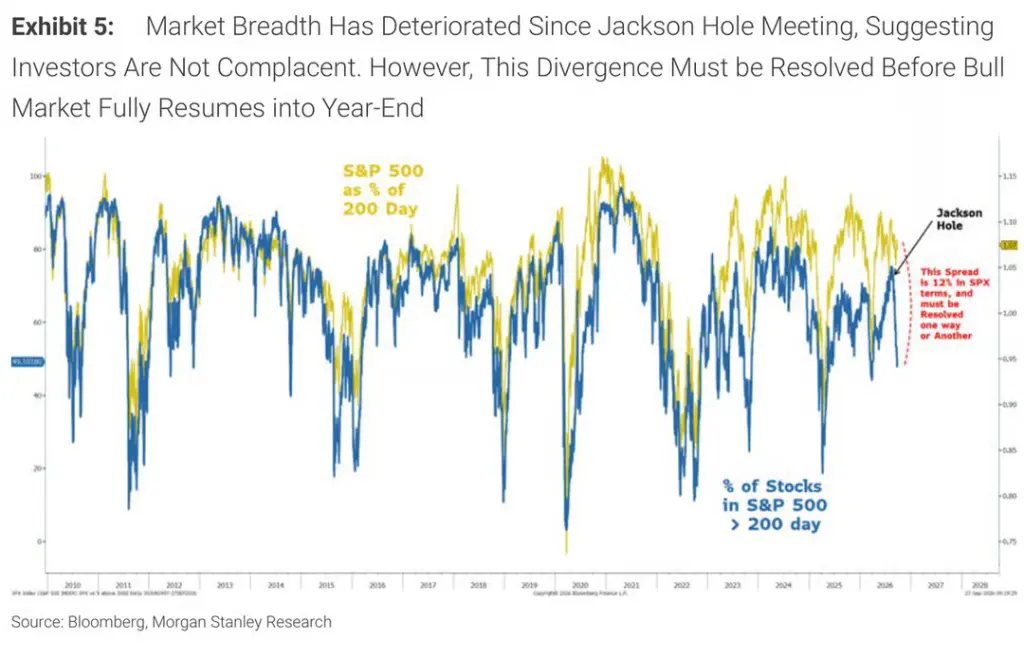
Mike Wilson, Chief Equity Strategist di Morgan Stanley, ha lanciato un allarme nel suo ultimo report: esiste attualmente un divario di circa il 12% tra la diffusione del mercato azionario USA e i prezzi degli indici; tale discrepanza dovrà essere risolta in qualche modo — o l’indice retrocederà per allinearsi alla diffusione, o la volatilità dei Treasury si attenuerà e le singole azioni saliranno, spingendo l’indice verso l’alto. Due strade, con direzioni opposte, e un unico arbitro finale: il mercato dei Treasury statunitensi.
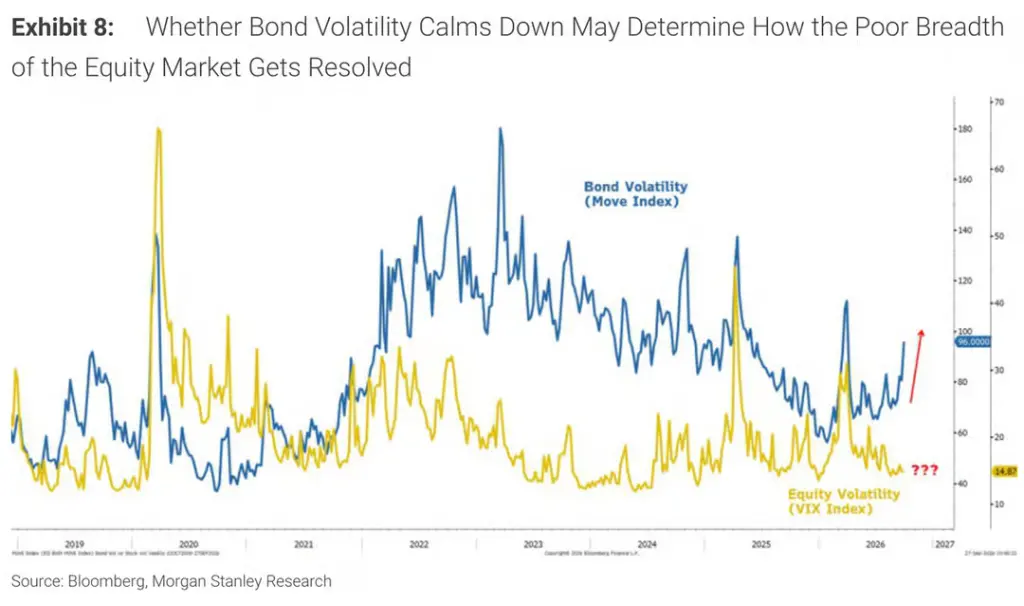
Attualmente il 51% dei titoli del Russell 3000 ha perso oltre il 20% dai massimi di giugno, entrando ufficialmente in territorio ribassista; la mediana delle azioni dell’S&P 500 è scesa del 16% dai massimi annui, mentre la diffusione di mercato è al livello più basso dal crollo della bolla dot-com. Nel frattempo, il rendimento del Treasury decennale USA è tornato al 5,25%, l’indice MOVE (che misura la volatilità dei Treasury USA) ha superato 100, mentre l’«indice della paura» VIX resta sotto 15, creando una rara divergenza tra volatilità azionaria e obbligazionaria che ha reso il mercato estremamente vigile.
La conclusione di Wilson è: se la volatilità dei Treasury non si attenua, l’S&P 500 potrebbe scendere a circa 6800–7300 punti nel prossimo mese, con un possibile rimbalzo natalizio; se invece la volatilità dei Treasury si riduce prima, la ripresa delle singole azioni spingerà sia l’indice che la diffusione verso l’alto.
Metà delle azioni è in profonda fase ribassista, l’indice «sopravvalutato» nasconde un collasso interno
In apparenza l’indice S&P 500 opera ancora vicino ai massimi storici, ma i danni interni al mercato sono molto gravi.
Wilson ha evidenziato nell’ultimo numero del report «Weekly Warm-up» che il 51% dei titoli del Russell 3000 ha perso cumulativamente oltre il 20% dai massimi di giugno, peggiorando rispetto al «oltre il 40%» registrato due settimane prima. Nel frattempo, il rapporto prezzo/utile forward dell’S&P 500 è sceso a circa 19 volte, pari al minimo raggiunto nella fase più intensa del conflitto iraniano di marzo di quest’anno.
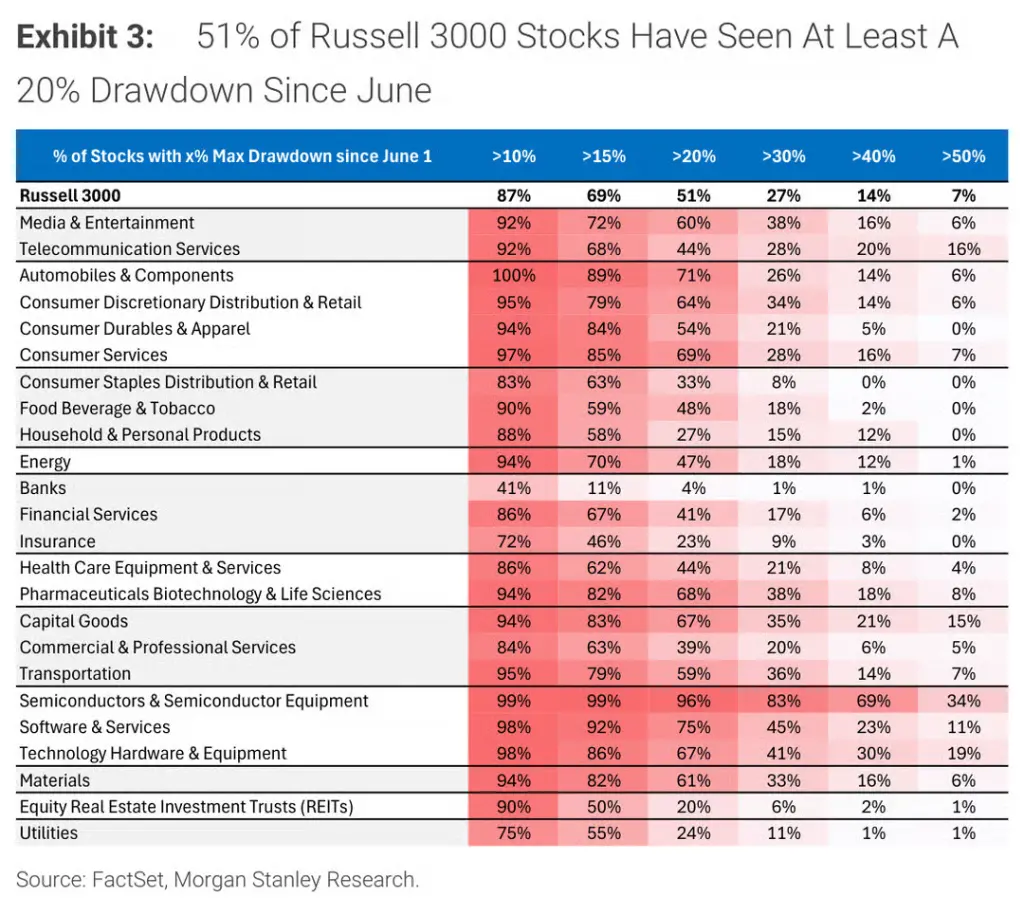
Per settore, i danni sono distribuiti in modo estremamente disomogeneo. Nel settore dei semiconduttori, il 96% delle azioni ha perso oltre il 20% dai massimi di giugno, con il 69% in calo superiore al 40%; nel settore automobilistico, il 71% delle azioni ha perso oltre il 20%, e ogni singola azione automobilistica ha registrato un calo di almeno il 10%; nel software questa percentuale è del 75%. L’eccezione è il settore bancario, dove solo il 4% delle azioni ha subito cali analoghi.
Wilson definisce queste aree fortemente colpite «vincitrici tipiche della fase iniziale del ciclo»: le azioni dei semiconduttori e dell’automotive hanno nettamente sovraperformato il mercato dal minimo ciclico di aprile 2025 a giugno 2026, ma già a giugno Morgan Stanley aveva segnalato che la diffusione delle revisioni degli utili per queste «vincitrici iniziali» aveva raggiunto il picco e che il mercato stava passando dalla fase iniziale a quella intermedia, con i fattori qualitativi destinati a prevalere. La svolta hawkish della Fed è un altro classico segnale di questo passaggio di ciclo.
I dati di Goldman Sachs confermano ulteriormente questo giudizio. Secondo Peter Callahan, stratega TMT di Goldman Sachs, la mediana delle azioni dell’S&P 500 è attualmente scesa del 16% dai massimi annui e la diffusione di mercato ha toccato il livello più basso dal crollo della bolla dot-com. Goldman Sachs aveva già avvertito il 1° maggio che il forte calo della diffusione «storicamente precede spesso un rimbalzo dell’S&P 500 superiore alla media nei successivi 6–12 mesi», e a cinque mesi di distanza questo indicatore continua a deteriorarsi.
Il trigger del collasso della diffusione: Jackson Hole, non i prezzi del petrolio
Il deterioramento della diffusione di mercato non è avvenuto improvvisamente, e l’analisi temporale di Wilson è particolarmente cruciale.
Durante l’estate, la percentuale di componenti dell’S&P 500 sopra la media mobile a 200 giorni è salita dal 59% di fine maggio a circa il 75%, anche nel contesto di rialzi dei prezzi del petrolio e dei rendimenti dei Treasury USA; la diffusione di mercato migliorava quindi. Tuttavia, questa tendenza ha subito una brusca inversione dopo il meeting annuale delle banche centrali a Jackson Hole a fine agosto, e la percentuale attuale è scesa al 49%.
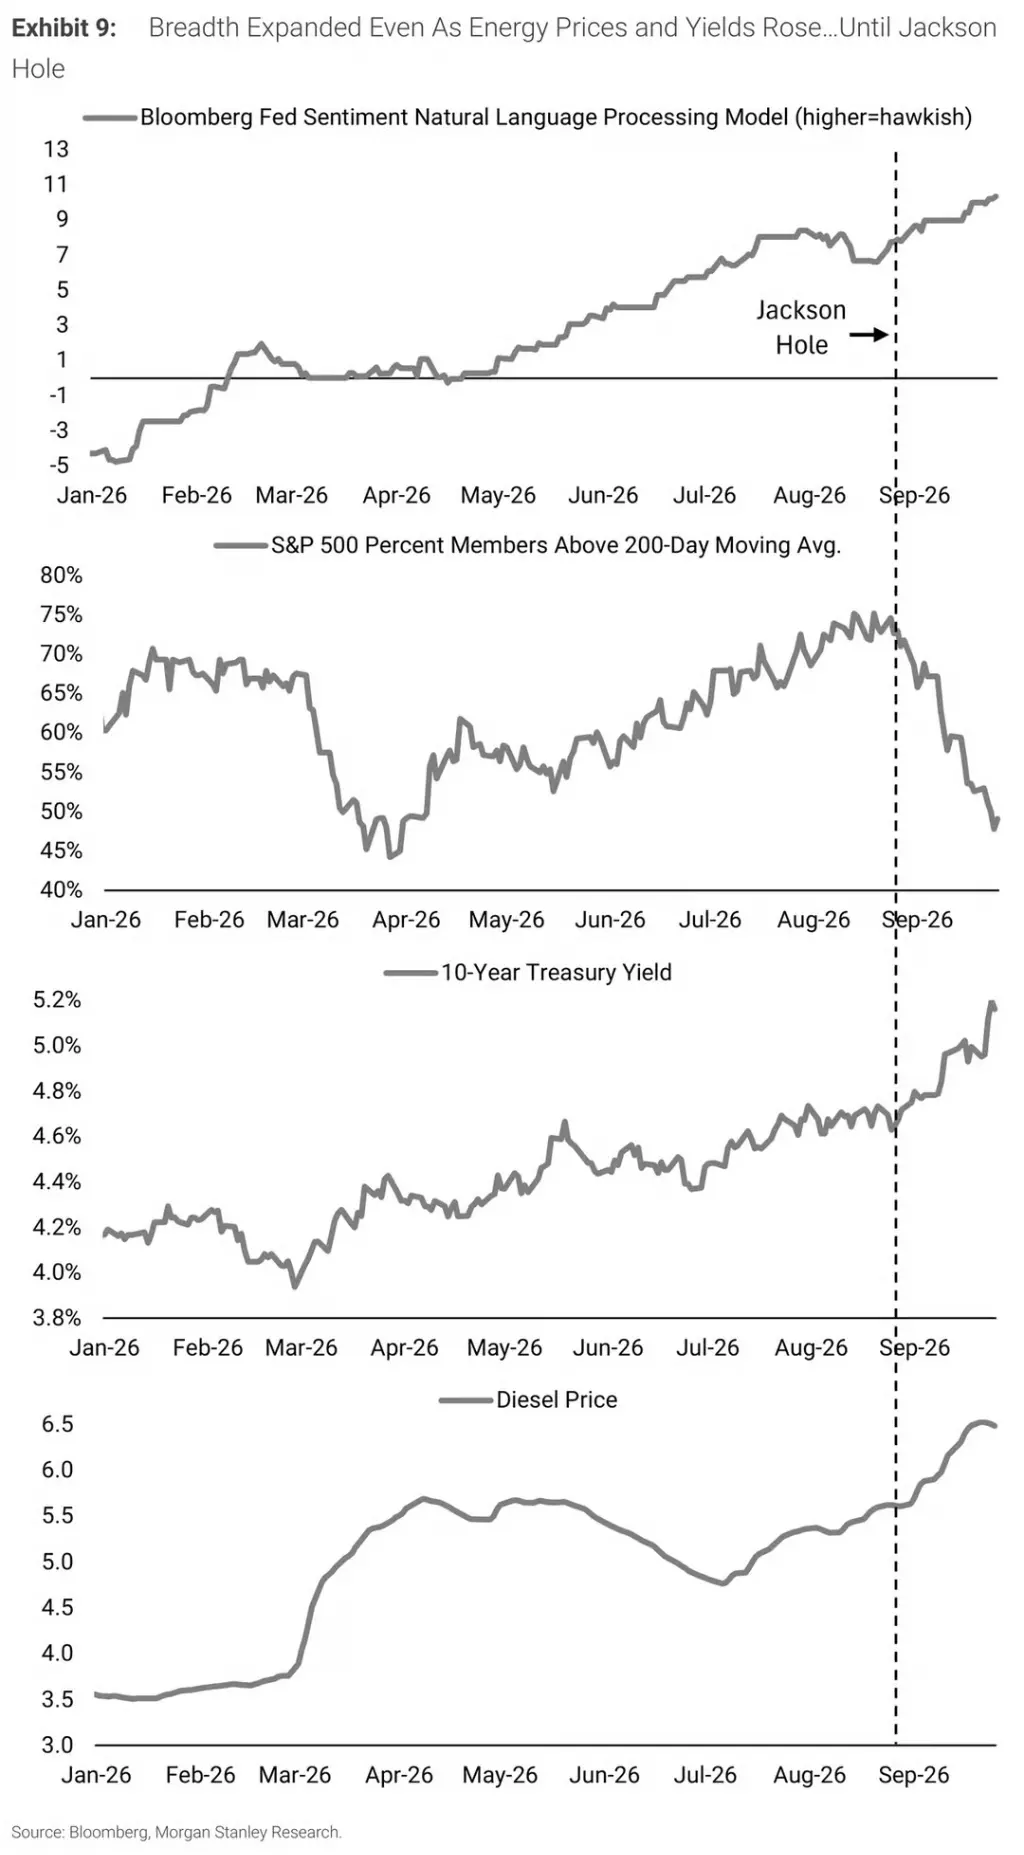
Wilson ha chiarito che il repentino restringimento della diffusione non è stato causato dall’aumento dei prezzi del petrolio, bensì dalla reazione del mercato all’ipotesi di una politica più hawkish della Fed emersa a Jackson Hole.
Lo stesso cambiamento è chiaramente visibile nel mercato dei tassi d'interesse. L'accelerazione della crescita del PIL nominale e l'aumento dei prezzi dell'energia hanno spinto al rialzo i rendimenti nella prima metà dell'anno, ma da fine agosto il loro ulteriore aumento riflette in misura crescente la svolta hawkish della Fed — una svolta che avviene in un contesto di forte crescita economica, il che non è necessariamente negativo per il mercato azionario nel complesso, ma ne influenza la direzione prevalente.
Le statistiche dello stratega BTIG Jonathan Krinsky offrono un’ulteriore dimensione di evidenza: secondo dati citati da Bloomberg, quest’anno ci sono stati 57 giorni di trading in cui prezzi e ampiezza del mercato si sono mossi in direzioni opposte, eguagliando il record più alto degli ultimi 30 anni, con ancora quattro mesi e mezzo fino alla fine dell’anno.
Wilson quantifica l’attuale divergenza tra indice e ampiezza come «un divario del 12% nell’indice S&P 500 che deve essere colmato in qualche modo».
I fondamentali non si sono arrestati, ma è in corso una compressione delle valutazioni
Tuttavia, nonostante il deterioramento dell’ampiezza del mercato, Morgan Stanley e Goldman Sachs raramente sono giunte a un accordo sulle valutazioni fondamentali: l’attuale debolezza del mercato non è dovuta a un peggioramento dei fondamentali, bensì alla compressione delle valutazioni.
Wilson ha osservato che l’ampiezza delle revisioni degli EPS per l’S&P 500 è del 25%, ben superiore al 7% del Russell 2000, di qualità inferiore, e la crescita degli EPS per l’azione mediana si colloca nella fascia media-teens percentuale. «L’indice è stagnante dall’inizio di giugno non per un arresto degli utili, ma perché le valutazioni hanno assorbito lo shock».
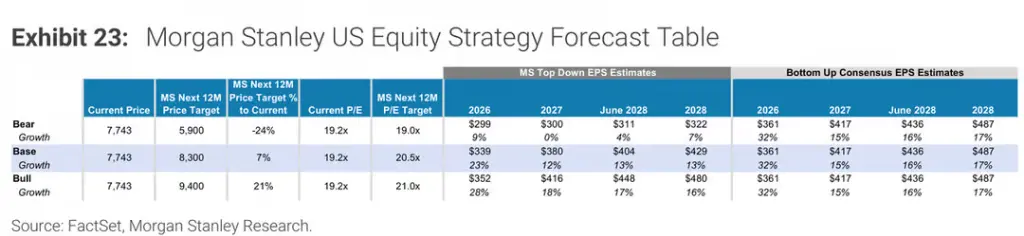
Secondo Goldman Sachs, citando propri dati, gli EPS dell’S&P 500 sono cresciuti del 51% su base annua nel secondo trimestre, mentre il rapporto prezzo/utile forward è sceso da circa 23x a circa 19x; l’obiettivo a 12 mesi di Goldman Sachs, fissato a 8700 punti, esclude quasi interamente il contributo di un’espansione delle valutazioni.
Va notato che la previsione di Morgan Stanley per gli EPS del 2026 è di 339 dollari, circa il 6% inferiore rispetto all’aspettativa consensuale di mercato «bottom-up» di 361 dollari — anche questo stratega, che insiste sul fatto che «gli utili stanno trainando il mercato», fornisce una stima chiaramente inferiore al consenso di mercato.
Volatilità dei Treasury USA: l’ultima variabile che determina la direzione del mercato
Wilson attribuisce l’attuale situazione a due scenari, entrambi dipendenti esclusivamente dal possibile calo della volatilità dei Treasury USA.
Scenario uno: se la volatilità obbligazionaria rimane elevata, ampiezza del mercato e prezzi dell’indice «si incontreranno a metà strada» entro il prossimo mese, ovvero l’S&P 500 subirà una pressione al ribasso del 6%, portandolo a circa 7300 punti, dopo di che potrebbe verificarsi un forte rimbalzo di fine anno.
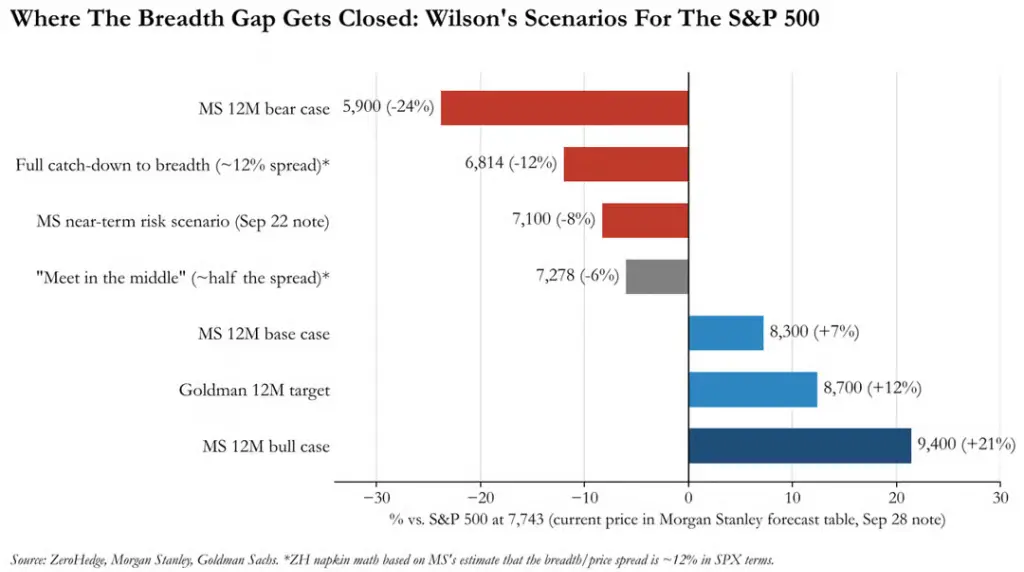
Scenario due: se la volatilità obbligazionaria si riduce per prima, l’ampiezza del mercato azionario individuale recupererà terreno rispetto ai prezzi dell’indice, trascinando entrambi al rialzo.
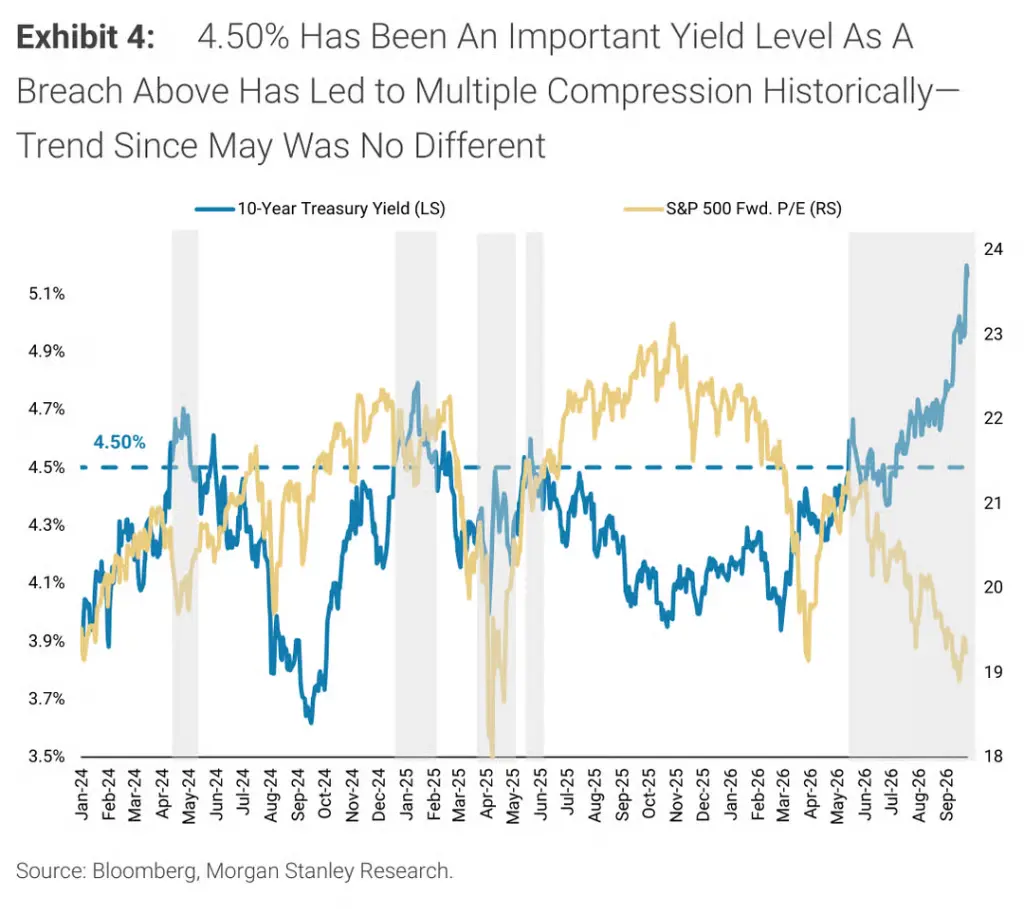
Wilson considera da tempo il 4,50% come il livello critico oltre il quale il rendimento del Treasury decennale USA esercita una pressione significativa sulle valutazioni azionarie. Dopo che il rendimento del Treasury decennale ha superato questo livello a maggio, il rapporto prezzo/utile forward dell’S&P 500 ha continuato a diminuire. Lo scorso venerdì il rendimento del Treasury decennale è tornato al 5,25%, annullando tutti i guadagni successivi alla pubblicazione dei dati sull’occupazione non agricola.
L’indice MOVE, che misura la volatilità dei Treasury USA, ha attualmente superato 100, mentre il VIX rimane sotto 15. Wilson ha osservato: «La calma del VIX durante il recente crollo dell’ampiezza e delle valutazioni è sorprendente», segnando questa anomala divergenza con un punto interrogativo rosso. Ritiene che la sincronizzazione tra volatilità azionaria e obbligazionaria — e il momento in cui avverrà — determinerà infine come verrà colmato il divario tra ampiezza del mercato e indice.
Opzioni put «Walsh»: esistono, ma nessuno ne conosce il prezzo d’esercizio
È degno di nota che Wilson ha analizzato specificamente, nel suo rapporto, l’impatto del nuovo presidente della Fed, Walsh, sulla formazione dei prezzi di mercato.
Da Jackson Hole, il rendimento del Treasury statunitense a 2 anni è salito di quasi 60 punti base e il mercato interpreta i segnali lanciati da Walsh come segue: l’inflazione non solo deve diminuire, ma deve farlo «con sufficiente rapidità». L’aumento dei tassi di settembre ha ulteriormente rafforzato questa reazione.
Tuttavia, secondo Wilson il mercato obbligazionario potrebbe stare esagerando. «A nostro avviso, di recente il mercato obbligazionario ha assunto una posizione eccessivamente hawkish.» Ha inoltre osservato che il premio per la scadenza è attualmente favorevole, attenuando in parte le preoccupazioni di mercato sulla sostenibilità fiscale o sul rischio che la Fed resti fortemente indietro rispetto all’andamento dei prezzi.
Ancora più significativamente, Wilson offre un’interpretazione originale della posizione monetarista del presidente della Fed Walsh:
«Il mercato potrebbe prevedere troppi aumenti dei tassi nei prossimi dodici mesi, sottovalutando al contempo la disponibilità di Walsh a utilizzare il bilancio per finanziare i disavanzi o stabilizzare le condizioni finanziarie al primo segnale di difficoltà. Riteniamo che Walsh fornirà liquidità quando necessario, ma il mercato sembra voler prima mettere alla prova la sua determinazione. L’aumento recente dei rendimenti e della volatilità obbligazionaria va in questa direzione.»
In altri termini, le «opzioni put di Walsh» esistono oggettivamente, ma il prezzo di esercizio rimane ancora incerto e il mercato sembra attivamente alla ricerca di tale livello.
Wilson raccomanda di mantenere posizioni su azioni di grandi capitalizzazioni di qualità, attendendo opportunità di ingresso
In questa fase, Wilson consiglia di concentrarsi su azioni di grandi capitalizzazioni di qualità, in particolare società con asset leggeri e revisioni degli utili in miglioramento, privilegiando fattori quali elevati rendimenti del flusso di cassa libero, bassi accantonamenti e alte vendite pro capite.
Se l’indice dovesse effettivamente correggersi, completando così «l’aggiustamento in corso da mesi sotto la superficie», Wilson ritiene che sarà questo il momento opportuno per aumentare le posizioni su azioni più rischiose, entro una finestra temporale di circa un mese.
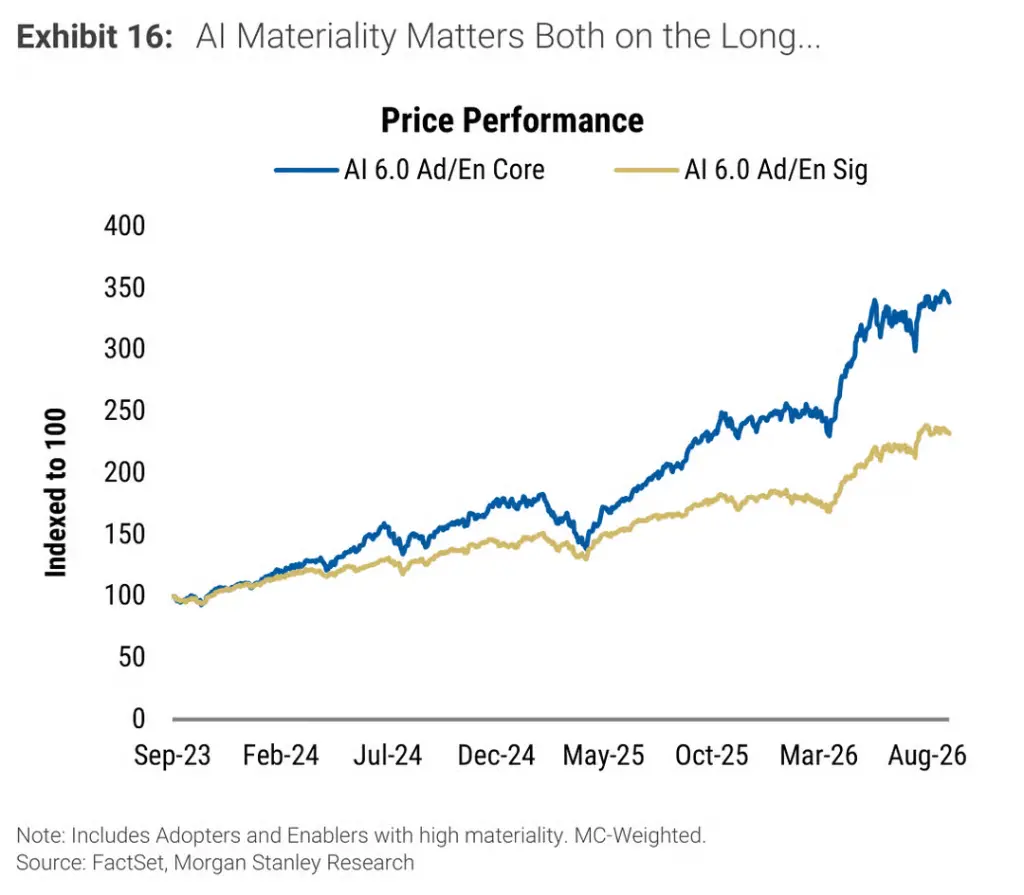
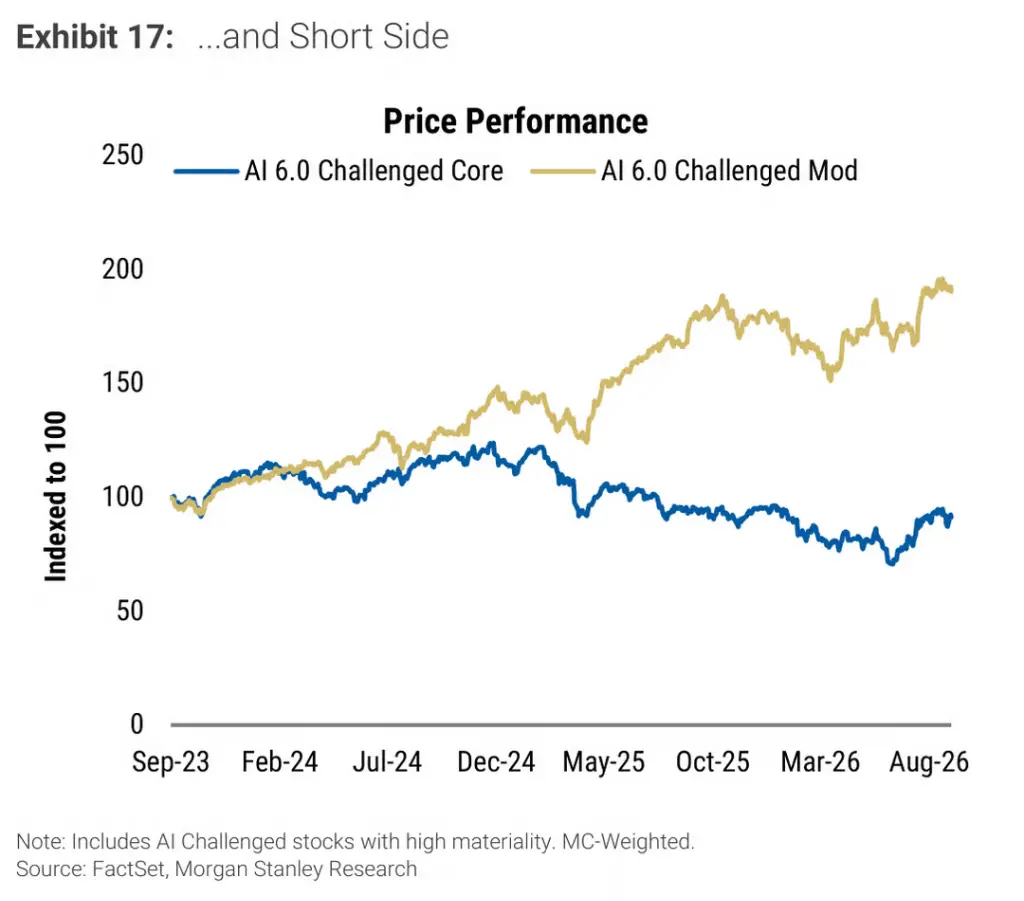
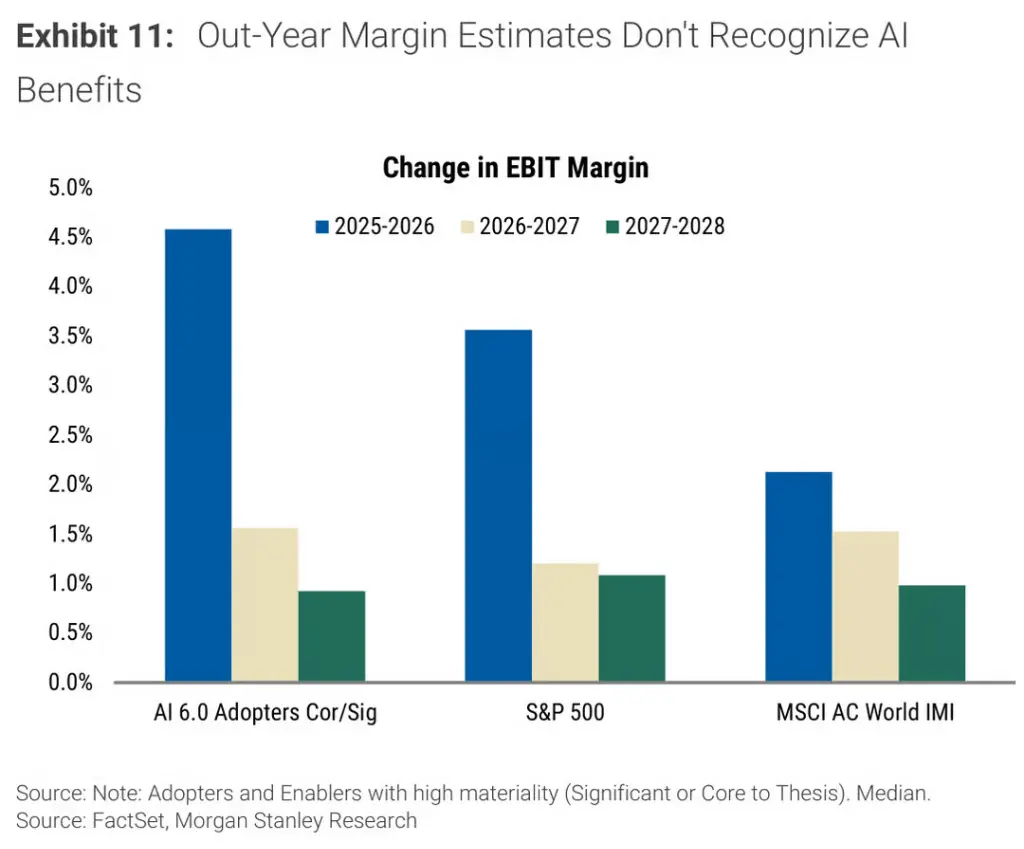
Per quanto riguarda i temi legati all’intelligenza artificiale, l’analisi n. 6 del panorama AI di Michelle Weaver di Morgan Stanley, basata su circa 3.600 azioni globali, mostra che il mercato sta passando dagli «abilitatori dell’IA» agli «utilizzatori dell’IA». Si prevede ampiamente che gli utilizzatori altamente correlati all’IA otterranno un’espansione del margine di utile operativo (EBIT) del 4,6% nel biennio 2025–2026, superando il livello complessivo dello S&P 500; tale vantaggio però quasi scompare nelle previsioni a più lungo termine, indicando che gli analisti hanno già incorporato nel prezzo il dividendo iniziale derivante dall’IA, ma non ne hanno ancora pienamente valorizzato la sostenibilità.
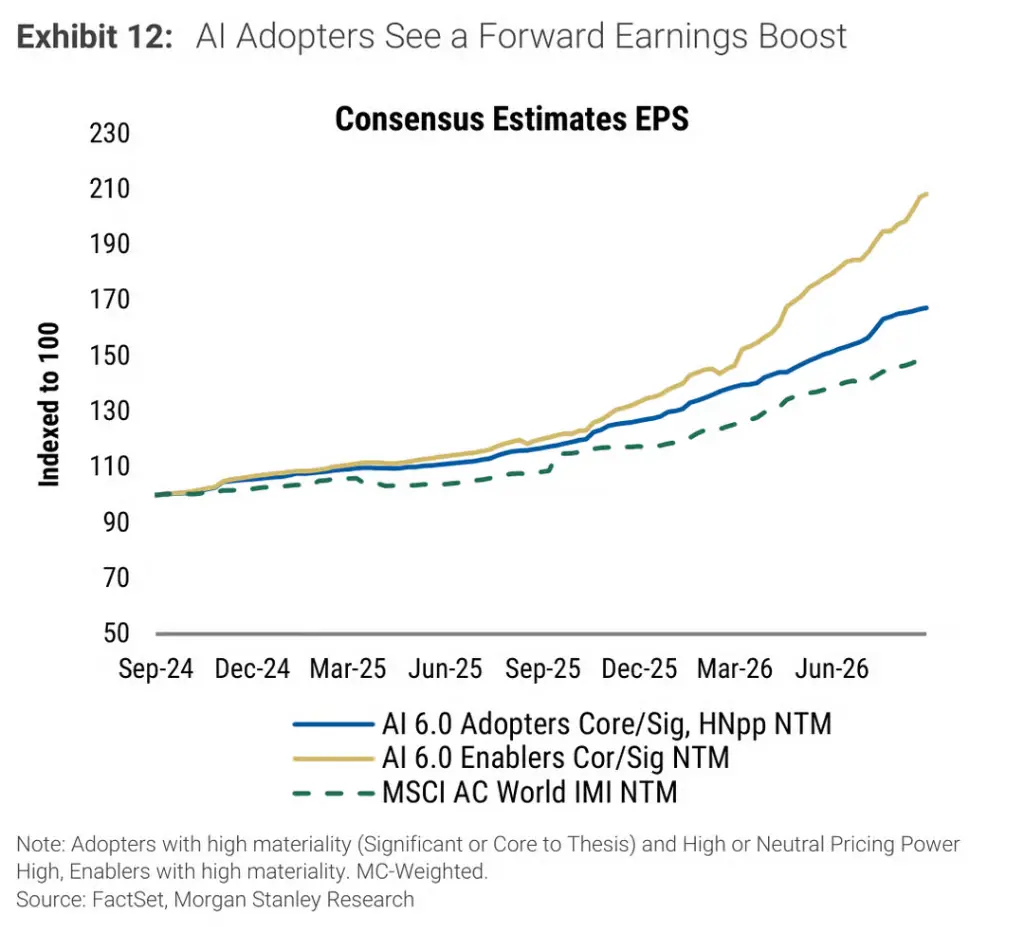
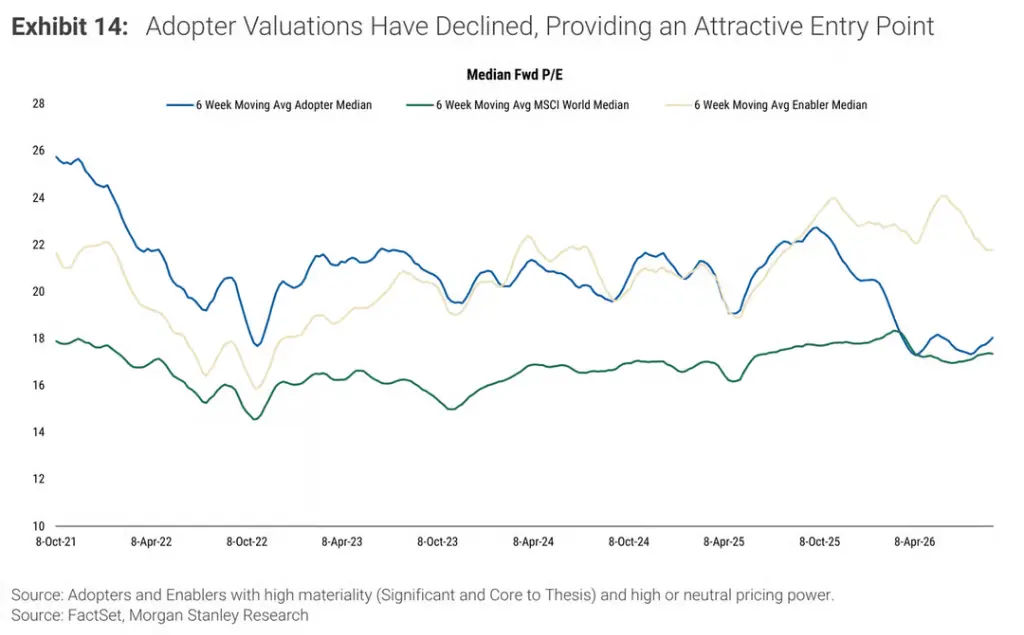
Sul fronte delle valutazioni, l’EPS futuro a 12 mesi degli utilizzatori altamente correlati all’IA è cresciuto cumulativamente di circa il 70% in due anni (mentre gli abilitatori hanno registrato un aumento superiore al doppio); tuttavia, l’utilizzatore mediano è attualmente quotato a soli 18 volte il P/E forward, in linea con l’indice MSCI World e ben al di sotto del multiplo di 22 volte degli abilitatori.
Inoltre, le aziende per cui l’IA è «centrale nella logica di investimento» sovraperformano quelle con un’esposizione «solo significativa» del 107%; mentre le aziende esposte a minacce fondamentali derivanti dall’IA underperformano di circa il 161% rispetto a quelle con impatti moderati, indicando che la valutazione del mercato sull’impatto dell’IA si sta facendo sempre più precisa.