La Federal Reserve alza i tassi d'interesse per la prima volta in tre anni: dove vanno azioni, oro e Bitcoin?
 Tapbit Wire
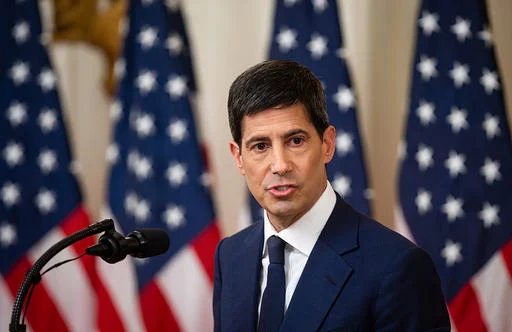
Kevin Warsh ha compiuto la sua prima mossa.
Alle 14:00 del 16 settembre la Federal Reserve ha votato all’unanimità (12-0) un aumento dei tassi di 25 punti base, portando il target del tasso sui fondi federali al 3,75%-4,00%. È il primo rialzo dal luglio 2023, dopo una pausa di oltre tre anni.
Il mercato aveva già completamente scontato questo rialzo di 25 punti base, con una probabilità del 92% secondo CME FedWatch prima del voto. La vera sorpresa è arrivata dal grafico a punti (dot plot) pubblicato dopo la riunione e dalla conferenza stampa di Warsh.
Grafico a punti: un segnale più restrittivo del rialzo stesso
Il Summary of Economic Projections (SEP) e il dot plot sono stati le vere 'armi' di questa riunione.
Tra i 18 membri del comitato, 12 ritengono necessario un ulteriore rialzo entro l’anno, 4 ne prevedono due e solo 2 sostengono di mantenere i tassi attuali. Il punto mediano indica un tasso di fine 2026 al 4,1%, implicando almeno un altro rialzo di 25 punti base.
Anche le proiezioni più lunghe sono restrittive: il tasso mediano previsto per il 2027 è al 3,9% (suggerendo un possibile taglio nel 2027), il tasso neutrale di lungo periodo resta fissato tra il 3,0% e il 4,0%, e l’inflazione PCE non dovrebbe tornare al target del 2,0% prima del 2029.
Traduzione: la Fed ritiene che il problema inflazionistico attuale non possa risolversi in uno o due trimestri. I tassi dovranno rimanere intorno al 4% per almeno un anno prima di poter scendere gradualmente.
Perché ora?
Il linguaggio di Warsh alla conferenza stampa è stato inequivocabile: «L’inflazione è troppo alta ed è stata troppo alta per troppo tempo».
I dati confermano il suo giudizio. L’inflazione PCE di agosto era circa al 3,6%, ben al di sopra del target del 2%. Il PCE core era circa al 3,2%, il CPI core al 2,4%. I prezzi del diesel hanno raggiunto i 6 dollari al gallone. Il conflitto mediorientale continua a spingere al rialzo i prezzi energetici, senza segni di attenuazione delle pressioni al rialzo sull’offerta.
Il paradosso è che l’economia statunitense non è debole: i dati occupazionali non agricoli di agosto sono stati forti, gli utili societari solidi e gli investimenti in capitale in crescita. Warsh ha sottolineato proprio questo: «La decisione di alzare i tassi avviene in un momento in cui l’economia statunitense sembra rafforzarsi».
È ciò che rende questo rialzo unico: avviene nella zona ambigua di un’economia «sufficientemente solida ma con inflazione ostinata». Per il mercato, questo scenario è più difficile da prezzare rispetto a un semplice surriscaldamento, poiché significa che la Fed potrebbe spingere i tassi a livelli restrittivi prima che l’economia cominci a rallentare.
Impatto sui vari asset
Azioni USA: effetto negativo a breve già scontato, focus a medio termine sulla realizzazione del dot plot
Il rialzo di 25 punti base ha un impatto limitato sulle azioni USA, dato che il mercato ne aveva già scontato il 92%. Dopo l’annuncio, S&P 500 e Nasdaq sono saliti brevemente, reazione classica «vendi la voce, compra la notizia».
Tuttavia, il grafico a punti è l'ancora reale dei prezzi. Se ci sarà un ulteriore rialzo quest'anno (aspettativa mediana), il tasso sui fondi federali raggiungerà la fascia 4,25%-4,50%. Ciò comprime direttamente i multipli di valutazione: se il rendimento del Treasury decennale sale, il crescente tasso di sconto al denominatore ridurrà i P/E delle azioni growth.
L'impatto strutturale è più importante: tassi oltre il 4% per oltre un anno significano che «più alti per più tempo» è tornato. Lo spazio di recupero della valutazione generato dai tagli dei tassi da metà 2024 a metà 2025 sta ora venendo annullato.
Le vittime più dirette sono le società growth ad alto indebitamento e basso flusso di cassa. I beneficiari sono le azioni bancarie (margine netto d’interesse in espansione) e quelle energetiche (l’inflazione trainata dal petrolio è esattamente la loro fonte di ricavi).
Oro: pressione a breve termine, logica di lungo termine invariata
Gli aumenti dei tassi rafforzano il dollaro e i rendimenti reali, due forti controventi per l’oro.
Dopo la decisione, il dollaro si è rafforzato, esercitando pressione sull’oro. L’aumento dei tassi da parte della Fed alza anche il costo di finanziamento dell’oro fisico, incrementando i costi di finanziamento delle scorte per raffinatori, gioiellieri e utilizzatori industriali.
La logica di lungo termine dell’oro rimane però intatta. La tendenza strutturale all’acquisto di oro da parte delle banche centrali globali non si invertirà per un singolo rialzo di 25 punti base. Il conflitto mediorientale e i rischi geopolitici garantiscono una domanda costante di rifugio sicuro. Se l’inflazione non tornerà effettivamente al 2% prima del 2029, come proiettato dalla Fed, la narrazione dell’oro come protezione contro l’inflazione verrà ripetutamente richiamata dal mercato nei prossimi tre anni.
Vendite a breve termine, opportunità d’acquisto a lungo termine: questo è lo scenario classico per l’oro nelle fasi iniziali di un ciclo di rialzi dei tassi.
Bitcoin: oltre il fallimento della legge CLARITY, una doppia prova di stress
Bitcoin era già sceso a 75.850 dollari il giorno prima del rialzo dei tassi a causa del voto negativo sulla legge CLARITY. Dopo l’annuncio, BTC è rimasto sostanzialmente stabile, senza ulteriori cali significativi, poiché il mercato aveva già assorbito gran parte della contrazione dell’appetito al rischio il giorno precedente.
L’impatto di medio termine su BTC dipende da una variabile chiave: la direzione dei tassi reali.
Quando i tassi reali (tassi nominali meno inflazione) salgono, aumenta il costo opportunità di detenere asset a rendimento zero (oro e bitcoin), inducendo deflussi di capitali. Attualmente, con tassi nominali al 4% e inflazione PCE al 3,6%, i tassi reali sono circa lo 0,4%, ancora molto bassi. Se la Fed proseguirà con rialzi fino al 4,25%-4,50% mentre l’inflazione scenderà a circa il 3%, i tassi reali saliranno allo 1,25%-1,50%, esercitando forte pressione su BTC.
Bitcoin ha però anche una propria narrazione indipendente. L’approvazione degli ETF a gennaio 2024, l’effetto halving nel 2025 e la crescita continua delle partecipazioni istituzionali – questi fattori strutturali di offerta e domanda non spariranno per un singolo rialzo dei tassi. Nel 2023, quando la Fed mantenne i tassi elevati, BTC salì comunque da 16.000 a oltre 40.000 dollari. La direzione dei tassi è importante, ma non è mai stata l’unico fattore determinante dei prezzi.
La Fed nell’era Warsh: in che cosa differisce da Powell?
Questa è la terza riunione del FOMC per Kevin Warsh da quando ha assunto la guida della Fed, ma la prima in cui modifica i tassi. Nelle due riunioni precedenti (giugno e luglio) ha mantenuto i tassi invariati, benché a luglio tre membri abbiano votato per un rialzo.
Vi sono due differenze significative tra Warsh e Powell:
Rifiuta di fornire indicazioni anticipate al mercato. Sotto Powell, la Fed segnalava la mossa successiva tramite lievi variazioni nella formulazione. Warsh rifiuta esplicitamente questa pratica: ogni riunione del FOMC potrebbe quindi diventare un momento di suspense, accrescendo strutturalmente la volatilità di mercato.
Pone maggiore enfasi sull’inflazione che sull’occupazione.
Durante il ciclo di rialzi 2021-2022, Powell sottolineava ripetutamente il «doppio mandato» e tendeva a rallentare il ritmo di stretta in caso di dati occupazionali peggiori. La conferenza stampa di Warsh oggi si è concentrata quasi esclusivamente sull’inflazione, menzionando brevemente solo la solidità del mercato del lavoro. Ciò suggerisce che, anche in caso di debolezza futura dei dati occupazionali, Warsh potrebbe non cambiare rotta con la stessa rapidità di Powell.
Interrogato sull’eventuale influenza di Trump sulla decisione, Warsh l’ha negata direttamente. Durante il suo secondo mandato, Trump ha ripetutamente sollecitato la Fed a tagliare i tassi, mentre oggi la decisione va nella direzione opposta. Questo confronto a distanza è tutt’altro che concluso.
Negli ultimi due anni, molti investitori hanno operato come se il calo dei tassi fosse una tendenza irreversibile. Le durate dei portafogli sono aumentate, i multipli PE si sono espansi e i rapporti di leva sono saliti. L’aumento odierno dei tassi infrange tale assunzione. Se l’inflazione non tornerà effettivamente al 2% prima del 2029, come previsto dal dot plot, l’ambiente dei tassi nei prossimi tre anni sarà molto più complesso rispetto al canale di riduzioni del 2024-2025.
Per gli investitori, la conclusione fondamentale è unica: non scommettere sulla direzione dei tassi, ma coprirsi dalla loro volatilità. In un contesto di inflazione persistente, economia non debole e presidente della Fed che rifiuta di fornire indicazioni anticipatorie, ogni riunione del FOMC potrebbe modificare l’ancora di prezzo.