Stasera l'aumento dei tassi della Federal Reserve è quasi certo e il mercato osserva con attenzione la dichiarazione di Waller: segnalerà un proseguimento degli aumenti?
 Tapbit Wire
Stasera il primo aumento dei tassi della Federal Reserve nel 2023 è quasi scontato, ma ciò che realmente agita i nervi del mercato è ciò che dirà Waller dopo l’aumento – o ciò che non dirà.
Attualmente la probabilità di mercato per un aumento di 25 punti base da parte della Federal Reserve questa settimana supera il 90%, con un nuovo intervallo obiettivo tra il 3,75% e il 4,00%. Questa aspettativa deriva dalle dichiarazioni falconesche di Waller a Jackson Hole, dai dati occupazionali non agricoli di agosto significativamente migliori del previsto e dall’aumento mensile dell’IPC core di agosto superiore alle stime. L’aumento stesso non è più fonte di suspense; il vero focus del mercato è: quanti ulteriori aumenti saranno indicati nel grafico puntiforme quest’anno e se Waller riuscirà a fornire un chiaro segnale sulla traiettoria politica in conferenza stampa.
Citigroup e Goldman Sachs concordano sul giudizio centrale: si tratterà di un «aumento dei tassi accomodante» e la Fed difficilmente segnalerà esplicitamente ulteriori aumenti; il valore mediano del grafico puntiforme prevede solo un ulteriore aumento quest’anno. Standard Chartered Bank, invece, sostiene una posizione diametralmente opposta: ritiene che l’aumento di settembre sia un errore di politica e che la scelta corretta sia attendere l’attenuazione degli effetti delle tariffe prima di decidere.
Nel frattempo, secondo le analisi strategiche di JPMorgan e Goldman Sachs, se la Fed alzerà i tassi come previsto ma rifiuterà di fornire indicazioni chiare sul futuro, la curva dei rendimenti potrebbe riprendere pendenza, offrendo un moderato supporto al mercato azionario; se Waller invierà inaspettatamente forti segnali falconeschi su ulteriori aumenti, scatenerà un’impennata generalizzata della volatilità dei tassi. Viceversa, se la Fed annunciasse inaspettatamente il mantenimento dei tassi, ne risulterebbe un grave danno alla sua credibilità politica e potrebbe innescare una vendita sul mercato azionario e un forte rialzo dei rendimenti dei Treasury statunitensi a lungo termine per timori inflazionistici.
Va notato che questo aumento dei tassi della Fed potrebbe anche generare attriti politici, poiché Trump ha recentemente ribadito che gli Stati Uniti dovrebbero avere i costi di finanziamento più bassi al mondo e l’aumento potrebbe esporre Waller a nuove critiche dalla Casa Bianca.
Logica dell’aumento: Waller «spinto all’angolo»
Il discorso di Waller a Jackson Hole alla fine di agosto lo ha di fatto messo in una posizione difficile. Ha evidenziato chiaramente che l’inflazione PCE su 12 mesi è al 3,7%, con un tasso annualizzato su sei mesi del 4,1%, entrambi ben oltre l’obiettivo, e che oltre metà dei componenti PCE continua a crescere a ritmi superiori al 3%, avvertendo che, senza progressi chiari verso l’obiettivo del 2%, la Fed «ha ancora del lavoro da fare».
Due settimane dopo, l’IPC core di agosto è salito dello 0,3%, superando l’atteso 0,2%, consolidando ulteriormente le aspettative di aumento. Secondo l’ultimo sondaggio Reuters, l’85% dei 101 economisti si aspetta un aumento dei tassi da parte della Fed, con la probabilità di aumento già incorporata nei mercati monetari vicina al 90%.
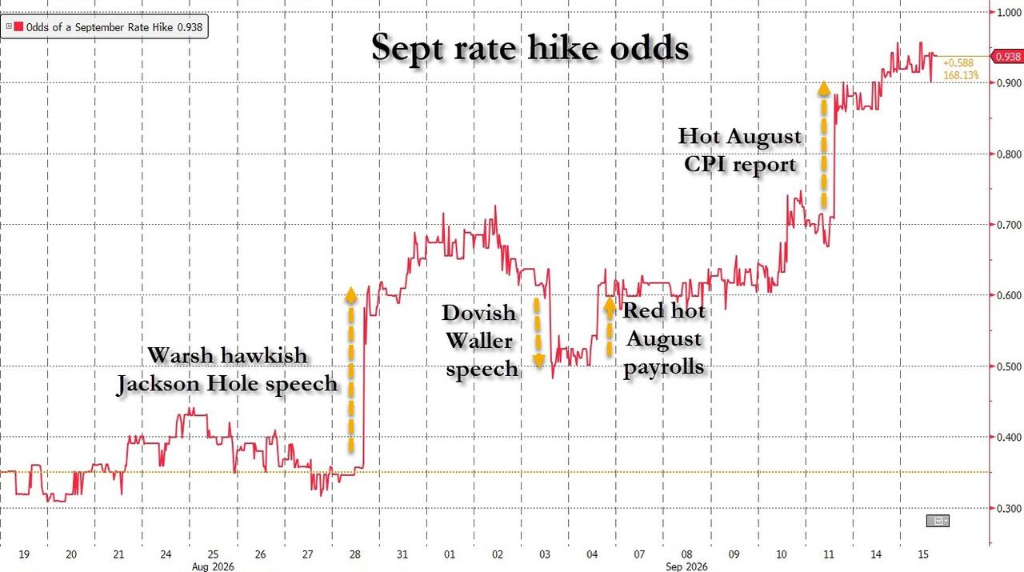
Tuttavia, l’aumento non è affatto certo. Le dichiarazioni del governatore della Fed Waller prima del periodo di «silenzio» della riunione FOMC di settembre sono state chiaramente accomodanti: ha affermato che, qualora i dati sull’inflazione di agosto mostrassero progressi sostenuti, preferirebbe mantenere i tassi invariati, aggiungendo però che, in caso di inflazione elevata, considererebbe un aumento. Inoltre, l’Oxford Economics Institute ritiene che tre serie consecutive di dati sull’inflazione moderata offrano un motivo per mantenere i tassi, e gli argomenti accomodanti non vanno sottovalutati.
Citigroup e Goldman Sachs: aumento passivo e tono di «calibrazione»
Un articolo del Wall Street Journal ha riferito che Goldman Sachs prevede un aumento di 25 punti base nella riunione FOMC di settembre non per solide ragioni economiche, ma soprattutto perché «costretta» dalle aspettative di mercato. La Fed apporterà modifiche minime al comunicato, evitando indicazioni sulle prospettive future, presentando di fatto un «aumento senza segnali».
Goldman Sachs ha chiarito di non ritenere che questo aumento del tasso sui fondi federali poggi su solide basi economiche. Il suo argomento centrale è che l’intero scostamento dell’inflazione dall’obiettivo del 2% è attribuibile a fattori temporanei destinati a svanire, quali gli effetti delle tariffe, dell’energia e del conflitto in Iran, nonché quelli sui prezzi di software e componenti. Goldman Sachs ritiene che l’inflazione PCE core sia migliorata, passando da giugno ad agosto, a un tasso annualizzato di circa il 2,5% (compresi gli aggiustamenti metodologici), segno precoce dell’attenuazione di questi shock temporanei.
Sul tema dell’ampiezza dell’inflazione, Goldman Sachs esprime opinioni divergenti. Benché di recente un numero maggiore di categorie di prezzi abbia registrato tassi annualizzati superiori al 3%, Goldman Sachs osserva che, escludendo gli effetti delle tariffe, l’ampiezza dell’inflazione è sostanzialmente paragonabile ai livelli storici registrati durante periodi di inflazione al 2%. Inoltre, il suo «indicatore di monitoraggio dei colli di bottiglia» mostra che i vincoli di capacità a livello settoriale sono ora persino leggermente inferiori a quelli pre-pandemia, indicando che l’economia non è surriscaldata – condizione tipicamente alla base degli aumenti dei tassi.
Goldman Sachs ritiene che, dopo la pubblicazione dei dati CPI di agosto, la probabilità di mercato per un aumento si sia avvicinata al 90% e che, per evitare reazioni severe del mercato in caso di inazione, la Fed sarà costretta ad alzare i tassi: si tratta quindi di un aumento «estorto» dalle aspettative di mercato, non di un inasprimento proattivo fondato sui dati reali.
La previsione base di Citigroup indica che la Fed definirà questo aumento come una «calibrazione», suggerendo che ulteriori aumenti non sono inevitabili. Le indicazioni sul futuro che accompagneranno l’aumento non punteranno più a ulteriori rialzi del tasso di politica. Waller probabilmente sottolineerà che si tratta di un «leggero aggiustamento» o di una «calibrazione», lasciando intendere al mercato che, qualora l’inflazione tornasse verso l’obiettivo, ulteriori aumenti potrebbero non essere necessari.
Grafico a punti: uno o due, il mistero rimane
In assenza di indicazioni chiare, il grafico a punti e la conferenza stampa di Waller sono diventati la maggiore incertezza per il mercato.
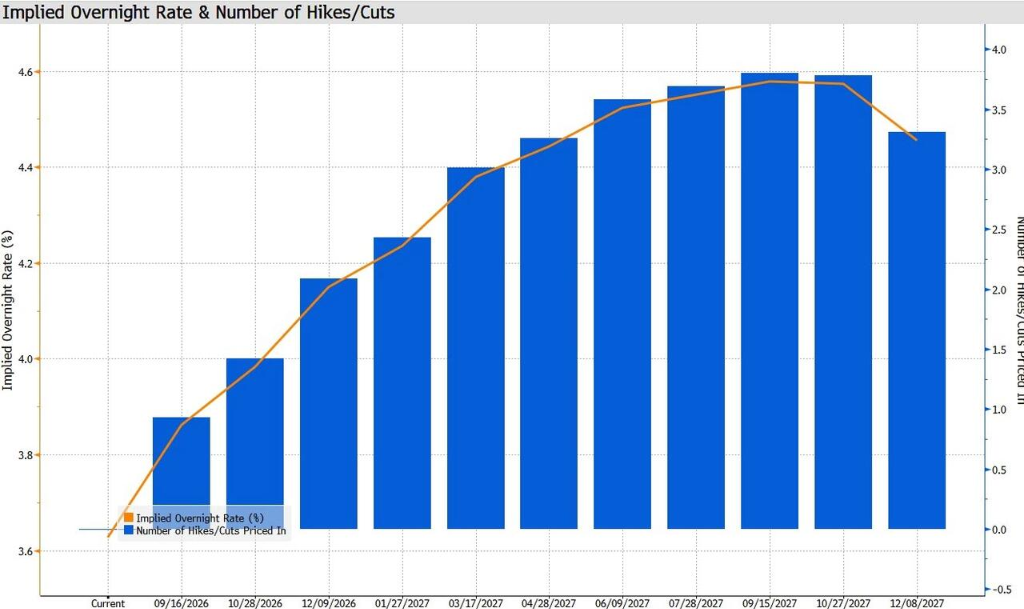
Timiraos della New Federal Reserve News Agency e del Wall Street Journal ha osservato che la Fed ha completato una sola volta nella storia un'operazione di «rialzo e stop», nel 1997; i dati storici indicano invece che i rialzi dei tassi avvengono spesso in serie. L'ex vicepresidente della Fed Richard Clarida ha dichiarato: «Se i tassi verranno alzati la prossima settimana, ci saranno sicuramente altri rialzi». Attualmente i dati CME FedWatch indicano che il mercato prezza quasi quattro rialzi cumulativi entro ottobre 2027.
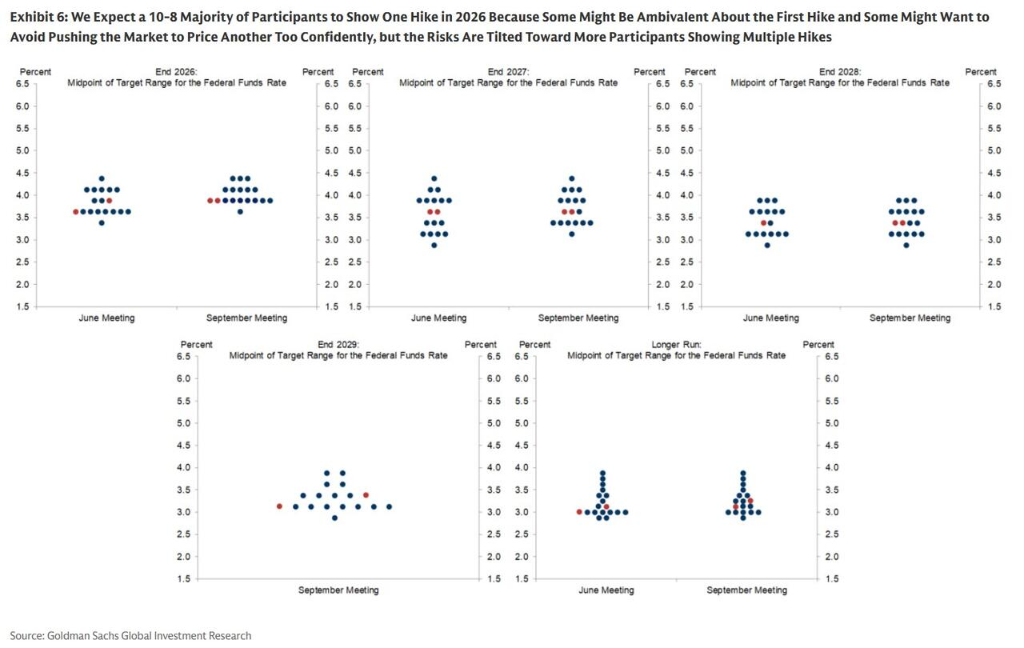
Goldman Sachs prevede che il grafico a punti mostri una maggioranza ristretta di 10 voti contro 8 a favore di un solo rialzo nel 2026 (con Waller e probabilmente altri membri del comitato a favore di zero rialzi). Questa stima si basa sul fatto che alcuni membri del comitato assumono posizioni contraddittorie su questo rialzo, mentre altri non vogliono alimentare ulteriormente le aspettative di nuovi rialzi.
Tuttavia, Goldman Sachs evidenzia anche il rischio estremo: se più membri del comitato considerano il rialzo di questa settimana una risposta normale all’aumento dei prezzi del petrolio e alla domanda legata all’IA, e lo vedono come l’inizio di una serie continua di rialzi, non si può ignorare il rischio che la maggioranza sostenga due rialzi.
Per quanto riguarda i voti dissenzienti, Goldman Sachs prevede che Waller esprimerà un voto contrario, poiché l’inflazione annua PCE core (inclusi gli aggiornamenti metodologici) è scesa negli ultimi tre mesi a circa il 2,5%, sotto la sua soglia precedentemente fissata del 2,8% per «mantenere stabile».
Il riassunto delle proiezioni economiche (SEP), pubblicato contestualmente alla decisione sui tassi, sarà un altro punto focale per il mercato. Per quanto riguarda le previsioni sull’inflazione, sia Citigroup che Goldman Sachs prevedono una revisione al ribasso della previsione PCE core a causa degli aggiornamenti metodologici. Goldman Sachs stima che la mediana della previsione PCE core per il 2026 scenda leggermente dal 3,3% di giugno al 3,2%, fornendo un supporto dati per la sospensione dei rialzi. Le medie per il 2027 e il 2028 prevedono ciascuna un taglio dei tassi, mantenendosi rispettivamente al 3,625% e al 3,375%.
Goldman Sachs osserva inoltre che la stima del tasso d’interesse neutrale potrebbe lievemente aumentare in questa riunione, salendo gradualmente a circa il 3,25%-3,5% nei prossimi dodici mesi: ciò dipende in parte dal buon andamento dell’economia anche a tassi elevati, che induce alcuni membri del comitato a ritenere i tassi attuali vicini al livello neutrale, e dalla domanda di investimenti in IA, che potrebbe spingere verso l’alto il tasso di equilibrio.
Conferenza stampa di Waller: la maggiore incertezza per il mercato
Oltre al grafico a punti, la conferenza stampa di Waller sarà la principale fonte di incertezza stasera. Va notato che Waller dovrebbe rifiutarsi nuovamente di presentare previsioni personali, proseguendo la sua coerente resistenza alla guida anticipata.
Riguardo alla conferenza stampa, Citigroup ha avvertito che, se Waller si limitasse a sottolineare «resta ancora molto da fare» senza fornire indicazioni recenti sui tassi, il mercato potrebbe interpretarlo come un segnale pericoloso. In questo scenario rialzista, il mercato potrebbe prezzare rialzi sia nelle riunioni FOMC di ottobre che di dicembre, o addirittura estendere la valutazione del rischio di ulteriori rialzi fino al 2027.
La valutazione di Goldman Sachs su questo scenario è più specifica: la FOMC potrebbe voler indurre il mercato a ridurre la sua fiducia nella probabilità di un rialzo ad ottobre (attualmente vicina al 50%), ma non lo dichiarerà esplicitamente nel comunicato. Piuttosto, Waller potrebbe indicare, durante la conferenza stampa, che prima di decidere ulteriori azioni la FOMC «valuterà attentamente» i dati imminenti, o auspicare diversi rapporti sull’inflazione futuri, o osservare l’evoluzione delle tendenze inflazionistiche potenziali: qualsiasi di queste affermazioni suggerirebbe che il comitato desidera raccogliere ulteriori dati prima di agire.
Goldman Sachs aggiunge inoltre che, poiché molti investitori hanno considerato le elezioni di metà mandato di inizio novembre un ostacolo politico a un rialzo ad ottobre, non sarà difficile impedire al mercato di assumere tale rialzo come «scenariobase predefinito».
Waller fu criticato dal mercato per aver fallito nell’illustrare chiaramente la decisione di mantenere stabili i tassi nella conferenza stampa successiva alla riunione di luglio, provocando un balzo dei rendimenti dei Treasury statunitensi a lungo termine. Se questa volta fosse nuovamente evasivo, la reazione del mercato potrebbe essere ancora più severa.
Standard Chartered: il rialzo stesso è un errore di politica
Un rapporto di Standard Chartered Bank del 14 settembre assume una posizione diametralmente opposta, affermando chiaramente che la Fed avrebbe dovuto mantenere i tassi stabili in questa riunione e ritenendo che il rialzo attuale resti una «scelta politica errata».
L’argomentazione centrale di Standard Chartered è che l’attuale inflazione core potrebbe essere sovrastimata. L’indice CPI super-core monitorato dalla banca ha mostrato di recente un calo significativo, tornando nella fascia normale degli anni 2010. Il CPI core concatenato ha recentemente divergenza marcata rispetto al PCE core, e poiché il CPI concatenato riflette meglio la spesa effettiva dei consumatori, la sua tendenza recente merita l’attenzione dei decisori politici. Inoltre, diverse analisi interne alla Fed suggeriscono che i dazi potrebbero contribuire di circa 0,7 punti percentuali all’inflazione PCE, e poiché le entrate dai dazi raggiungeranno il picco nel quarto trimestre 2025, il loro impatto inflazionistico potrebbe indebolirsi progressivamente nei prossimi mesi.
Standard Chartered sottolinea inoltre che la prezzatura del mercato ha creato un vincolo inverso sulla politica, con il rischio di un circolo vizioso in cui «le aspettative del mercato guidano la politica e la politica rinforza le aspettative del mercato». Lo stesso Waller aveva avvertito nel suo discorso a Jackson Hole che, se il mercato si affida alle indicazioni della Fed e la Fed a sua volta si affida ai prezzi di mercato, i decisori politici potrebbero trascurare nuovi sviluppi economici, aumentando il rischio di errori di politica.
In termini di logica votiva, Standard Chartered ritiene che tre membri del comitato abbiano sostenuto un aumento dei tassi nella riunione FOMC di luglio; affinché un aumento avvenga a settembre, almeno quattro membri inizialmente favorevoli alla stabilità dovrebbero cambiare posizione per raggiungere la soglia di sette voti. Standard Chartered ritiene che i dati attuali non siano sufficienti a soddisfare tale condizione.
Gioco sui prezzi delle attività e sulla volatilità: come reagirà il mercato?
Il team di ricerca Goldman Sachs sulla volatilità dei tassi d’interesse ha osservato nel rapporto del 15 settembre che la volatilità implicita dei tassi USA è rimasta generalmente contenuta durante l’attuale rialzo dei rendimenti, ma il recente sell-off ha coinciso con un netto aumento della volatilità. A parità di fattori macroeconomici fondamentali, la volatilità implicita attuale dei tassi USA è salita dall’estremità inferiore della fascia di valore equo fino a prossimità del suo centro, indicando una maggiore vulnerabilità del mercato a scenari con distribuzione ampliata dei percorsi di politica monetaria.
Goldman Sachs ritiene che, qualora la Fed aumenti i tassi di 25 punti base come previsto, la direzione successiva della volatilità dipenderà principalmente dalle indicazioni future fornite dal Summary of Economic Projections (SEP) e dalla conferenza stampa. Se il dot plot indica uno o due ulteriori aumenti e viene sottolineata la dipendenza dai dati, ciò non eliminerà completamente l’incertezza futura, ma dovrebbe ridurre la volatilità e appiattire la coda della curva.
Le ricerche storiche di Goldman Sachs mostrano che, quando il mercato prezzava una probabilità del 75%-90% di un aumento dei tassi, una sorpresa moderatamente hawkish (cioè l’aumento atteso) ha spesso generato migliori rendimenti da riduzione della volatilità, confermando la previsione di un calo parziale della volatilità nello scenario «aumento atteso + segnali moderati».
Al contrario, se la Fed mantiene inaspettatamente i tassi invariati, Goldman Sachs ritiene che ciò provocherà uno shock più ampio sull’intera superficie della volatilità: non solo non ridurrà immediatamente le aspettative di aumenti futuri, ma accrescerà anche l’incertezza a breve termine, mantenendo al contempo le preoccupazioni sull’inflazione e i premi a scadenza. L’ultima riunione della BCE offre un riferimento: forti segnali hawkish accompagnati da un aumento dei tassi hanno causato un forte rialzo della volatilità a breve termine, diffusosi su tutta la curva.
Nello scenario di base, Goldman Sachs prevede che, qualora i futuri dati sull’inflazione risultino sufficientemente miti, la Fed sospenda gli aumenti dopo questa riunione e la volatilità diminuisca gradualmente man mano che si attenuano i rischi di nuovi rialzi.
Secondo l’analisi per scenari del team strategico di JPMorgan, se la Fed alza i tassi senza indicazioni future (scenario di base), l’indice S&P 500 dovrebbe salire di 25-75 punti base; se invece Waller invia inaspettatamente un forte segnale di «schiacciare l’inflazione», il mercato azionario potrebbe subire un calo dell’1%-2%.
Il rischio tail più pericoloso è rappresentato da un «mancato aumento inaspettato», che non solo innescerebbe una rivalutazione dovish dei tassi a breve termine, ma farebbe anche schizzare i rendimenti a lungo termine per le preoccupazioni inflazionistiche e il danno alla credibilità, accentuando bruscamente la pendenza della curva dei rendimenti e scatenando un sell-off azionario.