Trasformazione epica del settore crypto: dai racconti sensazionalistici al trading di asset reali
 Tapbit Wire
Riassunto rapido
1. I ripetuti conflitti USA-Iran hanno spinto al rialzo i prezzi del petrolio; i prezzi della benzina hanno fatto salire le aspettative sull'inflazione e la Fed ha effettuato il primo rialzo dei tassi dal 2023 a settembre.
2. Bitcoin ha seguito l’andamento delle azioni tecnologiche rappresentate dal Nasdaq, staccandosi dall’oro; i prezzi del petrolio e i tassi d’interesse restano i principali fattori che influenzano Bitcoin.
3. Nel terzo trimestre, caratterizzato da notizie negativa, Bitcoin è salito del 42%, ma i capitali sono affluiti principalmente tramite ETF; il rally delle meme coin è definitivamente concluso.
4. Sulle blockchain aziendali di Robinhood e Circle il trading rimane dominato dalle meme coin e non sono state ancora introdotte nuove classi di asset.
5. Questo rally degli asset reali tokenizzati (RWA) si manifesta soprattutto nei contratti perpetui RWA su azioni e altri asset, costituendo la principale fonte di volume aggiuntivo per il settore crypto nel 2026.
6. I token con entrate di protocollo e riacquisti continui hanno nettamente sovraperformato gli altri altcoin nel terzo trimestre; la sostenibilità delle entrate di protocollo diventerà un criterio di selezione più importante.
Prefazione
Nel terzo trimestre 2026, la Fed ha approvato all’unanimità (12-0) il primo rialzo dei tassi dal 2023; il Senato USA ha respinto la mozione procedurale sull’Atto CLARITY con 49 voti contro e 50 a favore; il greggio Brent ha superato due volte i $100, chiudendo a $108,50 il 28 settembre; il rendimento dei Treasury decennali USA ha raggiunto il 5,25% il 28 settembre, livello massimo dal giugno 2007. Nonostante un trimestre ricco di notizie negative, il mercato crypto ha registrato forti guadagni: Bitcoin è risalito da un minimo ventunomese di circa $57.800 a inizio luglio a $87.397 il 21 settembre (+51%), per poi scendere a circa $83.000 il 28 settembre; i flussi netti verso gli ETF spot Bitcoin USA sono passati da uscite a entrate nette in settembre; il Nasdaq Composite ha chiuso a 27.122,09 il 21 settembre, nuovo massimo storico da giugno.
Analizzeremo il tema in tre parti: come il conflitto USA-Iran si è trasmesso ai mercati finanziari attraverso petrolio, inflazione e tassi; la ripresa del mercato crypto nel terzo trimestre e quali asset vengono effettivamente scambiati sulle blockchain aziendali di Robinhood e Circle; e il percorso del settore crypto verso l’integrazione degli asset reali (RWA).
Contesto macroeconomico: dai prezzi del petrolio ai tassi d’interesse
I cambiamenti macroeconomici di questo trimestre seguono una catena logica: escalation ripetuta del conflitto USA-Iran → aumento dei prezzi del petrolio → rialzo dei prezzi della benzina e delle aspettative inflazionistiche → rialzo dei tassi da parte della Fed e crescita dei rendimenti dei Treasury → volatilità di azioni, oro e Bitcoin.
A luglio e settembre il conflitto USA-Iran è peggiorato due volte: il greggio Brent è salito da $73,74 a fine giugno a $108,35 a metà settembre; ad agosto i prezzi della benzina sono aumentati del 27,4% su base annua, l’IPC headline è cresciuto dello 0,4% m/m e le aspettative inflazionistiche a un anno dei consumatori hanno toccato il 4,6%; la Fed ha alzato i tassi di 25 punti base a settembre, con 16 dei 19 funzionari coinvolti nelle previsioni (12 con diritto di voto) che prevedono un ulteriore rialzo entro l’anno; il rendimento dei Treasury decennali ha raggiunto il 5,25% il 28 settembre, quello trentennale il 5,56% il 29 settembre. Ogni volta che i prezzi del petrolio sono calati, azioni e Bitcoin sono saliti; ogni escalation del conflitto ha messo sotto pressione tutti e tre gli asset. Il 21 settembre, con il petrolio sotto i $100, Nasdaq e Bitcoin hanno toccato massimi stagionali; il 26 settembre Trump ha rigettato il piano iraniano per riaprire lo Stretto e il 28 settembre, con il petrolio tornato a $108, Nasdaq, oro e Bitcoin sono crollati insieme. Analizzeremo ogni anello di questa catena per capire come il contesto macroeconomico impatti infine i mercati finanziari e le criptovalute.
Conflitto USA-Iran, prezzi del petrolio e inflazione
A fine secondo trimestre i negoziati USA-Iran avevano fatto progressi, i petroliere avevano ripreso il transito nello Stretto di Hormuz e il greggio Brent aveva chiuso a $73,74 il 24 giugno, minimo da quando il conflitto era scoppiato il 28 febbraio. Nel terzo trimestre il conflitto è peggiorato più volte e i prezzi del petrolio sono schizzati in parallelo.
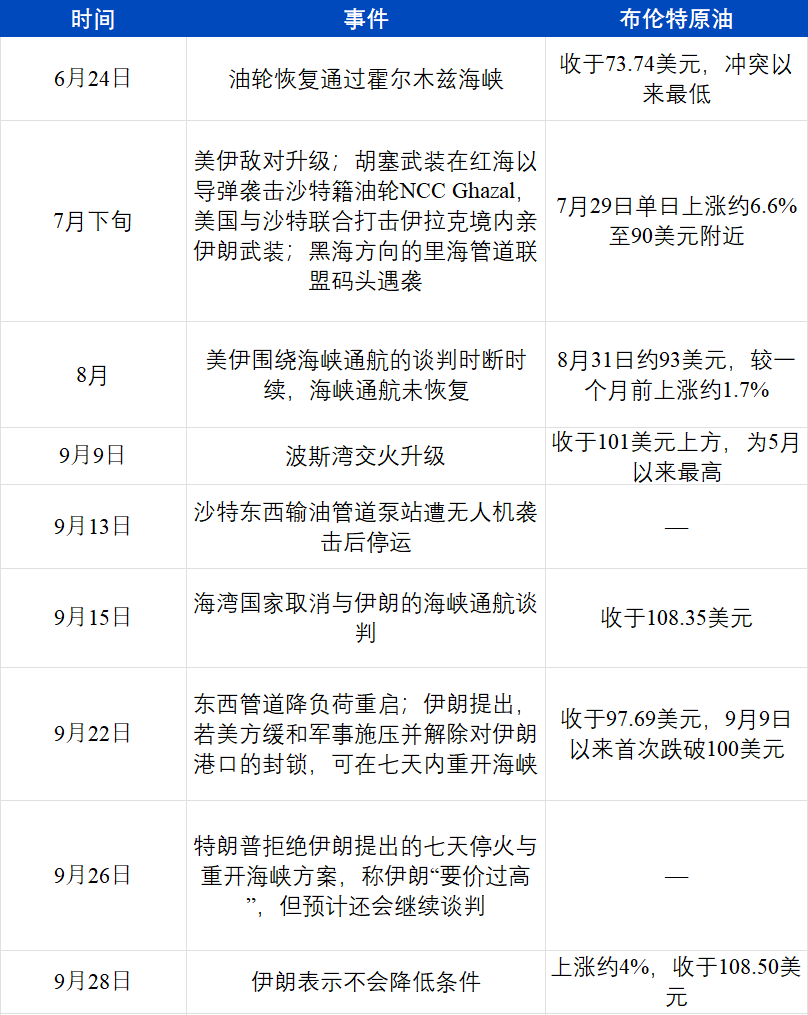
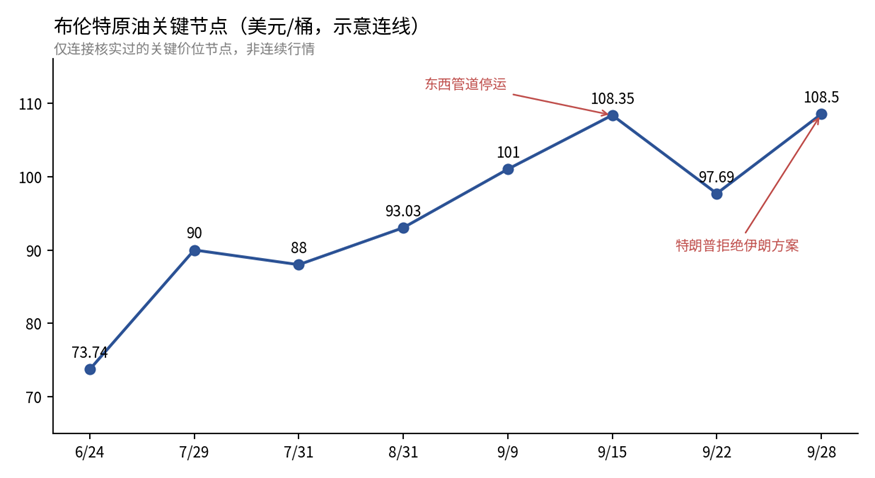
Principali traguardi del greggio Brent nel Q3 2026 (raccolti da ArkStream
Gli aumenti dei prezzi del petrolio si sono riflessi inizialmente sui prezzi della benzina. Ad agosto, i prezzi statunitensi della benzina sono saliti del 3,9% su base mensile e del 27,4% su base annua, contribuendo a oltre un terzo dell’aumento mensile dell’IPC complessivo; il sottocomponente energia è salito del 2,1% su base mensile.
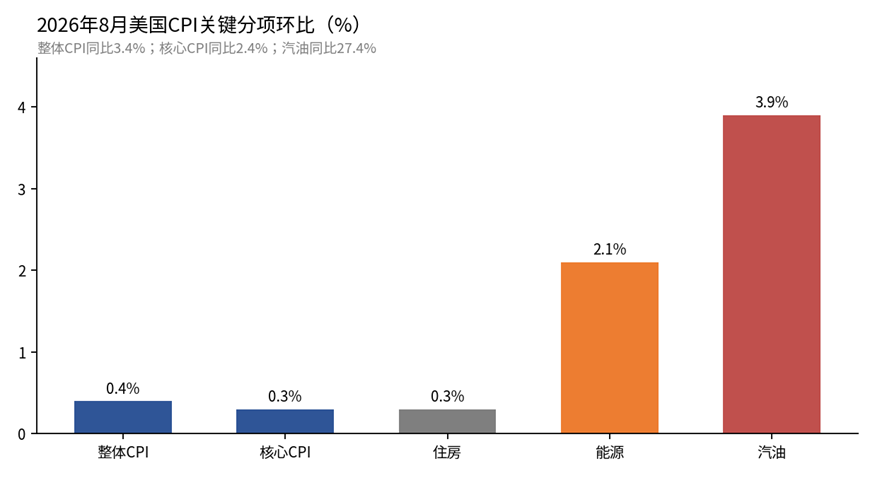
Principali componenti dell’IPC statunitense ad agosto 2026 (MoM) – Ufficio statunitense di statistica del lavoro, elaborato da ArkStream
Anche i dati sull’occupazione hanno colpito duramente i mercati: ad agosto i posti di lavoro non agricoli sono aumentati di 162.000 unità, rispetto a una stima consensuale di circa 53.000, registrando la migliore performance mensile da marzo; il tasso di disoccupazione è rimasto stabile al 4,1%, con circa 7 milioni di persone senza lavoro.
Al momento della pubblicazione dei dati sui posti di lavoro non agricoli, le aspettative inflazionistiche erano già state incorporate nei mercati finanziari. L’indagine finale di settembre dell’Università del Michigan ha rilevato che le aspettative inflazionistiche a un anno dei consumatori si attestavano al 4,6%, il livello più alto da giugno; le aspettative a cinque anni sono salite dal 3,3% per tre mesi consecutivi al 3,4%. L’indice di fiducia dei consumatori è sceso a 48,1, con i rispondenti che hanno ripetutamente indicato l’aumento dei prezzi dei carburanti come fonte di pressione. Le aspettative inflazionistiche nel mercato obbligazionario sono rimaste relativamente stabili, con il tasso d’inflazione break-even a 10 anni pari al 2,33% a settembre, ben al di sotto del picco del 3,02% registrato ad aprile 2022; famiglie e investitori obbligazionari hanno espresso valutazioni divergenti sull’inflazione.
Aumenti dei tassi e aspettative di aumenti
Dopo la pubblicazione dei dati sull’inflazione e sull’occupazione, la Federal Reserve ha completato un aumento dei tassi a settembre.
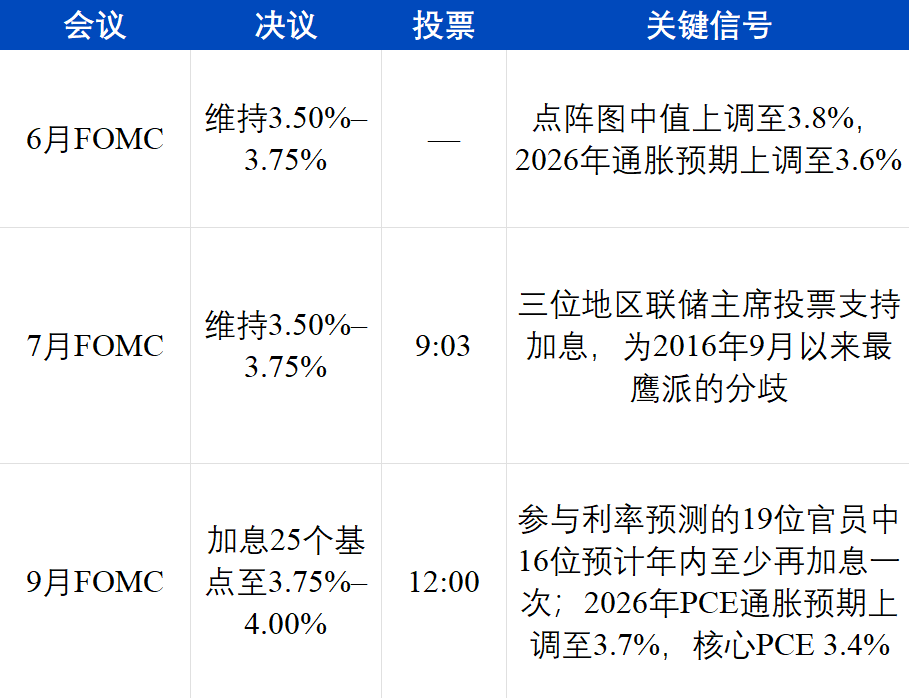
La posizione della Fed è diventata progressivamente più chiara nel corso di tre riunioni. Il comunicato di luglio descriveva l’attività economica come «in espansione a ritmo solido», con l’inflazione «ancora relativamente elevata rispetto all’obiettivo del 2%», attribuendola a shock di offerta legati all’energia; i verbali della riunione di luglio indicavano che i funzionari ritenevano necessari ulteriori aumenti se l’inflazione non fosse diminuita. Il comunicato della riunione di settembre recitava: «L’inflazione rimane elevata e l’azione politica odierna sosterrà un ritorno più tempestivo dell’inflazione al 2%». Con un’economia in espansione, un tasso di disoccupazione intorno al 4,1% e un’inflazione sopra l’obiettivo, la Fed ha messo fine al proprio approccio attendista sulla base di questi elementi.
Anche le prospettive della Fed sull’inflazione futura erano altrettanto pessimistiche. Le proiezioni economiche di settembre hanno rivisto al rialzo l’inflazione PCE 2026 dal 3,6% al 3,7% e posticipato il ritorno dell’inflazione al 2% al 2029; 16 funzionari prevedevano almeno un ulteriore aumento entro l’anno, 4 ne prevedevano due, e la maggior parte riteneva che i tassi sarebbero rimasti superiori ai livelli attuali alla fine del 2027. Prima della riunione di settembre, un aumento dei tassi era ampiamente incorporato nei mercati, e la volatilità post-decisionale derivava principalmente da questo insieme di proiezioni: tassi superiori al 4% potrebbero persistere fino al 2027. Anche i mercati seguono questa linea: il 28 settembre, CME FedWatch indicava una probabilità del 94% di almeno un ulteriore aumento entro la fine dell’anno e circa il 70% di un aumento già a ottobre.
ArkStream Capital ritiene che l’aumento dei tassi di settembre abbia confermato il nostro giudizio formulato nel secondo trimestre: questa ondata inflazionistica è principalmente determinata da fattori di offerta, come i prezzi del petrolio. Gli aumenti dei tassi non possono rendere navigabile lo stretto, e la durata dei tassi elevati sarà probabilmente prolungata.
Mercati finanziari: azioni statunitensi, oro e Bitcoin
Le variazioni dei tassi d’interesse e dei prezzi del petrolio hanno infine impattato i prezzi di tre tipologie di asset.
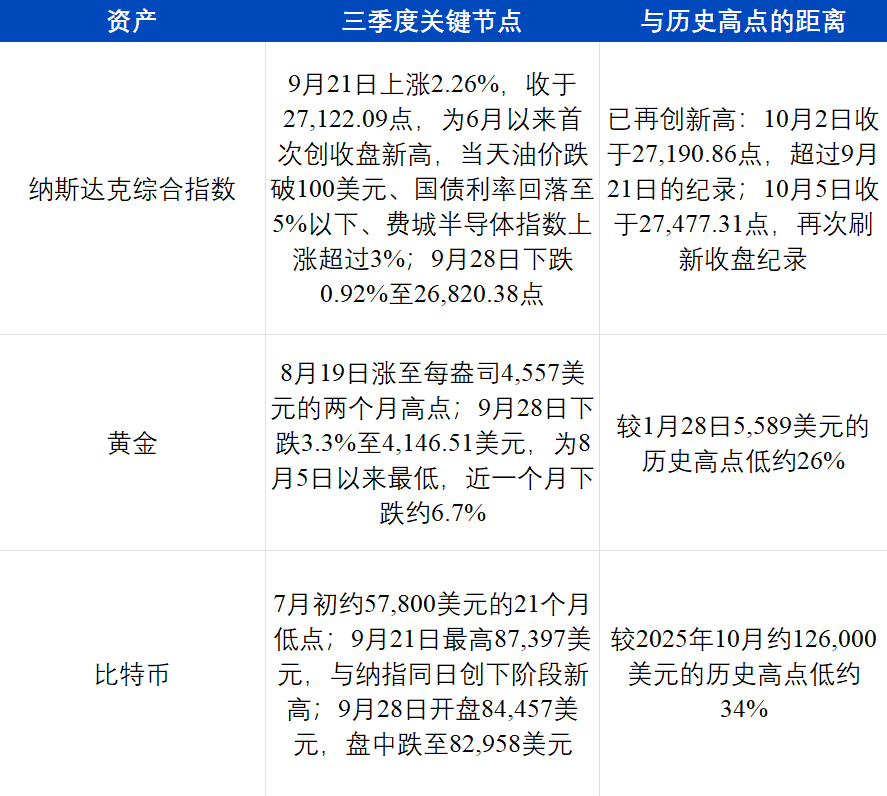
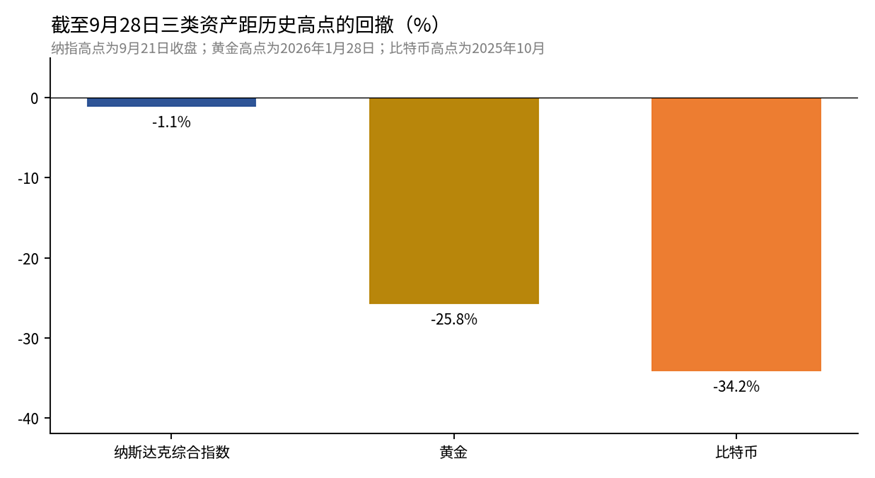
Riduzioni rispetto ai massimi storici di Nasdaq, oro e Bitcoin al 28 settembre 2026 (elaborato da ArkStream)
Le tre tipologie di asset non hanno seguito lo stesso andamento a settembre. Bitcoin e Nasdaq hanno toccato i massimi stagionali nello stesso giorno, il 21 settembre, per poi calare insieme il 28 settembre; l’oro ha invece perso valore per tutto il mese. La crescita del Nasdaq del 21 settembre è stata trainata dalle azioni dei produttori di chip e di intelligenza artificiale: Meta è salita di circa l’11% quel giorno, AMD e Intel del 8–11%, e la capitalizzazione di mercato di AMD ha raggiunto 1.000 miliardi di dollari. Il 28 settembre, lo S&P 500 è sceso dello 0,77% a 7.683,69 punti, il Nasdaq dello 0,92% e il Dow Jones dello 0,67%, mentre il greggio Brent è salito di circa il 4% quel giorno. Si tratta di un fenomeno ricorrente negli ultimi dodici mesi: Bitcoin si è distaccato dall’oro e ha mostrato una correlazione più stretta con gli asset rischiosi rappresentati dal Nasdaq.
Sul piano dei prezzi, l’oro ha toccato il massimo storico di 5.589 dollari il 28 gennaio 2026. Bitcoin, invece, era già sceso dall’apice di ottobre 2025 nello stesso periodo, per poi calare fino a circa 57.800 dollari all’inizio di luglio, con un calo massimo di circa il 54%. Il coefficiente di correlazione mobile negli ultimi dodici mesi è stato di -0,17 e ha raggiunto -0,88 nella primavera di quest’anno; nello stesso periodo, il coefficiente di correlazione di Bitcoin con le azioni statunitensi è salito da -0,68 a +0,72 in due settimane. Agosto è stata un’eccezione: dopo l’ampliamento degli acquisti di titoli del Tesoro, le discussioni sulla deprezzazione del dollaro si sono intensificate e Bitcoin e oro sono saliti insieme per un certo periodo. Il coefficiente di correlazione a 90 giorni di Grayscale è passato da quasi zero a circa 0,5, mentre quello di Bitcoin con il Nasdaq è sceso da circa 0,6 a 0,33. A settembre, l’oro è sceso, Bitcoin e Nasdaq sono saliti e scesi in sincronia e i due asset si sono nuovamente separati. I dati storici di Glassnode indicano che tali brevi inversioni di correlazione di solito non durano a lungo.
Bitcoin si è distaccato dall’oro e ha seguito l’andamento del Nasdaq; ArkStream individua quattro motivi principali:
Acquirenti diversi. Gli acquirenti più stabili dell’oro sono le banche centrali. Nel 2025, gli acquisti ufficiali globali di oro hanno totalizzato 863,3 tonnellate, più del doppio della media annua 2010–2021, e tali acquisti sono insensibili al prezzo; nello stesso anno, gli afflussi netti nei fondi ETF sull’oro hanno raggiunto il record di 89 miliardi di dollari. Bitcoin non registra acquisti da parte di banche centrali e i nuovi afflussi provengono principalmente dagli ETF spot e dagli investitori istituzionali. Gli asset gestiti dagli ETF spot statunitensi su Bitcoin ammontano a circa 108,4 miliardi di dollari, con una sovrapposizione significativa tra i detentori e gli investitori in azioni tecnologiche.
Reazione identica ai tassi d’interesse. Né Bitcoin né le azioni tecnologiche a crescita elevata distribuiscono dividendi stabili e le loro valutazioni dipendono fortemente dalle aspettative future. Quando i tassi a lungo termine salgono, entrambi subiscono pressione contemporaneamente; quando scendono, entrambi ne beneficiano. Il 21 settembre, sia il Nasdaq sia Bitcoin hanno toccato i massimi stagionali nello stesso giorno, mentre i principali eventi di quel giorno erano il crollo del prezzo del petrolio sotto i 100 dollari e il calo dei rendimenti dei Treasury; il 28 settembre, entrambi sono scesi contemporaneamente, e quel giorno il rendimento del Treasury a 10 anni ha raggiunto il massimo da 19 anni.
L’oro è influenzato anche da altri fattori. L’oro non paga interessi e l’aumento dei tassi e il rafforzamento del dollaro ne comprimono il prezzo. La causa diretta del calo dell’oro a fine settembre è stata esattamente il balzo dei rendimenti dei Treasury al livello più alto dal 2007 e l’approssimarsi del dollaro al massimo di due mesi; nello stesso giorno, l’argento è sceso di circa il 4,7%, a 61,27 dollari; tuttavia, la tendenza di medio-lungo termine dell’oro è influenzata anche dagli acquisti delle banche centrali e dall’allocazione delle riserve valutarie dei paesi, fattori irrilevanti per Bitcoin.
Leva maggiore. L’open interest nei futures e nei contratti perpetui su Bitcoin ammontava a circa 61,5 miliardi di dollari a settembre. Le brusche oscillazioni di prezzo innescano liquidazioni a catena, amplificando guadagni e perdite. Ciò avvicina Bitcoin alle azioni tecnologiche altamente volatili, differenziandolo nettamente dall’oro.
In sintesi, a livello macroeconomico questo trimestre può essere riassunto in tre punti:
1. Il conflitto tra Stati Uniti e Iran ha spinto al rialzo i prezzi del petrolio, che a loro volta hanno innalzato le aspettative d'inflazione. Con il ripetuto aggravarsi del conflitto, il greggio Brent è salito da 73,74 $ a oltre 108 $, i prezzi della benzina sono aumentati del 27,4% su base annua e le aspettative d'inflazione dei consumatori a un anno sono salite al 4,6%.
2. La Fed ha alzato i tassi ed è pronta a farlo nuovamente, portando i rendimenti dei Treasury ai massimi da 19 anni. Il tasso di politica monetaria è salito al 3,75–4,00%, e il mercato attribuisce circa il 94% di probabilità a un ulteriore rialzo entro fine anno; il rendimento del Treasury decennale ha raggiunto il 5,25% il 28 settembre, il livello più alto dal giugno 2007.
3. Il Bitcoin segue il Nasdaq e si disaccoppia dall'oro. Bitcoin e Nasdaq hanno toccato massimi stagionali lo stesso giorno, il 21 settembre, e sono calati lo stesso giorno, il 28 settembre, mentre l'oro è sceso di circa il 6,7% nell'ultimo mese.
Mercato cripto e blockchain aziendali
Amid crescenti pressioni macroeconomiche quest’anno, il mercato cripto ha toccato il minimo e poi recuperato nel Q3. Analizzeremo lo spostamento del baricentro dell’industria cripto attraverso le performance di mercato, i flussi di fondi evidenziati dai dati delle piattaforme di trading e l’attività degli asset sulle blockchain aziendali lanciate da Robinhood e Circle.
Performance del mercato cripto
Nei primi due trimestri del 2026, il mercato è rimasto in una fase di consolidamento e recupero, con scambi ridotti e scarsa domanda di leva. A partire da agosto, il sentiment di mercato ha mostrato un chiaro punto di svolta. Dal 18 al 19 agosto si sono verificati tre sviluppi positivi in rapida successione: primo, il Segretario al Tesoro statunitense Bessent ha annunciato che i volumi di riacquisto di Treasury a lungo termine saranno almeno raddoppiati, portando ogni operazione da 2 a almeno 4 miliardi di dollari, immettendo nel mercato aspettative di liquidità; secondo, la SEC statunitense ha pubblicato un progetto di «Regolamentazione degli asset cripto» per consultazione pubblica, proponendo di consentire agli emittenti cripto di raccogliere fino a 5 milioni di dollari in quattro anni o fino a 75 milioni di dollari annualmente, esentandoli da obblighi informativi molto meno stringenti rispetto alle offerte tradizionali di titoli, aprendo una via all’emissione conforme nel settore; terzo, Trump ha riunito dirigenti del settore cripto di Coinbase, Gemini, Ripple e Chainlink Labs alla Casa Bianca per un ultimo tentativo di far approvare il CLARITY Act, bloccato al Senato (sebbene il CLARITY Act non sia stato infine approvato). Questa combinazione ha scatenato una violenta short squeeze: Bitcoin è salito di quasi l’8% in due giorni, avvicinandosi brevemente ai 70.000 $; Ethereum è salito del 18–20% in due giorni, superando i 2.250 $; le liquidazioni nelle 24 ore hanno totalizzato circa 1,9 miliardi di dollari, la stragrande maggioranza delle quali posizioni short.
Questo «rally del 19 agosto» ha guidato il recupero dell’intero trimestre. Bitcoin è salito complessivamente del 42% nel Q3, chiudendo il trimestre a 83.161 $; a causa del precedente forte calo, resta ancora in calo del 5,13% dall’inizio dell’anno e circa il 34% al di sotto del suo massimo storico di 126.000 $. Il Q3 è stato soprattutto un rimbalzo correttivo per recuperare terreno perso.
Tuttavia, osserviamo che i capitali restano concentrati su Bitcoin. Durante il rialzo di quasi il 25% di Bitcoin ad agosto, l’Altcoin Season Index è sceso da circa 67 agli inizi di agosto a 39 il 25 agosto (la soglia di «stagione altcoin» è 75), mentre la dominanza di mercato di Bitcoin si è mantenuta intorno al 60% (CoinMarketCap). I flussi cumulativi netti negli ETF statunitensi su Bitcoin sono passati brevemente a un deflusso netto di circa 5,8 miliardi di dollari a metà luglio, prima di tornare a un afflusso netto a fine settembre; la capitalizzazione totale delle stablecoin è scesa da circa 320,6 miliardi di dollari a maggio a 306,6 miliardi di dollari il 24 settembre (DefiLlama). I nuovi capitali entrano principalmente in Bitcoin tramite ETF, mentre i dollari on-chain non sono aumentati.
Azioni statunitensi e trading di asset cripto
Nel nostro rapporto Q2 abbiamo ipotizzato: il momento di massimo impatto sul mercato cripto è passato e il mercato sta lentamente recuperando. Applicando la stessa metodologia statistica utilizzata nel Q2, abbiamo aggiornato i dati pertinenti fino al Q3.
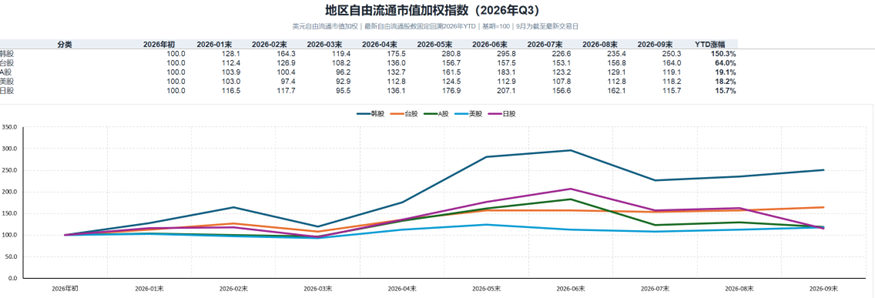
Indice ponderato per capitalizzazione libera di mercato dei principali mercati azionari regionali – Q3 2026 (elaborato da ArkStream)
Il ritmo delle azioni statunitensi è fortemente coerente con quello di Bitcoin: minimo a luglio, recupero da agosto a settembre e massimo trimestrale a settembre. Ciò conferma la conclusione raggiunta nella Parte Prima: il percorso di Bitcoin è più vicino a quello delle azioni tecnologiche rappresentate dal Nasdaq.
I dati di Binance e Hyperliquid confermano anch’essi il nostro giudizio: dopo agosto, il trading cripto ha cominciato a riscaldarsi.
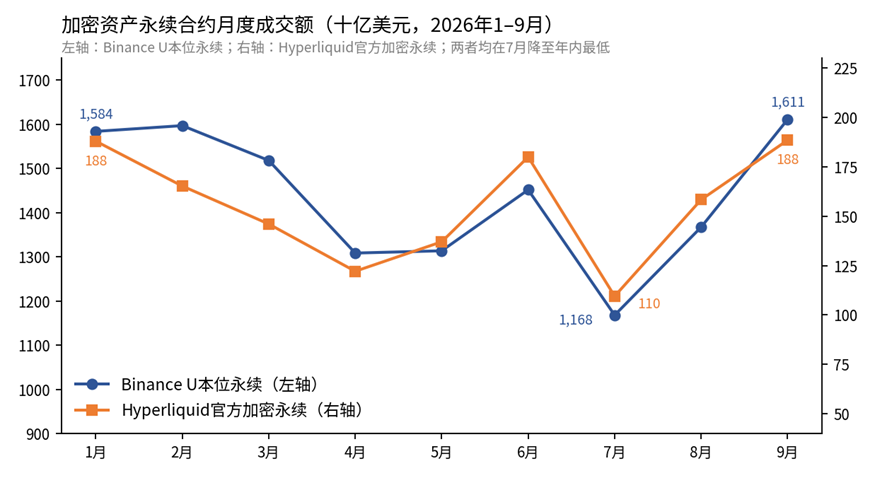
Volume mensile di contratti perpetui su asset cripto (Binance, Hyperliquid, elaborato da ArkStream)
A luglio, il volume mensile dei contratti perpetui in USDT su Binance è sceso a 1.170 miliardi di dollari e quello ufficiale di Hyperliquid a 109,5 miliardi di dollari, entrambi minimi da inizio anno; a settembre, i due valori sono risaliti rispettivamente a 1.610 miliardi e 188,4 miliardi di dollari, con i contratti perpetui in USDT su Binance già superiori ai livelli di gennaio. Il volume di trading spot su Binance è passato nello stesso periodo da 193,7 a 306,6 miliardi di dollari.
Questo recupero è soprattutto un rimbalzo dal minimo di luglio. Nel Q3, i contratti perpetui in USDT su Binance hanno registrato un volume di trading di 4.150 miliardi di dollari, in calo del 12% rispetto al Q1, mentre il trading spot è diminuito del 28%; i contratti perpetui ufficiali su Hyperliquid hanno registrato 456,2 miliardi di dollari, in calo del 9% rispetto al Q1. Nello stesso periodo, il volume aggiuntivo di trading nel settore è derivato da contratti perpetui su RWA come azioni, argomento che tratteremo nella Parte Terza.
Blockchain Robinhood
Dati Q3
Robinhood Chain è una Layer 2 Ethereum guidata da Robinhood, lanciata in mainnet il 1° luglio 2026. Il Q3 è stato il suo primo trimestre completo di attività. Il prodotto principale sulla blockchain è costituito dai token azionari, rivolti a utenti in oltre 120 paesi al di fuori degli Stati Uniti, che supportano il trading 7×24 e possono essere depositati come garanzia nei pool di prestito.
Al 30 settembre, il volume giornaliero di scambi sul DEX di Robinhood Chain era di circa 1,3 miliardi di dollari, con 394.000 indirizzi attivi; i ricavi in un singolo giorno, il 4 settembre, hanno raggiunto 8,27 milioni di dollari, il massimo del trimestre.
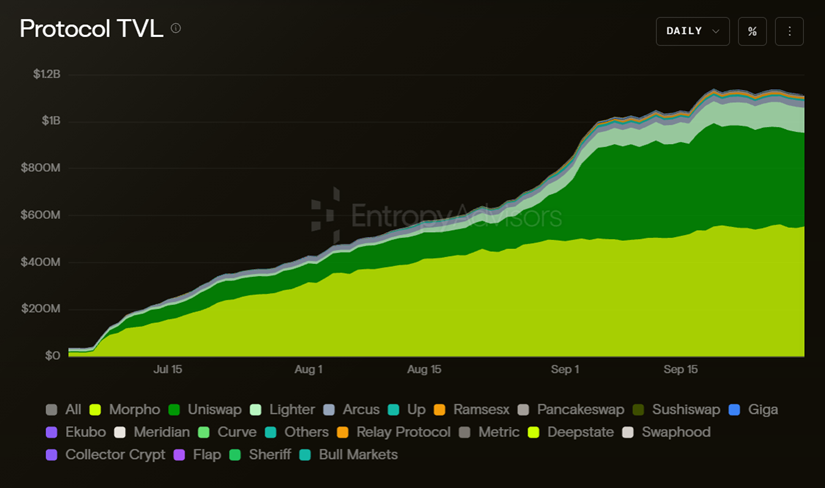
TVL del Protocollo Robinhood Chain (Entropy Advisors)
Secondo le statistiche di Entropy Advisors, il TVL di Robinhood Chain ha raggiunto 1,12 miliardi di dollari a fine settembre, in tre mesi. A confronto, Hyperliquid's HyperEVM è stato lanciato a febbraio 2025 e ha impiegato circa 7 mesi per raggiungere un TVL tra 190 e 200 milioni di dollari all'inizio di settembre dello stesso anno; la blockchain Base di Coinbase è stata lanciata ad agosto 2023 e ha impiegato circa 13 mesi per superare i 2 miliardi di dollari a settembre 2024.
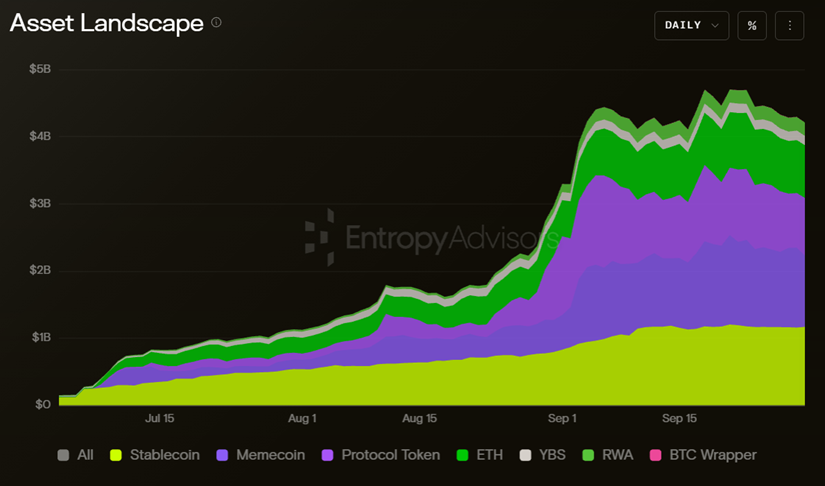
Composizione degli asset on-chain di Robinhood Chain (Entropy Advisors)
Gli asset on-chain totali hanno raggiunto 4,21 miliardi di dollari a fine settembre. La rapida crescita nei primi giorni di settembre è stata principalmente trainata da meme token e token di protocollo; la scala assoluta delle stablecoin è aumentata in parallelo, ma la loro percentuale è stata significativamente ridotta; la scala degli RWA e delle stablecoin fruttifere (YBS) è cresciuta lentamente, con tassi di crescita molto inferiori a quelli dei meme token e dei token di protocollo. Questa fase ha coinciso con il boom di trading e coniazione della piattaforma di emissione token Pons, il cui volume cumulativo di trading ha raggiunto i 4,5 miliardi di dollari.
Asset on-chain
Gli asset con capitalizzazione più elevata sono principalmente meme token e token di piattaforme di lancio token.
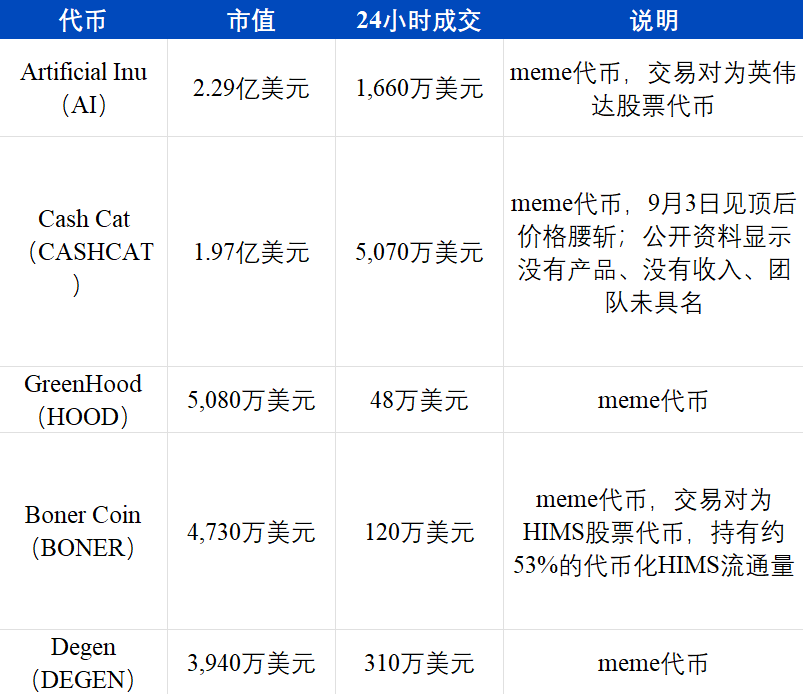
Il 29 settembre, la capitalizzazione totale dei meme token su Robinhood Chain era di circa 871 milioni di dollari, con un volume di scambi nelle ultime 24 ore di circa 146 milioni di dollari; il token di piattaforma PONS della piattaforma di lancio token Pons è passato da una capitalizzazione di 20 milioni a oltre 200 milioni di dollari ad agosto. Il primo token AI per capitalizzazione e il quarto BONER utilizzano entrambi stock token come coppie di scambio: il primo è quotato in azioni tokenizzate di Nvidia, mentre il secondo ha accumulato oltre la metà delle azioni tokenizzate di HIMS; un altro meme token, A Meme Coin, usa azioni tokenizzate di AMC come coppia di scambio, richiamando la narrazione del «meme stock» del 2021.
Le piattaforme di lancio token sono le applicazioni on-chain con i ricavi più alti. Il 2 settembre, Pons ha emesso circa 25.000 nuovi token in un solo giorno, con ricavi cumulativi da commissioni pari a 174,6 milioni di dollari; nella settimana terminata il 24 settembre, i ricavi da commissioni di Pons sono stati di circa 19,5 milioni di dollari, in calo rispetto ai 35 milioni della settimana precedente.
Il volume di trading degli stock token sta crescendo rapidamente, ma è intrecciato con il trading di meme. Secondo CoinDesk Research, il volume di trading di azioni tokenizzate su Robinhood nel mese di settembre è stato di 6,57 miliardi di dollari, in aumento del 407% su base mensile, rappresentando il 42,0% dell'intero mercato e rendendolo la principale piattaforma di trading di azioni tokenizzate. Secondo Token Terminal, nel periodo di 30 giorni terminato il 23 settembre, il volume di trading DEX degli stock token su Robinhood Chain è stato di 10,4 miliardi di dollari, pari al 19% del volume totale di trading DEX su tutte le blockchain nello stesso periodo, rispetto all’8,7% dei primi due mesi dopo il lancio. Tra gli stock token, Nvidia ha registrato il volume più alto, con un totale di circa 2,1 miliardi di dollari, mentre anche le azioni tokenizzate di Apple, GameStop e SpaceX sono state relativamente attive. Questa metodologia non esclude le coppie di scambio tra meme token e stock token, e alcuni scambi di meme quotati in stock token, come AI e BONER, sono inclusi nel volume di trading degli stock token.
I dati sugli asset bloccati indicano una direzione opposta. Secondo DefiLlama, gli asset tokenizzati on-chain ammontano a circa 125 milioni di dollari (circa 32 milioni di dollari con una metodologia più ristretta), pari a soltanto il 6% del TVL, contro quasi un terzo al lancio. Degli oltre 640 milioni di dollari di stablecoin on-chain, USDG rappresenta il 54,8%, mentre USDe è cresciuto del 167% in un mese.
Circle e Arc
La blockchain pubblica Arc di Circle ha lanciato la sua mainnet il 16 settembre. Quasi ogni aspetto del suo design è orientato alle istituzioni: tutti gli 11 validatori fondatori provengono dal settore finanziario tradizionale e dai pagamenti, tra cui BlackRock, DTCC, Intercontinental Exchange, Visa, Mastercard, Standard Chartered, MoneyGram, SBI, Sumitomo Corporation, Global Payments e Galaxy; le commissioni di transazione sono pagate in USDC; il regolamento è definitivo entro un secondo. A maggio, Circle ha completato la pre-vendita dei token ARC a una valutazione di 3 miliardi di dollari, raccogliendo 222 milioni di dollari, guidata da a16z, con la partecipazione di istituzioni come BlackRock e Apollo.
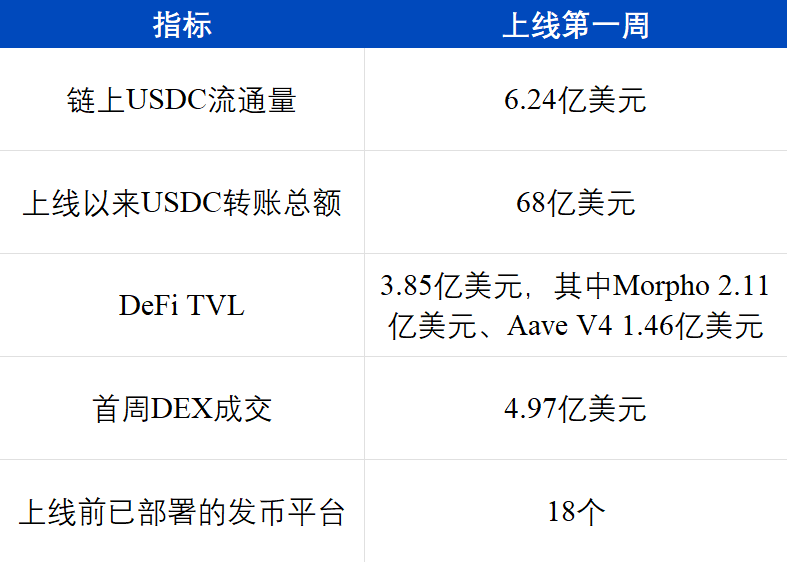
Il capitale è concentrato nei protocolli di prestito e nei trasferimenti di USDC. Dei 385 milioni di dollari di TVL, oltre il 90% è depositato nei due protocolli di prestito Morpho e Aave; i trasferimenti di stablecoin sono attualmente l'attività più dominante sulla blockchain.
Sebbene Circle spera di espandere ulteriormente il proprio business istituzionale tramite Arc, il lato trading su Arc rimane dominato dai meme token. Il 19 settembre, i cinque token con il maggior volume di scambi nelle ultime 24 ore su Arc erano: il token di piattaforma di lancio token ARGUS (4,24 milioni di dollari), il meme token BCAT (4,11 milioni di dollari), un meme token comunitario che utilizza il nome USDC (1,79 milioni di dollari), il token di piattaforma di lancio token TOLLY (930.000 dollari) e il meme token DUKE (840.000 dollari). Su una blockchain pubblica istituzionale progettata con USDC al centro, tre dei cinque token più scambiati sono meme token. Tra il primo lotto di progetti dell'ecosistema annunciati da Arc, la piattaforma di trading forex Hibachi è l’unica direzione chiaramente diversa dalle categorie di asset delle blockchain pubbliche esistenti, e finora non sono disponibili dati pubblici sui suoi scambi.
ArkStream ritiene che le blockchain aziendali non abbiano ancora introdotto nuove classi di asset. Su Robinhood Chain, i token con capitalizzazione più elevata sono principalmente meme token e token di piattaforme di lancio token, e una parte considerevole del trading di stock token avviene sotto forma di coppie di scambio meme; su Arc, il capitale è concentrato nel prestito di USDC e il trading è concentrato su meme token e token di piattaforme di lancio token. Se, una volta ridotti i sussidi per i gas e gli incentivi al trading, il trading on-chain continuerà a essere prevalentemente guidato dai meme, il vero valore delle blockchain aziendali dovrà essere ulteriormente verificato.
Il percorso dell'integrazione degli RWA nella crypto
Caratteristiche dei precedenti mercati rialzisti
Prima di definire questo mercato rialzista degli RWA, vogliamo innanzitutto ripercorrere i precedenti mercati rialzisti.
Il mercato rialzista delle ICO 2017–2018 è stato il primo vero movimento di creazione collettiva di ricchezza nella storia della crypto: i progetti raccoglievano fondi pubblicamente emettendo token, gli investitori al dettaglio erano i partecipanti assoluti principali e la narrazione centrale era «l'innovazione decentralizzata e dirompente», con quasi nessun ostacolo all'ingresso e senza vincoli normativi. Molti progetti di questo mercato rialzista usavano la blockchain come un martello alla ricerca di chiodi, creando innovazioni «blockchain+» su PowerPoint in vari settori. Rispetto al ciclo successivo 2020–2021, l'infrastruttura in questo ciclo era ancora immatura e molti progetti non avevano ancora raggiunto uno stadio verificabile. A posteriori, un numero considerevole di progetti di allora erano effettivamente truffe.
Il rialzo del mercato DeFi+NFT 2020–2021 si è verificato in un contesto di politica monetaria globale accomodante. La circolazione on-chain di stablecoin come USDT e USDC è cresciuta in modo esplosivo, diventando il canale centrale tra il sistema tradizionale del dollaro e il mondo on-chain. Con il consolidamento delle infrastrutture, la DeFi ha cominciato a funzionare: l'AMM, innovazione nel modello di liquidità, ha fortemente stimolato gli effetti ricchezza, e il meccanismo a volano del mining di liquidità ha spinto rapidamente al rialzo i prezzi. Si è rinnovata la fiducia nel concetto di «blockchain+», e i tentativi innovativi nel settore crypto hanno raggiunto il loro apice. Proprio per il consolidamento delle infrastrutture, però, varie narrative hanno iniziato a subire test concreti. La tokenizzazione e gli incentivi tramite airdrop hanno allungato i tempi di verifica, ma la maggior parte delle narrative è stata progressivamente falsificata nel successivo mercato ribassista, con il metaverso che rappresenta l’esempio più tipico.
A parte i primi meme come DOGE, la stragrande maggioranza dei meme risale a SUSHI durante il periodo della «DeFi Summer». I primi meme non erano puri: appartenevano alla categoria dei «meme-type DeFi», ovvero utilizzavano approcci giocosi per accrescere la viralità comunitaria dei progetti DeFi, pur mantenendo metodi operativi convenzionali. In quel periodo sono emersi numerosi progetti DeFi a tema animale, vegetale o gastronomico. Nella fase finale del rialzo, la falsificazione delle narrative e il culmine dei meme hanno creato una risonanza: gli operatori crypto hanno capito che le cosiddette narrative erano per lo più strumenti di packaging usati dai team per raccogliere capitali, mentre i meme apparentemente distribuiti in modo equo hanno ottenuto il riconoscimento del mercato. SHIB è stato il token più iconico tra questi. Il suo approccio era diametralmente opposto a quello dei precedenti «meme-type DeFi»: prima si creava il meme, poi si utilizzavano narrative legate a DeFi e blockchain per assorbire domanda di implementazione e pressione vendita. A partire da SHIB, sempre più progetti meme hanno adottato un approccio puramente meme. Il linguaggio fondamentale dei meme nell’era post-DeFi comprende: lancio equo, identità comunitaria, narrazione anti-VC, catalisi da parte di celebrità, prezzo unitario estremamente basso e riflessività guidata dai social media.
Il rialzo del mercato ETF/Meme 2024–2025 è stato caratterizzato da un cambio fondamentale nel modo in cui il capitale è entrato nel mercato. Gli ETF spot, guidati da giganti della gestione patrimoniale tradizionale come IBIT di BlackRock, sono diventati punti d’ingresso regolamentati dalla SEC; i DAT, rappresentati da Strategy, detenevano indirettamente asset crypto come Bitcoin attraverso azioni di società quotate. In questo rialzo non si è verificata la tanto citata «rialzista degli altcoin». Bitcoin ha ricevuto un afflusso massiccio di capitale istituzionale, ma tale capitale non ruota automaticamente verso gli altcoin. Il mercato degli altcoin ha perso la sua caratteristica di rialzo diffuso, trasformandosi in un mercato di «piccoli hotspot»: il capitale converge rapidamente, genera ricchezza e svanisce in un nuovo piccolo hotspot dopo l’altro, con un ciclo medio per ogni hotspot non superiore ai 3 mesi. Nel rialzo 2020–2021, il capitale fluiva in sequenza da BTC a ETH, poi agli altcoin a grande capitalizzazione e infine agli altcoin di vari settori; nel rialzo 2024–2025, i rialzi degli altcoin sono diventati «pump meme», seguiti da «pump AI», poi «pump AI» seguiti da «pump meme» — rigorosamente parlando, la stragrande maggioranza dei progetti AI di allora erano anch’essi meme di tipo AI.
Durante il processo di falsificazione del mercato ribassista del 2023, gli altcoin sono entrati nell’era post-narrativa. Gli operatori crypto non credevano più alle narrative e hanno abbracciato pienamente i meme. Alla fine del 2023, BONK e WIF hanno dato il via alla tendenza meme su Solana. A differenza di SHIB del ciclo precedente, WIF aveva quasi nessuna visione complessa né una roadmap nel senso tradizionale. Ha dimostrato che un meme basato esclusivamente su immagini, linguaggio, consenso comunitario e liquidità poteva comunque formare un asset su larga scala su Solana. Ciò ha segnato il passaggio del mercato meme di Solana dalle «monete comunitarie dell’ecosistema» alla fase degli «asset dell’attenzione».
Pump.fun ha portato la narrativa meme al suo apice e ha anche segnato la fine definitiva del ciclo narrativo della crypto. La nostra valutazione è che il frenetico rialzo dei meme su Solana potrebbe non ripetersi, anche se nel Q3 un meme coin-stock sulla chain di Robinhood ha innescato una breve mini-impennata. Il motivo principale è che Pump.fun ha spinto l’emissione di meme coin nell’era delle catene di montaggio industrializzate, dove l’offerta di meme supera di gran lunga la liquidità al dettaglio. Il collasso della percezione di «distribuzione equa dei meme» infliggerà un colpo alla fiducia del mercato non meno grave del crollo di fiducia nei confronti dei coin VC di allora. Un fenomeno simile si è verificato durante il rialzo dei NFT: Blur ha fornito una liquidità abbondante per gli NFT, e proprio quella liquidità è diventata l’uscita per le vendite concentrate di NFT.
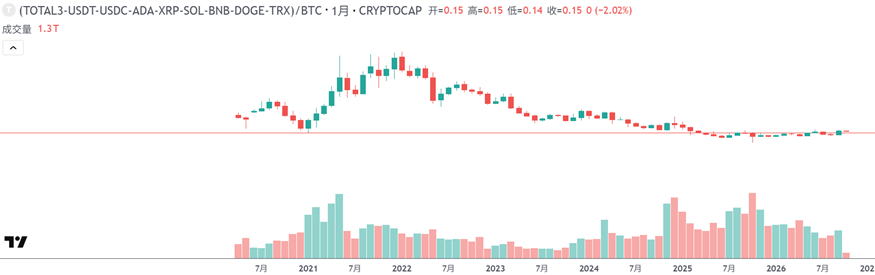
Tasso di cambio altcoin small-cap/BTC (TradingView)
Ora però il rialzo dei meme è finito per sempre. Anche i tassi di cambio degli altcoin small-cap rispetto a Bitcoin lo confermano: i guadagni di questo ciclo si sono concentrati principalmente su Bitcoin. Nel 2024 e nel 2025 gli ETF spot statunitensi su Bitcoin hanno registrato afflussi netti annuali di 35,2 miliardi di dollari e 21,4 miliardi di dollari rispettivamente (CoinDesk); il nuovo capitale è entrato soprattutto tramite ETF e non si è diffuso agli altcoin small-cap; i dati della seconda parte mostrano che anche il recupero del Q3 2026 è stato concentrato su Bitcoin.
In questo momento attuale non possiamo ancora identificare il vero momento storico del rialzo RWA della crypto, ma il 2026 è senza dubbio l’anno inaugurale degli RWA nella crypto. Se dovessimo descrivere questo rialzo con una sola parola, quella più calzante sarebbe «convergenza». In passato la crypto ha svolto il ruolo di banco di prova globale per l’innovazione finanziaria; ora invece si sta integrando nella vita reale e ne sta diventando parte: da un lato, con l’espansione globale delle stablecoin; dall’altro, con la trasformazione in forma tokenizzata della liquidità azionaria.
La caratteristica comune dei tre rialzi precedenti (ICO, DeFi/NFT, ETF/DAT) è stata la «penetrazione unidirezionale», con capitale o narrative che si irradiavano prevalentemente dal mondo nativo della crypto verso l’esterno, attirando attenzione e capitale incrementale dal mondo tradizionale. La caratteristica più evidente di questa ondata, il cui fulcro è la narrativa RWA, è invece la «convergenza bidirezionale»: da un lato, i principali exchange centralizzati come Binance, Coinbase e Kraken stanno attivamente estendendosi verso l’esterno, portando sulla blockchain asset tradizionali quali azioni, materie prime e indici; dall’altro, broker online come Robinhood stanno muovendosi nella direzione opposta, costruendo proprie blockchain pubbliche, emettendo token e migrando sulla blockchain le fondamenta del proprio business di intermediazione azionaria.
Piattaforme di trading e contratti perpetui su RWA
La manifestazione più diretta di questo rialzo RWA è il volume di scambi dei contratti perpetui su RWA, come quelli su azioni su Binance e Hyperliquid, che costituiscono la principale fonte di volume di scambio incrementale nel settore crypto nel 2026.
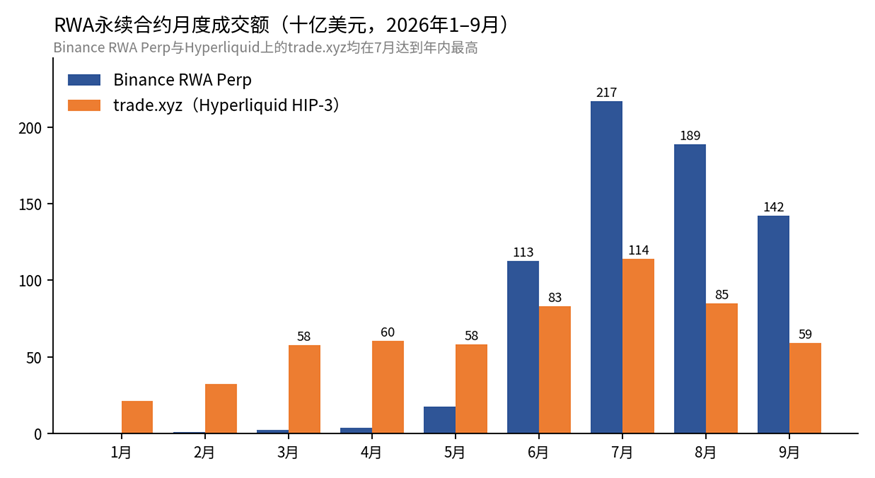
Volume mensile di contratti perpetui su RWA (Binance, Hyperliquid, elaborato da ArkStream)
Il volume mensile di contratti perpetui su RWA di Binance è salito da 410 milioni di dollari a gennaio a 216,9 miliardi di dollari a luglio, mentre trade.xyz nel quadro HIP-3 su Hyperliquid ha raggiunto 114,1 miliardi di dollari a luglio, entrambi i livelli più alti dell’anno. Dopo agosto entrambi sono diminuiti, attestandosi rispettivamente a 142 miliardi e 59,3 miliardi di dollari a settembre, comunque significativamente superiori al secondo trimestre. Nel terzo trimestre, i contratti perpetui su RWA di Binance hanno registrato scambi per 547,7 miliardi di dollari, oltre 4 volte il secondo trimestre, rappresentando l’11,7% del volume totale di contratti perpetui, contro meno dello 0,1% nel primo trimestre.
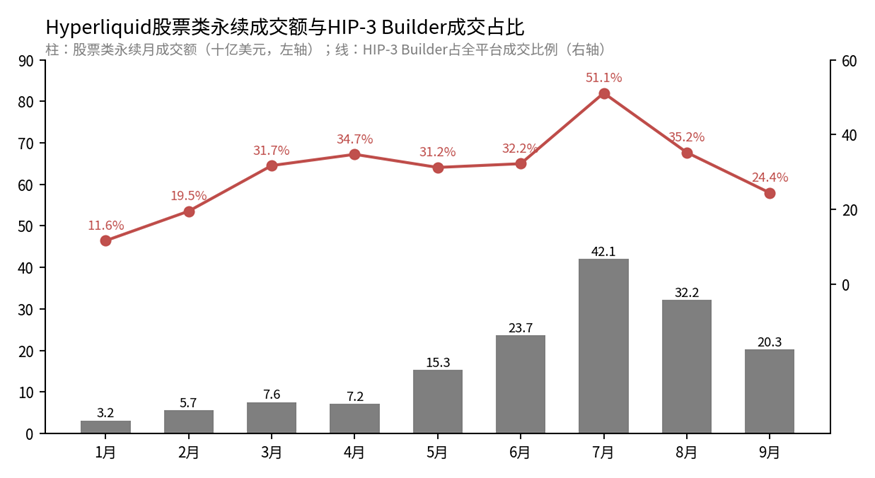
Volume mensile di contratti perpetui su azioni su Hyperliquid e quota di volume dei Builder HIP-3 (Hyperliquid, elaborato da ArkStream)
Su Hyperliquid, il volume di HIP-3 Builder è cresciuto da 132,4 miliardi di dollari nel Q1 a 261,2 miliardi di dollari nel Q3, mentre i perpetual equity sono passati da 16,5 miliardi a 94,6 miliardi di dollari; su base mensile, la quota di volume di HIP-3 Builder ha raggiunto il 51,1% a luglio prima di scendere al 24,4% a settembre, e il volume mensile dei perpetual equity è calato da 42,1 miliardi di dollari a luglio a 20,3 miliardi di dollari a settembre. Nello stesso periodo, il volume dei perpetual crypto su Binance e Hyperliquid è stato inferiore rispetto al Q1, con quasi tutta la crescita del volume settoriale proveniente dai contratti perpetual su asset reali (RWA) (API ufficiali di Binance e Hyperliquid).
Guardando il settore nel suo complesso, secondo CryptoRank, le DEX di perpetual RWA hanno registrato un volume totale di 365 miliardi di dollari nel Q3, in aumento del 32% rispetto al trimestre precedente, di cui 175 miliardi di dollari derivanti da asset azionari, pari a circa il 48%; secondo CoinDesk Research, le piattaforme di trading crypto hanno elaborato quasi 1 trilione di dollari di volume di trading correlato a RWA nel primo semestre 2026, con Binance da sola che detiene una quota di mercato del 60,9%. I perpetual su materie prime come oro, argento e petrolio greggio, nonché i contratti Pre-IPO come quelli su SpaceX, sono diventati nuove fonti di volume per le piattaforme di trading.
Le piattaforme di trading stanno accelerando la loro trasformazione da semplici luoghi di abbinamento di asset crypto a infrastrutture finanziarie complete in cui «tutto è negoziabile». Coinbase ha stretto una partnership con Yahoo Finance per collegare dati di mercato e accesso al trading sia per asset crypto che per azioni tradizionali, portando avanti la sua visione di «Everything Exchange»; Kraken ha lanciato contratti perpetual su azioni tokenizzate regolamentati basati sul framework xStocks, offrendo agli utenti non statunitensi fino a 20x di leva con trading 7×24; Binance, invece, ha introdotto l’esposizione ad asset tokenizzati fornita da Ondo Finance tramite Binance Alpha. Anche i dati di quotazione di Binance nel Q3 riflettono questa tendenza, e si può affermare con fondamento che Binance è diventata «Stockbinance».
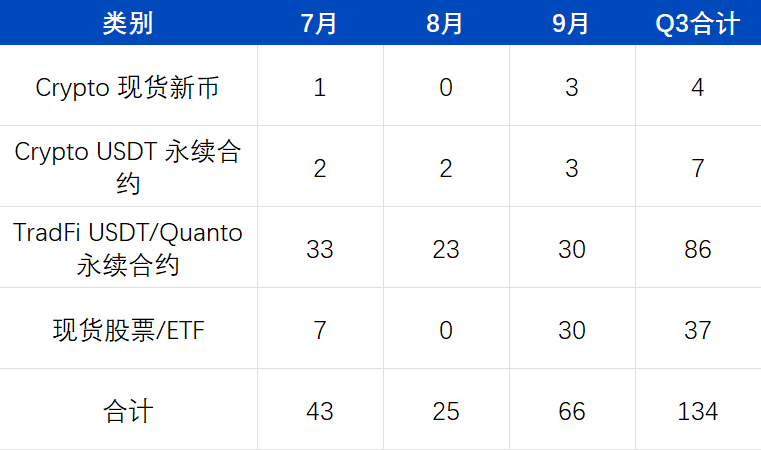
Nuovi strumenti di trading aggiunti da Binance nel Q3 2026 (raccolti da ArkStream)
Nel Q3, Binance ha aggiunto complessivamente 134 nuovi strumenti di trading, tra cui 86 contratti perpetual TradFi e 37 azioni e ETF spot, mentre solo 11 nuovi token spot crypto e contratti perpetual crypto combinati.
Azioni tokenizzate e RWA on-chain
Secondo Binance Research, al 15 settembre il mercato on-chain degli RWA ha raggiunto i 34,18 miliardi di dollari, in crescita dell’85,2% rispetto all’inizio dell’anno; di questi, i titoli del Tesoro USA e i fondi monetari ammontavano a 18,29 miliardi di dollari, contribuendo al 54,7% dell’aumento annuo, mentre le azioni tokenizzate hanno raggiunto i 4,43 miliardi di dollari, in crescita del 390,4% rispetto all’inizio dell’anno, con la loro quota sugli RWA salita dal 4,9% all’inizio dell’anno al 13,0%. Il credito privato è la categoria non-Treasury a più rapida crescita, mentre asset alternativi come oro e altre materie prime, obbligazioni societarie e governative, immobiliare, finanza marittima ed energia rinnovabile stanno accelerando la loro migrazione on-chain. Istituzioni finanziarie consolidate come BlackRock, Franklin Templeton, Fidelity, JPMorgan e Apollo, insieme a piattaforme di tokenizzazione come Securitize, InvestaX e IXS, costituiscono il principale lato dell’offerta istituzionale di questa ondata di RWA. La DTCC ha completato test di trading live in ambiente produttivo per titoli, ETF e Treasury tokenizzati con circa 40 istituzioni e prevede la commercializzazione completa per ottobre; il «Project Guardian» di Singapore ha inoltre ampliato il numero delle istituzioni partecipanti a oltre 40.
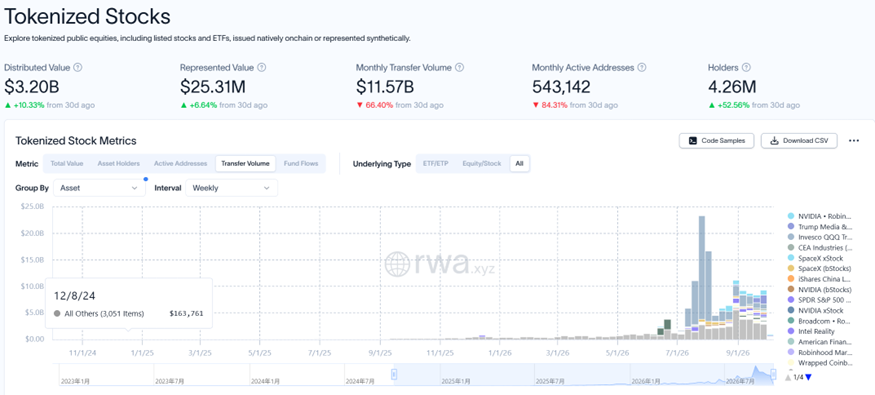
Dati completi sulle azioni tokenizzate, fine settembre 2026 (rwa.xyz)
Le azioni tokenizzate rappresentano la categoria a più rapida crescita. Secondo CoinDesk Research, la capitalizzazione di mercato totale delle azioni tokenizzate ha raggiunto i 4,87 miliardi di dollari a settembre, con un volume di trading mensile di 15,6 miliardi di dollari, entrambi record assoluti. Il volume di trasferimento on-chain delle azioni tokenizzate ha toccato il picco a luglio per poi calare, ma agosto e settembre sono rimasti significativamente sopra i livelli pre-giugno; gli indirizzi detentori hanno raggiunto 4,26 milioni.
Sul versante delle brokeraggi, Robinhood è stato il caso più seguito quest’ultimo trimestre. A settembre, Robinhood è diventata la piattaforma di trading di azioni tokenizzate più grande, con una quota del 42,0% sul volume totale di mercato; tuttavia, come evidenziato nella Parte Due, gli asset a maggiore capitalizzazione su Robinhood Chain restano prevalentemente token meme e di lancio di progetti, mentre i token azionari rappresentano solo circa il 6% del valore bloccato. Il vantaggio di Robinhood nel percorso di convergenza risiede soprattutto nel suo gateway che copre 38 paesi e oltre 28 milioni di clienti.
Gli osservatori del settore riassumono questo fenomeno come «il confine tra asset digitali e asset tradizionali si sta dissolvendo simultaneamente da entrambe le direzioni»: le piattaforme di trading crypto cercano di assomigliare sempre più a quelle tradizionali, mentre i brokeraggi tradizionali cercano di assomigliare sempre più a quelle crypto. In termini di volume di trading incrementale, attualmente il lato piattaforme di trading è in vantaggio, con i contratti perpetual RWA su azioni e altri asset che contribuiscono alla maggior parte della crescita incrementale di questo ciclo; sul lato brokeraggi, i token azionari on-chain sono ancora nelle fasi iniziali.
La convergenza di utenti e tecnologia
Che si tratti di Binance o Robinhood, l’obiettivo in questa finestra storica del «percorso di convergenza» è lo stesso: diventare un gateway globale per prodotti di investimento multi-asset. Questa convergenza non riguarda soltanto gli strumenti di trading.
Convergenza degli utenti. Alla fine del 2025, i detentori globali di asset crypto ammontavano a circa 720–740 milioni, pari a circa il 9% della popolazione mondiale. Ma detenere non equivale a utilizzare: dopo la deduplicazione, gli utenti crypto attivi sono circa 40–70 milioni, ovvero solo il 6–10% della base di detentori. Le crypto hanno raggiunto una copertura notevole tra i detentori di asset, ma devono ancora colmare un chiaro divario prima di diventare un’infrastruttura finanziaria ad alto utilizzo frequente.
Convergenza della tecnologia. Nel 2025, Stripe e Shopify hanno annunciato che milioni di commercianti in 34 paesi accetteranno pagamenti in USDC: i consumatori pagano con USDC on-chain, i commercianti ricevono direttamente valuta locale e i fondi vengono accreditati sui conti bancari come i normali incassi da carta, senza che i commercianti debbano gestire wallet, fee di gas o conversioni di stablecoin. Polymarket rappresenta un altro percorso attraverso cui le crypto entrano nella vita reale. Mantiene la visibilità blockchain, sfrutta il regolamento in stablecoin, le posizioni pubbliche e l’escrow tramite smart contract per creare un mercato di probabilità in tempo reale che prima non esisteva tra media tradizionali e piattaforme di scommesse. Il suo breakthrough consiste nell’aver indotto osservatori politici, trader, giornalisti e pubblico generale a considerare i prezzi on-chain come una fonte di informazione—se gli utenti esterni alla community acquistino effettivamente asset crypto è secondario.
In passato, quando si parlava di Crypto, si pensava a cypherpunk, mercati speculativi, mercati marginali e terreni di sperimentazione finanziaria. Con l’avanzamento degli RWA, le Crypto stanno diventando parte della vita reale e attingono anche nutrienti per la crescita dalla vita reale.
Performance di mercato dei token con buyback
Poiché il capitale incrementale sul mercato è sempre più attratto da asset «simili a quelli TradFi», come RWA, azioni tokenizzate e stablecoin, la capacità dei token puramente nativi delle crypto di trattenere capitale diventa il test fondamentale per ogni progetto crypto in questo ciclo. I token con buyback—progetti che utilizzano una parte dei ricavi del protocollo per riacquistare e bruciare o ridistribuire i propri token sul mercato secondario, tipicamente come HYPE di Hyperliquid e PUMP di Pump.fun—costituiscono un benchmark utilizzato dal mercato per verificare «se un protocollo genera flussi di cassa reali e se riesce a restituire valore al proprio token», rispecchiando la logica di «flusso di cassa verificabile e rendimento» enfatizzata dagli asset RWA.
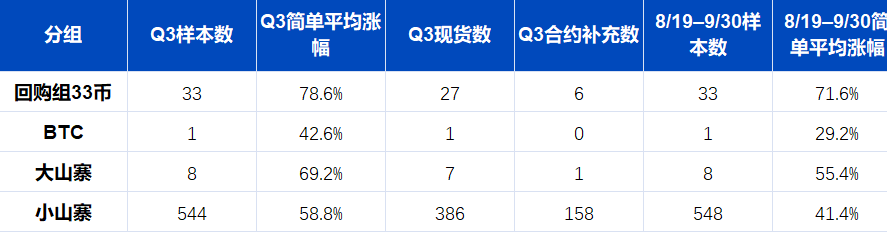
Performance dei prezzi dei token con buyback di Binance nel Q3 (raccolti da ArkStream)
ArkStream ha analizzato le performance dei progetti su Binance, utilizzando i dati spot come metrica principale e quelli futures come integrazione. Nel terzo trimestre, i 33 token del gruppo buyback sono aumentati in media del 78,6%, il Bitcoin del 42,6%, gli 8 altcoin a grande capitalizzazione del 69,2% in media e i 544 altcoin a bassa capitalizzazione del 58,8% in media. Dal 19 agosto, quando il Bitcoin ha effettivamente ripreso forza, fino alla fine del trimestre, il gruppo buyback è salito in media del 71,6%, il Bitcoin del 29,2%, gli altcoin a grande capitalizzazione del 55,4% e quelli a bassa capitalizzazione del 41,4%. Sia considerando l’intero trimestre sia il periodo successivo al 19 agosto, i token del gruppo buyback hanno sovraperformato gli altri altcoin. Un altro fenomeno emerso da questi dati: gli altcoin a grande capitalizzazione hanno mostrato maggiore elasticità rispetto al Bitcoin, mentre gli altcoin a bassa capitalizzazione nel complesso hanno underperformato quelli a grande capitalizzazione. Sebbene il guadagno medio degli altcoin a bassa capitalizzazione fosse superiore a quello del Bitcoin, ciò riflette un rimbalzo da un calo precedente più marcato; il tasso di cambio degli altcoin a bassa capitalizzazione rispetto al Bitcoin rimane ai minimi pluriennali. Ciò conferma la nostra visione: senza buyback a sostegno della cattura di valore, la stragrande maggioranza degli altcoin non riesce ad attirare l’attenzione del mercato come i meme e tenderà progressivamente a svanire.
Per i progetti crypto, questo è esattamente il vero test posto da questo rialzo dei beni reali tokenizzati (RWA). Asset come gli RWA e le azioni tokenizzate continuano ad attrarre capitale aggiuntivo grazie a flussi di cassa sottostanti chiari e ad alta accettazione regolamentare. Se i progetti nativi crypto non dimostreranno di possedere meccanismi sostenibili e verificabili di entrate di protocollo e di cattura di valore — tramite buyback, dividendi o altre forme — rischiano di essere marginalizzati nel prossimo ciclo di riallocazione dei capitali. Un numero limitato di protocolli leader, dotati effettivamente di capacità generatrice di flussi di cassa e disposti a trasferire valore agli holder di token tramite meccanismi come i buyback (ad es. Hyperliquid), dovrebbe distinguersi nella ricostruzione di un sistema di valutazione «simile agli RWA», fungendo da ponte tra narrazioni native crypto e logica valutativa tradizionale. ArkStream ritiene che nei prossimi trimestri «la sostenibilità delle entrate di protocollo e dei buyback» sostituirà il semplice TVL o il volume di scambi come indicatore più importante per misurare la qualità fondamentale dei progetti crypto.
La domanda speculativa non scomparirà, e i progetti basati su meme e narrazioni avranno comunque spazio di mercato. Tuttavia, per la stragrande maggioranza dei progetti, l’età dell’oro dell’emissione di token per raccogliere fondi è finita: ciò che li attende ora è una competizione globale. Mentre questo articolo veniva redatto, Blast e Abstract hanno annunciato la loro chiusura; nello stesso periodo, le CEX hanno continuato a delistare asset crypto, con Binance che ha eliminato complessivamente 15 asset spot e 13 asset futures nel Q3. Questo processo di selezione non terminerà rapidamente: è un dolore inevitabile nel cammino della crypto verso l’integrazione con gli RWA. Una volta avviato tale percorso, la crypto rinascera.
Sintesi
A livello macro, il conflitto USA-Iran si è intensificato ripetutamente, con il Brent che è salito da 73,74 $ a oltre 108 $, i prezzi della benzina aumentati del 27,4% su base annua e le aspettative d’inflazione dei consumatori a un anno salite al 4,6%. La Fed ha completato il primo rialzo dei tassi dal 2023, con il mercato che prevede circa il 94% di probabilità di un ulteriore rialzo entro fine anno; il rendimento del Treasury decennale ha raggiunto il 5,25% il 28 settembre, il massimo dal giugno 2007. Il Bitcoin ha seguito l’andamento del Nasdaq, distaccandosi dall’oro.
A livello crypto, il mercato ha registrato un netto recupero dopo il 19 agosto: il Bitcoin ha guadagnato il 42% nel Q3, ma l’indice altcoin season e il dominio del Bitcoin indicano che i capitali restano concentrati sul Bitcoin; i contratti perpetui crypto hanno toccato il minimo a luglio e sono risaliti a settembre, sebbene il volume del Q3 sia rimasto inferiore a quello del Q1. Robinhood Chain e Arc hanno visto una rapida crescita negli scambi dopo il lancio, ma il trading resta dominato dai meme, mentre i token azionari e la compensazione istituzionale sono ancora in fase iniziale.
A livello industriale, questo rialzo degli RWA si manifesta principalmente nella crescita degli scambi di contratti perpetui su RWA (es. azioni su Binance e Hyperliquid), costituendo la principale crescita degli scambi per il settore crypto nel 2026; la scala on-chain degli RWA è cresciuta dell’85,2% rispetto all’anno precedente (Binance Research). Il rialzo dei meme è definitivamente concluso: il nuovo capitale entra principalmente nel Bitcoin tramite ETF; tra i progetti nativi crypto, i token con entrate di protocollo e buyback sostenuti hanno chiaramente sovraperformato gli altri altcoin.
Il nostro scenario base è: finché lo Stretto di Hormuz non riprenderà la navigazione e i prezzi del petrolio e i rendimenti dei Treasury non scenderanno in modo significativo, il Bitcoin continuerà molto probabilmente a oscillare in linea con l’appetito al rischio azionario USA; la divergenza tra i progetti crypto potrebbe ampliarsi ulteriormente e la sostenibilità delle entrate di protocollo e dei buyback diventerà un criterio di selezione sempre più importante.
Link originale