Dopo le vacanze della Golden Week, i Treasury USA sono ancora «in terapia intensiva»: come li vede ora Wall Street?
 Tapbit Wire
Al rientro degli investitori cinesi dopo le vacanze nazionali della Golden Week, troveranno sicuramente un quadro quasi identico a quello pre-vacanza: i titoli dei mercati sviluppati, guidati dai Treasury USA, subiscono ancora forti pressioni vendita...
I dati di mercato mostrano che mercoledì, con l’intensificarsi della nuova ondata di vendite globali di obbligazioni, il rendimento del Treasury USA a 10 anni ha raggiunto il 5,36%, mentre quello a 30 anni è salito al 5,73% — entrambi i massimi dal 2002. Contestualmente, i rendimenti dei titoli di Stato di Francia e Italia sono balzati in modo significativo. Il rendimento del titolo britannico a 30 anni ha toccato il livello più alto dal 1998.
Quando i prezzi delle obbligazioni scendono, i loro rendimenti salgono. Sebbene giovedì, dopo che il Dipartimento del Tesoro USA ha messo all’asta 39 miliardi di dollari di Treasury a 10 anni con forte domanda, i rendimenti dei Treasury USA a lunga scadenza siano leggermente calati nella sessione pomeridiana di New York, il rendimento assegnato all’asta è stato comunque elevato (5,3%), il più alto per un’asta decennale dal novembre 2000.
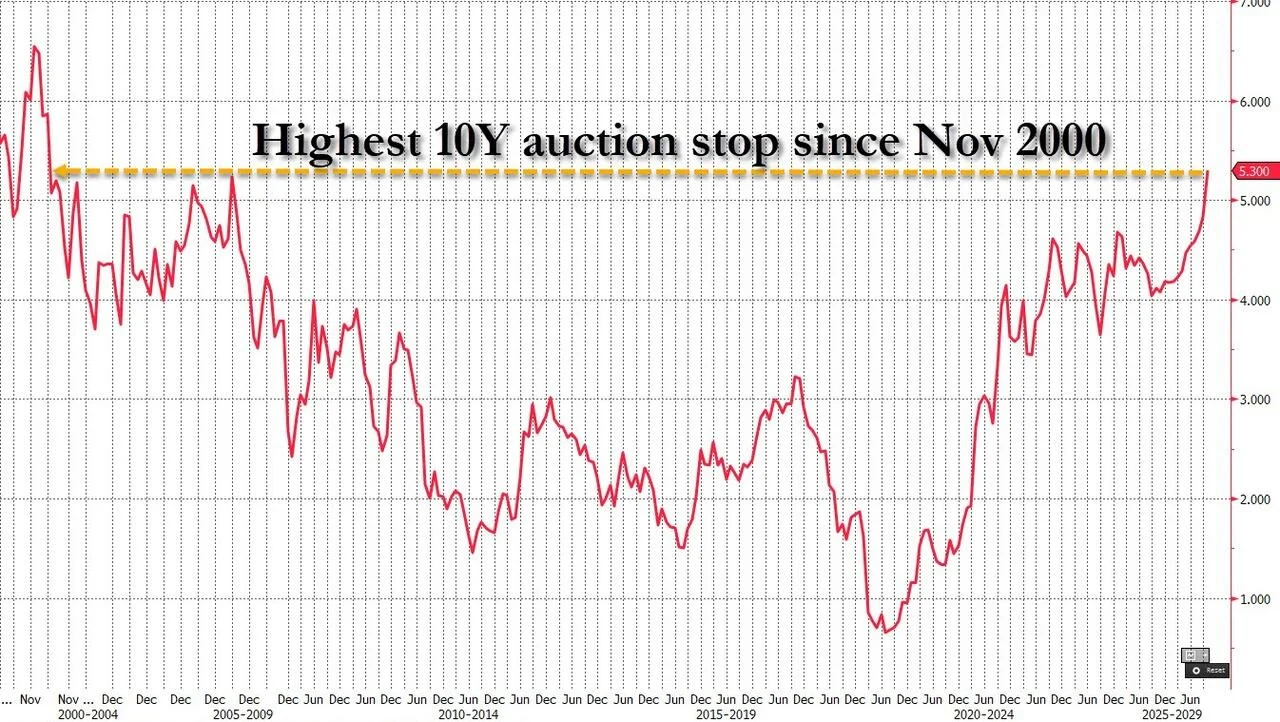
Giovedì il Dipartimento del Tesoro USA metterà all’asta anche 22 miliardi di dollari di Treasury a 30 anni, il cui rendimento potrebbe essere il più alto dal 2000. Successivamente, il Tesoro USA avvierà riacquisti di titoli a lunga scadenza — potenzialmente fino a ulteriori 6 miliardi di dollari di obbligazioni con scadenza tra 20 e 30 anni.
Si può dire che durante le vacanze nazionali, mentre gli investitori cinesi erano assenti, la pressione sui mercati obbligazionari globali non è diminuita molto; anzi, si sono manifestati nuovi epicentri della crisi.
Sulle aspettative sulla politica della Fed, da quando si è tenuta la riunione FOMC di settembre, le previsioni di un ulteriore rialzo dei tassi a ottobre hanno oscillato più volte. I dati LSEG indicano attualmente una probabilità del 22% di un rialzo a ottobre, in netto calo rispetto al 70% di inizio settimana scorsa, sebbene il mercato preveda comunque diversi rialzi nei prossimi mesi.
Dopo che l’Iran ha intensificato gli attacchi contro le petroliere nel braccio di mare dello Stretto di Hormuz negli ultimi giorni, spingendo al rialzo i prezzi del petrolio, la geopolitica resta un fattore chiave per i mercati obbligazionari globali. Durante l’intera Golden Week, il greggio Brent è rimasto stabilmente vicino ai 100 dollari al barile.
Simon Ballard, economista capo della First Abu Dhabi Bank, ha dichiarato: «Chiaramente, l’ombra del contesto geopolitico, insieme alle persistenti pressioni inflazionistiche ad esso associate e al rialzo dei rendimenti dei titoli di Stato, continua a pesare sul sentimento di mercato e sull’appetito generale per il rischio».
Nel frattempo, i negoziati sul bilancio francese e le proteste nazionali conseguenti hanno messo in tensione i mercati europei, trasformando i titoli di Stato francesi nel «nuovo epicentro» della crisi globale sui titoli a lunga scadenza.
I dati Tradeweb mostrano che il rendimento del titolo di Stato francese a 10 anni è salito di quasi 14 punti base mercoledì, raggiungendo il 4,889%. Per confronto, il rendimento del titolo tedesco a 10 anni è aumentato di soli 3,3 punti base, arrivando al 3,507%; lo spread tra i due rendimenti è tornato a 139 punti base, avvicinandosi nuovamente al picco di quasi 159 punti base registrato venerdì scorso.
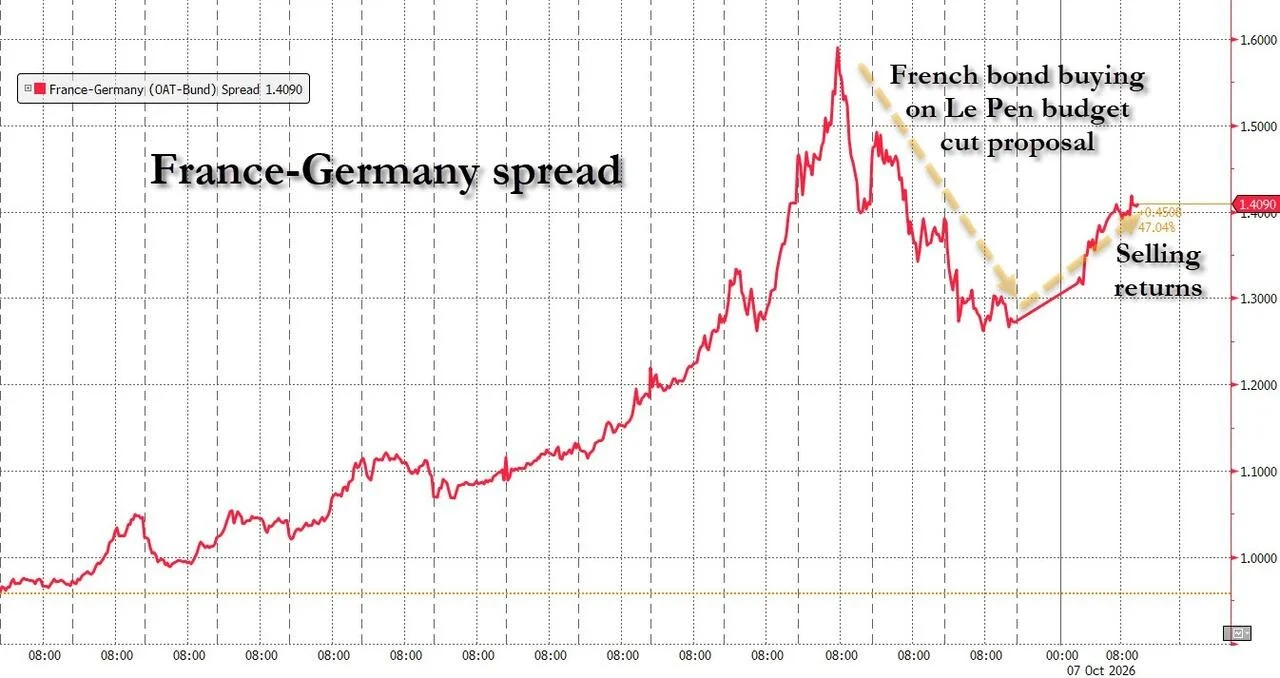
«La Francia sta rapidamente diventando il fulcro della vendita di obbligazioni europee», ha affermato Mitch Reznick, responsabile del credito transfrontaliero di Federated Hermes Limited in un rapporto. «La velocità di questo movimento è cruciale: gli investitori stanno vendendo titoli francesi e passando a quelli tedeschi, di qualità superiore, ampliando ulteriormente lo spread tra i rendimenti».
Come vede Wall Street l’andamento del mercato obbligazionario?
Attualmente esiste ancora una netta divisione tra gli strategist di Wall Street sul fatto che i rendimenti dei Treasury USA scenderanno drasticamente entro la fine dell’anno o toccheranno nuovi massimi.
I rialzisti del mercato obbligazionario, guidati da William Marshall di Goldman Sachs Group, restano fermamente convinti di un ribasso dei rendimenti. Scommettono che il mercato abbia sovrareagito alle preoccupazioni per l’inflazione persistente e per il debito pubblico record, creando le condizioni per un possibile recupero dei Treasury USA entro la fine dell’anno. Tuttavia, gli abbassisti, come Anshul Pradhan, responsabile della ricerca sui tassi USA di Barclays Capital, restano fermamente contrari, sostenendo che i rendimenti continueranno a salire e rimarranno elevati per un lungo periodo.
Allo stesso tempo, ciò non significa che nessuna delle due parti ritenga che il percorso futuro sarà facile da prevedere.
Attualmente, una serie di incertezze offusca le prospettive del mercato obbligazionario: lo shock sui prezzi dell'energia derivante dalla guerra in Iran, la politica della Fed che torna ad aumentare i tassi e l’esplosione dell’IA, che continua a immettere forte slancio nell’economia… Tutte queste incertezze hanno reso molto più difficile valutare la direzione del mercato obbligazionario.
La fazione rialzista
Barclays Capital ha alzato la propria previsione per il rendimento dei Treasury USA a 10 anni nel terzo trimestre 2027, portandolo dal 5% al 5,25%, ritenendo che nel breve termine vi siano poche ragioni per spingere i rendimenti al ribasso.
«Finché l’economia statunitense rimarrà resiliente, non vediamo al momento alcun catalizzatore specifico in grado di far scendere i rendimenti sotto il 5%», ha scritto Anshul Pradhan, responsabile della ricerca sui tassi USA di Barclays Capital, in un recente rapporto. Se l’economia statunitense resterà resiliente, il rendimento dei Treasury a 30 anni potrebbe toccare il 6%.
«Il mercato prezza ancora un tasso neutrale di lungo periodo di circa il 3,5% e riteniamo che vi sia spazio perché la produttività migliori oltre le aspettative nel tempo. In tal caso, il mercato potrebbe rivalutare verso l’alto questo tasso di lungo periodo. A nostro avviso, ciò spingerebbe il rendimento a 30 anni verso il 6%, o quantomeno ne farebbe il rendimento equo per i Treasury a 30 anni.»
Analisti della banca danese Danske Bank ritengono anch’essi che i Treasury USA a lungo termine siano esposti al rischio di ulteriore pressione.
«La pressione è concentrata alla parte lunga della curva dei rendimenti dei Treasury USA, determinata non solo dall’ampia offerta di titoli ma anche dall’emissione di obbligazioni da parte dei fornitori di servizi cloud su larga scala», ha scritto Jens Peter Sorensen, analista capo di Danske Bank, in un rapporto. «Poiché gli investitori richiedono un premio per la scadenza più elevato alla scadenza lunga, vediamo un rischio che i rendimenti dei Treasury USA a 10 e 30 anni possano raggiungere il 6%.»
Inoltre, Bank of America prevede attualmente che il rendimento dei Treasury USA a 10 anni sarà al 5% entro la fine dell’anno, in linea con la visione dei propri economisti sul percorso dei tassi — ovvero che la Fed alzerà i tassi nei prossimi due incontri, a ottobre e dicembre, riportando l’economia a uno stato di «equilibrio». Tuttavia, il team guidato da Mark Cabana, co-responsabile della strategia globale sui tassi di Bank of America, ha già avanzato una serie di raccomandazioni operative basate sull’ipotesi che i rendimenti possano continuare a salire.
Ha affermato: «Riteniamo che sia ancora troppo presto per operare contro il trend. Benché la nostra previsione sui rendimenti sia più bassa e benché continuiamo a basarci su uno scenario di base per l’economia statunitense, dal punto di vista del bilanciamento dei rischi riteniamo che attualmente la probabilità di un ulteriore aumento dei tassi sia maggiore rispetto a quella di una discesa.»
La fazione ribassista
Naturalmente, alcuni operatori di mercato ritengono ora che i rendimenti a lungo termine che si avvicinano gradualmente al 6% possano già essere sufficientemente attraenti da innescare un rimbalzo del mercato obbligazionario entro la fine dell’anno. L’ottima asta dei Treasury a 10 anni di mercoledì ha evidenziato che alcuni investitori stanno acquistando massicciamente titoli a lunga scadenza.
Goldman Sachs prevede che il rendimento dei Treasury USA a 10 anni scenderà al 4,75% entro la fine dell’anno, recuperando quasi 60 punti base rispetto al massimo registrato mercoledì.
William Marshall, responsabile della strategia sui tassi USA di Goldman Sachs, ha dichiarato: «Riteniamo che la nostra attuale visione positiva di medio termine resti giustificata. Le pressioni inflazionistiche sottostanti sono già ampiamente contenute. Inoltre, i fattori che attualmente tengono alta l’inflazione sono o questioni come i dazi, ormai per lo più superate, oppure eventi come il «conflitto in corso» in Iran. Nel nostro scenario di base, questi fattori tenderanno a diminuire nel tempo, e il focus del mercato tornerà quindi ai fondamentali strutturali più profondi.»
JPMorgan prevede invece che il rendimento dei Treasury USA a 10 anni scenda al 5,05% entro la fine dell’anno, segnando il «primo ritorno al valore equo in sei mesi».
Inoltre, Morgan Stanley prevede che il rendimento dei Treasury USA a 10 anni scenderà al 4,8% entro la fine dell’anno.
Martin Tobias, stratega dei tassi di Morgan Stanley, ha osservato: «Il sentimento hawkish attualmente incorporato nel mercato è molto più pessimista delle aspettative ponderate per probabilità del team economico sulla traiettoria della Fed. Per confronto, il nostro scenario base ribassista (scenario avverso) per i Treasury a 10 anni è fissato al 5,25%, ma il mercato a pronti ha già completamente incorporato questa aspettativa pessimistica; viceversa, lo scenario base rialzista (scenario favorevole) di una recessione profonda causata da una crisi globale del greggio corrisponde a un rendimento in calo fino al 3,8%. Poiché i contratti a termine hanno già incorporato le aspettative ribassiste, riteniamo che lo skew dei rischi sui rendimenti dei Treasury favorisca una discesa.»