Recherche Tiger : Rapport d'investissement sur l'industrie des cryptomonnaies, T3 2026
 Tapbit Wire
Source des données : RootData
Points clés
Le nombre de transactions de fusions et acquisitions reste stable, mais les grosses acquisitions cèdent la place à des opérations plus petites, les acheteurs privilégiant désormais des capacités spécifiques telles que les licences, les paiements et le trading institutionnel.
L'influence des principaux capital-risqueurs établis sur les conditions des transactions a diminué, tandis que les investisseurs stratégiques se sont montrés plus actifs, notamment les fonds de capital-risque des bourses centralisées souhaitant étendre leurs propres plateformes et écosystèmes de blockchains publiques via des investissements.
Les tours de financement amorçage et autres tours précoces se sont réduits, le capital se concentrant sur les entreprises en séries A à C ayant déjà prouvé leur modèle économique grâce à des revenus et des licences.
Le financement en capitaux propres par capital-risque a diminué, tandis que les méthodes de financement basées sur la trésorerie se sont développées, notamment l'émission d'obligations, les lignes de crédit et les introductions en bourse via des SPAC.
Le capital se concentre sur des domaines liés à la finance traditionnelle et aux applications concrètes, tels que les paiements, les stablecoins, les titres tokenisés et les infrastructures liées à l'IA, plutôt que sur des écosystèmes blockchain isolés.
1. Rebond du marché, opportunités orientées vers le secteur institutionnel
Au T3 2026, le sentiment du marché crypto est passé de la peur à la cupidité.
Après deux trimestres consécutifs de baisse au premier semestre, le bitcoin a grimpé de 43 % au T3, son meilleur troisième trimestre depuis 2017. Les ETF américains sur bitcoin au comptant ont enregistré une entrée nette de 6,34 milliards de dollars. L'indice de peur et de cupidité crypto, en état de « peur extrême » tout au long du premier semestre, est entré dans la zone « cupidité » le 20 août et y est resté pendant la majeure partie du mois de septembre.
Toutefois, les montants des transactions déclarées indiquent que ce rebond ne s'est pas traduit par davantage d'investissements dans les entreprises crypto.
Les fonds revenus avec la hausse des cours ont été directement injectés dans les actifs crypto eux-mêmes, tandis que les investissements d'entreprises, qui immobilisent les fonds pendant plusieurs années, n'ont pas suivi les variations de sentiment à court terme. Les sections suivantes analysent les principaux changements intervenus au T3.
2. Cinq changements clés au T3
Fusions et acquisitions : passage des opérations d'expansion aux acquisitions de capacités
Marché du capital-risque : recul des investisseurs leaders, montée en puissance du capital stratégique
Étapes de financement : prudence aux premiers tours, concentration sur les entreprises éprouvées
Méthodes de financement : les introductions en bourse et le financement par dette surpassent le financement par capital-actions
Pistes : concentration des capitaux dans les infrastructures reliant la finance traditionnelle
2.1. Fusions et acquisitions : passage des opérations d’expansion aux acquisitions de capacités
Le nombre de transactions M&A au T3 est resté stable par rapport au premier semestre, mais leur échelle a fortement reculé.
Le nombre de transactions M&A s’élevait à 39 au T1, 36 au T2 et 37 au T3, tandis que l’échelle des transactions a diminué. Selon Architect Partners, cabinet indépendant spécialiste des transactions crypto, le nombre de transactions M&A crypto au T3 a chuté de 7 % en glissement mensuel, les montants tombant de 83 %.
Ce recul de l’échelle tient à un changement de cibles : au premier semestre, le marché était porté par des acquisitions complètes visant à créer de nouvelles activités (ex. acquisition de BVNK par Mastercard pour 1,8 milliard USD). Au T3, les acquisitions visaient plutôt à combler des lacunes dans les activités existantes des acquéreurs.
Circle a accepté d’acquérir la société singapourienne de paiements transfrontaliers Tazapay ; MoonPay, celle de North Capital, titulaire d’une licence américaine de valeurs mobilières ; et BitGo, l’activité de trading institutionnel de NYDIG.
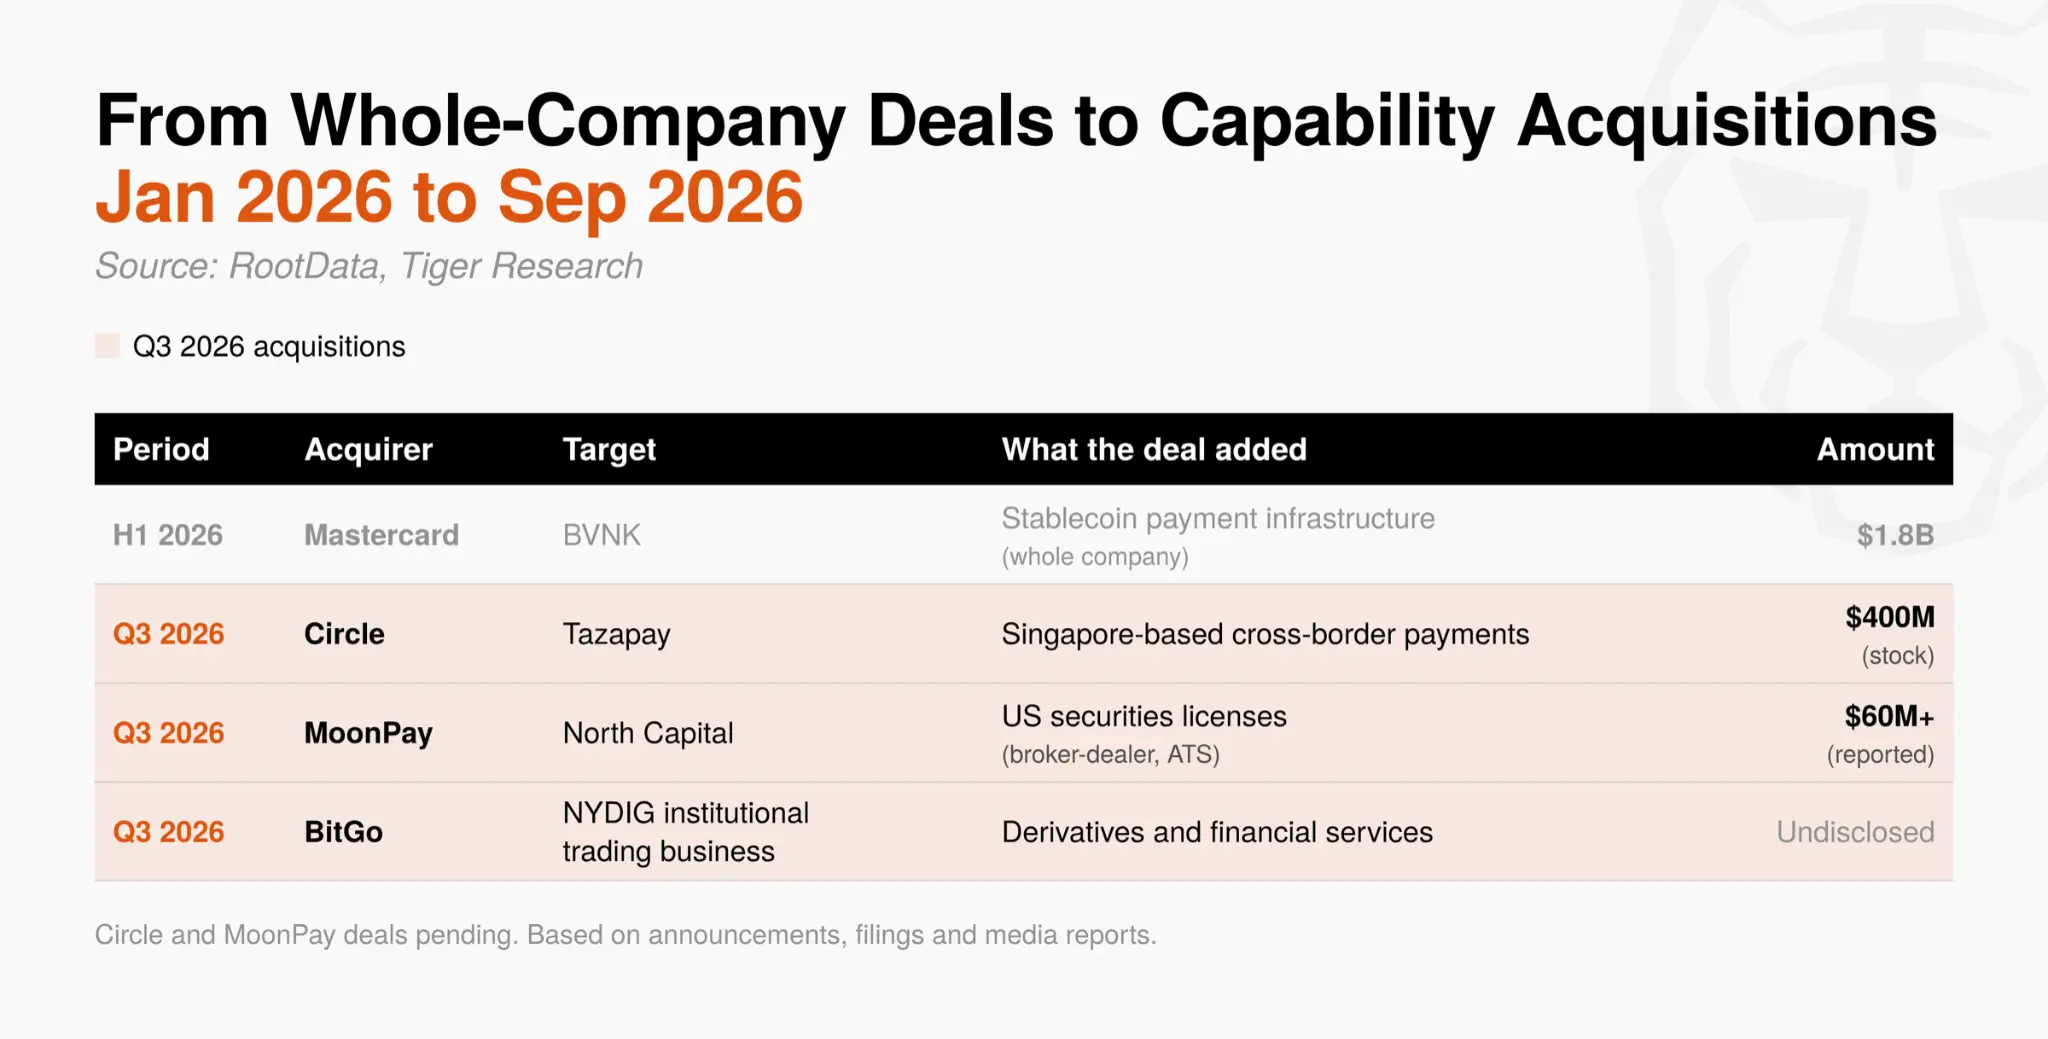
Obtenir une licence et démontrer une capacité en interne prend beaucoup de temps, alors qu’une acquisition permet de sécuriser immédiatement les deux. À une phase où les structures opérationnelles du secteur se dessinent encore, ces gains de temps constituent un avantage concurrentiel. La priorité des M&A évolue rapidement : d’une expansion vers de nouveaux métiers vers l’acquisition de capacités spécifiques.
2.2. Marché des fonds de capital-risque : déclin des investisseurs menants, essor du capital stratégique
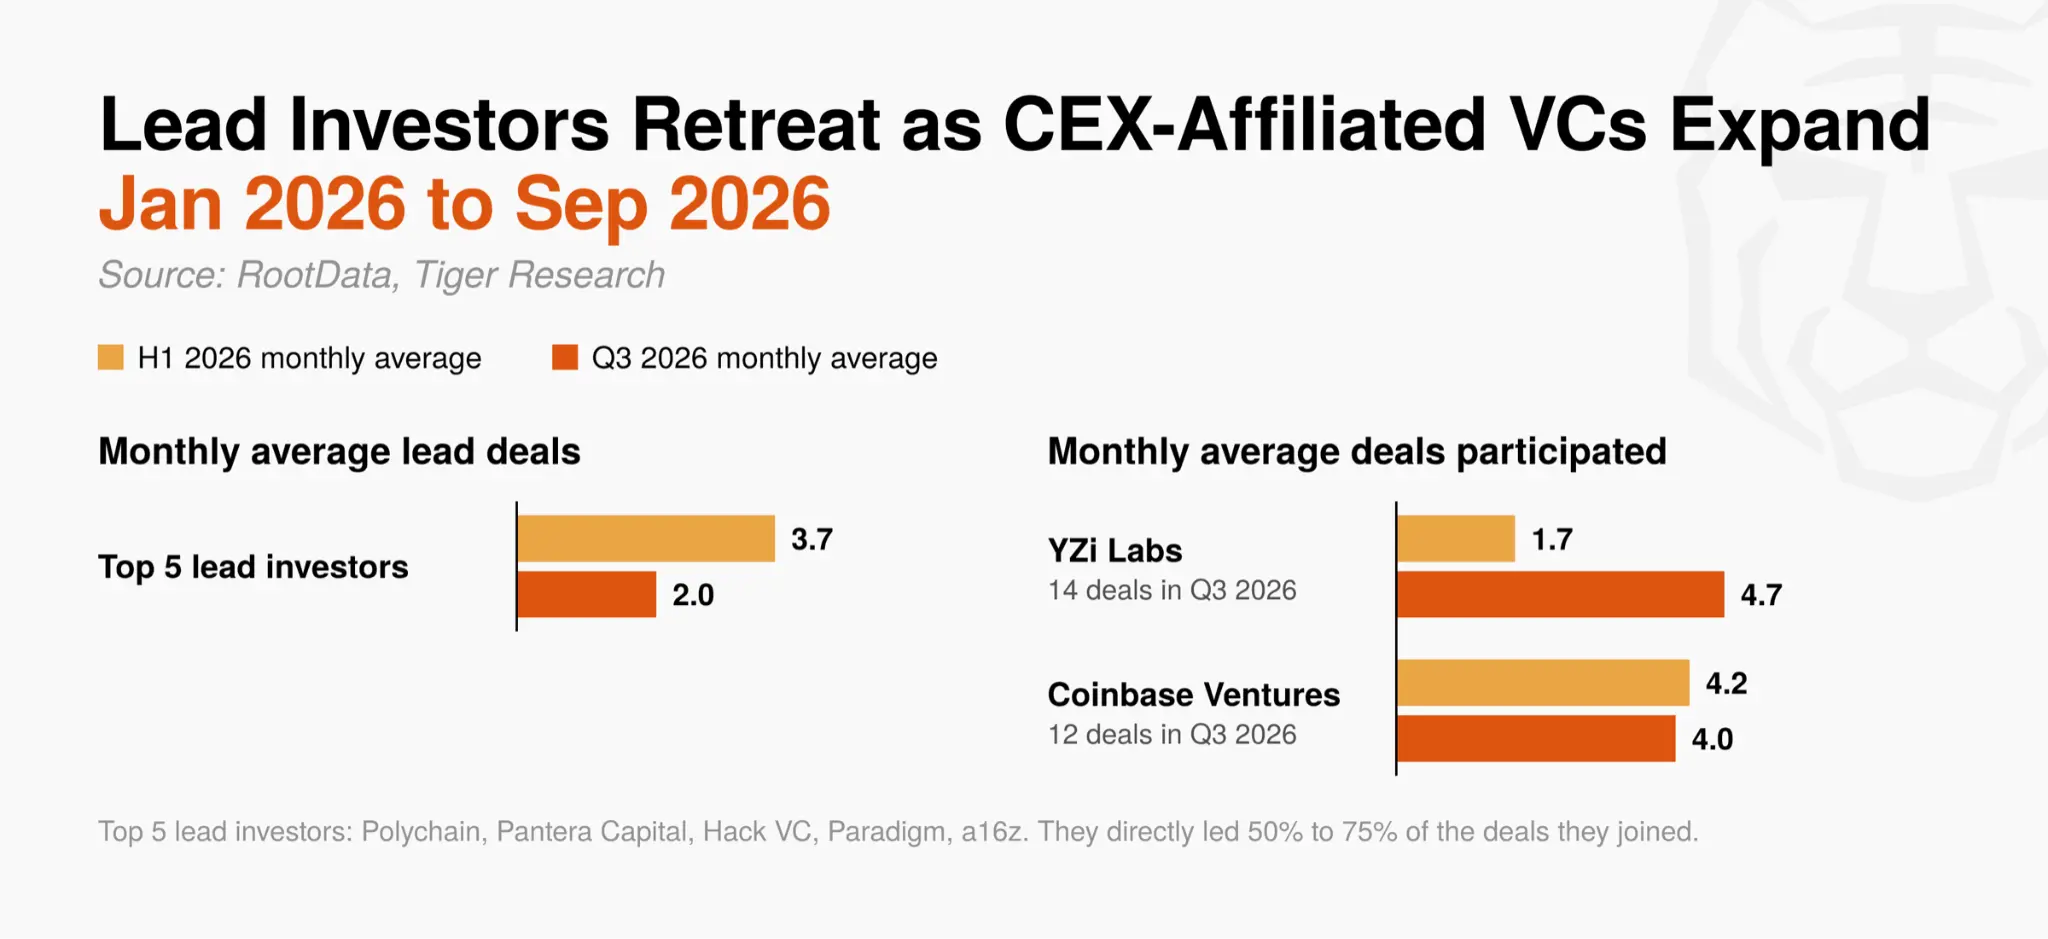
L’influence des principaux investisseurs menants a nettement reculé. Les cinq plus actifs depuis 2024 (Polychain, Pantera Capital, Hack VC, Paradigm et a16z) ont mené en moyenne 2,0 transactions/mois au T3, contre 3,7 au premier semestre.
Ces sociétés menaient auparavant 50 à 75 % des transactions auxquelles elles participaient et fixaient les repères de valorisation du marché, mais leur emprise sur les tours diminue.
En revanche, YZi Labs (anciennement Binance Labs) a participé à 14 transactions, près de trois fois la moyenne mensuelle du premier semestre, suivie de près par Coinbase Ventures avec 12 transactions.
Cette participation accrue des fonds de capital-risque des bourses centralisées s’explique par leurs cibles d’investissement structurellement différentes. Les VC financiers recherchent des gains en capital via l’actionnariat ou l’appréciation des actifs, tandis que les VC des bourses centralisées peuvent générer davantage de volumes de trading et de nouveaux utilisateurs lorsque leurs sociétés participantes sont listées sur leurs propres plateformes ou blockchains publiques (ex. BNB Chain ou Base).
Ainsi, même face à des incertitudes sur les prix et valorisations, ces institutions disposent de motifs clairs pour poursuivre leurs investissements. Résultat : les tours du T3 reflètent davantage l’influence d’investisseurs stratégiques cherchant à étendre leurs propres plateformes que celle d’investisseurs financiers fixant les prix.
Le marché des fonds de capital-risque au T3 évolue : il passe d’un objectif de rendements élevés via des investissements financiers à celui de synergies commerciales et écosystémiques via des investissements stratégiques.
2.3. Étapes de financement : prudence aux premiers tours, concentration sur les entreprises éprouvées
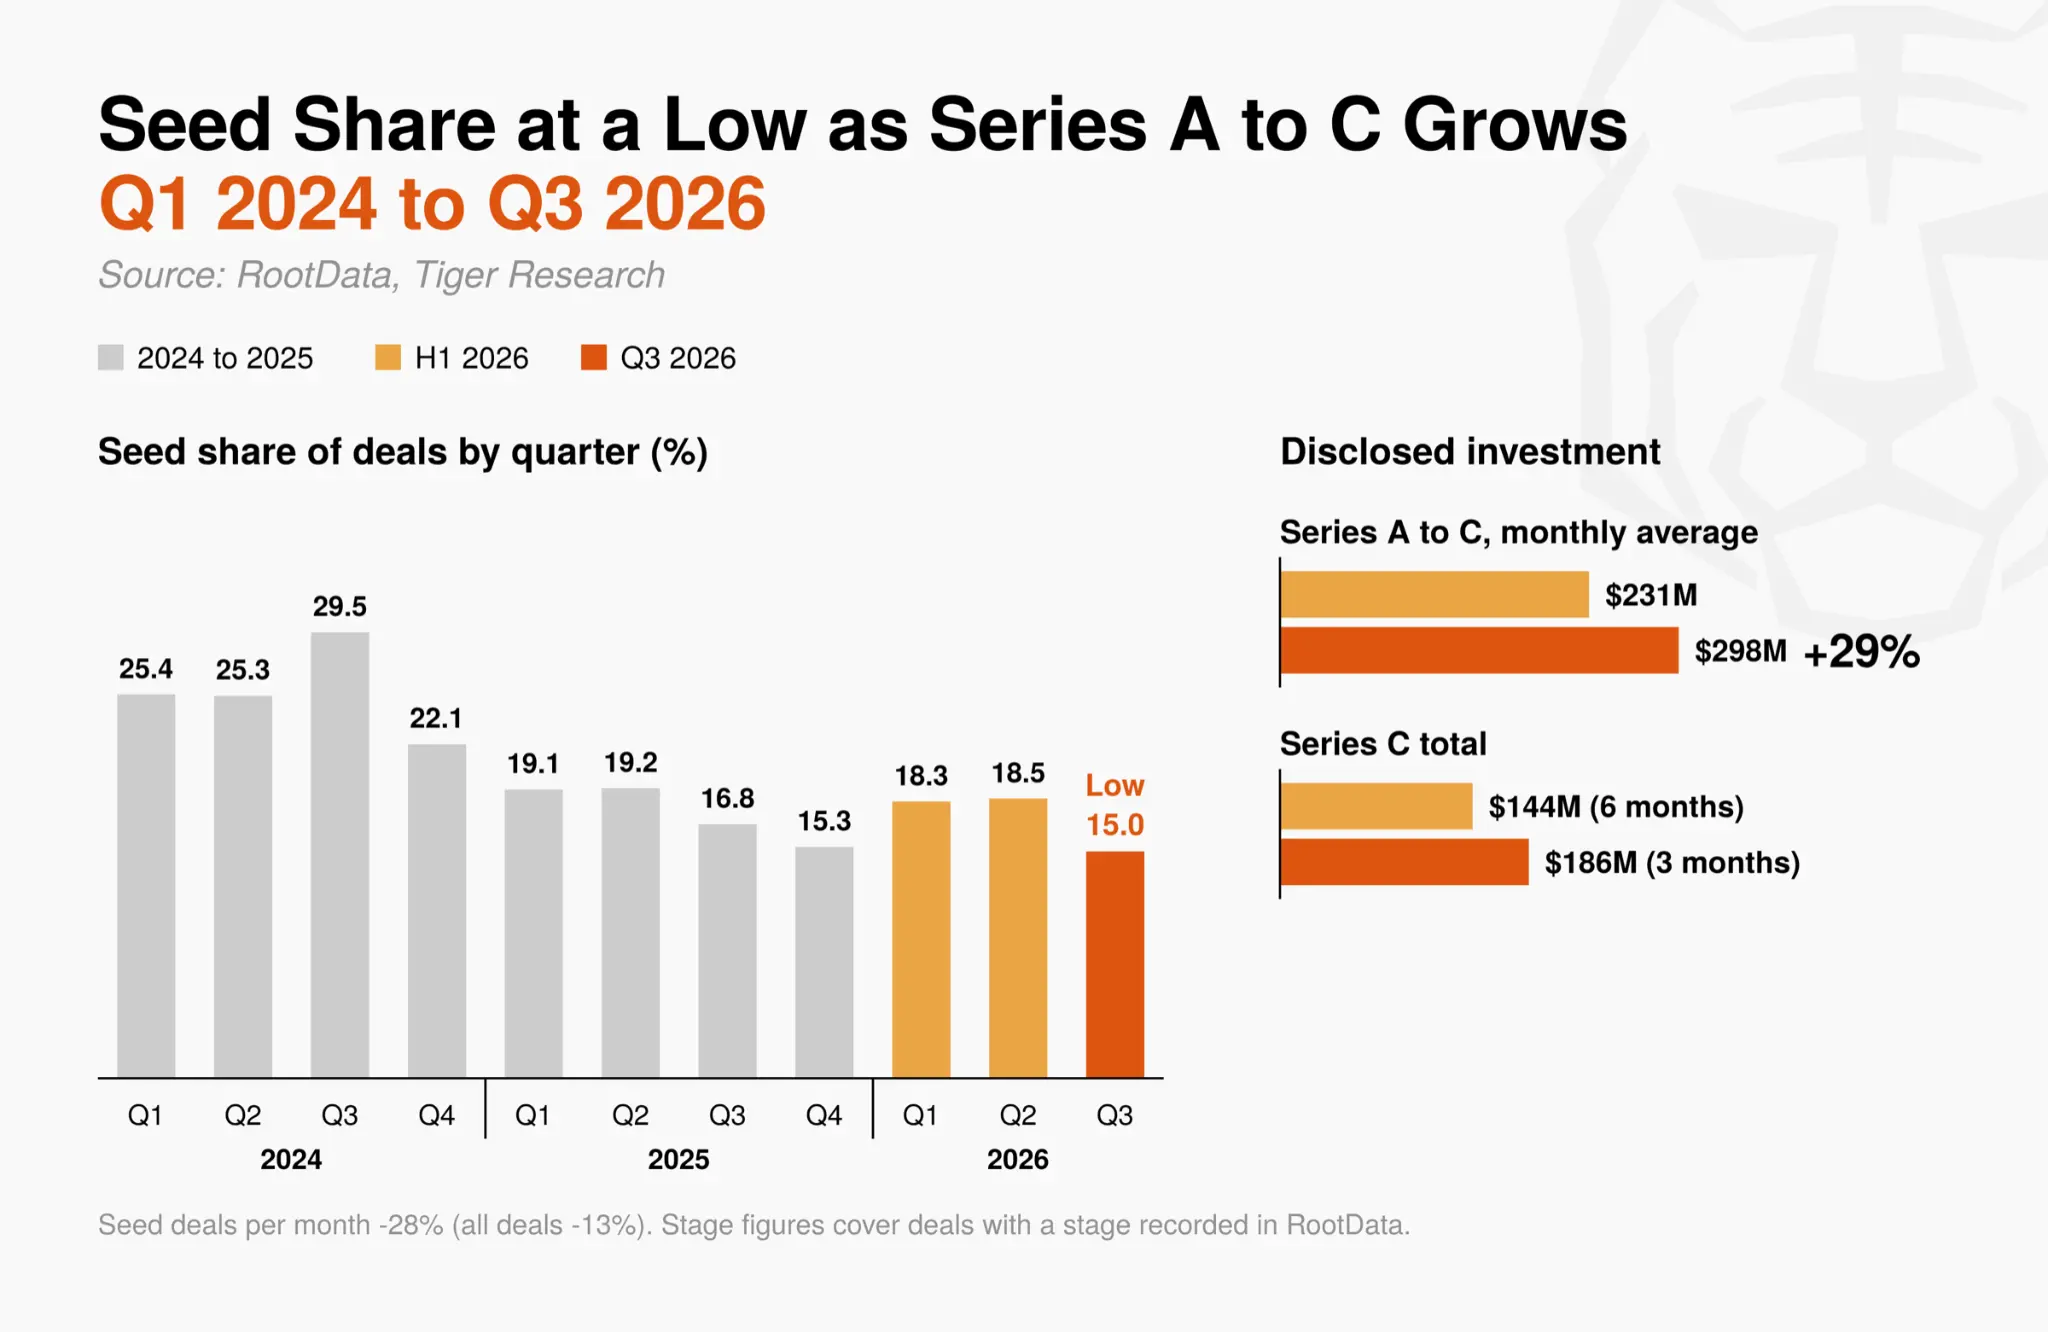
Les investisseurs hésitent à prendre des risques non éprouvés. Les tours de financement amorçage ont représenté 15,0 % de toutes les transactions, leur part trimestrielle la plus faible depuis 2024. Le nombre moyen mensuel de tours amorçage a chuté de 28 %, soit plus du double du recul global des transactions (13 %).
Les investissements divulgués des séries A à C ont augmenté de 29 % en glissement mensuel ; seuls les financements de série C au T3 ont dépassé le total du premier semestre.
Les investissements précoces répartissent les fonds entre nombreux petits projets, comptant sur quelques réussites pour générer de hauts rendements. Pour que ce modèle fonctionne, les investisseurs ultérieurs doivent continuer d’acquérir des actions ou des jetons à des valorisations croissantes.
Alors que les investissements corporatifs se sont globalement assagis au T3, les attentes du marché concernant ces financements complémentaires semblent s’être affaiblies. Les investisseurs recentrent leur attention sur les tours d’expansion de sociétés ayant déjà prouvé leur modèle via des revenus et des licences.
Jeeves et EDX Markets ont tous deux bouclé un tour de série C au T3 : ce sont des entreprises d’infrastructures de paiement et de trading, illustrant cette même tendance. Les critères d’investissement évoluent, passant des calendriers d’émission de jetons aux preuves concrètes d’activité.
2.4. Méthodes de financement : les introductions en bourse et le financement par dette dépassent le financement par capitaux propres
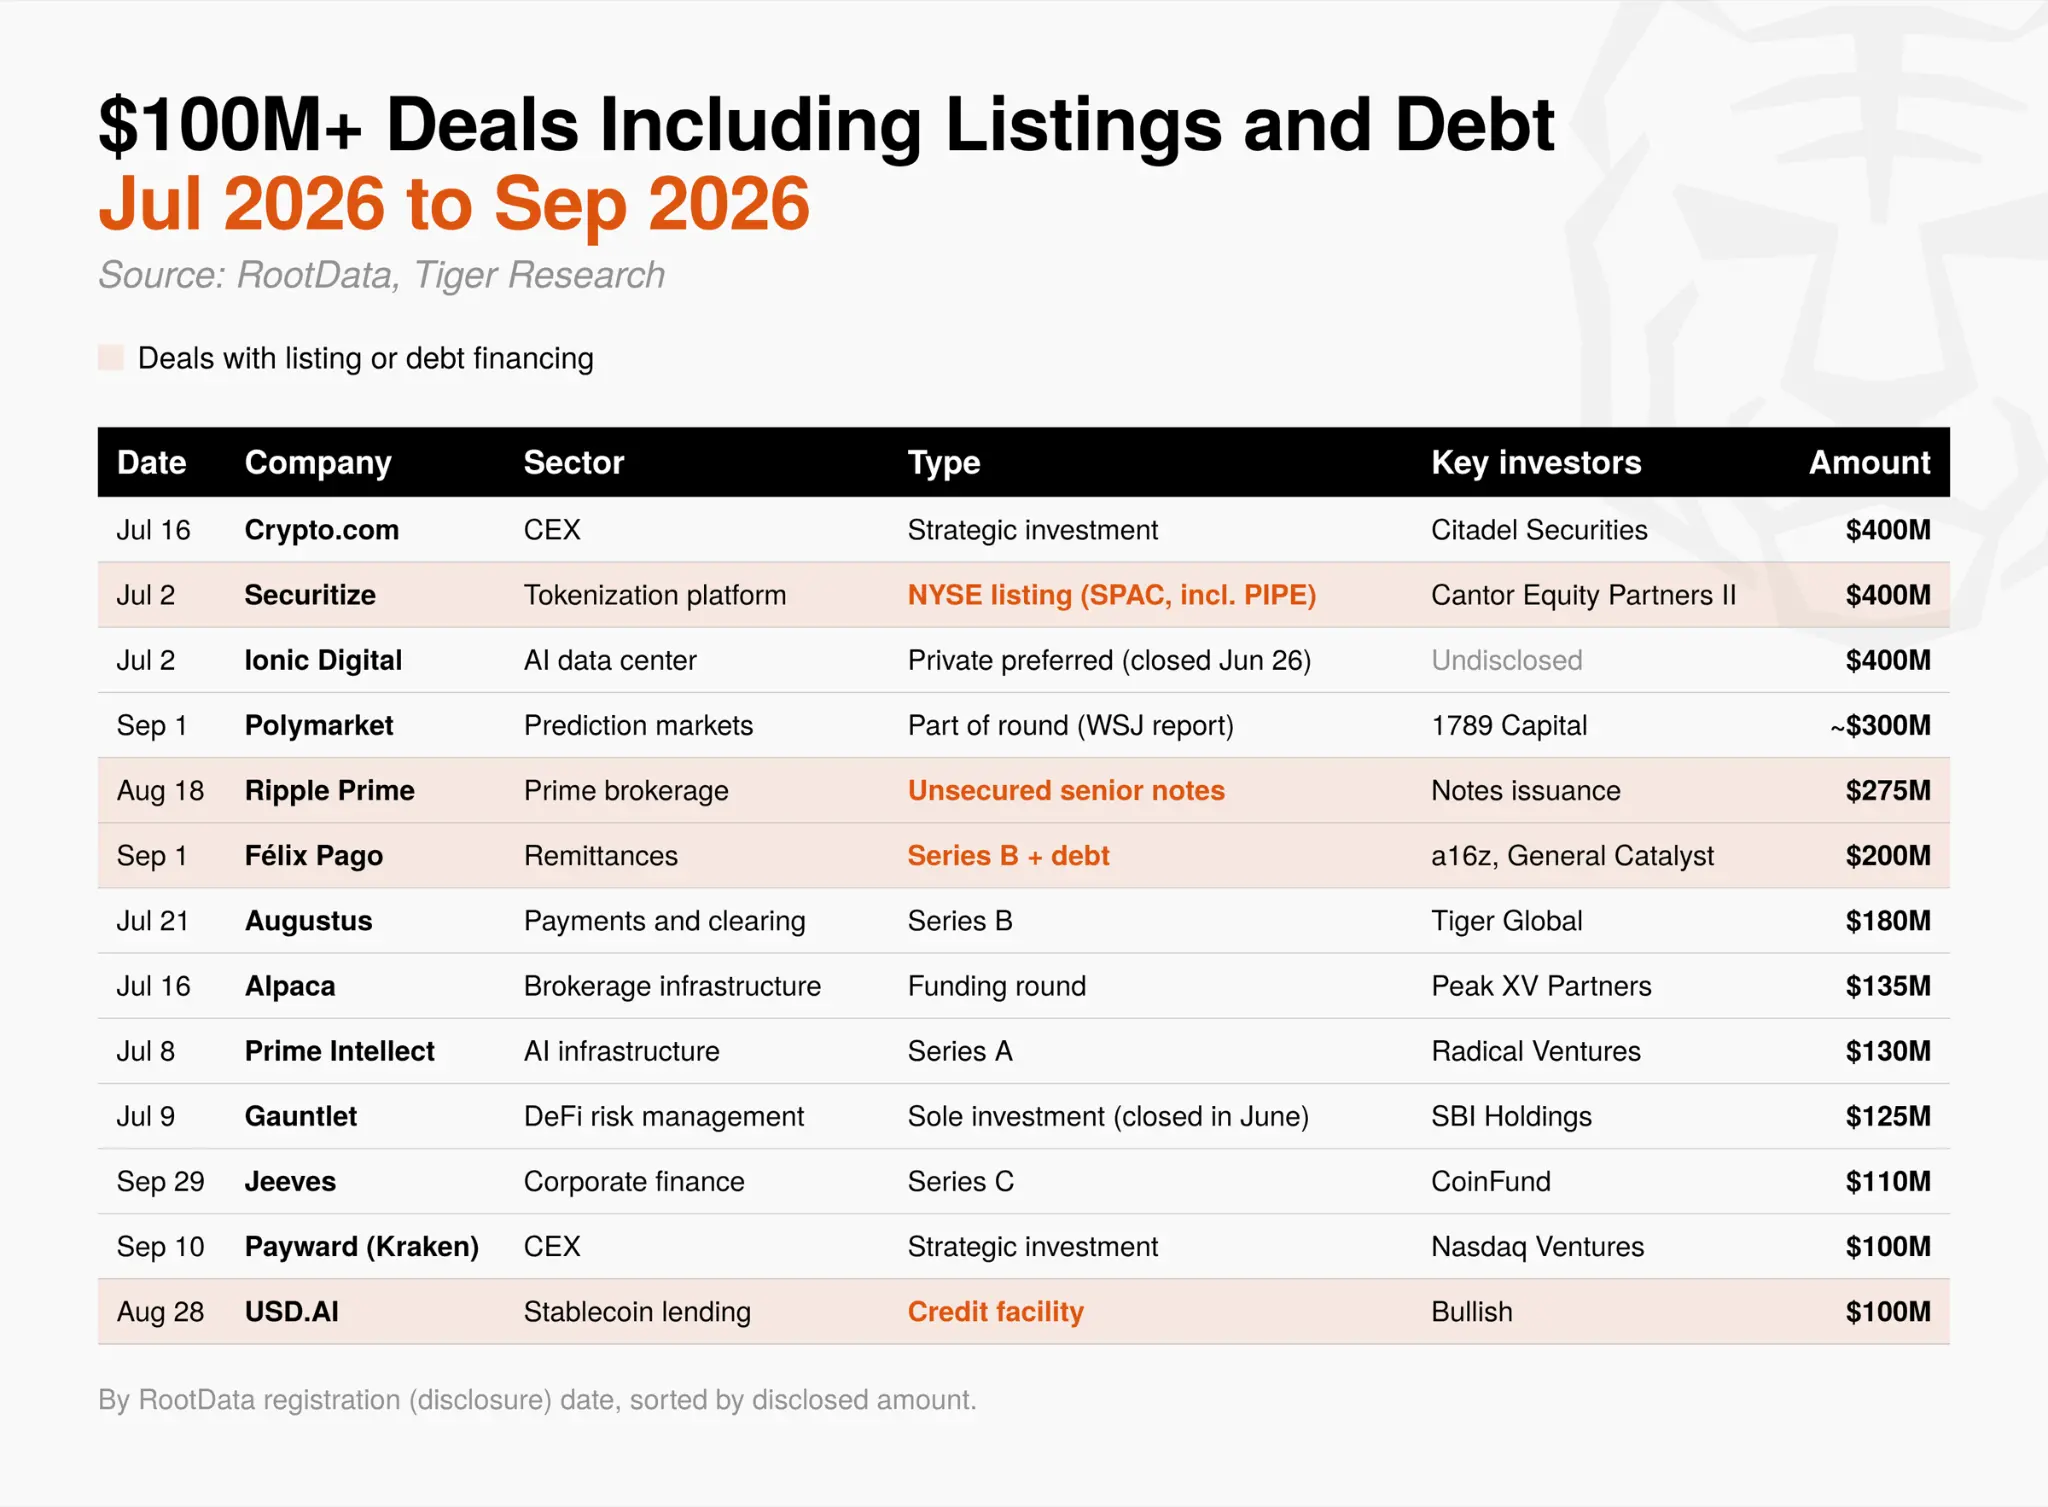
Au T3, de larges montants de capital proviennent aussi de sources extérieures au financement par capitaux propres en capital-risque. Parmi les 13 transactions valorisées à plus de 100 millions de dollars, quatre impliquaient des introductions en bourse ou du financement par dette.
Securitize est entré en cotation au NYSE via une fusion avec une SPAC, tandis que Ripple Prime a émis 275 millions de dollars de billets senior non garantis. En glissement mensuel, le financement par capitaux propres (capital-risque et stratégique) a reculé de 24 %, tandis que le financement par dette est passé de 70 à 190 millions de dollars, et la levée de fonds publique, de 80 à 150 millions de dollars.
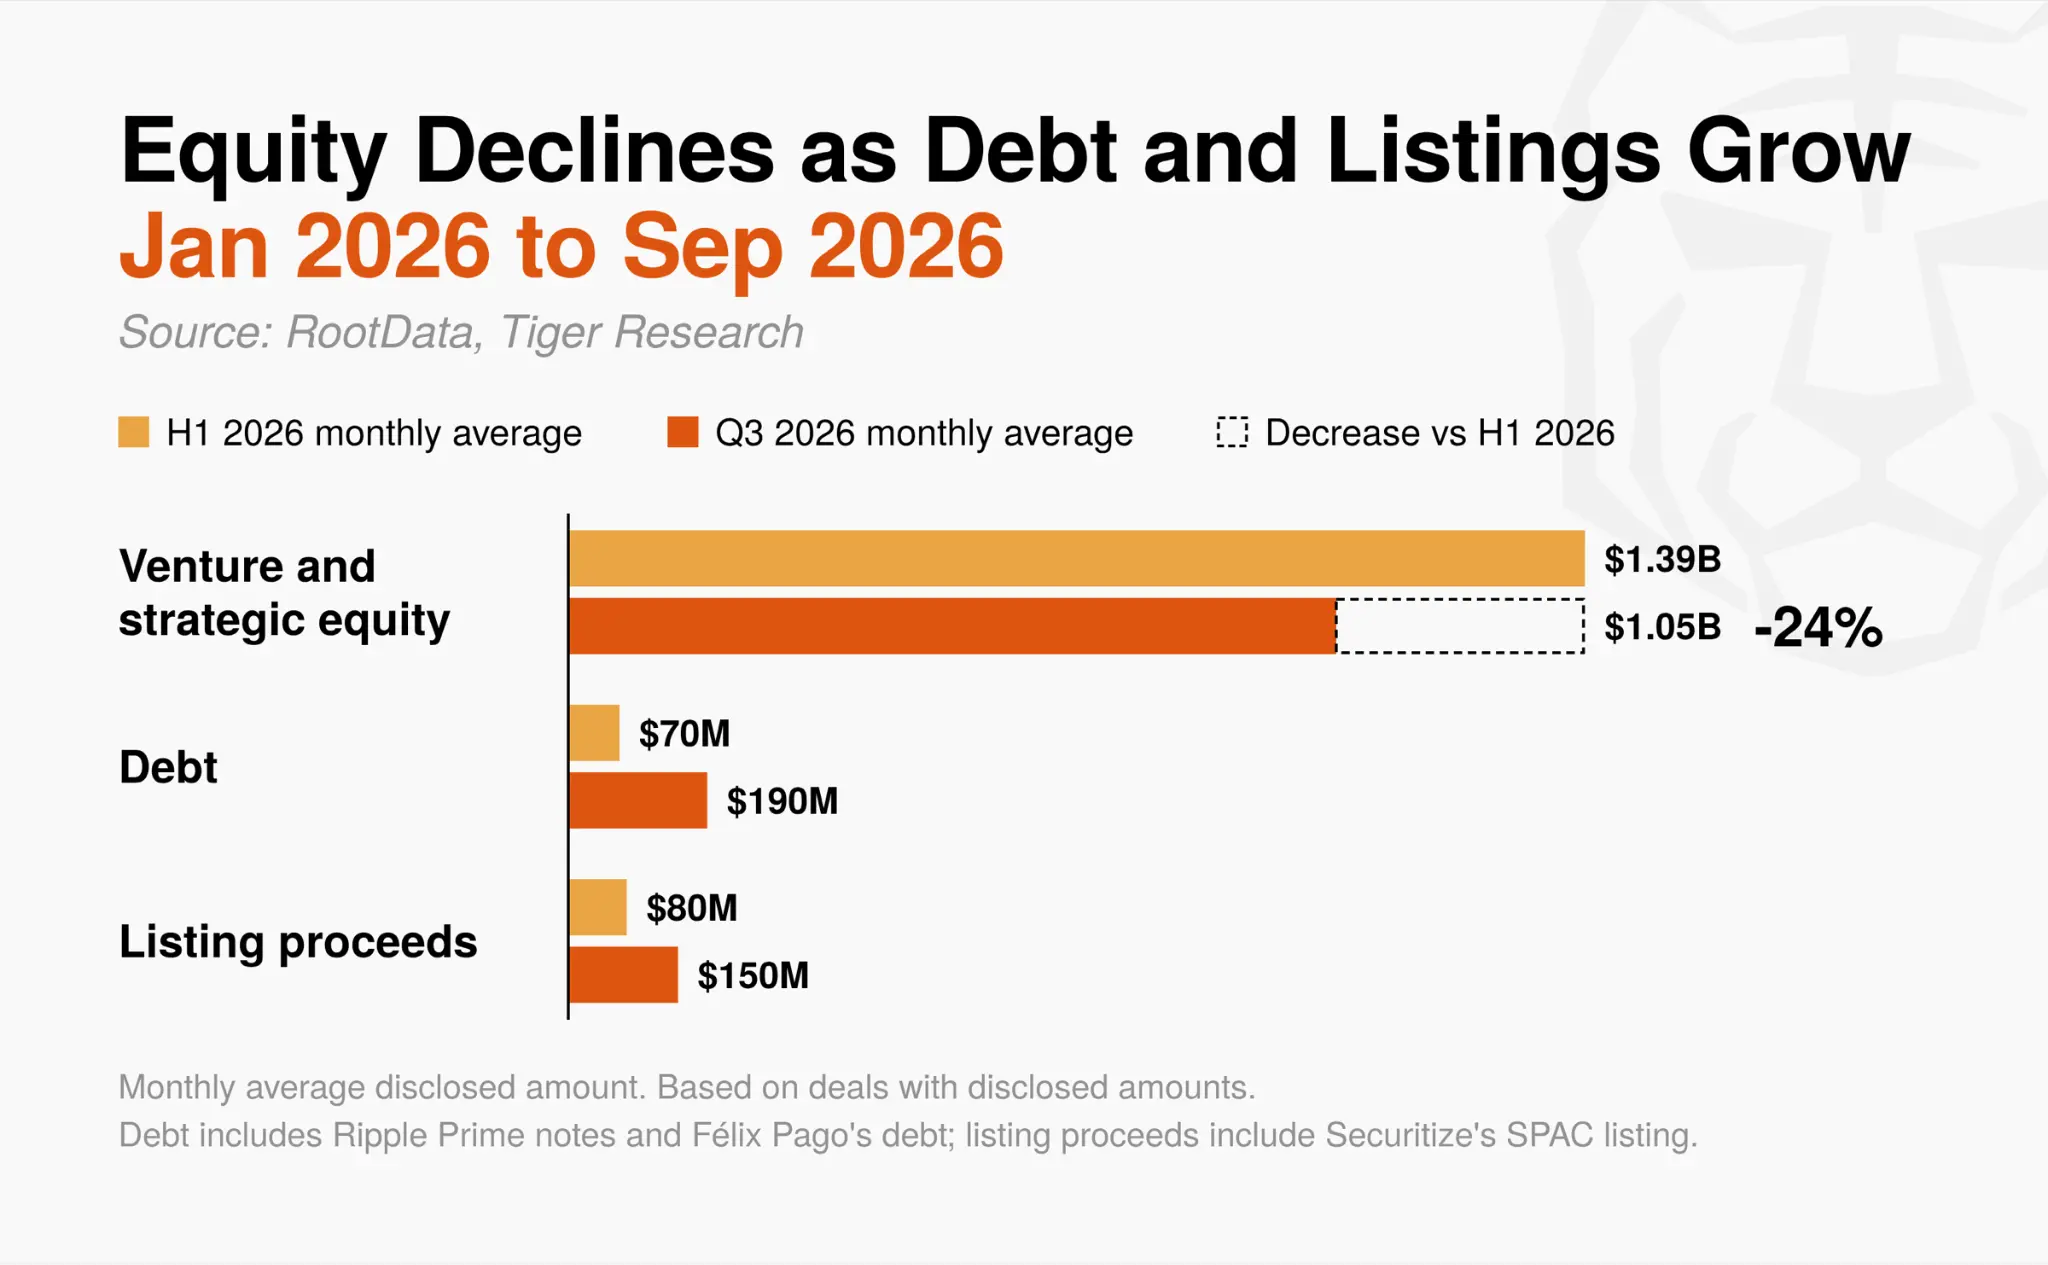
Les obligations et les introductions en bourse exigent soit une capacité de remboursement, soit une valorisation par le marché public. Au premier semestre, le financement par dette provenait principalement de sociétés financières Bitcoin, comme Metaplanet empruntant pour acheter du Bitcoin.
Au troisième trimestre, des sociétés générant des flux de trésorerie positifs — courtiers principaux, services de transfert d’argent, prêt de stablecoins — ont emprunté pour développer leurs activités. La base du remboursement a évolué, passant des cours du Bitcoin aux flux de trésorerie des entreprises. Certaines sociétés peuvent désormais se financer comme des entreprises classiques, sans recourir au capital-risque, ce qui pourrait restreindre le rôle des VC aux stades précoces.
2.5. Secteurs : concentration des capitaux sur les infrastructures liées à la finance traditionnelle
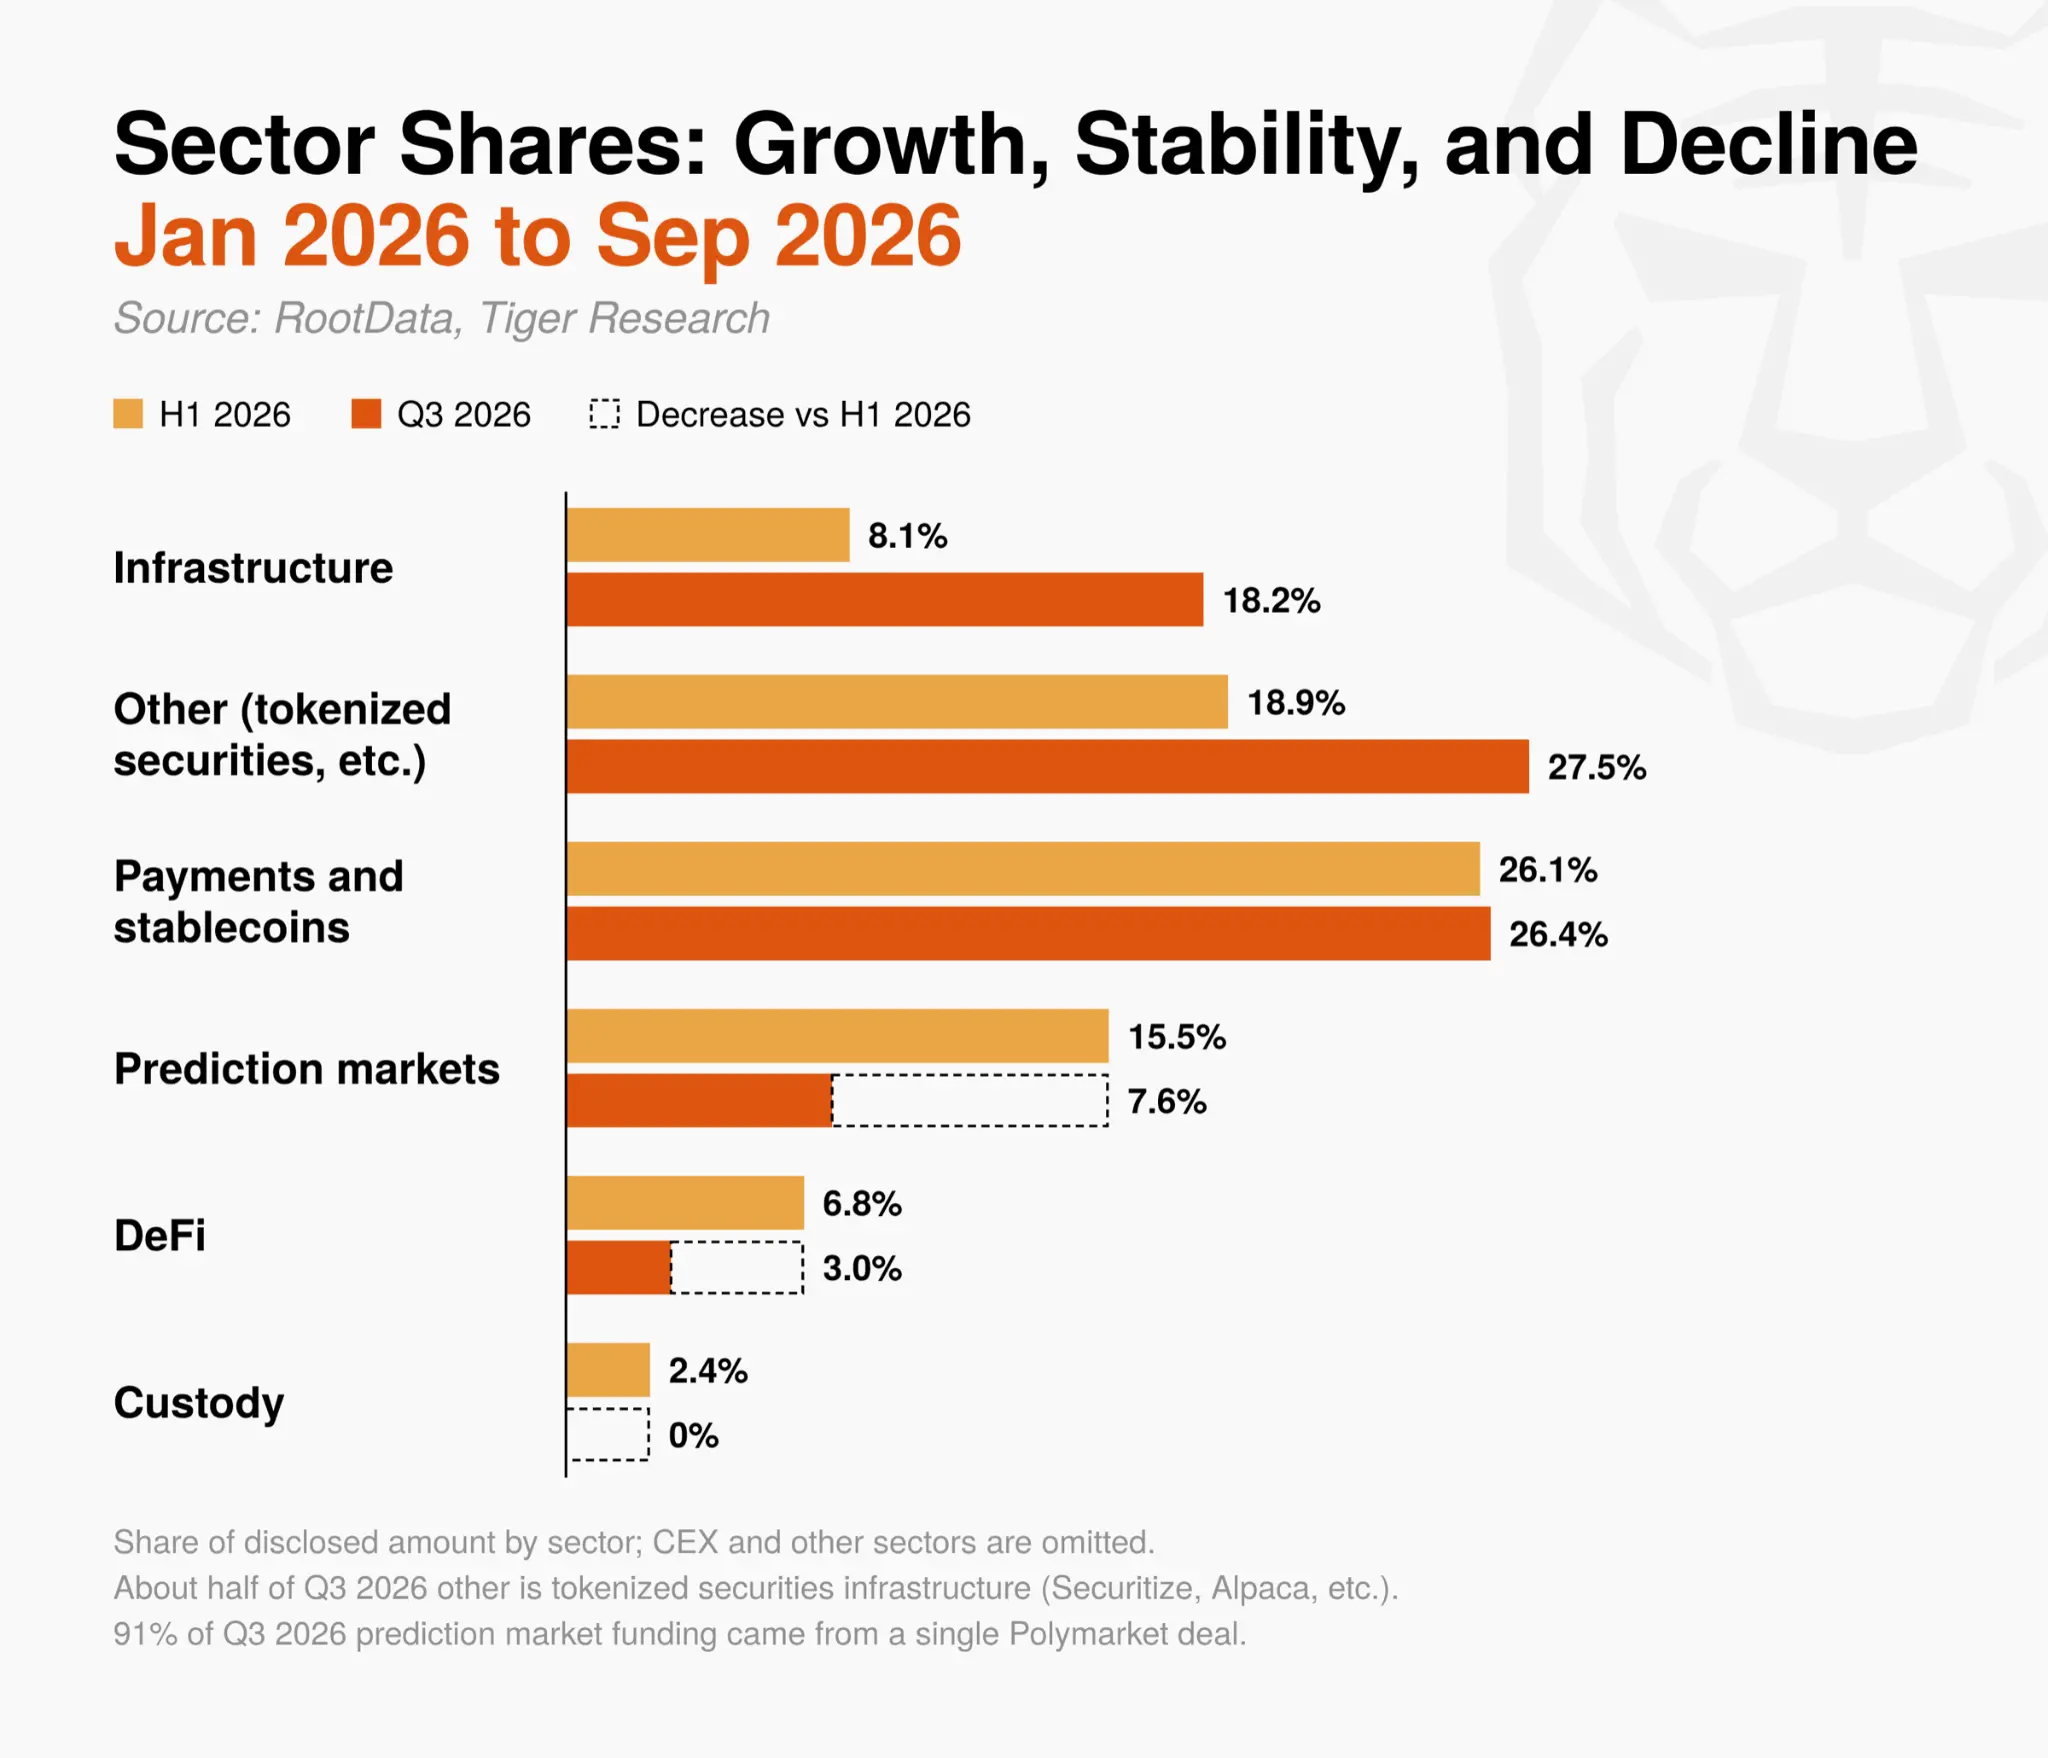
Par secteur, les capitaux du troisième trimestre se sont orientés vers les domaines reliant la finance traditionnelle à l’écosystème crypto, plutôt que vers de nouveaux protocoles de couche 1 ou 2.
La part du secteur des infrastructures dans les investissements divulgués a plus que doublé, passant de 8,1 % au premier semestre à 18,2 % au T3. Cette croissance provient des transactions liées à l’IA, non des nouvelles blockchains principales. Citons Ionic Digital, dont le cœur d’activité s’est recentré sur les centres de données IA, et Prime Intellect, spécialiste de l’infrastructure d’entraînement IA.
Parmi les capitaux classés « autres », environ la moitié a alimenté les infrastructures de titrisation, comme Securitize et Alpaca. Les paiements et les stablecoins sont le seul secteur à avoir conservé une part stable.
En revanche, les secteurs moins liés à la finance traditionnelle ont nettement moins attiré de capitaux. Sur les marchés prédictifs, une seule transaction d’environ 300 millions de dollars de Polymarket a représenté 91 % des investissements du T3. Les investissements DeFi ont chuté de 71 %, le nombre de transactions a aussi baissé, ne représentant plus que 3,0 % du total. La plus importante transaction DeFi était celle de Cari Network, réseau de jetons de dépôt soutenu par des banques régionales américaines. Aucun nouvel investissement n’a eu lieu dans l’espace de la garde, l’activité se limitant à des intégrations entre acteurs matures, comme l’acquisition par BitGo de l’activité trading de NYDIG.
Au troisième trimestre, les capitaux ne se sont dirigés que vers des entreprises matures disposant déjà de licences et d’approbations réglementaires, ou vers des projets associés à des institutions financières traditionnelles telles que les banques. Les investissements ont clairement basculé de la construction de nouveaux écosystèmes crypto vers les canaux de distribution et les infrastructures nécessaires à l’entrée des capitaux de la finance traditionnelle sur le marché crypto.
3. Implications pour les différents acteurs du marché
Malgré le rebond des cours, les flux de capitaux vers les entreprises cryptos sont restés limités au troisième trimestre. Les investissements se sont recentrés : les petites acquisitions permettant d’acquérir des compétences ciblées ont remplacé les grosses opérations, et les investisseurs stratégiques cherchant à étendre leurs propres plateformes prédominent désormais face aux investisseurs financiers leaders.
Les capitaux se concentrent aussi sur les entreprises ayant démontré leur viabilité via des revenus et des licences, plutôt que sur les projets en phase initiale. Comme les tendances liées au contrôle et aux fondamentaux mentionnées dans le rapport précédent se poursuivent, les sections suivantes détaillent les principales missions auxquelles sont confrontés les différents acteurs du marché.
3.1 Entreprises cryptos et fondateurs
Préparer des cycles de financement précoce plus longs : la baisse du nombre de tours de financement amorçage au troisième trimestre est plus rapide que la moyenne du marché. Avant leur prochaine levée, les entreprises doivent recalculer de façon conservatrice leur brûlage pour atteindre des jalons précis (revenus, licences ou partenariats clés).
Revoir les conditions des investissements stratégiques : les fonds des VC affiliés aux CEX continuent d’affluer, mais peuvent être assortis de conditions (ex. : obligation d’utiliser une CEX ou une blockchain spécifique). Les entreprises doivent vérifier à l’avance si ces clauses limiteront leurs futurs financements ou leur cession.
Développer des capacités réglementaires et de licence : les acquéreurs récents privilégient des compétences immédiatement exploitables (ex. : licences de valeurs mobilières, réseaux de paiement, infrastructures de trading), plutôt que l’entreprise dans son ensemble. Les sociétés envisageant une vente ou un partenariat doivent clarifier leurs compétences clés et leur adéquation avec les besoins potentiels de leurs partenaires.
Recourir à des méthodes de financement plus diversifiées : les entreprises bénéficiant d’un flux de trésorerie stable peuvent envisager des financements traditionnels (ex. : émission d’obligations ou lignes de crédit) afin de limiter la dilution actionnariale.
3.2 Institutions financières traditionnelles et entreprises
Entrer sur le marché par voie d’acquisition : pour lancer une activité crypto, racheter une entreprise spécialisée dotée de licences et d’une expérience opérationnelle peut s’avérer plus efficace que construire une infrastructure en interne. Les fusions-acquisitions autour des infrastructures, licences et capacités de trading se multiplient.
Évaluer les transactions selon leur réalité concrète : se fier uniquement aux montants publiés ne reflète pas nécessairement la valorisation réelle de ces entreprises. Les acheteurs doivent prioriser la complémentarité avec leur activité et collaborer avec des conseillers spécialisés pour évaluer si la transaction crée de la valeur au-delà du prix.
3.3 Investisseurs et particuliers
Faire preuve de prudence face aux annonces de financement : les levées de fonds de VC ne constituent pas automatiquement des signaux d’achat. Les ventes massives de jetons et les profits spéculatifs excessifs d’autrefois sont désormais moins probables ; les investisseurs particuliers doivent comprendre que le potentiel haussier des positions précoces est limité.
Évaluer les projets sur la base de leurs fondamentaux : l’analyse doit porter sur la structure des revenus, la conformité réglementaire et les liens avec la finance traditionnelle, plutôt que sur les calendriers d’émission de jetons ou les actualités à court terme.
Le marché crypto dépasse les attentes à court terme pour privilégier la démonstration d’une valeur réelle et d’une utilité concrète. Certains investisseurs pourraient regretter ce changement, mais la transition vers une industrie structurée constitue un développement sain.
Les acteurs capables d’identifier cette mutation structurelle et de renforcer leur compétitivité fondamentale ainsi que leur gestion des risques seront mieux préparés à la prochaine phase du marché.
Données et méthodologie
Source des données : les données de janvier 2024 à septembre 2026 proviennent de l’API RootData (3 515 tours de financement au total), étiquetés selon la date d’enregistrement chez RootData. Ionic Digital et Gauntlet, finalisées en juin mais annoncées en juillet, sont comptabilisées au troisième trimestre. Sur les 195 enregistrements de RootData pour ce trimestre, deux ne correspondent pas à des investissements : une collaboration entre Robinhood et dYdX Labs pour le lancement d’un DEX, et une adhésion à l’Ethereum Enterprise Alliance ; ils sont exclus, laissant 193 transactions analysées.
Critère des montants : les montants indiqués correspondent à la somme des transactions dont le montant est divulgué. Au troisième trimestre, 112 des 193 transactions ont un montant publié ; au premier semestre, 286 des 441 transactions en ont un. Les transactions sans montant divulgué ne sont pas incluses, donc le volume réel est supérieur aux chiffres affichés. Un financement de Raven figurant dans RootData à 90 M$ a été exclu car la source originale indique qu’il s’agit d’une valorisation, non d’un montant investi.
Montants des fusions-acquisitions : les montants publiés et la part des F&A en baisse (83 %) reposent uniquement sur les transactions avec montant enregistré chez RootData. Les transactions publiées mais non recensées par RootData (ex. : Circle et Tazapay, 400 M$, ou Future Assets et Korbit, environ 141,4 milliards de won coréens, soit ~100 M$) sont mentionnées séparément. La comparaison pour le troisième trimestre s’appuie sur les données trimestrielles d’Architect Partners.
Types de financement : les F&A suivent les catégories de tours de RootData. Les levées publiques incluent les IPO, les financements post-cotation et les introductions via Securitize. La dette couvre les financements obligataires, les notes Ripple Prime et la partie dette des tours Félix Pago. Les ventes de jetons englobent les rounds OTC et publics. Toutes les autres transactions sont classées comme investissements de capital-risque ou stratégiques, y compris les achats d’actions auprès d’actionnaires existants (ex. : Hana Financial Group et Samsung Securities achetant des parts de Dunamu au premier semestre).
Comparaison du premier semestre et du troisième trimestre : En raison des durées différentes des deux périodes (six mois et trois mois), les nombres et montants de transactions sont convertis en moyennes mensuelles pour comparaison. Les données du premier semestre ont été recalculées sur la base des données ultérieures de RootData (441 transactions, contre 435 auparavant).
Étapes de financement : Les données sont comptabilisées par étape (ex. : tour amorçage, tours A à C), incluant uniquement les transactions dont l’étape est renseignée dans RootData (143 sur 193 transactions au troisième trimestre). Par exemple, le tour C de Fasset et le tour B d’Augustus ne figurent pas dans les statistiques par étape, car RootData n’a pas enregistré leur étape.
Classification par secteur : Chaque transaction est classée dans un seul secteur selon les tags projet de RootData, priorisés dans cet ordre pour une précision accrue : marchés prédictifs, plateformes centralisées (CEX), garde, paiements et stablecoins, finance décentralisée (DeFi), jeux vidéo, NFT, social & divertissement, infrastructure. Les grosses transactions sans tag sont classées manuellement après analyse de l’activité ; celles qui ne correspondent à aucun secteur sont comptabilisées sous « autres ».
Participation institutionnelle aux transactions : Transactions impliquant au moins un investisseur classé par RootData comme entité corporative ou institutionnelle. Cette définition correspond à celle de « transactions impliquant des institutions financières traditionnelles » utilisée dans le rapport précédent.
Transactions impliquant directement des institutions financières traditionnelles : Transactions comportant au moins une banque, société de valeurs mobilières, société de gestion d’actifs, opérateur de bourse, réseau de paiement, agence de notation ou de données, market maker traditionnel, ou service d’investissement de ces entités. Les transactions sans information sur les investisseurs dans RootData ne sont pas incluses, ce qui rend ce pourcentage conservateur. Ex. : l’acquisition d’actions Dunamu par Hana Financial Group et Samsung Securities au premier semestre, ou l’investissement d’une banque régionale américaine dans Cari Network au troisième trimestre, ne sont pas comptabilisés faute d’informations sur les investisseurs. Les investisseurs identifiés par reconnaissance de mots-clés ont été vérifiés individuellement ; les fintech (PayPal, Stripe, Robinhood, Nium) ne sont pas considérées comme institutions financières traditionnelles.
Vérification des transactions clés : Les transactions clés mentionnées au troisième trimestre ont été croisées avec les communiqués de presse des entreprises, les dépôts réglementaires et les rapports des médias généralistes. Celles encore à l’étape d’accord (S&P Global avec OpenZeppelin, Nasdaq avec LeveL Markets, Circle avec Tazapay) n’ont pas encore abouti.
Indicateurs du marché : Les cours du bitcoin et les rendements trimestriels reposent sur les clôtures quotidiennes BTC/USDT de Binance (UTC). L’indice « Crainte & Cupidité » provient d’Alternative.me ; les flux nets des ETF spot bitcoin américains sont issus des données SoSoValue citées par Investing.com. Le vote sur la loi CLARITY et les exemptions de la SEC s’appuient sur les procès-verbaux du Sénat américain et les annonces officielles de la SEC.